
Marché des wafers de silicium solaire : taille, part de marché et prévisions 2034
Marché des plaquettes de silicium solaire : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (plaquette monocristalline, plaquette polycristalline) ; application (modules photovoltaïques, onduleurs, cellules solaires, systèmes de montage solaire, batteries solaires) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020284
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 26, 2026


Taille du marché en 2025
14,74 milliards de dollars US
valeur de l'année de base
Prévisions pour 2034
26,6 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,78 %
taux de croissance
Marché adressable
186,81 milliards de dollars américains
(2026-2034)
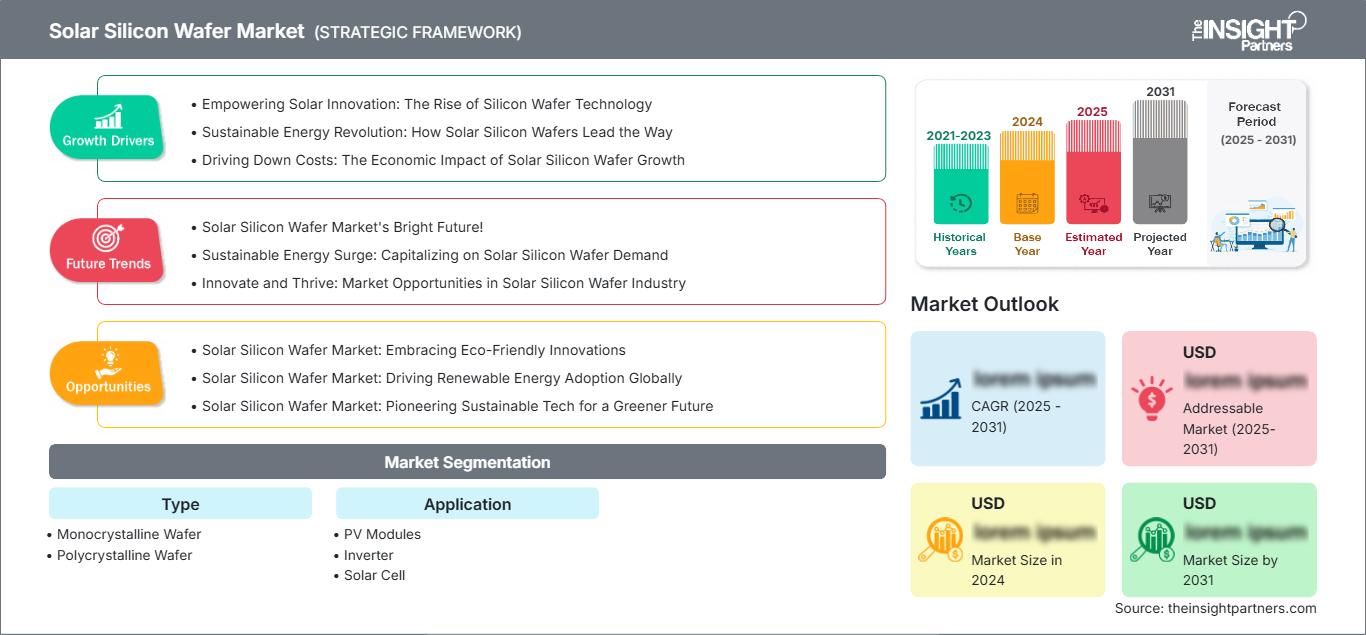
Le marché des plaquettes de silicium solaires était évalué à 14,74 milliards de dollars américains en 2025 et devrait atteindre 26,6 milliards de dollars américains d'ici 2034 , soit une croissance annuelle composée de 6,78 % entre 2026 et 2034. Ce marché englobe la fabrication et la fourniture de plaquettes de silicium monocristallines et polycristallines, ainsi que leur utilisation dans les modules photovoltaïques, les onduleurs, les cellules solaires, les systèmes de montage et les batteries solaires. La demande est étroitement liée aux capacités de production photovoltaïque, à l'amélioration du rendement des plaquettes, aux évolutions technologiques et au développement des infrastructures de production d'énergie solaire.
L'Amérique du Nord bénéficie du soutien d'initiatives nationales de production d'énergie propre, du déploiement de centrales solaires à grande échelle et des efforts déployés pour renforcer les chaînes d'approvisionnement photovoltaïques en amont. La taille du marché des plaquettes de silicium solaire est influencée par la nécessité pour la région de réduire sa dépendance à une production étrangère concentrée tout en améliorant l'accès à des plaquettes à haut rendement. Des prévisions réalistes indiquent un TCAC d'environ 7 % jusqu'en 2034, soutenu par des investissements locaux dans la chaîne d'approvisionnement et une demande continue pour des technologies de silicium cristallin à haut rendement.
Analyse et perspectives du marché des plaquettes de silicium solaire
Perspectives régionales
- Amérique du Nord : ~8 % de la part de marché mondiale des plaquettes de silicium solaire en 2025 | TCAC d'environ 7 % jusqu'en 2034. Position sur le marché : L'Amérique du Nord représente une base de production stratégiquement importante mais comparativement plus petite, dont la croissance est soutenue par des incitations à la fabrication photovoltaïque nationale, le déploiement à grande échelle, la localisation de la chaîne d'approvisionnement et la demande d'accès sécurisé aux technologies de plaquettes avancées.
- États-Unis : ~85 % des revenus du marché nord-américain en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : Les États-Unis représentent la majeure partie de la demande régionale et des investissements manufacturiers, soutenus par des projets solaires à grande échelle, une politique nationale en matière d’énergie propre, la localisation des modules et une attention croissante portée à la résilience de l’approvisionnement en plaquettes et en cellules en amont.
- Europe : environ 10 % du marché mondial en 2025 | TCAC d’environ 6 % jusqu’en 2034. Positionnement sur le marché : l’Europe demeure un marché photovoltaïque mature en aval, tout en reconstruisant certaines capacités en amont. L’Allemagne est le pays leader en Europe, grâce à son expertise reconnue dans la fabrication de panneaux solaires, à une demande industrielle soutenue et à une diversification de sa chaîne d’approvisionnement impulsée par des politiques publiques.
- Asie-Pacifique : environ 77 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est le plus grand marché régional et le principal centre de production, la Chine étant le pays leader de la région. Son importance repose sur d’importants écosystèmes de production photovoltaïque, des capacités de production considérables, le développement technologique et un déploiement solaire soutenu.
Perspectives du segment
- Plaquettes monocristallines : ~92 % de part de marché en 2025 | ~7 % de TCAC jusqu’en 2034. Position sur le marché : Les plaquettes monocristallines dominent le marché grâce à leur rendement supérieur, leur compatibilité avec les architectures de cellules de type N avancées et leur aptitude aux modules haute puissance, ce qui favorise leur large adoption dans les applications solaires à grande échelle, commerciales et distribuées.
- Batteries solaires : ~10 % de part de marché en 2025 | ~9 % de TCAC jusqu’en 2034. Position sur le marché : Les applications de batteries solaires représentent une opportunité de forte croissance au sein de la taxonomie des applications fournies, à mesure que les systèmes solaires avec stockage se développent et que les fabricants recherchent des composants photovoltaïques efficaces qui prennent en charge les architectures intégrées de production et de stockage.
Couverture concurrentielle
CETC Solar Energy Holdings Co., Ltd., Changzhou Xusheng Energy Co., Ltd., Comtec Solar Systems Group Limited, Electronics and Materials Corporation, GCL Technology Holdings Limited, Jiangxi LDK Solar High-Tech Co., Ltd., JinkoSolar Holding Co., Ltd., LONGi Green Energy Technology Co., Ltd., Shanxi Luan Solar Energy Technology Co., Ltd., Sino-American Silicon Products Inc.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des plaquettes de silicium solaire évolue de la fabrication traditionnelle vers des plaquettes de nouvelle génération, plus grandes et plus fines, permettant la production de cellules photovoltaïques en silicium cristallin de pointe. La rentabilité de la production restera tributaire d'une croissance efficace, d'un découpage précis, d'une utilisation optimale du silicium, de l'automatisation et d'un contrôle rigoureux des défauts. L'émergence des technologies de type N a stimulé la demande pour ces plaquettes, capables d'améliorer le rendement des cellules. La taille accrue des plaquettes a également influencé la conception des équipements et des modules. L'intégration dans la chaîne d'approvisionnement demeure un enjeu stratégique majeur, la fabrication des plaquettes se situant entre la production de polysilicium et celle des cellules.
À l'avenir, le marché des plaquettes de silicium solaire bénéficiera de l'expansion de la production photovoltaïque au-delà des régions de production traditionnelles, notamment dans les régions où les gouvernements souhaitent renforcer leur sécurité énergétique. L'élaboration de politiques et de stratégies visant à accroître la production photovoltaïque nationale se fera en Inde, aux États-Unis et dans certaines économies européennes. Néanmoins, les fabricants asiatiques devraient conserver leur compétitivité grâce à leurs chaînes d'approvisionnement intégrées, à la maturité de leurs équipements et à leur expérience reconnue dans la fabrication de plaquettes.
Rapport sur le marché des plaquettes de silicium solaire
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 14,74 milliards de dollars américains |
| Taille du marché d'ici 2034 | 26,6 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des plaquettes de silicium solaire
La croissance du marché est liée au développement de la fabrication des cellules solaires et à l'augmentation constante du nombre d'installations photovoltaïques. Par ailleurs, la demande en plaquettes n'est pas uniquement déterminée par la puissance des modules ; d'autres facteurs entrent en jeu, tels que l'épaisseur de la plaquette, sa taille, la structure de la cellule, l'efficacité du procédé et la consommation de silicium par watt. Les fabricants cherchent à accroître la densité de puissance, et les producteurs de plaquettes doivent réduire la quantité de matériau utilisé sans altérer les propriétés mécaniques et électriques. La technologie stimule la demande, offrant ainsi des opportunités de revenus pour les innovations.
La création de valeur englobe le raffinage du polysilicium, la fabrication de lingots, le découpage des plaquettes, le nettoyage et le contrôle qualité, la fabrication des cellules et l'assemblage des modules. Par conséquent, la compétitivité des coûts exige une intégration à travers de multiples étapes de production. En Chine, la production photovoltaïque en amont est très concentrée et, selon l'Agence internationale de l'énergie, elle représente environ 95 % de la capacité mondiale de production de plaquettes photovoltaïques.
La compétitivité du marché des plaquettes de silicium solaires repose sur les économies d'échelle, les feuilles de route technologiques, le coût par watt, la gestion du rendement, la gestion du silicium, la gestion de la relation client et l'intégration de la production de plaquettes aux processus de fabrication des cellules et des modules. LONGi se concentre sur ses plaquettes monocristallines, tandis que JinkoSolar poursuit le développement de ses technologies d'extraction, de découpe, d'automatisation et de grand format. GCL Technology joue un rôle essentiel dans l'approvisionnement en amont en matériaux de silicium et en technologies de plaquettes.
L'accent est de plus en plus mis sur la réduction des coûts, l'amélioration des rendements, l'automatisation, la différenciation des produits et la gestion de la chaîne d'approvisionnement, plutôt que sur l'augmentation des capacités de production. Un processus de rationalisation est également en cours après chaque expansion de capacité dans le secteur. Cela avantage les fabricants qui disposent de bilans solides, de technologies de pointe, d'une clientèle diversifiée et d'un accès à une énergie et à des matières premières bon marché.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des plaquettes de silicium solaires : perspectives stratégiques
Perspectives régionales
Marché nord-américain des plaquettes de silicium solaire
L'Amérique du Nord représentait environ 8 % du marché mondial des plaquettes de silicium solaires en 2025 et devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. Cette croissance régionale est liée aux projets d'amélioration des capacités de production photovoltaïque nationales et de réduction de la dépendance aux chaînes d'approvisionnement internationales fortement concentrées. Les États-Unis se distinguent comme le principal marché régional en termes de demande de capacité photovoltaïque à grande échelle, d'applications commerciales et d'investissements dans la production nationale d'énergie propre.
La production locale devient un élément stratégique essentiel en raison de la forte concentration des composants photovoltaïques en amont par rapport au déploiement en aval de l'énergie solaire. De ce fait, les fabricants et développeurs de projets solaires américains sont incités à nouer des relations d'approvisionnement à long terme. Le Canada contribue grâce à ses centrales solaires à grande échelle et à ses installations solaires distribuées, tandis que le Mexique joue un rôle de passerelle entre les réseaux de production nord-américains, assurant la fabrication et l'approvisionnement. La part de marché des plaquettes de silicium solaires en Amérique du Nord est inférieure à celle de la région Asie-Pacifique, mais sa valeur stratégique est croissante.
Marché américain des plaquettes de silicium solaire
Les États-Unis représentaient environ 85 % du chiffre d'affaires du marché nord-américain des plaquettes de silicium solaire en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034. Cette position dominante est soutenue par le recours au photovoltaïque à grande échelle, les efforts de production locale et un cadre réglementaire favorisant une plus grande intégration locale au sein de la chaîne de valeur de l'énergie solaire. La demande est particulièrement importante pour les applications de la technologie du silicium cristallin à haut rendement dans les projets de grande envergure, tant au niveau des services publics que des applications commerciales.
Le développement du marché solaire américain est également influencé par la nécessité de renforcer la sécurité de la chaîne d'approvisionnement. L'expansion de la production en aval aux États-Unis engendre une demande d'approvisionnement local ou régional en plaquettes, cellules et modules, alors même que les capacités de production en amont sont moins développées que la demande en aval. De ce fait, les entreprises étrangères et les fabricants nationaux évaluent la fabrication intégrée, les contrats d'approvisionnement à long terme, les coentreprises et les techniques de fabrication avancées. La demande se caractérise notamment par des plaquettes de haute qualité permettant d'accroître la production de modules, sachant que les coûts fonciers, de main-d'œuvre et des autres composants sont des facteurs déterminants pour la rentabilité des projets.
Marché européen des plaquettes de silicium solaire
L'Europe représentait environ 10 % du marché mondial des plaquettes de silicium solaires en 2025 et devrait connaître une croissance annuelle composée d'environ 6 % jusqu'en 2034. L'Allemagne occupe la première place en Europe, grâce à sa puissance industrielle, son écosystème photovoltaïque existant, son savoir-faire en ingénierie et ses importants déploiements solaires. La France, l'Italie, l'Espagne et le Royaume-Uni complètent cette position dominante, chacun présentant des atouts différents en matière de centrales solaires, de production décentralisée, de fabrication et de politiques de transition énergétique.
L'Allemagne demeure un acteur majeur du développement technologique et des équipements industriels, tandis que la France et l'Italie bénéficient du déploiement croissant de l'énergie solaire et des initiatives visant à sécuriser leurs chaînes d'approvisionnement nationales en énergie propre. L'Espagne est devenue un marché clé pour le solaire à grande échelle grâce à d'importantes ressources solaires et à un développement soutenu des projets, stimulant ainsi la demande en aval de composants photovoltaïques haute performance. Le Royaume-Uni contribue à la demande grâce à l'expansion du solaire à grande échelle et distribué, malgré une capacité de production de plaquettes plus faible.
Concernant le marché des plaquettes de silicium solaire, les opportunités en Europe sont davantage liées à la diversification de la chaîne d'approvisionnement qu'à la seule capacité de production. Les fabricants européens supportent des coûts de production plus élevés que les fournisseurs asiatiques bien établis, ce qui renforce l'importance de l'automatisation, des produits haut de gamme, du recyclage, de la production bas carbone et de la différenciation des produits. Des politiques visant à consolider la production de technologies propres pourraient faciliter des investissements ciblés, notamment lorsque la sécurité d'approvisionnement et les émissions du cycle de vie deviennent des critères essentiels dans les processus d'achat.
Marché des plaquettes de silicium solaire en Asie-Pacifique
La région Asie-Pacifique représentait environ 77 % du marché mondial des plaquettes de silicium solaire en 2025 et devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034, ce qui en fait le premier marché régional. La Chine domine ce marché grâce à son écosystème de production photovoltaïque bien intégré, qui comprend le polysilicium, les lingots, les plaquettes, les cellules et les modules. Le Japon et la Corée du Sud contribuent également grâce à leurs capacités de production axées sur la technologie, tandis que l'Inde et l'Australie assurent la demande en aval.
La domination de la Chine dans la région repose sur son envergure, ses capacités de production, ses équipements et la demande en aval. L'Inde s'oriente vers la fabrication de ses propres unités de production photovoltaïque afin de réduire sa dépendance aux importations, tandis que le Japon privilégie les technologies axées sur l'efficacité énergétique et les applications solaires. La Corée du Sud demeure un acteur majeur de la fabrication de systèmes photovoltaïques de pointe et l'Australie assure la demande en aval. La vigueur industrielle et les politiques favorables de la région Asie-Pacifique garantiront que cette dernière reste l'écosystème central de la production et de la consommation.
Marché des plaquettes de silicium solaire au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 6 % jusqu'en 2034. L'Arabie saoudite se positionne en leader dans cette région, grâce à une stratégie de marché différenciée, soutenue par d'importantes ambitions en matière d'énergies renouvelables, des projets solaires à grande échelle, une diversification industrielle et des efforts pour développer des chaînes de valeur nationales pour les énergies propres. Les Émirats arabes unis contribuent également à cette croissance par le biais de grands projets solaires et d'investissements dans les énergies propres.
L'Afrique du Sud demeure un marché africain important en raison du déploiement à grande échelle des énergies renouvelables et des exigences de son réseau électrique. D'autres économies du Moyen-Orient et d'Afrique évaluent de plus en plus la fabrication de panneaux solaires, le développement de projets et l'intégration du stockage d'énergie. Pour les fournisseurs de semi-conducteurs, les opportunités régionales sont davantage liées à l'expansion des capacités solaires en aval et à la possibilité de localisation qu'à un écosystème national de fabrication de semi-conducteurs mature. Les perspectives à long terme dépendent donc des projets en cours, de la politique industrielle, de la disponibilité des infrastructures, du financement et de l'accès à une électricité à prix compétitif.
Analyse de segmentation
Taper
Le segment « Type » du marché des plaquettes de silicium solaires comprend les plaquettes monocristallines et polycristallines . Ce segment devrait connaître une croissance annuelle composée d'environ 7 % entre 2026 et 2034, portée par la demande croissante de technologies photovoltaïques à haut rendement. Les produits monocristallins bénéficient d'une compatibilité avec les architectures de cellules avancées, tandis que les produits polycristallins conservent leur pertinence dans certaines applications, notamment celles sensibles aux coûts et les applications existantes.
- Plaquette monocristalline : Les plaquettes monocristallines occupent une place centrale dans la fabrication de cellules photovoltaïques de pointe, car elles permettent des architectures de cellules à haut rendement et une densité de puissance supérieure. Leur importance stratégique est renforcée par les progrès constants réalisés en matière de croissance cristalline, d’amincissement des plaquettes, de précision de découpe et de compatibilité avec les technologies de type N.
- Plaquettes polycristallines : Les plaquettes polycristallines restent pertinentes lorsque les coûts, les capacités de production existantes ou les exigences spécifiques d’une application influencent les décisions d’achat. Leur rôle est plus restreint que celui des produits monocristallins dans les architectures haute efficacité récentes, mais les capacités de production installées continuent de répondre à une demande ciblée.
Application
Le segment des applications du marché des plaquettes de silicium solaires devrait enregistrer un TCAC d'environ 8 % jusqu'en 2034, pour les modules photovoltaïques, les onduleurs, les cellules solaires, les systèmes de montage solaires et les batteries solaires. La demande est de plus en plus liée aux systèmes solaires intégrés, aux cellules à haut rendement et au développement des architectures combinant solaire et stockage.
- Modules photovoltaïques : Les modules photovoltaïques demeurent un débouché essentiel pour les cellules solaires en silicium cristallin, car les plaquettes constituent le substrat semi-conducteur fondamental de ces cellules. La demande est stimulée par la production de modules, l’amélioration de leur rendement, les architectures de plus grand format et le déploiement de centrales solaires à grande échelle.
- Onduleur : Les applications liées aux onduleurs permettent de connecter la production photovoltaïque au réseau et aux exigences du système électrique. Bien que la demande de plaquettes soit indirectement liée à cette application, l’amélioration du rendement et de la densité de puissance des systèmes favorise l’intégration technologique continue au sein de l’écosystème des équipements solaires.
- Cellules solaires : Les cellules solaires représentent l’application consommatrice la plus directe de plaquettes. Les progrès réalisés dans les domaines des transistors TOPCon de type N, des contacts arrière, des transistors HJT et des architectures tandem émergentes incitent les fabricants de plaquettes à améliorer la pureté, le contrôle de l’épaisseur, la qualité de surface et la régularité dimensionnelle.
- Systèmes de montage pour panneaux solaires : Ces systèmes permettent l’installation physique des modules photovoltaïques dans le cadre de projets à grande échelle, commerciaux et distribués. Leur lien avec la demande de plaquettes est indirect, mais les formats de modules plus grands et les densités de puissance plus élevées influent sur la conception et les exigences d’installation au niveau du système.
- Batteries solaires : Les applications des batteries solaires acquièrent une importance stratégique croissante à mesure que les systèmes photovoltaïques intègrent de plus en plus le stockage d’énergie. L’augmentation des capacités de production solaire, le déploiement du stockage et les architectures intégrées de stockage solaire peuvent renforcer la demande en composants photovoltaïques performants dans l’ensemble du système des énergies renouvelables.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Modules PV |
Haut |
Énergie solaire pour services publics |
Mature |
|
Onduleur |
Moyen |
Conversion intelligente |
Mise à l'échelle |
|
Cellule solaire |
Haut |
Haute efficacité |
Mature |
|
Système de montage solaire |
Moyen |
Intégration de systèmes |
Mature |
|
Batterie solaire |
Faible |
stockage solaire |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des plaquettes de silicium solaire
Expansion de la production mondiale de panneaux photovoltaïques
Le déploiement de l'énergie solaire demeure le principal moteur de la demande de plaquettes de silicium, car chaque augmentation de la production de cellules et de modules en silicium cristallin engendre des besoins correspondants en substrats. L'AIE a indiqué que la Chine, à elle seule, a mis en service près de 370 GW de capacité photovoltaïque en 2025, illustrant l'ampleur de la demande en aval qui soutient l'écosystème de fabrication photovoltaïque en amont. Au-delà de la Chine, les stratégies nationales de production aux États-Unis, en Inde et en Europe encouragent l'augmentation des capacités de production et la diversification des chaînes d'approvisionnement. Ceci crée des opportunités pour les fabricants de plaquettes proposant des coûts compétitifs, une qualité fiable et des relations clients locales. L'impact dépasse le simple volume de plaquettes, car des cellules à haut rendement peuvent accroître la valeur des spécifications avancées des plaquettes. Alors que les fabricants privilégient le rendement énergétique et la densité de puissance, les fournisseurs capables de garantir une qualité constante et une consommation de silicium réduite peuvent renforcer leur position au sein de la chaîne de valeur.
Transition vers des technologies du silicium à plus haut rendement
L'évolution vers des architectures de type N, des technologies à contact arrière, des formats de plaquettes plus grands et des plaquettes plus fines accroît les exigences techniques imposées aux fabricants de plaquettes. La production moderne repose de plus en plus sur une croissance cristalline précise, une faible densité de défauts, un découpage automatisé, un contrôle précis de l'épaisseur et une utilisation efficace des matériaux. L'historique de développement publié par JinkoSolar témoigne de l'optimisation continue des technologies d'étirage de cristaux, de découpage, d'automatisation et de découpe au fil de tungstène, illustrant ainsi comment la fabrication de plaquettes évolue vers une efficacité au niveau du processus plutôt que vers une simple augmentation des capacités. Cette transition peut améliorer la valeur économique des plaquettes, car une efficacité de conversion plus élevée réduit les coûts des composants en aval. Elle renforce également les exigences d'entrée sur le marché, car les fabricants doivent investir dans l'ingénierie des procédés, l'optimisation des équipements, le contrôle qualité et le développement technologique. Par conséquent, la maîtrise technologique devient un facteur de différenciation de plus en plus important sur le marché concurrentiel.
Localisation de la chaîne d'approvisionnement et résilience du secteur manufacturier
La forte concentration géographique de la production de plaquettes photovoltaïques incite les gouvernements et les entreprises du secteur solaire à évaluer des chaînes d'approvisionnement alternatives. L'AIE estime que la Chine représente environ 95 % de la capacité mondiale de production de plaquettes photovoltaïques, ce qui concentre considérablement l'offre au sein de la chaîne de valeur solaire. Cette structure offre des avantages en termes de coûts et d'échelle, mais expose également la région aux aléas des politiques commerciales, aux perturbations logistiques, à la hausse des coûts énergétiques et aux évolutions des politiques industrielles nationales. L'Amérique du Nord, l'Europe et l'Inde constituent donc des zones potentielles importantes pour des investissements ciblés en amont, même si l'obtention d'une rentabilité compétitive demeure un défi. Il en résulte une évolution progressive vers un approvisionnement multirégional, une gestion stratégique des stocks, des partenariats technologiques et une production intégrée. Les fournisseurs capables d'allier une production compétitive à une livraison fiable et au respect des exigences d'approvisionnement régionales pourront accéder plus facilement aux clients recherchant une chaîne d'approvisionnement résiliente.
Tendances futures du marché des plaquettes de silicium solaire
Adoption accrue de conceptions de plaquettes ultra-minces et à haut rendement
Les tendances du marché des plaquettes de silicium solaire sont de plus en plus axées sur la réduction de la consommation de silicium tout en préservant la fiabilité mécanique et les performances électriques. L'amincissement des plaquettes permet de réduire la consommation de matériau par watt, mais les substrats plus fins exigent un contrôle plus strict de la qualité cristalline, de la manipulation, de la découpe, du transport et du traitement des cellules. Les formats de plaquettes plus grands influent également sur l'utilisation des équipements et la conception des modules en aval. La prochaine phase de développement privilégiera donc probablement l'optimisation coordonnée plutôt que la simple réduction de l'épaisseur des plaquettes. Les fabricants évalueront de plus en plus les performances des plaquettes en fonction de leur contribution à l'efficacité des cellules, à la puissance des modules, au rendement et à la rentabilité du cycle de vie. Les cellules à contact arrière et autres architectures avancées peuvent encore accroître l'importance de la qualité de surface et du contrôle des défauts. Ceci crée un environnement technologique où les producteurs de plaquettes rivalisent grâce à l'ingénierie des procédés intégrée, l'inspection automatisée, le découpage à faibles pertes et une meilleure utilisation des matériaux.
Intégration de la production solaire aux systèmes de stockage et numériques
Le marché des plaquettes de silicium solaires est appelé à s'intégrer de plus en plus aux écosystèmes solaires intégrant le stockage. Avec l'ajout de batteries, d'onduleurs intelligents, de plateformes de gestion de l'énergie et de capacités de soutien au réseau dans les projets solaires, les fabricants de modules accordent une importance accrue au rendement énergétique sur la durée de vie et aux performances globales du système. Ceci incite les fournisseurs en amont à privilégier les architectures de cellules et de modules optimisées pour un rendement surfacique plus élevé. La stratégie récente de LONGi illustre cette tendance en intégrant les technologies photovoltaïques et de stockage d'énergie tout en poursuivant le développement de technologies avancées de silicium cristallin. À terme, les décisions d'achat pourraient de plus en plus prendre en compte l'influence des caractéristiques des plaquettes sur l'efficacité, la dégradation, la tenue en température et la compatibilité avec les systèmes énergétiques intégrés des modules. Cette tendance offre des opportunités aux fournisseurs capables d'allier l'innovation en matière de plaquettes aux exigences de performance en aval, plutôt que de se concentrer uniquement sur le prix nominal des plaquettes.
Opportunités du marché des plaquettes de silicium solaire
Production en amont localisée dans les pôles de production émergents
Les prévisions du marché des plaquettes de silicium solaire indiquent une opportunité pour les fabricants d'établir des capacités de production ciblées en amont dans les régions cherchant une plus grande indépendance vis-à-vis de leur chaîne d'approvisionnement photovoltaïque. L'Inde est particulièrement pertinente car des initiatives politiques soutiennent la production solaire nationale, tandis que le pays reste fortement dépendant des approvisionnements internationaux en amont. Les États-Unis et l'Europe offrent également des opportunités pour la production de plaquettes spécialisées, où les clients privilégient l'approvisionnement local, la traçabilité et la sécurité d'approvisionnement. Cependant, la réussite des projets exige davantage que les capacités annoncées. Des prix de l'électricité compétitifs, l'accès au polysilicium, la disponibilité des équipements, une main-d'œuvre qualifiée, la demande des clients et les taux d'utilisation sont essentiels à une rentabilité durable. Les investisseurs peuvent donc privilégier les installations intégrées ou en partenariat stratégique plutôt que les ajouts de capacité isolés. Les plateformes de production conçues autour de l'automatisation, des plaquettes à haut rendement et des contrats clients à long terme peuvent améliorer la résilience face aux fluctuations cycliques des prix.
Technologies de plaquettes avancées pour applications photovoltaïques haut de gamme
Une autre opportunité réside dans les plaquettes différenciées, conçues pour des architectures de cellules avancées et des applications photovoltaïques haut de gamme. Les technologies à contact arrière, HJT, TOPCon et les futures technologies tandem mettent davantage l'accent sur la qualité du substrat, l'homogénéité de l'épaisseur, la maîtrise des défauts et la compatibilité avec les procédés de fabrication de cellules spécialisés. Les fournisseurs peuvent générer une valeur ajoutée en développant des spécifications de plaquettes propriétaires, en améliorant les rendements de découpe, en réduisant les pertes de matériaux et en collaborant directement avec les fabricants de cellules lors de la qualification technologique. Cette approche permet de limiter l'exposition à la concurrence par les prix, car la différenciation des produits est liée à l'efficacité en aval et au rendement de production. Des partenariats stratégiques avec les principaux producteurs de cellules et de modules peuvent également raccourcir les cycles de qualification et améliorer la visibilité sur les exigences futures des produits. À moyen terme, les plaquettes spécialisées pourraient donc devenir une voie importante pour les fabricants cherchant à préserver leurs marges, tandis que l'ensemble du secteur est confronté à des surcapacités et à des pressions périodiques sur les prix.
Développements récents
- Août 2026 : LONGi Green Energy Technology Co., Ltd. a annoncé que ses ventes de modules BC au premier semestre 2026 ont atteint 19,55 GW, soit une hausse de 125 % par rapport à la même période de l’année précédente, tandis que ses livraisons de plaquettes se sont élevées à 48,91 GW. L’entreprise a également souligné la poursuite de son expansion à l’international et le développement de technologies de plaquettes avancées, éléments clés de sa stratégie pour pallier les déséquilibres entre l’offre et la demande qui affectent l’ensemble du secteur.
- Mai 2026 : GCL Technology Holdings Limited a annoncé une transformation stratégique globale visant à créer une plateforme mondiale multi-produits de matériaux pour les nouvelles énergies. L’entreprise a précisé que cette stratégie combinerait des matériaux à base de silicium, de lithium et de carbone, tout en développant sa capacité de production et sa couverture de marché à l’échelle mondiale. Cette initiative témoigne de l’adaptation continue du secteur photovoltaïque et de la nécessité de diversifier ses stratégies technologiques et d’approvisionnement.
- Avril 2026 : JinkoSolar Holding Co., Ltd. a publié ses résultats financiers pour 2025 et a souligné la poursuite du développement de sa technologie de plaquettes monocristallines, notamment les améliorations apportées à l’étirage des cristaux, au découpage des plaquettes, à l’automatisation et au découpage des fils de tungstène. L’entreprise a annoncé avoir livré 86 GW de modules sur l’ensemble de l’année et a maintenu ses investissements dans les technologies de fabrication de type N.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -