
Mercato del wafer di silicio solare: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei wafer di silicio per pannelli solari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (wafer monocristallini, wafer policristallini); applicazione (moduli fotovoltaici, inverter, celle solari, sistemi di montaggio per pannelli solari, batterie solari) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020284
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 26, 2026


Dimensioni del mercato nel 2025
14,74 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
26,6 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,78 %
Tasso di crescita
Mercato di riferimento
186,81 miliardi di dollari USA
(2026-2034)
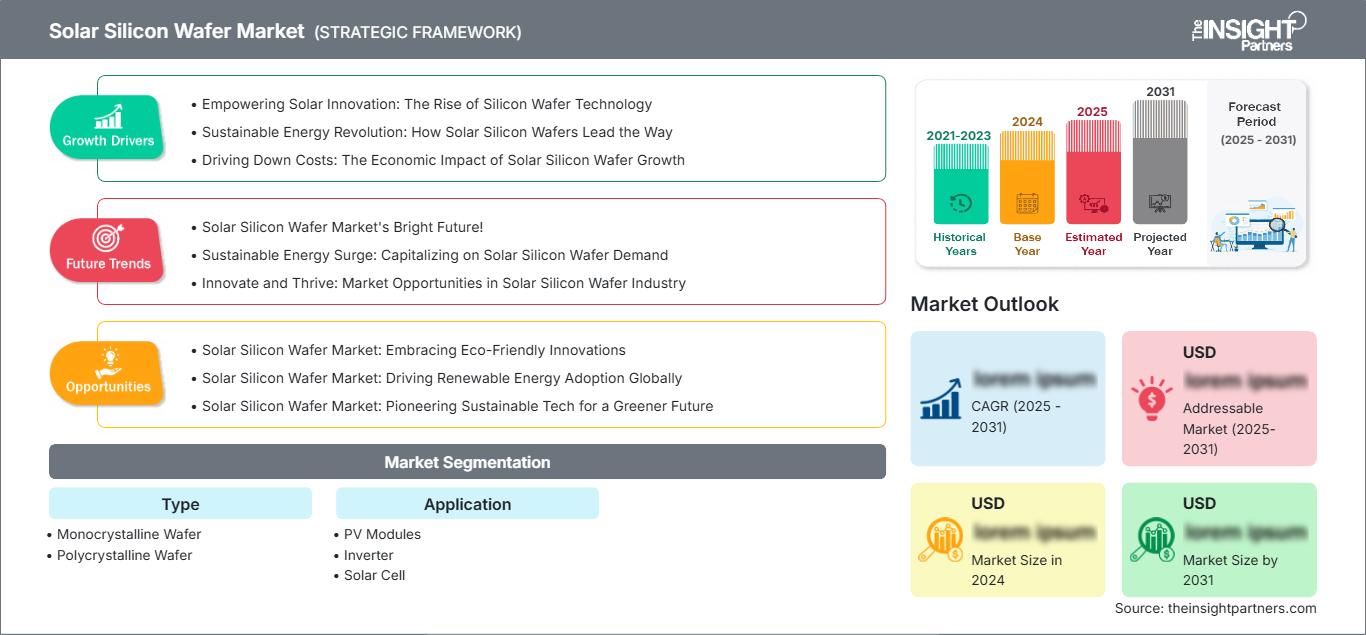
Il mercato dei wafer di silicio per applicazioni solari ha un valore di 14,74 miliardi di dollari nel 2025 e si prevede che raggiungerà i 26,6 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 6,78% dal 2026 al 2034. Il mercato comprende la produzione e la fornitura di wafer di silicio, sia monocristallini che policristallini, e il loro utilizzo in moduli fotovoltaici, inverter, celle solari, sistemi di montaggio per pannelli solari e batterie solari. La domanda è strettamente legata alla capacità produttiva del settore fotovoltaico, al miglioramento dell'efficienza dei wafer, alle transizioni tecnologiche e all'espansione delle infrastrutture per la generazione di energia solare.
Il Nord America è sostenuto da iniziative nazionali di produzione di energia pulita, dalla diffusione del solare su larga scala e dagli sforzi per rafforzare le catene di approvvigionamento fotovoltaiche a monte. Le dimensioni del mercato dei wafer di silicio per il solare sono influenzate dalla necessità della regione di ridurre la dipendenza dalla produzione concentrata all'estero, migliorando al contempo l'accesso a wafer ad alta efficienza. Una previsione realistica indica un tasso di crescita annuo composto (CAGR) di circa il 7% fino al 2034, supportato da investimenti localizzati nelle catene di approvvigionamento e dalla continua domanda di tecnologie al silicio cristallino ad alta efficienza.
Analisi e approfondimenti sul mercato dei wafer di silicio per applicazioni solari.
Prospettive regionali
- Nord America: quota di mercato globale dei wafer di silicio per applicazioni solari pari a circa l'8% nel 2025 | CAGR del 7% circa fino al 2034. Posizione di mercato: il Nord America rappresenta una base produttiva strategicamente importante ma relativamente più piccola, con una crescita sostenuta da incentivi nazionali per la produzione fotovoltaica, implementazione su larga scala, localizzazione della catena di approvvigionamento e domanda di accesso sicuro a tecnologie avanzate per i wafer.
- USA: ~85% del fatturato del mercato nordamericano nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano la maggior parte della domanda regionale e degli investimenti nella produzione, supportati da progetti solari su larga scala, politiche nazionali per l'energia pulita, localizzazione dei moduli e crescente attenzione alla resilienza della fornitura a monte di wafer e celle.
- Europa: ~10% del mercato globale nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: l'Europa rimane un mercato fotovoltaico maturo a valle, pur ricostruendo alcune capacità a monte. La Germania è il paese leader in Europa, supportata da una consolidata esperienza nella produzione di pannelli solari, dalla domanda industriale e dalla diversificazione della catena di fornitura guidata dalle politiche.
- Asia Pacifico: ~77% del mercato globale nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è il più grande mercato regionale e il principale polo produttivo, con la Cina come paese leader nella regione. Ampi ecosistemi di produzione fotovoltaica, una vasta capacità produttiva, lo sviluppo tecnologico e una forte diffusione dell'energia solare ne consolidano la posizione.
Prospettive di segmento
- Wafer monocristallini: quota di mercato del ~92% nel 2025 | CAGR del ~7% fino al 2034. Posizione di mercato: i wafer monocristallini sono leader grazie alla loro maggiore efficienza, alla compatibilità con architetture di celle di tipo N avanzate e all'idoneità per moduli ad alta potenza, che ne favoriscono un'ampia adozione in applicazioni solari su larga scala, commerciali e distribuite.
- Batterie solari: quota di mercato del ~10% nel 2025 | CAGR del ~9% fino al 2034. Posizione di mercato: le applicazioni per batterie solari rappresentano un'opportunità di forte crescita all'interno della tassonomia applicativa fornita, in quanto i sistemi solari con accumulo si espandono e i produttori cercano componenti fotovoltaici efficienti che supportino architetture integrate di generazione e accumulo.
Copertura competitiva
CETC Solar Energy Holdings Co., Ltd., Changzhou Xusheng Energy Co., Ltd., Comtec Solar Systems Group Limited, Electronics and Materials Corporation, GCL Technology Holdings Limited, Jiangxi LDK Solar High-Tech Co., Ltd., JinkoSolar Holding Co., Ltd., LONGi Green Energy Technology Co., Ltd., Shanxi Luan Solar Energy Technology Co., Ltd., Sino-American Silicon Products Inc.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei wafer di silicio per celle solari si sta evolvendo dalla produzione tradizionale verso wafer di silicio di nuova generazione, più grandi e sottili, utilizzabili per la realizzazione di celle di silicio cristallino avanzate. L'economia della produzione continuerà a dipendere da una crescita efficiente, dal taglio, dall'utilizzo del silicio, dall'automazione e dal controllo dei difetti. Con l'avvento delle tecnologie di tipo N, è aumentata la domanda di wafer di silicio in grado di contribuire ad aumentare l'efficienza delle celle. Le dimensioni maggiori dei wafer hanno inoltre influenzato la progettazione delle apparecchiature e dei moduli. L'importanza strategica dell'integrazione nella catena di fornitura rimarrà fondamentale, poiché la fabbricazione dei wafer si colloca tra la produzione di polisilicio e quella di celle.
In futuro, il mercato dei wafer di silicio per il fotovoltaico beneficerà dell'espansione della produzione al di fuori delle regioni di produzione tradizionali, soprattutto in quelle aree in cui i governi intendono rafforzare la propria sicurezza energetica. Lo sviluppo di politiche e strategie per incrementare la produzione nazionale di pannelli fotovoltaici avverrà in India, negli Stati Uniti e in alcune economie europee. Ciononostante, si prevede che i produttori asiatici manterranno la propria competitività in termini di capacità produttive grazie a catene di approvvigionamento integrate, alla maturità delle attrezzature e all'esperienza consolidata nella produzione di wafer.
Ambito del rapporto sul mercato dei wafer di silicio solare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 14,74 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 26,6 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,78% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei wafer di silicio per applicazioni solari
La crescita del mercato è legata allo sviluppo della produzione di celle solari e al costante aumento del numero di installazioni fotovoltaiche. Inoltre, la domanda di wafer non è determinata dalla produzione di moduli; altri fattori includono lo spessore del wafer, le dimensioni, la struttura della cella, l'efficienza del processo e il consumo di silicio per watt. I produttori mirano ad aumentare la densità di potenza e i produttori di wafer devono ridurre la quantità di materiale utilizzato nel processo senza compromettere le proprietà meccaniche ed elettriche. La tecnologia guida la domanda, offrendo così opportunità di guadagno per l'innovazione.
La creazione di valore implica la raffinazione del polisilicio, la produzione di lingotti, il taglio dei wafer, la pulizia e l'ispezione, la produzione di celle e l'assemblaggio dei moduli. Pertanto, la competitività in termini di costi richiede l'integrazione tra le diverse fasi della produzione. In Cina, la produzione a monte del fotovoltaico è molto concentrata e, secondo l'Agenzia Internazionale dell'Energia, rappresenta circa il 95% della capacità produttiva mondiale di wafer fotovoltaici.
La competitività del mercato dei wafer di silicio per applicazioni solari è determinata da economie di scala, roadmap tecnologiche, costo per watt, gestione della resa produttiva, gestione del silicio, gestione dei clienti e integrazione della produzione di wafer con i processi di fabbricazione di celle e moduli. LONGi si è concentrata sui suoi wafer monocristallini, mentre JinkoSolar continua a sviluppare le sue tecnologie di estrazione, taglio, automazione e produzione di wafer di grande formato. GCL Technology svolge un ruolo fondamentale nella fornitura a monte di materiali al silicio e nella tecnologia dei wafer.
L'attenzione sugli investimenti si sta spostando sempre più dall'aumento della capacità produttiva alla riduzione dei costi, al miglioramento dei rendimenti, all'automazione, alla differenziazione dei prodotti e alla gestione della catena di approvvigionamento. È inoltre in corso un processo di razionalizzazione successivo all'espansione della capacità produttiva nel settore. Ciò avvantaggia i produttori che vantano bilanci solidi, tecnologie di processo superiori, una base clienti diversificata e accesso a forniture di energia e materie prime a basso costo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei wafer di silicio per applicazioni solari: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei wafer di silicio per il settore solare
Nel 2025, il Nord America rappresentava circa l'8% del mercato globale dei wafer di silicio per il fotovoltaico e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. L'opportunità regionale è legata ai piani per migliorare le capacità produttive nazionali nel settore fotovoltaico e per ridurre la vulnerabilità alle catene di approvvigionamento internazionali altamente concentrate. Gli Stati Uniti si distinguono come il più grande mercato regionale in termini di domanda di capacità fotovoltaica su larga scala, applicazioni commerciali e investimenti nella produzione nazionale di energia pulita.
La produzione locale sta diventando una componente vitale della strategia, a causa dei livelli di concentrazione relativamente elevati dei componenti fotovoltaici a monte rispetto all'installazione di impianti solari a valle. Per questi motivi, i produttori e gli sviluppatori di progetti solari statunitensi sono incentivati a costruire relazioni di approvvigionamento a lungo termine. Il Canada contribuisce con i suoi impianti solari su larga scala e distribuiti, mentre il Messico funge da ponte per la produzione e la catena di approvvigionamento delle reti produttive nordamericane. La quota di mercato nordamericana dei wafer di silicio per il settore solare è inferiore a quella dell'Asia-Pacifico, ma il suo valore strategico è in crescita.
Mercato statunitense dei wafer di silicio per applicazioni solari
Nel 2025, gli Stati Uniti hanno rappresentato circa l'85% del fatturato del mercato nordamericano dei wafer di silicio per il settore solare e si prevede che registreranno un tasso di crescita annuo composto (CAGR) di circa il 7% fino al 2034. Questa posizione di leadership è rafforzata dall'utilizzo di impianti fotovoltaici su larga scala, dagli sforzi produttivi locali e da un quadro normativo che promuove una maggiore localizzazione all'interno della catena del valore dell'energia solare. L'aspetto della domanda è particolarmente importante nel caso di applicazioni della tecnologia del silicio cristallino ad alta efficienza in progetti su scala industriale e commerciale.
Lo sviluppo del mercato solare statunitense è ulteriormente influenzato dalla necessità di rafforzare la sicurezza della catena di approvvigionamento. L'espansione della produzione a valle nel paese genera una domanda di approvvigionamento locale o regionale di wafer, celle e moduli, sebbene la capacità a monte sia meno sviluppata rispetto alla domanda a valle. Ciò spinge le aziende straniere e i produttori nazionali a valutare la produzione integrata, i contratti di fornitura a lungo termine, le joint venture e le tecniche di produzione avanzate. Il profilo della domanda include wafer di alta qualità che consentano una maggiore produzione di moduli, considerando che i costi di terreno, manodopera e componenti ausiliari sono cruciali per la redditività del progetto.
Mercato europeo dei wafer di silicio per il settore solare
Nel 2025, l'Europa rappresentava circa il 10% del mercato globale dei wafer di silicio per il solare e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. La Germania si conferma leader in Europa, grazie alla sua forza industriale, all'ecosistema fotovoltaico esistente, al know-how ingegneristico e alle significative installazioni di impianti solari. A completare la posizione dominante della Germania, figurano Francia, Italia, Spagna e Regno Unito, con punti di forza diversi in termini di impianti solari su larga scala, generazione distribuita, produzione e politiche di transizione energetica.
La Germania rimane particolarmente rilevante per lo sviluppo tecnologico e le apparecchiature industriali, mentre Francia e Italia beneficiano della crescente diffusione del solare e delle iniziative volte a garantire le filiere nazionali di energia pulita. La Spagna è diventata un mercato chiave per il solare su larga scala grazie alle buone risorse solari e al solido sviluppo di progetti, che alimentano la domanda di componenti fotovoltaici ad alte prestazioni. Il Regno Unito, nonostante una capacità produttiva di wafer inferiore, contribuisce ulteriormente alla domanda derivante dall'espansione del solare su larga scala e distribuito.
Per quanto riguarda il mercato dei wafer di silicio per applicazioni solari, le opportunità in Europa sono legate alla diversificazione della catena di approvvigionamento piuttosto che alla sola scala produttiva. I produttori europei hanno costi di produzione più elevati rispetto ai fornitori asiatici consolidati, il che accresce l'importanza dell'automazione, dei prodotti di alta qualità, del riciclo, della produzione a basse emissioni di carbonio e della differenziazione del prodotto. Le politiche volte a rafforzare la produzione di tecnologie pulite potrebbero essere utilizzate per agevolare investimenti selettivi, soprattutto nei casi in cui la sicurezza dell'approvvigionamento e le emissioni del ciclo di vita diventano fattori importanti nei processi di approvvigionamento.
Mercato dei wafer di silicio per pannelli solari nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 77% del mercato globale dei wafer di silicio per applicazioni solari e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034, diventando così il mercato regionale più grande. La Cina è il paese dominante nell'area Asia-Pacifico grazie al suo ecosistema di produzione fotovoltaica ben integrato, che comprende polisilicio, lingotti, wafer, celle e moduli. Giappone e Corea del Sud contribuiscono con le loro capacità produttive tecnologicamente avanzate, mentre India e Australia forniscono la domanda a valle.
Il predominio della Cina nella regione deriva dalle economie di scala, dalla capacità produttiva, dalle attrezzature e dalla domanda a valle. L'India si sta orientando verso la creazione di una propria rete di produzione fotovoltaica per ridurre al minimo la dipendenza dalle importazioni, mentre il Giappone si concentra su tecnologie ad alta efficienza e applicazioni solari. La Corea del Sud continua a essere un attore importante nella produzione di pannelli fotovoltaici avanzati e l'Australia rappresenta un importante motore della domanda di energia solare. La solidità industriale e le politiche di sostegno nella regione garantiranno che l'area Asia-Pacifico rimanga l'ecosistema centrale per la produzione e il consumo.
Mercato dei wafer di silicio per il settore solare in Medio Oriente e Africa
Si prevede che la regione del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) di circa il 6% fino al 2034. L'Arabia Saudita rappresenta il paese leader nella regione, dove le evidenze confermano una posizione di mercato differenziata, supportata da ambiziosi progetti nel settore delle energie rinnovabili, impianti solari su larga scala, diversificazione industriale e sforzi per sviluppare catene del valore nazionali per l'energia pulita. Anche gli Emirati Arabi Uniti contribuiscono con grandi progetti solari e investimenti nelle energie pulite.
Il Sudafrica rimane un importante mercato africano grazie alla diffusione di energie rinnovabili su larga scala e alle esigenze del sistema elettrico. Altre economie mediorientali e africane stanno valutando sempre più la produzione di pannelli solari, lo sviluppo di progetti e l'integrazione di sistemi di accumulo energetico. Per i fornitori di wafer, le opportunità regionali sono più strettamente legate all'espansione della capacità solare a valle e alla potenziale localizzazione, piuttosto che a un ecosistema nazionale maturo per la produzione di wafer. Le prospettive a lungo termine dipendono quindi dalla disponibilità di progetti, dalle politiche industriali, dalla disponibilità di infrastrutture, dai finanziamenti e dall'accesso a energia elettrica a prezzi competitivi.
Analisi di segmentazione
Tipo
Il segmento "Tipologia" del mercato dei wafer di silicio per celle solari comprende wafer monocristallini e wafer policristallini . Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) di circa il 7% dal 2026 al 2034, grazie alla crescente domanda di tecnologie fotovoltaiche ad alta efficienza. I prodotti monocristallini beneficiano della compatibilità con architetture di celle avanzate, mentre i prodotti policristallini mantengono la loro rilevanza in applicazioni selezionate, sensibili ai costi, e in quelle tradizionali.
- Wafer monocristallini: i wafer monocristallini occupano una posizione centrale nella produzione fotovoltaica avanzata perché supportano architetture di celle ad alta efficienza e una maggiore densità di potenza. La loro importanza strategica è rafforzata dai continui miglioramenti nella crescita dei cristalli, nell'assottigliamento dei wafer, nella precisione del taglio e nella compatibilità con le tecnologie di tipo N.
- Wafer policristallini: i wafer policristallini rimangono rilevanti laddove considerazioni di costo, impianti di produzione esistenti o requisiti applicativi specifici influenzano le decisioni di acquisto. Il loro ruolo è più ristretto rispetto ai prodotti monocristallini nelle architetture ad alta efficienza più recenti, ma le consolidate capacità produttive installate continuano a soddisfare una domanda selezionata.
Applicazione
Si prevede che il segmento Applicazioni del mercato dei wafer di silicio per il solare registrerà un CAGR di circa l'8% fino al 2034, includendo moduli fotovoltaici, inverter, celle solari, sistemi di montaggio per impianti solari e batterie solari. La domanda è sempre più legata ai sistemi solari integrati, alle celle ad alta efficienza e all'espansione delle architetture solari con accumulo.
- Moduli fotovoltaici: i moduli fotovoltaici rimangono una destinazione fondamentale a valle della filiera produttiva, poiché i wafer costituiscono il substrato semiconduttore di base per le celle solari in silicio cristallino. La domanda è trainata dalla produzione di moduli, dal miglioramento dell'efficienza, dalle architetture di formato più grande e dalla diffusione del solare su larga scala.
- Inverter: Le applicazioni relative agli inverter collegano la generazione fotovoltaica con le esigenze della rete e del sistema elettrico. Sebbene la domanda di wafer sia indirettamente collegata a questa applicazione, l'aumento dell'efficienza del sistema e della densità di potenza favorisce la continua integrazione tecnologica nell'intero ecosistema delle apparecchiature solari.
- Celle solari: le celle solari rappresentano l'applicazione che consuma più wafer. I progressi nelle tecnologie TOPCon di tipo N, back-contact, HJT e nelle emergenti architetture tandem incoraggiano i produttori di wafer a migliorare la purezza, il controllo dello spessore, la qualità della superficie e la coerenza dimensionale.
- Sistema di montaggio per pannelli solari: i sistemi di montaggio per pannelli solari supportano l'installazione fisica dei moduli fotovoltaici in progetti su larga scala, commerciali e distribuiti. La loro relazione con la domanda di wafer è indiretta, ma i formati dei moduli più grandi e le densità di potenza più elevate influenzano la progettazione a livello di sistema e i requisiti di installazione.
- Batterie solari: le applicazioni delle batterie solari stanno acquisendo un'importanza strategica man mano che i sistemi fotovoltaici integrano sempre più l'accumulo di energia. Una maggiore capacità di generazione solare, la diffusione dei sistemi di accumulo e le architetture integrate di accumulo solare possono rafforzare la domanda di componenti fotovoltaici efficienti nell'intero sistema delle energie rinnovabili.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
moduli fotovoltaici |
Alto |
Energia solare per uso industriale |
Maturo |
|
Inverter |
Mezzo |
Conversione intelligente |
Scalatura |
|
Cella solare |
Alto |
Alta efficienza |
Maturo |
|
Sistema di supporto per pannelli solari |
Mezzo |
Integrazione di sistema |
Maturo |
|
Batteria solare |
Basso |
Accumulo di energia solare |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato dei wafer di silicio per applicazioni solari
Espansione della produzione globale di impianti fotovoltaici
Lo sviluppo dell'energia solare rimane il principale motore della domanda di wafer di silicio, poiché ogni espansione nella produzione di celle e moduli in silicio cristallino crea corrispondenti esigenze di substrati per wafer. L'IEA ha riferito che la sola Cina ha commissionato quasi 370 GW di capacità fotovoltaica nel 2025, a dimostrazione della portata della domanda a valle che supporta l'ecosistema di produzione fotovoltaica a monte. Oltre alla Cina, le strategie di produzione nazionali negli Stati Uniti, in India e in Europa stanno incoraggiando un'ulteriore capacità produttiva e la diversificazione della catena di approvvigionamento. Ciò crea opportunità per i produttori di wafer con costi competitivi, qualità affidabile e relazioni con i clienti a livello locale. L'impatto si estende oltre i volumi di wafer, poiché le celle ad alta efficienza possono aumentare il valore delle specifiche avanzate dei wafer. Poiché i produttori danno priorità alla resa energetica e alla densità di potenza, i fornitori in grado di garantire una qualità costante e un minore consumo di silicio possono rafforzare la propria posizione all'interno della catena del valore.
Transizione verso tecnologie al silicio ad alta efficienza
Il passaggio ad architetture di tipo N, tecnologie di contatto posteriore, formati di wafer più grandi e design di wafer più sottili sta aumentando i requisiti tecnici imposti ai produttori di wafer. La produzione moderna dipende sempre più da una crescita cristallina precisa, una bassa densità di difetti, il taglio automatizzato, il controllo dello spessore e un utilizzo efficiente del materiale. La storia dello sviluppo di JinkoSolar, resa pubblica, mostra una continua ottimizzazione delle tecnologie di estrazione, taglio, automazione e taglio con filo di tungsteno dei cristalli, a dimostrazione di come la produzione di wafer si stia orientando verso l'efficienza a livello di processo piuttosto che verso la semplice espansione della capacità produttiva. Questa transizione può migliorare il valore economico dei wafer quando una maggiore efficienza di conversione riduce i costi a valle del sistema di bilanciamento. Inoltre, innalza i requisiti di ingresso, poiché i produttori devono investire in ingegneria di processo, ottimizzazione delle apparecchiature, controllo qualità e sviluppo tecnologico. Di conseguenza, la capacità tecnologica sta diventando un fattore di differenziazione sempre più importante nel panorama competitivo.
Localizzazione della catena di approvvigionamento e resilienza produttiva
L'elevata concentrazione geografica della produzione di wafer sta spingendo governi e aziende del settore solare a valutare catene di approvvigionamento alternative. L'IEA stima che la Cina rappresenti circa il 95% della capacità produttiva globale di wafer fotovoltaici, rendendo l'offerta di wafer particolarmente concentrata all'interno della catena del valore del solare. Questa struttura offre vantaggi in termini di costi e economie di scala, ma espone anche a rischi legati alle politiche commerciali, alle interruzioni logistiche, ai costi energetici e ai cambiamenti nelle politiche industriali nazionali. Il Nord America, l'Europa e l'India rappresentano quindi importanti aree potenziali per investimenti selettivi a monte della filiera, sebbene il raggiungimento di una competitività economica rimanga una sfida. L'impatto sul mercato si traduce in un graduale spostamento verso l'approvvigionamento multiregionale, la gestione strategica delle scorte, le partnership tecnologiche e la produzione integrata. I fornitori in grado di combinare una produzione economicamente competitiva con consegne affidabili e il rispetto dei requisiti di approvvigionamento regionali potrebbero ottenere un maggiore accesso ai clienti che ricercano resilienza nella catena di approvvigionamento.
Tendenze future del mercato dei wafer di silicio per applicazioni solari.
Maggiore adozione di wafer ultrasottili e ad alta efficienza
Le tendenze del mercato dei wafer di silicio per applicazioni solari si concentrano sempre più sulla riduzione del consumo di silicio, preservando al contempo l'affidabilità meccanica e le prestazioni elettriche. L'assottigliamento dei wafer può ridurre il consumo di materiale per watt, ma substrati più sottili richiedono un controllo più rigoroso sulla qualità dei cristalli, sulla manipolazione, sul taglio, sul trasporto e sulla lavorazione delle celle. I formati di wafer più grandi influenzano anche l'utilizzo delle apparecchiature e la progettazione dei moduli a valle. La prossima fase di sviluppo si concentrerà quindi probabilmente sull'ottimizzazione coordinata piuttosto che sulla riduzione isolata dello spessore dei wafer. I produttori valuteranno sempre più le prestazioni dei wafer in base al loro contributo all'efficienza delle celle, alla potenza del modulo, alla resa e all'economia del ciclo di vita. Le architetture di celle con contatto posteriore e altre architetture avanzate possono ulteriormente aumentare l'importanza della qualità della superficie e del controllo dei difetti. Ciò crea un percorso tecnologico in cui i produttori di wafer competono attraverso l'ingegneria di processo integrata, l'ispezione automatizzata, il taglio a bassa perdita e un migliore utilizzo del materiale.
Integrazione della produzione di energia solare con sistemi di accumulo e digitali
Il mercato dei wafer di silicio per il solare è destinato a diventare sempre più interconnesso con ecosistemi solari-consorzio più ampi. Con l'integrazione di batterie, inverter intelligenti, piattaforme di gestione energetica e capacità di supporto alla rete nei progetti solari, i produttori di moduli stanno ponendo maggiore enfasi sulla resa energetica a lungo termine e sulle prestazioni a livello di sistema. Ciò incoraggia i fornitori a monte a supportare architetture di celle e moduli ottimizzate per una maggiore produzione per unità di superficie. La recente strategia di LONGi illustra questa direzione, integrando tecnologie fotovoltaiche e di accumulo energetico, pur continuando a sviluppare tecnologie avanzate per il silicio cristallino. Nel tempo, le decisioni di acquisto potrebbero considerare sempre più l'influenza delle caratteristiche dei wafer sull'efficienza dei moduli, sul degrado, sulle prestazioni termiche e sulla compatibilità con i sistemi energetici integrati. Questa tendenza crea opportunità per i fornitori in grado di collegare l'innovazione dei wafer ai requisiti prestazionali a valle, anziché competere esclusivamente sul prezzo nominale dei wafer.
Opportunità di mercato per i wafer di silicio per applicazioni solari
Produzione a monte localizzata in centri produttivi emergenti
Le previsioni del mercato dei wafer di silicio per il solare indicano un'opportunità per i produttori di creare capacità produttive selettive a monte in regioni che cercano una maggiore indipendenza dalla catena di approvvigionamento fotovoltaica. L'India è particolarmente rilevante perché le iniziative politiche supportano la produzione solare nazionale, mentre il paese rimane fortemente dipendente dalle forniture internazionali a monte. Anche gli Stati Uniti e l'Europa offrono opportunità per la produzione specializzata di wafer, dove i clienti attribuiscono grande importanza all'approvvigionamento locale, alla tracciabilità e alla sicurezza della fornitura. Tuttavia, il successo dei progetti richiede più della capacità annunciata. Prezzi dell'elettricità competitivi, accesso al polisilicio, disponibilità di attrezzature, manodopera qualificata, assorbimento da parte dei clienti e tassi di utilizzo sono fondamentali per raggiungere una redditività sostenibile. Gli investitori possono quindi concentrarsi su impianti integrati o in partnership strategiche piuttosto che su aggiunte di capacità isolate. Piattaforme produttive progettate attorno all'automazione, wafer ad alta efficienza e contratti a lungo termine con i clienti possono migliorare la resilienza alle pressioni cicliche sui prezzi.
Tecnologie avanzate per wafer per applicazioni fotovoltaiche di alta gamma
Un'altra opportunità risiede nei wafer differenziati progettati per architetture di celle avanzate e applicazioni fotovoltaiche di fascia alta. Le tecnologie back-contact, HJT, TOPCon e le future tecnologie tandem pongono maggiore enfasi sulla qualità del substrato, sulla consistenza dello spessore, sul controllo dei difetti e sulla compatibilità con processi di produzione di celle specializzati. I fornitori possono ottenere un valore aggiunto sviluppando specifiche proprietarie per i wafer, migliorando le rese di taglio, riducendo le perdite di materiale e collaborando direttamente con i produttori di celle durante la qualificazione tecnologica. Questo approccio può ridurre l'esposizione alla concorrenza di prezzo tipica delle materie prime, poiché la differenziazione del prodotto diventa legata all'efficienza a valle e alla resa produttiva. Le partnership strategiche con i principali produttori di celle e moduli possono inoltre abbreviare i cicli di qualificazione e migliorare la visibilità sui futuri requisiti di prodotto. Nel medio termine, i wafer specializzati potrebbero quindi diventare una strada importante per i produttori che cercano di proteggere i margini mentre il settore nel suo complesso affronta la sovraccapacità e le periodiche pressioni sui prezzi.
Sviluppi recenti
- Agosto 2026: LONGi Green Energy Technology Co., Ltd. ha annunciato che le vendite di moduli BC nel primo semestre del 2026 hanno raggiunto i 19,55 GW, con un incremento del 125% rispetto all'anno precedente, mentre le spedizioni di wafer hanno toccato i 48,91 GW. L'azienda ha inoltre sottolineato la continua espansione all'estero e le tecnologie avanzate per i wafer, come parte della sua strategia per far fronte agli squilibri tra domanda e offerta a livello di settore.
- Maggio 2026: GCL Technology Holdings Limited ha annunciato una trasformazione strategica completa verso una piattaforma globale multiprodotto per materiali per le nuove energie. L'azienda ha affermato che la strategia combinerà materiali a base di silicio, litio e carbonio, ampliando al contempo la capacità produttiva globale e la copertura del mercato. Questa mossa riflette il continuo adattamento del settore fotovoltaico e la necessità di strategie diversificate in termini di tecnologia e catena di approvvigionamento.
- Aprile 2026: JinkoSolar Holding Co., Ltd. ha pubblicato i risultati finanziari del 2025, evidenziando il continuo sviluppo della tecnologia dei wafer monocristallini, inclusi i miglioramenti nell'estrazione dei cristalli, nel taglio dei wafer, nell'automazione e nel taglio del filo di tungsteno. L'azienda ha riportato spedizioni di moduli per un totale di 86 GW e continui investimenti nelle tecnologie di produzione di tipo N.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -