
Marché des écrans transparents : taille, part de marché et prévisions 2034
Taille et prévisions du marché des écrans transparents (2021-2034), part de marché mondiale et régionale, tendances et analyse des opportunités de croissance : par technologie (LCD, OLED et encre électronique) ; par application (électronique grand public, automobile, commerce de détail, aérospatiale et défense, médias et divertissement, et autres) ; et par zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPEL00002046
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 30, 2026


Taille du marché en 2025
1,48 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
25,76 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
37,39 %
taux de croissance
Marché adressable
89,42 milliards de dollars américains
(2026-2034)
Le marché des écrans transparents était évalué à 1,48 milliard de dollars américains en 2025 et devrait atteindre 25,76 milliards de dollars américains d'ici 2034, soit une croissance annuelle composée de 37,39 % entre 2026 et 2034. Ce marché englobe les technologies LCD transparentes, OLED et e-paper, utilisées pour afficher des informations numériques tout en préservant la visibilité des objets ou de l'environnement situés derrière l'écran. Le marché connaît une commercialisation rapide : les panneaux transparents passent de la phase de prototypage et de démonstration à des applications concrètes dans le commerce de détail, l'automobile et d'autres secteurs commerciaux.
L'Amérique du Nord devrait devenir un marché de commercialisation majeur grâce à la digitalisation poussée du commerce de détail, au développement des écrans automobiles, aux installations multimédias immersives et aux usages grand public hautement technologiques. Le marché des écrans transparents en Amérique du Nord devrait croître à un TCAC d'environ 35 % jusqu'en 2034, porté par l'évolution de la demande, passant des démonstrations aux systèmes d'affichage réels.
Analyse et perspectives du marché des écrans transparents
Perspectives régionales
- Amérique du Nord : ~25 % du marché mondial en 2025 | TCAC d'environ 35 % jusqu'en 2034. Position sur le marché : L'Amérique du Nord reste un marché de commercialisation majeur, soutenu par une infrastructure de vente au détail avancée, le développement de la technologie automobile, les investissements dans l'affichage numérique et le déploiement précoce d'écrans transparents dans des environnements commerciaux et de divertissement haut de gamme.
- États-Unis : ~80 % des revenus du marché nord-américain en 2025 | TCAC d’environ 35 % jusqu’en 2034. Position sur le marché : Les États-Unis représentent le principal centre de demande en Amérique du Nord, soutenu par des détaillants à forte intensité technologique, l’innovation automobile, les médias expérientiels, le développement de l’électronique grand public et des relations établies entre les fournisseurs d’écrans et les intégrateurs de systèmes.
- Europe : environ 20 % du marché mondial en 2025 | TCAC d’environ 34 % jusqu’en 2034. Positionnement sur le marché : l’Europe combine des écosystèmes automobiles et de distribution haut de gamme matures avec un intérêt croissant pour les interfaces de cockpit avancées. L’Allemagne est le pays leader en Europe, suivie par le Royaume-Uni et la France, où l’activité technologique et commerciale est importante.
- Asie-Pacifique : ~41 % du marché mondial en 2025 | TCAC d’environ 43 % jusqu’en 2034. Position sur le marché : L’Asie-Pacifique est le marché régional le plus important et celui qui connaît la croissance la plus rapide, grâce à sa capacité de production d’écrans, son expertise en matière d’OLED, sa production d’électronique grand public, son innovation automobile et sa forte commercialisation technologique en Chine, en Corée du Sud et au Japon.
Perspectives du segment
- Commerce de détail : ~30 % de part de marché en 2025 | ~38 % de TCAC jusqu'en 2034. Position sur le marché : Le commerce de détail est le principal moteur de la demande d'applications, car les écrans transparents peuvent combiner la visibilité des marchandises avec un contenu numérique dynamique, permettant la communication en magasin, les démonstrations de produits, les présentations interactives et le merchandising expérientiel haut de gamme sans masquer complètement les produits physiques.
- Automobile : ~28 % de part de marché en 2025 | ~45 % de TCAC jusqu'en 2034. Position sur le marché : L'automobile représente le segment d'application à forte croissance, car les interfaces transparentes prennent de plus en plus en charge les informations de réalité augmentée, les écrans de pare-brise, les toits ouvrants transparents, les concepts de vision arrière numérique et les expériences de cockpit intégrées pour les véhicules haut de gamme et de nouvelle génération.
Couverture concurrentielle
Panasonic Holdings Corporation, Apple Inc., Samsung Display Co., Ltd., Sony Group Corporation, EVOLUCE GmbH, BOE Technology Group Co., Ltd., Universal Display Corporation, Pro Display Ltd., Planar Systems, Inc., NEXNOVO Technology Co., Ltd.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les marchés sont passés des panneaux transparents expérimentaux aux systèmes d'affichage intégrés. L'importance stratégique croissante de la technologie OLED s'explique par sa capacité d'auto-illumination, qui élimine le besoin de rétroéclairage et permet des conceptions plus compactes. La technologie LCD conserve quant à elle son importance, notamment grâce à l'expérience de fabrication, aux avantages économiques et au déploiement d'écrans grand format. Le papier électronique trouve sa place grâce à sa faible consommation d'énergie et à l'affichage continu des informations. Les progrès réalisés en matière de transparence, de luminosité, de rendu des couleurs, de tactile, de flexibilité et d'intégration élargissent le champ des applications potentielles.
Pour l'avenir, les principaux moteurs de croissance seront la commercialisation automobile, les environnements de vente au détail intelligents, l'électronique grand public haut de gamme et les médias immersifs. La région Asie-Pacifique demeure cruciale pour la fabrication et l'innovation technologique, tandis que l'Amérique du Nord et l'Europe représentent d'importantes régions d'application. Les investissements dans la fabrication d'écrans OLED, les substrats transparents, les solutions pour cockpits automobiles et les technologies d'affichage numérique soutiendront les fournisseurs. L'élaboration d'une réglementation sur les écrans automobiles et les investissements généraux dans les infrastructures contribueront à dynamiser la commercialisation des applications d'affichage transparent.
Portée du rapport sur le marché des écrans transparents
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,48 milliard de dollars américains |
| Taille du marché d'ici 2034 | 25,76 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 37,39% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des écrans transparents
La croissance du marché des écrans transparents est alimentée par le lien entre les progrès des technologies d'affichage et la capacité des secteurs d'application à repenser les espaces physiques grâce à de nouvelles interfaces. La demande est la plus forte là où la transparence représente un avantage en soi, et non un simple élément esthétique.
Les détaillants, les constructeurs automobiles, les fabricants d'électronique grand public, les entreprises de médias et certains clients des secteurs de l'aérospatiale et de la défense constituent le principal écosystème de la demande. La chaîne de valeur comprend les fabricants de matériaux d'affichage, les fabricants de panneaux, les fabricants de composants électroniques, les fabricants de modules, les fournisseurs de logiciels et de contenus, les installateurs de systèmes et les utilisateurs finaux. Les panneaux OLED jouent un rôle essentiel dans les applications haut de gamme, tandis que les technologies LCD et E-Paper restent utilisées dans certains cas où le rapport coût-efficacité, la consommation d'énergie ou l'environnement d'exploitation l'exigent.
D'après le rapport sur le marché des écrans transparents, l'offre actuelle est concentrée sur les centres de production asiatiques. Samsung Display, BOE Technology Group, Panasonic, Sony et Universal Display sont présents sur ce marché à différents niveaux, en fonction des panneaux, des matériaux, des technologies ou des systèmes. Les fabricants spécialisés NEXNOVO, Pro Display et Planar sont quant à eux actifs dans le domaine des écrans transparents et grand format.
Le positionnement concurrentiel dépend davantage de la transparence, de la luminosité, des performances optiques, de la taille de l'écran, de la robustesse, des fonctionnalités tactiles, de l'efficacité énergétique et de la flexibilité d'intégration. Les avantages dont bénéficient Samsung Display et BOE proviennent de leurs économies d'échelle dans la fabrication d'écrans, tandis que les atouts de Panasonic et Sony résident dans leur expertise reconnue en matière d'appareils électroniques et mobiles. Les fournisseurs spécialisés peuvent se démarquer par leur expertise en installation, personnalisation, intégration et applications d'ingénierie spécifiques à chaque solution.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
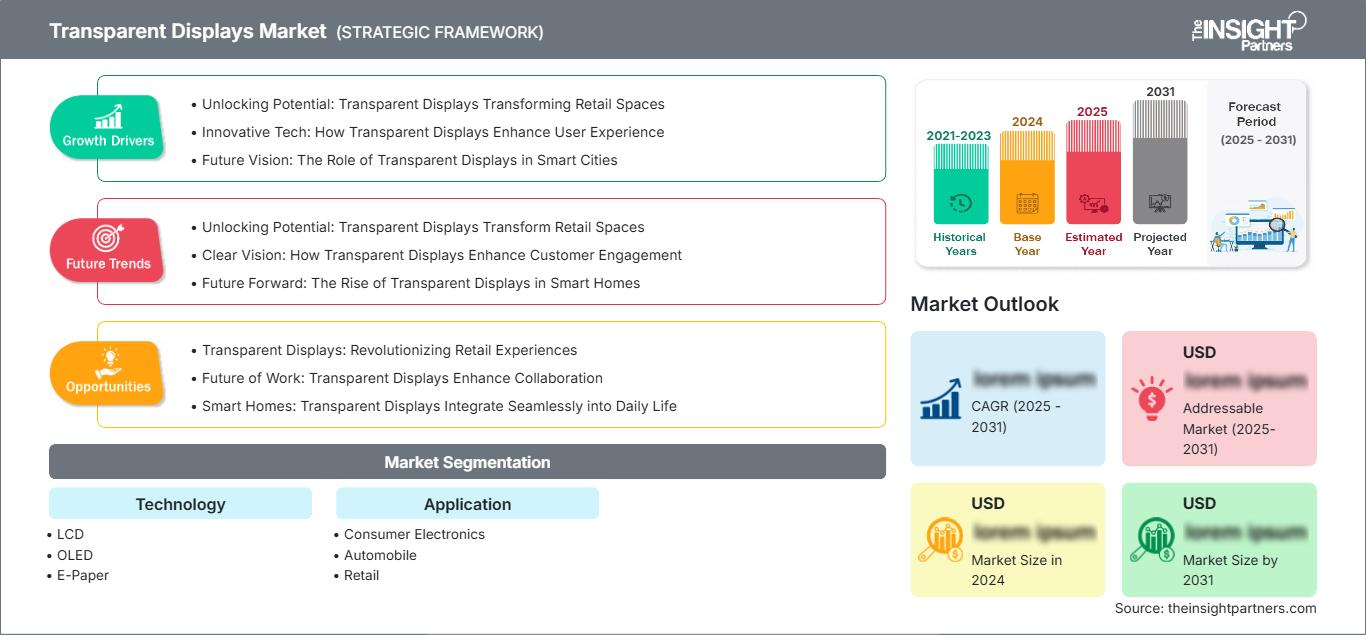
Marché des écrans transparents : Perspectives stratégiques
Perspectives régionales
Marché des écrans transparents en Amérique du Nord
En 2025, l'Amérique du Nord représentera environ 25 % du marché mondial des écrans transparents et devrait afficher un taux de croissance annuel composé (TCAC) d'environ 35 % d'ici 2034. Cette croissance s'explique par l'adoption massive des technologies dans les secteurs du luxe, du divertissement, des transports et de l'automobile. Aux États-Unis, les détaillants tirent parti des technologies numériques pour créer un lien entre les produits physiques et les contenus numériques interactifs, tandis que les constructeurs automobiles testent de nouvelles solutions d'interface pour pare-brise et habitacle. La présence d'entreprises technologiques, d'intégrateurs spécialisés et de systèmes publicitaires contribue à accélérer la commercialisation des installations haut de gamme.
Cette région bénéficiera du Canada, qui propose des solutions spécialisées dans les secteurs commercial, architectural et des transports, même si les États-Unis constituent le principal centre de demande. Les consommateurs nord-américains privilégient la qualité d'image, la fiabilité, la compatibilité logicielle et un engagement utilisateur mesurable. Cela représente une opportunité pour les fournisseurs capables de proposer une solution d'affichage complète et non de simples panneaux.
Marché américain des écrans transparents
En 2025, les États-Unis représentaient environ 80 % du chiffre d'affaires nord-américain, et une croissance annuelle composée d'environ 35 % est attendue jusqu'en 2034. Cette demande est alimentée par la présence de formats de vente au détail innovants, de médias d'affichage numérique extérieur (DOOH), d'habitacles automobiles, de centres de divertissement et d'environnements grand public haut de gamme. Les grandes enseignes et les marques peuvent utiliser des panneaux transparents dans leurs magasins et présentoirs, là où la visibilité physique est essentielle à leur activité.
Les États-Unis disposent d'un large éventail de fournisseurs de technologies et d'intégrateurs de systèmes capables d'intégrer les écrans aux capteurs, logiciels, systèmes de gestion de contenu et interfaces interactives. Les technologies évoluent, passant de l'affichage statique à l'information contextuelle, aux interfaces tactiles, à la réalité augmentée et aux écrans automobiles. Parmi les entreprises leaders figurent Apple Inc., Sony Corp., Universal Display Corporation et les principaux fournisseurs de technologies d'affichage, tandis que les fabricants de panneaux asiatiques fournissent les composants et les modules.
Marché européen des écrans transparents
En 2025, l'Europe représentait environ 20 % du marché mondial et devrait connaître une croissance annuelle composée d'environ 34 % jusqu'en 2034. En Europe, l'Allemagne est en tête grâce à son industrie automobile, ses capacités en technologies industrielles, son positionnement haut de gamme dans le commerce de détail et son intérêt pour les interfaces de véhicules de nouvelle génération. Le Royaume-Uni contribue à ce marché par le biais du commerce de détail, des médias, de la publicité et du déploiement de technologies créatives, tandis que la France propose des applications dans le commerce de détail de luxe, les transports et les lieux culturels.
L'Allemagne et la France sont les marchés les plus pertinents pour la commercialisation de ces technologies dans l'industrie automobile, grâce au potentiel de transparence qu'elles offrent pour les affichages tête haute et les systèmes de cockpit. L'Italie contribue également au marché par le biais du commerce de détail de luxe, des installations de design, des applications automobiles et des installations d'exposition, tandis que l'Espagne propose des applications dans le tourisme, le commerce de détail, les transports et les médias numériques. De manière générale, l'adoption de ces technologies dépendra de la capacité à trouver un équilibre entre transparence, luminosité, sécurité, consommation d'énergie et besoins d'intégration. Les innovations automobiles haut de gamme et le commerce de détail de luxe sont les principaux moteurs des déploiements haut de gamme en Europe.
Marché des écrans transparents en Asie-Pacifique
La région Asie-Pacifique représentait environ 41 % du marché total en 2025 et devrait enregistrer la plus forte croissance, avec un TCAC d'environ 43 % jusqu'en 2034. Dans cette région, la Chine est le premier marché national grâce à son importante capacité de production d'écrans, ses avancées technologiques, son industrie automobile et la digitalisation croissante du commerce de détail. La Corée du Sud apporte les technologies OLED, tandis que le Japon se distingue par son expertise dans les domaines de l'électronique, de l'automobile et des écrans commerciaux.
L'Inde et l'Australie contribuent au développement des marchés d'applications. L'Inde bénéficie d'un avantage grâce à son expansion dans les secteurs du commerce de détail haut de gamme, des technologies automobiles, des infrastructures intelligentes et de l'électronique grand public, tandis que l'Australie propose des applications pour le commerce de détail, les loisirs, le tourisme et les marchés commerciaux.
Marché des écrans transparents au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un environnement d'application émergent, la région devant enregistrer un TCAC d'environ 31 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis offrent les meilleures opportunités commerciales au Moyen-Orient, car les investissements dans le commerce de détail haut de gamme, le tourisme, l'hôtellerie, les aéroports, les lieux de divertissement et les infrastructures de villes intelligentes créent des environnements où les écrans transparents peuvent assurer une communication visuelle différenciée.
Pour l'Afrique du Sud, il s'agit d'un marché important en Afrique pour des applications telles que le commerce de détail, les loisirs, les transports et les établissements commerciaux. Dans d'autres régions, l'adoption dépend du développement des infrastructures, de la disponibilité d'intégrateurs qualifiés, du coût des panneaux importés et du développement de centres commerciaux dynamiques. L'efficacité énergétique et la lisibilité en extérieur sont des facteurs importants, car l'environnement d'installation peut être caractérisé par des températures élevées et un fort ensoleillement.

Analyse de segmentation
Technologie
La technologie définit l'architecture d'affichage sous-jacente et détermine la transparence, la luminosité, la qualité d'image, la consommation d'énergie, le format et le coût de déploiement. La technologie OLED acquiert une importance stratégique dans les applications haut de gamme grâce à sa finesse et à son contraste élevé, tandis que la technologie LCD bénéficie d'une production mature et de capacités d'intégration éprouvées. Le papier électronique reste pertinent pour les applications spécialisées à faible consommation.
- L'écran LCD conserve une place importante là où la fabrication éprouvée, la maîtrise des coûts, la disponibilité en grandes surfaces et l'intégration système familière sont des atouts majeurs. La signalétique commerciale, les agencements de magasins, les panneaux d'information et les installations spécialisées peuvent privilégier l'écran LCD lorsque les performances haut de gamme de l'OLED ne sont pas indispensables.
- La technologie OLED s'impose de plus en plus dans le commerce de détail haut de gamme, l'électronique grand public, les interfaces automobiles et les installations immersives. Son architecture auto-émissive permet des conceptions fines, un contraste élevé et une intégration flexible, ce qui en fait un élément stratégique important à mesure que les écrans transparents se développent vers des applications à plus forte valeur ajoutée.
- Le papier électronique est idéal pour les applications privilégiant une faible consommation d'énergie et une visibilité permanente des informations. Adapté aux informations statiques ou fréquemment mises à jour, il convient aux applications spécialisées du commerce de détail, de la logistique, du transport et de l'étiquetage électronique où un éclairage continu n'est pas nécessaire.
Application
L'application détermine le cas d'usage commercial et la proposition de valeur des écrans transparents. Le commerce de détail représente actuellement la plus grande part des revenus, car la transparence permet de préserver la visibilité des produits tout en intégrant la communication numérique. Le secteur automobile est en pleine expansion, les constructeurs explorant les affichages tête haute transparents, les vitres intelligentes, les interfaces de cockpit et les expériences immersives pour les passagers. L'électronique grand public, l'aérospatiale et la défense, ainsi que les médias et le divertissement élargissent encore le champ des possibles.
- L'électronique grand public utilise des écrans transparents pour différencier les produits haut de gamme et créer de nouveaux modèles d'interaction. Téléviseurs, appareils électroménagers, objets connectés et concepts de maison intelligente peuvent intégrer des interfaces transparentes où le design industriel et l'intégration spatiale influencent les décisions d'achat.
- L'industrie automobile évolue vers des architectures d'affichage transparentes et intégrées pour les informations projetées sur le pare-brise, les interfaces du poste de conduite, les toits ouvrants et les systèmes de divertissement des passagers. L'adoption de ces technologies dépend des performances optiques, des exigences de sécurité, de l'intégration avec l'électronique du véhicule et de la capacité à fournir des informations utiles sans obstruer la visibilité.
- Le commerce de détail tire profit des présentoirs qui superposent du contenu numérique aux produits physiques, permettant ainsi la publicité en vitrine, le merchandising interactif, les démonstrations de produits et des expériences de marque haut de gamme. Cette technologie permet une meilleure utilisation des surfaces vitrées tout en préservant la visibilité des produits.
- Le secteur aérospatial et de la défense offre des opportunités spécifiques où des interfaces d'information transparentes peuvent faciliter la visualisation dans le cockpit, la connaissance de la situation, les informations de maintenance et les affichages liés à la mission. Les cycles d'acquisition et les exigences de fiabilité strictes en font un domaine d'application techniquement exigeant, mais potentiellement très rentable.
- Le secteur des médias et du divertissement utilise la transparence pour créer des installations immersives, des effets scéniques, des expositions, des musées et des publicités expérientielles. Cette technologie est particulièrement utile lorsque des images numériques doivent coexister avec des décors, des artistes, des produits ou des éléments architecturaux physiques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Électronique grand public |
Moyen |
Interfaces Premium |
Mise à l'échelle |
|
Automobile |
Haut |
Cockpits transparents |
Mise à l'échelle |
|
Vente au détail |
Haut |
Vitrines intelligentes |
Mature |
|
Aérospatiale et défense |
Faible |
Visualisation du poste de pilotage |
Émergent |
|
Médias et divertissement |
Moyen |
Médias immersifs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des écrans transparents
L'intégration automobile étend la surface d'affichage adressable
Les constructeurs automobiles étendent le rôle des écrans, passant des combinés d'instruments et écrans centraux classiques aux pare-brise, vitres latérales, toits ouvrants, sièges arrière et aux concepts de cockpit intégré. Les technologies d'affichage transparent permettent d'intégrer des informations contextuelles au champ de vision du conducteur ou du passager, tout en préservant la visibilité de l'environnement. Cette capacité s'inscrit dans le cadre du développement plus large des systèmes avancés d'aide à la conduite, des véhicules pilotés par logiciel, des véhicules électriques et des intérieurs numériques haut de gamme. L'impact commercial dépasse la simple vente d'écrans, car les programmes automobiles nécessitent des composants optiques, des contrôleurs, des logiciels, des capteurs, un étalonnage et une intégration système. À mesure que les cycles de qualification automobile arrivent à maturité, les fournisseurs d'écrans capables de satisfaire aux exigences de fiabilité, de luminosité, de température, d'optique et de sécurité peuvent accéder à des opportunités de développement à plus long terme, au-delà des installations commerciales ponctuelles.
La numérisation du commerce de détail transforme les surfaces vitrées en médias interactifs
Les espaces de vente au détail offrent un cas d'utilisation idéal, car les écrans transparents transforment vitrines, comptoirs et cloisons en surfaces de communication sans masquer les produits. Cette approche permet d'associer publicité numérique et merchandising traditionnel, sans pour autant remplacer les présentoirs physiques. Les enseignes haut de gamme, les magasins d'électronique, les concessions automobiles, les musées et les marques de luxe peuvent utiliser des panneaux transparents pour diffuser des informations produits, afficher les prix, raconter l'histoire des produits, proposer des contenus promotionnels et offrir des expériences interactives. L'impact commercial est également pertinent pour les fournisseurs de solutions de gestion de contenu et les intégrateurs de systèmes, car les détaillants ont besoin de fonctionnalités de planification, de surveillance à distance, d'interaction tactile et de maintenance, en plus du matériel. Face à la volonté des commerçants d'optimiser l'expérience client grâce à leurs espaces de vente et vitrines existants, les écrans transparents répondent aux exigences du merchandising visuel et de l'engagement numérique.
Les progrès en matière de fabrication d'écrans améliorent la viabilité commerciale
Les progrès en matière de fabrication permettent de lever progressivement plusieurs contraintes qui ont historiquement limité le déploiement des écrans transparents, notamment la luminosité, la transparence, la reproduction des couleurs, la durabilité des dalles, le rendement et la rentabilité de la production. La fabrication d'écrans OLED ouvre la voie à des dalles auto-émissives fines, tandis que les améliorations apportées aux substrats transparents et aux structures conductrices permettent des formats plus avancés. La technologie LCD conserve toute son importance car les écosystèmes de fabrication établis peuvent prendre en charge des applications sensibles aux coûts. L'impact de ces avancées est cumulatif : des performances accrues élargissent le champ d'application des écrans, tandis qu'une plus grande maturité de la production peut simplifier l'intégration et accroître la disponibilité des fournisseurs. Il en résulte un marché potentiel plus vaste, englobant les produits grand public haut de gamme, les systèmes de vente au détail, les intérieurs de véhicules et les installations commerciales spécialisées.
Tendances futures du marché des écrans transparents
Les interfaces transparentes s'intègrent aux systèmes contextuels
Les futurs systèmes d'affichage transparents seront probablement de plus en plus connectés à des capteurs, des caméras, l'intelligence artificielle, les données des véhicules, l'analyse des données de vente au détail et les informations environnementales. Au lieu de présenter en continu un contenu générique, les écrans pourront afficher des informations de manière sélective en fonction de la position de l'utilisateur, de son regard, de son interaction avec le produit, des conditions de conduite ou de l'activité environnante. Dans le secteur automobile, cela peut permettre d'afficher des informations contextuelles sur le pare-brise et d'améliorer l'expérience des passagers. Dans le commerce de détail, ce même principe peut associer la reconnaissance des produits à des informations personnalisées. Cette transition modifie les fondements concurrentiels du secteur, car la qualité des panneaux à elle seule ne suffit plus. Les fournisseurs devront de plus en plus prendre en charge les interfaces logicielles, la détection, l'orchestration du contenu et l'intégration au niveau système. La tendance du marché des écrans transparents peut accroître la valeur ajoutée pour les fournisseurs de technologies et les intégrateurs, même si les prix des panneaux sous-jacents deviennent plus compétitifs.
Les écrans transparents évoluent vers une intégration architecturale flexible.
Les substrats flexibles, les films conducteurs transparents, les méthodes de collage améliorées et les architectures de panneaux modulaires devraient étendre le déploiement des écrans transparents au-delà des écrans plats classiques. Les produits futurs pourront s'intégrer de plus en plus aux surfaces courbes des véhicules, aux cloisons vitrées, aux vitrines, aux structures architecturales et aux formes irrégulières. Cette intégration permettra aux écrans de devenir partie intégrante de l'environnement physique plutôt que de simples équipements électroniques. Les évolutions futures favorisent également de nouvelles combinaisons de transparence et d'opacité dynamique, permettant aux surfaces d'alterner entre communication visuelle et vision dégagée. L'adoption commerciale dépendra de la durabilité, du rendement de fabrication, des méthodes d'installation et des exigences de maintenance. À mesure que ces aspects s'amélioreront, les écrans transparents pourront trouver une place de plus en plus importante dans l'aménagement intérieur des bâtiments, les environnements mobiles, l'architecture des commerces haut de gamme et les installations immersives.
Opportunités du marché des écrans transparents
Plateformes d'affichage automobile et systèmes de mobilité intégrés
Le marché des écrans transparents offre aux équipementiers automobiles l'opportunité de développer des plateformes complètes plutôt que de vendre des panneaux individuels. Ces systèmes peuvent combiner la technologie OLED transparente, ou d'autres technologies d'affichage, avec des composants optiques, l'électronique embarquée, des capteurs, des logiciels et la gestion de contenu. Le plus fort potentiel commercial réside dans les véhicules haut de gamme, les véhicules électriques, les systèmes de cockpit avancés, l'information des passagers et les architectures d'affichage tête haute de nouvelle génération. Les équipementiers peuvent également nouer des partenariats avec les constructeurs automobiles et les équipementiers de rang 1 afin de participer plus tôt au développement des plateformes de véhicules. Les longs cycles de qualification rendent la collaboration technique précoce stratégiquement importante, car la géométrie de l'écran, l'architecture électrique, la gestion thermique et les interfaces logicielles doivent être considérées conjointement. Les entreprises capables de répondre à ces exigences peuvent s'intégrer plus profondément aux programmes automobiles tout en réduisant leur dépendance aux projets d'affichage commerciaux autonomes.
Solutions d'affichage expérientielles pour le commerce de détail et l'architecture
Les commerces, aéroports, établissements hôteliers, musées et lieux de divertissement peuvent utiliser des écrans transparents pour créer des expériences numériques sans compromettre la visibilité ni l'ouverture des espaces physiques. Des solutions complètes, incluant panneaux transparents, systèmes de fixation, systèmes tactiles, gestion de contenu, surveillance à distance, installation et maintenance, offrent de réelles opportunités. Ces opportunités sont particulièrement pertinentes pour les environnements à forte valeur ajoutée où les marques privilégient la différenciation visuelle et l'engagement client. Les intégrateurs de systèmes peuvent concevoir des solutions de déploiement reproductibles pour les vitrines, les présentoirs de produits, les comptoirs d'information et les espaces d'exposition, permettant ainsi aux écrans transparents de passer de projets sur mesure à des configurations standardisées. Ce modèle peut également générer des revenus récurrents grâce aux logiciels, aux services de contenu, à la maintenance et aux programmes de remplacement, diversifiant ainsi les sources de revenus au-delà des simples ventes de matériel.
Développements récents
- Décembre 2025 : LG Electronics Inc. — Au CES 2026, LG a présenté un concept d’affichage mobile utilisant un pare-brise transparent équipé d’un écran OLED. Ce système a été conçu pour afficher des informations contextuelles, telles que la synchronisation des feux de circulation, tout en préservant la visibilité du conducteur. Il illustre ainsi le développement continu par l’entreprise de la technologie OLED transparente dans les applications automobiles et de mobilité basées sur l’intelligence artificielle.
- Mai 2025 : BOE Technology Group Co., Ltd. — BOE a présenté un cockpit intelligent OLED lors de la SID Display Week 2025. Ce concept intègre un toit ouvrant transparent ultra-large de 55 pouces offrant une transmission lumineuse de 46 %. Il combine cet écran transparent avec d’autres interfaces OLED du cockpit, illustrant ainsi le développement par l’entreprise d’applications d’affichage transparent pour les véhicules de nouvelle génération.
- Août 2025 : Panasonic Industry Co., Ltd. — Lors du symposium SID, des chercheurs de Panasonic ont présenté un substrat transparent de type film, utilisant un film conducteur transparent avec un câblage en maille métallique fine et un montage optimisé des LED. Ces travaux ont ouvert la voie à des écrans LED transparents, flexibles et à haute visibilité, et ont soutenu le développement continu d’architectures d’affichage transparentes.
Foire aux questions

Naveen est un professionnel expérimenté dans le domaine des études de marché et du conseil en management, fort de plus de 12 ans d’expérience dans la réalisation d’études stratégiques, l’analyse de l’intelligence économique et commerciale (Market Intelligence) et la fourniture de solutions de conseil aux entreprises dans divers secteurs industriels. Ses principaux domaines d’expertise comprennent l’électronique, les technologies, l’automatisation industrielle, la banque, les services financiers et les assurances (BFSI), l’industrie automobile ainsi que l’aérospatiale. Il est spécialisé dans l’évaluation des marchés, l’analyse concurrentielle (Competitive Intelligence), l’analyse comparative sectorielle (Benchmarking), l’élaboration de stratégies de croissance, l’analyse des possibilités d’entrée sur de nouveaux marchés et l’évaluation des opportunités commerciales. Grâce à sa connaissance approfondie des différents secteurs et à son expertise en conseil stratégique, il accompagne les organisations dans l’identification des opportunités de marché et la prise de décisions commerciales éclairées.
En tant que vice-président associé (Associate Vice President), Naveen dirige des projets complexes d’études de marché et de conseil stratégique, gère les relations avec les principales parties prenantes et supervise l’ensemble du cycle de vie des projets, depuis la planification initiale jusqu’à la livraison des résultats. Au cours de sa carrière, il a mené à bien de nombreux projets de recherche et de conseil pour des clients issus de différents secteurs d’activité et régions géographiques. Ses interventions ont permis aux entreprises d’identifier de nouvelles opportunités de croissance, de mieux comprendre les dynamiques concurrentielles, d’évaluer le potentiel des investissements et de prendre des décisions stratégiques fondées sur des analyses approfondies. Son approche analytique, structurée et axée sur les résultats contribue à l’élaboration de stratégies commerciales efficaces et au renforcement de la compétitivité des organisations qu’il accompagne.
Naveen est titulaire d’un diplôme de licence en ingénierie électronique et des communications obtenu à la Visvesvaraya Technological University (VTU), située dans l’État du Karnataka, en Inde, ainsi que d’un Master of Business Administration (MBA) spécialisé en marketing et en gestion des opérations, délivré par la Manipal University. L’association de ses solides connaissances techniques, de son expertise multisectorielle et de sa vaste expérience en conseil stratégique lui permet de transformer des données de marché complexes en informations stratégiques pertinentes et en recommandations concrètes et exploitables. Grâce à ces compétences, il accompagne les entreprises dans l’identification de nouvelles perspectives de croissance, l’amélioration de leur positionnement concurrentiel et l’élaboration de plans stratégiques à long terme, contribuant ainsi à la réalisation de leurs objectifs commerciaux et au développement durable de leurs activités.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -