
透明ディスプレイ市場:シェア・成長・予測 2034
透明ディスプレイ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(LCD、OLED、電子ペーパー)、用途別(家電、自動車、小売、航空宇宙・防衛、メディア・エンターテイメント、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPEL00002046
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 30, 2026


2025年の市場規模
14億8000 万米ドル
基準年値
2034年の予測
257億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
37.39 %
成長率
対象市場
894億 2000万米ドル
(2026年~2034年)
透明ディスプレイ市場は、2025年には14億8,000万米ドルと評価され、2034年には257億6,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)37.39%で拡大する見込みです。この市場には、ディスプレイの背後にある物体や環境の視認性を維持しながらデジタル情報を表示するために使用される透明LCD、OLED、および電子ペーパー技術が含まれます。市場は急速な商業化プロセスを経ており、透明パネルはプロトタイプ段階やデモンストレーション段階から、実際の小売業や自動車用途、その他の商業用途へと移行しています。
北米は、小売業の高度なデジタル化、自動車用ディスプレイの開発、没入型メディアの導入、そして高度な技術を駆使した消費者向け利用などにより、主要な商業化市場になると予想されています。北米の透明ディスプレイ市場規模は、デモンストレーションベースから実際のディスプレイシステムへの需要の変化を背景に、2034年まで年平均成長率(CAGR)約35%で成長すると予測されています。
透明ディスプレイ市場の評価と洞察
地域展望
- 北米: 2025年には世界市場の約25%を占める | 2034年までの年平均成長率(CAGR)は約35%。市場における位置付け:北米は、高度な小売インフラ、自動車技術開発、デジタルサイネージへの投資、高級商業施設やエンターテイメント環境における透明ディスプレイの早期導入に支えられ、主要な商業化市場であり続ける。
- 米国: 2025年には北米市場収益の約80%を占める見込み|2034年までの年平均成長率(CAGR)は約35%。市場における位置付け:米国は北米における主要な需要拠点であり、技術集約型の小売業者、自動車イノベーション、体験型メディア、家電製品の開発、ディスプレイサプライヤーとシステムインテグレーター間の確立された関係によって支えられています。
- 欧州: 2025年には世界市場の約20%を占める見込み|2034年までの年平均成長率(CAGR)は約34%。市場における位置付け:欧州は、成熟した高級小売および自動車エコシステムと、先進的なコックピットインターフェースへの関心の高まりが融合した市場です。ドイツが欧州をリードする国であり、英国とフランスでも技術および小売分野で活発な動きが見られます。
- アジア太平洋地域: 2025年には世界市場の約41%を占める見込み|2034年までの年平均成長率(CAGR)は約43%。市場における位置付け:アジア太平洋地域は、ディスプレイ製造能力、OLED技術、家電製品生産、自動車イノベーション、そして中国、韓国、日本における強力な技術商業化に支えられ、最大かつ最も急速に成長している地域市場です。
セグメント別見通し
- 小売: 2025年までに約30%のシェア|2034年までの年平均成長率(CAGR)は約38%。市場における位置付け:透明ディスプレイは、商品の視認性と動的なデジタルコンテンツを組み合わせることができるため、物理的な商品を完全に隠すことなく、店頭でのコミュニケーション、製品デモンストレーション、インタラクティブなショーケース、プレミアムな体験型マーチャンダイジングを可能にし、小売業界がアプリケーション需要をリードしています。
- 自動車: 2025年時点で約28%のシェア|2034年までの年平均成長率(CAGR)は約45%。市場における位置付け:自動車は、透明なインターフェースが拡張現実情報、フロントガラスディスプレイ、透明サンルーフ、デジタルリアビューコンセプト、プレミアムカーや次世代車両向けの統合コックピット体験をますますサポートするようになるにつれて、高成長アプリケーションセグメントとなっています。
競合報道
パナソニックホールディングス株式会社、アップル株式会社、サムスンディスプレイ株式会社、ソニーグループ株式会社、EVOLUCE GmbH、BOEテクノロジーグループ株式会社、ユニバーサルディスプレイ株式会社、プロディスプレイ株式会社、プラナーシステムズ株式会社、ネクスノボテクノロジー株式会社
方法論
インサイト・パートナーズは、データ収集と二次調査、一次調査、データ分析、データ三角測量と最終レビューという手順を踏んで、市場予測と洞察を検証します。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、実験的な透明パネルから統合型ディスプレイシステムへと移行しつつあります。OLEDの戦略的重要性の高まりは、バックライトを不要にする自発光機能と、よりコンパクトな設計を可能にする能力に起因しています。一方、LCDは、製造経験、経済性、大型ディスプレイの展開において重要な役割を果たしています。電子ペーパーは、低消費電力と常時情報表示能力により、独自のニッチ市場を開拓しています。透明性、輝度、色再現性、タッチ操作、柔軟性、統合性に関する技術開発は、潜在的な用途の範囲を拡大しています。
今後の展望としては、自動車分野における商業化、インテリジェントな小売環境、高級家電、没入型メディアなどが主な推進要因となることが挙げられます。アジア太平洋地域は引き続き製造と技術革新にとって重要な地域であり、北米とヨーロッパは重要なアプリケーション地域となります。OLED製造、透明バックプレーン、自動車コックピットソリューション、デジタルサイネージ技術への投資は、サプライヤーコミュニティを支えるでしょう。自動車ディスプレイに関する規制の整備とインフラ全般への投資は、透明ディスプレイの商業的な応用を促進するのに役立ちます。
透明ディスプレイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 14億8000万米ドル |
| 2034年までの市場規模 | 257億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 37.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
透明ディスプレイ市場分析
透明ディスプレイ市場の成長は、ディスプレイ技術の進歩と、その応用分野が新しいタイプのインターフェースで物理空間を刷新しようとする準備状況との関係によって促進されています。透明性が単なるデザイン上の特徴ではなく、それ自体が利点となる場所で、需要が最も高くなっています。
小売業者、自動車メーカー、家電メーカー、メディア企業、そして航空宇宙・防衛産業の特定顧客が、主要な需要エコシステムを構成しています。バリューチェーンには、ディスプレイ材料メーカー、パネルメーカー、電子部品メーカー、モジュールメーカー、ソフトウェアおよびコンテンツプロバイダー、システム設置業者、そしてエンドユーザーが含まれます。OLEDパネルはハイエンド用途において重要な役割を果たしていますが、LCDおよび電子ペーパー技術は、コスト効率、消費電力、または動作環境の要件を満たす必要がある場合、引き続き使用されています。
透明ディスプレイ市場レポートによると、現在の供給動向はアジアのディスプレイ製造拠点に集中している。サムスンディスプレイ、BOEテクノロジーグループ、パナソニック、ソニー、ユニバーサルディスプレイは、パネル、材料、技術、システムなど、さまざまな分野で市場に参入している。専門メーカーであるNEXNOVO、Pro Display、Planarは、透明ディスプレイや大型ディスプレイを手掛けている。
競争における優位性は、透明性、輝度、光学性能、ディスプレイサイズ、堅牢性、タッチ機能、エネルギー効率、そして統合の柔軟性に大きく左右される。サムスンディスプレイとBOEの強みは、ディスプレイ製造における規模の経済性にある一方、パナソニックとソニーの強みは、電子機器およびモバイル機器における実績ある専門知識にある。専門サプライヤーは、設置、カスタマイズ、統合、そして特定のソリューションに特化したエンジニアリングアプリケーションを通じて、他社との差別化を図ることができる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
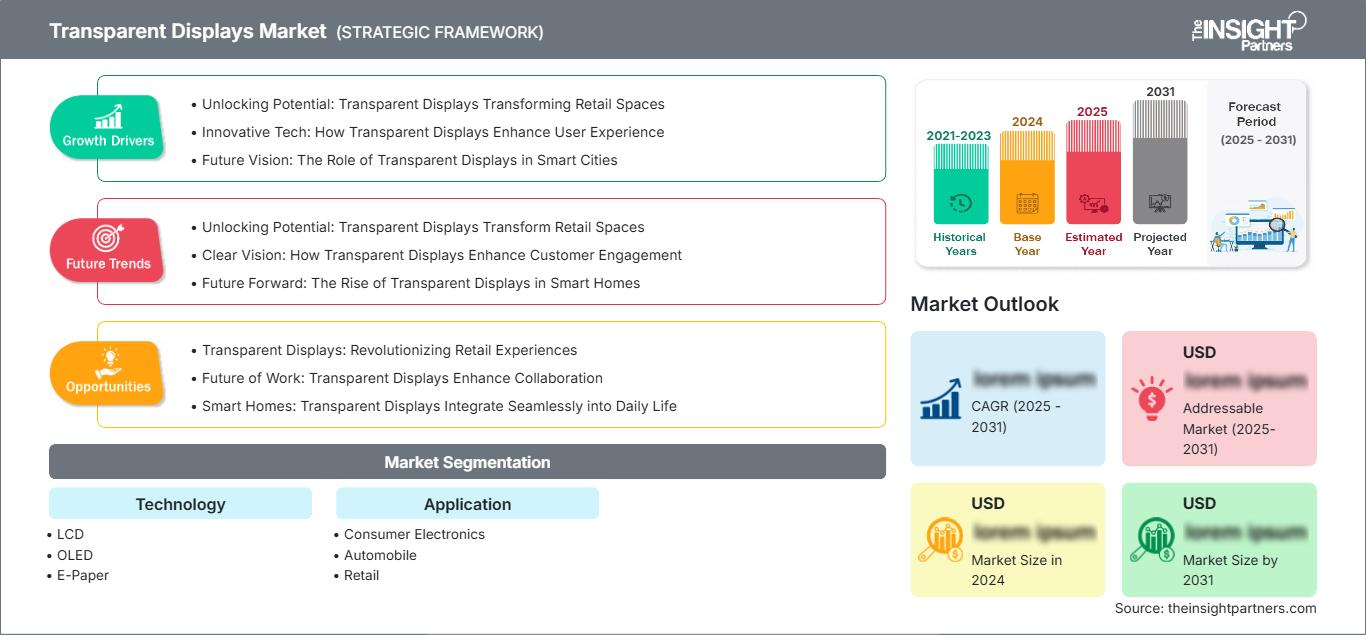
透明ディスプレイ市場:戦略的洞察
地域別分析
北米透明ディスプレイ市場
2025年には、北米地域が世界の透明ディスプレイ市場の約25%を占め、2034年までの予測期間中に年平均成長率(CAGR)約35%を示すと予想されています。これは、高級小売、エンターテイメント、運輸、自動車分野における高度な技術導入によるものです。米国の小売業者は、デジタル空間を活用して物理的な商品と魅力的なデジタルコンテンツを結びつけることで技術を活用しており、自動車メーカーは新しいフロントガラスやコックピットのインターフェースソリューションをテストしています。テクノロジー企業、専門のインテグレーター、広告システムの存在は、プレミアムな設置の商業化を加速させるのに役立っています。
この地域は、商業、建築、輸送分野における専門的な用途を提供するカナダの恩恵を受けるだろう。ただし、この地域における主要な需要の中心は米国である。北米の消費者は、画質、信頼性、ソフトウェアの互換性、そして測定可能なユーザーエンゲージメントを重視している。これは、パネルだけでなく、完全なディスプレイソリューションを提供できるベンダーにとって大きなチャンスとなる。
米国透明ディスプレイ市場
2025年には、北米の収益の約80%を米国が占め、2034年まで年平均成長率(CAGR)約35%で成長すると予測されています。この需要は、先進的な小売フォーマット、デジタル屋外広告(DOOH)、自動車のコックピット、エンターテイメントセンター、高級消費者向け環境の存在によって促進されています。大手小売業者やブランドは、店舗や製品ショーケースなど、物理的な視認性がビジネス上不可欠な場所で、透明パネルを活用できます。
米国には、ディスプレイとセンサー、ソフトウェア、コンテンツ管理、インタラクティブインターフェースの統合を支援できる、幅広い技術プロバイダーとシステムインテグレーターが存在する。技術は、静的な看板から、コンテキスト情報、タッチインターフェース、ARビジュアライゼーション、車載ディスプレイへと進化している。主要企業には、Apple Inc.、Sony Corp、Universal Display Corporation、および主要なディスプレイ技術サプライヤーが含まれ、アジアのパネルメーカーはコンポーネントとモジュールを提供している。
欧州透明ディスプレイ市場
2025年時点で、欧州は世界市場の約20%を占め、2034年まで年平均成長率(CAGR)約34%で成長すると予測されています。欧州では、自動車製造、産業技術力、高級小売業の存在感、そして次世代車両インターフェースへの関心の高さから、ドイツが先頭を走っています。英国は小売、メディア、広告、クリエイティブテクノロジーの導入を通じて貢献しており、フランスは高級小売、交通、文化施設などで活用事例があります。
ドイツとフランスは、ヘッドアップディスプレイやコックピットシステムを実現する上で透明性が持つ可能性から、自動車産業における商業化において最も重要な国と言えるでしょう。イタリアは高級小売、デザインインスタレーション、自動車関連ユースケース、展示会インスタレーションなどを通じて市場を拡大しており、スペインは観光、小売、運輸、デジタルメディアといった分野でユースケースを展開しています。全体として、普及は透明性、明るさ、安全性、消費電力、統合ニーズのバランスを見つけることにかかっています。高級自動車のイノベーションと高級小売は、ヨーロッパにおけるハイエンド展開の主要な推進力となっています。
アジア太平洋地域の透明ディスプレイ市場
アジア太平洋地域は2025年時点で市場全体の約41%を占め、2034年まで年平均成長率(CAGR)約43%で最も高い成長率を記録すると予測されています。アジア太平洋地域では、中国がディスプレイ製造能力の高さ、国内の技術開発、自動車製造、小売業におけるデジタル化の進展などを背景に、最大の市場となっています。韓国はOLED技術を、日本は高度な電子機器、自動車、商業用ディスプレイ技術を提供しています。
インドとオーストラリアは、アプリケーション市場の発展に貢献している。インドは、高級小売、自動車技術、スマートインフラ、家電市場の拡大により優位に立っており、一方オーストラリアは、小売、エンターテインメント、観光、商業市場向けのアプリケーションを有している。
中東・アフリカ透明ディスプレイ市場
中東・アフリカ地域は、新たなアプリケーション環境が台頭しており、2034年まで年平均成長率(CAGR)約31%を記録すると予測されています。サウジアラビアとアラブ首長国連邦は、中東地域において最も大きなビジネスチャンスを提供しています。これは、高級小売業、観光業、ホテル業、空港、エンターテイメント施設、スマートシティインフラへの投資によって、透明ディスプレイが差別化された視覚コミュニケーションを提供できる環境が構築されているためです。
南アフリカにとって、小売、エンターテイメント、運輸、商業施設などの用途において、アフリカにおける重要な市場となっています。同地域の他の地域では、インフラ整備、熟練したシステムインテグレーターの確保、輸入パネルのコスト、そして活気ある商業センターの発展状況によって、導入の可視性は左右されます。設置環境は高温や強い日差しにさらされる可能性があるため、エネルギー効率や屋外での視認性も考慮される要素の一つです。

セグメンテーション分析
テクノロジー
技術はディスプレイの基盤となるアーキテクチャを定義し、透明度、輝度、画質、消費電力、形状、そして導入コストを決定します。OLEDは薄型アーキテクチャと高コントラストを実現するため、プレミアム用途において戦略的に重要性を増しています。一方、LCDは成熟した生産技術と確立された統合能力の恩恵を受けています。電子ペーパーは、低消費電力の特殊用途において依然として有効です。
- LCDは、確立された製造プロセス、コスト管理、大面積での供給、そして馴染みのあるシステム統合が重視される分野で重要な地位を占めています。ハイエンドのOLED性能が必須ではない場合、商業用看板、小売店什器、情報パネル、特殊用途設備などではLCDが好まれることがあります。
- OLEDは、高級小売店、家電製品、車載インターフェース、没入型インスタレーションなどにおいて、ますます重要な位置を占めるようになっています。その自発光構造は、薄型設計、高コントラスト、柔軟な統合を可能にし、透明ディスプレイがより高付加価値な用途へと移行する中で、戦略的に重要な存在となっています。
- 電子ペーパーは、低エネルギー消費と常時表示可能な情報表示を重視する用途に適しています。静的情報や頻繁に更新される情報の表示に適しているため、継続的な照明が不要な小売、物流、輸送、電子ラベルなどの専門用途に最適です。
応用
用途によって、透明ディスプレイの商業的な利用事例と価値提案が決定されます。現在、小売業界が最大の収益源となっています。これは、透明化によって商品の視認性を維持しながら、デジタルコミュニケーション機能を追加できるためです。自動車業界も急速に拡大しており、メーカー各社は透明HUD、スマートグラス、コックピットインターフェース、没入型乗客体験などを模索しています。家電、航空宇宙・防衛、メディア・エンターテインメントといった分野も、対象とする市場機会を広げています。
- 家電製品業界では、透明ディスプレイを用いて高級製品を差別化し、新たなインタラクションモデルを創出しています。テレビ、家電製品、パーソナルデバイス、スマートホームといった分野では、工業デザインや空間統合が購買決定に影響を与える場面で、透明インターフェースを組み込むことが可能です。
- 自動車業界は、フロントガラス情報、コックピットインターフェース、サンルーフコンセプト、乗客向けエンターテインメントなどにおいて、透明で統合されたディスプレイアーキテクチャへと移行しつつある。その普及は、光学性能、安全要件、車両電子機器との統合、そして視界を遮ることなく有用な情報を提供できる能力にかかっている。
- 小売業界は、実物の商品にデジタルコンテンツを重ね合わせるディスプレイを活用することで、店頭広告、インタラクティブな商品陳列、製品デモンストレーション、そしてプレミアムブランド体験といったメリットを享受できます。この技術は、商品の視覚的なアクセス性を維持しながら、ガラス面の有効活用にも貢献します。
- 航空宇宙・防衛分野は、透明性の高い情報インターフェースによってコックピットの視覚化、状況認識、整備情報、および任務関連ディスプレイをサポートできる、特殊な機会を提供する分野です。調達サイクルと厳格な信頼性要件により、技術的に高度なスキルが求められる一方で、高い潜在的価値を持つアプリケーション分野となっています。
- メディア&エンターテインメント分野では、透明性を活用して、没入型インスタレーション、舞台効果、展覧会、美術館、体験型広告などを制作しています。この技術は、デジタル画像と実際の風景、出演者、製品、建築要素などが共存する必要がある場合に特に有効です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
家電 |
中くらい |
プレミアムインターフェース |
スケーリング |
|
自動車 |
高い |
透明なコックピット |
スケーリング |
|
小売り |
高い |
スマートストアフロント |
成熟した |
|
航空宇宙・防衛 |
低い |
コックピットの視覚化 |
新興 |
|
メディア&エンターテインメント |
中くらい |
没入型メディア |
スケーリング |
透明ディスプレイ市場の成長要因と影響分析
自動車への統合により、表示可能な表面積が拡大する
自動車メーカーは、ディスプレイの役割を従来の計器クラスターやセンターディスプレイから、フロントガラス、サイドウィンドウ、サンルーフ、後部座席、そして統合型コックピットといったコンセプトへと拡大しています。透明ディスプレイ技術は、運転者や同乗者の視界内に状況に応じた情報を表示しながら、周囲の環境の視認性を維持することを可能にします。この機能は、先進運転支援システム、ソフトウェア定義車両、電気自動車、そしてプレミアムデジタルインテリアといった幅広い開発と合致しています。その商業的影響はパネル販売にとどまらず、車両プログラムには光学部品、コントローラー、ソフトウェア、センサー、キャリブレーション、そしてシステム統合が必要となるため、さらに広がりを見せています。自動車の認証サイクルが成熟するにつれ、信頼性、輝度、温度、光学性能、そして安全性の要件を満たすことができるディスプレイサプライヤーは、単発の商用設置ではなく、より長期的なプラットフォームの機会を得ることができるでしょう。
小売業のデジタル化により、ガラス面がインタラクティブなメディアへと変化する
小売店環境は、透明ディスプレイの優れた活用事例となります。なぜなら、透明ディスプレイは、ショーケース、カウンター、仕切りなどを、背後にある商品を完全に隠すことなく、コミュニケーションの場へと変えることができるからです。これにより、物理的なディスプレイを置き換えるのではなく、デジタル広告と従来の販売促進活動を組み合わせる機会が生まれます。高級小売店、家電量販店、自動車ショールーム、美術館、高級ブランドなどは、透明パネルを使って、製品情報、価格、ストーリーテリング、プロモーションコンテンツ、インタラクティブな体験を提供できます。小売業者はハードウェアに加え、スケジュール管理、遠隔監視、タッチ操作、メンテナンスといった機能も必要とするため、コンテンツ管理プロバイダーやシステムインテグレーターにとっても、透明ディスプレイの商業的な効果は重要です。小売店が既存のフロアスペースやショーウィンドウからより価値の高い体験を生み出そうとする中で、透明ディスプレイはビジュアルマーチャンダイジングとデジタルエンゲージメントの両方のニーズに応えることができます。
ディスプレイ製造技術の進歩により商業的実現可能性が向上する
製造技術の進歩により、これまで透明ディスプレイの普及を阻んできた輝度、透明度、色再現性、パネルの耐久性、歩留まり、生産コストといった制約が徐々に解消されつつあります。OLED製造技術は薄型自発光パネルへの道を開き、透明バックプレーンや導電構造の改良はより高度なフォームファクタを支えています。LCDは、確立された製造エコシステムがコスト重視の用途に対応できるため、依然として重要な存在です。これらの技術進歩の影響は累積的です。性能向上によってパネルが動作可能な環境範囲が広がり、生産成熟度の向上によって統合の複雑さが軽減され、サプライヤーの供給体制が強化されます。その結果、高級消費者向け製品、小売システム、自動車内装、特殊な商業施設など、より幅広い市場が開拓されます。
透明ディスプレイ市場の将来動向
透過的なインターフェースがコンテキスト認識システムと統合される
将来の透明ディスプレイシステムは、センサー、カメラ、人工知能、車両データ、小売分析、環境情報との連携がますます進むと考えられます。ディスプレイは、汎用的なコンテンツを継続的に表示するのではなく、ユーザーの位置、視線、製品とのインタラクション、運転状況、周囲の状況に応じて情報を選択的に表示できるようになります。自動車分野では、これにより、状況に応じたフロントガラス情報や乗客体験の向上に貢献できます。小売分野では、同じ原理で製品認識とパーソナライズされた情報を結びつけることができます。この変化は、パネルの品質だけでは不十分になるため、業界の競争基盤を変革します。サプライヤーは、ソフトウェアインターフェース、センシング、コンテンツオーケストレーション、システムレベルの統合をますますサポートする必要に迫られるでしょう。透明ディスプレイ市場のトレンドは、基盤となるパネル価格の競争力が高まったとしても、テクノロジープロバイダーやインテグレーターが獲得できる価値を高める可能性があります。
透明ディスプレイは、柔軟性と建築的な統合に向けて進化している。
フレキシブル基板、透明導電フィルム、改良された接合方法、モジュール式パネル構造により、従来のフラットスクリーンを超えた展開が期待されます。将来の製品は、曲面車両表面、ガラスパーティション、ショーウィンドウ、建築構造物、不規則な形状の製品などへの統合が進むでしょう。このような統合により、ディスプレイは個別の電子機器ではなく、物理的な環境の一部となります。開発の方向性は、透明性と動的な不透明性の新たな組み合わせもサポートしており、表面が視覚的なコミュニケーションと遮るもののない視界を交互に切り替えることを可能にします。商業的な普及は、耐久性、製造歩留まり、設置方法、およびメンテナンス要件に左右されます。これらの課題が改善されるにつれて、透明ディスプレイは、建物の内装、モビリティ環境、高級小売建築、体験型インスタレーションなどにおいて、より重要な役割を果たすようになるでしょう。
透明ディスプレイ市場の機会
自動車用ディスプレイプラットフォームおよび統合モビリティシステム
自動車部品サプライヤーは、透明ディスプレイ市場予測において、個々のパネルを販売するのではなく、完全な透明ディスプレイプラットフォームを開発する機会を得ています。これらのシステムは、透明OLEDやその他のディスプレイ技術を光学部品、車載電子機器、センサー、ソフトウェア、コンテンツ管理と組み合わせることができます。最も大きな商業的可能性を秘めているのは、高級車、電気自動車、先進的なコックピットシステム、乗客情報、次世代ヘッドアップディスプレイアーキテクチャです。サプライヤーは、自動車OEMやティア1サプライヤーと提携し、車両プラットフォーム開発の初期段階から参加することもできます。認証サイクルが長いため、ディスプレイの形状、電気アーキテクチャ、熱管理、ソフトウェアインターフェースを総合的に考慮する必要があることから、早期の技術協力は戦略的に重要です。これらの要件に対応できる企業は、独立した商用ディスプレイプロジェクトへの依存度を減らしつつ、車両プログラムへのより深い統合を実現できます。
体験型小売および建築ディスプレイソリューション
小売店、空港、ホテル、美術館、エンターテイメント施設などは、透明ディスプレイを活用することで、物理的な空間の視認性や開放感を損なうことなく、デジタル体験を創出できます。透明パネル、取り付け、タッチシステム、コンテンツ管理、リモート監視、設置、メンテナンスなど、包括的なソリューション全体にわたってビジネスチャンスが存在します。特に、ブランドが視覚的な差別化と顧客エンゲージメントを重視する高付加価値環境において、このビジネスチャンスは顕著です。システムインテグレーターは、店舗、製品ショーケース、インフォメーションカウンター、展示スペース向けに、繰り返し展開可能なパッケージを作成できます。これにより、透明ディスプレイは、特注プロジェクトから標準化された構成へと移行することが可能になります。このモデルは、ソフトウェア、コンテンツサービス、メンテナンス、交換プログラムを通じて継続的な収益を生み出し、単発のハードウェア販売にとどまらない経済効果をもたらします。
最近の動向
- 2025年12月:LGエレクトロニクス社― CES 2026において、LGは透明OLEDを搭載したフロントガラスを用いたモビリティディスプレイのコンセプトを披露した。このシステムは、ドライバーの視界を妨げずに信号機のタイミングなどの状況情報を表示するように設計されており、同社が透明OLED技術を自動車およびAI対応モビリティアプリケーションへと継続的に拡大していることを示すものとなった。
- 2025年5月:BOEテクノロジーグループ株式会社— BOEは、SIDディスプレイウィーク2025において、光透過率46%を誇る55インチの超ワイド透明サンルーフを搭載したOLEDスマートコックピットを発表しました。このコンセプトは、透明ディスプレイとその他のOLEDコックピットインターフェースを組み合わせたもので、次世代車両向け透明ディスプレイアプリケーションの開発における同社の取り組みを強調するものです。
- 2025年8月:パナソニック工業株式会社― パナソニックの研究者らは、SIDシンポジウムにおいて、微細な金属メッシュ配線と最適化されたLED実装を備えた透明導電フィルムを用いたフィルム型透明バックプレーンを発表しました。この研究は、柔軟で視認性の高い透明LEDディスプレイへの道筋を示し、透明ディスプレイアーキテクチャの継続的な開発を支援するものです。
よくある質問

Naveenは、12年以上の経験を有する市場調査および経営コンサルティングの専門家であり、多様な業界において戦略的リサーチ、市場インテリジェンス、ビジネスアドバイザリーサービスを提供してきた豊富な実績を持っています。主な専門分野は、電子機器、テクノロジー、産業オートメーション、銀行・金融サービス・保険(BFSI)、自動車、航空宇宙など、多岐にわたります。特に、市場評価、競合情報分析、業界ベンチマーキング、成長戦略の策定、市場参入分析、ビジネス機会の評価を専門としており、企業の戦略的意思決定を支援する包括的な市場分析と実践的な提言を提供しています。
アソシエイト・バイスプレジデント(Associate Vice President)として、Naveenは複雑かつ高度な市場調査・コンサルティングプロジェクトを主導し、主要なステークホルダーとの関係構築・管理から、プロジェクトの計画、実行、成果物の納品に至るまで、一貫したプロジェクトマネジメントを担当しています。これまでに、さまざまな業界や地域のクライアント企業に対して、数多くの市場調査およびコンサルティングプロジェクトを成功裏に遂行してきました。これらの取り組みを通じて、新たな市場機会の発掘、競争環境や業界動向の把握、投資可能性の評価を支援し、データに基づく的確な戦略的意思決定に貢献しています。
Naveenは、インド・カルナータカ州のヴィシュヴェシュヴァラヤ工科大学(Visvesvaraya Technological University:VTU)において電子・通信工学の学士号を取得し、さらにマニパル大学(Manipal University)においてマーケティングおよびオペレーション管理を専攻し、経営学修士(MBA)を取得しています。高度な技術的専門知識、幅広い業界にわたる知見、そして豊富な戦略コンサルティング経験を融合させることで、複雑な市場データを実用的かつ実行可能なビジネスインサイトへと転換する能力を備えています。これにより、クライアント企業の事業成長、競争力の強化、および長期的な戦略計画の策定を力強く支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -