
Marché des équipements et services de complétion de puits : prévisions 2034
Rapport d'analyse du marché des équipements et services de complétion de puits : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et opportunités de croissance. Couverture : par localisation (terrestre et offshore), type (équipements et services), type de puits (conventionnel et non conventionnel), type de complétion (trou ouvert, puits tubé et autres), type d'équipement (packers, outils de contrôle du sable, outils de complétion multi-étages, systèmes de suspension de tubage, vannes de contrôle et autres), type de services (conception et ingénierie de la complétion, services d'exécution de la complétion, services d'intervention ou de recomplétion de puits et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale).
- Statut : Publié
- Code du rapport : TIPRE00006906
- Catégorie : Énergie et puissance
- Nombre de pages : 406
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 09, 2026


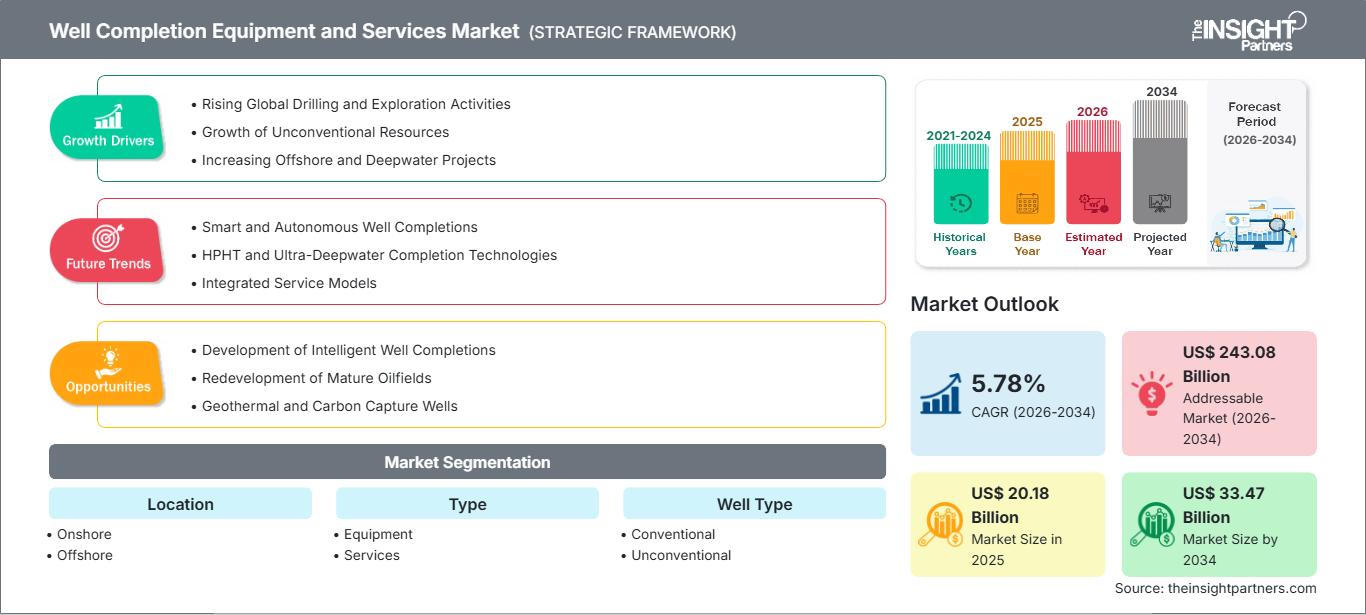
Taille du marché en 2025
20,18 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
33,47 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
5,78 %
taux de croissance
Marché adressable
243,08 milliards de dollars américains
(2026-2034)
Le marché des équipements et services de complétion de puits devrait passer de 20,18 milliards de dollars US en 2025 à 33,47 milliards de dollars US d'ici 2034, enregistrant un TCAC de 5,78 % sur la période 2026-2034. Cette croissance reflète le maintien des investissements en amont dans le contact avec le réservoir, l'isolation zonale, le contrôle du sable, les complétions intelligentes et la conception de puits adaptés aux interventions, les opérateurs privilégiant la fiabilité de la production pour leurs actifs conventionnels et non conventionnels, terrestres et offshore.
L'Amérique du Nord demeure un marché clé, la croissance du marché des équipements et services de complétion de puits y étant portée par l'augmentation de la productivité des schistes bitumineux, l'allongement des puits horizontaux et les efforts de redéploiement des champs pétroliers du golfe du Mexique, auparavant négligés. La région devrait connaître une croissance annuelle composée de 5,29 % jusqu'en 2034, principalement grâce à l'adoption par les opérateurs de complétions multi-étages, de systèmes de contrôle électriques de fond de puits et de conceptions à faible intervention pour compenser le nombre limité de plateformes de forage et préserver la production des puits existants.
Analyse et perspectives du marché des équipements et services de complétion de puits
- L'Amérique du Nord représentait 34,66 % en 2025 et devrait croître à un TCAC de 5,29 % entre 2026 et 2034, soutenue par les refractures de schiste, les raccordements du golfe du Mexique et l'intensité de complétion par puits.
- Les États-Unis représentaient 80,02 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,31 % entre 2026 et 2034, tirée par l'activité des gisements permien et de Haynesville.
- L'Europe détenait une part de marché de 10,15 % en 2025 et devrait connaître une croissance annuelle composée de 5,41 % entre 2026 et 2034, la Norvège, le Royaume-Uni et l'Allemagne étant à la pointe du redéveloppement offshore et de l'intervention sur les champs matures.
- La région Asie-Pacifique a capté 25,12 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,45 % entre 2026 et 2034, tirée par la Chine, l'Inde, l'Australie et les projets gaziers offshore d'Asie du Sud-Est.
- Le segment le plus important, Onshore, détenait 73,89 % de parts de marché en 2025 et devrait croître à un TCAC de 5,55 % entre 2026 et 2034, les opérateurs externalisant l'exécution complexe.
- Le segment des services à forte croissance détenait 46,04 % de parts de marché en 2025 et devrait croître à un TCAC de 6,18 % entre 2026 et 2034, soutenu par le développement du gaz de schiste et du gaz de réservoirs compacts.
- Principales sociétés analysées en détail : Baker Hughes Company, Novomet Group, SLB Limited, NOV Inc., Weatherford International plc, American Completion Tools, Inc., Halliburton Company, Welltec A/S, RPC, Inc., Nine Energy Service, Inc., Superior Energy Services, Inc. et OEG Energy Group Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les évolutions technologiques transforment le marché des équipements et services de complétion de puits, passant de commandes de matériel séparées à un système de production complet intégrant obturateurs, suspensions de tubage, vannes, contrôle du sable, étapes de fracturation, capteurs et planification des interventions. Le forage de puits moins nombreux mais plus rentables par les opérateurs entraîne une hausse des dépenses de complétion par puits. La demande de solutions d'ingénierie permettant de minimiser les interventions sur les puits et d'accroître leurs réserves est en hausse en raison de l'allongement des forages horizontaux, de la profondeur des réservoirs, des environnements à haute pression et des raccordements sous-marins en mer.
Le marché des équipements et services de complétion de puits devrait désormais bénéficier des investissements dans les infrastructures de sécurité gazière, de la prolongation de la durée de vie des gisements offshore existants et du développement des ressources non conventionnelles en dehors de l'Amérique du Nord.
L'Asie-Pacifique et le Moyen-Orient suscitent un intérêt croissant, les compagnies pétrolières nationales investissant massivement dans la production locale. L'adoption de systèmes de complétion surveillés, de commandes électriques et de modèles de service renforçant la transparence opérationnelle est favorisée par les réglementations relatives au méthane, à la gestion de l'eau et à l'intégrité des puits.
Rapport sur le marché des équipements et services de complétion de puits : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 20,18 milliards de dollars américains |
| Taille du marché d'ici 2034 | 33,47 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 5,78% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des équipements et services de complétion de puits
Le développement du marché des équipements et services de complétion de puits est en partie motivé par la nécessité de convertir rapidement le stock de puits forés en puits de production générant des revenus, avec un minimum de risques tout au long du cycle de vie. Face à la complexité croissante des réservoirs, les opérateurs de production privilégient l'efficacité de la complétion, l'optimisation des étapes, la fiabilité du contrôle du sable et la capacité d'intervention. La demande la plus forte est attendue là où chaque baril supplémentaire ou molécule de gaz dépend d'un accès précis aux zones et d'une garantie de débit soutenue.
L'approvisionnement dépend de facteurs tels que la métallurgie, la disponibilité des élastomères, des composants électroniques et des pièces sous pression, ainsi que la présence d'équipes de terrain expérimentées. La chaîne d'approvisionnement comprend les fabricants d'équipements, les ingénieurs de complétion, les prestataires de services de pompage sous pression, les services de diagraphie, les fournisseurs d'équipements de surveillance numérique et divers spécialistes d'intervention. Selon l'étude de marché « Équipements et services de complétion de puits », l'un des moyens de différenciation utilisés par les fournisseurs consiste à proposer des offres groupées couvrant l'intégralité du cycle de vie : conception, déploiement, surveillance et performance post-complétion, et responsabilisation des opérateurs.
Parmi les principaux acteurs du marché en termes de parts de marché figurent SLB Limited, Halliburton Company, Baker Hughes Company, Weatherford International plc et NOV INC. En revanche, Novomet Group, Welltec A/S, American Completion Tools, Inc., RPC Inc., Nine Energy Service, Inc., Superior Energy Services, Inc. et OEG Energy Group Limited se concentrent sur des secteurs de marché spécifiques et desservent donc des segments de niche. Les facteurs de différenciation des entreprises sont de plus en plus liés aux commandes numériques, à la qualité d'exécution sur le terrain, à la disponibilité des stocks et à la robustesse éprouvée en conditions extrêmes, notamment en mer et sous haute pression.
Les investissements se concentrent principalement sur les outils de complétion à entraînement électrique, la surveillance continue et de haute précision des réservoirs, la conception de systèmes de complétion minimisant les interventions en fond de puits et l'intégration de solutions offshore. Les principaux prestataires de services intègrent cette technologie aux outils de complétion sous pression, aux systèmes de production et aux solutions d'analyse de données. Parallèlement, les prestataires régionaux misent avant tout sur leur rapidité d'exécution et leur expertise géologique locale. Malgré des dépenses relativement modérées, le marché des équipements et services de complétion de puits bénéficie d'investissements dans les zones où la fiabilité influe directement sur les taux de récupération, la durée des interruptions de production et la durée de vie des installations.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des équipements et services de complétion de puits : Perspectives stratégiques
Perspectives régionales
Marché des équipements et services de complétion de puits en Amérique du Nord
L'Amérique du Nord représentait 34,66 % du chiffre d'affaires de 2025, ce qui confère au marché des équipements et services de complétion de puits sa base régionale la plus solide. La région devrait connaître une croissance annuelle composée de 5,29 % entre 2026 et 2034, soutenue par la productivité du Permien, l'exploitation du gaz de Haynesville, les gisements canadiens riches en liquides et les raccordements sous-marins du golfe du Mexique.
Les dépenses liées à la complétion des puits sont de plus en plus orientées vers les outils sous pression, les travaux de refracturation, les vannes électriques, les diagnostics de fracturation et les conceptions à faible intervention. Les données de l'EIA, qui indiquent une production sans précédent dans les 48 États contigus malgré un nombre de plateformes de forage inférieur à la normale, confirment une évolution durable vers une plus grande efficacité de chaque puits. Cette tendance est particulièrement avantageuse pour les fournisseurs capables de proposer des services intégrés combinant équipements de fond de puits, opérations sur le terrain et surveillance numérique.
Marché américain des équipements et services de complétion de puits
Les États-Unis représentaient 80,02 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,31 % entre 2026 et 2034. Les opérateurs mettent l'accent sur des forages horizontaux plus longs, l'exécution de la fracturation en boucle, l'efficacité du bouchage et de la perforation, la gestion du sable et la compatibilité avec le levage artificiel dans les bassins permien, d'Eagle Ford, de Bakken, de Marcellus et de Haynesville.
L'entreprise est présente dans de nombreux secteurs, notamment chez Halliburton Company, SLB Limited, Baker Hughes Company, Weatherford International plc, NOV Inc., RPC Inc., Nine Energy Service, Inc. et Superior Energy Services, Inc., auxquels elle fournit des outils de complétion, des systèmes de pompage sous pression, des équipements d'intervention et de location. La demande évolue vers les vannes de sécurité électriques, l'automatisation de la fracturation, la détection de fond de puits et le développement de stratégies de recomplétion rapides.
Marché européen des équipements et services de complétion de puits
L'Europe représentait 10,15 % du marché en 2025 et devrait connaître une croissance annuelle composée de 5,41 % jusqu'en 2034. La Norvège demeure le pays leader, car la modernisation des installations offshore, les raccordements sous-marins et les puits à portée étendue nécessitent des complétions de haute qualité. Le Royaume-Uni se concentre sur la productivité des gisements en fin de vie de la mer du Nord, l'Allemagne mise sur une expertise sélective dans les domaines du gaz et de la géothermie, tandis que la France, l'Italie et l'Espagne créent la demande grâce à leurs bases de services, leur soutien en ingénierie et leurs infrastructures énergétiques méditerranéennes.
Bien que la demande en Europe soit moins importante qu'en Amérique du Nord, les exigences techniques y sont plus strictes. Les opérateurs privilégient la résistance à la corrosion, la maîtrise du sable, la gestion intelligente des flux et la planification des interventions afin de se conformer aux réglementations environnementales et de démantèlement, particulièrement rigoureuses. La disponibilité de la logistique portuaire pour l'éolien offshore, des compétences en ingénierie sous-marine et des données issues de champs matures contribue également à réduire les incertitudes liées aux campagnes de redéveloppement pour les équipes de complétion.
Marché des équipements et services de complétion de puits de la région Asie-Pacifique
La région Asie-Pacifique détenait 25,12 % de parts de marché en 2025 et devrait connaître une croissance annuelle composée de 6,45 % entre 2026 et 2034. La Chine est le principal pays contributeur, grâce au gaz de schiste, au gaz de réservoirs compacts, au pétrole offshore et à des programmes de sécurité énergétique soutenus par l'État. L'Inde, le Japon, la Corée du Sud et l'Australie contribuent à la demande par le biais du gaz offshore, des gisements liés au GNL et de l'optimisation des bassins matures.
Les moteurs industriels comprennent la production nationale, les besoins en matières premières pétrochimiques et les capacités de construction offshore. Le soutien politique au gaz comme combustible de transition encourage les investissements dans le contrôle du sable, les systèmes de suspension des tubages et les services d'exécution des opérations de complétion. Les acheteurs régionaux recherchent de plus en plus des chaînes d'approvisionnement locales qui réduisent les délais de livraison et améliorent la continuité des services.
Marché des équipements et services de complétion de puits au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée de 6,02 % entre 2026 et 2034, l'Arabie saoudite étant le principal moteur de la demande. Les projets gaziers saoudiens, l'expansion offshore des Émirats arabes unis, l'exploration en Afrique du Sud et la modernisation des infrastructures dans le reste de la région soutiennent les investissements dans la réalisation de projets gaziers à haut débit, de gisements carbonatés et de réhabilitation de sites industriels existants.
La sécurité énergétique et la complexité des gisements influencent les priorités d'approvisionnement. Les opérateurs privilégient les obturateurs HPHT, les vannes résistantes à la corrosion, les systèmes de contrôle du sable extensibles et les services d'exploitation fiables dans les déserts isolés et les plateformes offshore. La valorisation du gaz par les infrastructures crée des opportunités constantes pour les fournisseurs d'équipements et de services intégrés.
Analyse de segmentation
Emplacement
Le marché des équipements et services de complétion de puits terrestres devrait connaître une croissance annuelle composée de 5,55 % entre 2026 et 2034. Ce marché, qui couvre les projets terrestres et offshore, reflète des réalités économiques différentes : les puits terrestres privilégient la rapidité, la répétabilité et la maîtrise des coûts, tandis que les puits offshore exigent une fiabilité optimale, une surveillance à distance et la possibilité d’éviter les interventions, car les coûts de remise en état sont nettement plus élevés.
- La demande terrestre est principalement tirée par les programmes de remise en état des gisements de schiste, de gaz de réservoirs compacts et des champs matures, où les opérateurs exigent un déploiement rapide, un grand nombre d'étapes, une compatibilité avec la gestion de l'eau et une exécution fiable des services sur le terrain.
- Les opérations de complétion en mer privilégient la fiabilité sous-marine, le contrôle du sable, la résistance à la corrosion, les vannes intelligentes et une longue durée de vie, car les coûts d'intervention sont élevés et la disponibilité de la production est essentielle à la rentabilité du champ.
Taper
Le secteur des équipements devrait connaître une croissance annuelle composée de 5,42 % entre 2026 et 2034. Les services génèrent le plus de revenus, car l'ingénierie, l'exécution, l'intervention et la recomplétion déterminent si le matériel contribue à la valeur ajoutée du réservoir. La demande en équipements demeure soutenue, car les puits à haute pression, les complétions multizones et les raccordements en mer nécessitent des systèmes mécaniques fiables et des conceptions adaptées à chaque application.
- La demande en équipements repose principalement sur les obturateurs, les vannes, les supports de tubage, les outils de contrôle du sable et les systèmes multi-étages qui doivent résister à la pression, à la température, à la corrosion et aux cycles de production.
- Les services restent d'une importance stratégique car la conception de la complétion, l'exécution sur le terrain, les diagnostics et la planification des interventions influencent directement le délai de mise en production, l'efficacité de la récupération et l'intégrité du puits tout au long de son cycle de vie.
Type de puits
Le marché des puits conventionnels devrait connaître une croissance annuelle composée de 5,21 % entre 2026 et 2034. Les puits conventionnels continuent de répondre à une demande stable au Moyen-Orient et dans les bassins offshore, tandis que les puits non conventionnels nécessitent davantage d'étapes de forage, une utilisation plus intensive de proppant et des diagnostics avancés. Cette combinaison maintient un niveau d'intensité de complétion élevé, même en cas de fluctuations du nombre de plateformes de forage.
- Les puits conventionnels maintiennent la demande en systèmes tubés, packers, suspensions de tubage et contrôle du sable, les opérateurs se concentrant sur la fiabilité, la gestion de la pression du réservoir et la récupération des champs matures.
- Les puits non conventionnels nécessitent des outils à plusieurs étages, des manchons de fracturation, des services de bouchage et de perforation, des diagnostics et une exécution à haute efficacité pour améliorer le contact sur de longs puits horizontaux et des formations compactes.
Type de complétion de puits
Le type de complétion de puits tubé devrait connaître une croissance annuelle composée de 4,95 % entre 2026 et 2034. Les complétions tubées restent largement utilisées en raison de leur flexibilité en matière de contrôle, d'isolation et d'intervention. Les systèmes à trou ouvert conservent leur importance dans les réservoirs horizontaux et carbonatés, où les opérateurs recherchent une architecture simplifiée, une meilleure exposition du réservoir et des coûts de tubage réduits.
- Les systèmes à trou ouvert sont utilisés lorsque l'exposition du réservoir, la complexité réduite du tubage et l'isolation sélective favorisent la productivité, notamment dans les puits horizontaux et les formations carbonatées.
- Les complétions en puits tubé dominent les environnements de production contrôlée car elles permettent l'isolation zonale, la flexibilité de perforation, la gestion de la pression et une intervention plus facile dans les réservoirs complexes.
Type d'équipement
Le segment des équipements de type packers devrait connaître une croissance annuelle composée de 5,71 % entre 2026 et 2034. La demande est particulièrement forte pour les systèmes améliorant l'intégrité zonale, la gestion du sable, le contrôle des flux et l'efficacité des opérations multi-étages. Les matériaux haut de gamme, les tests de qualification et la compatibilité avec les capteurs ou les commandes électriques deviennent des priorités d'approvisionnement pour les puits profonds, chauds, acides et offshore.
- Les obturateurs assurent l'isolation zonale, le contrôle de la pression et la disponibilité pour les interventions sur les puits de production et d'injection, ce qui fait de la fiabilité et des performances des élastomères des critères d'achat essentiels.
- Les outils de contrôle du sable sont essentiels dans les réservoirs non consolidés et les puits offshore, où les performances des crépines, la qualité du gravier de remplissage et le contrôle de l'érosion protègent la continuité de la production.
- Les outils de complétion multi-étages améliorent le contact avec le réservoir dans les puits horizontaux en permettant une stimulation efficace, un traitement sélectif et une optimisation des étages sur de longues sections latérales.
- Les systèmes de suspension de tubage assurent le support structurel et l'étanchéité dans les puits à portée étendue, en eaux profondes et à haute pression où les charges sur le tubage et les exigences de fiabilité sont élevées.
- Les vannes de régulation permettent la répartition de la production, la gestion de l'eau et l'optimisation zonale, notamment dans les complétions intelligentes qui nécessitent une exploitation à distance et une surveillance du réservoir.
Type de services
Le segment des services d'exécution et de complétion devrait connaître une croissance annuelle composée de 6,39 % entre 2026 et 2034. Cette demande est soutenue par le besoin de conception intégrée, d'exécution fiable sur le terrain et de remise en production. Les opérateurs privilégient de plus en plus les fournisseurs capables d'intégrer l'interprétation des réservoirs, la sélection des équipements, la logistique, le déploiement et l'intervention au sein d'un flux de travail cohérent et responsable.
- La conception et l'ingénierie de complétion transforment les données du réservoir en architecture de complétion, aidant les opérateurs à équilibrer la productivité, les risques, les coûts, l'accès aux interventions et les exigences réglementaires en matière d'intégrité des puits.
- Les services d'exécution de complétion couvrent le déploiement sur le terrain, les essais de pression, le soutien à la stimulation et la coordination opérationnelle, où la qualité de l'exécution influe directement sur le calendrier de production et la sécurité.
- Les services d'intervention ou de recomplétion de puits permettent de rétablir la production, d'isoler les infiltrations d'eau ou de gaz, de remplacer les composants défectueux et d'adapter les puits matures aux conditions changeantes du réservoir.
Aperçu des opportunités
|
Type d'équipement |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Packers |
Haut |
Isolement zonal |
Mature |
|
Outils de contrôle du sable |
Haut |
Intégrité du sable |
Mise à l'échelle |
|
Outils de complétion multi-étapes |
Haut |
Longs latéraux |
Mise à l'échelle |
|
Systèmes de suspension de doublure |
Moyen |
Puits profonds |
Mature |
|
vannes de régulation |
Moyen |
Flux intelligent |
Mise à l'échelle |
|
Autres |
Faible |
Outils spécialisés |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des équipements et services de complétion de puits
Augmentation de l'intensité de complétion par puits productif
Les opérateurs se concentrent désormais sur un nombre réduit de puits, mais plus productifs, ce qui accroît naturellement la valeur de chaque ensemble de complétion. Des sections forées horizontalement plus longues, un espacement plus serré des trous de forage (clusters), des volumes plus importants de proppant (un matériau utilisé pour maintenir les fractures ouvertes) et un contrôle plus précis du débit sont autant de facteurs qui nécessiteront des outils de complétion multi-étages, des obturateurs, des vannes et des services d'ingénierie. Il s'agit d'un indicateur particulièrement fort des changements observés en Amérique du Nord, où les niveaux de production restent relativement élevés malgré un faible nombre de forages, ce qui démontre le rôle crucial de l'efficacité de la complétion comme levier de productivité. Pour le secteur, cela se traduit par une évolution des pratiques d'achat : on passe d'une approche basée sur le volume d'acquisition des outils à une approche basée sur leurs performances, qui garantissent la fiabilité des utilisateurs et réduisent les temps d'arrêt. Les entreprises capables de démontrer la fiabilité de leurs outils et la reproductibilité de leurs opérations sur plusieurs plateformes de développement seront bien entendu avantagées.
Besoins en matière de réaménagement offshore et de fiabilité sous-marine
Les opérateurs offshore cherchent à prolonger la durée de vie des gisements en utilisant des raccordements sous-marins, des forages de développement et en réhabilitant les anciens gisements. Les interventions en mer étant coûteuses et fortement dépendantes des conditions météorologiques, les systèmes de complétion de puits doivent fonctionner efficacement sur de longues périodes malgré des conditions difficiles telles que la production de sable corrosif sous haute pression et une surveillance à distance limitée. Par conséquent, l'utilisation de vannes intelligentes, de systèmes de gestion du sable, de packers de haute qualité et de services de complétion garantissant un déroulement fluide et rapide des opérations est de plus en plus courante. Cet effet est particulièrement visible dans le golfe du Mexique, en mer du Nord, au Brésil, en Afrique de l'Ouest et en Australie, où les compagnies pétrolières privilégient souvent les fournisseurs de services de complétion capables d'assurer la longévité de leurs installations plutôt que les équipements initiaux les moins chers.
Sécurité gazière et développement des ressources non conventionnelles
Les mesures de sécurité énergétique à l'échelle mondiale ont favorisé la production nationale de gaz dans différents pays comme les États-Unis, la Chine, l'Inde, l'Arabie saoudite et les Émirats arabes unis. Le gaz de schiste, le gaz de réservoirs compacts et le gaz acide ne peuvent être produits efficacement qu'en appliquant des méthodes de fracturation précises, des techniques d'isolation zonale, des matériaux corrosifs et des plans d'intervention. L'analyse des investissements énergétiques de l'AIE indique que l'accent reste fortement mis, à l'échelle mondiale, sur la sécurité d'approvisionnement en combustible, ce qui permet de facto la poursuite des investissements en amont tout en préservant une discipline financière rigoureuse. Cette situation a permis aux sociétés spécialisées dans les opérations de complétion non conventionnelles d'accéder à une clientèle beaucoup plus large, notamment aux projets de développement initiés par les compagnies pétrolières nationales et les grands opérateurs indépendants. Ces projets exigent des modèles de développement éprouvés, capables de maintenir un juste équilibre entre l'expansion de la production, la gestion de l'eau et le contrôle des émissions.
Tendances futures du marché des équipements et services de complétion de puits
Achèvements électriques et à commande numérique
Les progrès technologiques et l'évolution du marché stimulent le développement des équipements et services de complétion de puits, notamment les actionneurs électriques de fond de puits, la détection de position en temps réel et l'analyse des données de réservoir. Ces technologies permettent de s'affranchir des circuits hydrauliques complexes et d'accélérer la production. Les vannes électriques, telles que les vannes de sécurité et d'intervalle, ainsi que les complétions surveillées électroniquement, contribueraient à une meilleure répartition de la production, à une gestion optimisée de la teneur en eau et à une réduction considérable des interventions coûteuses. Cette technologie sera probablement adoptée en premier lieu par les exploitants de puits offshore non conventionnels à fort potentiel et à portée étendue, où les réserves supplémentaires justifient un investissement initial plus important et un effort de mise en conformité accru sur le long terme.
Modèles d'exécution de projets à faibles émissions
Les flottes électriques seront utilisées conjointement avec des systèmes de pompage sous pression à commande informatique lors des opérations de complétion. Le torchage sera réduit grâce à des procédures améliorées, à l'installation de vannes à faible fuite et à de meilleurs systèmes de gestion de l'eau. Les entreprises soumises à la réglementation sur le méthane et à la pression des investisseurs évalueront plus que jamais leurs fournisseurs de services de complétion en fonction de trois critères : le niveau d'émissions, le bilan en matière de sécurité et la transparence des opérations. Cette tendance favorise un petit nombre d'entreprises de services capables de justifier leurs affirmations par des preuves concrètes de réduction de la consommation de carburant, de réduction de la durée d'intervention sur site et de mise en œuvre de mesures tout au long de l'opération. Elle encourage également la conception d'équipements préservant la structure du puits, même lors de multiples phases de stimulation et de production.
Opportunités du marché des équipements et services de complétion de puits
Programmes intégrés de réachèvement pour les champs matures
Outre la maturité du secteur, les prestataires de services peuvent tirer parti de la combinaison de diagnostics, d'isolation mécanique, de stimulation sélective, de compatibilité avec les systèmes de pompage artificiel et de planification des interventions, ce qui permet d'obtenir des résultats optimaux. Les producteurs sont souvent tentés de simplement ré-achever un puits plutôt que d'en forer un nouveau, principalement parce qu'ils disposent de l'infrastructure nécessaire et que le forage de nouveaux puits n'est pas rentable. Cela leur évite également de prendre des risques liés à une opération de forage. Les prestataires peuvent générer des revenus stables en concevant des programmes à grande échelle permettant de détecter les zones sous-performantes, de maîtriser les venues d'eau et de rétablir ou de reprendre la production en minimisant l'impact sur le paysage. De plus, cette opportunité est d'autant plus importante là où les gisements matures constituent encore la principale source d'approvisionnement et où les portefeuilles nationaux en Amérique du Nord, en mer du Nord, au Moyen-Orient et dans certaines parties de la région Asie-Pacifique dépendent de ces gisements.
Chaînes d'approvisionnement localisées pour les bassins émergents
Les bassins pétroliers et gaziers émergents d'Asie-Pacifique, du Moyen-Orient, d'Afrique et d'Amérique latine ont besoin d'équipements de complétion fiables. Or, ils sont généralement confrontés à de longs délais de livraison depuis l'étranger, à des retards douaniers et à un nombre limité de services qualifiés. Les fabricants d'équipements et les sociétés de services peuvent investir dans des centres d'assemblage et de réparation régionaux, des infrastructures de formation et des partenariats avec des entreprises locales, ce qui peut contribuer à réduire considérablement les délais. Une telle démarche peut effectivement porter ses fruits, car aujourd'hui, les compagnies pétrolières et gazières privilégient les fournisseurs qui ont non seulement les moyens, mais aussi la volonté d'assurer un service continu, conforme à la législation et aux exigences techniques, pour les puits de pétrole et de gaz concernés. Disposer d'une main-d'œuvre locale compétente permet, par ailleurs, de respecter les exigences en matière de contenu local sans compromettre la qualité ni le contrôle des puits.
Développements récents
- Juin 2026 : Weatherford International plc et NCS Multistage Holdings, Inc. ont annoncé la signature d’un accord définitif portant sur l’acquisition de NCS Multistage par Weatherford. Aux termes de cet accord, les actionnaires de NCS Multistage pourront choisir de recevoir soit des actions ordinaires Weatherford, soit une combinaison d’actions ordinaires Weatherford et de numéraire. Sur une base mixte, cela devrait représenter l’équivalent de 0,463 action ordinaire Weatherford pour chaque action NCS Multistage, dont jusqu’à 19,99 % payables en numéraire. Les synergies de coûts annuelles devraient s’élever à au moins 15 millions de dollars et être réalisées dans les 18 mois suivant la finalisation de l’opération. Cette acquisition devrait avoir un effet relutif immédiat sur le flux de trésorerie disponible ajusté par action. NCS Multistage apporte un portefeuille technologique complémentaire visant à optimiser les opérations de complétion de puits de pétrole et de gaz ainsi que les stratégies de développement des champs. Ses solutions sont conçues pour améliorer la fiabilité et la performance dans les environnements de puits complexes et sont largement reconnues pour leur rigueur technique et leur déploiement rentable.
- Mai 2026 : Baker Hughes a annoncé une importante prolongation de contrat avec Petrobras pour la fourniture de solutions intégrées de construction de puits dans le bassin de Santos, au Brésil. Baker Hughes étendra ses activités de construction de puits dans plusieurs champs pétroliers du bassin. Son portefeuille de technologies de pointe – comprenant le système de forage directionnel rotatif AutoTrak, des outils de diagraphie en cours de forage de dernière génération et des trépans à durée de vie prolongée Dynamus – sera déployé sur l’ensemble des puits en eaux profondes, permettant un accès efficace aux réservoirs souterrains et soutenant le développement continu des ressources pétrolières et gazières du pré-salifère brésilien.
- Septembre 2025 : SLB Limited — Petrobras a attribué à SLB un important contrat de complétion portant sur 35 puits en eaux ultra-profondes au large du Brésil, incluant des complétions électriques et des solutions numériques pour les champs d’Atapu et de Sépia. Les travaux devraient débuter mi-2026 et confirment la demande croissante d’informations en temps réel dans les gisements offshore complexes.
Foire aux questions

Nivedita est un expert en recherche versierte mit über 9 Jahren Erfahrung in Marktforschung und Unternehmensberatung. Vous êtes à la recherche d'un gestionnaire de projet dans l'agence IKT de The Insight Partners qui s'occupe et s'occupe des connaissances générales dans le cadre de la lecture et de la formation des syndicats, des spécialistes, des abonnements et des programmes de formation en sous-traitance. Technologiesektoren.
Mit einer nachgewiesenen Erfolgsbilanz bei der Bereitstellung datengestützter Analysen and umsetzbarer Erkenntnisse war Nivedita maßgeblich an mehreren kritischen Projekten beteiligt. Ihre Arbeit umfasst die vollständige Projektabwicklung – vom Verständnis der Kundenziele über die Analyse von Markttrends bis hin zur Ableitung strategischer Empfehlungen. Vous avez participé à des études de formation d'entreprises IKT et à vos études de marché, ainsi qu'à des services de branche pour mes clients.
Nivedita a un MBA en gestion de l'IMS, Dehradun. Pour votre travail chez The Insight Partners, nous avons travaillé ensemble sur MarketsandMarkets et Future Market Insights à Pune, nous avons des positions de recherche approfondies et un fondement solide dans l'analyse des branches et l'élaboration des liens.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -