
井戸カムプリーシャン機器・サービス市場:規模・予測 2034
坑井完成機器およびサービス市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:場所(陸上および海上)、タイプ(機器およびサービス)、坑井タイプ(従来型および非従来型)、坑井完成タイプ(オープンホール、ケーシングホール、その他)、機器タイプ(パッカー、砂制御ツール、多段階完成ツール、ライナーハンガーシステム、制御弁、その他)、サービスタイプ(完成設計およびエンジニアリング、完成実行サービス、坑井介入または再完成サービス、その他)、および地域(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中央アメリカ)
- ステータス : 出版
- レポートコード : TIPRE00006906
- カテゴリー : エネルギーと電力
- ページ数 : 406
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
201億8000 万米ドル
基準年値
2034年の予測
334億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.78 %
成長率
対象市場
2430億8000 万米ドル
(2026年~2034年)
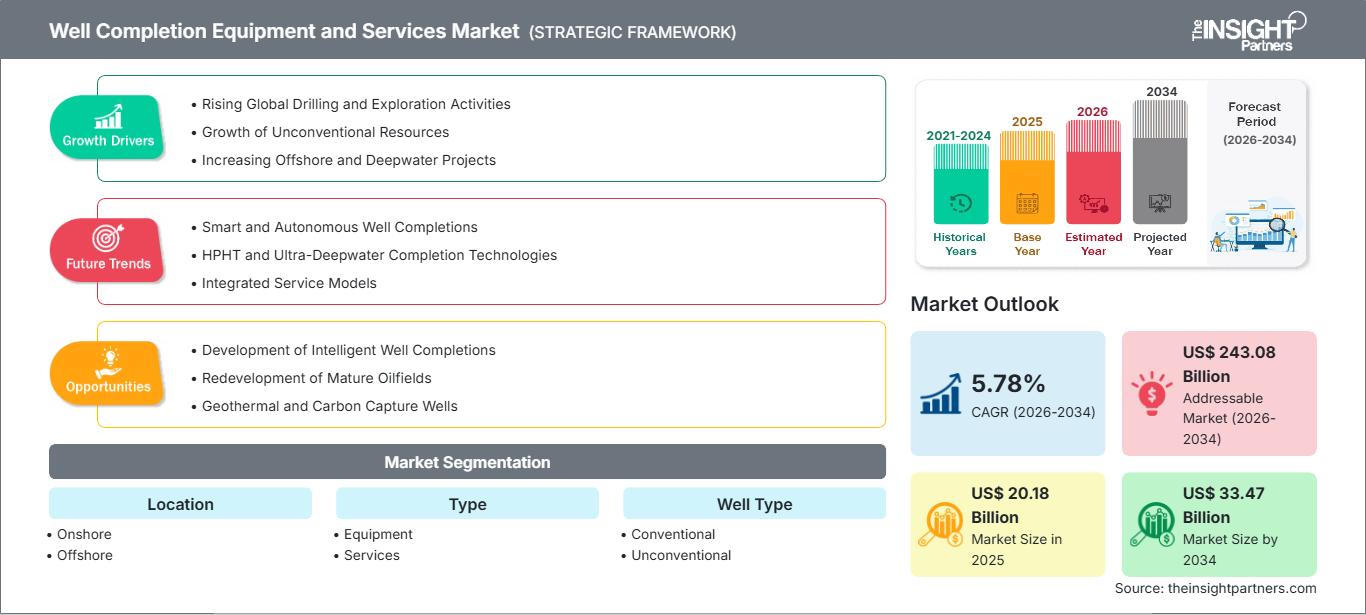
坑井完成機器およびサービス市場は、2025年の201億8,000万米ドルから2034年には334億7,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は5.78%となる見込みです。この市場は、従来型、非従来型、陸上、海上を問わず、事業者が生産の信頼性を優先する中で、貯留層接触、ゾーン隔離、砂制御、インテリジェント坑井完成、介入対応型坑井設計への上流部門の継続的な投資を反映しています。
北米は引き続き主要市場地域としての役割を果たしており、シェールオイルの生産性向上、水平坑井の長期化、そしてこれまで放置されていたメキシコ湾の油田の再開発などが、この地域の坑井完成機器・サービス市場の成長を牽引しています。この地域は、2034年まで年平均成長率(CAGR)5.29%で成長すると予測されています。これは主に、掘削リグの数が限られていることを補い、既存の坑井からの生産を確保するために、オペレーターが多段階坑井完成、電気式坑内制御、低介入設計を採用していることが要因です。
油井完成機器およびサービス市場の評価と洞察
- 北米は2025年には34.66%のシェアを占め、シェールガスの再圧延、メキシコ湾のタイバック、および井戸あたりの完成度の高さに支えられ、2026年から2034年の間に年平均成長率(CAGR)5.29%で成長すると予想されている。
- 米国は2025年には北米の80.02%を占め、パーミアン盆地とヘインズビルでの活動に牽引され、2026年から2034年にかけて年平均成長率(CAGR)5.31%で拡大すると予測されている。
- 欧州は2025年時点で10.15%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)5.41%で成長すると予測されており、ノルウェー、英国、ドイツがオフショア再開発と成熟油田への介入を主導している。
- アジア太平洋地域は2025年に25.12%のシェアを獲得し、中国、インド、オーストラリア、東南アジアの沖合ガスプロジェクトに牽引され、2026年から2034年にかけて年平均成長率(CAGR)6.45%で成長すると予測されている。
- 陸上部門は最大のセグメントであり、2025年には市場シェアの73.89%を占め、事業者が複雑な業務を外部委託するにつれて、2026年から2034年の間に年平均成長率(CAGR)5.55%で成長すると予測されている。
- 高成長セグメントのサービスは、2025年には市場シェアの46.04%を占め、シェールガスやタイトガスの開発に支えられ、2026年から2034年の間に年平均成長率(CAGR)6.18%で成長すると予測されている。
- 詳細に分析された主要企業:Baker Hughes Company、Novomet Group、SLB Limited、NOV Inc.、Weatherford International plc、American Completion Tools, Inc.、Halliburton Company、Welltec A/S、RPC, Inc.、Nine Energy Service, Inc.、Superior Energy Services, Inc.、およびOEG Energy Group Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術革新により、坑井完成機器およびサービス市場は、個別のハードウェア発注から、パッカー、ライナーハンガー、バルブ、砂制御、フラクチャリング工程、センサー、介入計画などを統合した生産システム全体へと移行しつつあります。オペレーターによる掘削井数の減少と、より高価値な井戸の掘削により、坑井1本あたりの完成費用が増加しています。坑井の改修作業を最小限に抑え、埋蔵量を増加させるエンジニアリングソリューションへの需要は、水平坑井の長期化、貯留層の深度増加、高圧環境、および海底油田とのタイバックといった要因により高まっています。
坑井完成機器およびサービス市場は、今後、ガス安全保障インフラへの投資、オフショアの既存油田の寿命延長、および北米以外の地域における非在来型資源開発の恩恵を受けると予想される。
アジア太平洋地域と中東地域は、各国の石油会社が現地生産に多額の投資を行っていることから、ますます注目を集めている。メタン、水処理、坑井の健全性に関する規制により、監視付き坑井完成、電気制御、および操業の透明性を高めるサービスモデルの導入が促進されている。
油井完成機器およびサービス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 201億8000万米ドル |
| 2034年までの市場規模 | 334億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.78% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
坑井完成機器およびサービス市場分析
坑井完成機器・サービス市場の発展は、掘削済み坑井を、ライフサイクルリスクを最小限に抑えつつ、可能な限り迅速に収益を生み出す生産坑井へと転換する必要性によって部分的に推進されています。生産事業者は、貯留層の複雑化に伴い、坑井完成の強度、ステージ最適化、砂制御の信頼性、および坑井介入への対応力に重点を置いています。最も大きな需要が見込まれるのは、あらゆる増産バレルやガス分子が、正確なゾーンアクセスと持続的な流量確保に依存する場合です。
供給源は、冶金、エラストマーの入手可能性、電子機器の入手可能性、圧力コンポーネント、経験豊富な現場作業員などの要因によって影響を受けます。サプライチェーンは、機器メーカー、完成エンジニア、圧力ポンプサービスプロバイダー、ワイヤーラインサービス、デジタル監視機器のサプライヤー、およびさまざまなタイプの介入スペシャリストで構成されています。「坑井完成機器およびサービス市場レポート」の調査および分析結果によると、プロバイダーが差別化を図る方法の1つは、設計、展開、完成後の監視とパフォーマンスというフルサイクルをカバーおよびサポートし、オペレーターに責任を持たせるために、さまざまな種類のバンドルサービスを形成することです。
市場シェア上位企業には、SLB Limited、Halliburton Company、Baker Hughes Company、Weatherford International plc、NOV INC. などがあります。一方、Novomet Group、Welltec A/S、American Completion Tools, Inc.、RPC Inc.、Nine Energy Service, Inc.、Superior Energy Services, Inc.、OEG Energy Group Limited は特定の市場セクターに特化し、よりニッチなセグメントにサービスを提供しています。企業が差別化を図る要素は、デジタル制御、現場での作業品質、在庫状況、高圧環境やオフショア環境における現場で実証された堅牢性などとますます関連しています。
資金は主に、電動式坑井完成ツール、高精度レベルでの貯留層の継続的なモニタリング、坑内作業を最小限に抑えた坑井完成システムの設計、およびオフショアソリューションのパッケージ化に投入されている。大手サービスプロバイダーは、圧力坑井完成ツールの技術を生産システムやデータ分析ソリューションと統合している。一方、地域サービスプロバイダーは、主にスピードと現地の地質学的専門知識に基づいて競争している。企業の支出は比較的控えめであるものの、坑井完成機器およびサービス市場への投資は、信頼性が回収率、操業停止間隔、および資産寿命に直接影響する場所に集中している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
坑井完成機器およびサービス市場:戦略的洞察
地域別分析
北米の油井完成機器およびサービス市場
北米は2025年の収益の34.66%を占め、坑井完成機器・サービス市場において最も強力な地域的基盤となっている。同地域は、パーミアン盆地の生産性向上、ヘインズビルガス田の開発、カナダの液化天然ガス田開発、メキシコ湾の海底パイプライン接続などに支えられ、2026年から2034年にかけて年平均成長率(CAGR)5.29%で成長すると予測されている。
坑井完成への支出は、加圧ツール、再フラクチャリング作業、電動バルブ、フラクチャリング診断、および介入を最小限に抑えた設計へとますます振り向けられています。EIAのデータによると、掘削リグの稼働数が通常より少なかったにもかかわらず、米国本土48州で前例のない生産量が記録されており、これは各坑井からの効率向上を目指す恒久的な転換を裏付けています。この傾向は、坑内機器、現場作業、デジタルモニタリングを組み合わせた統合サービスを提供できるサプライヤーにとって特に有益です。
米国における油井完成機器およびサービス市場
2025年時点で、北米の石油・ガス生産量の80.02%を米国が占めており、2026年から2034年にかけて年平均成長率(CAGR)5.31%で成長すると予測されている。石油・ガス事業者は、パーミアン盆地、イーグルフォード盆地、バッケン盆地、マーセラス盆地、ヘインズビル盆地において、より長い水平坑井、ジッパーフラクチャリングの実施、プラグアンドパーフの効率性、砂管理、人工揚水との互換性を重視している。
同社の事業範囲は広く、ハリバートン社、SLBリミテッド、ベーカー・ヒューズ社、ウェザーフォード・インターナショナル社、NOV社、RPC社、ナイン・エナジー・サービス社、スーペリア・エナジー・サービス社などが顧客に仕上げツール、圧力ポンプ、介入機器、レンタル機器を提供しています。需要は電動安全弁、フラクチャリング自動化、坑内センシング、迅速な再仕上げ戦略の開発へとシフトしています。
欧州の油井完成機器およびサービス市場
2025年時点で欧州は市場シェアの10.15%を占め、2034年まで年平均成長率(CAGR)5.41%で拡大すると予測されている。ノルウェーは、洋上再開発、海底接続、長距離掘削井に高度な仕上げ技術が求められるため、引き続き市場をリードしている。英国は北海油田の老朽化に伴う生産性向上に注力し、ドイツはガスおよび地熱関連分野における専門知識の提供に力を入れている。一方、フランス、イタリア、スペインは、サービス拠点、エンジニアリングサポート、地中海地域のエネルギーインフラ整備を通じて需要を創出している。
ヨーロッパにおける需要量は北米ほど多くはないものの、技術的な要求水準はより高い。事業者は、非常に厳しい環境規制や廃止措置規制を遵守するため、耐腐食性、砂制御、スマートフロー制御、介入計画に重点を置いている。洋上風力発電港湾物流、海底エンジニアリング技術、成熟油田からのデータの利用可能性も、完成チームにとって再開発キャンペーンにおける不確実性の低減に貢献している。
アジア太平洋地域の油井完成機器およびサービス市場
アジア太平洋地域は2025年に25.12%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)6.45%で成長すると予測されている。中国はシェールガス、タイトガス、オフショア石油、そして国家主導のエネルギー安全保障プログラムに支えられ、この分野を牽引している。インド、日本、韓国、オーストラリアは、オフショアガス、LNG関連油田、成熟した油田の最適化を通じて需要を増強している。
産業振興要因としては、国内製造業、石油化学原料需要、および海洋建設能力が挙げられる。移行燃料としてのガスに対する政策支援は、砂制御、ライナーハンガーシステム、および完成作業サービスへの投資を促進する。地域バイヤーは、リードタイムを短縮し、サービスの継続性を向上させる地域密着型のサプライチェーンをますます求めるようになっている。
中東・アフリカの油井完成機器およびサービス市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)6.02%で成長すると予測されており、サウジアラビアが需要を牽引する見込みです。サウジアラビアのガスプロジェクト、アラブ首長国連邦の沖合拡張、南アフリカの探査、そして中東・アフリカ地域のその他の地域におけるインフラ整備が、高生産量ガス、炭酸塩岩貯留層、および既存油田の再開発における完成投資を支えています。
エネルギー安全保障と油田の複雑性は、調達の優先順位を決定づける要因となっている。事業者は、遠隔地の砂漠や沖合の拠点でも確実に稼働できるHPHTパッカー、耐腐食性バルブ、拡張可能な砂制御装置、および現場サービスを重視している。インフラ主導のガス収益化は、総合的な機器およびサービスプロバイダーにとって安定したビジネスチャンスを生み出している。
セグメンテーション分析
位置
陸上油田における油田開発は、 2026年から2034年にかけて年平均成長率(CAGR)5.55%で成長すると予測されています。陸上および海上プロジェクトにおける油井完成機器およびサービス市場の範囲は、異なる運用経済性を反映しています。陸上油田ではスピード、再現性、コスト管理が重視される一方、海上油田ではワークオーバーコストが大幅に高いため、高い信頼性、遠隔監視、介入回避が求められます。
- 陸上における需要は、シェールガス、タイトガス、および成熟油田の再仕上げプログラムによって牽引されており、これらの分野では、オペレーターは迅速な展開、多数のステージ、水管理との互換性、および信頼性の高い現場サービス実行を必要としている。
- 洋上油田の完成作業では、介入コストが高く、生産稼働時間が油田経済にとって極めて重要であるため、海底の信頼性、砂の制御、耐腐食性、インテリジェントバルブ、および長い設計寿命が優先される。
タイプ
機器分野は、2026年から2034年にかけて年平均成長率(CAGR)5.42%で成長すると予測されています。エンジニアリング、施工、介入、再仕上げといったサービスが、ハードウェアが貯留層の価値を生み出すかどうかを決定するため、サービス部門が収益を牽引しています。高圧井、多層坑井仕上げ、オフショア接続などには信頼性の高い機械システムと用途に応じた設計が求められるため、機器需要は堅調に推移しています。
- 設備需要の中心となっているのは、圧力、温度、腐食、および生産サイクルに耐えなければならないパッカー、バルブ、ライナーハンガー、砂制御ツール、および多段式システムである。
- 完成設計、現場での作業、診断、介入計画は、生産開始までの時間、回収効率、および油井のライフサイクルにおける健全性に直接影響を与えるため、サービスは戦略的に依然として重要である。
井戸の種類
従来型油井は、 2026年から2034年にかけて年平均成長率(CAGR)5.21%で成長すると予測されています。従来型油井は中東および沖合盆地における安定した需要を支え続ける一方、非従来型油井はより多くの段階、より高いプロパント強度、および高度な診断技術を必要とします。この組み合わせにより、掘削リグの稼働数が変動しても、坑井完成の強度は高い水準を維持します。
- 従来型の油井では、ケーシング孔システム、パッカー、ライナーハンガー、砂制御装置に対する需要が維持されており、操業者は信頼性、貯留層圧力管理、成熟油田の回収率向上に重点を置いている。
- 非在来型油井では、長い水平坑井やタイトな地層全体にわたって接触を改善するために、多段階ツール、フラクチャリングスリーブ、プラグアンドパーフサービス、診断、および高効率な掘削作業が必要となる。
坑井完成タイプ
ケーシング孔による坑井完成方式は、 2026年から2034年にかけて年平均成長率(CAGR)4.95%で成長すると予測されています。ケーシング孔による坑井完成方式は、制御性、隔離性、および介入の柔軟性を提供するため、依然として広く採用されています。オープンホールシステムは、オペレーターが構造の簡素化、貯留層への露出の向上、およびケーシングコストの削減を求める水平坑井や炭酸塩岩貯留層において、依然として重要な役割を果たしています。
- オープンホールシステムは、貯留層の露出、ケーシング構造の簡素化、選択的な隔離が生産性向上に役立つ場合、特に水平坑井や炭酸塩岩層において使用されます。
- ケーシング孔仕上げは、ゾーン隔離、穿孔の柔軟性、圧力管理、複雑な貯留層全体への介入の容易化を可能にするため、制御された生産環境において主流となっている。
機器の種類
パッカーという機器タイプは、 2026年から2034年にかけて年平均成長率(CAGR)5.71%で成長すると予測されています。ゾーンの完全性、砂管理、流量制御、多段効率を向上させるシステムに対する需要が最も高くなっています。深層油井、高温油井、酸性油井、およびオフショア油井では、高品質の材料、認定試験、センサーや電気制御との互換性が調達の優先事項になりつつあります。
- パッカーは、生産井および注入井全体におけるゾーン隔離、圧力制御、および介入準備をサポートするため、信頼性とエラストマーの性能は重要な購入基準となる。
- 砂制御ツールは、未固結貯留層や海洋油井において不可欠であり、スクリーン性能、砂利充填品質、および浸食制御は生産稼働時間を保護する上で重要である。
- 多段階坑井仕上げツールは、効率的な刺激、選択的な処理、および長い水平坑井区間全体にわたる段階最適化を可能にすることで、水平坑井における貯留層との接触を改善します。
- ライナーハンガーシステムは、ケーシングにかかる荷重や信頼性要件が高い、長距離掘削、深海掘削、高圧掘削の油井において、構造的な支持とシール性能の確保を提供します。
- 制御弁は、特に遠隔操作と貯留層監視を必要とするインテリジェントな坑井仕上げにおいて、生産配分、水管理、およびゾーン最適化を可能にする。
サービスの種類
サービスの種類別では、完成・実行サービスが2026年から2034年にかけて年平均成長率(CAGR)6.39%で成長すると予測されています。このサービス需要は、統合設計、信頼性の高い現場実行、および生産回復へのニーズによって支えられています。オペレーターは、貯留層の解析、機器の選定、ロジスティクス、展開、および介入を責任ある単一のワークフローに統合できるプロバイダーをますます高く評価しています。
- 坑井完成設計・エンジニアリングは、貯留層データを坑井完成設計に変換することで、オペレーターが生産性、リスク、コスト、介入アクセス、および規制上の坑井健全性に関する期待値のバランスを取ることを支援します。
- 完成実行サービスには、現場での展開、圧力試験、刺激支援、および運用調整が含まれ、実行品質は生産のタイミングと安全性に直接影響します。
- 坑井介入または再仕上げサービスは、生産を回復させ、水やガスの浸入箇所を隔離し、故障した部品を交換し、成熟した坑井を変化する貯留層条件に適応させます。
機会の概要
|
機器の種類 |
収益貢献 |
トレンドデー |
導入段階 |
|
パッカーズ |
高い |
ゾーン隔離 |
成熟した |
|
砂制御ツール |
高い |
砂の完全性 |
スケーリング |
|
多段階完成ツール |
高い |
ロングラテラル |
スケーリング |
|
ライナーハンガーシステム |
中くらい |
ディープウェルズ |
成熟した |
|
制御弁 |
中くらい |
スマートフロー |
スケーリング |
|
その他 |
低い |
特殊工具 |
新興 |
坑井完成機器およびサービス市場の成長要因と影響分析
生産井あたりの完成作業強度の増加
オペレーターは、より少ないが生産性の高い井戸に注目しており、当然ながら、各完成パッケージの価値が上昇しています。水平掘削区間の延長、掘削孔(クラスター)の間隔の狭まり、プロパント(亀裂を広げるために使用される材料)の量の増加、流量のより選択的な制御は、多段階完成ツール、パッカー、バルブ、およびエンジニアリング サービスを必要とする要因です。これは主に北米の変化を示す強力な指標であり、北米では掘削数は少ないものの生産レベルは依然としてかなり高い水準を維持しており、完成効率が生産性ツールとして重要な役割を果たしていることを示しています。ビジネス界への影響は、主に量に基づいてツールの数を購入するアプローチから、ユーザーに信頼を与えダウンタイムを削減する性能に基づいてツールを購入するアプローチへの変化であり、これはもちろん、ツールが信頼性が高く、複数の開発パッドでその操作を繰り返すことができることを示すことができる企業に有利になります。
洋上再開発および海底設備の信頼性に関するニーズ
オフショア事業者は、海底タイバック、インフィル掘削、および古い油田の再開発を利用して、油田の寿命を延ばそうとしています。オフショアでの介入は費用がかかり、天候に大きく左右されるため、坑井完成システムは、高圧腐食砂の発生や遠隔監視の制限といった厳しい条件下でも、長期間にわたって効率的に機能する必要があります。\nその結果、スムーズで迅速なワークフローを保証するインテリジェントバルブ、砂管理システム、高品質のパッカー、および完成サービスを利用することがますます一般的になっています。その効果は、メキシコ湾、\n北海、ブラジル、西アフリカ、オーストラリアで最も顕著に見られます。これらの地域では、石油会社は、初期費用が最も低い設備ではなく、資産の寿命を保証してくれると信じる完成サプライヤーを選択することがよくあります。
ガス安全保障と非在来型資源開発
世界的なエネルギー安全保障対策により、米国、中国、インド、サウジアラビア、UAEなどの各国で国内ガス生産が促進されています。タイトガス、シェールガス、サワーガスは、正確な破砕方法、ゾーン隔離技術、腐食性物質、介入計画が適用された場合にのみ効率的に生産できます。IEAのエネルギー投資分析によると、世界中で依然として燃料の安定供給に強い関心が寄せられており、これにより資本規律を厳格に維持しながら上流部門への支出を継続することが可能になっています。この状況が市場にもたらした結果は、非在来型完成企業が、より大規模な顧客層、特に国営石油会社や大手独立系事業者が開始した開発プロジェクトにアクセスできるようになったことです。これらのプロジェクトでは、生産拡大、水管理、排出量監視の適切なバランスを維持できる、効果的であることが証明された開発モデルが求められています。
油井完成機器およびサービス市場の将来動向
電気式およびデジタル制御式仕上げ
技術の進歩と市場の変化により、坑井完成機器およびサービスの開発が進んでおり、これには電動坑内アクチュエータ、リアルタイム位置センシング、貯留層インテリジェンスなどが含まれます。これらの技術により、複雑な油圧ラインが不要になり、生産応答が迅速化されます。安全弁やインターバル弁などの電動バルブに加え、電子的に監視された坑井完成は、より正確な生産配分、含水率管理、高コスト介入の大幅な削減によって生産プロセスを支援します。この技術は、おそらく最初に、オフショア、非在来型高価値油田、長距離油田を操業する企業に受け入れられるでしょう。これらの油田では、追加埋蔵量によって、初期システム投資の増加と、その後のコンプライアンスへの取り組みが正当化されるからです。
低排出ガス型完成実行モデル
完成工程では、電気式ポンプとコンピューター制御の加圧ポンプシステムが併用されます。また、手順の改善、低漏洩バルブの設置、水処理システムの改良により、フレアリングも削減されます。メタン規制や投資家の圧力にさらされている企業は、これまで以上に、排出レベル、安全実績、操業の透明性という3つの基準に基づいて、完成ベンダーを選定するでしょう。このような傾向は、燃料使用量の削減、坑井現場滞在時間の短縮、操業全体にわたる計測の実施を実際に証明できる、選りすぐりのサービス企業に有利に働きます。また、複数の刺激および生産段階においても坑井の構造を維持する機器の設計を促進します。
油井完成機器およびサービス市場における機会
成熟油田向け統合型再開発プログラム
成熟した油田に加えて、サービスプロバイダーは、診断、機械的隔離、選択的刺激、人工揚水適合性、介入計画を組み合わせることで、最良の結果を得ることもできます。生産者は、新しい油井を掘削するよりも既存の油井を再完成させる誘惑に常に駆られます。これは主に、既存のインフラがあり、新しい掘削が全く費用対効果が高くないためです。これはまた、掘削作業のリスクを負わないことを意味します。プロバイダーは、大規模な盆地規模でプログラムを設計することで、生産性の低いゾーンを明らかにし、水の突破状況を制御し、景観への変化を最小限に抑えながら生産を再開または回復させることにより、安定した収益の流れを実現できます。さらに、この機会は、ブラウンフィールドが依然として主要な供給源であり、北米、北海、中東、およびアジア太平洋地域の一部における国家ポートフォリオがブラウンフィールド資産に依存している地域ではさらに重要です。
新興流域向けの地域密着型サプライチェーン
アジア太平洋諸国、中東、アフリカ、ラテンアメリカの新興石油・ガス田では、信頼性の高い坑井完成装置が求められていますが、海外からの長い納期、通関手続きの遅延、資格のあるサービス提供者の不足といった問題に直面することがよくあります。機器メーカーやサービス会社は、地域組立・修理センター、研修施設、地元企業との共同事業に投資することで、リードタイムを大幅に短縮できます。このような取り組みは、具体的な成果につながる可能性があります。なぜなら、現在、現場の石油・ガス会社は、対象となる油井・ガス井を継続的に、合法的に、そして技術的にサポートする手段と意欲の両方を備えたベンダーと契約する傾向にあるからです。同時に、有能な地元人材を確保することは、品質や坑井管理に影響を与えることなく、現地調達要件を満たすことを意味します。
最近の動向
- 2026年6月:ウェザーフォード・インターナショナル社とNCSマルチステージ・ホールディングス社は、ウェザーフォード社がNCSマルチステージ社を買収する最終契約を締結したことを発表しました。契約条件に基づき、NCSマルチステージ社の株主は、ウェザーフォード社の普通株式、またはウェザーフォード社の普通株式と現金の組み合わせのいずれかを選択できます。混合ベースでは、NCSマルチステージ社の株式1株につきウェザーフォード社の普通株式0.463株に相当すると予想され、そのうち最大19.99%が現金で支払われます。年間コストシナジーは少なくとも1,500万ドルと見込まれ、買収完了後18ヶ月以内に実現される予定です。この取引は、調整後フリーキャッシュフロー1株当たりに即座にプラスの影響を与えると予想されます。NCSマルチステージ社は、石油・ガス井の完成と油田開発戦略の最適化を支援することを目的とした補完的な技術ポートフォリオを有しています。同社のソリューションは、複雑な油井環境における信頼性と性能を向上させるように設計されており、エンジニアリングの厳密さと資本効率の高い展開で広く知られています。
- 2026年5月:ベーカー・ヒューズは、ブラジルのサントス盆地全域における坑井建設のための統合ソリューションを提供するため、ペトロブラスとの大型契約延長を発表しました。ベーカー・ヒューズは、同盆地の複数の油田において、同社の包括的な坑井建設事業を拡大します。オートトラック・ロータリーステアリングシステム、最先端の掘削時検層ツール、ダイナマス長寿命ドリルビットなど、同社の先進的な製品群は、深海坑井の建設ポートフォリオ全体に展開され、地下貯留層への効率的なアクセスを可能にし、ブラジルのプレソルト石油・ガス資源の継続的な開発を支援します。
- 2025年9月:SLB Limited ― SLBは、ブラジル沖合の超深海油田最大35坑の掘削工事をペトロブラスから受注しました。この工事には、アタプ油田とセピア油田における電気式坑井完成工事とデジタルソリューションが含まれます。工事は2026年半ばに開始予定で、複雑な沖合油田におけるリアルタイムインテリジェンスへの需要の高まりを裏付けるものです。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -