
Marché des stations d’accueil sans fil : taille et tendances 2034
Taille et prévisions du marché des stations d'accueil sans fil (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par connectivité (WiGig, WUSB, WHDI) ; application (électronique grand public, automobile, informatique et télécommunications, éducation, santé, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00009320
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : September 30, 2026


Taille du marché en 2025
36,37 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
71,82 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,86 %
taux de croissance
Marché adressable
487,02 milliards de dollars américains
(2026-2034)
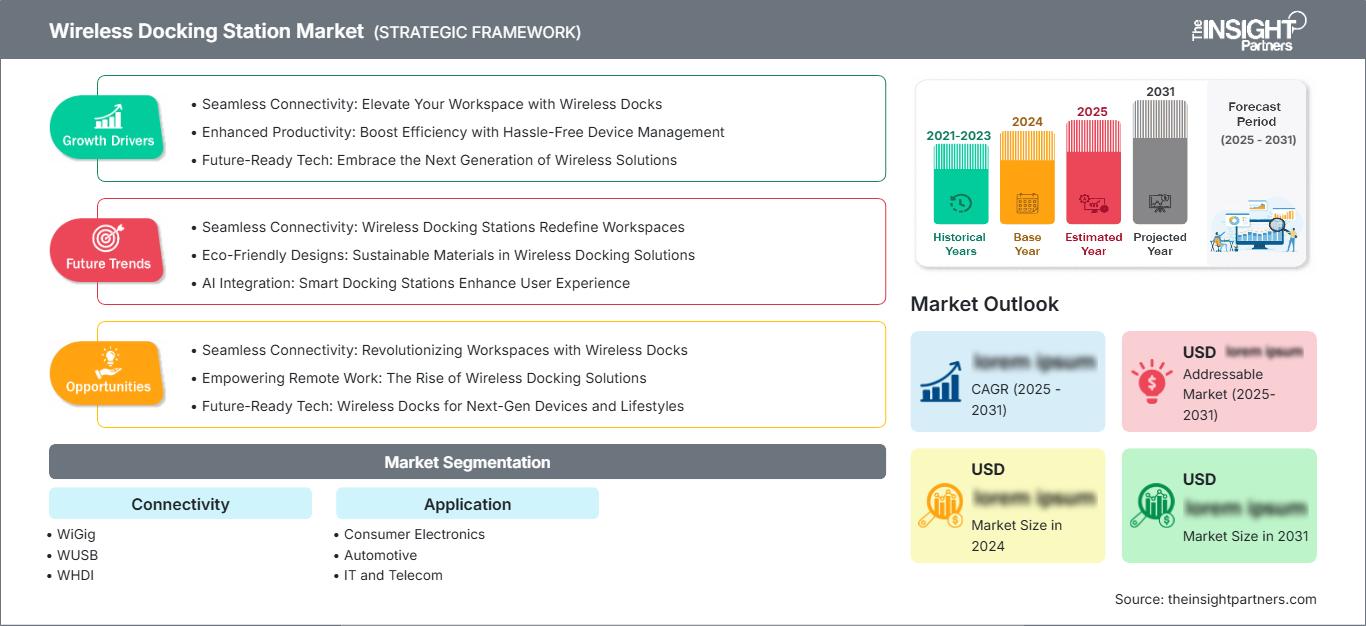
Le marché des stations d'accueil sans fil se situe au carrefour de la connectivité sans fil haut débit, de la mobilité des appareils et de l'architecture flexible des postes de travail. Évalué à 36,37 milliards de dollars américains en 2025, il devrait atteindre 71,82 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,86 % entre 2026 et 2034. Cette demande est soutenue par le besoin croissant de connecter ordinateurs portables, écrans, périphériques et ressources réseau sans avoir à multiplier les branchements de câbles.
L’Amérique du Nord devrait rester une région structurellement importante, la taille du marché des stations d’accueil sans fil étant estimée à un TCAC d’environ 7,2 à 8,4 % entre 2026 et 2034. Les déploiements de travail hybride en entreprise, l’adoption de l’informatique haut de gamme et les investissements dans une infrastructure de bureau flexible soutiennent la demande, tandis que les cycles de renouvellement technologique encouragent les organisations à standardiser des environnements de connexion d’appareils plus simples.
Analyse et perspectives du marché des stations d'accueil sans fil
- Amérique du Nord : La région devrait représenter une part de marché de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 7,2 à 8,4 % entre 2026 et 2034, grâce à la mobilité d'entreprise, aux ordinateurs portables haut de gamme et à la modernisation des espaces de travail.
- États-Unis : On estime que les États-Unis représenteront 68 à 72 % de la demande nord-américaine en 2025 et connaîtront une croissance annuelle composée de 7,3 à 8,5 % entre 2026 et 2034, tirée par l'informatique d'entreprise et le travail hybride.
- Europe : On estime que l'Europe détiendra une part de marché de 25 à 29 % en 2025 et connaîtra une croissance annuelle composée de 6,8 à 8,0 % entre 2026 et 2034. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne soutiennent la demande grâce à la numérisation des entreprises et à la modernisation des espaces de travail.
- Asie-Pacifique : La région Asie-Pacifique devrait représenter une part de marché de 28 à 32 % en 2025 et enregistrer un TCAC de 8,3 à 9,5 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l'Inde génèrent une demande substantielle dans les secteurs de la fabrication et de la technologie.
- Le segment le plus important : les technologies de l'information et les télécommunications devraient représenter une part de marché de 31 à 35 % en 2025 et connaître une croissance annuelle composée de 8,0 à 9,0 % entre 2026 et 2034, reflétant les besoins de connectivité des entreprises.
- Segment à forte croissance : Le secteur automobile devrait détenir une part de marché de 14 à 18 % en 2025 et connaître une croissance annuelle composée de 9,0 à 10,2 % entre 2026 et 2034, à mesure que la numérisation du poste de conduite s'accélère.
- Principales entreprises analysées en détail : Dell, Inc. ; DisplayLink Corporation ; HP Development Company, LP ; Intel Corporation ; Kensington Computer Products Group, une division d’ACCO Brands Corporation ; Koninklijke Philips NV ; Qualcomm Technologies, Inc. ; Samsung Electronics Co., Ltd. ; Targus International LLC ; Toshiba America, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les stations d'accueil sans fil, initialement conçues pour connecter des périphériques, sont désormais de véritables postes de travail. L'architecture WiGig a démontré sa capacité à gérer des connexions à haut débit sur de courtes distances, et les progrès réalisés dans les domaines de l'affichage sans fil, de l'authentification des appareils sans fil, de l'intégration sur silicium et de la gestion de l'énergie ont multiplié les possibilités de déploiement. Les fabricants intègrent de plus en plus de critères tels que le débit, la latence, l'intercompatibilité, la sécurité, l'efficacité thermique et la facilité d'installation dans la conception de leurs stations d'accueil sans fil.
Durant la période de prévision, la tendance sera à l'acquisition de plateformes plus standardisées, intégrant la connectivité sans fil et la gestion logicielle, ainsi qu'une sécurité renforcée des terminaux. Les nouvelles économies émergentes asiatiques pourraient jouer un rôle important à cet égard, grâce à la croissance de leurs infrastructures informatiques d'entreprise et aux réglementations européennes en matière de développement durable qui encouragent des cycles de vie des produits plus longs et du matériel nécessitant une maintenance.
Rapport sur le marché des stations d'accueil sans fil : étendue
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 36,37 milliards de dollars américains |
| Taille du marché d'ici 2034 | 71,82 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,86% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des stations d'accueil sans fil
La croissance du marché des stations d'accueil sans fil est actuellement influencée par le travail hybride, la mobilité des parcs informatiques, les configurations multi-écrans et la prédominance des ordinateurs portables USB-C. La chaîne d'approvisionnement comprend les fabricants de semi-conducteurs, les fournisseurs de technologies sans fil, les systèmes d'exploitation et les logiciels pilotes, les stations d'accueil, les accessoires, les distributeurs et l'intégration informatique en entreprise. Cette chaîne est déterminée par le matériel radiofréquence, les processeurs, la mémoire, la gestion de l'alimentation, les solutions d'interface d'affichage et les micrologiciels spécialisés.
La demande en stations d'accueil sans fil est actuellement forte, notamment pour les travailleurs qui se déplacent fréquemment d'un lieu de travail à un autre : salles de réunion, bureaux à domicile, espaces de travail partagés, salles de classe ou encore espaces cliniques et techniques. La technologie sans fil permet de résoudre les problèmes de connexion tout en conservant l'accès aux écrans, claviers, périphériques de stockage, connexions Ethernet et autres appareils. Les interférences de signal, les exigences de sécurité, l'interopérabilité, la latence et les performances des écrans haut de gamme demeurent des critères déterminants pour l'adoption de ces solutions.
Le rapport sur le marché des stations d'accueil sans fil indique que ce marché est composé d'un ensemble de fournisseurs informatiques traditionnels, d'entreprises spécialisées dans la connectivité et de fabricants d'accessoires. Dell Inc., HP Development Company, LP et Intel Corporation tirent profit de leurs vastes écosystèmes d'entreprise, tandis que DisplayLink Corporation fournit des solutions logicielles et matérielles pour la connectivité des écrans. Qualcomm Technologies Inc. et Samsung Electronics Co., Ltd. proposent des solutions sans fil et des plateformes pour appareils susceptibles d'influencer la conception des produits à l'avenir.
L'accent est moins mis sur la connectivité sans fil et davantage sur la compatibilité, la facilité de gestion, la sécurité et l'intégration. Targus International LLC est spécialisée dans les stations d'accueil et les accessoires informatiques mobiles pour les professionnels. Kensington Computer Products Group et Koninklijke Philips NV, quant à eux, se concentrent sur les produits de bureau et d'affichage. Toshiba America Inc. conserve toute sa place sur le marché grâce à son expérience dans le domaine de l'informatique et des périphériques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des stations d'accueil sans fil : Perspectives stratégiques
Perspectives régionales
marché des stations d'accueil sans fil en Amérique du Nord
L'Amérique du Nord devrait représenter environ 31 à 35 % du marché des stations d'accueil sans fil d'ici 2025 et connaître une croissance annuelle composée de 7,2 à 8,4 % jusqu'en 2034. Les parcs informatiques d'entreprise, la flexibilité des postes de travail, la visioconférence et le télétravail génèrent un besoin constant de configuration simplifiée des postes de travail. Les États-Unis demeurent le principal moteur du marché, tandis que le Canada et le Mexique offrent un potentiel de croissance plus important grâce à la digitalisation croissante des entreprises. La compatibilité, la sécurité des terminaux, la gestion à distance et le support du cycle de vie des stations d'accueil sont devenus des critères d'achat essentiels.
Les services informatiques des entreprises privilégient désormais les accessoires standardisés pour leurs parcs d'ordinateurs portables, ce qui accroît la disponibilité des stations d'accueil. Les écrans haut de gamme, les équipements de visioconférence et les configurations multitâches renforcent l'importance d'une connectivité périphérique de qualité. Cependant, malgré des canaux de distribution et des écosystèmes performants en Amérique du Nord, le coût et la connectivité des solutions d'accueil restent des points importants pour les acheteurs.
Marché américain des stations d'accueil sans fil
Les estimations indiquent que la part des États-Unis dans la demande de stations d'accueil sans fil en Amérique du Nord devrait atteindre 68 à 72 % d'ici 2025, avec un taux de croissance annuel composé (TCAC) prévu de 7,3 à 8,5 % jusqu'en 2034. Cette demande est alimentée par d'importants budgets informatiques d'entreprise, l'adoption de modèles de travail hybrides et la prévalence des ordinateurs portables haut de gamme. Elle se manifestera notamment dans les bureaux, les établissements d'enseignement, les organismes de santé, les institutions financières et les entreprises technologiques où les employés se déplacent fréquemment. Les fournisseurs bénéficient d'excellents canaux de distribution et proposent des solutions adaptées aux besoins des entreprises.
Les tendances actuelles indiquent une demande croissante pour des espaces gérés permettant de connecter facilement différents écrans et périphériques. Des entreprises comme Dell, Inc., HP Development Company, LP, Targus International LLC et Kensington Computer Products Group proposent des solutions professionnelles grâce à leurs gammes d'accessoires diversifiées. Les acheteurs prennent en compte des facteurs tels que la sécurité sans fil, l'authentification des appareils, les fonctionnalités de gestion logicielle, la compatibilité avec différents systèmes d'exploitation et la facilité de maintenance. Ces facteurs offrent aux fournisseurs la possibilité d'allier praticité et fiabilité.
Marché européen des stations d'accueil sans fil
On estime que l'Europe représentera entre 25 et 29 % du marché des stations d'accueil sans fil en 2025 et connaîtra une croissance annuelle composée de 6,8 à 8 % jusqu'en 2034. L'Allemagne devrait être le principal moteur de la demande régionale, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les entreprises et les fabricants allemands privilégient la numérisation industrielle, les postes de travail d'ingénierie et les technologies standardisées pour les espaces de travail, ce qui engendre une forte demande en matière de connectivité fiable et de périphériques gérés.
Le Royaume-Uni bénéficie d'avantages grâce au recours à des équipes hybrides et à des services professionnels axés sur la technologie, tandis que la France profite de la modernisation de ses entreprises et de la transformation numérique du secteur public. Parallèlement, l'Italie et l'Espagne offrent des opportunités grâce à la modernisation des bureaux et à la flexibilité des systèmes informatiques des PME. Les préoccupations liées aux économies d'énergie, à la réparabilité, à la sécurité et aux déchets électroniques dans les marchés publics européens incitent les producteurs à privilégier la durabilité plutôt que la vitesse de connexion.
Marché des stations d'accueil sans fil en Asie-Pacifique
La région Asie-Pacifique devrait détenir entre 28 et 32 % du marché des stations d'accueil sans fil en 2025 et connaître une croissance annuelle composée de 8,3 à 9,5 % jusqu'en 2034. La Chine domine ce marché régional, tandis que le Japon, la Corée du Sud, l'Inde et l'Australie y contribuent grâce à la numérisation des entreprises, la production électronique, les technologies éducatives et l'adoption croissante d'appareils haut de gamme. Les écosystèmes industriels et le développement des services informatiques soutiennent la demande en connectivité flexible.
La Chine bénéficie d'avantages grâce à son importante production électronique et à ses volumes de fabrication élevés. Le calcul avancé et les écrans constituent les principaux axes de développement du Japon et de la Corée du Sud. Les services de bureautique et les technologies numériques renforcent la position de l'Inde. Les besoins des professionnels et du secteur de l'éducation représentent la force de l'Australie. Des politiques régionales visant à développer l'infrastructure numérique et la production locale de produits électroniques pourraient dynamiser l'écosystème.
Marché des stations d'accueil sans fil au Moyen-Orient et en Afrique
La région Moyen-Orient et Afrique devrait connaître une croissance annuelle composée (TCAC) estimée entre 6,5 % et 7,8 % jusqu'en 2034, l'Arabie saoudite étant le moteur de cette croissance régionale en matière d'adoption. Les Émirats arabes unis bénéficient d'investissements dans des espaces de bureaux intelligents et des infrastructures commerciales de haute technologie, tandis que l'Afrique du Sud demeure un marché important pour les entreprises et le secteur de l'éducation.
L’Arabie saoudite et les Émirats arabes unis investissent massivement dans les espaces de travail, les services et les infrastructures numériques. L’Afrique du Sud dispose d’une base relativement mature pour les accessoires d’entreprise, tandis que le reste de la région MENA offre de belles perspectives de croissance grâce à la connectivité et au développement urbain. Les économies d’énergie, la sécurité physique, la gestion des appareils et les questions de compatibilité demeureront des enjeux majeurs pour le déploiement d’infrastructures informatiques avancées dans des sites géographiquement dispersés.
Analyse de segmentation
Connectivité
Le segment de la connectivité devrait connaître une croissance annuelle composée de 7,6 % à 8,7 % entre 2026 et 2034. Son adoption dépendra de la bande passante, de la latence, de la disponibilité du spectre, de la compatibilité des appareils, de la sécurité et de la capacité à prendre en charge de manière fiable les écrans et les périphériques. Le WiGig demeure stratégique car son architecture haute fréquence est adaptée aux connexions à haut débit et à courte portée, tandis que le WUSB et le WHDI répondent à des exigences de compatibilité et multimédias plus spécifiques.
- WiGig : La technologie WiGig occupe une place centrale dans le domaine des stations d'accueil sans fil à haut débit, car sa connectivité à 60 GHz permet des transferts rapides à courte portée et prend en charge les applications d'affichage. Son adoption dépend de la qualité de la liaison sans fil, de l'intégration au chipset et de la compatibilité du matériel terminal.
- WUSB : WUSB prend en charge la connectivité sans fil des périphériques, offrant aux utilisateurs une réduction du nombre de câbles et une connexion aisée des appareils. Son rôle stratégique se concentre dans les écosystèmes et applications établis nécessitant une communication sans fil de type USB.
- WHDI : WHDI reste pertinent pour la transmission multimédia sans fil et les environnements d’affichage. Sa valeur ajoutée réside dans la diffusion pratique de contenu haute définition, notamment lorsque les utilisateurs souhaitent réduire le câblage vidéo physique.
Application
Le segment des applications devrait enregistrer un TCAC de 7,8 % à 8,9 % entre 2026 et 2034. La demande varie considérablement selon les flux de travail : les environnements professionnels privilégient la facilité de gestion et la fiabilité, tandis que les applications grand public privilégient la simplicité d’utilisation. Le secteur des technologies de l’information et des télécommunications demeure le principal domaine d’application, car les équipes distribuées, les parcs d’appareils, les flux de travail multi-écrans et les politiques centralisées relatives aux terminaux engendrent des besoins de connexion récurrents.
- Électronique grand public : L’adoption par les consommateurs est favorisée par les ordinateurs portables, les moniteurs, les téléviseurs, les consoles de jeux et les périphériques intelligents. Les acheteurs privilégient la simplicité d’appairage, la large compatibilité, la compacité et la facilité de passage d’un appareil à l’autre.
- Automobile : La demande automobile évolue autour des cockpits numériques, de la connectivité des passagers, des environnements de service et de l’intégration des dispositifs. Les solutions d’accueil sans fil permettent de réduire les interfaces physiques et de prendre en charge des architectures de véhicules de plus en plus pilotées par logiciel.
- Informatique et télécommunications : L’informatique et les télécommunications représentent le plus grand potentiel d’application, car les employés d’entreprise ont besoin d’un accès rapide aux écrans, aux réseaux, au stockage et aux périphériques. Les exigences en matière de gestion de flotte et de sécurité renforcent encore l’adoption par les professionnels.
- Éducation : Les établissements d'enseignement privilégient les configurations de salles de classe simplifiées et les dispositifs d'apprentissage hybrides qui permettent aux enseignants de connecter des ordinateurs portables à des écrans, des caméras, des systèmes audio et des ressources réseau sans câblage complexe.
- Secteur de la santé : Les applications de santé mettent l’accent sur la connectivité sécurisée, la mobilité des postes de travail, la prévention des infections et un accès fiable aux écrans et périphériques. Les solutions sans fil peuvent prendre en charge des environnements cliniques et administratifs flexibles, sous réserve du respect des exigences de sécurité.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Électronique grand public |
Haut |
Changement d'appareil |
Mise à l'échelle |
|
Automobile |
Moyen |
Cockpit numérique |
Émergent |
|
Technologies de l'information et télécommunications |
Haut |
Espace de travail hybride |
Mature |
|
Éducation |
Moyen |
Salle de classe flexible |
Mise à l'échelle |
|
Soins de santé |
Moyen |
Mobilité clinique |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des stations d'accueil sans fil
Le travail hybride accroît le besoin de connectivité flexible des postes de travail.
La généralisation du travail hybride bouleverse l'économie des accessoires pour postes de travail. Les employés alternent de plus en plus entre bureaux, domicile, salles de réunion et espaces de travail partagés, ce qui engendre une demande constante pour une configuration rapide et un accès permanent aux périphériques. Les stations d'accueil sans fil peuvent simplifier la connexion de plusieurs appareils et aider les entreprises à standardiser les espaces de travail autour des ordinateurs portables. Cet impact est particulièrement marqué dans les entreprises à forte intensité de connaissances disposant d'un parc important d'ordinateurs portables. Les services achats considèrent de plus en plus les infrastructures de stations d'accueil comme faisant partie intégrante de l'expérience utilisateur globale, et non plus comme une simple catégorie d'accessoires. Cette évolution favorise le renouvellement régulier des équipements lors des changements de générations d'ordinateurs portables, d'écrans, de systèmes d'exploitation ou de politiques de sécurité. Les fournisseurs capables de combiner connectivité, gestion et sécurité peuvent ainsi optimiser la valeur ajoutée par déploiement tout en améliorant la cohérence opérationnelle des environnements de travail distribués.
Les écrans à plus haute résolution augmentent les besoins en bande passante
La transition vers des écrans plus grands et à plus haute résolution accroît les exigences de performance imposées aux architectures de stations d'accueil. Les utilisateurs professionnels utilisent de plus en plus simultanément plusieurs moniteurs, écrans à taux de rafraîchissement élevé, caméras de visioconférence, périphériques de stockage externes et connexions réseau. Les solutions sans fil doivent donc gérer avec précision l'allocation de bande passante tout en maintenant une latence acceptable et une connexion stable. Les progrès réalisés dans les technologies sans fil 60 GHz, l'intégration sur silicium, la formation de faisceaux et les capacités de traitement d'affichage peuvent élargir le champ des cas d'utilisation pratiques. L'impact sur le marché dépasse le cadre de la productivité bureautique, car les professionnels de la création, les ingénieurs, les concepteurs, les enseignants et les gestionnaires du secteur de la santé dépendent de plus en plus des flux de travail multi-écrans. Les fournisseurs qui optimisent le débit sans fil, l'efficacité thermique et l'interopérabilité des appareils peuvent différencier leurs produits plus efficacement. Ce facteur encourage également une coordination plus étroite entre les développeurs de puces, les fournisseurs de systèmes d'exploitation, les fabricants d'ordinateurs portables et les marques d'accessoires afin de réduire les problèmes de compatibilité lors du déploiement.
La sécurité d'entreprise et la gestion des appareils deviennent des critères d'achat.
Les entreprises intègrent de plus en plus la sécurité des périphériques à leur stratégie de gouvernance des terminaux. Une station d'accueil connectant écrans, stockage, interfaces réseau et autres périphériques peut influencer la sécurité d'un poste de travail, faisant de l'authentification, de l'intégrité du firmware, des contrôles de configuration et des mises à jour logicielles des critères d'achat essentiels. Les organisations se tournent donc vers des accessoires gérés, supervisables et maintenables au même titre que les ordinateurs portables et autres terminaux. Cette tendance favorise les fournisseurs disposant d'une expertise reconnue en matière de logiciels d'entreprise, de support et de gestion du cycle de vie. Elle offre également aux fournisseurs des opportunités de différenciation grâce à un appairage sécurisé, une configuration centralisée, une gestion automatique du firmware et un contrôle d'accès basé sur des politiques. À mesure que la connectivité sans fil s'étend au-delà des environnements grand public, les exigences de sécurité façonneront de plus en plus les spécifications des produits et les processus d'achat. L'impact sur le marché devrait favoriser les fournisseurs capables de garantir l'interopérabilité et un support fiable tout au long du cycle de vie, tout en réduisant la charge administrative liée aux déploiements à grande échelle.
Tendances futures du marché des stations d'accueil sans fil
La gestion intelligente des quais deviendra davantage pilotée par logiciel.
Les tendances du marché des stations d'accueil sans fil devraient refléter de plus en plus la gestion logicielle plutôt que la seule connectivité matérielle. Les futurs produits pourront intégrer la détection intelligente des appareils, la sélection automatique des profils, la gestion adaptative des canaux, les diagnostics d'utilisation et l'orchestration centralisée du firmware. Les administrateurs d'entreprise pourront surveiller de plus en plus les performances des stations d'accueil via des plateformes de gestion des terminaux, permettant ainsi aux organisations d'identifier les pannes de connexion, de mettre à jour le firmware et d'appliquer des politiques de configuration à distance. L'intelligence artificielle peut faciliter la détection d'anomalies en identifiant les interférences récurrentes, les problèmes de compatibilité ou de performance dans les espaces de travail distribués. Une autre évolution probable est une intégration plus poussée avec les systèmes d'exploitation, permettant aux utilisateurs de se déplacer entre différents emplacements tout en conservant leurs préférences d'affichage, audio et périphériques. Ces fonctionnalités pourraient rendre l'infrastructure des stations d'accueil plus prévisible et réduire les coûts de support. Les fournisseurs qui développent des écosystèmes logiciels robustes autour du matériel pourront se différencier, même lorsque des appareils concurrents utilisent des normes sans fil similaires et des composants semi-conducteurs comparables.
Les espaces de travail sans fil convergents s'étendront au-delà des stations d'accueil traditionnelles.
Les solutions futures envisagées privilégieraient les espaces de travail sans fil aux stations d'accueil traditionnelles. Ces dernières permettraient d'intégrer écrans, systèmes de visioconférence, périphériques, stations de recharge et composants réseau. Au lieu de considérer chaque appareil individuellement, il serait possible de créer des environnements coordonnés capables d'identifier les utilisateurs et de configurer les appareils disponibles. Ces solutions seraient particulièrement utiles dans les espaces de travail partagés, les salles de réunion, les établissements d'enseignement et les administrations de santé. Le maintien des normes d'interopérabilité demeure essentiel, car les entreprises utilisent des ordinateurs portables de différents fabricants et systèmes d'exploitation au sein de leurs parcs hétérogènes. Ceci pourrait mener à la création d'une nouvelle architecture combinant connexions sans fil haut débit et connexions filaires pour les appareils exigeant des performances garanties. De nouvelles possibilités s'offriraient ainsi aux clients pour développer des solutions haut de gamme, tout en incitant les fabricants à produire du matériel et des logiciels modulaires, capables d'évoluer au rythme des normes sans fil, des écrans et des plateformes informatiques.
Opportunités du marché des stations d'accueil sans fil
La standardisation des flottes d'entreprise crée des opportunités de remplacement récurrentes.
Les fournisseurs peuvent cibler les programmes de parcs informatiques d'entreprise en intégrant les stations d'accueil sans fil au déploiement standardisé des ordinateurs portables, plutôt que de les présenter comme un périphérique optionnel. Les grandes organisations renouvellent régulièrement leurs ordinateurs portables, écrans, politiques de sécurité et infrastructures de collaboration, ce qui crée des opportunités pour inclure les stations d'accueil dans les contrats d'achat. Les fournisseurs peuvent renforcer ces propositions grâce à une gestion centralisée, des garanties étendues, des engagements de niveau de service, des tests de compatibilité et une configuration automatisée. Des offres spécifiques à chaque secteur peuvent différencier davantage les services proposés aux secteurs de la finance, de la santé, de l'éducation, de l'ingénierie et du gouvernement. Une autre opportunité réside dans la conception de stations d'accueil modulaires qui s'adaptent à l'évolution des besoins en matière d'affichage et de périphériques sans nécessiter un remplacement complet. Les partenariats avec les intégrateurs de systèmes et les fournisseurs de services gérés peuvent étendre la portée auprès des organisations qui privilégient l'externalisation de l'administration des terminaux. Les fournisseurs disposant de matrices de compatibilité robustes et d'un support tout au long du cycle de vie peuvent ainsi se démarquer par leur valeur opérationnelle, tout en rassurant les clients quant à la complexité du déploiement et à l'obsolescence technologique.
Les marchés émergents asiatiques offrent des opportunités pour des stratégies de produits localisées.
L'expansion en Asie-Pacifique offre des opportunités pour des gammes de stations d'accueil sans fil localisées, adaptées à la sensibilité au prix, à la variété des appareils, aux exigences réglementaires et à l'architecture des espaces de travail. L'Inde, la Chine, l'Asie du Sud-Est, le Japon et la Corée du Sud présentent des comportements d'achat et des niveaux de maturité technologique très différents, ce qui rend une stratégie produit mondiale unique moins efficace. Les fournisseurs peuvent améliorer leur pénétration du marché grâce à des distributeurs régionaux, un support technique local, des logiciels adaptés à chaque langue et la compatibilité avec les écosystèmes d'ordinateurs portables largement déployés. Les partenariats avec les fabricants d'électronique peuvent également renforcer l'approvisionnement en composants et accélérer l'intégration dans les appareils produits localement. L'éducation, les services technologiques, l'ingénierie automobile et les bureaux numériques constituent des environnements d'application attractifs. Les entreprises qui développent une expertise locale en matière de certification et une chaîne d'approvisionnement robuste peuvent tirer profit de la croissance de la demande. Les prévisions du marché des stations d'accueil sans fil sont particulièrement pertinentes pour les fournisseurs qui recherchent une croissance des volumes tout en maintenant des produits différenciés pour les entreprises, les professionnels et les consommateurs haut de gamme.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -