
Mercato delle stazioni di acoplamento inalambriche: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle docking station wireless (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per connettività (WiGig, WUSB, WHDI); applicazione (elettronica di consumo, settore automobilistico, IT e telecomunicazioni, istruzione, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00009320
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 30, 2026


Dimensioni del mercato nel 2025
36,37 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
71,82 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,86 %
Tasso di crescita
Mercato di riferimento
487,02 miliardi di dollari USA
(2026-2034)
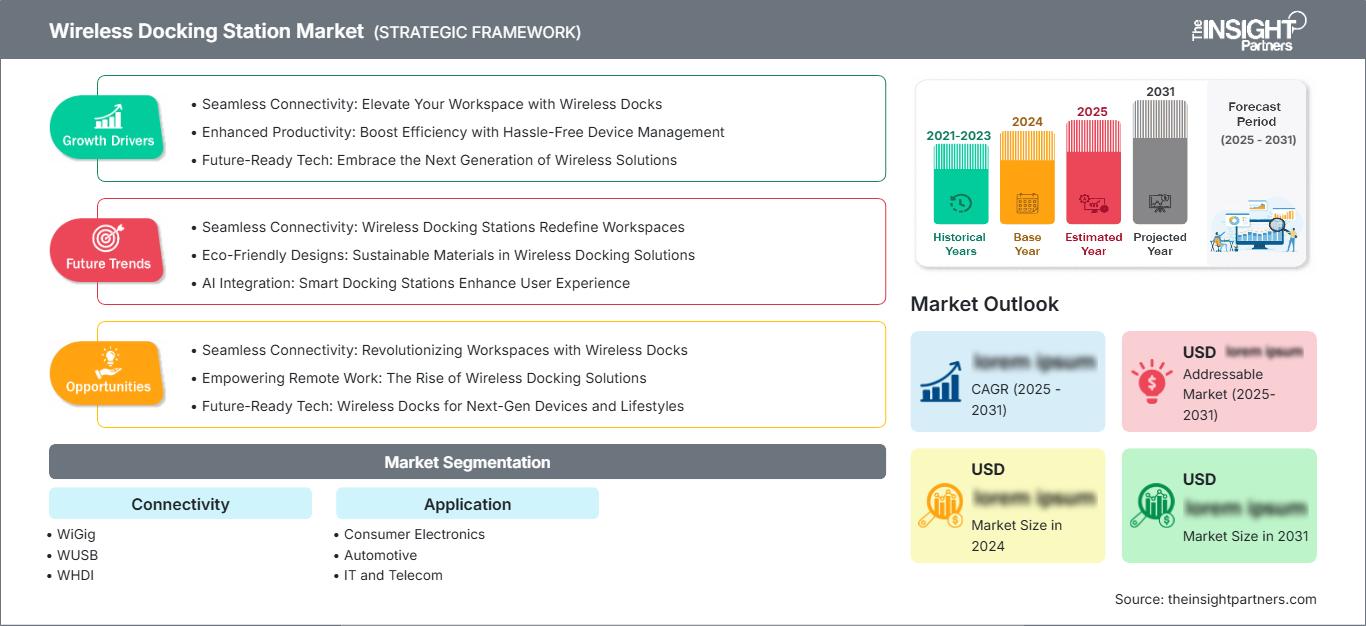
Il mercato delle docking station wireless si posiziona all'incrocio tra connettività wireless ad alta velocità, mobilità dei dispositivi e architettura flessibile delle workstation. Il mercato, valutato a 36,37 miliardi di dollari nel 2025, dovrebbe raggiungere i 71,82 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 7,86% nel periodo 2026-2034. La domanda è sostenuta dalla crescente necessità di connettere laptop, monitor, periferiche e risorse di rete senza dover ricorrere a ripetuti collegamenti via cavo.
Si prevede che il Nord America rimarrà una regione strutturalmente importante, con un mercato delle docking station wireless che si stima crescerà a un tasso annuo composto (CAGR) del 7,2-8,4% tra il 2026 e il 2034. Le implementazioni di lavoro ibrido in azienda, l'adozione di soluzioni di elaborazione avanzate e gli investimenti in infrastrutture per uffici flessibili supportano la domanda, mentre i cicli di aggiornamento tecnologico incoraggiano le organizzazioni a standardizzare ambienti di connessione dei dispositivi più semplici.
Analisi e approfondimenti sul mercato delle docking station wireless.
- Nord America: si stima che la regione rappresenterà una quota di mercato del 31-35% nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 7,2-8,4% tra il 2026 e il 2034, grazie alla mobilità aziendale, ai laptop di fascia alta e alla modernizzazione degli ambienti di lavoro.
- USA: Si stima che gli Stati Uniti rappresenteranno il 68-72% della domanda nordamericana nel 2025 e cresceranno a un tasso annuo composto (CAGR) del 7,3-8,5% tra il 2026 e il 2034, trainati dall'informatica aziendale e dal lavoro ibrido.
- Europa: si stima che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,8-8,0% tra il 2026 e il 2034. Germania, Regno Unito, Francia, Italia e Spagna sostengono la domanda attraverso la digitalizzazione delle imprese e l'ammodernamento degli ambienti di lavoro.
- Asia-Pacifico: si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 28% e il 32% nel 2025 e registrerà un tasso di crescita annuo composto (CAGR) dell'8,3-9,5% tra il 2026 e il 2034. Cina, Giappone, Corea del Sud e India sono i principali fornitori di prodotti manifatturieri e tecnologici.
- Il segmento più ampio, quello dell'IT e delle telecomunicazioni, dovrebbe rappresentare una quota di mercato del 31-35% nel 2025 e crescere a un tasso annuo composto (CAGR) dell'8,0-9,0% tra il 2026 e il 2034, a testimonianza delle esigenze di connettività delle aziende.
- Segmento ad alta crescita: si stima che il settore automobilistico deterrà una quota di mercato del 14-18% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 9,0-10,2% tra il 2026 e il 2034, grazie all'accelerazione della digitalizzazione dell'abitacolo.
- Aziende chiave analizzate nel dettaglio: Dell, Inc.; DisplayLink Corporation; HP Development Company, LP; Intel Corporation; Kensington Computer Products Group, una divisione di ACCO Brands Corporation; Koninklijke Philips NV; Qualcomm Technologies, Inc.; Samsung Electronics Co., Ltd.; Targus International LLC; Toshiba America, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le docking station wireless si sono evolute, passando dal fornire una connessione wireless per le periferiche al potenziare le workstation. Le architetture tecnologiche WiGig si sono dimostrate in grado di gestire connessioni ad alta larghezza di banda su distanze più brevi, e i progressi nelle tecnologie di visualizzazione wireless, autenticazione dei dispositivi wireless, integrazione su silicio e gestione dell'alimentazione hanno ampliato le opportunità di implementazione. Sempre più fattori quali velocità di trasmissione, latenza, intercompatibilità, sicurezza, efficienza termica e facilità di installazione vengono inclusi nel processo di progettazione dei prodotti per docking station wireless da parte dei produttori.
Nel periodo di previsione, la tendenza sarà a favore dell'acquisto di piattaforme più standardizzate, che integrino connettività wireless e gestione software, oltre a offrire una maggiore sicurezza degli endpoint. Le nuove economie emergenti asiatiche possono assumere un ruolo significativo in questo senso, grazie alla crescita delle loro infrastrutture informatiche aziendali, e le normative europee in materia di sostenibilità spingono verso cicli di vita dei prodotti più lunghi e hardware riparabile.
Ambito del rapporto di mercato sulle docking station wireless
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 36,37 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 71,82 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,86% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle docking station wireless
La crescita del mercato delle docking station wireless è attualmente influenzata dal lavoro ibrido, dalla mobilità delle flotte di computer, dalle operazioni multi-monitor e dalla diffusione dei laptop con porta USB-C. La catena di fornitura comprende aziende di semiconduttori, fornitori di tecnologie wireless, sistemi operativi e software driver, docking station, accessori, distributori e integrazione IT nelle aziende. La catena di fornitura è determinata da hardware a radiofrequenza, processori, memoria, gestione dell'alimentazione, soluzioni di interfaccia per display e firmware specializzato.
La domanda di docking station wireless è attualmente elevata, soprattutto in contesti in cui i lavoratori si spostano frequentemente da un ambiente di lavoro all'altro, come sale riunioni, uffici domestici, postazioni condivise, aule scolastiche o spazi clinici e tecnici. La tecnologia wireless può eliminare i problemi di connessione, mantenendo al contempo l'accesso a monitor, tastiere, dispositivi di archiviazione, connessioni Ethernet e altri dispositivi. Le interferenze del segnale, le esigenze di sicurezza, l'interoperabilità, le latenze e le prestazioni dei monitor di fascia alta rimangono criteri determinanti per l'adozione di questa tecnologia.
Secondo un rapporto sul mercato delle docking station wireless, il mercato è composto da una combinazione di fornitori di computer tradizionali, aziende di connettività e aziende di accessori. Dell Inc., HP Development Company, LP e Intel Corporation beneficiano dei loro ampi ecosistemi aziendali, mentre DisplayLink Corporation fornisce soluzioni software e hardware per la connettività dei display. Qualcomm Technologies Inc. e Samsung Electronics Co., Ltd. offrono soluzioni wireless e piattaforme per dispositivi che potrebbero influenzare la progettazione dei prodotti in futuro.
Si dà meno importanza alla connettività wireless e maggiore enfasi a compatibilità, gestibilità, sicurezza e integrazione. Targus International LLC è specializzata in docking station e accessori per il mobile computing destinati ai professionisti. Kensington Computer Products Group e Koninklijke Philips NV, invece, si concentrano su prodotti per ufficio e display. Toshiba America Inc. rimane comunque un'azienda rilevante grazie alla sua esperienza nel settore informatico e delle periferiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle docking station wireless: approfondimenti strategici
Approfondimenti regionali
Mercato delle docking station wireless in Nord America
Si prevede che il Nord America rappresenterà circa il 31-35% della quota di mercato delle docking station wireless entro il 2025, con una crescita a un tasso annuo composto (CAGR) del 7,2-8,4% fino al 2034. Le flotte di computer aziendali, la flessibilità delle postazioni di lavoro, le videoconferenze e il lavoro da remoto generano una continua esigenza di una configurazione semplice delle postazioni. Gli Stati Uniti continuano a essere il principale motore del mercato, mentre Canada e Messico offrono maggiori opportunità di crescita grazie all'ulteriore digitalizzazione delle aziende. Problemi di compatibilità, sicurezza dei dispositivi, gestione remota e supporto per l'intero ciclo di vita delle docking station sono diventati fattori importanti al momento dell'acquisto.
Anche i reparti IT delle aziende hanno iniziato a prediligere accessori standardizzati per le flotte di notebook gestite, aumentando la disponibilità di docking station. Monitor di fascia alta, apparecchiature per videoconferenze e configurazioni multitasking accrescono l'importanza di un'aggregazione di periferiche di alta qualità. Tuttavia, sebbene i fornitori in Nord America dispongano di canali di distribuzione ed ecosistemi avanzati, gli acquirenti sono ancora preoccupati per il costo e la connettività delle soluzioni di docking.
Mercato statunitense delle docking station wireless
Le stime indicano che la quota degli Stati Uniti nel mercato nordamericano delle docking station wireless raggiungerà il 68-72% entro il 2025, con un tasso di crescita annuo composto (CAGR) previsto del 7,3-8,5% fino al 2034. Budget aziendali significativi per la tecnologia, l'adozione di modelli di lavoro ibridi e la diffusione di laptop di fascia alta contribuiscono alla domanda. Questa domanda si concentrerà in particolare in aziende, istituti scolastici, strutture sanitarie, istituti finanziari e aziende tecnologiche, dove i dipendenti cambiano spesso sede. I fornitori godono di eccellenti canali di distribuzione e di soluzioni specifiche per le imprese.
Le tendenze indicano una crescente domanda di spazi gestiti che consentano di collegare facilmente monitor e periferiche diversi. Aziende come Dell, Inc., HP Development Company, LP, Targus International LLC e Kensington Computer Products Group offrono soluzioni professionali con la loro vasta gamma di accessori. Gli acquirenti tengono conto di fattori quali la sicurezza wireless, l'autenticazione dei dispositivi, le funzionalità di gestione del software, la compatibilità con diversi sistemi operativi e la facilità di manutenzione. Tali fattori creano spazio per i fornitori in grado di bilanciare praticità e prestazioni affidabili.
Mercato europeo delle docking station wireless
Si stima che l'Europa rappresenterà una quota del 25-29% del mercato delle docking station wireless nel 2025, con una crescita annua composta (CAGR) del 6,8-8,0% fino al 2034. La Germania dovrebbe guidare la domanda regionale, seguita da Regno Unito, Francia, Italia e Spagna. I produttori e le imprese tedesche puntano sulla digitalizzazione industriale, sulle postazioni di lavoro per ingegneri e sulle tecnologie standardizzate per gli ambienti di lavoro, creando una domanda di connettività affidabile e periferiche gestite.
Il Regno Unito trae vantaggio dall'utilizzo di personale ibrido e servizi professionali basati sulla tecnologia, mentre la Francia può contare sulla modernizzazione delle imprese e sulla trasformazione digitale del settore pubblico. Italia e Spagna, invece, offrono opportunità grazie alla modernizzazione degli uffici e ai sistemi informatici flessibili adottati dalle piccole e medie imprese. Nell'ambito degli appalti europei, si prestano inoltre attenzione al risparmio energetico, alla riparabilità, alla sicurezza e ai rifiuti elettronici. Tali fattori spingono i produttori a concentrarsi maggiormente sulla sostenibilità piuttosto che sulla velocità di connessione.
Mercato delle docking station wireless nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico deterrà una quota di mercato delle docking station wireless compresa tra il 28% e il 32% nel 2025, con una crescita annua composta (CAGR) dell'8,3-9,5% fino al 2034. La Cina è leader a livello regionale, mentre Giappone, Corea del Sud, India e Australia contribuiscono grazie alla digitalizzazione delle imprese, alla produzione di elettronica, alle tecnologie per l'istruzione e alla crescente adozione di dispositivi di fascia alta. Gli ecosistemi industriali e l'espansione dei servizi IT supportano la domanda di connettività flessibile.
La Cina gode di vantaggi grazie alla sua consolidata esperienza nella produzione di elettronica e all'elevato volume di dispositivi prodotti. L'informatica avanzata e i display rappresentano i settori chiave rispettivamente per il Giappone e la Corea del Sud. L'ufficio digitale e i servizi tecnologici rafforzano la posizione dell'India. Le esigenze dei professionisti e del settore dell'istruzione costituiscono il punto di forza dell'Australia. Le politiche regionali per lo sviluppo delle infrastrutture digitali e la produzione locale di elettronica potrebbero potenziare l'ecosistema.
Mercato delle docking station wireless in Medio Oriente e Africa
Si stima che la regione del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 6,5% e il 7,8% fino al 2034, con l'Arabia Saudita in testa alla crescita regionale in termini di adozione. Gli Emirati Arabi Uniti beneficiano degli investimenti in spazi per uffici intelligenti e strutture commerciali ad alta tecnologia, mentre il Sudafrica continua a rappresentare un mercato significativo per i settori imprenditoriale e dell'istruzione.
Sia l'Arabia Saudita che gli Emirati Arabi Uniti stanno investendo massicciamente in ambienti di lavoro, servizi e infrastrutture digitali. Il Sudafrica continua a offrire una base relativamente consolidata per gli accessori aziendali, mentre il resto della regione MEA offre future opportunità di crescita trainate dalla connettività e dallo sviluppo urbano. Il risparmio energetico, la sicurezza fisica, la gestione dei dispositivi e le problematiche di compatibilità continueranno a essere importanti nell'implementazione di infrastrutture informatiche avanzate in sedi geograficamente distribuite.
Analisi di segmentazione
Connettività
Si prevede che il segmento della connettività crescerà a un tasso annuo composto (CAGR) del 7,6-8,7% nel periodo 2026-2034. L'adozione dipende da fattori quali larghezza di banda, latenza, disponibilità dello spettro, compatibilità dei dispositivi, sicurezza e capacità di supportare in modo affidabile display e periferiche. Il WiGig rimane strategicamente importante perché la sua architettura ad alta frequenza è adatta a connessioni a corto raggio ad alta velocità, mentre WUSB e WHDI soddisfano esigenze di compatibilità e multimedialità più specifiche.
- WiGig: WiGig occupa una posizione strategica nel settore del docking wireless ad alta larghezza di banda, poiché la connettività a 60 GHz supporta trasferimenti veloci a corto raggio e applicazioni di visualizzazione. L'adozione dipende dalle prestazioni in linea di vista, dall'integrazione con il chipset e dalla compatibilità dell'hardware del dispositivo finale.
- WUSB: WUSB supporta la connettività wireless delle periferiche laddove gli utenti danno priorità alla riduzione dei cavi e alla comodità di collegamento dei dispositivi. Il suo ruolo strategico si concentra negli ecosistemi e nelle applicazioni consolidate che richiedono la comunicazione wireless delle periferiche in stile USB.
- WHDI: WHDI rimane una tecnologia rilevante per la trasmissione multimediale wireless e per gli ambienti orientati alla visualizzazione. La sua proposta di valore si concentra sulla comoda distribuzione di contenuti ad alta definizione, in particolare laddove gli utenti desiderano ridurre il cablaggio video fisico.
Applicazione
Si prevede che il segmento Applicazioni registrerà un CAGR del 7,8-8,9% nel periodo 2026-2034. La domanda varia notevolmente a seconda del flusso di lavoro: gli ambienti professionali privilegiano la gestibilità e l'affidabilità, mentre le applicazioni per i consumatori danno priorità alla praticità. Il settore IT e delle telecomunicazioni rimane l'area applicativa più ampia, poiché team distribuiti, flotte di dispositivi, flussi di lavoro multi-schermo e policy centralizzate per gli endpoint creano esigenze di docking ricorrenti.
- Elettronica di consumo: l'adozione da parte dei consumatori è favorita da laptop, monitor, televisori, apparecchiature per il gioco e periferiche intelligenti. Gli acquirenti prediligono la semplicità di abbinamento, l'ampia compatibilità, il design compatto e la comoda possibilità di passare da un dispositivo personale all'altro.
- Settore automobilistico: la domanda nel settore automobilistico si sta sviluppando attorno a cruscotti digitali, connettività per i passeggeri, ambienti di servizio e integrazione dei dispositivi. I concetti di docking wireless possono ridurre le interfacce fisiche e supportare architetture veicolari sempre più definite via software.
- IT e telecomunicazioni: il settore IT e delle telecomunicazioni rappresenta la maggiore opportunità applicativa, poiché i dipendenti aziendali necessitano di un accesso rapido a display, reti, sistemi di archiviazione e periferiche. La gestione delle flotte e i requisiti di sicurezza rafforzano ulteriormente l'adozione da parte dei professionisti.
- Istruzione: Gli istituti scolastici apprezzano le configurazioni semplificate per le aule e per l'apprendimento ibrido, che consentono agli insegnanti di collegare computer portatili a schermi, telecamere, sistemi audio e risorse di rete senza la necessità di cablaggi complessi.
- Settore sanitario: le applicazioni in ambito sanitario pongono l'accento sulla connettività sicura, la mobilità delle postazioni di lavoro, le considerazioni relative al controllo delle infezioni e l'accesso affidabile a display e periferiche. Le soluzioni wireless possono supportare ambienti clinici e amministrativi flessibili, a condizione che vengano soddisfatti i requisiti di sicurezza.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Elettronica di consumo |
Alto |
Commutazione del dispositivo |
Scalatura |
|
Automobilistico |
Mezzo |
Cabina di pilotaggio digitale |
Emergenti |
|
IT e telecomunicazioni |
Alto |
Spazio di lavoro ibrido |
Maturo |
|
Preparazione |
Mezzo |
Aula flessibile |
Scalatura |
|
Assistenza sanitaria |
Mezzo |
Mobilità clinica |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato delle docking station wireless
Il lavoro ibrido sta aumentando la necessità di connettività flessibile per le postazioni di lavoro.
La normalizzazione del lavoro ibrido sta cambiando il mercato degli accessori per le postazioni di lavoro. I dipendenti si alternano sempre più spesso tra uffici aziendali, ambienti domestici, sale riunioni e postazioni condivise, creando una domanda costante di configurazioni più rapide e di accesso costante alle periferiche. Le docking station wireless possono ridurre le difficoltà legate alla connessione di più dispositivi e aiutare le organizzazioni a standardizzare le postazioni di lavoro dei dipendenti attorno ai computer portatili. L'impatto è maggiore nelle aziende ad alta intensità di conoscenza con ampie flotte di notebook gestiti. I team acquisti valutano sempre più l'infrastruttura di docking come parte integrante dell'esperienza utente complessiva, piuttosto che come una categoria di accessori a sé stante. Questo cambiamento favorisce la domanda ricorrente di sostituzione quando cambiano le generazioni di notebook, i display, i sistemi operativi o le policy di sicurezza. I fornitori in grado di combinare connettività, gestione e sicurezza possono quindi ottenere un maggiore valore per ogni implementazione, migliorando al contempo la coerenza operativa degli ambienti di lavoro distribuiti.
I display ad alta risoluzione aumentano i requisiti di larghezza di banda
La transizione verso display più grandi e ad alta risoluzione sta aumentando i requisiti prestazionali imposti alle architetture di docking. Gli utenti professionali utilizzano sempre più spesso monitor multipli, display ad alta frequenza di aggiornamento, telecamere per videoconferenze, dispositivi di archiviazione esterni e connessioni di rete contemporaneamente. Le soluzioni wireless devono quindi gestire con attenzione l'allocazione della larghezza di banda, mantenendo al contempo una latenza accettabile e una stabilità di connessione. I miglioramenti nella tecnologia wireless a 60 GHz, nell'integrazione su silicio, nel beamforming e nelle capacità di elaborazione del display possono ampliare la gamma di casi d'uso pratici. L'impatto sul mercato si estende oltre la produttività d'ufficio, poiché professionisti creativi, ingegneri, designer, insegnanti e amministratori sanitari dipendono sempre più da flussi di lavoro multi-monitor. I fornitori che ottimizzano la velocità di trasmissione wireless, l'efficienza termica e l'interoperabilità dei dispositivi possono differenziare i propri prodotti in modo più efficace. Questo fattore incoraggia inoltre una maggiore collaborazione tra sviluppatori di chipset, fornitori di sistemi operativi, produttori di laptop e marchi di accessori per ridurre le barriere di compatibilità durante l'implementazione.
La sicurezza aziendale e la gestione dei dispositivi stanno diventando criteri di acquisto
Gli acquirenti aziendali considerano sempre più la sicurezza delle periferiche come parte integrante della governance degli endpoint. Una soluzione di docking che collega display, storage, interfacce di rete e altre periferiche può influenzare il livello di sicurezza di una workstation, rendendo l'autenticazione, l'integrità del firmware, i controlli di configurazione e gli aggiornamenti software fattori importanti da considerare in fase di acquisto. Le organizzazioni si stanno quindi orientando verso accessori gestiti che possono essere monitorati e manutenuti insieme a laptop e altri endpoint. Questa tendenza favorisce i fornitori con comprovate capacità di software aziendale, supporto e gestione del ciclo di vita. Crea inoltre opportunità per i fornitori di differenziarsi attraverso l'accoppiamento sicuro, la configurazione centralizzata, la gestione automatica del firmware e l'accesso basato su policy. Con l'espansione della connettività wireless oltre gli ambienti consumer, i requisiti di sicurezza influenzeranno sempre più le specifiche dei prodotti e i modelli di approvvigionamento. L'impatto sul mercato che ne deriverà dovrebbe favorire i fornitori in grado di dimostrare l'interoperabilità e un supporto affidabile per l'intero ciclo di vita, riducendo al contempo l'onere amministrativo associato alle implementazioni su larga scala.
Tendenze future del mercato delle docking station wireless
La gestione intelligente delle banchine di carico diventerà sempre più definita dal software.
Si prevede che le tendenze del mercato delle docking station wireless rifletteranno sempre più la gestione definita dal software piuttosto che la sola connettività hardware. I prodotti futuri potranno integrare il rilevamento intelligente dei dispositivi, la selezione automatica dei profili, la gestione adattiva dei canali, la diagnostica dell'utilizzo e l'orchestrazione centralizzata del firmware. Gli amministratori aziendali potrebbero monitorare sempre più le prestazioni delle docking station tramite piattaforme di gestione degli endpoint, consentendo alle organizzazioni di identificare i guasti di connessione, aggiornare il firmware e applicare le policy di configurazione da remoto. L'intelligenza artificiale può supportare il rilevamento delle anomalie identificando problemi ricorrenti di interferenza, compatibilità o prestazioni in ambienti di lavoro distribuiti. Un altro probabile sviluppo è una maggiore integrazione con i sistemi operativi, che consentirà agli utenti di spostarsi tra diverse postazioni mantenendo le preferenze di visualizzazione, audio e periferiche. Queste funzionalità potrebbero rendere l'infrastruttura di docking più prevedibile e ridurre i costi di supporto. I fornitori che creano solidi ecosistemi software attorno all'hardware potrebbero ottenere un vantaggio competitivo anche quando i dispositivi concorrenti utilizzano standard wireless simili e componenti a semiconduttore comparabili.
Gli spazi di lavoro wireless convergenti si estenderanno oltre le tradizionali docking station.
Le soluzioni future proposte prevedono un passaggio dai dispositivi dock a soluzioni di postazione di lavoro wireless, in grado di integrare monitor, dispositivi per videoconferenze, periferiche, stazioni di ricarica e componenti di rete. Invece di considerare ogni dispositivo singolarmente, sarà possibile creare ambienti coordinati in grado di identificare gli utenti e configurare i dispositivi disponibili. Tali soluzioni saranno particolarmente utili in spazi di lavoro condivisi, sale riunioni, ambienti didattici e strutture sanitarie. Rimane comunque fondamentale mantenere gli standard di interoperabilità, poiché le aziende utilizzano notebook di diversi produttori e sistemi operativi nelle loro flotte eterogenee. Ciò potrebbe portare alla creazione di una nuova architettura che includa sia connessioni wireless ad alta velocità sia connessioni cablate per i dispositivi che necessitano di prestazioni garantite. Questo aprirà nuove possibilità per lo sviluppo di soluzioni di fascia alta per i clienti, spingendo al contempo i produttori a realizzare hardware e software modulari in grado di evolversi di pari passo con gli standard wireless, i display e le piattaforme di elaborazione.
Opportunità di mercato per le docking station wireless
La standardizzazione della flotta aziendale crea opportunità di sostituzione ricorrenti
I fornitori possono puntare ai programmi di gestione flotte aziendali posizionando le docking station wireless come parte integrante dell'implementazione standardizzata dei notebook, anziché come periferica opzionale. Le grandi organizzazioni aggiornano periodicamente laptop, monitor, policy di sicurezza e infrastrutture di collaborazione, creando opportunità per includere le docking station negli accordi di acquisto. I fornitori possono rafforzare queste proposte attraverso la gestione centralizzata, garanzie estese, impegni sui livelli di servizio, test di compatibilità e configurazione automatizzata. Pacchetti specifici per settore verticale possono ulteriormente differenziare le offerte per i servizi finanziari, la sanità, l'istruzione, l'ingegneria e gli ambienti governativi. Un'altra opportunità risiede nella progettazione di docking station modulari che supportino i requisiti in continua evoluzione di display e periferiche senza richiedere la sostituzione completa. Le partnership di canale con integratori di sistemi e fornitori di servizi gestiti possono ampliare la portata presso le organizzazioni che preferiscono esternalizzare l'amministrazione degli endpoint. I fornitori con solide matrici di compatibilità e supporto per l'intero ciclo di vita possono quindi competere sul valore operativo, riducendo al contempo le preoccupazioni dei clienti in merito alla complessità dell'implementazione e all'obsolescenza tecnologica.
I mercati emergenti asiatici offrono spazio per strategie di prodotto localizzate
L'espansione nella regione Asia-Pacifico offre opportunità per portafogli di docking station wireless localizzati e adattati alla sensibilità al prezzo, al mix di dispositivi, ai requisiti normativi e all'architettura degli ambienti di lavoro. India, Cina, Sud-est asiatico, Giappone e Corea del Sud presentano differenze significative in termini di comportamento d'acquisto aziendale e maturità tecnologica, rendendo meno efficace una singola strategia di prodotto globale. I fornitori possono migliorare la penetrazione del mercato attraverso distributori regionali, supporto tecnico locale, software specifici per lingua e compatibilità con gli ecosistemi di notebook ampiamente diffusi. Le partnership con i produttori di elettronica possono inoltre rafforzare l'approvvigionamento di componenti e accelerare l'integrazione nei dispositivi prodotti localmente. I settori dell'istruzione, dei servizi tecnologici, dell'ingegneria automobilistica e degli uffici digitalizzati rappresentano ambienti applicativi interessanti. Le aziende che sviluppano competenze locali in materia di certificazione e resilienza della catena di fornitura possono ottenere vantaggi con l'espansione della domanda. Le previsioni di mercato per le docking station wireless sono particolarmente rilevanti per i fornitori che puntano alla crescita dei volumi, mantenendo al contempo prodotti differenziati per utenti aziendali, professionali e consumatori premium.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -