
Mercato della terapia con anticorpi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della terapia anticorpale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia [Anticorpo monoclonale (oncologia, malattie autoimmuni, malattie infettive, altro), coniugati anticorpo-farmaco], utente finale (ospedali, centri specializzati, altro) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00031447
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
330,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
965,51 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,67 %
Tasso di crescita
Mercato di riferimento
5.653,20 miliardi di dollari USA
(2026-2034)
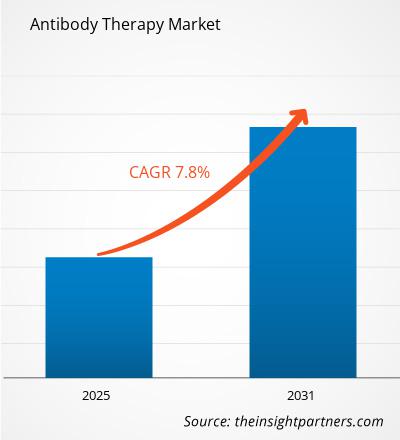
Il mercato della terapia anticorpale si sta evolvendo, passando dall'ampia gamma di trattamenti con anticorpi monoclonali attualmente disponibili a farmaci biologici più avanzati e precisi. Il mercato valeva 330,07 miliardi di dollari nel 2025 e si prevede che crescerà fino a 965,51 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 12,67% dal 2026 al 2034. Gli sviluppi in oncologia, immunologia, ematologia e altri campi terapeutici stanno incrementando la domanda di approcci terapeutici basati sugli anticorpi.
Il Nord America manterrà la sua importanza strategica grazie alla capacità di sviluppare farmaci biologici, a un'ampia infrastruttura per le sperimentazioni cliniche, agli elevati tassi di adozione di farmaci mirati e ai considerevoli investimenti in ricerca e sviluppo farmaceutico. Il tasso di crescita annuale composto (CAGR) del mercato delle terapie anticorpali in Nord America sarà stimato tra l'11,5% e il 13,0% dal 2026 al 2034.
Analisi e approfondimenti sul mercato della terapia anticorpale
- Nord America: si prevede che il Nord America rappresenterà una quota del 38-42% nel 2025, con una crescita annua composta (CAGR) dell'11,5-13,0% tra il 2026 e il 2034, grazie alla consolidata produzione di farmaci biologici, alle infrastrutture per le sperimentazioni cliniche e alla forte domanda in ambito oncologico.
- USA: Si stima che gli Stati Uniti rappresenteranno l'82-86% del valore del Nord America nel 2025, con un tasso di crescita annuo composto (CAGR) dell'11,7-13,2% nel periodo 2026-2034, a testimonianza dell'ampia adozione di anticorpi terapeutici e dell'intensa attività di sviluppo di nuovi farmaci.
- Europa: si prevede che l'Europa deterrà una quota di mercato del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 10,8-12,3% fino al 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Asia-Pacifico: si stima che la regione Asia-Pacifico raggiungerà una quota del 20-24% nel 2025, con un tasso di crescita annuo composto (CAGR) del 13,5-15,0%, e Cina, Giappone, Corea del Sud e India beneficeranno dell'espansione delle loro capacità nel settore dei farmaci biologici.
- Segmento più ampio: si stima che gli anticorpi monoclonali deterranno una quota di mercato del 91-94% nel 2025 e cresceranno a un tasso annuo composto (CAGR) dell'11,8-13,0% nel periodo 2026-2034, grazie all'ampio utilizzo clinico.
- Segmento ad alta crescita: si stima che i coniugati anticorpo-farmaco detengano una quota di mercato del 6-9% nel 2025 e si prevede che crescano a un tasso annuo composto (CAGR) del 15,5-17,5% fino al 2034, trainati dall'innovazione in oncologia.
- Aziende chiave analizzate nel dettaglio: Merck & Co., Inc.; Eli Lilly and Company; Seagen Inc.; Novartis AG; Takeda Pharmaceutical Company Limited; Bristol-Myers Squibb Company; Johnson & Johnson; AstraZeneca PLC; Regeneron Pharmaceuticals, Inc.; Roche Holding AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della terapia anticorpale si è evoluto dai tradizionali anticorpi murini e chimerici agli anticorpi umanizzati, agli anticorpi bispecifici e ai coniugati anticorpo-farmaco. I processi produttivi si sono evoluti verso colture cellulari di mammifero ad alta resa, tecnologie di processo intensificate, purificazione avanzata e caratterizzazione. Questi cambiamenti si traducono in una maggiore uniformità, consentendo al contempo meccanismi d'azione più complessi. L'oncologia rappresenta uno dei principali settori di commercializzazione, mentre l'immunologia e l'ematologia ne ampliano la gamma terapeutica.
Secondo il rapporto sul mercato della terapia anticorpale, si prevede un aumento degli investimenti nella progettazione precisa degli anticorpi, nei sistemi di somministrazione e nelle combinazioni. I mercati emergenti assumono un'importanza crescente grazie alla maggiore produzione interna di farmaci biologici e a politiche più favorevoli in materia di biosimilari, che consentono di ottenere prezzi più accessibili. Anche le agenzie regolatorie prestano molta attenzione alla comparabilità, ai test di immunogenicità, alla coerenza produttiva e alla selezione dei pazienti.
Ambito del rapporto sul mercato della terapia anticorpale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 330,07 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 965,51 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,67% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della terapia anticorpale
I farmaci a base di anticorpi sono guidati dall'importanza di un'azione biologica altamente selettiva, soprattutto in oncologia, malattie autoimmuni ed ematologia. Le terapie a base di anticorpi dipendono ora dallo sviluppo di bersagli validati in prodotti unici che dimostrino efficacia a lungo termine, sicurezza e una produzione scalabile. Questo ecosistema industriale comprende piattaforme di scoperta, sviluppo di anticorpi, sviluppo di linee cellulari, sviluppo clinico, produzione commerciale, distribuzione, ospedali e centri specializzati.
La disponibilità di anticorpi è limitata dal loro complesso processo di produzione e dalla produzione biologica controllata. La coltura cellulare a monte, la purificazione a valle, la formulazione, il riempimento e il confezionamento, nonché la logistica della catena del freddo, rappresentano diversi punti critici per il controllo della qualità e dei costi. Secondo l'OMS, gli anticorpi monoclonali sono un'importante tipologia di farmaci biologici e, nel suo rapporto del 2025 sulla ricerca clinica, sono stati condotti 2.066 studi sugli anticorpi monoclonali tra il 2014 e il 2023.
La concorrenza è guidata dalle differenze nella validazione del target, nel formato degli anticorpi, nei dati clinici, nella produzione e nella gestione del ciclo di vita. La solidità del portafoglio e la sostenibilità commerciale saranno quindi considerate nell'analisi del mercato della terapia anticorpale, oltre al numero di prodotti. Merck & Co., Inc. e Bristol-Myers Squibb Company detengono portafogli significativi di anticorpi oncologici, mentre AstraZeneca PLC, Novartis AG e Regeneron Pharmaceuticals, Inc. occupano posizioni differenziate nei settori dell'oncologia, dell'immunologia e delle malattie specialistiche.
Aziende concorrenti come Eli Lilly and Company, Takeda Pharmaceutical Company Limited, Johnson & Johnson, Seagen Inc. e Roche Holding AG continuano a competere con i loro farmaci biologici mirati avanzati, gli ADC (Antibody-Drug Conjugates) e le loro solide capacità di sviluppo. Gli investitori si stanno ora concentrando su piattaforme in grado di produrre diversi formati di anticorpi utilizzando tecnologie comuni. Partnership, licenze, acquisizioni e accordi di co-sviluppo rimangono importanti perché riducono i rischi della fase di scoperta e accelerano la validazione dei target e del know-how ingegneristico.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della terapia anticorpale: approfondimenti strategici

Approfondimenti regionali
Mercato nordamericano della terapia anticorpale
Si stima che il Nord America rappresenterà una quota del 38-42% nel 2025 e crescerà a un tasso annuo composto (CAGR) dell'11,5-13,0% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie a infrastrutture all'avanguardia per il trattamento oncologico, all'elevato utilizzo di farmaci biologici, all'ampia ricerca clinica e ai forti investimenti nel settore farmaceutico. Il Canada contribuisce attraverso centri oncologici specializzati e l'ampliamento dell'accesso ai farmaci biologici.
La regione beneficia inoltre di una produzione biofarmaceutica integrata, di una solida ricerca accademica e di competenze in materia di regolamentazione. L'approccio in continua evoluzione della FDA statunitense alle metodologie di sviluppo sta ponendo sempre maggiore attenzione ai test clinicamente rilevanti e a un'efficiente traslazione clinica. La domanda è particolarmente elevata per gli anticorpi monoclonali e gli ADC utilizzati in oncologia, mentre le applicazioni in immunologia forniscono un'ulteriore fonte di ricavi ricorrenti. La quota di mercato della terapia anticorpale è quindi sostenuta sia da prodotti consolidati che dalla continua espansione della pipeline.
Mercato statunitense della terapia anticorpale
Si stima che nel 2025 gli Stati Uniti rappresentino una quota dell'82-86% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11,7-13,2% fino al 2034. L'elevata adozione dei trattamenti, la capacità di rimborso, le infrastrutture specializzate e un ampio ecosistema di sperimentazioni cliniche sono alla base della leadership regionale. Merck & Co., Inc., Eli Lilly and Company, Bristol-Myers Squibb Company, Johnson & Johnson, AstraZeneca PLC e Regeneron Pharmaceuticals, Inc. mantengono significative attività di sviluppo o commercializzazione.
Le tendenze applicative privilegiano sempre più il trattamento oncologico basato su biomarcatori, le combinazioni di anticorpi e gli ADC (anticorpi coniugati a farmaci). Le approvazioni della FDA continuano a dimostrare l'espansione dei meccanismi d'azione degli anticorpi in diversi sottotipi di cancro. Nel 2025, l'agenzia ha approvato datopotamab deruxtecan, un coniugato di anticorpo diretto contro Trop-2 e inibitore della topoisomerasi, per il trattamento del carcinoma mammario metastatico HR-positivo e HER2-negativo precedentemente trattato. Tali sviluppi rafforzano l'importanza di una selezione mirata dei pazienti e della diagnostica di accompagnamento.
Mercato europeo della terapia anticorpale
Si prevede che l'Europa deterrà una quota di mercato approssimativa del 25-29% nel 2025 e un tasso di crescita annuo composto (CAGR) tra il 10,8% e il 12,3% dal 2025 al 2034. La Germania sarà probabilmente il mercato nazionale dominante grazie a ospedali specializzati, produzione biofarmaceutica e infrastrutture di rimborso, seguita dal Regno Unito, grazie alla ricerca traslazionale e agli specialisti in oncologia.
La Germania beneficia della presenza di importanti strutture per la produzione biofarmaceutica e la ricerca clinica, mentre il Regno Unito si avvale della ricerca accademica combinata con strutture di cura specializzate e sistemi sanitari nazionali basati sugli acquisti. La Francia fa ampio uso di farmaci biologici in ambito ospedaliero, principalmente per l'oncologia e le malattie autoimmuni. Italia e Spagna stanno incrementando l'utilizzo di farmaci biologici grazie allo sviluppo di strutture di cura specializzate e all'aumento della disponibilità di tali prodotti.
Mercato della terapia anticorpale nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 20-24% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 13,5-15,0% fino al 2034, diventando così la regione principale a più rapida crescita. La Cina dovrebbe essere in testa, sostenuta dagli investimenti interni nel settore dei farmaci biologici, dallo sviluppo clinico e dall'espansione della produzione.
Giappone e Corea del Sud offrono ecosistemi consolidati per i farmaci biologici, mentre l'India sta costruendo le proprie strutture di produzione locali e la piattaforma per i biosimilari. L'Australia contribuisce offrendo servizi di ricerca e sviluppo e competenze specialistiche nel settore sanitario. Le politiche e gli incentivi per la produzione locale, uniti al crescente numero di diagnosi di cancro, stanno stimolando la domanda nella regione. Anche il mercato delle terapie a base di anticorpi nell'area Asia-Pacifico beneficia del maggiore accesso ai farmaci biologici e ai centri di trattamento.
Mercato della terapia anticorpale in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una quota inferiore della domanda globale, ma presentano prospettive di crescita grazie agli investimenti nelle infrastrutture sanitarie. Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 9,5-11% fino al 2034, con l'Arabia Saudita a trainare la domanda, seguita da Emirati Arabi Uniti e Sudafrica.
Sia l'Arabia Saudita che gli Emirati Arabi Uniti svilupperanno ospedali specializzati, centri oncologici e infrastrutture farmaceutiche all'avanguardia. Il Sudafrica offre una solida piattaforma nell'Africa subsahariana, mentre altri mercati dipendono dall'importazione di farmaci biologici. Gli investimenti nelle infrastrutture sanitarie in Medio Oriente e nei Paesi del Golfo saranno finanziati dai proventi del settore energetico, consentendo lo sviluppo di farmaci biologici altamente specializzati.
Analisi di segmentazione
Tipo
La tipologia rimane la principale divisione strutturale, con gli anticorpi monoclonali e i coniugati anticorpo-farmaco (ADC) che rappresentano la segmentazione completa. Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 12,0-13,5% nel periodo 2026-2034. Gli anticorpi monoclonali mantengono un'ampia applicabilità terapeutica, mentre gli ADC introducono un rilascio citotossico mirato e applicazioni oncologiche sempre più sofisticate. Di conseguenza, la differenziazione dei prodotti si sta spostando verso la specificità del bersaglio, la selezione del carico utile, la stabilità del linker e l'indice terapeutico.
- Anticorpi monoclonali: Gli anticorpi monoclonali mantengono la posizione dominante grazie alle numerose approvazioni, alle consolidate piattaforme di produzione e alle applicazioni in oncologia, immunologia, ematologia e malattie infettive. La loro solida base commerciale supporta una domanda di trattamento ricorrente.
- Coniugati anticorpo-farmaco: i coniugati anticorpo-farmaco combinano il riconoscimento dell'antigene con il rilascio mirato del farmaco, aumentando la loro rilevanza strategica in oncologia. La domanda è supportata dai progressi nella chimica dei linker, nella potenza del farmaco, nella selezione dei biomarcatori e nella validazione clinica.
Utente finale
Il segmento degli utenti finali è suddiviso in ospedali e centri specializzati , con una crescita prevista a un tasso annuo composto (CAGR) del 12,1-13,4% nel periodo 2026-2034. I requisiti amministrativi, la complessità del trattamento, il monitoraggio specialistico e le strutture di rimborso determinano dove vengono erogate le terapie. Gli ospedali mantengono un'ampia base installata, mentre i centri specializzati stanno acquisendo importanza per l'oncologia e altri trattamenti che richiedono competenze multidisciplinari dedicate e infrastrutture per l'infusione.
- Ospedali: Gli ospedali rappresentano un contesto di cura fondamentale perché offrono assistenza multidisciplinare, infrastrutture farmaceutiche, supporto per le emergenze, monitoraggio di laboratorio e accesso a terapie complesse basate sull'infusione che richiedono una gestione clinica integrata.
- Centri specializzati: I centri specializzati rivestono un'importanza crescente per le terapie oncologiche ed ematologiche, offrendo competenze specifiche per patologia, percorsi di infusione ottimizzati, test dei biomarcatori e monitoraggio del paziente personalizzato in base ai protocolli di trattamento avanzati basati sugli anticorpi.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ospedali |
Alto |
Terapia infusionale |
Maturo |
|
Centri specializzati |
Mezzo |
Oncologia di precisione |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato della terapia anticorpale
Espansione del trattamento oncologico mirato
Il cancro continua a essere un importante motore per lo sviluppo di anticorpi, poiché tali trattamenti potrebbero riconoscere selettivamente gli antigeni tumorali, facilitando al contempo metodi di trattamento differenziati. La FDA statunitense ha approvato numerosi prodotti a base di anticorpi e ADC nel corso del 2025, a ulteriore dimostrazione della continua traslazione di approcci mirati in ambito clinico. Nel dicembre 2025, la FDA ha approvato trastuzumab deruxtecan e pertuzumab per il carcinoma mammario metastatico HER2-positivo, insieme ai relativi test diagnostici, a riprova della tendenza allo sviluppo congiunto di ecosistemi terapeutici e diagnostici. Tuttavia, l'impatto sul mercato va oltre i singoli prodotti, poiché i target comprovati stimolano l'ulteriore sviluppo di indicazioni aggiuntive, studi di combinazione, studi sui biomarcatori e capacità produttiva. L'oncologia offre grandi opportunità per la creazione di programmi di franchise basati su meccanismi validati per gli sviluppatori.
Aumento della validazione clinica dei formati anticorpali avanzati
Le tendenze del mercato della terapia anticorpale indicano che la pipeline di sviluppo si sta spostando dagli anticorpi monoclonali convenzionali verso ADC (anticorpi coniugati ad anticorpi), anticorpi multispecifici e formati ingegnerizzati in grado di migliorare l'interazione con il bersaglio o la somministrazione terapeutica. L'OMS osserva che i progressi nella biotecnologia ricombinante e nella chimica delle proteine hanno ampliato l'interesse per i frammenti anticorpali, gli anticorpi a dominio singolo e gli anticorpi multispecifici. Questa evoluzione modifica i requisiti competitivi, poiché le aziende necessitano sempre più di capacità integrate che spaziano dall'ingegneria molecolare alla farmacologia, all'analisi e alla produzione. I formati avanzati possono anche creare opportunità per una proprietà intellettuale differenziata e una gestione del ciclo di vita ottimale. Per i produttori affermati, le piattaforme tecnologiche possono supportare molteplici programmi utilizzando infrastrutture di sviluppo condivise. Per gli sviluppatori emergenti, l'ingegneria anticorpale specializzata può fornire un punto di ingresso in accordi di licenza o di co-sviluppo senza richiedere capacità di produzione commerciale complete.
Maggiore accesso ai farmaci biologici e biosimilari
I sistemi sanitari sono sempre più impegnati a bilanciare il valore clinico dei farmaci biologici con i requisiti di accessibilità economica. L'OMS ha riferito che, al 2023, la sua Lista dei Farmaci Essenziali comprendeva 81 terapie biologiche, pari a oltre il 15% dei farmaci essenziali elencati, mentre i biosimilari di trastuzumab e rituximab hanno contribuito a un accesso più ampio in diversi Paesi. Sebbene i biosimilari possano aumentare la pressione competitiva sui prodotti originali, possono al contempo ampliare la popolazione complessiva trattata. Ciò crea un duplice effetto sul mercato: i prodotti consolidati possono subire un'erosione di prezzo, mentre una maggiore accessibilità economica può incrementare i volumi di trattamento. I produttori necessitano quindi di formulazioni, modalità di somministrazione, indicazioni e strategie di ciclo di vita differenziate per proteggere il valore e al contempo garantire l'accesso ai sistemi sanitari sensibili ai costi.
Tendenze future del mercato della terapia anticorpale
Convergenza tra terapia anticorpale e medicina personalizzata
La prossima fase dello sviluppo degli anticorpi collegherà sempre più la selezione del trattamento con la profilazione molecolare, la diagnostica di accompagnamento e i dati longitudinali dei pazienti. Le popolazioni definite da biomarcatori possono migliorare i tassi di risposta clinica riducendo al contempo l'esposizione a terapie che difficilmente apporterebbero benefici a specifici pazienti. Questo approccio incoraggerà gli sviluppatori a progettare congiuntamente strategie terapeutiche e diagnostiche, anziché considerare la diagnostica come un requisito secondario. I prodotti a base di anticorpi potrebbero inoltre integrare sempre più algoritmi di selezione dei pazienti nello sviluppo clinico, in particolare in oncologia. Nel tempo, i centri di trattamento specializzati potrebbero diventare nodi importanti per l'integrazione di test, somministrazione del trattamento e monitoraggio degli esiti. La conseguenza commerciale sarà un passaggio da una competizione incentrata sul prodotto a una differenziazione del percorso terapeutico, in cui la generazione di evidenze, la compatibilità diagnostica e gli esiti misurabili per il paziente influenzano l'adozione.
Strategie di combinazione e carico utile di nuova generazione.
Si prevede che l'innovazione nel campo degli ADC si orienterà verso una selezione più precisa del carico utile, una maggiore stabilità del linker, rapporti farmaco-anticorpo ottimizzati e combinazioni con immunoterapie o altri agenti mirati. Questi sviluppi potrebbero ampliare le finestre terapeutiche e creare ulteriori opportunità nei tumori in cui gli approcci terapeutici convenzionali offrono benefici limitati. Le strategie di combinazione potrebbero anche supportare l'uso sequenziale o perioperatorio, ampliando i contesti in cui vengono somministrate le terapie a base di anticorpi. Il panorama competitivo dipenderà quindi sia dalla componente anticorpale sia dalle prestazioni del carico utile e dalle tecnologie di rilascio associate. Gli sviluppatori con capacità integrate di chimica, biologia, clinica e produzione dovrebbero essere in una posizione migliore per gestire questi prodotti sempre più complessi, mentre le aziende più piccole potrebbero perseguire partnership per accedere a tecnologie specializzate.
Opportunità di mercato per la terapia anticorpale
Localizzazione regionale della produzione e della tecnologia
L'espansione della produzione di farmaci biologici nella regione Asia-Pacifico crea opportunità per le aziende di stabilire produzioni regionali, accordi di trasferimento tecnologico e partnership di sviluppo specializzate. Cina, India, Corea del Sud e alcuni mercati del Sud-Est asiatico stanno incrementando le proprie capacità biofarmaceutiche, puntando al contempo a una maggiore resilienza della catena di approvvigionamento. La localizzazione può ridurre la dipendenza dai prodotti importati e accorciare i percorsi di distribuzione, soprattutto laddove i sistemi sanitari privilegiano la produzione nazionale. Le aziende possono perseguire strategie modulari che combinano riempimento e confezionamento regionali, sviluppo clinico locale e produzione centralizzata ad alto valore aggiunto. Le partnership con aziende farmaceutiche nazionali possono ulteriormente accelerare l'ingresso nel mercato. Per gli investitori, l'opportunità si estende oltre la capacità produttiva, includendo lo sviluppo dei processi, i test analitici, i servizi della catena del freddo e il supporto normativo, creando un ecosistema attorno alla commercializzazione degli anticorpi anziché basarsi esclusivamente sulle vendite del prodotto.
Espansione del ciclo di vita attraverso nuove indicazioni e modelli di somministrazione.
Gli anticorpi già disponibili offrono notevoli opportunità di gestione del ciclo di vita attraverso indicazioni aggiuntive, regimi di combinazione, ottimizzazione del dosaggio e vie di somministrazione alternative. Gli sviluppatori possono utilizzare le conoscenze consolidate in materia di sicurezza e farmacologia per esplorare popolazioni di pazienti affini, riducendo potenzialmente i tempi e i costi associati a programmi di scoperta completamente nuovi. Formulazioni sottocutanee, intervalli di dosaggio più lunghi e modalità di trattamento più comode possono migliorare l'esperienza del paziente e ridurre la pressione sulle infrastrutture di infusione. Le previsioni del mercato della terapia anticorpale dipendono quindi sempre più dalla capacità di estrarre ulteriore valore da molecole validate, piuttosto che affidarsi esclusivamente a nuove entità molecolari. I team di gestione del portafoglio strategico possono dare priorità alle indicazioni in cui il bisogno insoddisfatto, la chiarezza dei biomarcatori, l'intensità competitiva e le condizioni di rimborso offrono la più solida giustificazione commerciale.
Sviluppi recenti
- Luglio 2026: Merck & Co., Inc. ha annunciato i risultati dello studio di Fase 3 KEYNOTE-C93, che dimostrano come KEYTRUDA migliori significativamente la sopravvivenza libera da progressione rispetto alla chemioterapia a base di platino in pazienti non precedentemente trattate con carcinoma endometriale avanzato o recidivante con deficit del sistema di riparazione del DNA (dMMR). Questo sviluppo rafforza le evidenze a supporto del blocco del PD-1 come strategia di monoterapia in una popolazione definita da specifici biomarcatori.
- Giugno 2026: Merck & Co., Inc. ha ricevuto l'approvazione della FDA statunitense per KEYTRUDA e KEYTRUDA QLEX in combinazione con Trodelvy per il trattamento di prima linea del carcinoma mammario triplo negativo avanzato PD-L1-positivo. La decisione rappresenta un'importante strategia di combinazione anticorpo-ADC ed espande l'uso clinico dei regimi di immuno-oncologia mirata.
- Luglio 2025: Regeneron Pharmaceuticals, Inc. ha ottenuto l'approvazione accelerata dalla FDA statunitense per linvoseltamab, un attivatore delle cellule T CD3 diretto contro BCMA, per pazienti adulti con mieloma multiplo recidivante o refrattario dopo almeno quattro linee di terapia precedenti. L'approvazione dimostra la continua espansione dei meccanismi degli anticorpi ingegnerizzati nel trattamento di tumori ematologici pesantemente pretrattati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -