
Mercato delle soluzioni informatiche di intelligenza artificiale: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del software di intelligenza artificiale (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tecnologia (elaborazione del linguaggio naturale (NLP), visione artificiale, apprendimento automatico); utenti finali (automotive, servizi finanziari e assicurativi, IT e telecomunicazioni, media e intrattenimento, sanità, vendita al dettaglio, produzione, pubblica amministrazione, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005012
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


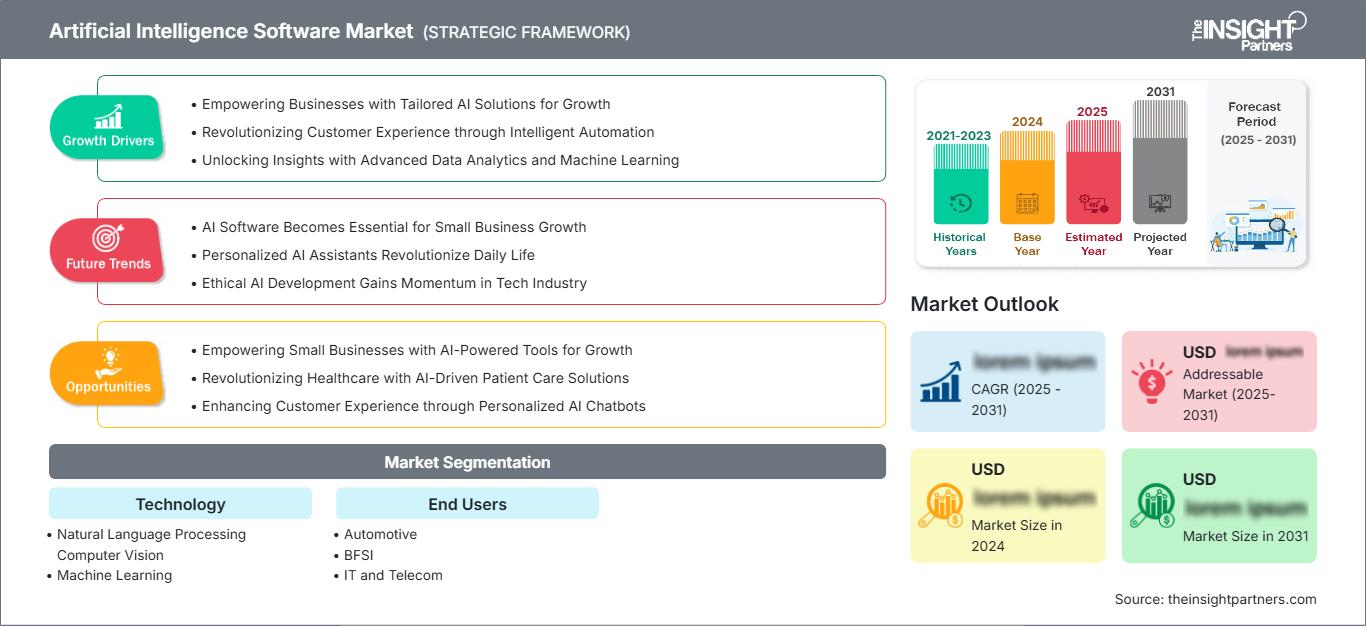
Dimensioni del mercato nel 2025
160,19 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.159,09 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
24,59 %
Tasso di crescita
Mercato di riferimento
5.059,32 miliardi di dollari USA
(2026-2034)
Il mercato del software per l'intelligenza artificiale valeva 160,19 miliardi di dollari nel 2025 e si prevede che raggiungerà i 1.159,09 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 24,59% nel periodo 2026-2034. La rapida trasformazione digitale delle imprese, l'accelerazione dell'implementazione di piattaforme di automazione intelligenti e la maggiore integrazione dell'intelligenza artificiale generativa nei flussi di lavoro aziendali continuano a ridefinire le priorità di sviluppo del software. I crescenti investimenti in infrastrutture cloud scalabili, processi decisionali basati sui dati e applicazioni abilitate dall'IA in diversi settori stanno rafforzando le prospettive commerciali a lungo termine per il mercato del software per l'intelligenza artificiale.
In tutto il Nord America, le iniziative di modernizzazione aziendale, gli ecosistemi cloud avanzati e i consistenti investimenti nelle infrastrutture di intelligenza artificiale continuano a creare condizioni favorevoli all'adozione. Le dimensioni del mercato del software di intelligenza artificiale nella regione sono sostenute da solidi ecosistemi di ricerca, dalla precoce implementazione commerciale dei modelli di base e dalla crescente spesa aziendale in automazione, sicurezza informatica e analisi predittiva. Si prevede che la domanda regionale crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 23,5% e il 25,5% fino al 2034.
Analisi e approfondimenti sul mercato del software di intelligenza artificiale
- Nord America: ha rappresentato una quota di mercato del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 23,5-25,5% nel periodo 2026-2034, grazie all'infrastruttura cloud hyperscale, alle capacità avanzate nel settore dei semiconduttori e all'ampia diffusione dell'intelligenza artificiale nelle aziende, in particolare nei servizi finanziari, nella sanità e nella produzione.
- USA: Nel 2025 ha rappresentato il 78-82% del fatturato nordamericano e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 23,8-25,8% fino al 2034, grazie a investimenti aziendali su larga scala, alla commercializzazione della ricerca sull'IA e a ingenti finanziamenti pubblici e privati.
- Europa: nel 2025 deteneva una quota di mercato del 24-28% e si prevede una crescita a un tasso annuo composto (CAGR) del 22,5-24,5% nel periodo 2026-2034, con Germania, Regno Unito e Francia in testa all'adozione grazie all'automazione industriale, alle iniziative di intelligenza artificiale responsabile e alle politiche di trasformazione digitale.
- Asia Pacifico: ha conquistato una quota di mercato del 26-30% nel 2025 e si prevede che registrerà l'espansione regionale più rapida con un CAGR del 26,5-28,5% nel periodo 2026-2034, grazie alla rapida adozione del cloud in Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: l'apprendimento automatico (Machine Learning) ha rappresentato una quota di mercato stimata tra il 42% e il 46% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 24,0-25,5%, grazie alla sua ampia diffusione nell'analisi predittiva, nei motori di raccomandazione e nell'automazione intelligente.
- Segmento ad alta crescita: si prevede che il settore sanitario registrerà l'espansione più significativa, rappresentando una quota di mercato dell'11-15% nel 2025, con un tasso di crescita annuo composto (CAGR) del 27,5-29,5%, trainato dal supporto diagnostico, dall'intelligenza artificiale applicata alle decisioni cliniche e dall'ottimizzazione operativa.
- Aziende chiave analizzate nel dettaglio: Alphabet Inc., Cisco Systems, Inc., IBM Corporation, Intel Corporation, IPsoft Inc., Microsoft Corporation, NVIDIA Corporation, Oracle Corporation, Siemens AG, AMD, Inc. (attraverso la divisione Xilinx).
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le funzionalità del software di intelligenza artificiale continuano a evolversi, passando dall'analisi predittiva al ragionamento multimodale, all'automazione dei flussi di lavoro e all'intelligenza specifica per settori verticali. I costanti progressi nell'hardware di elaborazione grafica, nelle piattaforme di sviluppo AI native per il cloud, nelle piattaforme di sviluppo AI open source e nelle soluzioni di orchestrazione aziendale hanno portato a una semplificazione dei processi di implementazione. Spiegabilità, governance e ottimizzazione stanno acquisendo sempre maggiore importanza, oltre all'efficienza computazionale, a causa della crescente necessità di applicazioni di intelligenza artificiale generativa e agentiva nei settori regolamentati.
La crescita futura del mercato sarà probabilmente trainata da programmi statali di intelligenza artificiale, investimenti regionali nel settore dei semiconduttori, programmi di governance aziendale e piattaforme di intelligenza artificiale specifiche per settore. Le economie in via di sviluppo stanno costruendo i propri ecosistemi di intelligenza artificiale attraverso investimenti in infrastrutture digitali e ricerca. Le tendenze normative promuovono un'implementazione responsabile dell'IA. Un'ulteriore cooperazione tra fornitori di software, operatori di cloud hyperscale, aziende di semiconduttori e clienti aziendali favorirà la commercializzazione dell'IA.
Ambito del rapporto sul mercato del software di intelligenza artificiale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 160,19 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 1.159,09 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 24,59% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato del software di intelligenza artificiale
La crescente domanda aziendale di automazione, supporto decisionale intelligente e applicazioni di intelligenza artificiale generativa sta accelerando la crescita del mercato del software di intelligenza artificiale in diversi settori. L'utilizzo dell'IA nell'interazione con i clienti, nello sviluppo di software, nella sicurezza informatica, nella logistica e nell'analisi finanziaria sta diventando una tendenza comune che aiuta le organizzazioni a migliorare la propria efficienza e resilienza. L'espansione dei programmi di trasformazione digitale e il crescente numero di migrazioni al cloud, così come la disponibilità di infrastrutture di calcolo ad alte prestazioni, favoriscono ulteriormente la crescita in questo ambito.
L'ecosistema del mercato comprende aziende di semiconduttori, fornitori di servizi cloud hyperscale, sviluppatori di piattaforme di intelligenza artificiale, fornitori di software applicativo, integratori di sistemi e società di consulenza. I miglioramenti nei modelli di base, nelle API e negli strumenti di sviluppo di IA low-code hanno ridotto il time-to-market delle soluzioni e aiutato le aziende a creare soluzioni scalabili. Allo stesso tempo, l'enfasi normativa sull'IA responsabile, sulla governance dei dati e sulla sicurezza informatica incoraggia i fornitori a integrare funzionalità di interpretabilità, monitoraggio e conformità nelle offerte software commerciali.
L'intensità competitiva nel mercato del software di intelligenza artificiale riflette la continua innovazione che caratterizza piattaforme aziendali, software infrastrutturali e servizi di IA. Microsoft Corporation e Alphabet Inc. continuano ad espandere gli ecosistemi di IA generativa attraverso servizi cloud-native, mentre NVIDIA Corporation rafforza la propria leadership grazie a piattaforme di calcolo accelerato che supportano l'addestramento e l'inferenza di modelli linguistici di grandi dimensioni. IBM Corporation si concentra sulla governance dell'IA aziendale e sull'integrazione del cloud ibrido, mentre Oracle Corporation continua a integrare funzionalità di IA nelle piattaforme ERP e di database.
Si osserva una crescente tendenza agli investimenti strategici focalizzati su fondazioni specializzate, soluzioni di intelligenza artificiale specifiche per settore, edge computing e sistemi di intelligenza artificiale basati su agenti. Le soluzioni di intelligenza artificiale per reti e sicurezza informatica di Cisco Systems, Inc., l'implementazione dell'intelligenza artificiale industriale nel settore manifatturiero da parte di Siemens AG, l'accelerazione avanzata dell'IA di Intel Corporation e l'intelligenza conversazionale aziendale di IPsoft Inc. dovrebbero contribuire a una più rapida commercializzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del software di intelligenza artificiale: approfondimenti strategici
Approfondimenti regionali
Mercato del software di intelligenza artificiale in Nord America
Nel 2025, il Nord America rappresentava il 36-40% della quota di mercato del software per l'intelligenza artificiale e si prevede che crescerà a un tasso annuo composto (CAGR) del 23,5-25,5% nel periodo 2026-2034. I vantaggi di cui gode la regione includono infrastrutture digitali moderne, cloud computing aziendale, investimenti attivi di capitale di rischio e finanziamenti continui per la ricerca sull'intelligenza artificiale. La domanda è trainata dalla precoce adozione dell'IA generativa, dalla crescente diffusione dell'automazione intelligente e dagli investimenti in data center in grado di supportare il calcolo basato sull'IA.
I fornitori di tecnologia continuano ad ampliare il loro portfolio di software basati sull'intelligenza artificiale nei settori della produttività aziendale, della sicurezza informatica, dell'esperienza del cliente e dell'ottimizzazione delle operazioni. I programmi governativi che promuovono uno sviluppo responsabile dell'IA, insieme agli investimenti privati in modelli di base e semiconduttori, aiutano la regione a consolidare il proprio vantaggio competitivo. Tra i principali utilizzatori dell'IA figurano i settori dei servizi finanziari, della sanità, della produzione, della vendita al dettaglio e delle telecomunicazioni. La collaborazione tra fornitori di servizi cloud, ricercatori e imprese continua a promuovere le applicazioni commerciali del software di intelligenza artificiale.
Mercato statunitense del software di intelligenza artificiale
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 23,8-25,8% fino al 2034. Questa nazione continua a essere leader nell'innovazione del software di intelligenza artificiale, grazie alla presenza di fornitori di servizi cloud su larga scala, aziende di semiconduttori, startup di IA e rinomate società tecnologiche. Gli investimenti in infrastrutture per la tecnologia di intelligenza artificiale generativa, aggiornamenti software e commercializzazione della ricerca continuano ad alimentare la crescita del mercato nella maggior parte dei settori attualmente esistenti.
Molte aziende nei settori sanitario, bancario e finanziario, della vendita al dettaglio, governativo, della difesa e manifatturiero, tra gli altri, stanno adottando sempre più piattaforme di intelligenza artificiale per eseguire analisi predittive, elaborazione intelligente dei documenti, rilevamento delle frodi e automazione dello sviluppo software. Ciò è dovuto alla presenza di importanti aziende tecnologiche come Microsoft Corporation, Alphabet Inc., Oracle Corporation, NVIDIA Corporation, IBM Corporation, Cisco Systems, Inc., Intel Corporation, tra le altre.
Mercato europeo del software di intelligenza artificiale
Nel 2025, l'Europa rappresentava il 24-28% del mercato globale del software per l'intelligenza artificiale e si prevede che crescerà a un tasso annuo composto (CAGR) del 22,5-24,5% nel periodo 2026-2034. La Germania continua a essere all'avanguardia nell'adozione regionale grazie alle iniziative di Industria 4.0, all'automazione industriale e all'implementazione di software per la produzione intelligente. Il Paese beneficia inoltre di ingenti investimenti nella ricerca sull'IA industriale, nelle piattaforme di ingegneria digitale e nella trasformazione cloud aziendale a supporto dei settori automobilistico, meccanico e della produzione avanzata.
Il Regno Unito continua a essere un attore di rilievo grazie a solidi ecosistemi fintech, finanziamenti di venture capital per l'IA e al crescente utilizzo dell'IA generativa in finanza, sanità, servizi legali e consulenza professionale. Il costante supporto all'innovazione attraverso programmi governativi e maggiori investimenti privati sta rafforzando il processo di commercializzazione di queste tecnologie, promuovendo al contempo una corretta governance delle tecnologie di IA nei settori regolamentati.
Francia, Italia e Spagna stanno progressivamente ampliando l'adozione dell'IA nelle imprese attraverso la produzione intelligente, le soluzioni IT per la sanità, le innovazioni IT per il commercio al dettaglio e le trasformazioni digitali della pubblica amministrazione. L'aumento della spesa per le capacità nazionali in materia di IA, la tecnologia cloud e le strutture di governance dei dati sta stimolando la competitività in questa regione. La continua adozione di normative sull'IA promuove ulteriormente lo sviluppo responsabile del software, garantendo al contempo la preparazione delle imprese ad adottare soluzioni basate sull'IA.
Mercato del software di intelligenza artificiale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato il 26-30% del fatturato globale del mercato del software di intelligenza artificiale e si prevede che registrerà il CAGR regionale più elevato, pari al 26,5-28,5%, durante il periodo di previsione. La Cina è leader nella diffusione regionale grazie a ingenti investimenti nell'IA, seguita da Giappone, Corea del Sud e India, dove i programmi di automazione aziendale e trasformazione digitale continuano a espandersi rapidamente.
Le iniziative governative a sostegno della produzione di semiconduttori, della ricerca sull'intelligenza artificiale, delle infrastrutture cloud e della digitalizzazione industriale continuano a rafforzare la competitività regionale. L'Australia registra inoltre una crescente adozione da parte delle imprese nei settori sanitario, minerario, bancario e dell'istruzione, contribuendo a una più ampia espansione regionale trainata da crescenti investimenti nelle infrastrutture digitali.
Mercato del software di intelligenza artificiale in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 21,0-23,0% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire massicciamente nelle loro strategie nazionali di intelligenza artificiale, nei progetti per le città intelligenti, nelle offerte di pubblica amministrazione digitale e nelle piattaforme cloud. Il Sudafrica continua a essere un centro tecnologico chiave per la regione, facilitando l'implementazione di software finanziari e aziendali.
I piani di diversificazione energetica, l'ammodernamento delle infrastrutture digitali e le iniziative di innovazione nel settore pubblico continuano a promuovere l'adozione di soluzioni software basate sull'intelligenza artificiale in tutta la regione. Si prevede che i crescenti investimenti nei trasporti intelligenti, nella digitalizzazione del settore sanitario, nella sicurezza informatica e nell'automazione industriale stimoleranno la crescita futura del mercato nel resto del Medio Oriente e in Africa.
Analisi di segmentazione
Tecnologia
Si prevede che il segmento tecnologico crescerà a un tasso annuo composto (CAGR) del 24,8-26,2% nel periodo 2026-2034. I continui progressi nelle infrastrutture informatiche, nei modelli di base e nelle piattaforme di intelligenza artificiale aziendali stanno accelerando l'adozione della tecnologia in tutti i settori. Il mercato del software di intelligenza artificiale continua ad ampliarsi, poiché le organizzazioni combinano sempre più tecnologie di IA per automatizzare i flussi di lavoro, migliorare il processo decisionale, ottimizzare l'esperienza del cliente e supportare operazioni aziendali intelligenti in ambienti cloud ed edge.
- Elaborazione del linguaggio naturale – L'elaborazione del linguaggio naturale rimane una tecnologia fondamentale a supporto dell'intelligenza artificiale conversazionale, dell'elaborazione intelligente dei documenti, degli assistenti virtuali, della traduzione multilingue e della gestione della conoscenza aziendale. La crescente diffusione nei settori del servizio clienti, bancario, sanitario e legale continua a rafforzare l'adozione commerciale.
- Visione artificiale – La tecnologia di visione artificiale supporta l'ispezione automatizzata della qualità, il riconoscimento facciale, la mobilità autonoma, l'imaging medicale e la sorveglianza intelligente. L'espansione delle iniziative di automazione industriale e produzione intelligente continua a guidare l'implementazione in applicazioni automobilistiche, sanitarie, di vendita al dettaglio, logistiche e di pubblica sicurezza.
- Apprendimento automatico – L'apprendimento automatico rappresenta la categoria tecnologica più ampia, consentendo analisi predittive, rilevamento delle frodi, motori di raccomandazione, previsione della domanda e automazione intelligente. I continui miglioramenti nell'addestramento dei modelli, nell'interpretabilità e nelle piattaforme di implementazione basate sul cloud supportano investimenti aziendali costanti.
Utenti finali
Si prevede che il segmento degli utenti finali registrerà un CAGR del 25,2-26,8% nel periodo 2026-2034, grazie all'accelerazione delle iniziative di trasformazione digitale da parte delle organizzazioni di diversi settori. La domanda aziendale di automazione intelligente, analisi predittiva, sicurezza informatica, coinvolgimento dei clienti e ottimizzazione operativa continua ad ampliare l'adozione di software basati sull'intelligenza artificiale. Le piattaforme specifiche per settore e i servizi di intelligenza artificiale cloud-native consentono una commercializzazione più ampia, riducendo al contempo la complessità di implementazione per organizzazioni di diverse dimensioni.
- Settore automobilistico – Le aziende del settore automobilistico utilizzano software di intelligenza artificiale per lo sviluppo della guida autonoma, la manutenzione predittiva, la produzione intelligente, la mobilità connessa e l'ottimizzazione della catena di fornitura, supportando una maggiore efficienza operativa e migliori esperienze per i clienti.
- BFSI – Gli istituti finanziari utilizzano sempre più l'intelligenza artificiale per il rilevamento delle frodi, la conformità normativa, la valutazione del credito, l'automazione del servizio clienti, la lotta al riciclaggio di denaro e la gestione del rischio, migliorando la resilienza operativa e il coinvolgimento dei clienti.
- IT e telecomunicazioni: il software basato sull'intelligenza artificiale potenzia l'ottimizzazione della rete, la sicurezza informatica, la manutenzione predittiva, l'automazione dell'assistenza clienti e l'allocazione intelligente delle risorse, consentendo agli operatori di migliorare la qualità del servizio riducendo al contempo i costi operativi.
- Media e intrattenimento: le organizzazioni mediatiche sfruttano l'intelligenza artificiale per la raccomandazione di contenuti personalizzati, la creazione automatizzata di contenuti, l'analisi del pubblico, l'ottimizzazione della pubblicità e la gestione delle risorse digitali, al fine di migliorare il coinvolgimento degli spettatori e la produttività operativa.
- Settore sanitario: gli operatori sanitari adottano software di intelligenza artificiale per l'imaging medico, il supporto alle decisioni cliniche, il monitoraggio dei pazienti, la scoperta di farmaci, l'ottimizzazione dei flussi di lavoro ospedalieri e la pianificazione personalizzata dei trattamenti, rendendolo il settore con la crescita più rapida tra gli utenti finali.
- Vendita al dettaglio – Le aziende del settore retail implementano soluzioni di intelligenza artificiale per la previsione della domanda, l'ottimizzazione delle scorte, la determinazione dinamica dei prezzi, i motori di raccomandazione, l'analisi dei clienti e la gestione del commercio omnicanale, migliorando l'efficienza operativa e la soddisfazione del consumatore.
- Produzione – Le aziende manifatturiere utilizzano software basati sull'intelligenza artificiale per abilitare la manutenzione predittiva, il controllo qualità, la pianificazione della produzione, la robotica industriale e la gestione intelligente della catena di approvvigionamento, favorendo una maggiore produttività e riducendo i tempi di inattività operativa.
- Governo – Le agenzie governative utilizzano sempre più spesso soluzioni di intelligenza artificiale per la pubblica amministrazione, i servizi digitali ai cittadini, la sicurezza informatica, l'intelligence della difesa, la gestione delle infrastrutture e le iniziative per le città intelligenti, ponendo l'accento sulla trasparenza e su una governance responsabile dell'IA.
Panoramica dell'opportunità
|
Utenti finali |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Automobilistico |
Alto |
Mobilità autonoma |
Scalatura |
|
BFSI |
Alto |
Analisi delle frodi |
Maturo |
|
IT e telecomunicazioni |
Alto |
Intelligenza artificiale di rete |
Maturo |
|
Media e intrattenimento |
Mezzo |
Generazione di contenuti |
Scalatura |
|
Assistenza sanitaria |
Alto |
ClinicalAI |
Scalatura |
|
Vedere al dettaglio |
Alto |
Commercio intelligente |
Maturo |
|
Produzione |
Alto |
Intelligenza artificiale industriale |
Maturo |
|
Governo |
Mezzo |
Governance digitale |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato del software di intelligenza artificiale
Espansione delle implementazioni di IA generativa in ambito aziendale
Le aziende stanno adottando sempre più la tecnologia di intelligenza artificiale generativa, cercando di incrementare l'efficienza, generare automaticamente contenuti, sviluppare software in modo intelligente e migliorare l'interazione con i clienti. Stanno implementando modelli di base all'interno delle proprie applicazioni aziendali per automatizzare determinati processi, migliorare il processo decisionale e l'efficienza dei dipendenti. I fornitori di servizi cloud stanno continuamente implementando infrastrutture per l'IA, facilitando la distribuzione di soluzioni di intelligenza artificiale e supportando l'inferenza e l'addestramento di modelli su larga scala. Con l'adozione da parte delle aziende di strutture di governance per un'implementazione responsabile dell'IA, si assiste a una maggiore integrazione di interpretabilità, sicurezza e conformità nelle soluzioni software di IA fornite dai diversi provider.
Aumento degli investimenti nel cloud e nelle infrastrutture di calcolo ad alte prestazioni
La rapida espansione dei data center hyperscale e gli investimenti accelerati in unità di elaborazione grafica, acceleratori di intelligenza artificiale e ambienti di cloud computing nativi consentono alle organizzazioni di implementare applicazioni di intelligenza artificiale sempre più sofisticate. Il calcolo ad alte prestazioni supporta l'addestramento di modelli linguistici più ampi, l'analisi in tempo reale, la visione artificiale e l'automazione intelligente su scala aziendale. I fornitori di servizi cloud continuano ad espandere le infrastrutture dedicate all'IA, migliorando al contempo l'efficienza energetica e l'ottimizzazione dei carichi di lavoro. Governi e investitori privati supportano simultaneamente la produzione di semiconduttori e lo sviluppo di infrastrutture digitali, riducendo i colli di bottiglia computazionali. Questi investimenti migliorano la scalabilità del software, riducono i tempi di implementazione e consentono alle organizzazioni di diverse dimensioni di commercializzare soluzioni basate sull'IA senza dover mantenere un'estesa infrastruttura on-premise.
Adozione in crescita nei settori regolamentati e di importanza strategica
Il software di intelligenza artificiale viene sempre più utilizzato in settori altamente regolamentati, dove la precisione operativa, la sicurezza e la conformità sono essenziali. Le organizzazioni sanitarie utilizzano l'IA per migliorare la diagnostica e la gestione dei pazienti, mentre gli istituti finanziari potenziano il rilevamento delle frodi e la valutazione del rischio attraverso l'apprendimento automatico. Le aziende manifatturiere ottimizzano la qualità della produzione e la manutenzione predittiva grazie all'automazione intelligente. Gli enti governativi adottano l'IA per la sicurezza informatica, la pubblica amministrazione e l'erogazione di servizi digitali, implementando al contempo standard di governance che promuovono un'implementazione responsabile. Con la maturazione dei quadri normativi e il miglioramento delle capacità di IA interpretabile, la fiducia delle imprese continua a rafforzarsi. La combinazione di conformità normativa e guadagni di produttività misurabili supporta investimenti a lungo termine in ambienti aziendali critici.
Tendenze future del mercato del software di intelligenza artificiale
L'ascesa dell'IA agentiva e dei flussi di lavoro aziendali autonomi
La prossima fase delle tendenze del mercato del software di intelligenza artificiale sarà plasmata da agenti IA autonomi in grado di completare flussi di lavoro aziendali complessi con un intervento umano minimo. Le organizzazioni dovranno implementare software intelligenti capaci di pianificare attività, recuperare conoscenze aziendali, coordinare applicazioni ed eseguire processi aziendali in modo indipendente. Queste capacità trasformeranno il servizio clienti, l'ingegneria del software, le operazioni finanziarie, la gestione della catena di approvvigionamento e la produttività aziendale, aumentando al contempo la domanda di piattaforme di orchestrazione, framework di governance e ambienti di implementazione IA sicuri di livello enterprise.
I modelli di fondazione specifici per settore acquisiscono importanza commerciale
Le organizzazioni preferiscono sempre più modelli di intelligenza artificiale specializzati, addestrati per i settori sanitario, bancario, manifatturiero, dei servizi legali, ingegneristico e della ricerca scientifica, piuttosto che affidarsi esclusivamente a modelli di base generici. L'intelligenza specifica per settore migliora la conformità normativa, l'accuratezza delle previsioni e l'efficienza operativa, riducendo al contempo i rischi di implementazione. Ci si aspetta che i fornitori di software introducano piattaforme di intelligenza artificiale aziendale configurabili, in grado di supportare l'integrazione sicura di dati proprietari, processi decisionali interpretabili e flussi di lavoro specifici per settore. Questa transizione rafforzerà l'adozione commerciale nei settori altamente regolamentati che richiedono maggiore trasparenza, accuratezza e governance.
Opportunità di mercato nel settore del software per l'intelligenza artificiale
Espansione delle piattaforme di intelligenza artificiale per le piccole e medie imprese
La crescente disponibilità di piattaforme di sviluppo AI low-code crea significative opportunità commerciali anche al di fuori delle grandi imprese. I modelli di abbonamento cloud-native riducono i costi di implementazione, consentendo al contempo alle piccole e medie imprese di adottare analisi predittive, coinvolgimento intelligente dei clienti, automazione della sicurezza informatica e ottimizzazione dei flussi di lavoro. I fornitori che introducono strategie di prezzo scalabili, strumenti di implementazione semplificati e soluzioni specifiche per settore rafforzeranno il proprio posizionamento competitivo. Le previsioni del mercato del software di intelligenza artificiale indicano una crescente adozione da parte di organizzazioni con risorse limitate che cercano miglioramenti misurabili della produttività senza una vasta esperienza interna in materia di AI, creando notevoli opportunità per i fornitori di piattaforme, i fornitori di servizi cloud e i partner di implementazione.
Crescente investimento nelle infrastrutture di intelligenza artificiale sovrane
I governi nazionali continuano a investire in infrastrutture nazionali per l'intelligenza artificiale, nella produzione di semiconduttori, nelle capacità di cloud sovrano e negli ecosistemi di ricerca per rafforzare l'indipendenza tecnologica. Queste iniziative creano opportunità a lungo termine per i fornitori di software aziendale, gli sviluppatori di piattaforme cloud, i fornitori di sicurezza informatica e le aziende di infrastrutture per l'IA. Le organizzazioni in grado di fornire piattaforme di IA conformi, sicure e regolamentate a livello regionale beneficeranno dei crescenti appalti pubblici e delle iniziative di modernizzazione digitale. Si prevede che le partnership tra governi, istituzioni accademiche, produttori di semiconduttori e sviluppatori di software commerciali accelereranno l'innovazione, ampliando al contempo le capacità regionali di intelligenza artificiale in molteplici settori strategici.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -