
人工知能ソフトウェア市場:シェア・成長・予測 2034
人工知能ソフトウェア市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(自然言語処理(NLP)、コンピュータビジョン、機械学習)、エンドユーザー別(自動車、金融サービス、ITおよび通信、メディアおよびエンターテイメント、ヘルスケア、小売、製造、政府、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005012
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
1601億9000 万米ドル
基準年値
2034年の予測
1兆1590億9000万 米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
24.59 %
成長率
対象市場
5兆593億2000万 米ドル
(2026年~2034年)
人工知能ソフトウェア市場は、2025年には1,601億9,000万米ドルと評価され、2034年には1兆1,590億9,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)24.59%で拡大すると見込まれています。企業の急速なデジタルトランスフォーメーション、インテリジェントオートメーションプラットフォームの導入加速、そしてビジネスワークフロー全体への生成型人工知能の統合拡大は、ソフトウェア開発の優先順位を絶えず変化させています。拡張性の高いクラウドインフラストラクチャ、データ駆動型意思決定、そして業界全体におけるAI対応アプリケーションへの投資増加は、人工知能ソフトウェア市場の長期的な商業的見通しを強化しています。
北米全域において、企業の近代化イニシアチブ、高度なクラウドエコシステム、そして人工知能インフラへの多額の投資が、人工知能の導入に有利な環境を引き続き生み出しています。この地域の人工知能ソフトウェア市場規模は、強力な研究エコシステム、基盤モデルの早期商用展開、そして自動化、サイバーセキュリティ、予測分析への企業支出の拡大によって支えられています。地域における需要は、2034年まで年平均成長率(CAGR)23.5%~25.5%で成長すると予測されています。
人工知能ソフトウェア市場の評価と洞察
- 北米:2025年には36~40%のシェアを占め、ハイパースケールクラウドインフラストラクチャ、高度な半導体技術、金融サービス、ヘルスケア、製造業における広範な企業向けAI導入に支えられ、2026~2034年には年平均成長率(CAGR)23.5~25.5%で拡大すると予測されている。
- 米国:2025年には北米の収益の78~82%を占め、大規模な企業投資、AI研究の商業化、そして公的および民間からの多額の資金提供に牽引され、2034年まで年平均成長率(CAGR)23.8~25.8%を記録すると予測されている。
- 欧州:2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)22.5~24.5%で成長すると予測されており、ドイツ、英国、フランスが産業オートメーション、責任あるAIイニシアチブ、デジタルトランスフォーメーション政策を通じて導入を主導する。
- アジア太平洋地域:2025年には26~30%のシェアを獲得し、中国、日本、韓国、インドにおけるクラウドの急速な普及に支えられ、2026~2034年には年平均成長率(CAGR)26.5~28.5%で最も速い地域拡大を記録すると予想されている。
- 最大のセグメント:機械学習は、2025年には推定42~46%の市場シェアを占め、予測分析、レコメンデーションエンジン、インテリジェントオートメーションにおける広範な導入に支えられ、年平均成長率(CAGR)24.0~25.5%で成長すると予測されています。
- 高成長分野:ヘルスケア分野は、診断支援、臨床意思決定インテリジェンス、および業務最適化に牽引され、2025年には市場シェアの11~15%を占め、年平均成長率(CAGR)27.5~29.5%で成長すると予想され、最も力強い成長を遂げると見込まれています。
- 詳細に分析された主要企業:Alphabet Inc.、Cisco Systems, Inc.、IBM Corporation、Intel Corporation、IPsoft Inc.、Microsoft Corporation、NVIDIA Corporation、Oracle Corporation、Siemens AG、AMD, Inc.(Xilinx事業を通じて)。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
AIソフトウェアの機能は、予測分析からマルチモーダル推論、ワークフローの自動化、業種別インテリジェンスへと進化を続けています。グラフィックス処理ハードウェア、クラウドネイティブAI開発プラットフォーム、オープンソースAI開発プラットフォーム、エンタープライズオーケストレーションソリューションの着実な進歩により、導入プロセスは簡素化されています。規制産業における生成型AIおよびエージェント型AIアプリケーションへのニーズの高まりに伴い、コンピューティング効率に加え、説明可能性、ガバナンス、最適化の重要性がますます高まっています。
今後の市場成長は、国家レベルのAIプログラム、地域的な半導体投資、企業ガバナンスプログラム、および業界特化型AIプラットフォームによって牽引される可能性が高い。新興国は、デジタルインフラへの投資と研究を通じてAIエコシステムを構築している。規制動向は、責任あるAI導入を促進している。ソフトウェアベンダー、ハイパースケールクラウド事業者、半導体企業、および企業顧客間のさらなる協力は、AIの商業化を促進するだろう。
人工知能ソフトウェア市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 1601億9000万米ドル |
| 2034年までの市場規模 | 1兆1590億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 24.59% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
人工知能ソフトウェア市場分析
自動化、インテリジェントな意思決定支援、生成型AIアプリケーションに対する企業需要の高まりは、複数の業界にわたる人工知能ソフトウェア市場の成長を加速させています。顧客対応、ソフトウェア開発、サイバーセキュリティ、物流、財務分析におけるAIの活用は、組織の効率性と回復力を向上させる一般的な傾向になりつつあります。デジタル変革プログラムの拡大、クラウド移行の増加、そして高性能コンピューティングインフラストラクチャの普及は、この分野のさらなる成長を後押ししています。
市場のエコシステムには、半導体企業、ハイパースケールクラウドサービスプロバイダー、AIプラットフォーム開発企業、アプリケーションソフトウェアプロバイダー、システムインテグレーター、コンサルティング会社などが含まれます。基盤モデル、API、ローコードAI開発ツールの改良により、ソリューションの市場投入までの時間が短縮され、企業は拡張性の高いソリューションを構築できるようになりました。同時に、責任あるAI、データガバナンス、サイバーセキュリティに対する規制上の重視により、ベンダーは説明可能性、監視、コンプライアンス機能を商用ソフトウェア製品に統合するよう促されています。
人工知能ソフトウェア市場の分析における競争の激しさは、エンタープライズプラットフォーム、インフラストラクチャソフトウェア、およびAIサービス全体にわたる継続的なイノベーションを反映しています。マイクロソフトとアルファベットはクラウドネイティブサービスを通じて生成型AIエコシステムを拡大し続けており、NVIDIAは大規模言語モデルのトレーニングと推論をサポートする高速コンピューティングプラットフォームを通じてリーダーシップを強化しています。IBMはエンタープライズAIガバナンスとハイブリッドクラウド統合に注力しており、オラクルはエンタープライズリソースプランニングおよびデータベースプラットフォーム全体にAI機能を組み込み続けています。
戦略的投資において、専門性の高い基盤、業界特化型AIソリューション、エッジコンピューティング、エージェントベースAIシステムへの投資が増加する傾向が見られます。シスコシステムズ社のネットワークおよびサイバーセキュリティAIソリューション、シーメンス社による製造業における産業用AIの導入、インテル社の高度なAIアクセラレーション、そしてIPsoft社の企業向け対話型インテリジェンスは、いずれも商業化の加速に貢献すると期待されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
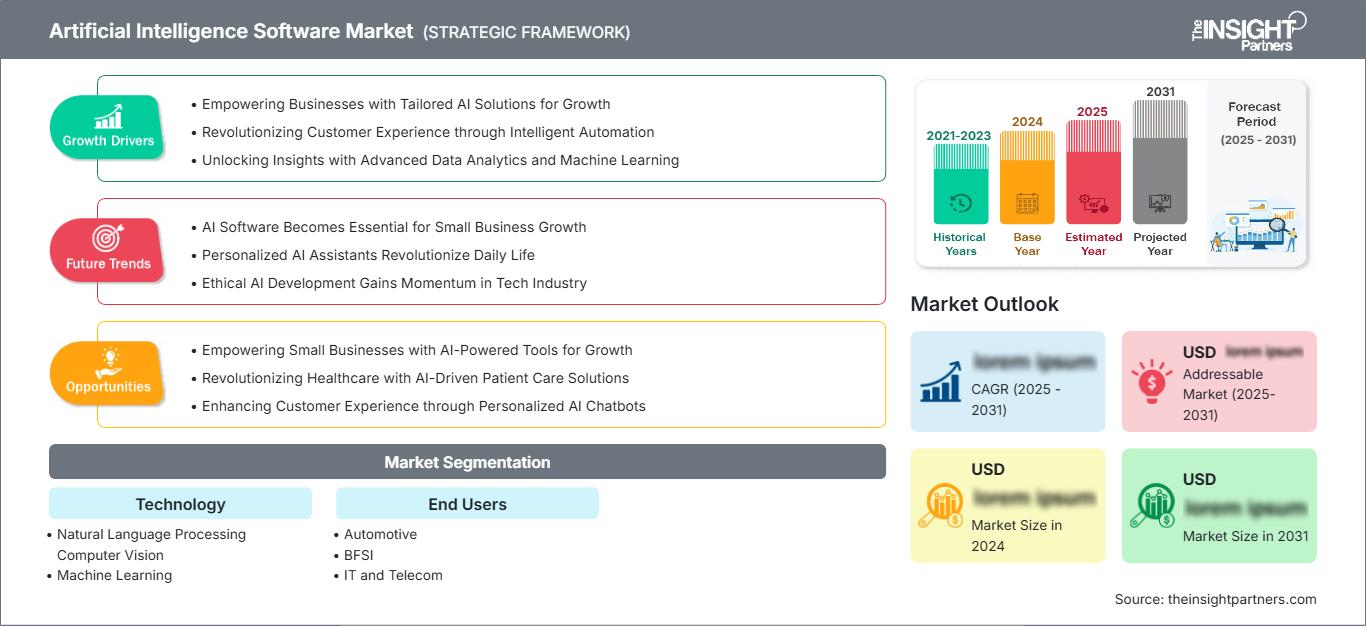
人工知能ソフトウェア市場:戦略的洞察
地域別分析
北米人工知能ソフトウェア市場
北米は2025年には人工知能ソフトウェア市場の36~40%を占め、2026~2034年には年平均成長率(CAGR)23.5~25.5%で拡大すると予測されている。同地域が享受する利点としては、最新のデジタルインフラ、エンタープライズクラウドコンピューティング、活発なベンチャーキャピタル投資、そして人工知能研究への継続的な資金提供などが挙げられる。需要の高まりは、生成型AIの早期導入、インテリジェントオートメーションの普及拡大、そしてAIコンピューティングをサポートできるデータセンターへの投資によって牽引されている。
テクノロジーベンダーは、企業生産性、サイバーセキュリティ、顧客体験、業務最適化といった分野で、AIを活用したソフトウェアポートフォリオの拡充を続けています。責任あるAI開発を推進する政府プログラムと、基盤モデルや半導体への民間投資が相まって、この地域の競争優位性の構築に貢献しています。AIの導入を主導しているのは、金融サービス、ヘルスケア、製造、小売、通信といった分野です。クラウドプロバイダー、研究者、企業間の連携により、人工知能ソフトウェアの商用利用はますます進展しています。
米国人工知能ソフトウェア市場
米国は2025年には北米の収益の78~82%を占め、2034年まで年平均成長率(CAGR)23.8~25.8%を記録すると予測されています。ハイパースケールクラウドサービスプロバイダー、半導体企業、AIスタートアップ、著名なテクノロジー企業が存在するため、米国はAIソフトウェアのイノベーションにおいて依然として最大の国です。生成型AI技術インフラ、ソフトウェアのアップグレード、研究の商業化への投資は、現在存在するほとんどの産業において市場の成長を促進し続けています。
医療、金融、小売、政府、防衛、製造業など、多くの業界の企業が、予測分析、インテリジェントな文書処理、不正検出、ソフトウェア開発の自動化などを実行するために、AIプラットフォームの導入をますます進めている。これは、マイクロソフト、アルファベット、オラクル、NVIDIA、IBM、シスコシステムズ、インテルなどの著名なテクノロジー企業の存在によるものである。
欧州人工知能ソフトウェア市場
欧州は2025年には世界の人工知能ソフトウェア市場の24~28%を占め、2026~2034年には年平均成長率(CAGR)22.5~24.5%で成長すると予測されている。ドイツは、インダストリー4.0イニシアチブ、産業オートメーション、インテリジェント製造ソフトウェアの導入を通じて、引き続き地域における導入をリードしている。また、ドイツは、自動車、機械、先端製造業を支える産業用AI研究、デジタルエンジニアリングプラットフォーム、エンタープライズクラウドトランスフォーメーションへの大規模な投資からも恩恵を受けている。
英国は、強固なフィンテック・エコシステム、AIベンチャーキャピタルによる資金調達、そして金融、医療、法律サービス、専門コンサルティング分野における生成型AIの利用拡大により、引き続き重要な役割を担っています。政府主導のプログラムを通じたイノベーションへの継続的な支援と民間投資の増加は、これらの技術の商業化プロセスを強化すると同時に、規制対象分野におけるAI技術の適切なガバナンスを促進しています。
フランス、イタリア、スペインは、スマート製造、ヘルスケアITソリューション、小売ITイノベーション、政府のデジタル変革などを通じて、企業におけるAI導入を段階的に拡大している。国家レベルのAI機能、クラウド技術、データガバナンス体制への投資増加は、この地域の競争力強化を牽引している。AI規制の継続的な導入は、ソフトウェアの責任ある開発を促進するとともに、企業がAIを活用したソリューションを導入するための準備を確実にする。
アジア太平洋地域の人工知能ソフトウェア市場
アジア太平洋地域は、2025年には世界の人工知能ソフトウェア市場の収益の26~30%を占め、予測期間中に26.5~28.5%という地域別最高年平均成長率(CAGR)を記録すると予測されている。中国は大規模なAI投資を通じて地域展開をリードしており、日本、韓国、インドがそれに続く。これらの国々では、企業自動化とデジタルトランスフォーメーションプログラムが急速に拡大し続けている。
半導体製造、AI研究、クラウドインフラ、産業のデジタル化を支援する政府の取り組みは、地域競争力の強化に貢献し続けている。オーストラリアでは、医療、鉱業、銀行、教育といった分野で企業によるデジタル技術の導入が拡大しており、デジタルインフラ投資の増加に牽引された地域全体の発展に貢献している。
中東・アフリカの人工知能ソフトウェア市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)21.0~23.0%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、国家AI戦略、スマートシティプロジェクト、デジタル政府サービス、クラウドプラットフォームへの大規模な投資を継続しています。南アフリカは引き続きこの地域の主要なテクノロジーセンターであり、金融および企業向けソフトウェアの導入を促進しています。
エネルギー源の多様化計画、デジタルインフラのアップグレード、公共部門におけるイノベーションへの取り組みは、引き続き地域全体でAIソフトウェアソリューションの導入を促進しています。インテリジェント交通システムへの投資増加、医療分野のデジタル化、サイバーセキュリティ、産業の自動化は、中東・アフリカ地域における今後の市場成長を牽引すると予想されます。
セグメンテーション分析
テクノロジー
テクノロジー分野は、2026年から2034年にかけて年平均成長率(CAGR)24.8~26.2%で拡大すると予測されています。コンピューティングインフラストラクチャ、基盤モデル、エンタープライズAIプラットフォームの継続的な進歩により、あらゆる業界でテクノロジーの導入が加速しています。AIソフトウェア市場の範囲は、企業がワークフローの自動化、意思決定の改善、顧客体験の向上、クラウドおよびエッジ環境におけるインテリジェントなビジネスオペレーションのサポートのために、複数のAIテクノロジーを組み合わせるケースが増えていることから、拡大し続けています。
- 自然言語処理 – 自然言語処理は、対話型AI、インテリジェント文書処理、仮想アシスタント、多言語翻訳、企業知識管理を支える中核技術であり続けています。顧客サービス、銀行、医療、法律業界における導入の拡大は、商業的な普及をさらに強化しています。
- コンピュータビジョン – コンピュータビジョン技術は、自動品質検査、顔認識、自動運転、医用画像処理、インテリジェント監視などを支える。産業オートメーションとスマートマニュファクチャリングの取り組みの拡大に伴い、自動車、医療、小売、物流、公共安全といった分野における導入が加速している。
- 機械学習 – 機械学習は最大の技術分野であり、予測分析、不正検出、レコメンデーションエンジン、需要予測、インテリジェントオートメーションなどを可能にします。モデルのトレーニング、説明可能性、クラウドベースの展開プラットフォームにおける継続的な改善は、企業の持続的な投資を支えています。
エンドユーザー
エンドユーザーセグメントは、多様な業界の組織がデジタルトランスフォーメーションの取り組みを加速させるにつれ、2026年から2034年にかけて年平均成長率(CAGR)25.2~26.8%を記録すると予測されています。インテリジェントオートメーション、予測分析、サイバーセキュリティ、顧客エンゲージメント、および業務最適化に対する企業の需要は、AIソフトウェアの導入を拡大し続けています。業界特化型プラットフォームとクラウドネイティブAIサービスは、規模の異なる組織全体で導入の複雑さを軽減しながら、より広範な商業化を可能にしています。
- 自動車業界 – 自動車メーカーは、自動運転開発、予知保全、インテリジェント製造、コネクテッドモビリティ、サプライチェーン最適化などにAIソフトウェアを導入し、業務効率の向上と顧客体験の強化を支援している。
- 金融サービス業界(BFSI)では、金融機関が不正検出、規制遵守、信用スコアリング、顧客サービス自動化、マネーロンダリング対策、リスク管理などにAIを活用するケースが増えており、業務の回復力と顧客エンゲージメントの向上につながっている。
- ITおよび通信分野において、AIソフトウェアはネットワーク最適化、サイバーセキュリティ、予知保全、顧客サポートの自動化、およびインテリジェントなリソース割り当てを強化し、通信事業者が運用コストを削減しながらサービス品質を向上させることを可能にします。
- メディア・エンターテインメント業界 – メディア企業は、視聴者のエンゲージメントと業務効率を向上させるため、パーソナライズされたコンテンツの推奨、コンテンツの自動作成、視聴者分析、広告の最適化、デジタル資産管理にAIを活用しています。
- 医療分野 – 医療提供者は、医用画像処理、臨床意思決定支援、患者モニタリング、創薬、病院のワークフロー最適化、個別化治療計画などにAIソフトウェアを採用しており、最も急速に成長しているエンドユーザー産業となっている。
- 小売業 – 小売企業は、需要予測、在庫最適化、動的価格設定、レコメンデーションエンジン、顧客分析、オムニチャネルコマース管理のためにAIソリューションを導入し、業務効率と顧客満足度を向上させている。
- 製造業 – 製造業者は、AIソフトウェアを活用して、予知保全、品質検査、生産スケジューリング、産業用ロボット、インテリジェントなサプライチェーン管理を実現し、生産性の向上と操業停止時間の削減を支援しています。
- 政府機関は、公共行政、デジタル市民サービス、サイバーセキュリティ、防衛情報、インフラ管理、スマートシティ構想において、透明性と責任あるAIガバナンスを重視しながら、AIソリューションの導入をますます進めている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
自動車 |
高い |
自動運転モビリティ |
スケーリング |
|
金融サービス業界 |
高い |
不正分析 |
成熟した |
|
ITおよび通信 |
高い |
ネットワークAI |
成熟した |
|
メディアとエンターテインメント |
中くらい |
コンテンツ生成 |
スケーリング |
|
健康管理 |
高い |
臨床AI |
スケーリング |
|
小売り |
高い |
スマートコマース |
成熟した |
|
製造業 |
高い |
産業用AI |
成熟した |
|
政府 |
中くらい |
デジタルガバナンス |
新興 |
人工知能ソフトウェア市場の成長要因と影響分析
企業向け生成型AI導入の拡大
企業は生産性の向上、コンテンツの自動生成、インテリジェントなソフトウェア開発、顧客とのやり取りの改善といった効率化の方法を模索する中で、生成型AI技術の導入を拡大しています。企業は、特定のプロセスの自動化、意思決定の改善、従業員の効率化を目的として、自社のアプリケーション内で基盤となるモデルの利用を導入しています。クラウドプロバイダーは、AIソリューションの導入を容易にし、大規模なモデルの推論とトレーニングをサポートするAIインフラストラクチャを継続的に展開しています。企業が責任あるAI導入のためのガバナンス構造を構築するにつれ、ベンダーベースのAIソフトウェアソリューションにおける説明可能性、セキュリティ、コンプライアンスの統合が進んでいます。
クラウドおよび高性能コンピューティングインフラストラクチャへの投資の増加
ハイパースケールデータセンターの急速な拡大と、グラフィックス処理ユニット、AIアクセラレータ、クラウドネイティブコンピューティング環境への投資加速により、企業はますます高度な人工知能アプリケーションを展開できるようになっています。高性能コンピューティングは、大規模な言語モデルのトレーニング、リアルタイム分析、コンピュータビジョン、エンタープライズ規模のインテリジェントオートメーションをサポートします。クラウドサービスプロバイダーは、エネルギー効率とワークロード最適化を向上させながら、専用のAIインフラストラクチャの拡張を続けています。政府と民間投資家は、半導体製造とデジタルインフラストラクチャ開発を同時に支援し、計算上のボトルネックを解消しています。これらの投資により、ソフトウェアのスケーラビリティが向上し、展開期間が短縮され、さまざまな規模の企業が大規模なオンプレミスインフラストラクチャを維持することなく、AI対応ソリューションを商用化できるようになります。
規制対象産業およびミッションクリティカル産業における導入拡大
人工知能(AI)ソフトウェアは、運用精度、セキュリティ、コンプライアンスが不可欠な、規制の厳しい業界でますます活用されています。医療機関はAIを活用して診断と患者管理を改善し、金融機関は機械学習を通じて不正検出とリスク評価を強化しています。製造業はインテリジェントオートメーションを用いて生産品質と予知保全を最適化しています。政府機関はサイバーセキュリティ、行政、デジタルサービス提供にAIを採用するとともに、責任ある導入を促進するガバナンス基準を導入しています。規制枠組みが成熟し、説明可能なAI機能が向上するにつれて、企業の信頼はますます高まっています。コンプライアンスへの対応力と測定可能な生産性向上という組み合わせは、ミッションクリティカルなビジネス環境全体にわたる持続的な長期投資を支えています。
人工知能ソフトウェア市場の将来動向
エージェント型AIと自律型エンタープライズワークフローの台頭
人工知能ソフトウェア市場の次の段階のトレンドは、人間の介入を最小限に抑えながら複雑なビジネスワークフローを完了できる自律型AIエージェントによって形成されるでしょう。企業は、タスクの計画、企業知識の取得、アプリケーションの調整、およびビジネスプロセスの自律的な実行が可能なインテリジェントソフトウェアを導入することが期待されます。これらの機能は、顧客サービス、ソフトウェアエンジニアリング、財務業務、サプライチェーン管理、および企業生産性を変革すると同時に、オーケストレーションプラットフォーム、ガバナンスフレームワーク、および安全なエンタープライズグレードのAI導入環境に対する需要を高めます。
業界特化型基盤モデルが商業的に重要性を増す
組織は、汎用的な基盤モデルだけに頼るのではなく、医療、銀行、製造、法律サービス、エンジニアリング、科学研究といった分野に特化したAIモデルをますます好むようになっている。ドメイン固有のインテリジェンスは、規制遵守、予測精度、運用効率を向上させると同時に、導入リスクを低減する。ソフトウェアベンダーは、安全な独自データ統合、説明可能な意思決定、業界固有のワークフローをサポートする、構成可能なエンタープライズAIプラットフォームを導入することが期待されている。この移行は、透明性、正確性、ガバナンスの向上が求められる高度に規制された業界における商業的な導入を促進するだろう。
人工知能ソフトウェア市場の機会
中小企業向けAIプラットフォームの拡充
ローコードAI開発プラットフォームの利用可能性の拡大は、大企業以外にも大きなビジネスチャンスを生み出しています。クラウドネイティブのサブスクリプションモデルは、実装コストを削減すると同時に、中小企業が予測分析、インテリジェントな顧客エンゲージメント、サイバーセキュリティの自動化、ワークフローの最適化を導入することを可能にします。スケーラブルな価格戦略、簡素化された導入ツール、業界に特化したソリューションを提供するベンダーは、競争力を強化します。人工知能ソフトウェア市場の予測では、社内に広範なAI専門知識を持たずに測定可能な生産性向上を求めるリソース制約のある組織の間で採用が増加しており、プラットフォームプロバイダー、クラウドベンダー、実装パートナーに大きなチャンスが生まれています。
国家AIインフラへの投資拡大
各国政府は、技術的自立を強化するため、国内のAIインフラ、半導体製造、ソブリンクラウド機能、研究エコシステムへの投資を継続しています。これらの取り組みは、エンタープライズソフトウェアプロバイダー、クラウドプラットフォーム開発者、サイバーセキュリティベンダー、AIインフラ企業にとって長期的なビジネスチャンスを生み出します。コンプライアンスに準拠し、安全で、地域ごとに管理されたAIプラットフォームを提供できる組織は、公共部門の調達増加やデジタル近代化イニシアチブの恩恵を受けるでしょう。政府、学術機関、半導体メーカー、商用ソフトウェア開発者が参加するパートナーシップは、イノベーションを加速させると同時に、複数の戦略的産業にわたる地域的な人工知能能力の拡大につながると期待されています。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -