
Mercato delle maschere per ventilazione artificiale e anestesia: previsioni fino al 2034
Dimensioni e previsioni del mercato delle maschere per ventilazione artificiale e anestesia (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di prodotto (maschere facciali, orali, nasali); applicazione (sala operatoria, unità di terapia intensiva, pronto soccorso, assistenza domiciliare) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021556
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 08, 2026


Dimensioni del mercato nel 2025
2,71 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4,71 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,33 %
Tasso di crescita
Mercato di riferimento
33,57 miliardi di dollari USA
(2026-2034)
Il mercato globale delle maschere per ventilazione artificiale e anestesia valeva 2,71 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4,71 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 6,33% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato delle maschere per ventilazione artificiale e anestesia.
- Nel 2025 il Nord America rappresentava una quota del 38-42% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% tra il 2026 e il 2034 , grazie a infrastrutture ospedaliere consolidate, all'utilizzo della terapia respiratoria, all'adozione dell'assistenza domiciliare e alla sostituzione delle interfacce obsolete.
- Nel 2025 gli Stati Uniti rappresentavano il 31-35% della quota nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,1-6,7% tra il 2026 e il 2034 , grazie alla capacità di terapia intensiva e alla terapia respiratoria domiciliare.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,0-6,6% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna che forniranno una domanda sostanziale attraverso applicazioni ospedaliere nel settore della terapia respiratoria e dell'anestesia.
- Nel 2025, la regione Asia-Pacifico rappresentava una quota del 21-25% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,2% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud, India e Australia, grazie al miglioramento della capacità ospedaliera e dell'accesso alle cure respiratorie.
- Segmento più ampio : le mascherine detenevano una quota di mercato del 58-63% nel 2025 e si prevede che cresceranno a un CAGR del 6,4-7,0% tra il 2026 e il 2034 , a testimonianza del loro ampio utilizzo nei settori della ventilazione e dell'anestesia.
- Segmento ad alta crescita : l'assistenza domiciliare rappresentava una quota di mercato del 13-17% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,6% tra il 2026 e il 2034 , grazie alla gestione respiratoria decentralizzata.
- Aziende chiave analizzate nel dettaglio : Becton, Dickinson and Company, Air Liquide Healthcare, Koninklijke Philips NV, Fisher & Paykel Healthcare Corporation Limited, Resmed Inc., Ambu A/S, Acutronic Medical Systems AG, GaleMed Corporation, HOFFRICHTER GmbH, Drägerwerk AG & Co. KGaA, Armstrong Medical Limited, Flexicare Medical Limited, Hsneir, HYZ Medical Equipment Limited, VBM Medizintechnik GmbH, BioMatrix Healthcare Private Limited e Comepa Industries.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
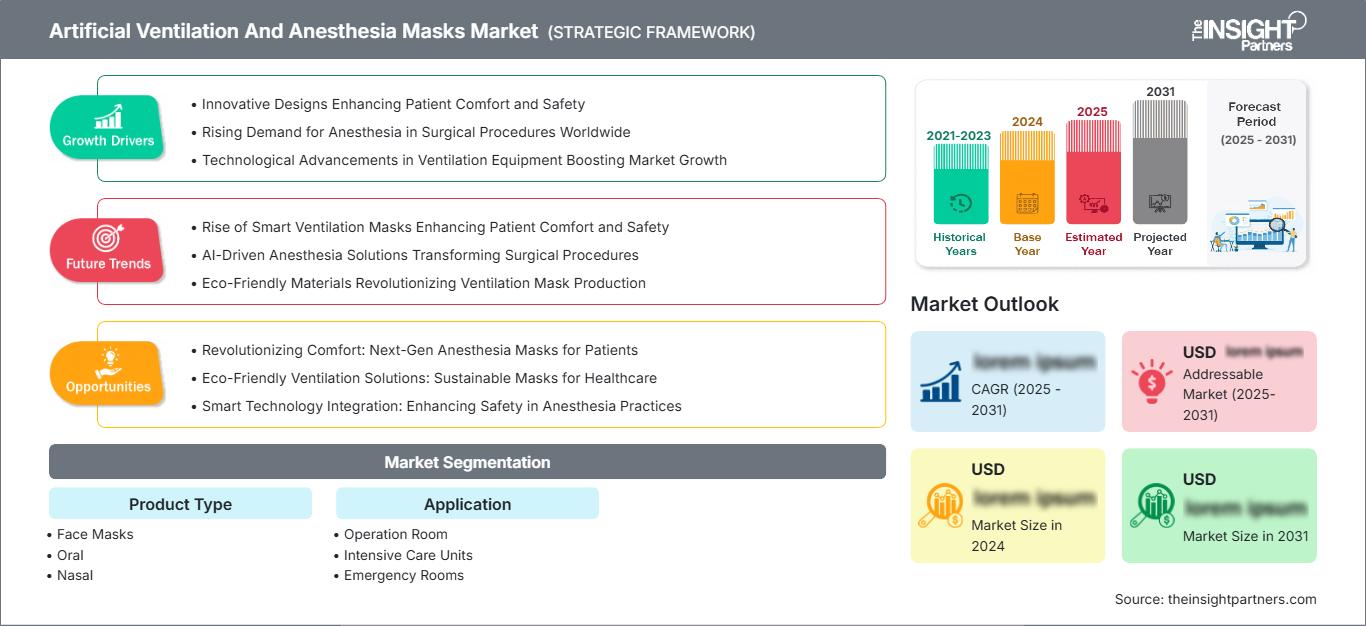
Lo sviluppo tecnologico ha portato a un aumento dell'attenzione progettuale, passando da semplici componenti stampati a design anatomici che si concentrano su tenuta, comfort, spazio morto e compatibilità con i sistemi di ventilazione. Silicone, PVC e altre plastiche di grado medicale continueranno a soddisfare le diverse esigenze delle applicazioni cliniche; il design di cuscini e copricapi diventerà più sofisticato. Ciò stimolerà il mercato delle maschere per la ventilazione artificiale e l'anestesia.
In futuro, si prevede che le innovazioni si concentreranno sui sistemi sanitari di nuova generazione, sui dispositivi per l'assistenza domiciliare e sulle pratiche di approvvigionamento. La necessità di conformarsi alle linee guida normative su aspetti quali la biocompatibilità, il controllo delle infezioni, la tracciabilità e i processi produttivi è un fattore chiave da tenere in considerazione per gli investimenti futuri. L'aumento delle capacità di assistenza respiratoria nella regione Asia-Pacifico e in alcuni paesi selezionati del Medio Oriente potrebbe ampliare il bacino di domanda.
Ambito del rapporto di mercato sulla ventilazione artificiale e sulle maschere per anestesia
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2,71 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 4,71 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,33% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle maschere per ventilazione artificiale e anestesia
La domanda è trainata dalla ventilazione in terapia intensiva, dai servizi di anestesia, dalla ventilazione d'emergenza e dalla ventilazione domiciliare. La crescita del mercato delle maschere per la ventilazione artificiale e l'anestesia dipende quindi dai ricoveri ospedalieri, dagli interventi chirurgici, dal trattamento delle malattie respiratorie croniche e dalle apparecchiature respiratorie. L'Organizzazione Mondiale della Sanità stima che oltre mezzo miliardo di persone soffra complessivamente di asma e BPCO.
La catena del valore si estende dai fornitori di polimeri e silicone allo stampaggio, all'assemblaggio, alla sterilizzazione, al confezionamento, alla distribuzione e all'acquisto negli ospedali. La sfida per i produttori risiede nella consistenza dei materiali, nell'affidabilità della tenuta, nelle caratteristiche ergonomiche, nella conformità alle normative e nel rapporto costo-efficacia. Si stanno delineando tendenze favorevoli per le aziende in grado di fornire diverse configurazioni di mascherine utilizzando lo stesso processo produttivo. Gli ospedali, a loro volta, tengono conto della monouso, della pulizia, della compatibilità tra i dispositivi e dei componenti sostituibili dell'interfaccia respiratoria.
La competizione unisce aziende diversificate nel settore delle tecnologie mediche con specialisti nei segmenti respiratorio e dell'anestesia. Il rapporto sul mercato delle maschere per ventilazione artificiale e anestesia rivela che la diversificazione, l'applicazione clinica, la distribuzione e la flessibilità produttiva sono alcuni dei fattori di posizionamento. Aziende come Koninklijke Philips NV, Resmed Inc., Fisher & Paykel Healthcare Corporation Limited e Becton, Dickinson and Company operano nel più ampio mercato della cura respiratoria, mentre Ambu A/S, Drägerwerk AG & Co. KGaA e gli specialisti si concentrano sulla gestione delle vie aeree e sulle interfacce per l'anestesia.
Le strategie si stanno concentrando sempre più sull'ottimizzazione dei prodotti esistenti piuttosto che sulla sostituzione delle tecnologie. I produttori stanno migliorando le proprie capacità produttive regionali, ampliando la gamma di prodotti monouso e aumentando la compatibilità tra maschere e dispositivi. Fisher & Paykel Healthcare Corporation Limited fornisce prodotti per la cura respiratoria destinati agli ospedali e all'assistenza domiciliare, mentre Ambu A/S offre un ampio portafoglio di soluzioni per la gestione delle vie aeree. Drägerwerk AG & Co. KGaA integra maschere per anestesia con sistemi di anestesia e ventilazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle maschere per ventilazione artificiale e anestesia: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle maschere per ventilazione artificiale e anestesia
Il mercato nordamericano deterrà una quota compresa tra il 38% e il 42% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% fino al 2034. Il mercato nordamericano vanta una buona infrastruttura per le unità di terapia intensiva, servizi di anestesia consolidati, un'elevata diffusione di dispositivi respiratori e strutture di rimborso ben sviluppate. Gli Stati Uniti continuano a trainare la domanda, mentre il Canada sarà il principale motore della crescita grazie alle sue iniziative di modernizzazione ospedaliera e ai programmi di assistenza respiratoria domiciliare.
Gli acquirenti si concentrano sul controllo delle infezioni, sull'adattabilità, sulla possibilità di smaltimento e sulla compatibilità con i ventilatori attualmente in uso. Gli ospedali valutano il beneficio economico di un prodotto nel suo intero ciclo di vita, piuttosto che limitarsi al solo costo di acquisto. I fattori trainanti della crescita includono la gestione delle malattie respiratorie, l'invecchiamento della popolazione e il maggiore utilizzo della ventilazione non invasiva. La produzione nazionale e la rete di distribuzione multinazionale, insieme alla rete di assistenza ben sviluppata, contribuiscono a superare i problemi di approvvigionamento.
Mercato statunitense delle maschere per ventilazione artificiale e anestesia
Nel 2025, gli Stati Uniti rappresentavano il 31-35% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,1-6,7% fino al 2034. L'elevata domanda proviene da grandi catene ospedaliere, strutture specializzate in terapia intensiva, chirurgia ambulatoriale e fornitori affermati di servizi respiratori domiciliari. Becton, Dickinson and Company, Resmed Inc., Koninklijke Philips NV, Fisher & Paykel Healthcare Corporation Limited e Ambu A/S sono i principali operatori del settore grazie alle loro attività nei segmenti respiratorio, anestesiologico e di gestione delle vie aeree.
L'elevata domanda deriva dalle maschere facciali utilizzate per la ventilazione non invasiva e l'anestesia, mentre le maschere nasali sono principalmente destinate alle terapie respiratorie domiciliari. Il comfort del paziente, le perdite, la possibilità di smaltimento, l'approvvigionamento e l'interoperabilità stanno diventando fattori determinanti nelle decisioni di acquisto. Anche la domanda di sostituzione guiderà il mercato, poiché gli ospedali sostituiranno le proprie apparecchiature respiratorie e consolideranno i materiali di consumo per diverse strutture.
Mercato europeo delle maschere per ventilazione artificiale e anestesia
Nel 2025, l'Europa rappresenterà il 27-31% del mercato, con una quota di mercato per la ventilazione artificiale e le maschere per anestesia compresa tra il 6,0% e il 6,6%. La Germania diventerà uno dei mercati leader nella regione grazie ai suoi sistemi ospedalieri sviluppati, all'anestesiologia e alla produzione di dispositivi. Il Regno Unito registrerà una crescita grazie ai processi di approvvigionamento sanitario, ai piani di assistenza respiratoria e alla ristrutturazione degli ospedali. La Germania vanta inoltre un solido settore manifatturiero e un elevato utilizzo clinico. La Francia sosterrà la domanda grazie alla rete di ospedali pubblici e al trattamento delle malattie respiratorie. Italia e Spagna, infine, contribuiranno con volumi aggiuntivi grazie agli interventi chirurgici, alla terapia intensiva e all'assistenza respiratoria domiciliare.
La conformità normativa e i requisiti dei sistemi di qualità determinano la scelta dei fornitori. Questi ultimi devono dimostrare uniformità in termini di materiali, tracciabilità, biocompatibilità e prestazioni dei loro dispositivi, a seconda della configurazione del prodotto. Germania, Francia e Regno Unito rimangono importanti centri commerciali. Nel frattempo, Italia e Spagna possono offrire ai fornitori opportunità di collaborazione con ospedali regionali e organizzazioni di assistenza domiciliare. Drägerwerk AG & Co. KGaA, HOFFRICHTER GmbH, Comepa Industries e VBM Medizintechnik GmbH alimentano la concorrenza nella regione.
Mercato delle maschere per ventilazione artificiale e anestesia nella regione Asia-Pacifico
Nella regione Asia-Pacifico, la quota di mercato si attestava tra il 21% e il 25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,4%-8,2%, trainato dalla Cina, principale fonte di domanda regionale. In Cina, Giappone, Corea del Sud, India e Australia, si registrano investimenti crescenti nelle strutture sanitarie per sviluppare la capacità di gestire i pazienti con problemi respiratori.
La presenza di una base produttiva locale, gli appalti del settore pubblico e la disponibilità di apparecchiature per la terapia intensiva offriranno opportunità nel mercato regionale. In particolare, per India e Cina, si registra un significativo potenziale di crescita grazie al volume delle vendite, mentre Giappone e Australia si concentreranno sulla qualità del prodotto e sull'integrazione con la pratica medica.
Mercato delle maschere per ventilazione artificiale e anestesia in Medio Oriente e Africa
Si prevede che la domanda in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 6,6-7,4%, con l'Arabia Saudita in testa alle opportunità regionali. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in infrastrutture ospedaliere e servizi clinici avanzati, mentre il Sudafrica rimane un importante snodo per i prodotti per la cura delle vie respiratorie. La domanda nel resto del Medio Oriente e dell'Africa dipende maggiormente dai budget per gli acquisti e dalle tecnologie mediche importate.
Le entrate derivanti dal settore energetico e lo sviluppo delle infrastrutture rivestono un ruolo importante negli investimenti in strutture sanitarie nelle regioni del Golfo. L'espansione degli ospedali, delle unità di terapia intensiva e dei programmi di turismo medico offre una solida base per la commercializzazione di prodotti respiratori di maggior valore. In Africa, i distributori e gli acquisti governativi continueranno a rappresentare canali di distribuzione cruciali, ma la domanda è limitata a causa dei costi e delle difficoltà di approvvigionamento.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso di crescita annuo composto (CAGR) del 6,3-6,9% nel periodo 2026-2034 . Le maschere facciali rimangono centrali in quanto supportano molteplici applicazioni cliniche, mentre le interfacce orali e nasali offrono alternative mirate per specifiche esigenze di ventilazione e comfort del paziente. La differenziazione del design si concentra sempre più sulla stabilità della tenuta, sull'adattamento anatomico, sul controllo dello spazio morto e sulla compatibilità con i sistemi respiratori. Il mercato delle maschere per ventilazione artificiale e anestesia si estende quindi agli ambienti di cura acuta, procedurale, di emergenza e domiciliare.
- Le mascherine facciali rimangono la configurazione di prodotto dominante perché possono supportare la somministrazione di anestesia e la ventilazione non invasiva in un'ampia gamma di pazienti. La loro adattabilità le rende importanti per gli acquisti ospedalieri standardizzati.
- Le interfacce orali sono indicate per pazienti selezionati che necessitano di una respirazione nasale senza ostacoli o di un supporto respiratorio specializzato. La domanda è influenzata dalle preferenze del medico, dall'anatomia del paziente, dalle esigenze terapeutiche e dalla disponibilità di sistemi compatibili.
- Le interfacce nasali rivestono un'importanza strategica nell'assistenza respiratoria domiciliare perché possono ridurre la copertura del viso e migliorare il comfort. La loro adozione favorisce la personalizzazione della terapia e l'incremento della gestione respiratoria a lungo termine.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034 . Le applicazioni ospedaliere rimangono predominanti poiché le procedure di anestesia e terapia intensiva richiedono interfacce respiratorie affidabili. Le applicazioni per l'emergenza e l'assistenza domiciliare offrono ulteriori opportunità di crescita, in quanto il supporto respiratorio sta diventando più decentralizzato. Le priorità di approvvigionamento variano a seconda del contesto: gli ospedali privilegiano il controllo delle infezioni e l'efficienza del flusso di lavoro, mentre i fornitori di assistenza domiciliare danno maggiore importanza a comfort, vestibilità, durata e facilità d'uso.
- La domanda in sala operatoria è soddisfatta dalle procedure di anestesia e dalla gestione respiratoria perioperatoria. La selezione dei prodotti privilegia la rapidità di installazione, la tenuta affidabile, il comfort del paziente e la compatibilità con i circuiti respiratori per l'anestesia.
- Le unità di terapia intensiva necessitano di maschere in grado di fornire un supporto respiratorio prolungato, in particolare per la ventilazione non invasiva. Affidabilità, controllo delle perdite, dimensioni e compatibilità con i ventilatori sono fattori centrali da considerare al momento dell'acquisto.
- I pronto soccorso necessitano di interfacce facilmente implementabili e adatte a interventi respiratori rapidi. Dimensioni standardizzate, disponibilità di materiali monouso e facilità di connessione possono influenzare gli acquisti e la gestione delle scorte di emergenza.
- L'assistenza domiciliare sta assumendo un'importanza crescente, poiché il supporto respiratorio si sta diffondendo anche al di fuori dell'ambito ospedaliero. I prodotti devono coniugare prestazioni terapeutiche, comfort, semplicità di manutenzione, portabilità e aderenza del paziente alla terapia durante un utilizzo prolungato.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Sala operatoria |
Alto |
Volume della procedura |
Maturo |
|
Unità di terapia intensiva |
Alto |
Adozione della NIV |
Maturo |
|
Pronto Soccorso |
Mezzo |
Risposta rapida |
Scalatura |
|
Assistenza domiciliare |
Mezzo |
Ventilazione domestica |
Scalatura |
Analisi dei fattori di crescita e dell'impatto del mercato delle maschere per ventilazione artificiale e anestesia.
Aumento del peso delle patologie respiratorie croniche
Le patologie respiratorie croniche generano una domanda costante di interfacce utilizzate nella ventilazione assistita e nel supporto respiratorio a lungo termine. L'OMS indica che l'asma e la BPCO colpiscono insieme oltre mezzo miliardo di persone, mentre le malattie respiratorie croniche rimangono una delle principali cause di disabilità e mortalità prematura. Questo onere aumenta il numero di pazienti che necessitano di diagnosi, intervento acuto, ventilazione non invasiva e gestione respiratoria domiciliare. Per i produttori, ciò implica una domanda più ampia sia in ambito ospedaliero che domiciliare, anziché una dipendenza esclusiva dall'attività chirurgica. I fornitori che offrono diverse geometrie e dimensioni di interfacce possono soddisfare un maggior numero di profili di pazienti. Anche i sistemi sanitari sono incentivati a ridurre i ricoveri evitabili attraverso interventi precoci e assistenza domiciliare, supportando così una domanda ricorrente di interfacce respiratorie.
Ampliamento della capacità di terapia intensiva e perioperatoria
Gli investimenti ospedalieri in letti di terapia intensiva, sale operatorie, pronto soccorso e apparecchiature respiratorie espandono direttamente la base installata che richiede interfacce compatibili. La crescita della capacità chirurgica aumenta l'utilizzo delle maschere per anestesia, mentre la modernizzazione della terapia intensiva sostiene la domanda di maschere per ventilazione non invasiva. I sistemi sanitari emergenti sono particolarmente rilevanti perché i nuovi ospedali spesso acquistano ecosistemi completi di supporto respiratorio anziché singoli prodotti di ricambio. Ciò crea opportunità per i produttori con famiglie di prodotti standardizzate che possono essere integrate tra i vari reparti. I team di approvvigionamento valutano sempre più l'interoperabilità delle apparecchiature, la disponibilità di materiali di consumo, i requisiti di sterilizzazione e la continuità dei fornitori. Di conseguenza, i produttori che allineano le maschere con ventilatori, sistemi di anestesia, circuiti e tecnologie di umidificazione possono rafforzare i rapporti con le istituzioni. L'effetto è particolarmente significativo laddove gli ospedali stanno passando da apparecchiature respiratorie di base a infrastrutture integrate per la terapia intensiva.
Passaggio alla gestione respiratoria domiciliare
L'erogazione dell'assistenza sanitaria sta gradualmente spostando alcune terapie respiratorie dagli ospedali verso le abitazioni e le strutture di assistenza a lungo termine. Questa transizione modifica i requisiti dei prodotti, poiché pazienti e operatori sanitari necessitano generalmente di interfacce più leggere, più facili da indossare e più semplici da manutenere rispetto a quelle progettate principalmente per gli ambienti clinici acuti. I fornitori di assistenza domiciliare sono quindi maggiormente incentivati a migliorare il comfort, ridurre al minimo la pressione cutanea, limitare le perdite e semplificare la pulizia o la sostituzione. Il monitoraggio remoto e i dispositivi respiratori connessi possono ulteriormente favorire l'aderenza alla terapia, sebbene la maschera rimanga un'interfaccia fisica fondamentale tra il paziente e il sistema terapeutico. Per i produttori, l'opportunità commerciale si estende oltre l'installazione iniziale del dispositivo, includendo la domanda ricorrente di materiali di consumo. Di conseguenza, le capacità distributive, l'accesso ai rimborsi, l'educazione del paziente e il supporto al personale clinico diventeranno fattori sempre più importanti per la penetrazione del mercato.
Tendenze future del mercato delle maschere per ventilazione artificiale e anestesia
Progettazione personalizzata dell'interfaccia e valutazione digitale dell'adattamento.
Le future tendenze di sviluppo dei prodotti nel mercato delle maschere per ventilazione artificiale e anestesia si orienteranno probabilmente verso interfacce più personalizzate, grazie a una geometria facciale migliorata, cuscinetti regolabili e metodi di adattamento digitali. I produttori potranno utilizzare le dimensioni del paziente e il feedback clinico per ridurre le perdite d'aria, mantenendo al contempo il comfort durante le terapie prolungate. Strumenti di adattamento assistiti dall'intelligenza artificiale potrebbero in futuro supportare i medici e gli operatori sanitari domiciliari nella scelta delle taglie e delle configurazioni più appropriate. Questa direzione potrebbe ridurre le interruzioni del trattamento associate al disagio e a una scarsa tenuta. Anche l'ingegneria dei materiali si evolverà verso superfici più morbide, design a basso contatto e una migliore gestione dell'umidità. Poiché ospedali e operatori sanitari domiciliari si concentrano sempre più sull'esperienza del paziente, oltre che sulle prestazioni terapeutiche, i fornitori in grado di dimostrare miglioramenti misurabili in termini di aderenza, tempi di adattamento o protezione della pelle potrebbero acquisire una posizione più forte nelle categorie di acquisto premium.
Ecosistemi respiratori integrati e standardizzazione dei materiali di consumo
Si prevede che le interfacce respiratorie saranno sempre più integrate con ventilatori, postazioni di anestesia, sistemi di umidificazione, circuiti e piattaforme di monitoraggio. I produttori potrebbero progettare le maschere come componenti di ecosistemi respiratori più ampi, piuttosto che come dispositivi di consumo autonomi. Ciò potrebbe favorire la standardizzazione dei connettori, una migliore compatibilità dei circuiti e configurazioni di dispositivi abilitate alla trasmissione dati. Gli ospedali potrebbero privilegiare i fornitori in grado di semplificare la gestione delle scorte attraverso famiglie di prodotti compatibili che coprano le esigenze di terapia intensiva, anestesia, pronto soccorso e assistenza domiciliare. Allo stesso tempo, le organizzazioni di acquisto potrebbero richiedere prove del valore del ciclo di vita, inclusa la gestione dei rifiuti e la continuità della fornitura. Le aziende con un ampio portafoglio di prodotti respiratori potrebbero quindi puntare a contratti a livello di sistema, mentre i produttori specializzati potrebbero differenziarsi in base alle prestazioni dell'interfaccia, alla personalizzazione regionale o ad applicazioni cliniche mirate.
Opportunità di mercato per le maschere per ventilazione artificiale e anestesia
Produzione localizzata e partnership di fornitura regionali
Esistono opportunità di investimento nella produzione localizzata di mascherine e relativi dispositivi di protezione respiratoria nei mercati sanitari in forte crescita. La produzione regionale può ridurre i rischi logistici, accorciare i cicli di rifornimento e migliorare la reattività ai requisiti di approvvigionamento del settore pubblico. India, Cina, Sud-est asiatico e alcune economie del Medio Oriente offrono un potenziale significativo laddove la capacità ospedaliera è in espansione e i prodotti respiratori importati rimangono importanti. I produttori possono optare per la produzione su contratto, accordi di trasferimento tecnologico o modelli di assemblaggio regionale, mantenendo al contempo controlli di qualità centralizzati. Le partnership locali possono inoltre migliorare la partecipazione alle gare d'appalto e la copertura distributiva. Gli investitori dovrebbero valutare la conformità normativa, la disponibilità di polimeri, la capacità di sterilizzazione, la manodopera qualificata e la maturità del sistema di qualità prima di impegnare capitali. Un modello di produzione regionale flessibile può offrire vantaggi in termini di costi senza richiedere il completo trasferimento delle attività di sviluppo di prodotti avanzati.
Interfacce di assistenza domiciliare di alta qualità e segmenti di pazienti specializzati
Le previsioni di mercato per le maschere per ventilazione artificiale e anestesia indicano un'opportunità per sviluppare interfacce di alta qualità per pazienti che necessitano di terapia respiratoria di lunga durata e di caratteristiche di comfort differenziate. I prodotti destinati a pelli sensibili, variazioni anatomiche del viso, uso pediatrico o ventilazione domiciliare ad alta compliance possono avere una maggiore rilevanza clinica rispetto alle maschere standardizzate. Le aziende possono combinare il design ergonomico con l'educazione del paziente, servizi di adattamento, programmi di sostituzione e supporto digitale per l'aderenza alla terapia. Partnership strategiche con fornitori di assistenza domiciliare e cliniche respiratorie possono migliorare la selezione dei prodotti e ridurre l'interruzione della terapia da parte dei pazienti. Gli investitori dovrebbero dare priorità ai prodotti con una chiara differenziazione clinica, una produzione scalabile e la compatibilità con i rimborsi. Questo approccio può creare opportunità di entrate ricorrenti, rispondendo al contempo a esigenze insoddisfatte che sono meno efficacemente coperte dalle interfacce standardizzate destinate all'uso ospedaliero.
Sviluppi recenti
- Febbraio 2026: Resmed Inc. ha lanciato negli Stati Uniti la maschera CPAP facciale AirTouch F30i Comfort, dopo il lancio in Australia e Canada. Il prodotto utilizza un'interfaccia in tessuto morbido e traspirante e riflette il continuo sviluppo in termini di comfort, vestibilità e accettazione da parte del paziente nella terapia respiratoria. (Comunicato stampa di Resmed)
- Maggio 2025: Fisher & Paykel Healthcare Corporation Limited ha registrato un fatturato operativo record per l'anno fiscale 2025 pari a 2,02 miliardi di dollari, con un fatturato derivante dai prodotti ospedalieri che ha raggiunto 1,28 miliardi di dollari. L'azienda ha evidenziato la crescita nei settori respiratorio, acuto, chirurgico e dei materiali di consumo ospedalieri, insieme alla continua innovazione delle maschere per la terapia respiratoria. Comunicato stampa di Fisher & Paykel Healthcare
- Gennaio 2025: Ambu A/S ha rivisto al rialzo le previsioni di crescita organica del fatturato per il 2024/25, portandole all'11-14%, citando risultati migliori del previsto nel settore Anestesia e Monitoraggio del Paziente, inclusi aumenti di prezzo e una solida crescita dei volumi. L'aggiornamento indica un continuo slancio commerciale nei prodotti correlati all'anestesia e nelle applicazioni per la cura respiratoria. Comunicato stampa di Ambu.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -