
인공호흡기 및 마취 마스크 시장 동향 2034
인공호흡 및 마취 마스크 시장 규모 및 전망(2021~2034), 글로벌 및 지역별 점유율, 트렌드 및 성장 기회 분석 보고서 내용: 제품 유형별(안면 마스크, 구강 마스크, 비강 마스크), 적용 분야별(수술실, 중환자실, 응급실, 가정 간호), 지역별(북미, 유럽, 아시아 태평양, 남미 및 중미)
- 상태 : 데이터 공개
- 보고서 코드 : TIPRE00021556
- 범주 : 생명과학
- 페이지 수 : 150
- 사용 가능한 보고서 형식 :


- 최종 업데이트 일자 : September 08, 2026


2025년 시장 규모
27 억 1 천만 달러
기준연도 값
2034년 전망
47 억 1 천만 달러
2034년까지 예상됨
2026-2034년 연평균 성장률
6.33 %
성장률
공략 가능 시장
335 억 7천만 달러
(2026-2034)
전 세계 인공호흡 및 마취 마스크 시장은 2025년 27억 1천만 달러 규모였으며, 2034년에는 47억 1천만 달러에 이를 것으로 예상됩니다. 2026년부터 2034년까지 연평균 성장률(CAGR)은 6.33%로 추정됩니다.
인공호흡기 및 마취 마스크 시장 평가 및 분석
- 북미 지역은 2025년에 38~42%의 시장 점유율을 차지했으며 , 성숙한 병원 인프라, 호흡기 치료 활용, 가정 간호 도입 및 노후화된 인터페이스 교체에 힘입어 2026년부터 2034년까지 연평균 6.2~6.8%의 성장률 을 보일 것으로 예상됩니다.
- 미국은 2025년 북미 시장 점유율의 31~35%를 차지했으며 , 중환자 치료 역량과 가정용 호흡기 치료에 힘입어 2026년부터 2034년까지 연평균 6.1~6.7%의 성장률 을 보일 것으로 예상됩니다 .
- 유럽은 2025년에 27~31%의 시장 점유율을 차지했으며 , 2026년부터 2034년까지 연평균 6.0~6.6%의 성장률을 기록할 것으로 예상됩니다. 특히 독일, 영국, 프랑스, 이탈리아, 스페인은 병원 호흡기 치료 및 마취 분야에서 상당한 수요를 창출할 것으로 전망됩니다.
- 아시아 태평양 지역은 2025년에 21~25%의 시장 점유율을 차지했으며 , 병원 수용 능력과 호흡기 치료 접근성이 개선됨에 따라 중국, 일본, 한국, 인도, 호주를 중심으로 2026년부터 2034년까지 연평균 7.4~8.2%의 성장률을 보일 것으로 예상됩니다.
- 가장 큰 시장 부문인 안면 마스크는 2025년에 58~63%의 시장 점유율을 차지했으며 , 2026년부터 2034년까지 연평균 6.4~7.0%의 성장률 을 보일 것으로 예상됩니다 . 이는 인공호흡 및 마취 분야에서의 광범위한 사용을 반영합니다.
- 고성장 부문 : 재택 간호는 2025년에 13~17%의 시장 점유율을 차지했으며 , 분산형 호흡기 관리의 성장에 힘입어 2026년부터 2034년까지 연평균 7.8~8.6%의 성장률을 보일 것으로 예상됩니다 .
- 상세 분석 대상 주요 기업 : Becton, Dickinson and Company, Air Liquide Healthcare, Koninklijke Philips NV, Fisher & Paykel Healthcare Corporation Limited, Resmed Inc., Ambu A/S, Acutronic Medical Systems AG, GaleMed Corporation, HOFFRICHTER GmbH, Drägerwerk AG & Co. KGaA, Armstrong Medical Limited, Flexicare Medical Limited, Hsneir, HYZ Medical Equipment Limited, VBM Medizintechnik GmbH, BioMatrix Healthcare Private Limited, 및 Comepa Industries.
출처: Insight Partners의 자체 조사, 정부 간행물, 기업 연례 보고서, 투자자 발표 자료, 산업 데이터베이스 및 전문가 인터뷰를 기반으로 한 분석.
기술 발전으로 인해 단순한 성형 부품에서 밀폐성, 편안함, 사각지대 최소화, 환기 시스템과의 호환성 등을 고려한 해부학적 디자인으로 설계의 초점이 옮겨갔습니다. 실리콘, PVC 및 기타 의료용 플라스틱은 다양한 임상 적용 분야의 요구를 충족할 것이며, 쿠션과 헤드기어의 디자인은 더욱 발전할 것입니다. 이는 인공호흡 및 마취용 마스크 시장의 성장을 견인할 것입니다.
향후 혁신은 차세대 의료 시스템, 가정용 의료기기 및 조달 방식에 집중될 것으로 예상됩니다. 생체 적합성, 감염 관리, 추적성 및 제조 공정과 같은 측면에 대한 규제 지침 준수의 필요성은 향후 투자 시 고려해야 할 핵심 요소입니다. 아시아 태평양 지역과 중동 일부 국가의 호흡기 치료 역량 증가는 수요 확대로 이어질 수 있습니다.
인공호흡기 및 마취 마스크 시장 보고서 범위
| 보고서 속성 | 세부 |
|---|---|
| 2025년 시장 규모 | 27억 1천만 달러 |
| 2034년 시장 규모 | 47억 1천만 달러 |
| 글로벌 연평균 성장률(2026년~2034년) | 6.33% |
| 역사적 데이터 | 2021-2024 |
| 예측 기간 | 2026-2034 |
인공호흡기 및 마취 마스크 시장 분석
인공호흡기 및 마취 마스크 시장의 수요는 중환자실 인공호흡, 마취 서비스, 응급 인공호흡 및 가정용 인공호흡 분야에서 발생합니다. 따라서 인공호흡기 및 마취 마스크 시장의 성장은 병원 입원, 수술, 만성 호흡기 질환 치료 및 호흡기 장비 수요에 달려 있습니다. 세계보건기구(WHO)는 천식과 만성폐쇄성폐질환(COPD)을 합쳐 전 세계 인구가 5억 명이 넘는다고 추산합니다.
가치 사슬은 고분자 및 실리콘 공급업체부터 성형, 조립, 멸균, 포장, 유통, 그리고 병원 구매에 이르기까지 포괄합니다. 제조업체의 과제는 재료의 일관성, 밀봉 신뢰성, 인체공학적 특성, 규정 준수, 그리고 비용 효율성입니다. 동일한 제조 공정을 사용하면서도 다양한 형태의 마스크를 제공할 수 있는 기업들은 공급 측면에서 유리한 추세를 보이고 있습니다. 병원 측에서는 일회용성, 세척 용이성, 기기 간 호환성, 그리고 호흡기 인터페이스의 교체 가능한 부품 등을 고려합니다.
경쟁이 심화되면서 다양한 의료 기술 기업과 호흡기 및 마취 분야 전문 기업들이 융합되고 있습니다. 인공호흡기 및 마취 마스크 시장 보고서에 따르면, 다각화, 임상 적용, 유통, 생산 유연성이 주요 시장 포지셔닝 요소입니다. Koninklijke Philips NV, Resmed Inc., Fisher & Paykel Healthcare Corporation Limited, Becton, Dickinson and Company와 같은 기업들은 광범위한 호흡기 치료 시장에서 사업을 운영하는 반면, Ambu A/S, Drägerwerk AG & Co. KGaA 등의 전문 기업들은 기도 관리 및 마취 인터페이스에 집중하고 있습니다.
전략은 기술 교체보다는 기존 제품의 최적화에 더욱 집중되고 있습니다. 제조업체들은 지역 생산 능력을 향상시키고, 일회용 제품의 종류를 늘리며, 마스크와 기기 간의 호환성을 높이고 있습니다. Fisher & Paykel Healthcare Corporation Limited는 병원 및 가정용 호흡기 치료 제품을 제공하고 있으며, Ambu A/S는 다양한 기도 관리 제품 포트폴리오를 보유하고 있습니다. Drägerwerk AG & Co. KGaA는 마취 마스크와 마취 및 환기 시스템을 결합한 제품을 제공합니다.
● 보고서 맞춤 설정
귀사의 특정 비즈니스 요구 사항에 맞춰 이 보고서를 맞춤 설정하십시오.
본 보고서는 귀사의 사업 목표, 사업 범위 및 목표 시장에 정확히 부합하도록 맞춤 설정할 수 있습니다. 맞춤 설정 옵션에는 맞춤형 세분화, 지역별 분석, 경쟁 분석 및 전략적 통찰력이 포함되어 정보에 기반한 의사 결정을 지원합니다.
이 보고서를 사용자 지정하려면 →조정 가능한 항목
- ● 세분화
- ● 지리학
- ● 경쟁 분석
- ● 언어 기본 설정
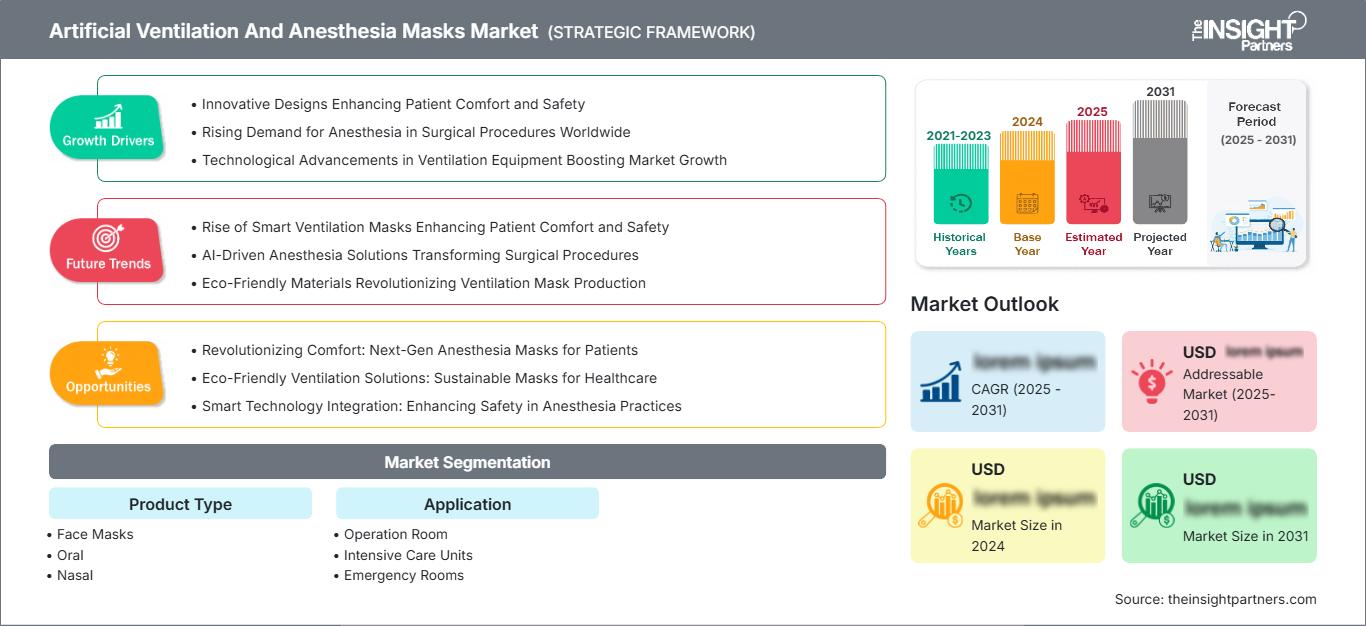
인공호흡기 및 마취 마스크 시장: 전략적 분석
지역별 분석
북미 인공호흡기 및 마취 마스크 시장
북미 시장은 2025년까지 38~42%의 시장 점유율을 차지하고 2034년까지 연평균 6.2~6.8%의 성장률을 보일 것으로 예상됩니다. 북미 시장은 우수한 중환자실 인프라, 성숙한 마취 서비스, 높은 호흡기 기기 보급률, 잘 발달된 의료비 상환 체계를 갖추고 있습니다. 미국은 지속적으로 수요를 주도하고 있으며, 캐나다는 병원 현대화 사업과 가정용 호흡기 치료 프로그램 덕분에 시장 성장을 견인할 것으로 전망됩니다.
구매자들은 감염 관리, 적합성, 일회용성, 그리고 기존 인공호흡기와의 호환성에 중점을 둡니다. 병원들은 단순히 구매 비용만을 고려하는 것이 아니라 제품의 전체 수명 주기 동안의 경제적 이점을 중시합니다. 성장 동력으로는 호흡기 질환 관리의 확대, 고령화 사회, 그리고 비침습적 인공호흡기 사용 증가 등이 있습니다. 국내 제조 및 다국적 유통망과 잘 구축된 서비스 네트워크는 공급 문제를 극복하는 데 도움이 됩니다.
미국 인공호흡기 및 마취 마스크 시장
2025년 미국은 북미 지역 시장의 31~35%를 차지했으며, 2034년까지 연평균 6.1~6.7%의 성장률을 보일 것으로 예상됩니다. 이러한 높은 수요는 대형 병원 체인, 중환자 전문 치료 시설, 외래 수술 센터, 그리고 가정 호흡기 서비스 제공업체에서 비롯됩니다. Becton, Dickinson and Company, Resmed Inc., Koninklijke Philips NV, Fisher & Paykel Healthcare Corporation Limited, 그리고 Ambu A/S는 호흡기, 마취 또는 기도 관리 분야에서 주요 업체로 자리매김하고 있습니다.
비침습적 인공호흡 및 마취에 사용되는 안면 마스크 어셈블리에 대한 수요가 높으며, 비강 어셈블리는 가정용 호흡기 치료에 사용됩니다. 환자 편의성, 누출 방지, 일회용성, 조달 및 상호 운용성 등의 요소가 구매 결정에 중요한 영향을 미치고 있습니다. 병원들이 호흡기 장비를 교체하고 여러 병원에서 사용하는 소모품을 통합함에 따라 교체 수요 또한 시장 성장을 견인할 것입니다.
유럽 인공호흡기 및 마취 마스크 시장
2025년 유럽은 전체 인공호흡기 및 마취 마스크 시장의 27~31%를 차지할 것으로 예상되며, 시장 점유율은 6.0~6.6%에 달할 전망입니다. 독일은 선진 병원 시스템, 마취과 전문 지식, 의료기기 제조 역량을 바탕으로 유럽 지역을 선도하는 시장으로 부상할 것입니다. 영국은 의료 조달 프로세스 개선, 호흡기 치료 계획 수립, 병원 리모델링 등으로 성장세를 보일 것으로 예상됩니다. 독일은 강력한 제조 부문과 높은 임상 활용도를 자랑하며, 프랑스는 공공 병원 네트워크와 호흡기 질환 치료 역량을 통해 수요를 뒷받침할 것으로 보입니다. 이탈리아와 스페인은 수술, 중환자 치료, 가정 호흡기 치료 분야에서 추가적인 수요를 창출할 것으로 예상됩니다.
규제 준수 및 품질 시스템 요건은 공급업체 선정에 중요한 영향을 미칩니다. 공급업체는 제품 구성에 따라 재료, 추적성, 생체 적합성 및 기기 성능 측면에서 일관성을 보여야 합니다. 독일, 프랑스, 영국은 여전히 중요한 상업 중심지입니다. 한편, 이탈리아와 스페인은 지역 병원 및 재택 간호 기관과의 협력 기회를 제공할 수 있습니다. Drägerwerk AG & Co. KGaA, HOFFRICHTER GmbH, Comepa Industries, VBM Medizintechnik GmbH 등이 이 지역에서 경쟁을 주도하고 있습니다.
아시아 태평양 지역 인공호흡기 및 마취 마스크 시장
아시아 태평양 지역 시장 규모는 2025년까지 21%~25%를 차지할 것으로 예상되며, 중국을 중심으로 연평균 7.4%~8.2%의 성장률을 보일 것으로 전망됩니다. 중국, 일본, 한국, 인도, 호주 등지에서는 호흡기 질환 환자 관리 역량 개발을 위한 의료 시설 투자가 증가하고 있습니다.
현지 제조 기반, 공공 부문 조달, 그리고 중환자 치료 장비의 가용성은 지역 시장에 기회를 제공할 것입니다. 특히 인도와 중국은 판매량 증가로 인해 상당한 성장 잠재력을 지니고 있으며, 일본과 호주는 제품 품질과 의료 현장과의 통합에 중점을 둘 것입니다.
중동 및 아프리카 인공호흡기 및 마취 마스크 시장
중동 및 아프리카 지역의 수요는 연평균 6.6~7.4% 성장할 것으로 예상되며, 사우디아라비아가 지역 내 주요 성장 동력이 될 것으로 전망됩니다. 사우디아라비아와 아랍에미리트는 병원 인프라 및 첨단 임상 서비스에 투자하고 있으며, 남아프리카공화국은 호흡기 치료 제품의 중요한 관문 역할을 하고 있습니다. 나머지 중동 및 아프리카 지역의 수요는 조달 예산과 수입 의료 기술에 더 크게 의존하고 있습니다.
걸프 지역의 의료 시설 투자에는 에너지 수익과 인프라 개발이 중요한 역할을 합니다. 병원 확장, 중환자 치료 시설 확충, 의료 관광 프로그램 확대는 호흡기 질환 관련 제품의 고부가가치 수요를 촉진하는 좋은 기반을 제공합니다. 아프리카에서는 유통업체와 정부 구매가 여전히 중요한 유통 경로이지만, 비용 및 공급 제약으로 인해 수요는 제한적입니다.
세분화 분석
제품 유형
제품 유형별 시장은 2026년부터 2034년까지 연평균 6.3~6.9% 성장할 것으로 예상됩니다 . 안면 마스크는 다양한 임상 적용 분야에 활용되기 때문에 여전히 중요한 위치를 차지하고 있으며, 구강 및 비강 인터페이스는 특정 환기 및 환자 편의 요구 사항에 맞는 대안을 제공합니다. 디자인 차별화는 점차 밀봉 안정성, 해부학적 적합성, 사강 제어 및 호흡기 시스템과의 호환성에 초점을 맞추고 있습니다. 따라서 인공호흡 및 마취 마스크 시장은 급성, 시술, 응급 및 가정 환경 등 다양한 분야로 확대될 전망입니다.
- 안면 마스크는 광범위한 환자군에서 마취 투여 및 비침습적 인공호흡을 지원할 수 있기 때문에 여전히 가장 널리 사용되는 제품 형태입니다. 이러한 적응성 덕분에 병원 조달 표준화에 중요한 역할을 합니다.
- 구강 인터페이스는 코를 통한 원활한 호흡이나 특수 호흡 보조가 필요한 일부 환자에게 사용됩니다. 수요는 임상의의 선호도, 환자의 해부학적 구조, 치료 요구 사항 및 호환 시스템의 가용성에 따라 달라집니다.
- 비강 인터페이스는 얼굴 가리는 부분을 줄이고 편안함을 제공하기 때문에 가정 호흡기 치료에서 전략적으로 중요합니다. 이러한 인터페이스의 도입은 개인 맞춤형 치료와 장기간 호흡기 관리의 증가에 도움이 됩니다.
애플리케이션
호흡기 보조 기기 시장은 2026년부터 2034년까지 연평균 6.6~7.2% 성장할 것으로 예상됩니다 . 마취 및 중환자 치료 시술에는 안정적인 호흡기 인터페이스가 필수적이기 때문에 병원용 애플리케이션이 여전히 지배적입니다. 호흡기 지원이 더욱 분산됨에 따라 응급 및 가정 간호 분야에서도 추가적인 성장 가능성이 있습니다. 구매 우선순위는 사용 환경에 따라 다르며, 병원에서는 감염 관리 및 업무 효율성에 중점을 두는 반면, 가정 간호 제공업체는 편안함, 착용감, 내구성 및 사용 편의성을 더 중요하게 생각합니다.
- 수술실 수요는 마취 시술 및 수술 전후 호흡 관리에서 비롯됩니다. 제품 선정 시 빠른 장착, 안정적인 밀봉, 환자 편안함, 마취 호흡 회로와의 호환성을 중점적으로 고려합니다.
- 중환자실에서는 특히 비침습적 인공호흡 시 지속적인 호흡 지원이 가능한 마스크가 필요합니다. 신뢰성, 누출 방지, 크기 및 인공호흡기와의 호환성은 구매 시 핵심 고려 사항입니다.
- 응급실에는 신속한 호흡기 처치에 적합한 즉시 사용 가능한 인터페이스가 필요합니다. 표준화된 크기, 일회용품의 가용성 및 연결 용이성은 조달 및 응급 재고 관리에 영향을 미칠 수 있습니다.
- 호흡기 지원이 병원을 넘어 가정으로 확산됨에 따라 가정 간호의 중요성이 점점 커지고 있습니다. 제품은 치료 효과와 더불어 편안함, 간편한 유지 관리, 휴대성, 그리고 장기간 사용 시 환자의 치료 순응도 사이에서 균형을 이루어야 합니다.
기회 개요
|
애플리케이션 |
수익 기여 |
트렌드 태그 |
입양 단계 |
|---|---|---|---|
|
수술실 |
높은 |
시술량 |
성숙한 |
|
중환자실 |
높은 |
NIV 채택 |
성숙한 |
|
응급실 |
중간 |
신속 대응 |
확장 |
|
가정 간호 |
중간 |
주택 환기 |
확장 |
인공호흡 및 마취 마스크 시장 성장 동인 및 영향 분석
만성 호흡기 질환 부담 증가
만성 호흡기 질환으로 인해 인공호흡 및 장기 호흡 보조에 사용되는 인터페이스에 대한 지속적인 수요가 발생하고 있습니다. 세계보건기구(WHO)에 따르면 천식과 만성폐쇄성폐질환(COPD)을 합쳐 5억 명이 넘는 사람들이 영향을 받고 있으며, 만성 호흡기 질환은 장애 및 조기 사망의 주요 원인으로 남아 있습니다. 이러한 부담으로 인해 진단, 급성 치료, 비침습적 인공호흡 및 가정 호흡 관리가 필요한 환자 수가 증가하고 있습니다. 제조업체 입장에서는 수술 활동에만 의존하는 것이 아니라 병원 및 가정 환경 전반에 걸쳐 수요가 확대될 것으로 예상됩니다. 다양한 인터페이스 형태와 크기를 제공하는 공급업체는 더 많은 환자 프로필을 충족할 수 있습니다. 또한 의료 시스템은 조기 개입 및 가정 기반 치료를 통해 불필요한 입원을 줄이고자 하는 동기가 있으며, 이는 호흡기 인터페이스에 대한 지속적인 수요를 뒷받침합니다.
중환자실 및 수술 전후 관리 역량 확대
Hospital investment in intensive-care beds, operating rooms, emergency departments, and respiratory equipment directly expands the installed base requiring compatible interfaces. Growth in surgical capacity increases anesthesia-mask utilization, while critical-care modernization supports demand for noninvasive ventilation masks. Emerging healthcare systems are particularly relevant because new hospitals frequently procure complete respiratory-support ecosystems rather than isolated replacement products. This creates opportunities for manufacturers with standardized product families that can be integrated across departments. Procurement teams increasingly evaluate equipment interoperability, consumable availability, sterilization requirements, and supplier continuity. Consequently, manufacturers that align masks with ventilators, anesthesia systems, circuits, and humidification technologies can strengthen institutional relationships. The effect is particularly significant where hospitals are moving from basic respiratory equipment toward integrated critical-care infrastructure.
Shift Toward Home-Based Respiratory Management
Healthcare delivery is gradually moving selected respiratory therapies from hospitals toward homes and long-term care environments. This transition changes product requirements because patients and caregivers generally need lighter, easier-to-fit, and simpler-to-maintain interfaces than those designed primarily for acute clinical environments. Home-care suppliers therefore have greater incentive to improve comfort, minimize skin pressure, reduce leakage, and simplify cleaning or replacement. Remote monitoring and connected respiratory devices can further support adherence, although the mask remains a critical physical interface between patient and therapy system. For manufacturers, the commercial opportunity extends beyond initial device placement to recurring consumable demand. Distribution capabilities, reimbursement access, patient education, and clinician support will consequently become increasingly important determinants of market penetration.
Artificial Ventilation And Anesthesia Masks Market Future Trends
Personalized Interface Design and Digital Fit Assessment
인공호흡 및 마취 마스크 시장의 미래 제품 개발 동향은 개선된 얼굴 형태, 조절 가능한 쿠션, 디지털 피팅 방식을 활용한 더욱 개인화된 인터페이스 방향으로 나아갈 것으로 예상됩니다. 제조업체는 환자의 신체 치수와 임상 피드백을 활용하여 장시간 치료 중에도 편안함을 유지하면서 누출을 줄일 수 있습니다. 인공지능 기반 피팅 도구는 궁극적으로 의료진과 가정 간호 제공자가 적절한 크기와 형태를 선택하는 데 도움을 줄 수 있습니다. 이러한 방향은 불편함과 밀봉 불량으로 인한 치료 중단을 줄일 수 있습니다. 소재 공학 또한 더욱 부드러운 표면, 접촉면을 최소화하는 디자인, 향상된 습기 관리 방향으로 발전할 것입니다. 병원과 가정 간호 제공자가 치료 효과뿐 아니라 환자 경험에도 점점 더 집중함에 따라, 순응도, 피팅 시간, 피부 보호 측면에서 측정 가능한 개선을 입증할 수 있는 공급업체는 프리미엄 구매 시장에서 더욱 강력한 입지를 확보할 수 있을 것입니다.
통합 호흡기 생태계 및 소모품 표준화
호흡기 인터페이스는 인공호흡기, 마취 워크스테이션, 가습 시스템, 회로 및 모니터링 플랫폼과 더욱 긴밀하게 통합될 것으로 예상됩니다. 제조업체는 마스크를 독립적인 소모품이 아닌 더 광범위한 호흡기 생태계의 구성 요소로 설계하는 추세가 이어질 수 있습니다. 이는 표준화된 커넥터, 향상된 회로 호환성 및 데이터 기반 장치 구성을 촉진할 수 있습니다. 병원은 중환자실, 마취, 응급 및 가정 간호 요구 사항을 포괄하는 호환 가능한 제품군을 통해 재고 관리를 간소화할 수 있는 공급업체를 선호할 수 있습니다. 동시에 구매 기관은 폐기물 관리 및 공급 연속성을 포함한 제품 수명 주기 가치에 대한 증거를 요구할 수 있습니다. 따라서 광범위한 호흡기 제품 포트폴리오를 보유한 기업은 시스템 수준의 계약을 추구할 수 있으며, 전문 제조업체는 인터페이스 성능, 지역별 맞춤화 또는 특정 임상 적용 분야를 통해 차별화를 꾀할 수 있습니다.
인공호흡기 및 마취 마스크 시장 기회
현지화된 제조 및 지역 공급 파트너십
고성장 의료 시장에서 마스크 및 관련 호흡기 소모품의 현지 생산에 투자 기회가 있습니다. 지역 생산은 물류 부담을 줄이고, 재고 보충 주기를 단축하며, 공공 부문 조달 요구에 대한 대응력을 향상시킬 수 있습니다. 인도, 중국, 동남아시아 및 일부 중동 경제권은 병원 수용 능력이 확대되고 수입 호흡기 제품 의존도가 높은 지역에서 잠재력이 높습니다. 제조업체는 중앙 집중식 품질 관리를 유지하면서 위탁 생산, 기술 이전 계약 또는 지역 조립 모델을 추진할 수 있습니다. 현지 파트너십은 입찰 참여율과 유통망 확대에도 도움이 될 수 있습니다. 투자자는 자본을 투입하기 전에 규제 등록, 고분자 원료 확보 가능성, 멸균 설비, 숙련된 인력 및 품질 시스템의 성숙도를 평가해야 합니다. 유연한 지역 생산 모델은 첨단 제품 개발 활동을 완전히 이전하지 않고도 비용 우위를 제공할 수 있습니다.
프리미엄 재택 간호 인터페이스 및 특수 환자 세그먼트
인공호흡기 및 마취 마스크 시장 전망에 따르면 장기간 호흡기 치료가 필요한 환자와 차별화된 편안함을 제공하는 프리미엄 인터페이스 개발에 기회가 있습니다. 민감한 피부, 다양한 얼굴 해부학적 구조, 소아용 또는 높은 순응도를 보이는 가정용 인공호흡기를 대상으로 하는 제품은 표준형 마스크보다 임상적 관련성이 더 높을 수 있습니다. 기업은 인체공학적 설계에 환자 교육, 맞춤 서비스, 교체 프로그램 및 디지털 순응도 지원을 결합할 수 있습니다. 가정 간호 제공업체 및 호흡기 클리닉과의 전략적 파트너십은 제품 선택을 개선하고 환자의 치료 중단을 줄일 수 있습니다. 투자자는 명확한 임상적 차별성, 확장 가능한 제조 및 보험 적용 가능성을 갖춘 제품을 우선적으로 고려해야 합니다. 이러한 접근 방식을 통해 표준화된 병원 중심 인터페이스로는 효과적으로 충족되지 못하는 미충족 수요를 해결하는 동시에 지속적인 수익 창출 기회를 만들 수 있습니다.
최근 동향
- 2026년 2월: 레스메드(Resmed Inc.)는 호주와 캐나다에 이어 미국에서도 에어터치 F30i 컴포트(AirTouch F30i Comfort) 전면형 CPAP 마스크를 출시했습니다. 이 제품은 부드럽고 통기성이 좋은 패브릭 소재를 사용하여 호흡기 치료 분야에서 편안함, 착용감, 환자 만족도를 지속적으로 개선해 온 결과물입니다. (레스메드 발표)
- 2025년 5월: Fisher & Paykel Healthcare Corporation Limited는 2025 회계연도 영업이익이 20억 2천만 달러로 사상 최고치를 기록했으며, 병원용 제품 매출은 12억 8천만 달러에 달했다고 발표했습니다. 회사는 호흡기, 응급, 수술 및 병원 소모품 분야에서 성장을 기록했으며, 호흡기 치료용 마스크 혁신을 지속했다고 강조했습니다. (Fisher & Paykel Healthcare 발표)
- 2025년 1월: Ambu A/S는 마취 및 환자 모니터링 부문의 예상보다 양호한 실적(가격 인상 및 견조한 판매량 증가 포함)을 이유로 2024/25년 유기적 매출 성장률 전망치를 11~14%로 상향 조정했습니다. 이번 발표는 마취 관련 제품 및 호흡기 치료 분야에서 지속적인 사업 성장세를 시사합니다. (Ambu 회사 공시)
자주 묻는 질문

- 포괄적인 시장 규모 산정 및 전망 분석
- 상세 시장 세분화 분석
- 심층적인 시장 동향 및 요인 분석
- 지역 및 국가별 인사이트
- 경쟁 구도 및 기업 벤치마킹
- 전략적 비즈니스 인텔리전스
사용 후기

The Insight Partners는 당사의 글로벌 시장 진출 전략을 뒷받침하는 가치 있는 시장 정보를 제공했습니다. 담당 팀은 전문적이고 신속하게 대응했으며 당사의 의견을 세심하게 반영했습니다. 또한 프로젝트 전반에 걸쳐 깊이 있는 분석과 유용한 방법론적 설명을 제공했습니다.
Junmo Kim 최고재무책임자(CFO), Enertech Co., Ltd.
Insight Partners의 SCADA 시스템 시장 보고서는 포괄적이며, 현재 동향과 미래 전망에 대한 귀중한 통찰력을 제공합니다. 팀은 매우 전문적이고, 신속하게 대응하며, 처음부터 끝까지 지원해 주었습니다. 저희는 매우 만족하며 Insight Partners의 서비스를 적극 추천합니다.
란 케뎀 파트너, Reali Technologies LTDs
아주 구체적인 소프트웨어 시장에 대한 보고서를 요청했는데, 팀에서 며칠 만에 보고서를 작성해 주셨습니다. 정보는 매우 관련성이 높고 잘 정리되어 있었습니다. 그 후 보고서에 몇 가지 수정과 추가 사항을 요청했습니다. 팀원들의 응답도 매우 빨랐고, 일주일도 채 되지 않아 최종 보고서를 받았습니다.
장-에르브 젠 의장, 퓨처 애널리티카
The Insight Partners와 함께 중요한 시장 조사 및 예측 작업을 진행했습니다. Insight Partners는 기회와 위험에 대한 명확한 통찰력을 제공하여 계획을 세우는 데 큰 도움이 되었습니다. The Insight Partners의 조사는 사용하기 쉬웠고, 탄탄한 데이터를 기반으로 했습니다. 덕분에 현명하고 자신 있는 결정을 내릴 수 있었습니다. The Insight Partners를 강력 추천합니다.
피유시 나그팔 수석 부사장, 하이빔 글로벌
Insight Partners는 탄탄한 분야 전문성을 바탕으로 통찰력 있고 체계적인 시장 조사를 제공했습니다. Insight Partners 팀은 처음부터 끝까지 전문적이고 신속하게 대응했습니다. 사용자 친화적인 웹사이트 덕분에 업계 보고서에 쉽게 접근할 수 있었습니다. 신뢰할 수 있고 고품질의 조사 서비스를 원하신다면 Insight Partners를 강력 추천합니다.
아다치 유키히코 대표이사, 딥블루 주식회사
The Insight Partners에서 시장 보고서를 구매한 것은 이번이 처음입니다. 처음에는 확신이 없었지만, 웹사이트를 방문하고 나서 위험을 감수하고 시장 보고서를 구매하는 것이 더 편하다는 것을 알게 되었습니다. 보고서의 품질과 고객 서비스에 매우 만족합니다. 처음 보고서를 보고 몇 가지 질문과 의견이 있었지만, 분석가와 이메일로 몇 차례 대화를 나눈 후, 전략 기획 과정에 참고할 수 있는 보고서를 확보했다고 생각합니다. 시간을 내어 긍정적인 경험을 선사해 주셔서 정말 감사합니다. 다른 사람들에게도 귀사의 서비스를 적극 추천할 것이며, 추가적인 시장 데이터가 필요할 때면 가장 먼저 귀사에 연락하겠습니다.
존 스즈키 사장 겸 최고 경영자, 이사회 이사, BK 테크놀로지스
나이지리아 감염성 질환 IVD 시장 관련 정보 요청에 응해 주신 귀사의 지원과 전문성에 감사드립니다. 귀사의 인내심과 지도, 그리고 할인 혜택을 기꺼이 제공해 주셔서 결국 계약을 성사시킬 수 있었습니다. 첫 만남을 통해 귀사가 저에게 심어주신 좋은 인상을 바탕으로 앞으로도 The Insight Partners와 함께할 수 있기를 기대합니다.
치지오케 박사 오니아 전무이사, 파인크레스트 헬스케어 유한회사구매 이유
- 정보에 기반한 의사 결정
- 시장 역학 이해
- 경쟁 분석
- 고객 인사이트
- 시장 예측
- 위험 완화
- 전략 기획
- 투자 타당성 분석
- 신흥 시장 파악
- 마케팅 전략 강화
- 운영 효율성 향상
- 규제 동향에 발맞춰 대응




















 무료 샘플 받기 -