
Mercato delle apparecchiature agricoli autonomi: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato delle attrezzature agricole autonome (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia di prodotto (trattori, mietitrebbie, droni, altri); tipologia di funzionamento (completamente autonomo, parzialmente autonomo) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020887
- Categoria : Produzione e costruzione
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 28, 2026


Dimensioni del mercato nel 2025
74,45 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
136,57 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,97 %
Tasso di crescita
Mercato di riferimento
952,73 miliardi di dollari USA
(2026-2034)
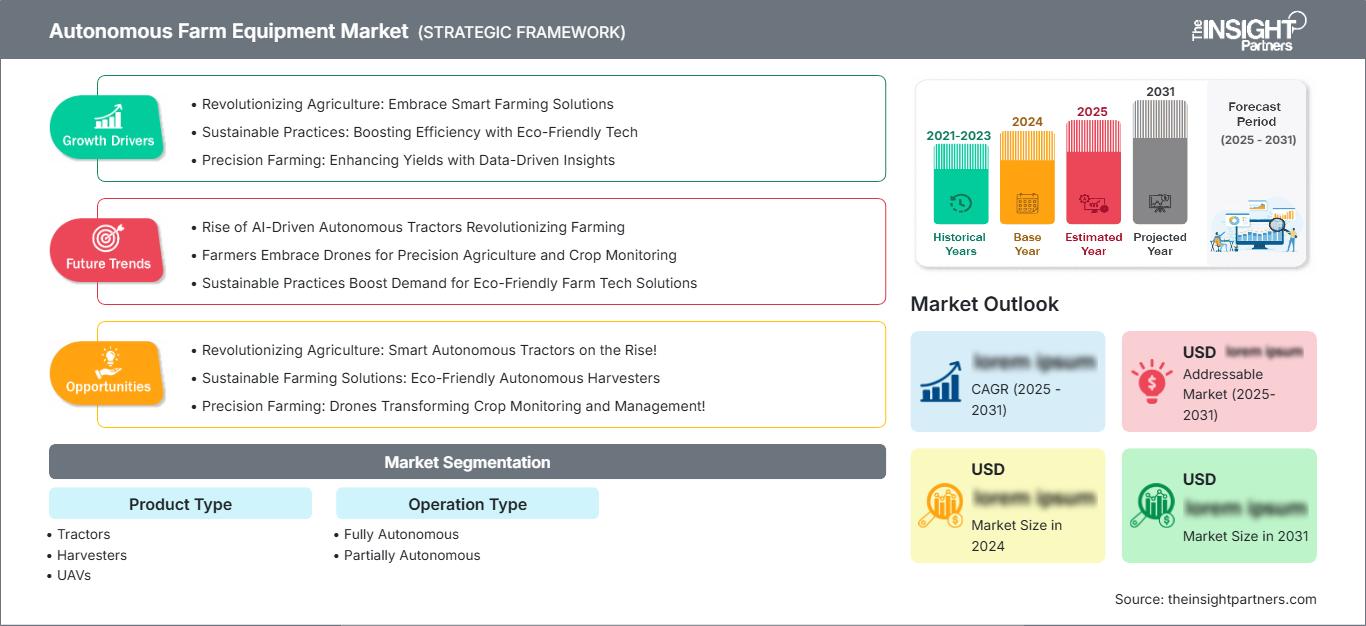
Si prevede che il mercato delle attrezzature agricole autonome crescerà da 74,45 miliardi di dollari nel 2025 a 136,57 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 6,97% nel periodo 2026-2034. Questa espansione riflette il passaggio di trattori, mietitrebbie e droni autonomi da dimostrazioni controllate a flussi di lavoro commerciali ripetibili, poiché gli agricoltori cercano attrezzature in grado di sostenere la produttività sul campo, migliorare la precisione operativa e ridurre la dipendenza dalla scarsa manodopera stagionale.
Il Nord America rimane il principale centro di commercializzazione, con un tasso di crescita annuo composto (CAGR) stimato tra il 6,6% e il 7,2% fino al 2034. Le dimensioni del mercato delle macchine agricole autonome sono sostenute da vaste coltivazioni su larga scala, da una consolidata rete di assistenza e da sistemi di guida automatizzata già utilizzati su oltre la metà della superficie coltivata con le principali colture statunitensi. L'integrazione di sistemi di autonomia e la supervisione remota della flotta dovrebbero ampliare la domanda potenziale senza richiedere la completa sostituzione delle attrezzature.
Analisi e approfondimenti sul mercato delle macchine agricole autonome.
- Nel 2025, il Nord America rappresentava una quota di mercato del 34-38% per le macchine agricole autonome e sta crescendo a un tasso annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034, grazie alla convenienza economica delle grandi superfici agricole, a un'infrastruttura di guida consolidata e alla disponibilità di aggiornamenti.
- Nel 2025, gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e stavano crescendo a un tasso annuo composto (CAGR) del 6,7-7,3%, con le lavorazioni del terreno, la movimentazione dei cereali e l'irrorazione dei frutteti in testa alla classifica delle applicazioni.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% fino al 2034; la Germania è in testa, mentre Francia, Regno Unito, Italia e Spagna contribuiscono in modo significativo all'adozione diversificata.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 22% e il 26% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) del 7,5-8,1%, con la Cina in testa e Giappone, Corea del Sud, India e Australia che stanno ampliando la commercializzazione.
- Nel 2025, il segmento più ampio rappresentato dai trattori deteneva una quota di mercato compresa tra il 48% e il 52%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 6,5-7,1% nel periodo 2026-2034.
- Il segmento ad alta crescita delle apparecchiature completamente autonome rappresentava una quota di mercato del 31-35% nel 2025 e si prevede che registrerà un CAGR dell'8,0-8,6% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio : Deere & Company, AGCO Corporation, CNH Industrial NV, Yanmar Holdings Co., Ltd., Mahindra & Mahindra Limited, Rowbot Systems LLC, Kubota Corporation, AgXeed BV, Naïo Technologies SAS e FarmDroid ApS.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo commerciale di questa tecnologia si è allontanato dai sistemi di guida assistita per concentrarsi su sistemi di campo a supervisione remota basati sulla percezione. Sistemi di telecamere, posizionamento RTK, sensori LiDAR, edge computing e confini digitali dei campi sono ormai comunemente integrati in un unico sistema operativo. Trattori di serie vengono utilizzati insieme a kit di retrofit e robot leggeri, consentendo ai produttori di adattare il livello di autonomia all'età delle attrezzature, al sistema di coltivazione e al ciclo di investimenti.
Nel periodo di previsione, l'adozione della tecnologia si diffonderà dagli agricoltori nordamericani specializzati nella coltivazione di cereali e dalle aziende agricole europee specializzate, fino alle grandi aziende asiatiche e a progetti selezionati in Medio Oriente. I servizi di leasing e finanziamento, insieme al modello "robotica come servizio" (robotics-as-a-service), abbasseranno le barriere all'adozione della tecnologia, mentre le dimostrazioni pubbliche e gli incentivi per l'agricoltura digitale ne rafforzeranno la fiducia. Gli standard di sicurezza ISO 18497 e la chiara definizione delle zone operative faciliteranno il confronto durante i processi di approvvigionamento.
Ambito del rapporto sul mercato delle attrezzature agricole autonome
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 74,45 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 136,57 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,97% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato delle attrezzature agricole autonome
La crescita del mercato delle macchine agricole autonome si basa sul vantaggio economico derivante dal completamento di operazioni critiche in termini di tempo con un minore intervento umano. La necessità di automazione emerge nelle regioni in cui le condizioni meteorologiche avverse costringono gli agricoltori a eseguire operazioni di lavorazione del terreno, semina, irrorazione o raccolta in finestre temporali limitate. I sistemi di guida autonoma sono già implementati in oltre il 50% delle aree coltivate con alcune delle colture più diffuse negli Stati Uniti, offrendo un'infrastruttura digitale.
L'ecosistema è composto da produttori di attrezzature, tecnologie di percezione, sistemi di navigazione satellitare, fornitori di software, produttori di macchine agricole, rivenditori, compagnie assicurative e specialisti in agronomia. La disponibilità di tecnologia non è limitata dalla produzione di veicoli, bensì dallo sviluppo di sensori durevoli, dalla verifica dei sistemi e dall'assistenza clienti in diversi contesti. Gli interventi di ammodernamento contribuiscono a una maggiore efficienza del parco macchine, mentre la robotica specializzata risolve i problemi legati alla scarsa compattazione del suolo e alla ripetizione delle operazioni.
Le previsioni del mercato delle macchine agricole autonome rivelano che le dinamiche competitive si stanno differenziando tra produttori di apparecchiature originali su larga scala e aziende specializzate in robotica. Deere & Company si concentra sui sistemi di percezione integrati in fabbrica e sui sistemi di retrofit; AGCO Corporation ha fatto progressi nell'automazione OutRun per flotte miste; CNH Industrial NV differenzia l'automazione dalla guida alla completa autonomia. Kubota Corporation e Yanmar Holdings Co., Ltd. sfruttano la loro esperienza nelle macchine miniaturizzate, unitamente al loro percorso verso l'adozione dell'agricoltura intelligente in Giappone.
Il posizionamento strategico si basa anche sulle specificità delle colture. AgXeed BV si concentra sulla potenza autonoma per le grandi superfici coltivate, mentre Naïo Technologies SAS, FarmDroid ApS e Rowbot Systems LLC si focalizzano sulla robotica di campo, il diserbo di precisione, la semina e il controllo della somministrazione dei nutrienti. Mahindra & Mahindra Limited offre economie di scala attraverso trattori a valore aggiunto e piattaforme predisposte per l'automazione. Il capitale viene investito nella validazione commerciale, nella capacità di retrofit, nella rete di concessionari e nei flussi di reddito ricorrenti derivanti da software o servizi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle attrezzature agricole autonome: spunti strategici
Approfondimenti regionali
Mercato nordamericano delle attrezzature agricole autonome
Si prevede che il Nord America crescerà a un tasso annuo composto (CAGR) del 6,6-7,2% fino al 2034, grazie alla presenza di ampi campi contigui, all'elevato utilizzo di macchinari e alla persistente carenza di manodopera stagionale. La copertura RTK, i registri digitali dei campi e le capacità di installazione dei rivenditori consentono alla quota di mercato delle macchine agricole autonome nella regione di acquisire un vantaggio. Il ritorno sull'investimento è rapido grazie alle operazioni di lavorazione e raccolta su vasta scala, dove ogni ora persa a causa di ritardi operativi incide sulla superficie che potrebbe essere lavorata in una breve finestra temporale favorevole.
La tecnologia autonoma sta diventando sempre più flessibile, con trattori equipaggiati in fabbrica disponibili per la sostituzione e soluzioni di autonomia retrofit integrabili nelle flotte di macchinari esistenti. La domanda canadese proviene dai coltivatori di cereali e semi oleosi, mentre gli agricoltori statunitensi sono interessati alle colture a filari, ai frutteti e all'agricoltura specializzata. Gli acquirenti considerano sempre più le capacità di intervento remoto, la compatibilità delle apparecchiature, le garanzie di operatività e la trasferibilità dei dati. Resta da vedere come la sicurezza e la disponibilità dei tecnici influiranno sul successo dei progetti pilota.
Mercato statunitense delle attrezzature agricole autonome
Nel 2025, gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano delle macchine agricole autonome e si prevede una crescita a un tasso annuo composto (CAGR) del 6,7-7,3%. Deere & Company, AGCO Corporation, CNH Industrial NV, Rowbot Systems LLC e i loro partner tecnologici dedicati costituiscono una solida piattaforma competitiva e di servizi. Attività come la lavorazione del terreno, la movimentazione dei rimorchi per il trasporto del grano e l'irrorazione nei frutteti registreranno inizialmente lo sviluppo più rapido, in quanto si tratta di azioni ripetitive, circoscritte e quantificabili. Gli agricoltori possono valutare l'impiego di manodopera, il consumo di carburante, l'area coperta e la frequenza degli interventi rispetto alla modalità supervisionata.
L'adozione è disomogenea. I grandi coltivatori di mais, soia, grano e cotone possono sfruttare i sistemi di guida automatica già disponibili su vaste aree, mentre gli agricoltori specializzati in colture di precisione necessitano di macchine di dimensioni più ridotte e interventi mirati. Secondo il Government Accountability Office (GAO) statunitense, nel 2023 il 27% delle aziende agricole o degli allevamenti utilizzava approcci di agricoltura di precisione, a dimostrazione sia di una base esistente per l'adozione sia di un ampio margine di espansione. I costi iniziali significativi, l'integrazione dei dati, la condivisione delle responsabilità e la mancanza di personale qualificato rappresentano sfide cruciali per l'approvvigionamento.
Mercato europeo delle macchine agricole autonome
Nel 2025, l'Europa rappresentava il 26-30% del fatturato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0%, con la Germania in testa. La sofisticazione ingegneristica, gli obiettivi ambientali e gli elevati costi della manodopera agricola promuovono la robotica, mentre la frammentazione e la complessità operativa favoriscono macchine più piccole e precise. I dibattiti a livello europeo si concentrano sempre più su sicurezza uniforme, interoperabilità e comunicazione sicura dei dati agricoli, facilitando la valutazione delle tecnologie collaudate da parte degli acquirenti e definendo standard di sviluppo per i fornitori.
Il Regno Unito vanta aziende agricole di grandi dimensioni, test sul campo autonomi e acquisti da conto terzi. La Germania è ben fornita di importanti canali di distribuzione di macchinari, competenze ingegneristiche e domanda di dimostrazioni. In Francia si registrano economie di scala nella coltivazione di cereali, viti e ortaggi, mentre Italia e Spagna possiedono frutteti, vigneti e una preziosa produzione orticola. In tutti questi settori, il controllo meccanico delle infestanti, la bassa compattazione del terreno e il monitoraggio a distanza sono tecnologie che potrebbero contribuire a ridurre gli input, ma una commercializzazione di successo richiederebbe finanziamenti, formazione dei rivenditori e prestazioni affidabili in diverse condizioni.
Mercato delle attrezzature agricole autonome nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,5-8,1%, il ritmo più rapido a livello regionale, con la Cina in testa grazie alla scala produttiva e all'espansione dell'agricoltura digitale. Il Giappone, a fronte di un'acuta invecchiatura della forza lavoro, si confronta con una legislazione favorevole all'agricoltura intelligente e con 217 distretti dimostrativi, che promuovono trattori compatti autonomi, macchinari per la lavorazione del riso e flotte coordinate.
La Corea del Sud punta sull'agricoltura in ambiente controllato e ad alta tecnologia, l'India offre volumi di produzione a lungo termine ma richiede modelli di servizio accessibili, e l'Australia si presta all'autonomia su larga scala e ad alta capacità. La crescita regionale dipende dalla localizzazione degli attrezzi, dei finanziamenti, della connettività e delle procedure di sicurezza relative alle dimensioni dei terreni, al mix di colture e al clima.
Mercato delle attrezzature agricole autonome in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa registreranno un tasso di crescita annuo composto (CAGR) del 6,0-6,6% fino al 2034, trainati dal Sudafrica, dove le attività commerciali legate alla coltivazione di cereali e all'orticoltura offrono i vantaggi economici più evidenti in termini di attrezzature. L'Arabia Saudita e gli Emirati Arabi Uniti generano una domanda mirata incentrata sulla produzione controllata, l'efficienza idrica e gli investimenti nella sicurezza alimentare supportati dalla tecnologia.
Nel resto del Medio Oriente e dell'Africa, l'adozione rimane guidata da progetti specifici, poiché la frammentazione delle aziende agricole, i finanziamenti, la connettività e la copertura dei servizi limitano la diffusione su larga scala. I fornitori di attrezzature devono conciliare l'autonomia con le infrastrutture di irrigazione, la resistenza al calore, la protezione dalla polvere, la diagnostica remota e l'assistenza tecnica disponibile localmente.
Analisi di segmentazione
Tipo di prodotto
Si prevede che la tipologia di prodotto crescerà a un tasso di crescita annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034. Il mercato delle macchine agricole autonome comprende macchine ad alta potenza in grado di trasportare diverse attrezzature, sistemi di raccolta automatizzati che ottimizzano la produttività e droni che migliorano la rilevazione o l'applicazione mirata. L'adozione dipende dalla compatibilità tra le attività sul campo, il carico utile, l'autonomia, la conformità alle normative e la facilità di manutenzione. I trattori rimangono la principale fonte di valore, mentre i droni accelerano l'accesso a un'automazione a basso costo e ricca di dati.
- I trattori sono i più richiesti perché la loro compatibilità con gli attrezzi durante tutto l'anno consente di effettuare lavorazioni del terreno, semina e cura delle colture, mentre le unità già pronte in fabbrica e i kit di retrofit offrono percorsi di adozione flessibili.
- Le mietitrici occupano una posizione strategicamente importante, in cui la velocità automatizzata, il coordinamento dello scarico e le impostazioni della macchina proteggono la produttività e la qualità del raccolto durante le ristrette finestre stagionali.
- I droni consentono di effettuare attività di ricognizione, mappatura e applicazione mirata con un minore impiego di capitale, creando un livello di automazione accessibile e fornendo dati sulle colture leggibili dalle macchine ai flussi di lavoro delle attrezzature di terra.
Tipo di operazione
Si prevede che la tipologia di operazione registrerà un CAGR del 7,0-7,6% nel periodo 2026-2034. I sistemi parzialmente autonomi attualmente beneficiano di minori barriere comportamentali e di responsabilità, combinando lo sterzo automatizzato o il controllo degli attrezzi con un operatore a bordo. Le attrezzature completamente autonome cresceranno più rapidamente con la maturazione dell'affidabilità della percezione, del geofencing, della supervisione remota e dei protocolli di arresto di emergenza. La transizione commerciale avverrà per fasi, con gli agricoltori che passeranno da compiti ripetitivi circoscritti a operazioni coordinate dell'intero ciclo colturale.
- Le apparecchiature completamente autonome rivestono una forte importanza strategica per il lavoro sul campo ripetibile e senza presidio, ma l'acquisto dipende da zone operative validate, intervento remoto, chiarezza in materia di responsabilità e prestazioni di percezione affidabili.
- I sistemi parzialmente autonomi continuano a riscuotere un ampio successo perché aumentano la coerenza delle prestazioni dell'operatore, riducono l'affaticamento e si integrano con le pratiche operative esistenti senza richiedere una transizione immediata al funzionamento sul campo senza presidio.
Panoramica dell'opportunità
|
Tipo di prodotto |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Trattore |
Alto |
Operazioni remote e autonome |
Scalatura |
|
Mietitrici |
Alto |
Raccolta autonoma e coordinamento della flotta |
Scalatura |
|
UAV |
Mezzo |
Applicazioni di monitoraggio e precisione basate sull'intelligenza artificiale |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato delle macchine agricole autonome
La scarsità di manodopera aumenta il valore delle ore di lavoro in campo non sorvegliate.
La carenza di manodopera agricola è una limitazione strutturale, non una fase temporanea. Secondo Deere & Company, negli Stati Uniti ci saranno circa 2,4 milioni di posti di lavoro da coprire ogni anno nel settore agricolo, mentre in Giappone si prevede che il numero di agricoltori specializzati diminuirà da 1,16 milioni a 300.000 nei prossimi vent'anni. L'automazione consente di massimizzare le ore di lavoro delle macchine senza dover impiegare una sola persona per ciascuna, soprattutto durante i periodi di picco delle stagioni di semina, lavorazione del terreno, irrorazione e raccolta. Non è solo l'effetto di sostituzione della manodopera a rendere l'automazione importante sul mercato; il completamento tempestivo delle attività può contribuire a minimizzare gli effetti negativi delle condizioni meteorologiche, massimizzare l'efficienza delle risorse e consentire al personale qualificato di dedicarsi all'agronomia e alla manutenzione.
I sistemi di precisione creano un percorso prestabilito verso l'autonomia.
L'adozione è accelerata in ambienti che impiegano sistemi di guida, marcatura digitale dei confini, informazioni correttive e telematica. L'automazione della guida è stata riscontrata in oltre la metà della superficie coltivata ad alcune importanti colture agricole negli Stati Uniti, e la percentuale di aziende agricole o allevamenti americani che applicano pratiche di agricoltura di precisione era del 27% nel 2023, secondo i dati dell'USDA. Queste soluzioni offrono mappe, connettività, competenze dell'operatore e processi che riducono i rischi associati all'adozione. Pertanto, i kit di percezione e controllo aumenteranno la durata utile dei trattori compatibili anziché obbligarne la sostituzione. I vantaggi commerciali dell'adozione includono un periodo di messa in servizio più breve, una riduzione osservabile delle sovrapposizioni e una facile interfaccia con i sistemi di gestione.
L'efficienza degli input trasforma la pressione ambientale in logica di investimento
Le macchine autonome possono contribuire a migliorare la precisione e la tempestività della fertilizzazione, della protezione delle colture e dell'eliminazione meccanica delle infestanti. AGCO Corporation osserva che si potrebbe ottenere una riduzione fino al 70% nell'uso di prodotti chimici durante la sua dimostrazione di irrorazione mirata basata sulla visione, mentre Case IH menziona una riduzione fino al 60% nell'uso di erbicidi con l'irrorazione selettiva. I robot leggeri riducono anche il rischio di compattazione del suolo dovuto a passaggi ripetuti rispetto ai processi tradizionali, più ingombranti. Tali effetti rafforzano ulteriormente la necessità di investire in questo ambito, soprattutto in considerazione delle normative, dei costi e della gestione della resistenza che valorizzano la precisione nell'applicazione dei trattamenti. Questo perché l'implicazione commerciale comporta uno spostamento dell'attenzione dalla vendita della capacità produttiva delle macchine alla verifica dei risultati agronomici.
Tendenze future del mercato delle attrezzature agricole autonome
Le flotte coordinate sostituiranno l'autonomia delle singole macchine.
Le tendenze del mercato delle macchine agricole autonome indicano l'orchestrazione di trattori, robot, droni, attrezzi e risorse logistiche all'interno di un unico livello operativo. Le piattaforme future assegneranno i compiti in base ai confini del campo, alle condizioni della macchina, alle condizioni meteorologiche e alle prescrizioni colturali, monitorando automaticamente l'intervento. Questo sposta il panorama competitivo dalle capacità del singolo veicolo alla produttività della flotta e al flusso di dati. Gli standard di interoperabilità, le interfacce di programmazione delle applicazioni sicure e i controlli di implementazione influenzeranno le decisioni di acquisto. Le aziende agricole inizieranno con un flusso di lavoro collaudato e acquisteranno attrezzature in grado di utilizzare le stesse mappe, risorse di supervisione e infrastruttura di servizi. I fornitori che non avranno la capacità di gestire più risorse saranno confinati in mercati di nicchia, nonostante offrano attrezzature di alta qualità.
Il software di percezione e supporto diventerà un servizio ricorrente
Oltre ai margini derivanti dalla vendita di hardware, i ricavi nel mercato delle macchine agricole autonome deriveranno sempre più dagli abbonamenti a software, servizi di monitoraggio, aggiornamenti di modello e supporto digitale. I sistemi percettivi traggono vantaggio dall'apprendimento di nuove condizioni sul campo, mentre le risorse di conoscenza possono ridurre i tempi di diagnosi e le esigenze di formazione degli operatori. L'azienda FarmDroid ApS ha già integrato un assistente basato sulle informazioni contenute nei manuali ufficiali, dimostrando che l'intelligenza di servizio può essere integrata nelle piattaforme delle macchine. Nel tempo, gli accordi commerciali integreranno autonomia, connettività, sicurezza e supporto stagionale. Ciò è necessario per generare entrate ricorrenti, ma solleva preoccupazioni tra i clienti in merito a dati, utilizzo offline, sicurezza informatica e continuità del supporto del prodotto.
Opportunità di mercato per le macchine agricole autonome
Ammodernamento dell'autonomia per flotte miste e obsolete
Una possibile soluzione per raggiungere le aziende agricole restie a investire in nuovi veicoli è quella di adattare i trattori esistenti. I finanziamenti devono concentrarsi sull'abbinamento veicolo-attrezzatura approvato, sulla standardizzazione dell'installazione, sulla certificazione dei tecnici installatori e sul monitoraggio remoto del sistema. L'approccio OutRun di AGCO Corporation e l'aggiornamento della percezione di Deere & Company rappresentano due modi diversi di sfruttare il concetto di autonomia nelle attrezzature agricole esistenti. Secondo le previsioni per le attrezzature agricole autonome, si registrerà un aumento degli acquisti di hardware e software, nonché dei contratti di assistenza, nel corso della stagione. Il successo di questo progetto richiederà elenchi di compatibilità chiari e un ritorno sull'investimento dimostrato per ogni applicazione.
Robotica localizzata per colture specializzate e aziende agricole frammentate
Le colture specializzate creano una nicchia di mercato interessante in cui l'intensità di lavoro, i vincoli legati all'uso di prodotti chimici e il valore del raccolto possono supportare piattaforme autonome di dimensioni ridotte. I fornitori dovrebbero sviluppare set di strumenti localizzati per vigneti, frutteti, ortaggi, barbabietola da zucchero e riso, anziché considerare l'automazione come una sostituzione universale del trattore. Yanmar Holdings Co., Ltd., Naïo Technologies SAS e FarmDroid ApS illustrano progetti orientati alle applicazioni, che spaziano dall'irrorazione al diserbo e alla semina. L'ingresso nel mercato dovrebbe combinare partnership agronomiche, aziende agricole dimostrative, formazione dei rivenditori e finanziamenti specifici per le colture. Le macchine leggere si adattano anche a terreni frammentati dove l'automazione su larga scala non è economicamente vantaggiosa. Le soluzioni più valide dimostreranno precisione a livello di singola pianta, protezione del suolo, affidabilità stagionale e facilità di trasporto tra i campi.
Sviluppi recenti
- Marzo 2026: AGCO Corporation – La sua soluzione di retrofit PTx Trimble OutRun Tillage ha vinto il Premio Davidson 2026 per aver esteso la capacità di guida autonoma dalle operazioni con rimorchi per cereali alle lavorazioni del terreno primaverili e autunnali. La piattaforma consente agli utenti di pianificare, monitorare e gestire le lavorazioni del campo da remoto su trattori compatibili esistenti, supportando l'obiettivo dichiarato da AGCO di raggiungere la capacità autonoma per l'intero ciclo colturale entro il 2030.
- Settembre 2025: Kubota Corporation – Kubota ha presentato un prototipo di trattore autonomo a celle a combustibile a idrogeno per l'Expo 2025 di Osaka, Kansai. La macchina combina il controllo del sistema a celle a combustibile, la guida autonoma e il funzionamento a distanza, con dimostrazioni sul campo previste in Giappone per valutare il funzionamento senza conducente, i metodi di alimentazione dell'idrogeno e l'idoneità per le attività agricole.
Domande frequenti

Nivedita è una ricercatrice affermata con oltre 9 anni di esperienza in ricerche di mercato e consulenza aziendale. Attualmente Project Manager nel settore ICT presso The Insight Partners, vanta una profonda esperienza nella gestione e nell'esecuzione di incarichi di ricerca sindacati, personalizzati, in abbonamento e di consulenza in diversi settori tecnologici.
Con una comprovata esperienza nell'analisi basata sui dati e nella fornitura di insight fruibili, Nivedita ha contribuito in modo determinante a diversi progetti critici. Il suo lavoro include l'esecuzione end-to-end dei progetti, dalla comprensione degli obiettivi del cliente all'analisi delle tendenze di mercato, fino alla formulazione di raccomandazioni strategiche. Ha collaborato ampiamente con aziende leader nel settore ICT, aiutandole a identificare opportunità di mercato e a gestire i cambiamenti del settore.
Nivedita ha conseguito un MBA in Management presso IMS, Dehradun. Prima di entrare in The Insight Partners, ha maturato una preziosa esperienza presso MarketsandMarkets e Future Market Insights a Pune, dove ha ricoperto diversi ruoli di ricerca e ha costruito solide basi nell'analisi di settore e nel coinvolgimento dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -