
自律発電所機器市場:規模・シェア・予測 2034
自律型農業機械市場の規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品タイプ別(トラクター、収穫機、UAV、その他)、操作タイプ別(完全自律型、部分自律型)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020887
- カテゴリー : 製造業と建設業
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 28, 2026


2025年の市場規模
744億5000 万米ドル
基準年値
2034年の予測
1365億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.97 %
成長率
対象市場
9527億 3000万米ドル
(2026年~2034年)
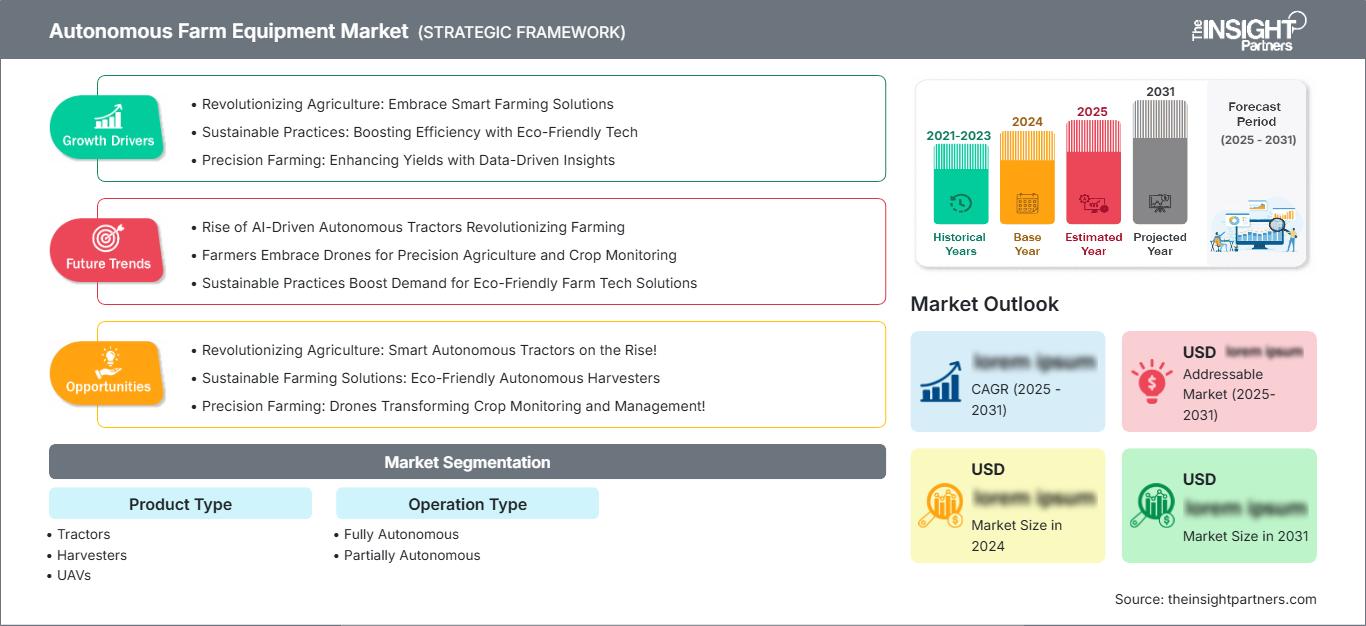
自律型農業機械市場は、2025年の744億5000万米ドルから2034年には1365億7000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は6.97%となる見込みです。この拡大は、自律型トラクター、収穫機、無人航空機が、管理されたデモンストレーションから、再現可能な商業ワークフローへと移行していることを反映しています。これは、農家が圃場の生産性を維持し、作業精度を向上させ、希少な季節労働力への依存度を低減できる機器を求めているためです。
北米は依然として主要な商業化拠点であり、2034年までの年平均成長率(CAGR)は6.6~7.2%と予測されています。自律型農業機械市場の規模は、広大な農地での作業、確立されたディーラーサービスインフラ、そして米国の主要作物の作付面積の半分以上ですでに使用されている自動ガイダンスシステムによって支えられています。後付けの自律化と遠隔フリート監視により、機器の完全な交換を必要とせずに、対応可能な需要が拡大するはずです。
自律型農業機械市場の評価と洞察
- 北米は2025年には自律型農業機械市場の34~38%のシェアを占め、2026~2034年には6.6~7.2%の年平均成長率で成長すると予測されている。これは、広大な農地での経済性、成熟したガイダンスインフラ、および既存設備への後付けが可能であることに支えられている。
- 2025年には、北米全体の収益の78~82%を米国が占め、年平均成長率(CAGR)は6.7~7.3%で成長しており、耕作、穀物処理、果樹園での散布が導入を牽引している。
- 欧州は2025年には26~30%のシェアを占め、2034年まで年平均成長率6.4~7.0%で拡大する見込みである。ドイツが主導し、フランス、英国、イタリア、スペインが多様な導入を支えている。
- アジア太平洋地域は2025年に22~26%のシェアを獲得し、年平均成長率(CAGR)は7.5~8.1%で成長すると予測されており、中国が主導し、日本、韓国、インド、オーストラリアが商業化を拡大している。
- 最大規模のセグメントであるトラクターは、2025年には48~52%の市場シェアを占め、2026年から2034年にかけて6.5~7.1%の年平均成長率(CAGR)を記録すると予測されている。
- 高成長分野である完全自律型機器は、2025年には市場シェアの31~35%を占め、2026~2034年には年平均成長率(CAGR)8.0~8.6%を達成すると予測されている。
- 詳細に分析された主要企業:Deere & Company、AGCO Corporation、CNH Industrial NV、Yanmar Holdings Co., Ltd.、Mahindra & Mahindra Limited、Rowbot Systems LLC、Kubota Corporation、AgXeed BV、Naïo Technologies SAS、およびFarmDroid ApS。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
この技術の商業開発は、誘導支援型操作から、知覚に基づく遠隔監視型圃場システムへと移行している。カメラシステム、RTK測位、LiDARセンサー、エッジコンピューティング、デジタル圃場境界などが、現在では運用スタックとして一般的に組み合わされている。工場出荷時のトラクターは、改造キットや軽量ロボットと併用され、生産者は機器の経年劣化、作物の栽培システム、設備投資サイクルに応じて自律性のレベルを調整できる。
予測期間中、この技術の導入は、北米の穀物農家やヨーロッパの特産作物農家から、アジアの大規模農場、そして中東の選定されたプロジェクトへと拡大していくでしょう。リースや融資サービス、そしてロボット・アズ・ア・サービス(RaaS)モデルは、この技術の導入障壁を低くし、公開デモンストレーションやデジタル農業へのインセンティブは、信頼性を高めるでしょう。ISO 18497安全規格と明確な運用区域の定義は、調達プロセスにおける比較を容易にします。
自律型農業機械市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 744億5000万米ドル |
| 2034年までの市場規模 | 1365億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.97% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自律型農業機械市場分析
自律型農業機械市場の成長は、人的労力を削減しながら時間的制約のある作業を完了させることによる経済的利益に基づいています。自動化の必要性は、悪天候により耕起、種まき、散布、収穫などの作業を限られた時間内に行わざるを得ない地域で高まっています。自律誘導システムは、米国で最も人気のある作物の栽培面積の50%以上ですでに導入されており、デジタルインフラを提供しています。
このエコシステムは、機器メーカー、認識技術メーカー、衛星ナビゲーションシステムメーカー、ソフトウェアプロバイダー、農機具メーカー、販売店、保険会社、そして農業専門家で構成されています。技術の利用可能性は、車両製造ではなく、耐久性のあるセンサーの開発、システム検証、そしてさまざまな環境における顧客サポートによって制約されています。改修アプローチは機器群の効率向上に貢献し、特殊ロボットは土壌の圧縮不足や作業の繰り返しといった問題を解決します。
自律型農業機械市場の予測によると、競争力は大手機器メーカーとロボット専門企業に二分されていることが明らかになった。Deere & Companyは工場統合型および後付け型の認識システムに注力し、AGCO Corporationは混在フリートのOutRun自律化技術を進歩させ、CNH Industrial NVはガイダンスから完全自律まで、自動化の差別化を図っている。クボタ株式会社とヤンマーホールディングス株式会社は、小型機器に関する経験と、日本のスマート農業への導入に向けた取り組みを活かしている。
戦略的なポジショニングは、作物の特性に基づいて決定されます。AgXeed BVは大規模農地向けの自律型動力に注力している一方、Naïo Technologies SAS、FarmDroid ApS、Rowbot Systems LLCは圃場ロボット、精密除草、播種、または栄養管理に重点を置いています。Mahindra & Mahindra Limitedは、価値重視のトラクターと自動化対応プラットフォームを通じて規模の経済を実現しています。資本は、商業的検証、改修能力、ディーラーネットワーク、および継続的なソフトウェアまたはサービス収入の流れに投入されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自律型農業機械市場:戦略的洞察
地域別分析
北米の自律型農業機械市場
北米は、広大な連続した農地、高い機械利用率、そして季節的な労働力不足といった要因に支えられ、2034年まで年平均成長率6.6~7.2%で拡大すると予測されています。RTK測位システム、デジタル圃場記録、そしてディーラーによる設置機能により、この地域における自律型農業機械のシェアは拡大しています。広大な耕作地での耕作や収穫作業では、作業の遅延による1時間のロスが、限られた好天期間中にカバーできるはずだった面積の損失につながるため、投資回収は迅速です。
自律走行技術は柔軟性を増しており、工場出荷時に搭載されたトラクターが交換用として利用可能になったり、既存の機器群に後付けできる自律走行ソリューションが登場したりしている。カナダでは穀物や油糧種子の農家が需要を牽引している一方、米国では畑作、果樹園、特殊農業に関心が集まっている。購入者は、遠隔操作機能、機器の互換性、稼働時間保証、データ転送可能性をますます重視するようになっている。安全性と技術者の確保が、パイロットプロジェクトの成功にどのような影響を与えるかは、今後の動向を見守る必要がある。
米国における自律型農業機械市場
米国は2025年に北米自律型農業機械市場の78~82%を占め、年平均成長率(CAGR)6.7~7.3%で成長すると予測されています。Deere & Company、AGCO Corporation、CNH Industrial NV、Rowbot Systems LLC、およびそれらの専任技術パートナーは、強固な競争力とサービス基盤を形成しています。耕起、穀物運搬車の移動、果樹園での散布などの作業は、反復的で限定された定量化可能な動作であるため、当初は最も急速に発展するでしょう。農家は、監視モードと比較して、労働投入量、燃料消費量、カバー面積、介入頻度を評価できます。
導入状況は一様ではない。大規模なトウモロコシ、大豆、小麦、綿花の栽培農家は、広大な農地ですでに利用可能な自動ガイダンスシステムを活用できる一方、特殊作物の農家は小型の機械と選択的な介入を必要とする。米国会計検査院によると、2023年には農場または牧場の27%が精密農業の手法を採用しており、導入基盤が既に存在し、拡大の余地があることを示している。多額の初期費用、データ統合、責任分担、資格のある人材の不足は、調達における重要な課題となっている。
欧州の自律型農業機械市場
2025年には、世界の収益の26~30%を欧州が占め、年平均成長率(CAGR)は6.4~7.0%と予測されており、ドイツが成長を牽引する見込みです。高度な技術、環境目標、そして高い農業労働コストがロボット技術の普及を促進する一方、細分化と複雑な運用は、より小型で精密な機械を有利にしています。EUでは、農業データの安全性、相互運用性、安全な通信の統一性に関する議論がますます活発化しており、これにより、購入者は実績のある技術をより容易に評価できるようになり、供給業者向けの開発基準も設定されています。
英国は大規模な耕作農場、自律的な圃場試験、請負業者による購買体制を備えている。ドイツは重要な機械流通チャネル、高度な技術力、そして実演に対する需要に恵まれている。フランスは穀物、ブドウ、野菜の分野で大規模生産が可能であり、イタリアとスペインは果樹園、ブドウ園、そして価値の高い園芸作物の生産を行っている。これらの地域すべてにおいて、機械による除草、土壌の圧縮抑制、遠隔監視といった技術は投入資材の削減に役立つ可能性があるが、商業化を成功させるには資金調達、販売店への教育、そして様々な条件下での確かな性能が必要となるだろう。
アジア太平洋地域の自律型農業機械市場
アジア太平洋地域は2025年に22~26%のシェアを占め、年平均成長率(CAGR)7.5~8.1%で成長すると予測されており、これは地域最速の成長率となる。中国は製造規模の拡大とデジタル農業の拡大でこの地域を牽引している。日本は深刻な労働力高齢化に加え、スマート農業を支援する法整備と217のモデル地区を有し、小型自律走行トラクター、稲作機械、連携型車両群の導入を推進している。
韓国は環境制御型農業とハイテク農業を重視し、インドは長期的な生産量を確保しつつも手頃な価格のサービスモデルを必要とし、オーストラリアは大規模で自主的な農業に適している。地域的な成長は、農地規模、作物構成、気候条件に応じた農具、資金調達、接続性、安全対策の現地化にかかっている。
中東・アフリカの自律型農業機械市場
中東・アフリカ地域は、南アフリカを筆頭に、2034年まで年平均成長率(CAGR)6.0~6.6%を記録すると予測されている。南アフリカでは、商業用穀物栽培と園芸栽培において、設備投資の経済性が最も明確である。サウジアラビアとアラブ首長国連邦は、生産管理、水効率の向上、そして技術に裏付けられた食料安全保障への投資を中心に、集中的な需要を生み出している。
中東・アフリカのその他の地域では、農場の細分化、資金調達、接続性、サービス提供範囲といった制約要因により、導入は依然としてプロジェクト主導型となっている。機器供給業者は、自律性を灌漑インフラ、耐熱性、防塵性、遠隔診断、そして現地で利用可能な技術サポートと整合させる必要がある。
セグメンテーション分析
製品タイプ
製品タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%で拡大すると予測されています。自律型農業機械市場の範囲は、複数の作業機を搭載できる高出力機械、処理能力を最適化する自動収穫システム、センシングやターゲットアプリケーションを向上させるUAVなど多岐にわたります。導入は、圃場作業、積載量、耐久性、規制、保守性といった要件を満たすかどうかにかかっています。トラクターは依然として主要な価値創造源であり、UAVは低コストでデータ豊富な自動化へのアクセスを加速させています。
- トラクターは、年間を通して様々な作業に対応できるため、耕うん、種まき、作物管理などの作業をサポートし、需要を牽引しています。また、工場出荷時にすぐに使用できるユニットや後付けキットが用意されているため、柔軟な導入経路が確保されています。
- 収穫機は戦略的に重要な位置を占めており、自動化された速度制御、荷降ろしの調整、および機械設定によって、限られた季節期間中に収穫量と作物の品質が維持される。
- UAV(無人航空機)は、より低い資本投入で偵察、マッピング、および標的を絞った散布に対応し、アクセスしやすい自動化レイヤーを構築し、機械可読な作物データを地上機器のワークフローに供給します。
操作タイプ
運用タイプは、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.6%を記録すると予想されています。部分自律型システムは現在、行動面および法的責任面での障壁が低いという利点があり、自動操舵または作業機制御とオンボードオペレーターを組み合わせています。完全自律型機器は、認識の信頼性、ジオフェンシング、遠隔監視、および緊急停止プロトコルの成熟に伴い、より急速に成長しています。商業的な移行は段階的に行われ、生産者は限定された反復作業から、協調的な作物サイクル運用へと移行していくでしょう。
- 完全自律型機器は、無人で繰り返し実施可能な現場作業において戦略的に非常に重要であるが、購入の可否は、検証済みの運用区域、遠隔操作、責任の明確化、および信頼性の高い認識性能に左右される。
- 部分自律システムは、オペレーターの操作の一貫性を高め、疲労を軽減し、無人現場運用への即時移行を必要とせずに既存の機器運用方法と統合できるため、依然として幅広い需要がある。
機会の概要
|
製品タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
トラクター |
高い |
遠隔操作および自律操作 |
スケーリング |
|
収穫機 |
高い |
自律型収穫とフリート連携 |
スケーリング |
|
無人航空機 |
中くらい |
AIを活用した監視と精密アプリケーション |
新興 |
自律型農業機械市場の成長要因と影響分析
労働力不足により、無人作業時間の価値が高まる
農業労働者の不足は一時的なものではなく、構造的な制約です。ディア・アンド・カンパニーによると、米国では毎年約240万人の農業従事者が補充される必要があり、日本では今後20年間で中核農家が116万人から30万人に減少すると予測されています。自動化により、特に植え付け、耕起、散布、収穫のピーク時には、各機械に1人ずつ人員を配置する必要がなくなり、機械の稼働時間をより効率的に活用できます。市場で重要なのは、労働力代替効果だけではありません。作業を適時に完了することで、天候による悪影響を最小限に抑え、資産効率を最大化し、熟練した人材が農作業やメンテナンスに専念できるようになります。
精密システムは、自律性への道筋を確立する
ガイダンス、デジタル境界マーキング、修正情報、テレマティクスを活用する環境では、導入が加速されます。ガイダンス自動化は、米国の主要な農作物の栽培面積の半分以上で確認されており、USDAのデータによると、精密農業の手法を採用している米国の農場や牧場の割合は2023年には27%でした。これらのソリューションは、地図、接続性、オペレーターの専門知識、および導入に伴うリスクを軽減するプロセスを提供します。したがって、認識および制御キットは、互換性のあるトラクターの寿命を延ばし、交換を義務付けることはありません。導入による商業的メリットには、試運転期間の短縮、重複作業の目に見える削減、管理システムとの容易なインターフェースなどが含まれます。
投入効率が環境圧力を投資論理へと転換させる
自律型機械は、施肥、作物保護、機械による除草の精度と適時性の向上に貢献できます。AGCO社は、視覚ベースの標的散布の実証実験において、化学薬品の使用量を最大70%削減できる可能性があると述べており、Case IH社は、選択的散布により除草剤の使用量を最大60%削減できると述べています。軽量ロボットは、従来の煩雑な作業に比べて、繰り返し作業による土壌圧縮のリスクも軽減します。このような効果により、処理の適用精度を重視する規制、コスト、耐性管理において、投資の必要性がさらに高まります。これは、商業的な意味合いが、機械の能力を販売することから、農学的成果を検証することへと焦点を移すことを意味するからです。
自律型農業機械市場の将来動向
連携した車両群が、単一機械の自律走行に取って代わるだろう。
自律型農業機械市場のトレンドは、トラクター、ロボット、UAV、農具、物流リソースを単一の運用レイヤー内で統合的に運用する方向へと向かっています。将来のプラットフォームは、圃場境界、機械の状態、天候、作物の栽培計画に基づいてタスクを割り当て、介入状況を自動的に追跡します。これにより、競争環境は個々の車両の能力から、フリートの生産性とデータフローへと移行します。相互運用性、セキュアなアプリケーションプログラミングインターフェース、実装制御に関する標準規格が、購入決定に影響を与えるでしょう。農場は、実績のある単一のワークフローから始め、同じ地図、監視リソース、サービスインフラストラクチャを使用できる機器を購入するようになります。複数のリソースを管理する能力を持たないベンダーは、たとえ最高品質の機器を持っていても、ニッチ市場に留まることになるでしょう。
知覚およびサポートソフトウェアは、継続的なサービスとなるでしょう。
自律型農業機械市場では、ハードウェア販売による利益に加え、ソフトウェアのサブスクリプション、監視サービス、モデルアップグレード、デジタルサポートからの収益がますます重要になってくるでしょう。知覚システムは圃場における新たな状況を学習することで恩恵を受け、知識リソースは診断時間とオペレーターのトレーニングの必要性を削減する可能性があります。FarmDroid ApS社は既に公式に提供されたマニュアルの情報に基づくアシスタントを組み込んでおり、サービスインテリジェンスを機械プラットフォームに組み込むことができることを示しています。将来的には、商用契約に自律性、接続性、安全性、季節ごとのサポートが組み込まれるでしょう。これは継続的な収益を生み出すために必要ですが、データ、オフラインでの使用、サイバーセキュリティ、製品サポートの継続性に関して顧客の懸念を生み出します。
自律型農業機械の市場機会
老朽化した混合車両群向けに、後付けで自律走行機能を実現する。
新規車両への投資に消極的な農場への参入策として考えられるのは、互換性のあるトラクターを改造することです。資金は、承認された車両とアタッチメントの組み合わせ、設置の標準化、設置技術者の認定、およびシステムの遠隔監視に重点を置く必要があります。AGCO社のOutRunアプローチとDeere & Company社の知覚アップグレードは、既存の農業機械における自律性の概念を活用する2つの異なる方法です。自律型農業機械の予測によると、ハードウェアとソフトウェアの購入、およびサービス契約は季節ごとに増加すると見込まれています。この成功には、明確な互換性リストと、アプリケーションごとの投資収益率の実証が必要です。
特殊作物や細分化された農場向けの地域密着型ロボット
特殊作物は、労働集約性、化学薬品の使用制限、作物の価値といった点で、小型の自律型プラットフォームを支える投資可能なニッチ市場を形成します。サプライヤーは、自律性を汎用トラクターの代替品として扱うのではなく、ブドウ園、果樹園、野菜、テンサイ、米といった作物ごとに地域に特化したツールセットを開発すべきです。ヤンマーホールディングス、Naïo Technologies SAS、FarmDroid ApSは、散布、除草、播種といった用途に特化した設計を実証しています。市場参入にあたっては、農業パートナーシップ、実証農場、販売店研修、作物別融資を組み合わせる必要があります。軽量の機械は、フルサイズの自律型システムが経済的ではない細分化された区画にも適しています。最も優れた製品は、植物レベルの精度、土壌保護、季節ごとの信頼性、そして圃場間の容易な輸送を実証するでしょう。
最近の動向
- 2026年3月:AGCOコーポレーション – 同社のPTx Trimble OutRun耕うん機後付けソリューションは、穀物運搬作業から春季および秋季の耕うん作業へと無人運転機能を拡張したことで、2026年デイビッドソン賞を受賞しました。このプラットフォームにより、ユーザーは既存の互換性のあるトラクター上で圃場作業を遠隔で計画、監視、管理することができ、2030年までに作物サイクル全体にわたる自律運転機能を実現するというAGCOの目標を支援します。
- 2025年9月:クボタ株式会社 – クボタは、関西大阪・大阪万博2025に向けて、自律走行型水素燃料電池トラクターのコンセプトを発表した。このトラクターは、燃料電池システムの制御、自律走行、遠隔操作を組み合わせたもので、日本国内で無人運転、水素供給方法、農業作業への適合性を評価するための実証実験が計画されている。
よくある質問

ニヴェディタは、市場調査とビジネスコンサルティングの分野で9年以上の経験を持つ、優れたリサーチプロフェッショナルです。現在、The Insight PartnersでICT分野のプロジェクトマネージャーを務め、多様なテクノロジー分野におけるシンジケート、カスタム、サブスクリプションベース、そしてコンサルティングといった調査業務の管理と実行において深い専門知識を有しています。
データドリブンな分析と実用的なインサイトを提供してきた実績を持つニヴェディタは、数々の重要プロジェクトにおいて重要な貢献を果たしてきました。クライアントの目標理解、市場動向の分析、そして戦略的な提言の導出に至るまで、プロジェクトをエンドツーエンドで遂行します。彼女は大手ICT企業と幅広く協業し、市場機会の特定や業界の変化への対応を支援してきました。
ニヴェディタは、デラドゥンにあるIMSで経営学のMBAを取得しています。The Insight Partners入社前は、プネーのMarketsandMarketsとFuture Market Insightsで貴重な経験を積み、様々なリサーチ業務を経験することで、業界分析とクライアントエンゲージメントにおける確固たる基盤を築きました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -