
Previsioni e quote di mercato del vetro bioattivo fino al 2034
Dimensioni e previsioni del mercato del vetro bioattivo (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (vetro silicatico (45S5), vetroceramica (S53P4), altri); applicazione (cosmetica, sanità, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00025657
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


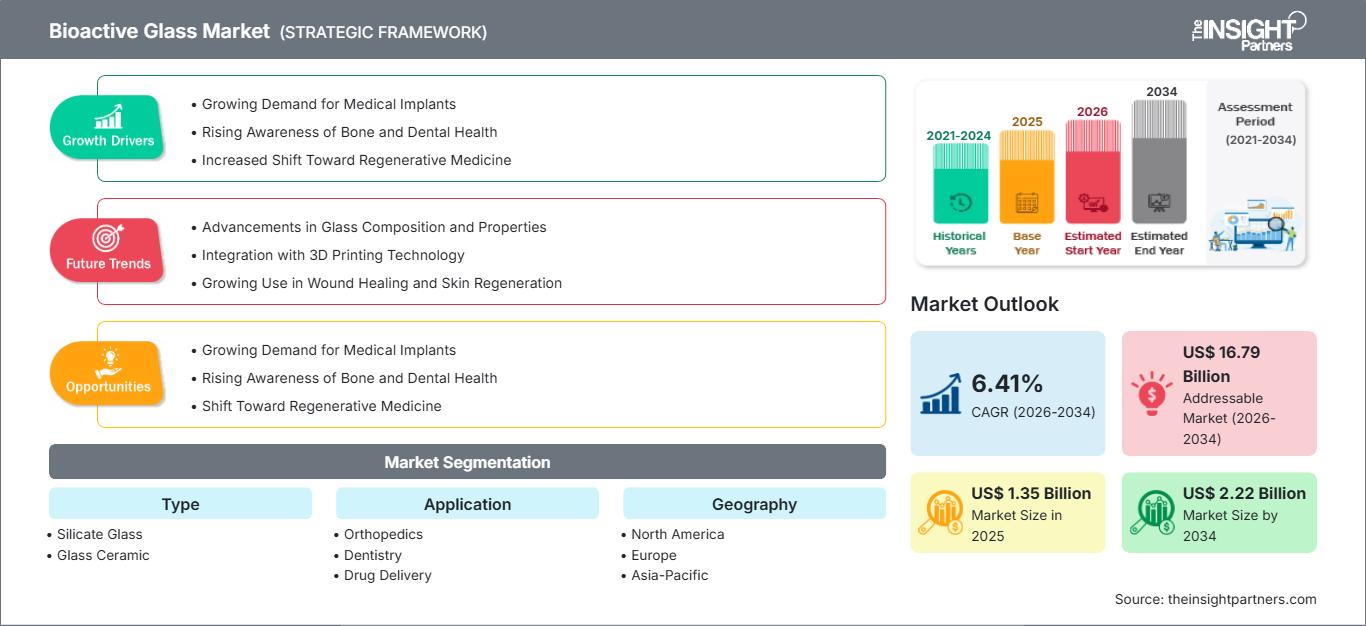
Dimensioni del mercato nel 2025
1,35 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,22 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,68 %
Tasso di crescita
Mercato di riferimento
16,18 miliardi di dollari USA
(2026-2034)
Il mercato del vetro bioattivo aveva un valore di 1,35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,22 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato del 5,68% nel periodo 2026-2034.
Analisi e approfondimenti sul mercato del vetro bioattivo
- Nord America: si prevede che il Nord America rappresenterà una quota del 34-38% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) del 6,6-7,2% nel periodo 2026-2034, grazie alla ricostruzione ortopedica, alle applicazioni odontoiatriche e alle consolidate capacità produttive di dispositivi medici.
- USA: Gli Stati Uniti rappresentano circa il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,7-7,3%, trainati dall'adozione di innesti ossei sintetici e prodotti chirurgici avanzati.
- Europa: si stima che l'Europa deterrà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 6,1-6,8%, con Germania, Francia, Italia e Regno Unito a supporto dell'adozione clinica grazie a consolidate industrie di biomateriali e dispositivi medici.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico rappresenterà una quota del 24-28% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,0-7,7%, trainata da Cina, Giappone, Corea del Sud e India, grazie allo sviluppo delle infrastrutture sanitarie e della produzione di biomateriali avanzati.
- Segmento più ampio: si stima che il vetro silicatico deterrà una quota di mercato del 68-72% nel 2025 e crescerà a un CAGR del 6,2-6,8%, supportato dall'uso clinico consolidato e dalla familiarità con il materiale.
- Segmento ad alta crescita: si stima che la somministrazione di farmaci rappresenterà una quota di mercato dell'8-12% nel 2025 e crescerà a un CAGR dell'8,0-9,0%, a testimonianza dell'interesse per il rilascio controllato di ioni terapeutici e farmaci.
- Aziende chiave analizzate nel dettaglio: Johnson & Johnson MedTech, Ferro Corporation, Mo-Sci Corporation, NORAKER, Merck KGaA, MatTek Corporation, SCHOTT AG, Synergy Biomedical, LLC, Stryker Corporation, Bonalive Biomaterials Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il vetro bioattivo si sta evolvendo verso lo sviluppo di materiali ingegnerizzati a partire dai tradizionali materiali particellari per innesti ossei. Grazie al processo sol-gel, ai materiali mesoporosi, alla produzione additiva e alla modifica della composizione, è possibile controllare la velocità di degradazione, la cristallizzazione, le proprietà meccaniche e il rilascio di ioni terapeutici. Le ricerche più recenti hanno evidenziato differenze significative tra le composizioni 45S5, S53P4 e 13-93 in termini di connettività della rete, viscosità, tendenza alla cristallizzazione e reattività in soluzione acquosa.
La crescita futura sarà sempre più determinata da studi clinici, riproducibilità del processo produttivo, approvazione normativa e scalabilità delle composizioni orientate all'applicazione. Le opportunità per il futuro si concentrano principalmente nella chirurgia ortopedica mininvasiva, nella rigenerazione dentale, nelle applicazioni antibatteriche e nei sistemi terapeutici. I requisiti normativi per i dispositivi medici di Classe III, la necessità di studi clinici e le politiche di acquisto ospedaliere influenzeranno il ritmo di commercializzazione, mentre la regione Asia-Pacifico vedrà investimenti significativi.
Ambito del rapporto sul mercato del vetro bioattivo
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,35 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,22 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,68% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del vetro bioattivo
La crescita del mercato del vetro bioattivo dipende fortemente dalla necessità di materiali sintetici sostitutivi dell'osso per promuovere la rigenerazione tissutale nei casi in cui gli innesti autologhi e allogenici non siano le uniche opzioni. La catena di approvvigionamento inizia con silice, calcio, sodio, fosforo, boro e altri componenti specifici delle composizioni di vetro bioattivo. Successivamente, si procede con il processo di fusione o di produzione sol-gel, nonché con la formazione delle particelle, la modellatura, la sterilizzazione e l'incorporazione nei dispositivi medici. La differenziazione dei prodotti avviene in base alla dimensione e alla geometria delle particelle, alla porosità, alle proprietà superficiali, ai tassi di degradazione e alle capacità di manipolazione.
La catena di approvvigionamento varia in base alla composizione e all'applicazione del prodotto. I materiali standard a base di silicati possono essere prodotti utilizzando tecnologie consolidate, mentre il vetro borato, mesoporoso e drogato con ioni richiede parametri di processo più controllati. Fornitori di vetro bioattivo come Mo-Sci Corporation forniscono materiali in polvere e granuli, nonché composizioni specializzate. I fornitori a valle utilizzano questo materiale per produrre innesti ossei, scaffold, materiali di rivestimento e compositi in vetro bioattivo.
Il posizionamento competitivo è definito da formulazioni proprietarie, studi clinici, approvazioni normative, sistemi di rilascio e capacità produttive. Secondo il Bioactive Glass Market Report, il settore è composto da grandi aziende del segmento dei dispositivi medici e da produttori specializzati di biomateriali. Stryker Corporation utilizza il vetro bioattivo negli innesti ossei sintetici, mentre Synergy Biomedical, LLC è specializzata nella produzione di particelle sferiche di 45S5 e relativi sistemi di rilascio. I prodotti principali di NORAKER includono dispositivi per la rigenerazione ossea sintetici e riassorbibili e si distinguono per la progettazione del prodotto.
Lo sviluppo è sempre più orientato verso la somministrazione minimamente invasiva, le strutture porose, i sistemi di iniezione e i design innovativi degli scaffold. Bonalive Biomaterials Ltd. fornisce prodotti contenenti S53P4 per applicazioni ortopediche e per il trattamento delle infezioni ossee, mentre Mo-Sci Corporation ha sviluppato un'ampia piattaforma per lo sviluppo di vetri speciali. Johnson & Johnson MedTech e Stryker Corporation sfrutteranno i propri canali di distribuzione nel segmento chirurgico, mentre le aziende specializzate potranno differenziarsi attraverso indicazioni cliniche di nicchia, biomateriali innovativi e cicli di sviluppo rapidi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del vetro bioattivo: approfondimenti strategici
Approfondimenti regionali
Mercato del vetro bioattivo in Nord America
Si stima che il Nord America deterrà una quota di mercato del vetro bioattivo pari al 34-38% nel 2025, con un tasso di crescita annuo composto (CAGR) del 6,6-7,2% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie a infrastrutture cliniche all'avanguardia, che supportano la chirurgia ortopedica, la ricostruzione dentale, la cura dei traumi e l'approvvigionamento di innesti ossei sintetici. Il Canada contribuisce con applicazioni specializzate in odontoiatria e medicina rigenerativa.
Ospedali, centri di chirurgia ambulatoriale, cliniche odontoiatriche e produttori di dispositivi medici costituiscono il principale ecosistema della domanda. Nella regione sono presenti strutture di ricerca clinica consolidate e percorsi normativi per lo sviluppo di biomateriali. Si sta assistendo a un cambiamento nel modello di domanda, che ora include paste iniettabili, materiali granulari e scaffold compositi. Stryker Corporation e Johnson & Johnson MedTech promuovono la commercializzazione regionale attraverso i loro portafogli chirurgici, mentre Synergy Biomedical, LLC e sviluppatori di nicchia competono attraverso piattaforme di biomateriali.
Mercato statunitense del vetro bioattivo
Nel 2025 gli Stati Uniti rappresenteranno il 78-82% del mercato nordamericano e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 6,7-7,3% fino al 2034. Le applicazioni includono innesti ossei ortopedici, fusione spinale, ricostruzione dentale e traumatologica, mentre la ricerca e sviluppo si concentra sul rilascio controllato di ioni e su scaffold multifunzionali.
Esiste un quadro normativo, clinico e distributivo ben consolidato per le aziende nazionali. Stryker Corporation utilizza il vetro bioattivo nei sistemi di innesto osseo sintetico, mentre Synergy Biomedical, LLC produce particelle sferiche e paste a base di 45S5. L'utilizzo dei prodotti dipende dalle esigenze di manipolazione dei chirurghi, dall'efficacia clinica, dalle politiche di rimborso e dalla compatibilità con le tecniche minimamente invasive. La domanda futura aumenterà con lo sviluppo di prodotti più specifici per determinate applicazioni, con riassorbimento controllato e prestazioni biologiche migliorate.
Mercato europeo del vetro bioattivo
La regione europea detiene una quota di mercato del 25-29% e si prevede che crescerà con un CAGR del 6,1-6,8%. La Germania è un mercato chiave per il settore grazie alla presenza di tecnologie all'avanguardia per la produzione di dispositivi medici, centri di ricerca scientifica e ingegneria dei biomateriali. Regno Unito, Francia, Italia e Spagna trainano la domanda attraverso applicazioni ortopediche, odontoiatriche e rigenerative.
Il Regno Unito sostiene la domanda grazie alla sua sofisticata ricerca clinica e alle applicazioni odontoiatriche, mentre la Germania integra la tecnologia dei materiali industriali con una sofisticata tecnologia di produzione di dispositivi medici. La Francia vanta una base specialistica grazie alla presenza di aziende come NORAKER, specializzate nella rigenerazione ossea e tissutale sintetica. Italia e Spagna hanno trainato la domanda di medicina rigenerativa in ambito ortopedico e odontoiatrico.
Mercato del vetro bioattivo nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota del 24-28% della domanda mondiale nel 2025, con un tasso di crescita annuo composto (CAGR) del 7,0-7,7%. I leader di mercato includono Cina, Giappone, Corea del Sud, India e Australia. I fattori trainanti della crescita sono il potenziamento delle infrastrutture mediche, la produzione locale di dispositivi medici e la ricerca sui biomateriali.
La Cina si avvale della sua solida base manifatturiera e della crescente domanda di dispositivi ortopedici; il Giappone fa affidamento sulle sue tecnologie avanzate nel campo dei biomateriali e della medicina; la Corea del Sud sviluppa le sue tecnologie di medicina rigenerativa; l'India espande le sue infrastrutture ortopediche e odontoiatriche. L'Australia contribuisce allo sviluppo del mercato attraverso applicazioni sanitarie orientate alla ricerca. Si prevede che il sostegno politico alla produzione nazionale di dispositivi medici e alle tecnologie sanitarie avanzate contribuirà a sviluppare le capacità di offerta regionali.
Mercato del vetro bioattivo in Medio Oriente e Africa
La domanda in Medio Oriente e Africa è inferiore, ma si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 6,1% fino al 2034. L'Arabia Saudita sarà all'avanguardia nell'adozione dei biomateriali, seguita da Emirati Arabi Uniti e Sudafrica. Ospedali moderni, turismo medico, chirurgia ortopedica e studi dentistici sono i principali attori nelle decisioni di approvvigionamento.
L'Arabia Saudita e gli Emirati Arabi Uniti hanno sviluppato strutture sanitarie all'avanguardia per soddisfare la domanda di biomateriali. Il Sudafrica offre un mercato di nicchia per le applicazioni ortopediche e odontoiatriche, mentre il resto del Medio Oriente e dell'Africa dipende dallo sviluppo delle infrastrutture sanitarie. L'economia energetica dei Paesi del Golfo fornisce la capacità finanziaria per sviluppare infrastrutture mediche, anche se l'approvazione normativa e la frammentazione degli appalti rappresentano fattori critici per il mercato.
Analisi di segmentazione
Tipo
La tipologia comprende vetro silicatico e vetroceramica. Il vetro silicatico rimane la categoria leader, con un CAGR stimato del 6,2-6,8% dal 2026 al 2034, supportato da composizioni consolidate e ampia familiarità clinica. La vetroceramica offre opportunità laddove stabilità meccanica, cristallinità controllata e caratteristiche strutturali specifiche per l'applicazione sono importanti. Il mercato del vetro bioattivo, pertanto, comprende materiali silicatici consolidati e strutture ceramiche ingegnerizzate con diverse caratteristiche prestazionali.
- Vetro silicatico: Il vetro silicatico mantiene la posizione dominante sul mercato grazie a composizioni consolidate come 45S5 e S53P4, utilizzate in applicazioni ortopediche, odontoiatriche e rigenerative. I produttori continuano a ottimizzare la granulometria, la porosità, la degradazione e il comportamento di rilascio ionico.
- Vetroceramica: La vetroceramica trova impiego in applicazioni che richiedono maggiore stabilità strutturale e fasi cristalline controllate. La sua importanza strategica aumenta laddove è necessario bilanciare le prestazioni meccaniche con la bioattività, in particolare negli scaffold ingegnerizzati e nei sistemi specializzati correlati agli impianti.
Applicazione
Il settore di applicazione comprende ortopedia , odontoiatria , somministrazione di farmaci e prodotti cosmeceutici . Si prevede che il segmento crescerà a un tasso annuo composto (CAGR) del 6,8-7,4% fino al 2034. L'ortopedia rimane l'applicazione principale, mentre la somministrazione di farmaci rappresenta una nicchia in più rapida crescita, poiché la composizione e la porosità possono favorire il rilascio terapeutico localizzato.
- Ortopedia: L'ortopedia rimane l'applicazione principale perché il vetro bioattivo può favorire la rigenerazione ossea ed è disponibile in granuli, paste e configurazioni di innesti compositi per il riempimento e la ricostruzione dei difetti.
- Odontoiatria: L'odontoiatria trae vantaggio dai materiali bioattivi che interagiscono con i tessuti mineralizzati. Le applicazioni includono difetti parodontali, materiali per impianti, sistemi di remineralizzazione e formulazioni restaurative che richiedono la formazione di minerali localizzata.
- Somministrazione di farmaci: La somministrazione di farmaci è strategicamente importante per il rilascio locale controllato, dove le strutture di vetro porose o modificate con ioni possono fungere da vettori per agenti terapeutici, supportando al contempo la rigenerazione dei tessuti.
- Prodotti cosmeceutici: I prodotti cosmeceutici rappresentano un'area applicativa emergente in cui materiali ricchi di minerali e a rilascio di ioni possono essere incorporati in formulazioni destinate alla cura della pelle e a concetti cosmetici rigenerativi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|---|---|---|---|
|
Ortopedia |
Alto |
Rigenerazione ossea |
Maturo |
|
Odontoiatria |
Mezzo |
Riparazione dentale |
Scalatura |
|
Somministrazione di farmaci |
Mezzo |
Rilascio controllato |
Emergenti |
|
Prodotti cosmeceutici |
Basso |
Bioattività minerale |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato del vetro bioattivo
Aumento dell'utilizzo di sostituti sintetici per innesti ossei
Si registra una crescente domanda di materiali sostitutivi per innesti ossei in grado di minimizzare la dipendenza dall'autotrapianto e di fornire un trattamento prevedibile dei difetti. L'innesto osseo con vetro bioattivo permette una reazione a livello superficiale che consente lo sviluppo di strati di fosfato di calcio e l'interazione tra osso e tessuto. I prodotti commerciali offrono la possibilità di somministrare i materiali tramite granuli, pasta e tecniche minimamente invasive. L'importanza clinica è particolarmente significativa nel trauma ortopedico, nella chirurgia spinale, nella riparazione craniofacciale e nelle procedure di riparazione delle cavità ossee. L'aumento dell'incidenza di queste procedure accresce le dimensioni del mercato potenziale per l'ingegneria delle composizioni. Le aziende che sviluppano materiali che combinano bioattività e coesione con un riassorbimento controllato saranno in grado di soddisfare al meglio le esigenze dei chirurghi.
Crescente domanda di procedure rigenerative minimamente invasive
La spinta verso interventi chirurgici minimamente invasivi crea la necessità di biomateriali che possano essere somministrati attraverso incisioni più piccole, mantenendo al contempo precisione di posizionamento e stabilità strutturale. Le paste e i vetri bioattivi iniettabili sono rilevanti in questa tendenza, poiché le loro proprietà fisiche possono essere adattate per consentire tali applicazioni. Le implicazioni commerciali di tale sviluppo vanno oltre i materiali stessi e riguardano anche lo sviluppo di dispositivi di somministrazione, confezionamento, sterilizzazione e la progettazione di prodotti per procedure specifiche. Oggi, si osserva una tendenza alla differenziazione in base alla somministrazione piuttosto che alla composizione. Tale sviluppo può aumentare il valore del materiale venduto, poiché formule e sistemi di somministrazione personalizzati sono più difficili da produrre. Questo sviluppo promuove la collaborazione tra i produttori di biomateriali e i progettisti di dispositivi medici.
Espansione delle applicazioni in odontoiatria e medicina rigenerativa
La rigenerazione dentale rappresenta un altro ambito di grande interesse, poiché le sostanze bioattive hanno la capacità di interagire direttamente con i tessuti mineralizzati e di facilitare la deposizione locale di minerali. I prodotti bioattivi a base di vetro sono attualmente oggetto di studio per il trattamento di difetti parodontali, restauri dentali, procedure implantari e trattamenti di remineralizzazione. Nel frattempo, la medicina rigenerativa sta alimentando l'interesse per i prodotti a rilascio ionico in grado di influenzare la risposta cellulare, l'angiogenesi, l'attività antimicrobica e la formazione dei tessuti. Ciò amplia l'applicabilità della tecnologia al di fuori del campo degli innesti ossei. La maggiore opportunità commerciale si presenta laddove vi sia una prova clinica del valore aggiunto di una determinata procedura, unitamente alla capacità di conformarsi alle normative vigenti. I produttori sono incentivati a creare formulazioni con un comportamento di rilascio ionico prevedibile, proprietà delle particelle desiderabili e compatibilità con le attuali pratiche odontoiatriche o chirurgiche.
Tendenze future del mercato del vetro bioattivo
Passaggio a composizioni multifunzionali e ingegnerizzate a livello ionico
Le tendenze del mercato del vetro bioattivo si stanno orientando verso composizioni progettate per rilasciare specifici ioni terapeutici, anziché basarsi esclusivamente sui sistemi convenzionali di silice-calcio-fosforo. I ricercatori stanno studiando strutture a base di borato, mesoporose e drogate, in grado di fornire una degradazione e risposte biologiche più controllabili. La selezione degli ioni può essere mirata a ottenere effetti antimicrobici, angiogenici, osteogenici o antinfiammatori, creando materiali progettati in base a specifici obiettivi clinici. Questa tendenza favorirà una maggiore integrazione tra la scienza dei materiali e lo sviluppo clinico, poiché le modifiche alla composizione possono alterare simultaneamente la dissoluzione, la stabilità meccanica e le prestazioni biologiche. I produttori che stabiliscono relazioni riproducibili tra composizione, processo, rilascio di ioni e risultati clinici possono creare piattaforme differenziate. Nel tempo, le formulazioni multifunzionali potrebbero supportare prodotti combinati in cui la rigenerazione e il rilascio terapeutico localizzato avvengono all'interno di un unico sistema di materiali.
Integrazione tra produzione avanzata e impalcature personalizzate
Si prevede che la produzione avanzata influenzerà la progettazione dei biomateriali del futuro, consentendo la realizzazione di architetture complesse difficili da produrre con i metodi convenzionali di lavorazione delle particelle. La stampa tridimensionale, la porosità controllata, la nanostrutturazione e la progettazione assistita da computer possono creare scaffold con geometrie specifiche per l'applicazione e canali interconnessi. Queste architetture possono migliorare la vascolarizzazione, il trasporto dei nutrienti e l'integrazione tissutale, consentendo al contempo la variazione della composizione all'interno della struttura. La sfida commerciale consiste nel raggiungere una produzione, una sterilizzazione, prestazioni meccaniche e una riproducibilità normativa costanti su larga scala. Di conseguenza, è probabile che gli investimenti futuri privilegino piattaforme di produzione che colleghino la progettazione digitale con processi di lavorazione dei biomateriali validati. Gli scaffold personalizzati potrebbero inizialmente essere destinati a difetti ortopedici e craniofacciali complessi, dove le geometrie degli innesti convenzionali offrono una conformità limitata. Il successo commerciale dipenderà dal bilanciamento tra personalizzazione, costi di produzione e controllo normativo.
Opportunità di mercato per il vetro bioattivo
Sviluppo di biomateriali iniettabili specifici per applicazioni
Lo sviluppo di materiali iniettabili specifici per determinate applicazioni offre un'opportunità di investimento, poiché gli ospedali richiedono sempre più prodotti che semplifichino l'applicazione pur mantenendo le prestazioni biologiche. Le aziende possono differenziare le formulazioni in base alle dimensioni del difetto, alla sede anatomica, al profilo di riassorbimento, alla geometria delle particelle e alle caratteristiche di manipolazione. Le paste iniettabili possono essere particolarmente interessanti per procedure ortopediche, spinali, craniofacciali e odontoiatriche minimamente invasive. Gli sviluppatori di prodotti possono rafforzare la commercializzazione integrando test preclinici, evidenze cliniche, validazione della sterilizzazione e compatibilità con i dispositivi di somministrazione in un unico percorso di sviluppo. Questo approccio può creare prodotti di maggior valore rispetto alla semplice vendita di polveri di vetro grezze. Partnership strategiche con produttori di dispositivi medici, centri chirurgici e istituti di ricerca possono accelerare la validazione clinica. L'opportunità è maggiore per i fornitori in grado di mantenere la coerenza della composizione adattando al contempo le caratteristiche fisiche ai requisiti specifici della procedura.
Espansione delle piattaforme per la somministrazione controllata di terapie
Le previsioni di mercato per il vetro bioattivo indicano un potenziale spostamento verso piattaforme terapeutiche di maggior valore, in quanto i ricercatori combinano proprietà rigenerative con il rilascio localizzato di farmaci o ioni. Le strutture mesoporose possono fornire un'elevata superficie specifica e caratteristiche dei pori regolabili, creando opportunità per il rilascio controllato di antibiotici, fattori di crescita o altri agenti terapeutici. Lo sviluppo commerciale richiede un'attenta valutazione della cinetica di rilascio, della tossicità, della degradazione, della sterilizzazione e delle interazioni tra la matrice vetrosa e i composti attivi. Investitori e produttori possono dare priorità alle indicazioni in cui il rilascio localizzato offre un chiaro vantaggio rispetto al trattamento sistemico. Le partnership tra sviluppatori di biomateriali e aziende farmaceutiche o di dispositivi medici possono distribuire il rischio di sviluppo e migliorare l'accesso alle competenze normative. Questa opportunità potrebbe eventualmente espandere il mercato di riferimento dalla rigenerazione strutturale verso sistemi terapeutici integrati.
Sviluppi recenti
- Agosto 2026: Isto Biologics ha acquisito NovaBone Products LLC da Halma plc per rafforzare la sua piattaforma di sostituti ossei. L'operazione aggiunge al settore ortobiologico di Isto il portafoglio di prodotti per innesti ossei sintetici di NovaBone, basati su una tecnologia proprietaria di vetro bioattivo. Il portafoglio di NovaBone amplia la gamma di prodotti rigenerativi di Isto e rafforza il suo posizionamento nelle applicazioni di innesto osseo sintetico e di guarigione ossea.
- Febbraio 2026: OSSIO Inc. è stata messa in evidenza per lo sviluppo di impianti ortopedici biointegrativi destinati a sostituire le protesi metalliche permanenti in specifiche procedure di riparazione ossea. La sua tecnologia OSSIOfiber utilizza un materiale biointegrativo progettato per favorire la guarigione ossea, evitando al contempo la necessità di impianti metallici permanenti. L'azienda stava ampliando le applicazioni in diversi ambiti, tra cui lesioni sportive, correzione dell'alluce valgo e interventi alla mano, con prodotti inizialmente focalizzati sul mercato statunitense.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -