
生体活性ガラス市場:動向・予測 2034
生体活性ガラス市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ケイ酸塩ガラス(45S5)、ガラスセラミックス(S53P4)、その他)、用途別(化粧品、ヘルスケア、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00025657
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
13億5000 万米ドル
基準年値
2034年の予測
22 億2000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.41 %
成長率
対象市場
167億9000 万米ドル
(2026年~2034年)
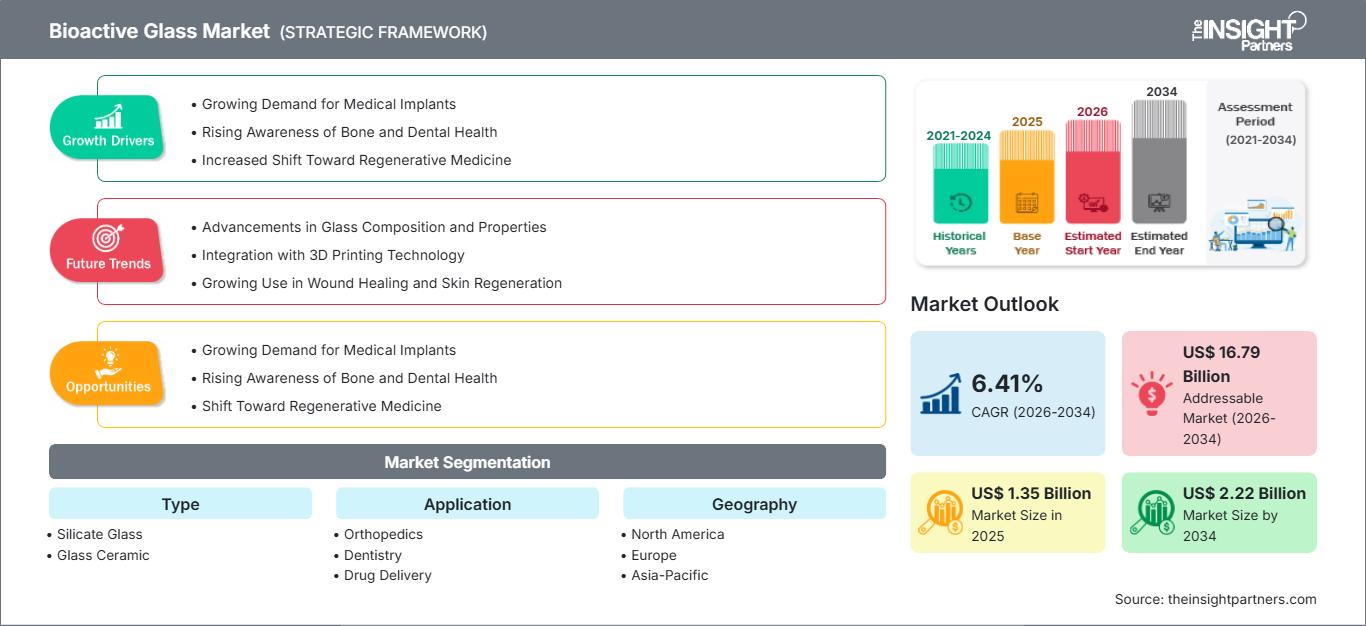
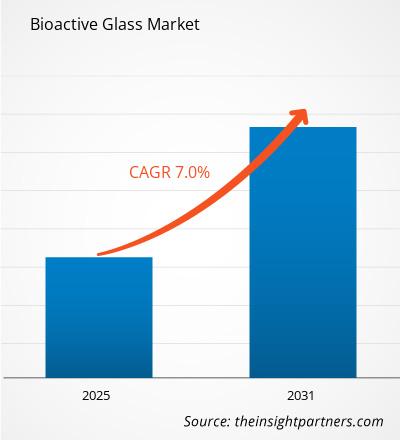
生体活性ガラス市場は、2025年に13億5,000万米ドルと評価され、2034年には22億2,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)6.41%を記録すると見込まれています。市場シェアの拡大は、骨再生、歯科治療、創傷治療、および最新の生体医療システムにおける生体活性物質の組み込みの増加によって可能になりました。組成設計、イオン送達メカニズム、多孔性、および製造プロセスにより、これらの材料の用途は従来の骨移植材料の枠を超えています。
北米は、整形外科および歯科医療機器産業の隆盛、人工骨移植の応用、再生医療分野へのさらなる投資により、引き続き重要な市場セグメントとなるでしょう。バイオアクティブガラス市場の規模は、低侵襲手術への嗜好の高まり、生体材料を用いた再建手術のニーズの増加、および新製剤の開発によって牽引されています。
バイオアクティブガラス市場の評価と洞察
- 北米:北米は、整形外科再建、歯科用途、および確立された医療機器製造能力に支えられ、2025年には34~38%のシェアを占め、2026~2034年には年平均成長率(CAGR)6.6~7.2%で成長すると予想されています。
- 米国:米国は2025年には北米の需要の約78~82%を占め、合成骨移植材の普及と先進的な外科用製品の普及に牽引され、年平均成長率(CAGR)6.7~7.3%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占め、年平均成長率(CAGR)6.1~6.8%で成長すると予測されており、ドイツ、フランス、イタリア、英国は、確立された生体材料および医療機器産業を通じて臨床導入を支援している。
- アジア太平洋地域:アジア太平洋地域は、医療インフラと高度な生体材料製造の発展に伴い、中国、日本、韓国、インドを中心に、2025年には24~28%のシェアを占め、年平均成長率(CAGR)7.0~7.7%で拡大すると予測されている。
- 最大のセグメントであるケイ酸ガラスは、確立された臨床用途と材料への馴染みやすさに支えられ、2025年には市場シェアの68~72%を占め、年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。
- 高成長分野:薬剤送達は、2025年には市場シェアの8~12%を占め、年平均成長率(CAGR)8.0~9.0%で成長すると予測されており、これは制御された治療用イオンおよび薬剤放出への関心を反映している。
- 詳細に分析された主要企業: Johnson & Johnson MedTech、Ferro Corporation、Mo-Sci Corporation、NORAKER、Merck KGaA、MatTek Corporation、SCHOTT AG、Synergy Biomedical, LLC、Stryker Corporation、Bonalive Biomaterials Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
バイオアクティブガラスは、従来の顆粒状骨移植材料から、人工材料の開発へと進化を遂げています。ゾルゲル法、メソポーラス材料、積層造形、組成改質といった技術により、分解速度、結晶化、機械的特性、治療用イオン放出の制御が可能になりつつあります。最新の研究では、45S5、S53P4、13-93の各組成物において、ネットワーク連結性、粘度、結晶化傾向、水との反応性に大きな違いがあることが示されています。
今後の成長は、臨床試験、製造工程の再現性、規制当局の承認、および用途指向組成物のスケールアップによってますます左右されるようになるでしょう。将来の機会は主に、低侵襲整形外科手術、歯科再生、抗菌応用、および治療システムにあります。クラスIII医療機器の規制要件、臨床試験の必要性、および病院の購入方針が商業化のペースに影響を与える一方、アジア太平洋地域では投資が見込まれます。
バイオアクティブガラス市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億5000万米ドル |
| 2034年までの市場規模 | 22億2000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.41% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
バイオアクティブガラス市場分析
生体活性ガラス市場の成長は、自家移植や同種移植が唯一の選択肢ではない場合に組織再生を促進するための合成骨代替材料の必要性に大きく依存しています。サプライチェーンは、シリカ、カルシウム、ナトリウム、リン、ホウ素、および生体活性ガラス組成物のその他の特定の成分から始まります。その後、溶融またはゾルゲル製造プロセス、粒子形成、成形、滅菌、および医療機器への組み込みが行われます。製品の差別化は、粒子サイズと形状、多孔性、表面特性、分解速度、および取り扱い能力によって行われます。
製品の組成と用途によってサプライチェーンは異なります。標準的なケイ酸塩組成の材料は、よく知られた製造技術を用いて製造できますが、ホウ酸塩、メソポーラス、イオン添加ガラスは、より厳密なプロセスパラメータの制御が必要です。Mo-Sci Corporationのような生体活性ガラスのサプライヤーは、粉末状や顆粒状の材料、および特殊な組成の材料を提供しています。下流のサプライヤーは、この材料を使用して、生体活性ガラス製の骨移植材、足場材、コーティング材、複合材料などを製造します。
競争上の優位性は、独自の配合、臨床研究、規制当局の承認、送達手段、および製造能力によって定義されます。バイオアクティブガラス市場レポートによると、この業界は医療機器分野の大手企業と専門的な生体材料メーカーで構成されています。ストライカー社は合成骨移植にバイオアクティブガラスを使用しており、シナジーバイオメディカル社は製造された球状45S5粒子と送達手段を専門としています。NORAKER社のコア製品には、合成および吸収性骨再生デバイスと製品設計による差別化が含まれます。
開発は、低侵襲投与、多孔質設計、注入システム、革新的な足場設計へとますます重点が置かれるようになっている。Bonalive Biomaterials Ltd.は、整形外科および骨感染症治療向けにS53P4含有製品を提供しており、Mo-Sci Corporationは幅広い特殊ガラス開発プラットフォームを開発している。Johnson & Johnson MedTechとStryker Corporationは、外科分野における流通チャネルを活用する一方、専門企業はニッチな臨床適応症、革新的な生体材料、迅速な開発サイクルによって差別化を図ることができる。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
生体活性ガラス市場:戦略的洞察
地域別分析
北米バイオアクティブガラス市場
北米は、2025年にはバイオアクティブガラス市場の34~38%のシェアを占めると推定されており、2034年までの年平均成長率(CAGR)は6.6~7.2%と予測されています。米国は、整形外科手術、歯科再建、外傷治療、人工骨移植片の調達といった高度な臨床インフラが整備されているため、地域需要を牽引しています。カナダは、専門的な歯科および再生医療の分野で貢献しています。
病院、外来手術センター、歯科医院、医療機器メーカーが、需要の主要なエコシステムを構成しています。この地域には、確立された臨床研究施設と、生体材料開発のための規制ルートが存在します。需要パターンは変化しており、注射可能なパテ、顆粒状材料、複合足場材などが含まれるようになっています。ストライカー社とジョンソン・エンド・ジョンソン・メドテック社は、外科用製品ポートフォリオを通じて地域における商業化を推進する一方、シナジー・バイオメディカル社とニッチな開発企業は、生体材料プラットフォームを通じて競争しています。
米国バイオアクティブガラス市場
米国は2025年には北米市場の78~82%を占め、2034年まで年平均成長率(CAGR)6.7~7.3%で成長すると予測されている。用途としては、整形外科における骨移植、脊椎固定術、歯科治療、外傷再建などが挙げられ、研究開発はイオン放出制御と多機能足場に重点が置かれている。
国内企業向けには、確立された規制、臨床、流通の枠組みが存在する。ストライカー社は生体活性ガラスを合成骨移植システムに応用し、シナジー・バイオメディカル社は45S5をベースとした球状粒子とパテを製造している。製品の使用は、外科医の操作性、臨床効果、償還方針、低侵襲手術との適合性によって左右される。吸収制御と生物学的性能の向上を実現した、より用途に特化した製品の開発が進むにつれ、将来的な需要は拡大するだろう。
欧州バイオアクティブガラス市場
欧州地域は25~29%のシェアを占め、年平均成長率(CAGR)6.1~6.8%で拡大すると予測されている。ドイツは、医療機器製造のための高度な技術、科学研究センター、生体材料工学が存在するため、この業界にとって重要な市場となっている。英国、フランス、イタリア、スペインは、整形外科、歯科、再生医療分野における需要を牽引している。
英国は高度な臨床研究と歯科応用技術によって需要を維持しており、一方ドイツは工業材料技術と高度な医療機器製造技術を統合している。フランスは、合成骨や組織再生に特化したNORAKERなどの企業が存在するため、専門性の高い基盤を有している。イタリアとスペインは、整形外科および歯科分野における再生医療の需要を牽引している。
アジア太平洋地域のバイオアクティブガラス市場
アジア太平洋地域は、2025年には世界の需要の24~28%を占めると予測されており、年平均成長率(CAGR)は7.0~7.7%と予測されています。市場を牽引する国は、中国、日本、韓国、インド、オーストラリアです。成長の原動力としては、医療インフラの拡充、国内での医療機器生産、生体材料の研究などが挙げられます。
中国は製造基盤と整形外科需要の増加に支えられ、日本は生体材料と医薬品における先進技術に依拠し、韓国は再生医療技術を開発し、インドは整形外科および歯科医療インフラを拡充している。オーストラリアは研究志向のヘルスケア応用を通じて市場発展に貢献している。国内医療機器生産と先進ヘルスケア技術に対する政策支援は、地域における供給能力の向上につながると期待される。
中東・アフリカのバイオアクティブガラス市場
中東・アフリカ地域の需要は低いものの、2034年まで年平均成長率(CAGR)5.4~6.1%で成長すると予測されている。生体材料の導入においてはサウジアラビアが先頭に立ち、アラブ首長国連邦(UAE)と南アフリカがそれに続く見込みだ。調達決定を左右するのは、近代的な病院、医療ツーリズム、整形外科手術、歯科診療などである。
サウジアラビアとアラブ首長国連邦は、生体材料の需要に応えるため、高度な医療施設の開発を進めている。南アフリカは整形外科および歯科用途向けのニッチ市場を提供しており、中東・アフリカのその他の地域は医療インフラの開発に依存している。湾岸諸国のエネルギー経済は、規制当局の承認や調達の細分化が重要な市場要因であるとはいえ、医療インフラ開発のための資金力を提供している。
セグメンテーション分析
タイプ
種類はケイ酸塩ガラスとガラスセラミックに分類されます。ケイ酸塩ガラスは、確立された組成と幅広い臨床的認知度に支えられ、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で成長が見込まれ、依然として主要なカテゴリーとなっています。ガラスセラミックは、機械的安定性、制御された結晶性、および用途に応じた構造特性が重要な用途において、新たな可能性を提供します。したがって、バイオアクティブガラス市場の範囲は、確立されたケイ酸塩材料と、さまざまな性能特性を持つエンジニアリングセラミック構造に及びます。
- ケイ酸ガラス:ケイ酸ガラスは、45S5やS53P4といった確立された組成物が整形外科、歯科、再生医療用途に対応しているため、市場における優位性を維持しています。メーカー各社は、粒子サイズ、多孔性、分解性、イオン放出特性の最適化を継続的に行っています。
- ガラスセラミック:ガラスセラミックは、より高い構造安定性と制御された結晶相が求められる用途に適しています。特に、機械的性能と生体活性のバランスが求められる用途、中でも人工足場や特殊なインプラント関連システムにおいては、その戦略的重要性が高まります。
応用
この用途分野は、整形外科、歯科、薬剤送達、および化粧品で構成されています。この分野は、2034年まで年平均成長率(CAGR)6.8~7.4%で拡大すると予想されています。整形外科は依然として主要な用途分野ですが、薬剤送達は、その組成と多孔性によって局所的な治療薬の放出が可能になるため、急速に発展しているニッチ市場です。
- 整形外科:生体活性ガラスは骨再生を促進することができ、欠損部の充填や再建のために顆粒、パテ、複合移植材などの形態で利用できるため、整形外科は依然として最大の用途分野となっています。
- 歯科医療:歯科医療は、石灰化組織と相互作用する生体活性材料の恩恵を受けています。その応用例としては、歯周病変、インプラント関連材料、再石灰化システム、局所的なミネラル形成を必要とする修復材料などが挙げられます。
- 薬物送達:薬物送達は、制御された局所放出において戦略的に重要であり、多孔質またはイオン修飾ガラス構造は、治療薬の担体として機能すると同時に、組織再生を促進することができる。
- コスメシューティカル製品:コスメシューティカル製品は、ミネラルを豊富に含みイオンを放出する素材を、スキンケアや再生美容のコンセプトをターゲットとした製剤に組み込むことができる、新たな応用分野です。
機会の概要
|
応用 |
収益貢献 |
トレンドデー |
導入段階 |
|---|---|---|---|
|
整形外科 |
高い |
骨再生 |
成熟した |
|
歯科 |
中くらい |
歯科治療 |
スケーリング |
|
薬剤送達 |
中くらい |
制御放出 |
新興 |
|
化粧品 |
低い |
ミネラルの生物活性 |
新興 |
バイオアクティブガラス市場の成長要因と影響分析
合成骨移植代替材料の使用増加
自家移植への依存を最小限に抑え、予測可能な欠損治療を提供する骨移植代替材料への需要が高まっています。生体活性ガラスを用いた骨移植は、表面レベルで反応を起こし、リン酸カルシウム層の形成と骨組織との相互作用を可能にします。市販製品は、顆粒、パテ、低侵襲手術などの方法で材料を供給できる能力を備えています。臨床的に重要な分野は、整形外科外傷、脊椎手術、頭蓋顔面修復、骨欠損修復などです。これらの手術件数の増加に伴い、材料工学における対象市場規模も拡大しています。生体活性と凝集性、そして制御された吸収性を兼ね備えた材料を開発する企業は、外科医のニーズにより的確に応えることができるでしょう。
低侵襲再生医療に対する需要の高まり
低侵襲手術への動きが進むにつれ、より小さな開口部からでも投与でき、かつ正確な配置と構造的安定性を維持できる生体材料へのニーズが高まっています。パテや注射可能な生体活性ガラスは、その物理的特性を調整することでこのような用途に対応できるため、こうした傾向に合致しています。このような開発がビジネスに及ぼす影響は、材料そのものだけでなく、投与装置、包装、滅菌装置の開発、特定の処置向け製品の設計にも及びます。近年では、組成ではなく投与方法によって差別化を図る傾向が見られます。カスタマイズされた配合や投与システムを製造することはより困難であるため、このような開発は販売される材料の価値を高める可能性があります。このような開発は、生体材料メーカーと医療機器設計者間の協力関係を促進します。
歯科および再生医療における応用範囲の拡大
歯科再生医療は、生物活性物質が石灰化組織と直接相互作用し、局所的なミネラル沈着を促進する能力を持つため、需要の高い分野の一つです。生物活性ガラスをベースとした製品は現在、歯周病変、歯科修復、インプラント関連処置、再石灰化治療への応用が研究されています。一方、再生医療は、細胞応答、血管新生、抗菌活性、組織形成に影響を与えるイオン放出製品への関心を高めています。これにより、骨移植以外の分野にもこの技術の適用範囲が広がります。最も大きな商業的機会は、特定の処置の付加価値が臨床的に証明され、かつ関連する規制基準を遵守できる場合に存在します。製造業者は、予測可能なイオン放出挙動、望ましい粒子特性を持ち、現在の歯科または外科的処置と互換性のある製剤を開発するインセンティブを持っています。
生体活性ガラス市場の将来動向
イオンエンジニアリングと多機能性組成物への移行
生体活性ガラス 市場のトレンドは、従来のシリカ・カルシウム・リン系にのみ依存するのではなく、特定の治療用イオンを放出するように設計された組成物へと移行しつつあります。研究者たちは、より制御可能な分解と生物学的反応をもたらすホウ酸塩、メソポーラス、およびドーピング構造を研究しています。イオンの選択は、抗菌作用、血管新生作用、骨形成作用、または抗炎症作用に合わせて調整することができ、明確な臨床目標に基づいて設計された材料が生まれます。組成の変化によって溶解性、機械的安定性、および生物学的性能が同時に変化する可能性があるため、このトレンドは材料科学と臨床開発のより緊密な統合を促進するでしょう。組成、加工、イオン放出、および臨床結果の間に再現性のある関係を確立したメーカーは、差別化されたプラットフォームを構築できます。将来的には、再生と局所的な治療薬送達が単一の材料システム内で起こる複合製品を支える多機能製剤が開発される可能性があります。
先進的な製造技術と個別対応型足場の統合
先進的な製造技術は、従来の粒子加工では製造が困難な複雑な構造を実現することで、将来の生体材料設計に影響を与えることが期待されています。3Dプリンティング、制御された多孔性、ナノスケール構造化、およびコンピュータ支援設計により、用途に応じた形状と相互接続されたチャネルを備えた足場を作製できます。これらの構造は、血管新生、栄養輸送、および組織統合を改善すると同時に、構造全体で組成を変化させることを可能にします。商業的な課題は、大規模生産において、一貫した生産、滅菌、機械的性能、および規制上の再現性を実現することです。したがって、将来の投資は、デジタル設計と検証済みの生体材料加工を連携させる製造プラットフォームを優先する可能性が高いでしょう。個別化された足場は、当初は、従来の移植片の形状では適合性が限られる複雑な整形外科および頭蓋顔面欠損を対象とする可能性があります。商業化の成功は、カスタマイズと製造経済性および規制管理とのバランスにかかっています。
生体活性ガラス市場の機会
用途別注射可能生体材料の開発
用途に特化した注入材料の開発は、病院が生物学的性能を維持しながら挿入を簡素化できる製品をますます求めるようになっているため、投資機会となります。企業は、欠損部の大きさ、解剖学的部位、吸収プロファイル、粒子形状、および取り扱い特性に応じて製剤を差別化できます。注入可能なパテは、低侵襲の整形外科、脊椎、頭蓋顔面、および歯科処置に特に魅力的です。製品開発者は、前臨床試験、臨床的証拠、滅菌検証、および送達デバイスとの適合性を単一の開発経路に統合することで、商業化を強化できます。このアプローチにより、生のガラス粉末を単独で販売するよりも高付加価値の製品を生み出すことができます。医療機器メーカー、外科センター、および研究機関との戦略的パートナーシップは、臨床検証を加速できます。組成の一貫性を維持しながら、物理的特性を処置固有の要件に適合させることができるサプライヤーにとって、この機会は最も大きいと言えます。
制御型治療薬送達プラットフォームの拡大
バイオアクティブガラス市場の予測では、研究者が再生特性と局所的な薬物またはイオン送達を組み合わせることで、より高付加価値の治療プラットフォームへの潜在的なシフトが示唆されています。メソポーラス構造は、高い表面積と調整可能な細孔特性を提供し、抗生物質、成長因子、またはその他の治療薬の制御放出の機会を生み出します。商業開発には、放出速度、毒性、分解、滅菌、およびガラスマトリックスと活性化合物間の相互作用の慎重な評価が必要です。投資家と製造業者は、局所送達が全身治療よりも明らかに優位性を持つ適応症を優先することができます。バイオマテリアル開発企業と製薬会社または医療機器会社とのパートナーシップは、開発リスクを分散し、規制に関する専門知識へのアクセスを改善できます。この機会は、最終的に対象市場を構造再生から統合治療システムへと拡大する可能性があります。
最近の動向
- 2026年8月:Isto Biologicsは、骨移植代替材料プラットフォームを強化するため、Halma plcからNovaBone Products LLCを買収しました。この買収により、NovaBoneが独自開発の生体活性ガラス技術に基づいて製造する合成骨移植製品のポートフォリオが、Istoの整形外科バイオ医薬品事業に加わります。NovaBoneのポートフォリオは、Istoの再生医療製品の範囲を拡大し、合成骨移植および骨治癒用途における同社の地位を強化します。
- 2026年2月:OSSIO社は、特定の骨修復手術において、従来の金属製インプラントに代わる生体適合性整形外科用インプラントの開発で注目を集めた。同社のOSSIOfiber技術は、骨の治癒を促進する生体適合性材料を使用し、従来の金属製インプラントの必要性を回避する。同社は、スポーツ外傷、外反母趾矯正、手外科手術など、幅広い分野への応用を拡大しており、当初は米国市場をターゲットに製品を展開していた。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -