
Mercato della monitorizzazione cerebrale: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato del monitoraggio cerebrale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per prodotto (dispositivi e accessori), malattia (ictus, disturbi del sonno, lesioni cerebrali traumatiche, malattia di Parkinson, malattia di Huntington e altre), utente finale (ospedali, centri chirurgici ambulatoriali, centri diagnostici e altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003096
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


Dimensioni del mercato nel 2025
9,18 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
21,36 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,84 %
Tasso di crescita
Mercato di riferimento
136,01 miliardi di dollari USA
(2026-2034)
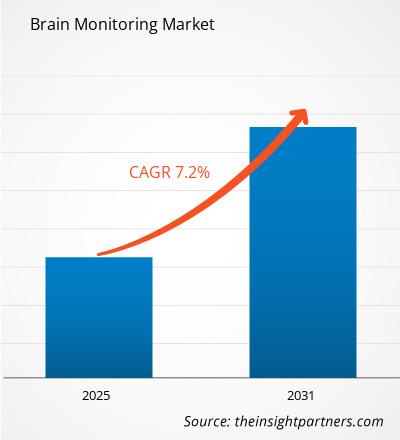
Il mercato del monitoraggio cerebrale raggiungerà i 9,18 miliardi di dollari nel 2025, per poi crescere fino a 21,36 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 9,84%. La crescita del mercato sarà trainata da un maggiore screening delle patologie neurologiche, dalla necessità di un monitoraggio costante in neuroterapia intensiva e dal crescente utilizzo di dispositivi EEG portatili, ossimetria cerebrale e monitoraggio della pressione intracranica in ambito di cure intensive, diagnosi dei disturbi del sonno e neurologia specialistica.
Il Nord America continuerà a essere la regione più sviluppata in termini di domanda, dove le dimensioni del mercato del monitoraggio cerebrale saranno trainate da sistemi di neurodiagnostica consolidati, centri per l'ictus e sistemi integrati di monitoraggio ospedaliero. Il Nord America registrerà un CAGR (tasso di crescita annuale composto) dell'8,9-9,6% durante il periodo di previsione.
Analisi e approfondimenti sul mercato del monitoraggio cerebrale
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 38% e il 41% e si prevede che crescerà a un tasso annuo composto (CAGR) tra l'8,9% e il 9,6% nel periodo 2026-2034 , grazie ai protocolli di neuroterapia intensiva, alle reti di terapia intensiva avanzate e all'adozione precoce di sistemi EEG basati sull'intelligenza artificiale.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% della quota nordamericana e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,8% e il 9,5% nel periodo 2026-2034 , trainati dai percorsi di cura per l'ictus e dalla capacità di monitoraggio dell'epilessia.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 25% e il 28% e si prevede che crescerà a un tasso annuo composto (CAGR) tra l'8,1% e l'8,8% nel periodo 2026-2034 , con Germania, Regno Unito e Francia in testa all'adozione grazie alla modernizzazione degli ospedali e all'espansione dei servizi di neurologia.
- Nel 2025 la regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 10,9% e l'11,7% nel periodo 2026-2034 , con Cina, Giappone, India, Corea del Sud e Australia che aumenteranno gli investimenti nell'accesso alla diagnostica.
- Segmento più ampio : i dispositivi detenevano una quota di mercato del 68-72% nel 2025 e si prevede che cresceranno a un CAGR compreso tra il 9,1% e il 9,8% nel periodo 2026-2034 , trainati dalle installazioni di sistemi EEG, ossimetria e ICP.
- Segmento ad alta crescita : i centri diagnostici detenevano una quota di mercato del 14-17% nel 2025 e si prevede che cresceranno a un CAGR compreso tra il 10,5% e l'11,3% nel periodo 2026-2034 , sostenuti dai volumi di test del sonno ed EEG ambulatoriali.
- Aziende chiave analizzate nel dettaglio : GE HealthCare Technologies Inc., Koninklijke Philips NV, Medtronic plc, Natus Medical Incorporated, Siemens Healthineers AG, Advanced Brain Monitoring, Inc., Compumedics Limited, Nihon Kohden Corporation, CAS Medical Systems, Inc. e Nonin Medical, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La pratica clinica sta passando da una valutazione neurologica episodica a un monitoraggio continuo e multimodale nei pronto soccorso, nelle unità di terapia intensiva, nelle sale operatorie e nelle reti di diagnostica ambulatoriale. Il mercato del monitoraggio cerebrale ha attraversato diverse fasi di sviluppo, tra cui piccoli amplificatori, registrazioni EEG wireless, soluzioni digitali per il sonno, ossimetri cerebrali e interpretazione automatica dei segnali cerebrali. Si sta inoltre cercando un equilibrio tra la produzione di hardware e software nel cloud computing, l'archiviazione sicura dei dati e i materiali di consumo.
In futuro, il contributo della domanda incrementale proveniente dalle economie emergenti sarà più rilevante grazie al lancio di programmi nazionali per la prevenzione e la cura dell'ictus, alla diagnosi precoce dell'epilessia e all'espansione delle reti diagnostiche private. Vi sono inoltre fattori normativi favorevoli in termini di connettività dei dispositivi medici, sicurezza informatica negli ospedali e supporto alle decisioni cliniche, che aumentano le esigenze di validazione dei prodotti.
Ambito del rapporto sul mercato del monitoraggio cerebrale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,18 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 21,36 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,84% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del monitoraggio cerebrale
L'incidenza crescente delle malattie neurologiche rappresenta il principale motore dello sviluppo del mercato del monitoraggio cerebrale, poiché gli ospedali necessitano di una diagnosi rapida di crisi epilettiche, ipossia cerebrale, disturbi del sonno, sequele di traumi e ictus. La catena di fornitura comprende produttori di hardware, fornitori di elettrodi e sensori, reparti IT ospedalieri, neurologi, anestesisti, intensivisti e servizi di diagnostica. La domanda di soluzioni sarà maggiore laddove queste offrano un triage e un trattamento più efficaci.
I cambiamenti nel panorama della fornitura favoriscono i materiali di consumo validati, i moduli software con supporto di intelligenza artificiale e le soluzioni integrate al letto del paziente. La disponibilità dei componenti, la qualità dei sensori, gli standard di sicurezza informatica e l'affidabilità sono importanti quanto le specifiche hardware. I fornitori di hardware con un'ampia gamma di prodotti per il monitoraggio dei pazienti possono integrare funzionalità di monitoraggio cerebrale nei contratti a livello aziendale, mentre i fornitori specializzati possono competere in termini di precisione e velocità di acquisizione, implementazione e analisi.
Il posizionamento all'interno del mercato del monitoraggio cerebrale si basa sui seguenti criteri chiave: base installata, validazione clinica, capacità di integrazione e usabilità nelle strutture sanitarie di emergenza. Koninklijke Philips NV e Medtronic plc hanno sviluppato un portafoglio integrato di monitoraggio dei pazienti, mentre Natus Medical Incorporated e Nihon Kohden Corporation mantengono i loro specifici portafogli di neurodiagnostica. GE HealthCare Technologies Inc. e Siemens Healthineers AG offrono flussi di lavoro basati sulla neuroimmagine per grandi reti ospedaliere.
La portabilità dei dispositivi EEG, l'interpretazione neurologica a distanza, l'archiviazione su cloud e la revisione assistita dall'intelligenza artificiale sono considerate prioritarie dagli investitori, grazie alle soluzioni per la forza lavoro che offrono e ai ricavi ricorrenti derivanti dal software. Advanced Brain Monitoring, Inc., Compumedics Limited, CAS Medical Systems, Inc. e Nonin Medical, Inc. si distinguono per tecnologie specifiche utilizzate nei test del sonno, nell'ossimetria cerebrale e nel rilevamento fisiologico. La differenziazione strategica si sta ora spostando verso gli avvisi clinici basati sui dati.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del monitoraggio cerebrale: approfondimenti strategici

Approfondimenti regionali
Mercato del monitoraggio cerebrale in Nord America
Nel 2025, la quota di mercato del monitoraggio cerebrale in Nord America si attestava tra il 38% e il 41%, con una previsione di crescita annua composta (CAGR) dell'8,9-9,6% dal 2026 al 2034. Fattori quali la certificazione dei centri per l'ictus, la presenza di unità di monitoraggio dell'epilessia, la diffusione delle unità di terapia intensiva e l'adozione di sistemi integrati di monitoraggio dei pazienti rendono la regione un mercato attraente. La crescita si registra in termini di domanda di EEG rapido, ossimetria cerebrale e monitoraggio neurocritico negli ospedali di terzo livello.
Gli Stati Uniti dominano i ricavi regionali, mentre il Canada è responsabile della sua crescita attraverso gli acquisti negli ospedali pubblici e la diagnostica del sonno. I principali fattori strutturali includono l'invecchiamento della popolazione, l'elevata prevalenza di valutazioni per ictus, il crescente monitoraggio della profondità dell'anestesia e le iniziative degli ospedali per ridurre i tempi di individuazione delle crisi epilettiche.
Mercato statunitense del monitoraggio cerebrale
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) compreso tra l'8,8% e il 9,5% nel periodo 2026-2034. La forte domanda proviene dai pronto soccorso, dalle unità di terapia intensiva, dalle sale operatorie, dai laboratori del sonno e dalle unità di monitoraggio dell'epilessia. Gli ospedali stanno adottando elettroencefalogrammi (EEG) a rapida installazione per identificare le crisi non convulsive e favorire un intervento neurologico precoce nei reparti di terapia intensiva.
La presenza dell'azienda è estesa e comprende Medtronic plc, Koninklijke Philips NV, GE HealthCare Technologies Inc., Natus Medical Incorporated, Advanced Brain Monitoring, Inc., Nonin Medical, Inc. e Nihon Kohden Corporation, attive nei settori del monitoraggio, della neurodiagnostica e dei sensori. Le tendenze applicative indicano un'integrazione di sistemi di monitoraggio dei pazienti, elettroencefalogramma ambulatoriale per pazienti esterni, screening del sonno e ottimizzazione dei flussi di lavoro per aumentare la produttività dei neurologi, a causa della carenza di specialisti.
Mercato europeo del monitoraggio cerebrale
Nel 2025, la regione europea rappresentava il 25-28% della quota di mercato e si prevede che registrerà una crescita con un CAGR (tasso di crescita annuo composto) compreso tra l'8,1% e l'8,8% dal 2026 al 2034. Il Paese leader nella regione europea è la Germania, grazie alle sue strutture ospedaliere all'avanguardia, alla capacità di ricovero di pazienti con disturbi neurologici e alla preferenza per sistemi neurodiagnostici di alta qualità.
Il Regno Unito sta ampliando le opzioni di trattamento per ictus ed epilessia modernizzando il Servizio Sanitario Nazionale (NHS), il triage digitale e le reti specialistiche regionali. Francia, Italia e Spagna contribuiscono alla domanda a causa dell'invecchiamento della popolazione, della diagnosi di disturbi del sonno e dell'utilizzo dell'ossigenazione cerebrale in sala operatoria. L'attenzione si concentra sul rimborso, grazie ai comprovati benefici in termini di flusso di lavoro, robustezza del dispositivo e standardizzazione.
Mercato del monitoraggio cerebrale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) ha rappresentato il 21-24% della quota di mercato e si espanderà a un tasso annuo composto (CAGR) del 10,9-11,7% dal 2026 al 2034. La Cina è il paese leader in questo mercato grazie alla crescita del settore ospedaliero, alla necessità di neurodiagnostica a domicilio e alla crescente disponibilità di strutture di imaging e terapia intensiva di alta qualità. Giappone e Corea del Sud attribuiscono grande importanza a test EEG di qualità, trattamenti per l'ictus e screening neurologici legati all'invecchiamento.
La crescita sarà trainata anche da India e Australia, grazie a catene di ospedali privati, cliniche del sonno, centri traumatologici e servizi di tele-neurologia. Tra i fattori che stimolano questo mercato figurano la spesa pubblica per l'assistenza terziaria, la diffusione delle assicurazioni sanitarie e le infrastrutture per la sanità digitale.
Mercato del monitoraggio cerebrale in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra il 9,2% e il 10,0% nel periodo 2026-2034, trainato da Arabia Saudita ed Emirati Arabi Uniti. Grandi progetti ospedalieri, turismo medico e investimenti specialistici in neurologia favoriscono l'acquisto di sistemi di EEG, ossimetria cerebrale e monitoraggio in terapia intensiva. Il Sudafrica rimane il mercato sub-sahariano più sviluppato per la neurodiagnostica privata.
Nei paesi del Golfo, dove sono presenti sia centri di assistenza terziaria specializzati che sistemi di monitoraggio elettronico, continuano a essere erogati programmi di investimento per strutture sanitarie nazionali legate al settore energetico. Il tasso di adozione nella regione del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa) è invece inferiore a causa della carenza di neurologi, delle difficoltà di approvvigionamento e della scarsa disponibilità di servizi. Lo sviluppo dipenderà dalla formazione, dai canali di distribuzione e dalla disponibilità di dispositivi affidabili.
Analisi di segmentazione
Prodotto
Si prevede che il prodotto crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 9,0% e il 9,8% nel periodo 2026-2034. L'ambito del mercato del monitoraggio cerebrale in questo segmento comprende apparecchiature capitali e componenti ricorrenti utilizzati per EEG, diagnostica del sonno, ossigenazione cerebrale e monitoraggio intracranico. Gli ospedali danno priorità ai dispositivi in termini di precisione e integrazione, mentre gli accessori supportano la scalabilità del volume dei test e la domanda ricorrente di sostituzione.
- I dispositivi rappresentano la quota maggiore del fatturato perché ospedali e centri specializzati si affidano a sistemi EEG, ossimetri cerebrali, piattaforme per la diagnosi del sonno e monitor della pressione intracranica per la valutazione neurologica acuta e longitudinale.
- Gli accessori garantiscono cicli di sostituzione costanti di elettrodi, sensori, cavi, cappucci, batterie, gel e materiali di consumo, preservando la qualità del segnale e consentendo una maggiore produttività giornaliera nei test.
Malattia
Si prevede che le malattie cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra il 9,3% e il 10,1% nel periodo 2026-2034, a causa del crescente utilizzo del monitoraggio neurologico in condizioni acute, croniche e degenerative. Ictus e traumi richiedono decisioni rapide, mentre i disturbi del sonno e del movimento dipendono da percorsi diagnostici strutturati. La scelta della tecnologia varia in base all'urgenza clinica, alla durata del monitoraggio e alla complessità dell'interpretazione.
- L'ictus rimane un'importante area di applicazione clinica poiché il monitoraggio neurologico supporta il triage, la valutazione della perfusione cerebrale, l'individuazione delle crisi epilettiche e la sorveglianza post-evento nei reparti di emergenza e terapia intensiva.
- I disturbi del sonno generano una domanda costante di servizi ambulatoriali, poiché i centri diagnostici e i laboratori del sonno utilizzano la polisonnografia con EEG e sistemi compatibili con l'uso domestico per valutare le anomalie del sonno.
- Le lesioni cerebrali traumatiche richiedono una valutazione continua della pressione intracranica, dell'ossigenazione cerebrale e dell'attività elettrica, soprattutto nelle unità di terapia intensiva traumatologica e nei reparti di neurochirurgia.
- La malattia di Parkinson supporta il monitoraggio della domanda attraverso flussi di lavoro di neurofisiologia, valutazione mediante imaging e valutazione specialistica che aiutano a caratterizzare la progressione della malattia e la risposta alla terapia.
- La malattia di Huntington comporta una domanda di servizi specialistici in cui test neurofisiologici, valutazioni cognitive e monitoraggio longitudinale supportano la gestione multidisciplinare del progressivo deterioramento neurologico.
Utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 9,4% e il 10,2% nel periodo 2026-2034. La domanda è influenzata dal luogo in cui vengono eseguiti i test neurologici, da chi interpreta i risultati e dalla rapidità con cui è necessario intervenire. Gli ospedali rimangono centrali per il monitoraggio dei casi più complessi, mentre i centri diagnostici e le strutture ambulatoriali ampliano l'accesso a test del sonno, EEG e test di follow-up.
- Gli ospedali sono all'avanguardia nell'adozione di queste tecnologie perché le unità di terapia intensiva, le sale operatorie, i pronto soccorso, i reparti di neurologia e i centri per l'ictus necessitano di capacità di monitoraggio cerebrale continuo e ad alta accuratezza.
- I centri di chirurgia ambulatoriale utilizzano strumenti di monitoraggio specifici per valutare la profondità dell'anestesia, l'ossigenazione cerebrale e la sicurezza perioperatoria nelle procedure che richiedono vigilanza neurologica.
- I centri diagnostici stanno ampliando la capacità di effettuare elettroencefalogrammi e test del sonno con sistemi portatili, flussi di lavoro standardizzati e reportistica basata su cloud, migliorando così l'accesso dei pazienti ai servizi sanitari al di fuori degli ospedali.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
EEG in terapia intensiva |
Maturo |
|
Centri chirurgici ambulatoriali |
Mezzo |
Sicurezza in anestesia |
Scalatura |
|
Centri diagnostici |
Mezzo |
Test del sonno |
Scalatura |
|
Altri |
Basso |
Assistenza a distanza |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato del monitoraggio cerebrale
Aumento del carico di malattie neurologiche nei diversi contesti assistenziali
Le patologie neurologiche rappresentano oggi una sfida di primaria importanza per il sistema sanitario, aumentando la necessità di diagnosi più rapide e di monitoraggio continuo. Ictus, epilessia, traumi, disturbi del sonno, morbo di Parkinson e malattia di Huntington richiedono flussi di lavoro diversi, ma tutte traggono beneficio da una misurazione neurologica oggettiva. Gli ospedali stanno ampliando l'utilizzo di EEG al letto del paziente, ossimetria cerebrale e monitoraggio della pressione intracranica per ridurre i tempi di intervento. I centri diagnostici stanno aggiungendo capacità di EEG del sonno e ambulatoriale per gestire i volumi di pazienti ambulatoriali. L'impatto pratico sul mercato si traduce in un utilizzo più ampio dei dispositivi in pronto soccorso, terapia intensiva, sala operatoria e ambulatori. Poiché i medici si trovano ad affrontare un carico di lavoro maggiore e una disponibilità limitata di specialisti, aumenta la domanda nel mercato del monitoraggio cerebrale di strumenti che riducano il carico interpretativo e standardizzino la valutazione neurologica.
Passaggio a un monitoraggio portatile, connesso e assistito dall'intelligenza artificiale.
Elettroencefalogramma portatile, acquisizione wireless, sistemi digitali per il monitoraggio del sonno e piattaforme di analisi basate sul cloud stanno rivoluzionando il modo in cui i dati neurologici vengono raccolti e interpretati. I sistemi tradizionali si basavano in gran parte su configurazioni specialistiche e infrastrutture di laboratorio fisse, ma le piattaforme più recenti supportano l'utilizzo al letto del paziente, l'analisi da remoto e una più rapida gestione dei casi. L'analisi assistita dall'intelligenza artificiale aiuta a dare priorità agli studi anomali, a ridurre i tempi di screening manuale e a supportare le strutture con personale neurofisiologico limitato. Questo fattore ha un impatto commerciale diretto, poiché gli acquirenti confrontano sempre più software, sicurezza informatica, design dell'interfaccia e assistenza, oltre alla precisione dell'hardware. I fornitori che combinano sensori validati, qualità del segnale affidabile e analisi integrate possono acquisire sia vendite di apparecchiature che ricavi ricorrenti da software, materiali di consumo e contratti di assistenza.
Ampliamento dei protocolli di monitoraggio per ictus, terapia intensiva e perioperatorio.
I protocolli clinici stanno formalizzando sempre più il monitoraggio neurologico in ambienti ad alto rischio, in particolare nelle unità ictus, nelle unità di terapia intensiva neurocritica, nei centri traumatologici e nelle sale operatorie. Il monitoraggio cerebrale continuo o rapido può rilevare crisi epilettiche non convulsive, desaturazione cerebrale, variazioni di pressione e altre complicanze che potrebbero sfuggire ai parametri vitali di base. Ciò giustifica l'investimento da parte degli ospedali nell'acquisto di sistemi dedicati e nell'integrazione dei parametri cerebrali in reti di monitoraggio dei pazienti più ampie. L'impatto sul mercato è maggiore nell'assistenza terziaria, dove i casi complessi richiedono dati multimodali. Nel tempo, si prevede che l'adozione guidata dai protocolli si estenderà agli ospedali regionali e agli ambulatori chirurgici, man mano che dispositivi semplificati e modelli di interpretazione a distanza ridurranno le barriere operative.
Tendenze future del mercato del monitoraggio cerebrale
Automazione del flusso di lavoro neurologico basata sull'intelligenza artificiale
Le tendenze del mercato del monitoraggio cerebrale si concentreranno sempre più sulla revisione, la prioritizzazione e la reportistica automatizzate, piuttosto che sul solo hardware. I modelli di intelligenza artificiale supporteranno il rilevamento delle crisi epilettiche, la classificazione di anomalie EEG, la stadiazione del sonno e la correlazione di dati multimodali con immagini e parametri vitali. La fase successiva prevede l'automazione dei flussi di lavoro che avvisano i medici di cambiamenti clinicamente significativi, filtrando al contempo rumore e artefatti. L'adozione dipenderà da una validazione trasparente, da output interpretabili e dalla compatibilità con i sistemi informativi ospedalieri. I fornitori dovranno dimostrare che l'automazione migliora la velocità, la coerenza e l'efficienza del personale senza indebolire la supervisione specialistica. Questa tendenza rimodellerà la concorrenza, rendendo le evidenze del software e l'usabilità clinica criteri di acquisto centrali.
Monitoraggio decentralizzato in ambito domiciliare e ambulatoriale
Il monitoraggio si estenderà sempre più oltre gli ospedali di terzo livello, man mano che l'elettroencefalogramma ambulatoriale, i test del sonno domiciliari e il follow-up neurologico a distanza acquisiranno maggiore accettazione clinica. I modelli decentralizzati riducono gli spostamenti dei pazienti, migliorano l'accesso alle cure per le patologie croniche e consentono agli specialisti di esaminare i dati in modo asincrono. Centri diagnostici, fornitori di tele-neurologia e programmi di assistenza ospedaliera utilizzeranno sistemi portatili per ampliare la capacità senza dover costruire grandi reparti di degenza. La qualità dei dati, il comfort del paziente, la sicurezza informatica e la chiarezza dei rimborsi determineranno la velocità di adozione. L'effetto a lungo termine sarà un modello di assistenza più distribuito, in cui il monitoraggio ad alta complessità rimarrà basato sull'ospedale, mentre la valutazione di routine e longitudinale avverrà sempre più tramite piattaforme ambulatoriali e domiciliari connesse.
Opportunità di mercato per il monitoraggio cerebrale
Valutazione dei centri diagnostici per il sonno e l'elettroencefalogramma ambulatoriale
I centri diagnostici rappresentano una solida opportunità di investimento, in quanto possono assorbire l'aumento dei volumi di test per i disturbi del sonno e per l'EEG con un'intensità operativa inferiore rispetto agli ospedali. Le previsioni di mercato per il monitoraggio cerebrale indicano che i canali ambulatoriali acquisiranno importanza, poiché assicuratori e fornitori di servizi sanitari sono alla ricerca di modelli di test efficienti. Gli operatori possono differenziarsi offrendo una rapida disponibilità di appuntamenti, flussi di lavoro standardizzati per gli elettrodi, reportistica in cloud e partnership con i neurologi. I fornitori di apparecchiature possono supportare questa opportunità con sistemi compatti, pacchetti di materiali di consumo, formazione per i tecnici e strumenti di analisi che riducono i tempi di revisione. Le opportunità più interessanti si trovano nelle aree urbane e semi-urbane, dove il volume di pazienti è elevato ma la capacità neurodiagnostica degli ospedali rimane limitata.
Integrazione dei parametri cerebrali nelle piattaforme di monitoraggio aziendali
Una seconda opportunità risiede nell'integrazione delle misurazioni neurologiche in sistemi di monitoraggio aziendale più ampi, utilizzati in unità di terapia intensiva, sale operatorie, pronto soccorso e reparti di degenza intermedia. Gli ospedali prediligono sempre più piattaforme unificate che riducono la frammentazione dei dispositivi, semplificano la formazione e centralizzano gli allarmi. I fornitori possono aggiudicarsi contratti più consistenti integrando BIS, EEG, ossimetria cerebrale, capnografia e parametri vitali in flussi di lavoro validati. Questo approccio supporta anche la gestione della sicurezza informatica, la continuità dei dati e la documentazione clinica. Le partnership tra aziende specializzate in neurodiagnostica e le principali aziende di monitoraggio dei pazienti diventeranno sempre più rilevanti, poiché i fornitori di servizi sanitari ricercano soluzioni modulari. Il successo dipenderà dall'interoperabilità, dalle evidenze cliniche e da modelli di servizio che supportino l'implementazione a livello di sistema.
Sviluppi recenti
- Dicembre 2025: Nihon Kohden Corporation ha presentato il suo portfolio integrato di EEG al congresso annuale dell'American Epilepsy Society 2025, che includeva l'amplificatore EEG JE-940, approvato dalla FDA, e soluzioni per applicazioni rapide, ambulatoriali, di routine, a lungo termine, sEEG e di ricerca. L'aggiornamento ha messo in evidenza la mobilità, la connettività e la qualità del segnale per i flussi di lavoro di diagnosi dell'epilessia e neurodiagnostica.
- Novembre 2025: Koninklijke Philips NV ha esteso la sua partnership con Cortechs.ai per integrare l'analisi neuroimaging basata sull'intelligenza artificiale con i sistemi di risonanza magnetica Philips. La collaborazione mira a standardizzare maggiormente la volumetria cerebrale, la quantificazione delle lesioni e il tracciamento dei tumori all'interno dei flussi di lavoro di imaging, supportando una valutazione neurologica più rapida e riproducibile.
- Luglio 2025: Medtronic plc ha annunciato il rinnovo di una partnership strategica pluriennale con Philips per ampliare l'accesso alla tecnologia di monitoraggio dei pazienti. L'accordo prevede l'integrazione delle tecnologie Medtronic nelle soluzioni di monitoraggio Philips, incluso il monitoraggio cerebrale BIS, oltre a programmi di formazione e fornitura di apparecchiature validate per gli operatori sanitari.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -