
Markt für Gehirn Überwachung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Hirnüberwachung (2021 - 2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Produkt (Geräte und Zubehör), Krankheit (Schlaganfall, Schlafstörungen, Schädel-Hirn-Trauma, Parkinson-Krankheit, Huntington-Krankheit und andere), Endnutzer (Krankenhäuser, ambulante Operationszentren, Diagnosezentren und andere) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003096
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


Marktgröße 2025
9,18 US$ Mrd.
Basisjahrwert
Prognose für 2034
21,36 US$ Mrd.
Prognose bis 2034
CAGR 2026-2034
9,84 %
Wachstumsrate
Adressierbarer Markt
136,01 US$ Mrd.
(2026–2034)
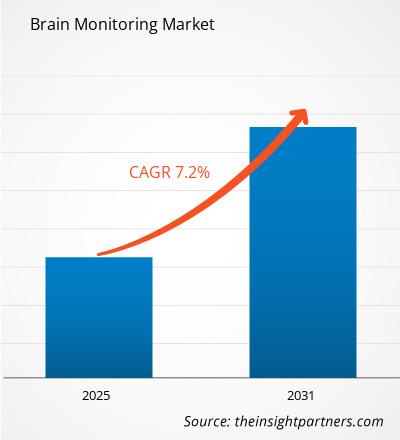
Der Markt für Hirnüberwachung wird im Jahr 2025 ein Volumen von 9,18 Milliarden US-Dollar erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,84 % auf 21,36 Milliarden US-Dollar anwachsen. Das Marktwachstum wird durch ein verstärktes Screening neurologischer Erkrankungen, den Bedarf an kontinuierlicher neurokritischer Überwachung und den zunehmenden Einsatz tragbarer EEG-Geräte, zerebraler Oximetrie und intrakranieller Druckmessung in der Akutversorgung, der Schlafdiagnostik und in spezialisierten neurologischen Einrichtungen angetrieben.
Nordamerika wird hinsichtlich der Nachfrage weiterhin die am weitesten entwickelte Region bleiben. Das Marktwachstum im Bereich der Hirnüberwachung wird dort durch ein etabliertes neurodiagnostisches System, Schlaganfallzentren und integrierte Krankenhausüberwachungssysteme angetrieben. Für Nordamerika wird im Prognosezeitraum eine durchschnittliche jährliche Wachstumsrate (CAGR) von 8,9–9,6 % erwartet.
Marktanalyse und Einblicke zur Gehirnüberwachung
- Nordamerika hatte 2025 einen Anteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,9 und 9,6 % wachsen. , unterstützt durch neurokritische Behandlungsprotokolle, fortschrittliche Intensivstationsnetzwerke und die frühzeitige Einführung KI-gestützter EEG-Systeme.
- Die USA stellten 2025 einen Marktanteil von 82–86 % in Nordamerika dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,8 und 9,5 % wachsen. , wobei die Schlaganfallversorgung und die Kapazitäten zur Epilepsieüberwachung an erster Stelle stehen.
- Europa hielt 2025 einen Marktanteil von 25–28 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 8,1 und 8,8 % wachsen. , wobei Deutschland, Großbritannien und Frankreich durch die Modernisierung von Krankenhäusern und den Ausbau neurologischer Dienstleistungen führend bei der Einführung sind.
- Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 21–24 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 10,9–11,7 % wachsen. , wobei China, Japan, Indien, Südkorea und Australien ihre Investitionen in den Zugang zu Diagnostik erhöhen.
- Größtes Segment : Geräte hielten 2025 einen Marktanteil von 68–72 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 9,1 und 9,8 % wachsen. , wobei die Installationen von EEG-, Oximetrie- und ICP-Systemen den größten Anteil ausmachen.
- Wachstumsstarkes Segment : Diagnostikzentren hielten 2025 einen Marktanteil von 14–17 % und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) zwischen 10,5 und 11,3 % wachsen. , unterstützt durch das Volumen ambulanter Schlaf- und EEG-Untersuchungen.
- Detaillierte Analyse der wichtigsten Unternehmen : GE HealthCare Technologies Inc., Koninklijke Philips NV, Medtronic plc, Natus Medical Incorporated, Siemens Healthineers AG, Advanced Brain Monitoring, Inc., Compumedics Limited, Nihon Kohden Corporation, CAS Medical Systems, Inc. und Nonin Medical, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die klinische Praxis wandelt sich von der episodischen neurologischen Untersuchung hin zum kontinuierlichen und multimodalen Monitoring in Notaufnahmen, Intensivstationen, Operationssälen und ambulanten Diagnostikzentren. Der Markt für Hirnmonitoring hat Entwicklungsstufen wie kleine Verstärker, drahtlose EEG-Aufzeichnungen, digitale Schlaflösungen, Hirnoximeter und die maschinelle Interpretation von Hirnsignalen durchlaufen. Zudem gilt es, das Gleichgewicht zwischen Hardware- und Softwareentwicklung in Bereichen wie Cloud Computing, sicherer Datenspeicherung und Verbrauchsmaterialien zu wahren.
Zukünftig wird die Nachfrage aus Schwellenländern aufgrund nationaler Schlaganfallprogramme, der Epilepsie-Diagnostik und des Ausbaus privater Diagnostiknetzwerke an Bedeutung gewinnen. Regulatorische Rahmenbedingungen wie die Vernetzung medizinischer Geräte, die Cybersicherheit in Krankenhäusern und die Unterstützung klinischer Entscheidungen erhöhen den Validierungsbedarf der Produkte.
Berichtsumfang zum Markt für Gehirnüberwachung
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 9,18 Milliarden US-Dollar |
| Marktgröße bis 2034 | 21,36 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 9,84 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Gehirnüberwachung
Die steigende Zahl neurologischer Erkrankungen ist der Haupttreiber für die Entwicklung des Marktes für Hirnmonitoring, da Krankenhäuser eine schnelle Diagnose von Krampfanfällen, zerebraler Hypoxie, Schlafstörungen, Traumafolgen und Schlaganfallentwicklung benötigen. Die Lieferkette umfasst Hardwarehersteller, Elektroden- und Sensorlieferanten, IT-Abteilungen von Krankenhäusern, Neurologen, Anästhesisten, Intensivmediziner und diagnostische Dienstleister. Die Nachfrage nach Lösungen ist dort am höchsten, wo sie eine verbesserte Triage und Behandlung ermöglichen.
Veränderungen im Beschaffungsumfeld begünstigen validierte Verbrauchsmaterialien, Softwaremodule mit KI-Unterstützung und integrierte Lösungen für die Patientenversorgung. Die Verfügbarkeit von Komponenten, die Qualität der Sensoren, Cybersicherheitsstandards und die Betriebszeit sind ebenso wichtig wie die Hardware-Spezifikationen. Hardwareanbieter mit einem breiten Spektrum an Produkten zur Patientenüberwachung können Funktionen zur Hirnüberwachung in Verträge auf Unternehmensebene integrieren, während spezialisierte Anbieter mit Genauigkeit und Geschwindigkeit bei Beschaffung, Implementierung und Analyse konkurrieren können.
Die Positionierung im Marktbericht für Hirnmonitoring erfolgt anhand folgender Schlüsselkriterien: installierte Basis, klinische Validierung, Integrationsfähigkeit und Anwendbarkeit in Notfallambulanzen. Koninklijke Philips NV und Medtronic plc entwickeln ein integriertes Portfolio für das Patientenmonitoring, während Natus Medical Incorporated und Nihon Kohden Corporation ihre jeweiligen neurodiagnostischen Portfolios beibehalten. GE HealthCare Technologies Inc. und Siemens Healthineers AG bieten auf Neuroimaging basierende Workflows für große Krankenhausnetzwerke an.
Die Portabilität von EEG-Geräten, die telemedizinische Befundung in der Neurologie, Cloud-Speicherung und KI-gestützte Auswertung stehen aufgrund der damit verbundenen arbeitsplatzbezogenen Lösungen und der wiederkehrenden Softwareeinnahmen im Fokus der Investoren. Advanced Brain Monitoring, Inc., Compumedics Limited, CAS Medical Systems, Inc. und Nonin Medical, Inc. positionieren sich durch spezifische Technologien für Schlafuntersuchungen, zerebrale Oximetrie und physiologische Messungen. Die strategische Differenzierung verlagert sich nun hin zu datengestützten klinischen Warnmeldungen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Gehirnmonitoring: Strategische Einblicke

Regionale Einblicke
Markt für Gehirnüberwachung in Nordamerika
Der Marktanteil von Hirnmonitoring in Nordamerika lag 2025 bei 38–41 % und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum von 8,9–9,6 % verzeichnen. Faktoren wie die Zertifizierung von Schlaganfallzentren, die Präsenz von Epilepsie-Monitoring-Einheiten, die zunehmende Verbreitung von Intensivstationen und die Einführung integrierter Patientenüberwachungssysteme machen die Region zu einem attraktiven Markt. Das Wachstum zeigt sich in der steigenden Nachfrage nach schnellem EEG, zerebraler Oximetrie und neurokritischem Monitoring in Kliniken der Maximalversorgung.
Die USA dominieren die regionalen Umsätze, während Kanada durch Beschaffung in öffentlichen Krankenhäusern sowie durch Schlafdiagnostik für das Wachstum verantwortlich ist. Zu den wichtigsten strukturellen Faktoren zählen die alternde Bevölkerung, die hohe Prävalenz von Schlaganfalluntersuchungen, die zunehmende Überwachung der Narkosetiefe und Initiativen von Krankenhäusern zur Verringerung der Verzögerung bei der Erkennung von Krampfanfällen.
US-Markt für Gehirnüberwachung
Die USA repräsentierten 2025 82–86 % des nordamerikanischen Marktes und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,5 % wachsen. Die starke Nachfrage kommt aus Notaufnahmen, Intensivstationen, Operationssälen, Schlaflaboren und Epilepsie-Überwachungseinheiten. Krankenhäuser setzen zunehmend auf Schnell-EEG-Geräte, um nicht-konvulsive Anfälle zu erkennen und frühzeitig neurologische Interventionen in der Intensivmedizin zu ermöglichen.
Die Unternehmenslandschaft ist breit gefächert und umfasst Medtronic plc, Koninklijke Philips NV, GE HealthCare Technologies Inc., Natus Medical Incorporated, Advanced Brain Monitoring, Inc., Nonin Medical, Inc. und die Nihon Kohden Corporation, die in den Bereichen Monitoring, Neurodiagnostik und Sensorik tätig sind. Anwendungstrends deuten auf eine Integration von Patientenüberwachungssystemen, ambulante EEG-Untersuchungen für ambulante Patienten, Schlafüberwachung und Workflow-Optimierung hin, um die Produktivität von Neurologen angesichts des Fachkräftemangels zu steigern.
Europäischer Markt für Gehirnüberwachung
Die Region Europa hielt 2025 einen Marktanteil von 25–28 % und wird voraussichtlich von 2026 bis 2034 ein jährliches Wachstum zwischen 8,1 % und 8,8 % verzeichnen. Deutschland ist aufgrund seiner fortschrittlichen Krankenhausinfrastruktur, der hohen Kapazität an stationären Patienten mit neurologischen Erkrankungen und der Präferenz für hochwertige neurodiagnostische Systeme das führende Land in Europa.
Großbritannien erweitert seine Behandlungswege für Schlaganfall und Epilepsie durch die Modernisierung des staatlichen Gesundheitsdienstes (NHS), digitale Triage und spezialisierte Netzwerke in den Regionen. Frankreich, Italien und Spanien tragen aufgrund der alternden Bevölkerung, der Diagnose von Schlafstörungen und des Einsatzes von zerebraler Oxygenierung im Operationssaal zur Nachfrage bei. Der Fokus liegt auf der Kostenerstattung, da die Vorteile des optimierten Arbeitsablaufs, die Robustheit des Geräts und die Standardisierung nachgewiesen sind.
Markt für Gehirnüberwachung im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) trug 2025 21–24 % zum Marktanteil bei und wird von 2026 bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,9–11,7 % wachsen. China ist aufgrund des Krankenhauswachstums, des Bedarfs an neurodiagnostischer Versorgung im Inland und der zunehmenden Verfügbarkeit hochwertiger Bildgebungs- und Intensivpflegeeinrichtungen der größte Marktteilnehmer. Japan und Südkorea legen Wert auf qualitativ hochwertige EEG-Untersuchungen, Schlaganfallbehandlungen und altersbedingte neurologische Vorsorgeuntersuchungen.
Auch Indien und Australien werden zum Wachstum beitragen, dank privater Krankenhausketten, Schlafkliniken, Traumazentren und telemedizinischer Neurologiepraxen. Zu den Treibern dieses Marktes zählen staatliche Ausgaben für die tertiäre Versorgung, die Versicherungsdichte und die digitale Gesundheitsinfrastruktur.
Markt für Gehirnüberwachung im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 9,2–10,0 % erwartet, angeführt von Saudi-Arabien und den Vereinigten Arabischen Emiraten. Große Krankenhausprojekte, Medizintourismus und Investitionen in spezialisierte Neurologie fördern die Beschaffung von EEG-, zerebralen Oximetrie- und Intensivstationsüberwachungssystemen. Südafrika ist nach wie vor der am weitesten entwickelte Markt für private Neurodiagnostik in Subsahara-Afrika.
In den Golfstaaten werden weiterhin Investitionsprogramme für nationale, energiebezogene Gesundheitseinrichtungen bereitgestellt. Dort gibt es sowohl spezialisierte Zentren der Maximalversorgung als auch elektronische Überwachungssysteme. Die Einführung von RoMEA verläuft aufgrund von Neurologenmangel, Beschaffungsschwierigkeiten und mangelnder Verfügbarkeit von Diensten weniger erfolgreich. Die Weiterentwicklung wird von Schulungen, Vertriebskanälen und zuverlässigen Geräten abhängen.
Segmentierungsanalyse
Produkt
Für das Produkt wird im Zeitraum 2026–2034 ein jährliches Wachstum von 9,0–9,8 % erwartet. Der Markt für Hirnüberwachung umfasst in diesem Segment Investitionsgüter und wiederkehrende Komponenten für EEG, Schlafdiagnostik, zerebrale Oxygenierung und intrakranielle Überwachung. Krankenhäuser legen Wert auf präzise und gut integrierbare Geräte, während Zubehör die Skalierbarkeit des Testvolumens und den Bedarf an regelmäßigen Ersatzteilen unterstützt.
- Geräte dominieren den Umsatz, da Krankenhäuser und Fachzentren auf EEG-Systeme, zerebrale Oximeter, Schlafdiagnostikplattformen und intrakranielle Druckmonitore für die akute und longitudinale neurologische Beurteilung angewiesen sind.
- Zubehör unterstützt stetige Austauschzyklen durch Elektroden, Sensoren, Kabel, Kappen, Batterien, Gele und Einwegartikel, die die Signalqualität erhalten und einen höheren täglichen Testdurchsatz ermöglichen.
Krankheit
Es wird erwartet, dass die Krankheitsfälle im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,3–10,1 % zunehmen werden. Dies spiegelt den zunehmenden Einsatz neurologischer Überwachung bei akuten, chronischen und degenerativen Erkrankungen wider. Schlaganfall und traumatische Verletzungen erfordern schnelle Entscheidungen, während Schlaf- und Bewegungsstörungen auf strukturierten Diagnoseverfahren beruhen. Die Wahl der Technologie hängt von der klinischen Dringlichkeit, der Dauer der Überwachung und der Komplexität der Interpretation ab.
- Schlaganfall bleibt ein wichtiges klinisches Anwendungsgebiet, da das neurologische Monitoring die Triage, die Beurteilung der Hirndurchblutung, die Erkennung von Krampfanfällen und die Nachsorge nach einem Ereignis in Notfall- und Intensivstationen unterstützt.
- Schlafstörungen erzeugen eine stetige Nachfrage nach ambulanten Behandlungen, da Diagnosezentren und Schlaflabore EEG-gekoppelte Polysomnographie und heimtaugliche Systeme zur Beurteilung von Schlafstörungen einsetzen.
- Traumatische Hirnverletzungen ist eine kontinuierliche Überwachung des intrakraniellen Drucks, der zerebralen Sauerstoffversorgung und der elektrischen Aktivität erforderlich, insbesondere auf Intensivstationen für Traumapatienten und in neurochirurgischen Abteilungen.
- Parkinson-Krankheit wird die Überwachung des Bedarfs durch neurophysiologische, bildgebende Verfahren und spezialisierte Beurteilungsabläufe unterstützt, die dazu beitragen, den Krankheitsverlauf und das Ansprechen auf die Therapie zu charakterisieren.
- Huntington-Krankheit besteht ein besonderer Bedarf, bei dem neurophysiologische Tests, kognitive Beurteilungen und eine Langzeitbeobachtung die multidisziplinäre Behandlung der fortschreitenden neurologischen Beeinträchtigung unterstützen.
Endbenutzer
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum der Endnutzer von 9,4–10,2 % erwartet. Die Nachfrage wird maßgeblich davon bestimmt, wo neurologische Untersuchungen durchgeführt werden, wer die Ergebnisse interpretiert und wie schnell ein Eingreifen erforderlich ist. Krankenhäuser bleiben zentral für die Überwachung von Intensivpatienten, während Diagnosezentren und ambulante Einrichtungen den Zugang zu Schlaf-, EEG- und Nachuntersuchungen erweitern.
- Krankenhäuser sind Vorreiter bei der Einführung dieser Technologie, da Intensivstationen, Operationssäle, Notaufnahmen, neurologische Abteilungen und Schlaganfallzentren kontinuierliche und hochpräzise Überwachungsmöglichkeiten für das Gehirn benötigen.
- Ambulante Operationszentren verwenden ausgewählte Überwachungsinstrumente zur Kontrolle der Narkosetiefe, der zerebralen Sauerstoffversorgung und der perioperativen Sicherheit bei Eingriffen, die eine neurologische Überwachung erfordern.
- Diagnostische Zentren erweitern ihre Kapazitäten für EEG- und Schlafuntersuchungen mit tragbaren Systemen, standardisierten Arbeitsabläufen und cloudbasierter Berichtserstellung, wodurch der Patientenzugang außerhalb von Krankenhäusern verbessert wird.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
EEG auf der Intensivstation |
Reifen |
|
Ambulante Operationszentren |
Medium |
Anästhesiesicherheit |
Skalierung |
|
Diagnostische Zentren |
Medium |
Schlafuntersuchung |
Skalierung |
|
Andere |
Niedrig |
Fernbetreuung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Gehirnüberwachung
Zunehmende Belastung durch neurologische Erkrankungen in allen Pflegeeinrichtungen
Neurologische Erkrankungen stellen heute eine zentrale Herausforderung für das Gesundheitssystem dar und erfordern eine schnellere Diagnose und kontinuierliche Überwachung. Schlaganfall, Epilepsie, traumatische Verletzungen, Schlafstörungen, Morbus Parkinson und Chorea Huntington erfordern unterschiedliche Arbeitsabläufe, profitieren aber alle von objektiven neurologischen Messungen. Krankenhäuser erweitern ihre Einsatzmöglichkeiten für EEG am Krankenbett, zerebrale Oximetrie und intrakranielle Druckmessung, um die Zeit bis zum Eingreifen zu verkürzen. Diagnostische Zentren bauen ihre Kapazitäten für Schlaf- und ambulante EEGs aus, um die steigenden Patientenzahlen zu bewältigen. Dies führt zu einer breiteren Nutzung der Geräte in Notaufnahmen, Intensivstationen, Operationssälen und Nachsorgeeinrichtungen. Angesichts der steigenden Patientenzahlen und der begrenzten Verfügbarkeit von Spezialisten wächst die Nachfrage nach Geräten zur Hirnüberwachung, die den Interpretationsaufwand reduzieren und die neurologische Beurteilung standardisieren.
Umstellung auf tragbare, vernetzte und KI-gestützte Überwachung
Tragbare EEG-Geräte, drahtlose Datenerfassung, digitale Schlafüberwachungssysteme und cloudbasierte Auswertungsplattformen verändern die Erfassung und Interpretation neurologischer Daten. Traditionelle Systeme waren stark von spezialisierter Einrichtung und fester Laborinfrastruktur abhängig, neuere Plattformen hingegen ermöglichen den Einsatz direkt am Patientenbett, die Fernbefundung und eine schnellere Eskalation. KI-gestützte Analysen helfen, pathologische Befunde zu priorisieren, den manuellen Screening-Zeitaufwand zu reduzieren und Einrichtungen mit begrenztem neurophysiologischem Personal zu unterstützen. Diese Entwicklung hat direkte wirtschaftliche Auswirkungen, da Käufer zunehmend neben der Hardwaregenauigkeit auch Software, Cybersicherheit, Benutzeroberflächendesign und Service-Support vergleichen. Anbieter, die validierte Sensoren, zuverlässige Signalqualität und integrierte Analysen kombinieren, können sowohl den Verkauf von Investitionsgütern als auch wiederkehrende Einnahmen aus Software, Verbrauchsmaterialien und Supportverträgen generieren.
Erweiterung der Überwachungsprotokolle für Schlaganfall, Intensivstation und perioperative Versorgung
Klinische Protokolle formalisieren zunehmend das neurologische Monitoring in Hochrisikobereichen, insbesondere auf Schlaganfallstationen, neurointensivmedizinischen Intensivstationen, in Traumazentren und Operationssälen. Kontinuierliches oder schnelles Hirnmonitoring kann nicht-konvulsive Anfälle, zerebrale Desaturation, Druckveränderungen und andere Komplikationen erkennen, die bei der Erfassung grundlegender Vitalparameter möglicherweise übersehen werden. Dies schafft eine Budgetgrundlage für Krankenhäuser, um dedizierte Systeme anzuschaffen und Hirnparameter in umfassendere Patientenüberwachungsnetzwerke zu integrieren. Die Marktauswirkungen sind im Bereich der Maximalversorgung am größten, wo komplexe Fälle multimodale Daten erfordern. Langfristig wird erwartet, dass die protokollbasierte Einführung auch in regionalen Krankenhäusern und ambulanten Operationszentren Einzug hält, da vereinfachte Geräte und Modelle zur Ferninterpretation die operativen Hürden verringern.
Markt für Gehirnüberwachung: Zukunftstrends
KI-gestützte Automatisierung neurologischer Arbeitsabläufe
Die Trends im Markt für Hirnmonitoring werden sich zunehmend auf automatisierte Auswertung, Priorisierung und Berichterstellung konzentrieren, anstatt sich allein auf Hardware zu stützen. KI-Modelle werden die Erkennung von epileptischen Anfällen, die Klassifizierung abnormaler EEG-Daten, die Schlafstadienbestimmung und die multimodale Datenkorrelation mit Bildgebung und Vitalparametern unterstützen. Die nächste Phase umfasst die Workflow-Automatisierung, die Kliniker über klinisch relevante Veränderungen informiert und gleichzeitig Störungen und Artefakte herausfiltert. Die Akzeptanz hängt von transparenter Validierung, nachvollziehbaren Ergebnissen und Kompatibilität mit Krankenhausinformationssystemen ab. Anbieter müssen nachweisen, dass die Automatisierung Geschwindigkeit, Konsistenz und Personaleffizienz verbessert, ohne die fachliche Aufsicht zu schwächen. Dieser Trend wird den Wettbewerb verändern, indem Softwarenachweise und klinische Anwendbarkeit zu zentralen Kaufkriterien werden.
Dezentrale Überwachung in häuslichen und ambulanten Einrichtungen
Die Überwachung wird sich zunehmend über Universitätskliniken hinaus ausweiten, da ambulante EEGs, Schlafuntersuchungen zu Hause und telemedizinische neurologische Nachsorge immer mehr klinische Akzeptanz finden. Dezentrale Modelle reduzieren Patiententransporte, verbessern den Zugang zur Versorgung chronisch Kranker und ermöglichen es Spezialisten, Daten zeitversetzt auszuwerten. Diagnostische Zentren, Anbieter von Tele-Neurologie und ambulante Klinikprogramme werden mobile Systeme nutzen, um ihre Kapazitäten zu erweitern, ohne große stationäre Einheiten zu errichten. Datenqualität, Patientenkomfort, Cybersicherheit und Transparenz der Kostenerstattung werden die Geschwindigkeit der Einführung bestimmen. Langfristig wird sich ein stärker dezentralisiertes Versorgungsmodell etablieren, in dem die Überwachung von Intensivpatienten weiterhin im Krankenhaus erfolgt, während routinemäßige und longitudinale Untersuchungen zunehmend über vernetzte ambulante und häusliche Plattformen stattfinden.
Marktchancen im Bereich Gehirnüberwachung
Skalierung von Diagnosezentren für Schlaf- und ambulantes EEG
Diagnostische Zentren bieten ein attraktives Investitionspotenzial, da sie die steigende Anzahl an Schlafstörungen und EEG-Untersuchungen mit geringerer Betriebsintensität als Krankenhäuser bewältigen können. Prognosen für den Markt für Hirnmonitoring deuten darauf hin, dass ambulante Versorgungswege an Bedeutung gewinnen werden, da Kostenträger und Leistungserbringer nach effizienten Testmodellen suchen. Anbieter können sich durch schnelle Terminvergabe, standardisierte Arbeitsabläufe mit Elektroden, Cloud-basierte Berichtsfunktionen und Kooperationen mit Neurologen differenzieren. Gerätehersteller können dieses Potenzial durch kompakte Systeme, Verbrauchsmaterialpakete, Schulungen für Techniker und Analysen zur Reduzierung der Auswertungszeit unterstützen. Besonders vielversprechend sind Standorte in urbanen und stadtnahen Gebieten mit hohem Patientenaufkommen, aber begrenzten Kapazitäten für neurodiagnostische Untersuchungen in Krankenhäusern.
Einbettung von Gehirnparametern in unternehmensweite Überwachungsplattformen
Eine zweite Chance bietet die Integration neurologischer Messungen in umfassendere Überwachungssysteme für Intensivstationen, Operationssäle, Notaufnahmen und Überwachungsstationen. Krankenhäuser bevorzugen zunehmend einheitliche Plattformen, die die Gerätefragmentierung reduzieren, Schulungen vereinfachen und Alarme zentralisieren. Anbieter können größere Aufträge gewinnen, indem sie BIS, EEG, zerebrale Oximetrie, Kapnographie und Vitalparameter in validierte Arbeitsabläufe integrieren. Dieser Ansatz unterstützt zudem Cybersicherheitsmanagement, Datenkontinuität und klinische Dokumentation. Partnerschaften zwischen spezialisierten neurodiagnostischen Unternehmen und großen Anbietern von Patientenüberwachungssystemen gewinnen an Bedeutung, da Anbieter modulare Lösungen suchen. Der Erfolg hängt von Interoperabilität, klinischen Studien und Servicemodellen ab, die einen systemweiten Einsatz ermöglichen.
Aktuelle Entwicklungen
- Dezember 2025: Die Nihon Kohden Corporation präsentierte auf der Jahrestagung 2025 der American Epilepsy Society ihr integriertes EEG-Portfolio, darunter den FDA-zugelassenen EEG-Verstärker JE-940 sowie Lösungen für schnelle, mobile, routinemäßige, Langzeit-, sEEG- und Forschungsanwendungen. Im Fokus der Präsentation standen Mobilität, Konnektivität und Signalqualität für Epilepsie- und neurodiagnostische Arbeitsabläufe.
- November 2025: Koninklijke Philips NV hat seine Partnerschaft mit Cortechs.ai erweitert, um KI-gestützte Neuroimaging-Analysen in Philips MR-Systeme zu integrieren. Ziel der Zusammenarbeit ist die Standardisierung der Hirnvolumetrie, der Läsionsquantifizierung und des Tumor-Trackings innerhalb von Bildgebungs-Workflows, um eine schnellere und reproduzierbarere neurologische Beurteilung zu ermöglichen.
- Juli 2025: Medtronic plc gab eine erneuerte, mehrjährige strategische Partnerschaft mit Philips bekannt, um den Zugang zu Patientenüberwachungstechnologie zu erweitern. Die Vereinbarung umfasst die Integration von Medtronic-Technologien in Philips-Überwachungslösungen, einschließlich BIS-Hirnmonitoring, sowie Schulungs- und validierte Geräteprogramme für medizinische Fachkräfte.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -