
Mercato dei bloqueadori dei canali di calcio: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei bloccanti dei canali del calcio (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci (diidropiridina, benzotizepina, fenilalchilamina); canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio, altri); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00020510
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
9,07 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
5,16 %
Tasso di crescita
Mercato di riferimento
105,87 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato dei bloccanti dei canali del calcio crescerà da 9,07 miliardi di dollari nel 2025 a 14,26 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 5,16% nel periodo 2026-2034. La domanda è sostenuta dall'uso continuativo nel trattamento dell'ipertensione, dell'angina, della coronaropatia e in alcuni contesti di gestione del ritmo cardiaco, dove i bloccanti dei canali del calcio rimangono terapie di prima linea o aggiuntive consolidate nell'assistenza primaria, nella cardiologia, negli ospedali e nelle farmacie.
In tutto il Nord America, si prevede che il mercato dei bloccanti dei canali del calcio crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 4,6% e il 5,2% nel periodo 2026-2034, sostenuto dall'elevata prevalenza di ipertensione trattata e dalla continua prescrizione di diidropiridine a lunga durata d'azione. Secondo i dati del CDC, quasi la metà degli adulti statunitensi soffre di ipertensione, il che rafforza la base strutturale di prescrizione di farmaci antipertensivi nella regione.
Analisi e approfondimenti sul mercato dei bloccanti dei canali del calcio
- Nel 2025 il Nord America rappresentava una quota di mercato compresa tra il 36% e il 39% e ha registrato una crescita annua composta (CAGR) tra il 4,6% e il 5,2% nel periodo 2026-2034, grazie all'ampio utilizzo delle linee guida, ai rinnovi di prescrizioni per patologie croniche e alla forte sostituzione dei farmaci di marca con i generici.
- Nel 2025 gli Stati Uniti rappresenteranno l'82-86% del Nord America e cresceranno a un tasso annuo composto (CAGR) compreso tra il 4,5% e il 5,1% nel periodo 2026-2034, trainati dagli elevati volumi di diagnosi e di rinnovo delle prescrizioni al dettaglio.
- Nel 2025 l'Europa deterrà una quota di mercato compresa tra il 24% e il 27%, con una crescita annua composta (CAGR) tra il 4,1% e il 4,8% nel periodo 2026-2034, guidata da Germania, Francia, Italia, Spagna e Regno Unito in termini di domanda garantita dai rimborsi.
- La regione Asia-Pacifico conquisterà una quota di mercato compresa tra il 21% e il 24% nel 2025 e si espanderà a un tasso di crescita annuo composto (CAGR) del 6,0-6,8% nel periodo 2026-2034, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Segmento più ampio : la diidropiridina detiene una quota di mercato del 68-72% nel 2025 e cresce a un tasso annuo composto (CAGR) compreso tra il 5,1% e il 5,7% nel periodo 2026-2034, trainata dalla prescrizione di farmaci incentrati sull'amlodipina.
- Segmento ad alta crescita : le farmacie ospedaliere detengono una quota di mercato del 34-38% nel 2025 e crescono a un tasso annuo composto (CAGR) compreso tra il 5,4% e il 6,1% nel periodo 2026-2034, grazie alla stabilizzazione cardiovascolare dei pazienti ricoverati.
- Aziende chiave analizzate nel dettaglio : AbbVie Inc., Alvogen Inc., Arbor Pharmaceuticals, LLC, Bausch Health Companies Inc., Covis Pharma BV, Exela Pharma Sciences, LLC, Novartis AG, Pfizer Inc., Silvergate Pharmaceuticals, Inc., Viatris Inc., Teva Pharmaceutical Industries Ltd., Brillian Pharma Inc. e Alembic Pharmaceuticals Limited.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei bloccanti dei canali del calcio si è trasformato, passando dalle consolidate formulazioni a rilascio immediato a formulazioni orali a rilascio prolungato, capsule a rilascio esteso, combinazioni a dose fissa e prodotti liquidi o ricostituibili di facile utilizzo per il paziente. Le tendenze produttive si sono concentrate su una solida bioequivalenza, un approvvigionamento affidabile del principio attivo, microsfere a rilascio controllato e una specifica modalità di somministrazione pediatrica o per pazienti con disfagia, pensata per essere di facile utilizzo. La concorrenza dei farmaci generici ha ridotto il costo unitario, ma l'aderenza alla terapia prescritta mantiene vivo il valore di mercato grazie all'uso continuativo.
La crescita del mercato si sta ora spostando verso nuove aree geografiche grazie ai miglioramenti nella diagnosi dell'ipertensione, all'aumento del numero di farmacie e alla maggiore disponibilità di farmaci cardiovascolari attraverso i sistemi di assicurazione sanitaria pubblica. Tra i fattori favorevoli a livello normativo si annoverano la preferenza per i farmaci essenziali, la produzione locale e il miglioramento delle aspettative in materia di farmacovigilanza. Secondo le stime dell'OMS, nel 2024 c'erano 1,4 miliardi di adulti con ipertensione di età compresa tra 30 e 79 anni, due terzi dei quali residenti nei paesi in via di sviluppo.
Ambito del rapporto sul mercato dei bloccanti dei canali del calcio
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 9,07 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 14,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 5,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei bloccanti dei canali del calcio
La crescita del mercato dei bloccanti dei canali del calcio dipende dalle malattie cardiache croniche, dalla necessità di trattamenti prolungati e dal loro utilizzo in combinazione con ACE inibitori, sartani, beta-bloccanti e diuretici. I bloccanti dei canali del calcio diidropiridinici sono molto importanti grazie alla possibilità di assumerli una sola volta al giorno e alle loro ampie applicazioni nell'ipertensione non complicata. I bloccanti non diidropiridinici rimangono invece fondamentali per il trattamento dell'angina e per il controllo della frequenza cardiaca.
I fattori che influenzano l'offerta includono ancora la produzione generica ad alto volume, la tecnologia a rilascio prolungato e la conformità agli standard FDA per la produzione. Il settore comprende produttori di principi attivi, produttori di prodotti finiti, grossisti, organizzazioni di acquisto di gruppo, farmacie ospedaliere e catene di vendita al dettaglio. L'etichettatura dell'amlodipina approvata dalla FDA include ancora le indicazioni per l'ipertensione e la malattia coronarica.
Il rapporto sul mercato dei bloccanti dei canali del calcio riflette un mercato caratterizzato da grandi aziende che proteggono il loro portafoglio consolidato, mentre gli specialisti competono sulla base della praticità della forma farmaceutica, della fornitura istituzionale, dell'attenzione alla pediatria e dell'affidabilità. Pfizer Inc. e Viatris Inc. continuano a essere legate all'eredità di Norvasc, mentre Bausch Health Companies Inc. continua a detenere i prodotti a base di diltiazem, e i farmaci generici entrano nel mercato attraverso la concorrenza basata sui costi.
In questo mercato non si registrano investimenti basati sull'innovazione; le aziende si concentrano sulla gestione del ciclo di vita delle formulazioni, sull'accesso ai canali di distribuzione, sulla conformità normativa e sulle innovazioni nella somministrazione di farmaci a pazienti con accesso limitato. L'approvazione di Sdamlo da parte di Brillian Pharma Inc. e la collaborazione commerciale con Pangea dimostrano la continua innovazione per molecole già consolidate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei bloccanti dei canali del calcio: approfondimenti strategici
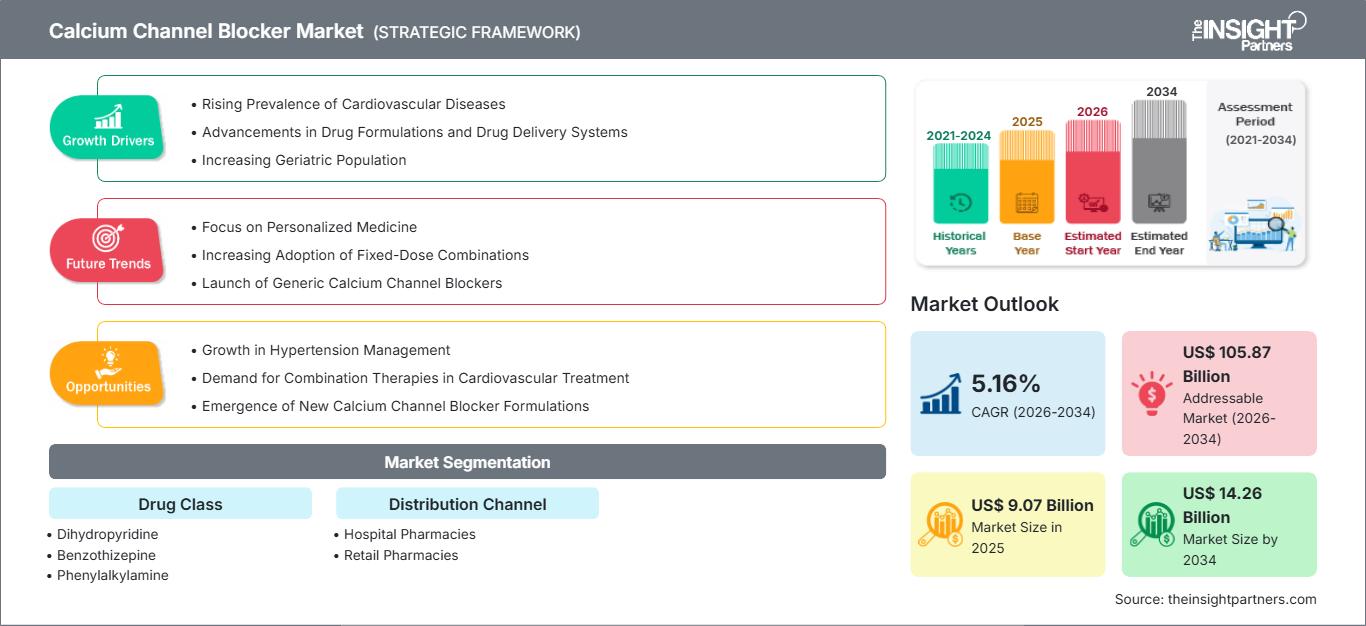
Approfondimenti regionali
Mercato nordamericano dei bloccanti dei canali del calcio
Nel 2025, il mercato nordamericano dei bloccanti dei canali del calcio deteneva una quota di mercato compresa tra il 36% e il 39% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra il 4,6% e il 5,2% nel periodo 2026-2034. In questa regione si riscontra un elevato numero di pazienti ipertesi diagnosticati, un elevato ricorso a prescrizioni ripetute per patologie croniche, un percorso di cura cardiologica integrato e un ampio utilizzo della terapia con bloccanti dei canali del calcio in combinazione con altri farmaci.
Secondo il CDC, negli Stati Uniti 119,9 milioni di adulti soffrono di ipertensione, con conseguente elevato flusso di prescrizioni. Sia il Canada che gli Stati Uniti dispongono di sistemi di rimborso consolidati, in cui le farmacie al dettaglio svolgono un ruolo chiave nelle prescrizioni di mantenimento. Gli ospedali rivestono un ruolo importante nella gestione acuta dell'ipertensione, nella valutazione dell'angina e nella prescrizione di farmaci dopo la dimissione. La crescita nella regione nordamericana è moderata a causa della diffusione dei farmaci generici, ma il valore è elevato grazie alle formulazioni aderenti, alla fedeltà al marchio e alla preferenza degli enti pagatori per farmaci cardiovascolari a prezzi accessibili.
Mercato statunitense dei bloccanti dei canali del calcio
Nel 2025 gli Stati Uniti rappresentavano l'82-86% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 4,5% e il 5,1% dal 2026 al 2034. La maggiore domanda sarà dovuta all'elevato numero di diagnosi, alle linee guida per l'uso della politerapia e alla maggiore copertura da parte delle farmacie. Negli Stati Uniti, il 22,5% degli adulti con ipertensione ha la pressione sanguigna sotto controllo.
Le aziende che operano nella regione includono Pfizer Inc., Viatris Inc., Teva Pharmaceutical Industries Ltd., Bausch Health Companies Inc., Exela Pharma Sciences, LLC e Brillian Pharma Inc. Le tendenze di applicazione includono l'uso una volta al giorno di amlodipina, diltiazem a rilascio prolungato e iniezioni di verapamil negli ospedali. Il consumo di farmaci è dominato dalle ricariche al dettaglio, mentre le strutture sanitarie si occupano principalmente di esigenze di assistenza acuta e specialistica.
Mercato europeo dei bloccanti dei canali del calcio
La quota di mercato europea si attestava tra il 24% e il 27% nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) compreso tra il 4,1% e il 4,8% nel periodo 2026-2034, con la Germania in posizione di leadership. Il mercato dei bloccanti dei canali del calcio beneficia dell'invecchiamento della popolazione, di un'assistenza sanitaria primaria ben organizzata e di sistemi di rimborso che favoriscono i farmaci generici. La regione europea dell'OMS continua a rappresentare un mercato importante per il trattamento dell'ipertensione, grazie anche al miglioramento dei programmi di prevenzione.
Nel Regno Unito e in Germania, la prescrizione di farmaci è guidata da criteri quali il rapporto costo-efficacia, il rischio cardiovascolare a lungo termine e l'elevato utilizzo di farmaci generici nell'assistenza primaria. La Germania si afferma come leader per volume di farmaci prescritti e copertura assicurativa, mentre il Regno Unito privilegia la sequenza di terapia antipertensiva basata su protocolli, attraverso linee guida nazionali e farmacie territoriali.
In Francia, Italia e Spagna si registra una domanda stabile grazie all'invecchiamento della popolazione, al follow-up cardiologico e ai programmi di rimborso pubblico. La Francia beneficia dell'uso consolidato della terapia combinata, l'Italia di una forte prescrizione basata sulla cardiologia e la Spagna di una gestione delle malattie croniche incentrata sull'assistenza primaria. La crescita continua a essere limitata dai prezzi di riferimento, mentre l'aderenza alla terapia e la terapia combinata apportano un valore aggiunto.
Mercato dei bloccanti dei canali del calcio nella regione Asia-Pacifico
Nel 2025, il mercato dell'area Asia-Pacifico (APAC) deteneva una quota compresa tra il 21% e il 24% e si prevede che crescerà a un tasso annuo composto (CAGR) tra il 6,0% e il 6,8% nel periodo 2026-2034, con la domanda cinese a trainare la regione. Cina e India hanno un accesso sempre maggiore ai trattamenti, mentre Giappone e Corea del Sud dimostrano un'elevata aderenza alle terapie nei loro sistemi sanitari consolidati. L'Australia offre una fornitura costante attraverso le prescrizioni di medicina generale.
I fattori trainanti sono la produzione locale di farmaci generici, l'acquisto di medicinali inclusi negli elenchi dei farmaci essenziali, i programmi di screening urbani e la crescente copertura assicurativa. Studi correlati all'OMS indicano un aumento del carico della malattia nel Pacifico occidentale e nel Sud-Est asiatico, che costituiscono la base per un ampio bacino di pazienti per la crescita del mercato.
Mercato dei bloccanti dei canali del calcio in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso di crescita annuo composto (CAGR) compreso tra il 5,3% e il 6,0% nel periodo 2026-2034, trainati dall'Arabia Saudita. L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano di investimenti nelle infrastrutture ospedaliere, programmi per le malattie non trasmissibili e un maggiore accesso ai servizi sanitari garantito dalle assicurazioni. Il Sudafrica rappresenta il principale motore della domanda nella sottoregione africana attraverso i canali farmaceutici pubblici e privati.
La spesa sanitaria del Golfo è sostenuta dalla capacità fiscale derivante dal settore energetico, mentre la crescita del Medio Oriente e dell'Africa si basa su approvvigionamenti affidabili e prezzi accessibili. Le altre regioni del Medio Oriente e dell'Africa sono frammentate; tuttavia, fattori come l'aumento dell'urbanizzazione, la presenza di comorbilità legate al diabete e la proliferazione delle farmacie stanno contribuendo al collegamento tra diagnosi e trattamento dei farmaci cardiovascolari.
Analisi di segmentazione
Classe di farmaci
Si prevede che il segmento delle classi di farmaci crescerà a un CAGR compreso tra il 5,0% e il 5,6% nel periodo 2026-2034. L'ambito del mercato dei bloccanti dei canali del calcio è definito dalla selettività vascolare, dalla selettività cardiaca, dalla praticità di dosaggio e dalla compatibilità con i regimi terapeutici multipli per l'ipertensione. Le diidropiridine dominano la cura routinaria dell'ipertensione, mentre le benzotiazepine e le fenilalchilamine mantengono una rilevanza specialistica nell'angina e in alcuni usi correlati al ritmo cardiaco.
- I prodotti a base di diidropiridina dominano la domanda grazie alla prescrizione in dose singola giornaliera, all'ampia disponibilità di farmaci generici e alla grande compatibilità con ACE inibitori, sartani e diuretici nella gestione dell'ipertensione.
- I farmaci a base di benzotiazine , in particolare le formulazioni di diltiazem, rimangono strategicamente importanti nel trattamento dell'angina, dell'ipertensione e di alcune terapie per il controllo della frequenza cardiaca che richiedono la supervisione medica.
- I prodotti a base di fenilalchilamina , rappresentati principalmente dal verapamil, trovano impiego in specifiche patologie cardiologiche in cui la domanda è giustificata dagli effetti sulla frequenza cardiaca, dal sollievo dall'angina o dalla disponibilità iniettabile in ambito ospedaliero.
Canale di distribuzione
Si prevede che il segmento dei canali di distribuzione crescerà a un tasso annuo composto (CAGR) compreso tra il 5,2% e il 5,8% nel periodo 2026-2034. Le farmacie al dettaglio dominano la dispensazione di farmaci per patologie croniche, ma gli ospedali influenzano l'inizio della terapia, il passaggio a un altro farmaco e i protocolli per le patologie cardiovascolari acute. La strategia di canale dipende sempre più da una gestione affidabile delle scorte, da contratti con gli enti pagatori, dall'integrazione con la prescrizione elettronica e dal supporto all'aderenza terapeutica per i pazienti che assumono farmaci antipertensivi per tutta la vita.
- Le farmacie ospedaliere supportano la stabilizzazione dei pazienti ricoverati, l'avvio di terapie specialistiche, l'uso cardiovascolare in emergenza e le prescrizioni alla dimissione, rendendo questo canale strategicamente importante nonostante i volumi di rifornimento di routine siano inferiori.
- Le farmacie al dettaglio gestiscono i rinnovi delle terapie croniche, la sostituzione con farmaci generici, la consulenza sull'aderenza alla terapia e la dispensazione su indicazione degli assicuratori, rappresentando la principale fonte di volume di vendite sia nei mercati maturi che in quelli emergenti.
Panoramica dell'opportunità
|
Canale di distribuzione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Diidropiridina |
Alto |
Una volta al giorno |
Maturo |
|
Benzotiazina di pino |
Mezzo |
Versione estesa |
Maturo |
|
Fenilalchilammina |
Basso |
Uso ospedaliero |
Scalatura |
|
Farmacie ospedaliere |
Mezzo |
Cure intensive |
Scalatura |
|
Farmacie al dettaglio |
Alto |
Ricarica cronica |
Maturo |
Analisi dei fattori trainanti e dell'impatto della crescita del mercato dei bloccanti dei canali del calcio.
Peso persistente dell'ipertensione e necessità di trattamento a vita
L'ipertensione continua a rappresentare la principale fonte di preoccupazione, poiché molti pazienti necessitano di un intervento farmacologico continuo. I bloccanti dei canali del calcio sono comunemente utilizzati nei casi in cui i pazienti necessitano di rilassamento della muscolatura liscia vascolare, con una posologia giornaliera o in politerapia senza impatto metabolico. Secondo la scheda informativa dell'Organizzazione Mondiale della Sanità per il 2025, nel 2024 1,4 miliardi di adulti di età compresa tra 30 e 79 anni soffrivano di ipertensione e a livello globale non si registrava un controllo della malattia. Ciò genera un elevato numero di potenziali pazienti, diagnosticati o meno, con scarse opportunità di trattamento, soprattutto in Asia, Africa e in alcune zone dell'America Latina.
Terapia combinata e prescrizione basata sulle linee guida
Nella pratica clinica si sta gradualmente adottando un approccio combinato, poiché molti pazienti non riescono a raggiungere i livelli di pressione arteriosa raccomandati con un singolo farmaco. È stato dimostrato che i calcio-antagonisti agiscono efficacemente in combinazione con gli ARB, gli ACE-inibitori e i diuretici, consentendo ai medici di trovare un equilibrio in termini di efficacia, effetti collaterali e facilità di somministrazione. Ciò permette l'utilizzo di combinazioni a dose fissa, nonché la prescrizione di amlodipina, diltiazem e verapamil singolarmente. Le indicazioni della FDA continuano a supportare l'uso di questi farmaci singolarmente o in combinazione con altri farmaci antipertensivi e antianginosi. Questo si tradurrà in prescrizioni ripetute in diversi contesti, una maggiore aderenza alla terapia e una migliore gestione del ciclo di vita del prodotto.
Ampliamento dell'accesso attraverso le reti di farmacie generiche e al dettaglio
La disponibilità di farmaci generici rende questi medicinali accessibili e convenienti sia nei sistemi sanitari pubblici che privati. Il basso costo per compressa ne consente l'inclusione nei programmi per le malattie croniche, negli elenchi dei farmaci rimborsabili dalle farmacie e negli elenchi degli appalti pubblici. Le farmacie beneficiano di economie di scala grazie alla possibilità di rifornire le prescrizioni mensilmente o addirittura ogni 90 giorni, mentre gli ospedali ne prescrivono l'uso in seguito a determinati eventi cardiovascolari, ipertensione non controllata e in caso di dolore toracico. Secondo le stime statunitensi, il costo totale legato all'ipertensione arteriosa è stato di 219 miliardi di dollari nel 2019.
Mercato dei bloccanti dei canali del calcio: tendenze future
Formulazioni incentrate sul paziente per colmare le lacune nell'aderenza terapeutica
Le tendenze del mercato dei bloccanti dei canali del calcio si stanno orientando verso formulazioni che riducono le barriere alla somministrazione, piuttosto che sostituire la farmacologia consolidata. Soluzioni orali ricostituibili, liquidi senza alcol, compresse più piccole e sistemi a rilascio prolungato possono essere utili per bambini, anziani, residenti in strutture di assistenza a lungo termine e pazienti con difficoltà di deglutizione. La soluzione orale Sdamlo di Brillian Pharma Inc., approvata dalla FDA, dimostra questa direzione, adattando l'amlodipina per un dosaggio flessibile e una somministrazione più semplice. Poiché gli enti pagatori si concentrano sull'aderenza alla terapia e sugli eventi cardiovascolari prevenibili, i produttori con formati di somministrazione differenziati possono assicurarsi vantaggi in termini di accesso. La tendenza sarà più forte laddove i canali di vendita al dettaglio, istituzionali e di assistenza domiciliare possono giustificare un posizionamento premium attraverso una persistenza misurabile, minori sprechi e una gestione semplificata dei farmaci.
Selezione dei fornitori basata sulla qualità nel settore dei farmaci generici maturi.
La prossima fase della competizione porrà maggiore enfasi sull'affidabilità della produzione, sulla storia di conformità e sulla ridondanza della catena di approvvigionamento. I farmaci generici cardiovascolari sono spesso prodotti a basso margine e ad alto volume, il che rende le interruzioni costose per distributori, farmacie e ospedali. Il controllo normativo rimane rilevante, come dimostrano le azioni della FDA relative alle osservazioni sulla produzione e alle aspettative CGMP. È probabile che gli acquirenti privilegino i fornitori con test di rilascio coerenti, tecnologie di rilascio controllato validate e reti di produzione diversificate. Questa tendenza potrebbe gradualmente separare i produttori di base dai fornitori preferenziali. Il risultato commerciale non sarà un'inflazione generalizzata dei prezzi, ma un maggiore potere contrattuale per i produttori che combinano prezzi accessibili con qualità affidabile, documentazione e fornitura ininterrotta attraverso i canali di distribuzione.
Opportunità di mercato per i bloccanti dei canali del calcio
Accesso ai mercati emergenti e partnership di fornitura localizzate
Le previsioni di mercato per i bloccanti dei canali del calcio indicano un valore incrementale più elevato nei paesi in cui la diagnosi, la copertura assicurativa e l'accesso alle farmacie sono ancora in fase di espansione. I produttori possono puntare sulla partecipazione alle gare d'appalto, sul confezionamento locale, sul trasferimento tecnologico e sulle partnership con i distributori nazionali per intercettare la domanda senza dover sostenere ingenti spese per la costruzione del marchio. Cina e India offrono economie di scala, mentre i paesi del Golfo e il Sud-est asiatico garantiscono un accesso supportato da infrastrutture. Le strategie vincenti dovrebbero dare priorità all'accessibilità economica dei farmaci essenziali, a un inventario affidabile e alla formazione dei medici sui percorsi di trattamento combinati. Investire nella fornitura locale può ridurre l'esposizione alle importazioni, supportare l'ammissibilità agli appalti pubblici e migliorare la fiducia nella catena di distribuzione. Questa opportunità è particolarmente rilevante per gli specialisti di farmaci generici che cercano una crescita di volume sostenibile al di fuori dei mercati saturi di Stati Uniti ed Europa.
Molecole mature differenziate per popolazioni speciali
Una seconda opportunità risiede nel riposizionamento dei bloccanti dei canali del calcio, farmaci consolidati, per i pazienti non adeguatamente serviti dalle compresse standard. I pazienti pediatrici, geriatrici, gli adulti affetti da disfagia e i residenti di strutture di assistenza a lungo termine spesso necessitano di formulazioni che semplifichino il dosaggio e riducano gli errori di somministrazione. Soluzioni orali, formulazioni compatibili con la somministrazione tramite capsula, opzioni a basso dosaggio precise e confezioni adatte all'uso ospedaliero possono offrire un valore aggiunto che va oltre il semplice prezzo di mercato. Il successo commerciale richiede un posizionamento basato su evidenze scientifiche, il coinvolgimento degli enti pagatori e il coordinamento con le farmacie che servono le strutture sanitarie. Le aziende con competenze scientifiche nella formulazione e piattaforme di commercializzazione snelle possono creare nicchie redditizie anche in categorie dominate dai farmaci generici. L'opportunità è maggiore quando i prodotti differenziati risolvono problematiche misurabili relative all'aderenza, alla conservazione, alla preparazione o alla somministrazione nei flussi di lavoro clinici di routine.
Sviluppi recenti
- Gennaio 2026: Pangea Pharmaceuticals ha annunciato una partnership strategica con Brillian Pharma Inc. per la commercializzazione di Sdamlo, una soluzione orale di amlodipina senza alcol e di facile somministrazione, in tutti i dosaggi approvati negli Stati Uniti. L'accordo posiziona la formulazione differenziata di Brillian per i canali di vendita al dettaglio, istituzionali, di assistenza domiciliare e di assistenza a lungo termine.
- Luglio 2025: Brillian Pharma Inc. ha ricevuto l'approvazione della FDA per Sdamlo, amlodipina in soluzione orale, ai sensi della NDA 219531. Il prodotto è approvato per l'ipertensione negli adulti e nei pazienti pediatrici di età pari o superiore a 6 anni, e per le indicazioni relative alla malattia coronarica negli adulti.
- Maggio 2025: Alembic Pharmaceuticals Limited ha ricevuto l'approvazione definitiva della FDA statunitense per le compresse di amlodipina e atorvastatina USP in diversi dosaggi. Il prodotto è terapeuticamente equivalente a Caduet ed è indicato per i pazienti che necessitano di una terapia combinata con amlodipina e atorvastatina.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -