
カルシウムチャネルブラカー市場:動向・予測 2034
カルシウムチャネルブロッカー市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:薬剤クラス別(ジヒドロピリジン、ベンゾチアゼピン、フェニルアルキルアミン)、流通チャネル別(病院薬局、小売薬局、その他)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020510
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


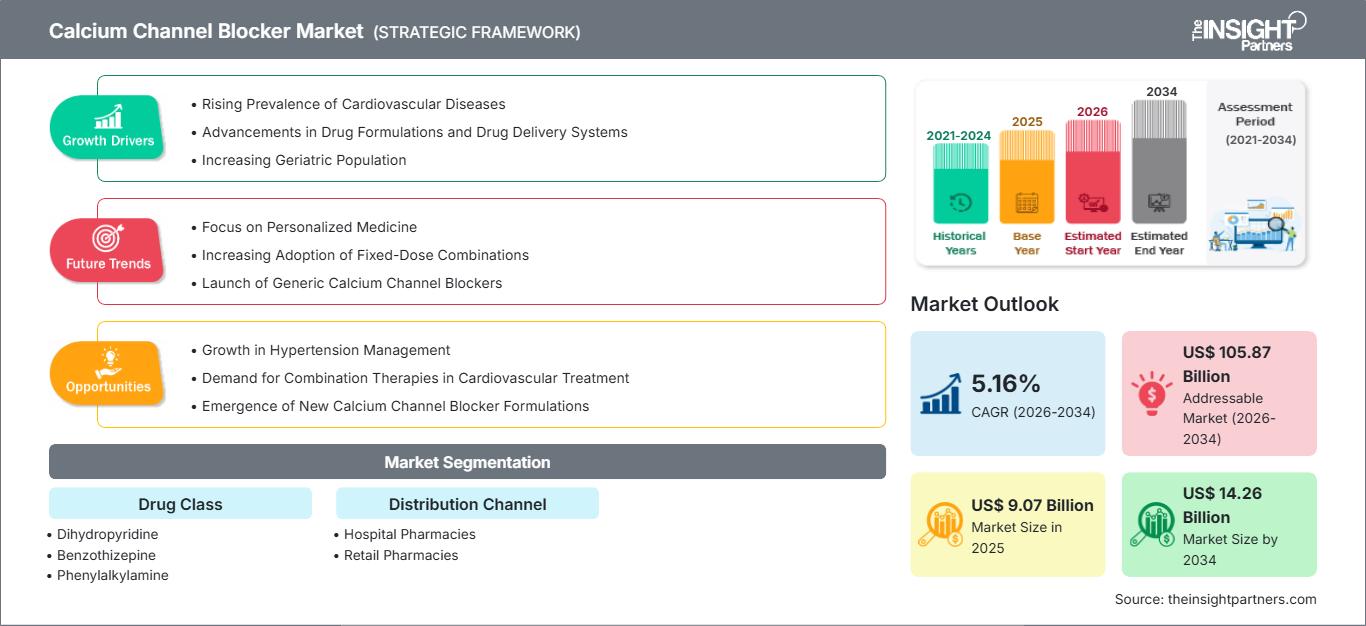
2025年の市場規模
90億7000 万米ドル
基準年値
2034年の予測
142億6000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.16 %
成長率
対象市場
1,058億7,000 万米ドル
(2026年~2034年)
カルシウムチャネルブロッカー市場は、2025年の90億7,000万米ドルから2034年には142億6,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.16%で拡大する見込みです。需要は、高血圧、狭心症、冠動脈疾患、および特定の不整脈管理の場面における継続的な使用によって支えられており、これらの分野では、カルシウムチャネルブロッカーは、プライマリケア、心臓病科、病院、および小売薬局の各チャネルにおいて、確立された第一選択薬または併用療法として用いられています。
北米全体では、カルシウムチャネルブロッカー市場規模は、高血圧治療患者の割合の高さと、長時間作用型ジヒドロピリジン系薬剤の処方継続に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%で拡大すると予測されています。CDCのデータによると、米国成人のほぼ半数が高血圧を患っており、この地域における降圧薬の処方基盤が強固なものとなっています。
カルシウムチャネルブロッカー市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、2026年から2034年にかけては年平均成長率(CAGR)4.6~5.2%で成長すると予測されている。これは、幅広いガイドラインの使用、慢性疾患に対する処方薬の補充、そして強力なブランド医薬品からジェネリック医薬品への代替によって支えられている。
- 米国は2025年には北米の82~86%を占め、高い診断件数と小売店での処方箋補充件数に牽引され、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。
- 欧州は2025年には24~27%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.8%で成長すると予測されており、ドイツ、フランス、イタリア、スペイン、英国が医療費償還制度に基づく需要を牽引する。
- アジア太平洋地域は2025年には21~24%のシェアを獲得し、2026年から2034年にかけては年平均成長率(CAGR)6.0~6.8%で拡大すると予測されており、中国、日本、インド、韓国、オーストラリアがその成長を牽引する。
- 最大のセグメント:ジヒドロピリジンは2025年に市場シェアの68~72%を占め、アムロジピンを中心とした処方により、2026~2034年の間に年平均成長率(CAGR)5.1~5.7%で成長すると予測されています。
- 高成長分野:病院薬局は、入院患者の心血管安定化に支えられ、2025年には市場シェアの34~38%を占め、2026~2034年には年平均成長率(CAGR)5.4~6.1%で成長すると予測されています。
- 詳細に分析された主要企業:AbbVie Inc.、Alvogen Inc.、Arbor Pharmaceuticals, LLC、Bausch Health Companies Inc.、Covis Pharma BV、Exela Pharma Sciences, LLC、Novartis AG、Pfizer Inc.、Silvergate Pharmaceuticals, Inc.、Viatris Inc.、Teva Pharmaceutical Industries Ltd.、Brillian Pharma Inc.、およびAlembic Pharmaceuticals Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
カルシウムチャネルブロッカー市場は、従来の即放性製剤から、より持続的な経口固形剤、徐放性カプセル剤、固定用量配合剤、そして患者にとって使いやすい液剤や再構成製剤へと変化を遂げてきました。製造動向は、高い生物学的同等性、信頼性の高い原薬調達、徐放性ビーズ、そして小児や嚥下障害患者向けの独自の投与方法に重点を置いています。ジェネリック医薬品の競争により単位あたりのコストは低下しましたが、処方遵守率の高さが継続的な使用を通じて市場価値を維持しています。
高血圧の診断技術の向上、薬局数の増加、公的医療保険制度を通じた心血管系薬剤の入手しやすさの拡大などにより、市場の成長は新たな地域へと広がっている。規制面では、必須医薬品の優先、国内生産の促進、医薬品安全性監視への期待の高まりなどが追い風となっている。WHOの推計によると、2024年には30歳から79歳までの高血圧患者が14億人に達し、その3分の2が発展途上国に居住している。
カルシウムチャネルブロッカー市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 90億7000万米ドル |
| 2034年までの市場規模 | 142億6000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.16% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
カルシウムチャネルブロッカー市場分析
カルシウムチャネルブロッカーの市場成長は、慢性心疾患、長期治療、ACE阻害薬、ARB、ベータ遮断薬、利尿薬との併用に依存しています。ジヒドロピリジン系カルシウムチャネルブロッカーは、1日1回の服用で済むことと、合併症のない高血圧症に幅広く適用できることから、非常に重要です。非ジヒドロピリジン系カルシウムチャネルブロッカーは、狭心症や心拍数コントロールにおいて引き続き重要な薬剤となるでしょう。
供給要因としては、依然として大量生産されるジェネリック医薬品、徐放性製剤技術、およびFDAの製造基準への準拠が挙げられます。業界には、原薬製造業者、完成品製造業者、卸売業者、共同購入組織、病院薬局、および大手小売チェーンが含まれます。FDAによるアムロジピンの添付文書には、高血圧症および冠動脈疾患の適応症が依然として記載されています。
カルシウムチャネルブロッカー市場レポートは、大手企業が既存の製品ポートフォリオを守る一方で、専門企業は剤形の利便性、医療機関への供給、小児科への注力、信頼性を基準に競争しているという市場の特徴を反映しています。ファイザー社とビアトリス社は引き続きノルバスクの伝統に関連し、バウシュ・ヘルス・カンパニーズ社はジルチアゼム製品を保有し続けており、ジェネリック医薬品は価格競争を通じて参入しています。
この市場ではイノベーションに基づく投資は行われておらず、企業は製剤のライフサイクル管理、流通チャネルの確保、規制遵守、そして医療サービスが行き届いていない患者への投与方法の革新に注力している。ブリリアン・ファーマ社によるSdamloの承認とパンゲア社とのマーケティング提携は、既存分子における継続的なイノベーションを示している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
カルシウムチャネルブロッカー市場:戦略的洞察
地域別分析
北米カルシウムチャネルブロッカー市場
北米におけるカルシウムチャネルブロッカー市場は、2025年には36~39%の市場シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.2%の成長が見込まれています。この地域では、高血圧と診断された患者数が多く、慢性的な処方箋の補充、統合的な心臓病治療経路、そしてカルシウムチャネルブロッカー療法を併用療法として使用するケースが多いことが要因となっています。
CDCによると、米国では1億1990万人の成人が高血圧に苦しんでおり、処方箋の発行件数が非常に多い。カナダと米国はともに成熟した医療費償還制度を有しており、小売薬局は維持療法における処方箋発行において重要な役割を果たしている。病院は、急性期血圧管理、狭心症の評価、退院後の処方箋発行において重要な役割を担っている。北米地域では、ジェネリック医薬品の普及により成長は緩やかだが、服薬遵守率の高さ、ブランドロイヤルティ、そして手頃な価格の心血管系医薬品に対する支払者側の嗜好により、高い市場価値が見込まれている。
米国カルシウムチャネルブロッカー市場
米国は2025年には北米市場の82~86%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.5~5.1%で成長すると予測されている。診断件数の増加、多剤併用療法に関するガイドラインの策定、薬局の普及拡大などにより、需要が高まる見込みである。米国では高血圧症の成人の22.5%が血圧をコントロールできている。
この地域で事業を展開している企業には、ファイザー、ビアトリス、テバ・ファーマシューティカル・インダストリーズ、バウシュ・ヘルス・カンパニーズ、エクセラ・ファーマ・サイエンシズ、ブリリアン・ファーマなどがある。用途の傾向としては、アムロジピンの1日1回投与、徐放性ジルチアゼム、病院におけるベラパミルの注射などが挙げられる。医薬品の使用は主に小売店での補充が中心だが、医療機関は急性期医療や専門的なケアのニーズに対応している。
欧州カルシウムチャネルブロッカー市場
2025年の欧州のシェアは24~27%で、2026~2034年には年平均成長率(CAGR)4.1~4.8%で成長すると予想されており、ドイツが主要国として台頭する見込みです。カルシウムチャネルブロッカーは、高齢化、整備されたプライマリケア、ジェネリック医薬品を優遇する償還制度の恩恵を受けています。WHO欧州地域は、予防プログラムの改善により、高血圧治療において引き続き重要な市場となっています。
英国とドイツにおける処方は、費用対効果、長期的な心血管リスク、およびプライマリケアにおけるジェネリック医薬品の高い使用率によって推進されている。医薬品の処方量と保険適用範囲においてドイツがリードする一方、英国は国の治療ガイドラインと地域薬局を通じて、プロトコルに基づいた降圧薬の投与順序を重視している。
フランス、イタリア、スペインでは、高齢化、心臓病専門医によるフォローアップ、公的医療保険制度などにより、安定した需要が生じている。フランスは併用療法の継続的な利用、イタリアは心臓病専門医による処方、スペインはプライマリケアに基づく慢性疾患管理によって恩恵を受けている。参照価格制度によって成長は依然として制限されているものの、服薬遵守と併用療法によって付加価値がもたらされている。
アジア太平洋地域のカルシウムチャネルブロッカー市場
アジア太平洋地域は2025年に21~24%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)6.0~6.8%で成長すると予測されており、中国の需要が地域を牽引しています。中国とインドでは治療へのアクセスが拡大しており、日本と韓国は成熟した医療制度において高いコンプライアンスを示しています。オーストラリアはプライマリケアの処方箋を通じて安定した供給を提供しています。
市場成長の原動力としては、ジェネリック医薬品の国内生産、必須医薬品リストに掲載されている医薬品の購入、都市部におけるスクリーニングプログラム、そして保険加入率の上昇などが挙げられる。WHO関連の調査によると、西太平洋地域と東南アジアにおける疾病負担の増加が示されており、これが市場成長の大きな基盤となる患者層を形成している。
中東・アフリカのカルシウムチャネルブロッカー市場
中東・アフリカ地域は、サウジアラビアを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)5.3~6.0%で拡大すると予測されている。サウジアラビアとアラブ首長国連邦は、病院インフラへの投資、非感染性疾患対策プログラム、そして保険適用範囲の拡大といった恩恵を受けている。南アフリカは、公的および民間の薬局チャネルを通じて、アフリカ地域全体の需要を支えている。
湾岸諸国の医療費支出はエネルギー産業による財政力に支えられている一方、中東・アフリカ地域の成長は安定した調達と手頃な価格に基づいている。その他の中東・アフリカ地域は分断されているものの、都市化の進展、糖尿病合併症の増加、薬局の増加といった要因が、心血管疾患治療薬の診断と治療の連携を促進している。
セグメンテーション分析
薬物分類
薬剤クラスセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。カルシウムチャネルブロッカー市場の範囲は、血管選択性、心臓選択性、投与の利便性、および多剤併用高血圧治療との適合性によって定義されます。ジヒドロピリジン系薬剤は日常的な高血圧治療で主流となっていますが、ベンゾチアゼピン系薬剤とフェニルアルキルアミン系薬剤は、狭心症や特定の不整脈関連疾患において専門医による使用が維持されています。
- ジヒドロピリジン系薬剤は、1日1回の処方、豊富なジェネリック医薬品の入手可能性、および高血圧治療におけるACE阻害薬、ARB、利尿薬との幅広い併用性により、需要を牽引している。
- ベンゾチアゼピン製剤、特にジルチアゼム製剤は、狭心症、高血圧、および臨床医の監督を必要とする特定の心拍数コントロール経路において、依然として戦略的に重要な位置を占めている。
- フェニルアルキルアミン製剤(主にベラパミル)は、心拍数への影響、狭心症の緩和、または注射剤の病院での入手可能性といった需要を支える特定の心臓病治療用途に用いられる。
流通チャネル
流通チャネル分野は、2026年から2034年にかけて年平均成長率(CAGR)5.2~5.8%で成長すると予測されています。慢性疾患の調剤は小売薬局が中心ですが、治療開始、薬剤変更、急性心血管疾患プロトコルにおいては病院が重要な役割を果たしています。チャネル戦略は、信頼性の高い在庫管理、支払者との契約、電子処方箋の統合、そして生涯にわたる降圧療法を受ける患者への服薬遵守支援にますます依存するようになっています。
- 病院薬局は、入院患者の安定化、専門医による治療開始、心血管系の緊急治療、退院時の処方箋などをサポートしており、日常的な補充量は少ないものの、戦略的に重要なチャネルとなっている。
- 小売薬局は、慢性疾患治療薬の補充、ジェネリック医薬品への切り替え、服薬遵守に関するカウンセリング、および支払者指定の調剤を担い、成熟市場と新興市場の両方で最大の販売量貢献を維持している。
機会の概要
|
流通チャネル |
収益貢献 |
トレンドデー |
導入段階 |
|
ジヒドロピリジン |
高い |
1日1回 |
成熟した |
|
ベンゾチアゼピン |
中くらい |
徐放性 |
成熟した |
|
フェニルアルキルアミン |
低い |
病院での使用 |
スケーリング |
|
病院薬局 |
中くらい |
急性期医療 |
スケーリング |
|
小売薬局 |
高い |
慢性補充 |
成熟した |
カルシウムチャネルブロッカー市場の成長要因と影響分析
持続性高血圧の負担と生涯にわたる治療の必要性
高血圧は依然として需要面において大きな割合を占めており、多くの患者が継続的な薬物療法を必要としています。カルシウムチャネルブロッカーは、血管平滑筋の弛緩が必要な場合、1日1回の投与スケジュールが必要な場合、または代謝への影響がない多剤併用療法が必要な場合によく使用されます。世界保健機関の2025年版ファクトシートによると、2024年には30歳から79歳までの成人14億人が高血圧に罹患しており、世界的に高血圧のコントロールはできていません。これは、特にアジア、アフリカ、およびラテンアメリカの一部地域において、診断済みまたは未診断の潜在的な患者が多数存在し、治療の機会が限られていることを意味します。
併用療法とガイドラインに基づく処方
単剤療法では多くの患者が推奨血圧値を達成できないため、臨床現場では併用療法が徐々に採用されつつあります。カルシウムチャネルブロッカーはARB、ACE阻害薬、利尿薬と効果的に併用できることが確立されており、医師は有効性、副作用、投与の容易さのバランスを取ることができます。これにより、固定用量配合剤の使用だけでなく、アムロジピン、ジルチアゼム、ベラパミルを単剤として処方することも可能になります。FDAの添付文書では、これらの薬剤を単剤または他の高血圧治療薬や抗狭心症薬と併用して使用することが引き続き推奨されています。これは、様々な場面での処方の繰り返し、治療アドヒアランスの向上、製品ライフサイクル管理につながります。
ジェネリック医薬品および小売薬局ネットワークを通じたアクセス拡大
ジェネリック医薬品の登場により、これらの薬剤は公的医療制度と民間医療制度の両方で入手しやすく、手頃な価格で利用できるようになりました。錠剤あたりの価格が低いため、これらの薬剤は慢性疾患プログラム、薬局給付処方リスト、公的入札リストに組み込むことが可能です。薬局は、月単位または90日単位で薬剤の補充を行うことで規模の経済性を享受でき、病院は特定の心血管イベント、コントロール不良の高血圧、胸痛の評価後にこれらの薬剤の使用を開始します。米国の推定によると、高血圧に関連する総費用は2019年に2,190億ドルでした。
カルシウムチャネルブロッカー市場の将来動向
服薬遵守のギャップに対する患者中心の処方
カルシウムチャネルブロッカー市場のトレンドは、既存の薬理作用を置き換えるのではなく、投与の障壁を低減する製剤へと向かっています。再構成可能な経口溶液、アルコールフリーの液体、小型錠剤、徐放性製剤は、小児、高齢者、長期療養施設入居者、嚥下困難のある患者に適しています。Brillian Pharma Inc.のFDA承認済みSdamlo経口溶液は、アムロジピンを柔軟な投与量と容易な投与に適応させることで、この方向性を示しています。支払者が服薬遵守と予防可能な心血管イベントに注目するにつれ、差別化された投与形態を持つメーカーはアクセス面で優位性を確保できる可能性があります。このトレンドは、小売、医療機関、在宅医療チャネルが、測定可能な継続性、廃棄物の削減、簡素化された服薬管理を通じてプレミアムな位置付けを正当化できる場合に最も顕著になるでしょう。
成熟したジェネリック医薬品における品質重視のサプライヤー選定
次の競争段階では、製造の信頼性、コンプライアンス実績、サプライチェーンの冗長性がより重視されるようになるでしょう。心血管系ジェネリック医薬品は、利益率が低く販売量が多い製品であることが多く、供給の中断は販売業者、薬局、病院にとって大きな損失となります。FDAによる製造状況の調査やCGMP(医薬品製造管理基準)に関する要求事項からもわかるように、規制当局の監視は依然として重要です。購入者は、一貫した出荷試験、検証済みの制御放出技術、多様な生産ネットワークを持つサプライヤーを好む傾向にあります。この傾向は、コモディティメーカーと優良ベンダーを徐々に区別していく可能性があります。その結果、価格の大幅な上昇ではなく、手頃な価格と信頼できる品質、文書化、途切れることのない流通チャネル供給を兼ね備えたメーカーの契約交渉力が強化されることになるでしょう。
カルシウムチャネルブロッカー市場の機会
新興市場へのアクセスと地域密着型供給パートナーシップ
カルシウムチャネルブロッカー市場の予測では、診断、保険適用範囲、薬局へのアクセスがまだ拡大している国々で、より大きな付加価値が見込まれるとされています。メーカーは、多額のブランド構築費用をかけずに需要を獲得するために、入札への参加、現地での包装、技術移転、国内流通業者との提携などを検討することができます。中国とインドは規模の経済性を提供し、湾岸諸国と東南アジアはインフラに支えられたアクセスを提供します。成功する戦略は、必須医薬品の手頃な価格、安定した在庫、併用療法に関する医師教育を優先すべきです。現地での供給への投資は、輸入リスクの低減、公共調達資格の維持、流通チャネルの信頼性向上につながります。この機会は、飽和状態にある米国と欧州市場を超えて、持続可能な販売量拡大を目指すジェネリック医薬品専門メーカーにとって特に重要です。
特殊集団向け分化成熟分子
2つ目の機会は、標準的な錠剤では十分なサービスを受けられない患者向けに、成熟したカルシウムチャネルブロッカーを再配置することです。小児患者、高齢者、嚥下障害のある成人、長期療養施設の入居者は、投与を簡素化し、投薬ミスを減らすことができる剤形を必要とすることがよくあります。経口液剤、散剤対応剤形、正確な低用量オプション、病院向け製剤は、コモディティ価格を超えた価値を提供できます。商業的な成功には、エビデンスに基づいたポジショニング、支払者との連携、施設医療を提供する薬局との連携が必要です。製剤科学と効率的な商業化プラットフォームを持つ企業は、ジェネリック医薬品が主流のカテゴリーであっても、収益性の高いニッチ市場を構築できます。差別化された製品が、日常的な臨床ワークフローにおける服薬遵守、保管、調製、または投与に関する測定可能な課題を解決する場合に、その機会は最大限に高まります。
最近の動向
- 2026年1月:パンゲア・ファーマシューティカルズは、米国で承認されている様々な用量の、アルコールフリーで投与しやすいアムロジピン経口液剤「Sdamlo」を商業化するため、ブリリアン・ファーマ社との戦略的提携を発表しました。この契約により、ブリリアンの差別化された製剤は、小売、医療機関、在宅医療、長期介護といったチャネルに展開されます。
- 2025年7月:ブリリアン・ファーマ社は、アムロジピン経口液剤「Sdamlo」(承認番号:NDA 219531)について、米国食品医薬品局(FDA)の承認を取得しました。本製品は、成人および6歳以上の小児における高血圧症、ならびに成人における冠動脈疾患の適応症に対して承認されています。
- 2025年5月:アレンビック・ファーマシューティカルズ社は、アムロジピン・アトルバスタチン錠USPについて、複数の用量で米国食品医薬品局(USFDA)の最終承認を取得しました。本製品はカデュエットと治療効果が同等であり、アムロジピンとアトルバスタチンの両方の療法を必要とする患者に対応します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -