
Mercato del CD28: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato CD28 (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (FPT-155, FR-104, Lulizumab Pegol, altri); applicazione (psoriasi a placche, tumore solido, insufficienza renale acuta (IRA), altri); e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00021838
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 07, 2026


Dimensioni del mercato nel 2025
1,45 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,9 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,02 %
Tasso di crescita
Mercato di riferimento
19,58 miliardi di dollari USA
(2026-2034)
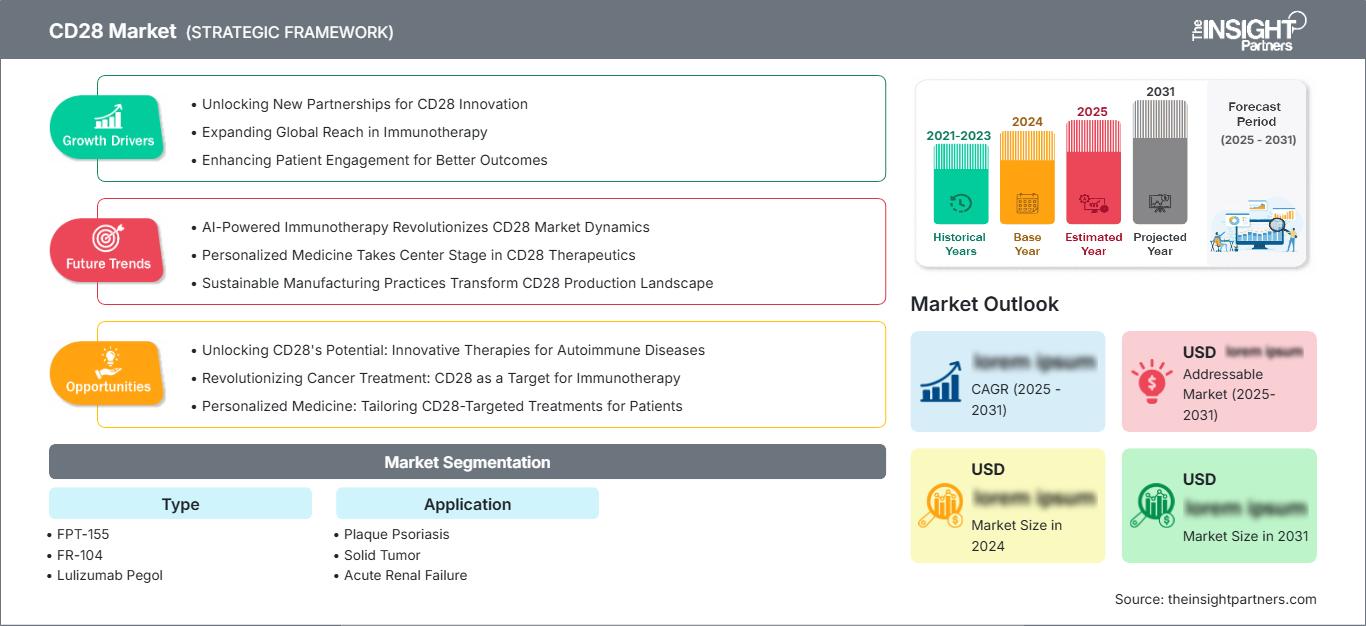
Si prevede che il mercato del CD28 si espanderà da 1,45 miliardi di dollari nel 2025 a 2,9 miliardi di dollari entro il 2034, registrando un CAGR dell'8,02% nel periodo 2026-2034. L'attività di sviluppo si concentra su agonisti, antagonisti, proteine di fusione, anticorpi e reagenti di ricerca selettivi per il CD28, progettati per regolare la costimolazione delle cellule T. Il progresso commerciale dipende dalla dimostrazione di un'attivazione immunitaria controllata, di un'efficacia clinicamente significativa, di una produzione riproducibile e di un profilo di sicurezza accettabile in ambito oncologico, autoimmune e renale.
Il Nord America rimane il principale centro di sviluppo e commercializzazione, con un CAGR stimato del 7,6-8,4% nel periodo 2026-2034. La regione beneficia di una consolidata infrastruttura in immuno-oncologia, di reti di ricerca traslazionale, di capacità produttive di farmaci biologici e di un notevole approvvigionamento di anticorpi validati e proteine ricombinanti. Le dimensioni del mercato CD28 sono inoltre supportate da programmi clinici che studiano la modulazione delle vie di co-stimolazione nei tumori solidi e nei trapianti, oltre alla domanda istituzionale di reagenti per citometria a flusso e immunoprofilazione.
Analisi e approfondimenti di mercato relativi al CD28.
- Nord America: Si stima che la regione rappresentasse una quota del 36-40% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,6% e l'8,4% nel periodo 2026-2034, grazie alla ricerca sull'immunoterapia, alle infrastrutture per i farmaci biologici e ai centri clinici specializzati.
- USA: Nel 2025 il Paese rappresentava circa l'82-86% del Nord America e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra il 7,8% e l'8,6% fino al 2034.
- Europa: Nel 2025 l'Europa deteneva una quota stimata tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra il 7,2% e l'8,0% nel periodo 2026-2034, trainata da Germania, Regno Unito e Francia.
- Asia Pacifico: La regione rappresentava una quota stimata tra il 21% e il 25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) tra l'8,8% e il 9,8% nel periodo 2026-2034, con Cina, Giappone e Corea del Sud in testa all'adozione.
- Il segmento più ampio, quello dei tumori solidi, ha rappresentato una quota di mercato stimata tra il 48% e il 54% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) compreso tra l'8,4% e il 9,2% nel periodo 2026-2034.
- Segmento ad alta crescita: FPT-155 rappresentava una quota di mercato stimata tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) compreso tra l'8,7% e il 9,5% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Atox Bio Ltd., Bristol-Myers Squibb Company, Five Prime Therapeutics, Inc., Johnson & Johnson, TheraMAB LLC, Boster Biological Technology, Aviva Systems Biology Corporation, Biobyt Ltd., GeneTex, Inc. e ProteoGenix SAS.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il settore si è evoluto dall'attivazione generalizzata delle cellule T al controllo contesto-specifico dell'attività dei segnali recettoriali. Gli operatori del mercato si stanno orientando sempre più verso la progettazione di proteine di fusione Fc, anticorpi di dominio, anticorpi bispecifici e reagenti di ricerca validati per applicazioni specifiche, al fine di aumentarne la specificità. Di conseguenza, la produzione è diventata più esigente in termini di purezza delle proteine ricombinanti, studi di potenza funzionale, processi privi di endotossine e variabilità tra lotti. Questa tendenza è guidata dal crescente interesse scientifico per la costimolazione mirata al sito di interesse, a seguito dell'esperienza acquisita con i precedenti tentativi di terapia agonista, che hanno dimostrato il ruolo critico della dose, dell'architettura recettoriale e dell'attivazione tessuto-specifica.
Nel periodo di previsione, si prevede che gli investimenti si concentreranno su agonisti specifici per i tumori, bloccanti specifici, approcci basati su biomarcatori negli studi clinici e piattaforme scalabili per la produzione di reagenti per la ricerca. I centri di ricerca clinica in Asia svolgeranno un ruolo sempre più importante, con Cina, Corea del Sud, Giappone, India e Australia impegnati nello sviluppo di prodotti biologici avanzati. L'approvazione regolatoria dei prodotti sarà subordinata alla capacità del prodotto di monitorare il rilascio di citochine e di fornire i dati di sicurezza richiesti in base al meccanismo d'azione.
Ambito del rapporto di mercato CD28
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,45 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,9 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,02% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato CD28
L'aumento degli studi di immuno-oncologia, delle malattie a base immunitaria e la necessità di test funzionali sulle cellule T sono i fattori trainanti della crescita del mercato del CD28. Il CD28 è una molecola co-stimolatoria che influenza la proliferazione delle cellule T, il rilascio di citochine, la sopravvivenza e la citotossicità. Questa funzione stimola la domanda in applicazioni di scoperta di terapie, citometria a flusso, stimolazione di colture cellulari e analisi traslazionale di biomarcatori. L'ecosistema del CD28 comprende produttori di antigeni, produttori di anticorpi, fornitori di proteine ricombinanti, organizzazioni di ricerca a contratto, sponsor clinici, ospedali e laboratori accademici.
L'aspetto economico della fornitura è influenzato dalla resa di espressione, dalla specificità di legame, dalle restrizioni relative alle endotossine, dalle proprietà di coniugazione e dai requisiti di validazione funzionale. I requisiti per i materiali di grado terapeutico sono più stringenti rispetto a quelli per i materiali di grado di ricerca, con conseguenti differenze di prezzo significative. La logistica della catena del freddo e la documentazione sono particolarmente critiche per le proteine ricombinanti, gli anticorpi monoclonali e i saggi di potenza basati su cellule.
Il rapporto di mercato su CD28 mostra un mercato frammentato con aziende biofarmaceutiche orientate alla ricerca e fornitori di reagenti specializzati. Bristol-Myers Squibb Company offre una specifica esperienza nel blocco con lulizumab pegol, Five Prime Therapeutics, Inc. ha sviluppato FPT-155 come proteina di fusione CD80-Fc. Reltecimod come modulatore di CD28 è stato studiato da Atox Bio Ltd. e TheraMAB LLC ha offerto competenze nello sviluppo di superagonisti controllati.
Johnson & Johnson possiede competenze più complete in immunologia e oncologia, mentre GeneTex, Inc., Boster Biological Technology, Aviva Systems Biology Corporation, Biobyt Ltd. e ProteoGenix SAS competono sulla base di anticorpi, proteine, reagenti per test e servizi personalizzati. Il posizionamento strategico dipende sempre più da set di dati funzionali, riproducibilità, reattività crociata tra specie, rapidità di consegna e supporto per progetti complessi di ingegneria anticorpale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato CD28: approfondimenti strategici
Approfondimenti regionali
Mercato CD28 del Nord America
In Nord America la quota di mercato del CD28 si attestava tra il 36% e il 40%, con una crescita annua composta (CAGR) prevista tra il 7,6% e l'8,4% dal 2026 al 2034. La leadership è trainata da investimenti mirati in biotecnologie, competenze nella ricerca immunologica clinica, tecnologie di citometria a flusso all'avanguardia e infrastrutture per la produzione di farmaci biologici. Gli ospedali di ricerca e i centri oncologici continuano ad acquistare anticorpi di attivazione, anticorpi neutralizzanti, ricombinanti del dominio extracellulare e componenti personalizzati per i test.
Gli Stati Uniti rappresentano la maggior parte della domanda regionale. La ricerca sui trapianti, l'immunologia e la terapia cellulare in Canada è trainata da reti di collaborazione consolidate nelle università. I fornitori sfruttano il vantaggio dell'approvvigionamento diretto e del coinvolgimento precoce dei clienti, ma la conformità, la riproducibilità e la documentazione rendono difficile l'ingresso nel mercato. La crescita andrà a beneficio dei fornitori di servizi di supporto alla scoperta e di prodotti per la ricerca, nonché degli scienziati in grado di dimostrare la restrizione tumorale. La modulazione dei recettori selettivi CD28 nei trapianti di rene e nei tumori solidi rappresenta un'importante fonte di dati scientifici, ma i risultati clinici incoerenti sottolineano l'importanza dell'attivazione controllata e dello sviluppo di prodotti basati su biomarcatori.
Mercato statunitense CD28
Si prevede che il Nord America rappresenterà circa l'82%-86% del fatturato regionale nel 2025 e che registrerà un tasso di crescita annuo composto (CAGR) del 7,8%-8,6% nel periodo 2026-2034. Gli utilizzatori finali includono aziende biofarmaceutiche, ricercatori finanziati dal NIH (National Institutes of Health), laboratori a contratto e centri medici universitari. I principali attori che offrono capacità rilevanti in termini di sviluppo clinico o reagenti sono Bristol-Myers Squibb Company, Five Prime Therapeutics, Inc., GeneTex, Inc., Boster Biological Technology e Aviva Systems Biology Corporation.
Il settore delle applicazioni per i tumori solidi sta mostrando una forte crescita, poiché gli sviluppatori stanno valutando la combinazione della co-stimolazione di CD28 con l'inibizione dei checkpoint immunitari e l'attivazione delle cellule T mirate al tumore. Il trapianto renale riveste un'importanza strategica per la possibilità di offrire alternative all'immunosoppressione tradizionale attraverso il blocco selettivo, sebbene i dati clinici abbiano dimostrato l'impossibilità di farlo. In termini di fornitura di prodotti, sono disponibili anticorpi per l'attivazione, la citometria a flusso, l'immunoprecipitazione e le applicazioni tissutali. La differenziazione commerciale si basa sulla validazione funzionale, sulla bassa variabilità tra i lotti, sulla reattività multispecie e sul trasferimento dei test dei biomarcatori.
Mercato europeo CD28
Nel 2025 l'Europa contribuirà con una quota di mercato del 27-31% e crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. La Germania è il paese chiave grazie alla presenza di istituti di immunologia, tecnologie di ingegneria biologica ed esperienza nella valutazione della sicurezza dei superagonisti CD28. Il Regno Unito beneficia della ricerca oncologica traslazionale, unitamente alla capacità di sviluppare anticorpi per reagenti funzionali e di esternalizzare i servizi di scoperta.
Il mercato francese è supportato da cluster biotecnologici e da ProteoGenix SAS, che possiede tecnologie per anticorpi, proteine ricombinanti e linee cellulari stabili che possono agevolare i processi di scoperta. Italia e Spagna beneficiano di istituzioni accademiche oncologiche e della ricerca sulle malattie autoimmuni. L'Europa ha rigide aspettative in materia di sicurezza in relazione ai problemi di rilascio di citochine associati all'attivazione sistemica del CD28, riscontrati in passato. Di conseguenza, gli sviluppatori si stanno concentrando su basse dosi iniziali, modelli preclinici più accurati, targeting tumorale e costrutti dipendenti dalla segnalazione. L'esperienza clinica e regolatoria europea rende il Paese adatto sia agli agonisti che agli antagonisti, ma le strategie frammentate di approvvigionamento e rimborso in ciascun Paese possono ritardare l'introduzione dei farmaci sul mercato.
Mercato CD28 dell'area APAC
Nel 2025, la regione Asia-Pacifico rappresentava il 21-25% della quota di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,8-9,8% nel periodo 2026-2034. La Cina traina l'espansione regionale grazie alle crescenti applicazioni dell'ingegneria anticorpale, alle sperimentazioni oncologiche e alla produzione locale. Il Giappone apporta la sua esperienza nel controllo qualità dei farmaci biologici, mentre la Corea del Sud offre la sua ricerca nel campo della terapia cellulare e dell'immunoterapia combinata.
L'India sta acquisendo importanza nella produzione di proteine ricombinanti e nella ricerca a contratto, mentre l'Australia offre strutture per le prime sperimentazioni cliniche. Un maggiore investimento pubblico nelle biotecnologie, un numero più elevato di studi oncologici e la localizzazione di reagenti di alto valore dovrebbero contribuire ad aumentare l'accessibilità nella regione.
Mercato CD28 in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa registrerà una crescita a un tasso annuo composto (CAGR) del 6,4-7,2% nel periodo 2026-2034. Il segmento Medio Oriente e Africa è trainato dagli investimenti in infrastrutture ospedaliere, iniziative genomiche e strutture di ricerca da parte dell'Arabia Saudita, nonché da partnership specializzate nel settore sanitario e biotecnologico negli Emirati Arabi Uniti e da laboratori in Sudafrica.
La crescita nella restante parte della regione MEA sarà limitata dalla dipendenza da reagenti importati, dai costi della catena del freddo e dalla mancanza di capacità produttiva locale di farmaci biologici. La diversificazione dell'economia basata sul settore energetico e la creazione di nuovi campus di ricerca possono favorire gli approvvigionamenti, sebbene la domanda a breve termine sarà dominata da ospedali di terzo livello, università e studi oncologici finanziati dall'estero.
Analisi di segmentazione
Tipo
Si prevede che il segmento Tipo registrerà un CAGR del 7,8-8,6% nel periodo 2026-2034. L'ambito del mercato CD28 comprende proteine di fusione, frammenti anticorpali selettivi e molecole di blocco delle vie di segnalazione con profili rischio-beneficio sostanzialmente diversi. L'adozione dipende dallo stadio clinico, dalla selettività funzionale, dalla scalabilità produttiva e dalla dimostrazione che la modulazione del recettore rimane dipendente da un'appropriata segnalazione dell'antigene o del recettore delle cellule T.
- FPT-155: Questa proteina di fusione CD80-Fc occupa una posizione strategicamente importante nel trattamento dei tumori solidi, poiché il suo meccanismo d'azione proposto combina la costimolazione CD28 con interazioni correlate ai checkpoint immunitari, sebbene il suo programma di Fase 1 sia stato interrotto.
- FR-104: L'antagonismo selettivo del CD28 supporta la ricerca sulle malattie autoimmuni e sui trapianti, cercando di bloccare la costimolazione patogena preservando al contempo la segnalazione inibitoria associata al CTLA-4, differenziandosi così da interventi meno selettivi sul pathway.
- Lulizumab Pegol: questo anticorpo monoclonale umanizzato che ha come bersaglio il CD28 ha generato evidenze cliniche nelle malattie autoimmuni e nel trapianto di rene, risultando importante per la valutazione del blocco selettivo, delle terapie di combinazione e delle strategie di controllo del rigetto.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034. La domanda riflette i diversi ruoli della segnalazione CD28 nelle malattie infiammatorie, nell'immunità antitumorale e nella disregolazione immunitaria acuta. I tumori solidi guidano l'attività di sviluppo, mentre la psoriasi a placche e l'insufficienza renale acuta offrono opportunità selettive in cui la modulazione immunitaria controllata può ovviare ai limiti dei trattamenti.
- Psoriasi a placche: il blocco selettivo della costimolazione potrebbe integrare i farmaci biologici consolidati agendo sull'attivazione a monte delle cellule T, ma la sua adozione richiede una chiara differenziazione in termini di efficacia, praticità di somministrazione, durata d'azione e rischio di infezione.
- Tumore solido: questa applicazione è in cima alle richieste di ricerca perché l'agonismo del CD28 mirato al tumore può potenziare gli inibitori dei checkpoint immunitari o gli attivatori delle cellule T, riducendo al contempo l'attivazione sistemica attraverso l'aggregazione dei recettori antigene-dipendenti. Insufficienza renale acuta: l'interesse per lo sviluppo si concentra sulla limitazione dell'eccessiva attivazione immunitaria nel danno renale associato alla sepsi, sebbene la traslazione clinica dipenda dalla somministrazione rapida, dalla stratificazione dei pazienti e da endpoint misurabili di protezione d'organo.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Psoriasi a placche |
Mezzo |
Blocco selettivo |
Emergenti |
|
Tumore solido |
Alto |
Costimolazione del tumore |
Scalatura |
|
Insufficienza renale acuta |
Basso |
Modulazione immunitaria |
Emergenti |
Fattori trainanti della crescita del mercato CD28 e analisi del loro impatto
Espansione della costimolazione delle cellule T mirata al tumore
L'attivazione mirata del CD28 al tumore sta aprendo nuove prospettive di sviluppo che vanno oltre la tradizionale inibizione dei checkpoint immunitari. I costrutti bispecifici possono connettere il CD28 agli antigeni associati al tumore, concentrando la costimolazione all'interno del microambiente tumorale e riducendo l'attività indipendente dal CD3. La ricerca preclinica che coinvolge costrutti diretti contro Nectin-4 e PSMA dimostra come la modulazione dell'affinità, le soglie di densità antigenica e il trattamento combinato possano migliorare la selettività. Questo approccio ha un impatto concreto sul mercato, in quanto amplia la domanda di proteine CD28 ricombinanti, anticorpi funzionali, modelli umanizzati, test di potenza e test di rilascio di citochine. Gli sviluppatori in grado di collegare la geometria molecolare con le evidenze di sicurezza dovrebbero attirare l'interesse di potenziali partner. Tuttavia, le decisioni di investimento rimarranno sensibili all'attivazione immunitaria sistemica, all'eterogeneità del bersaglio e alle prestazioni cliniche degli attivatori del CD3 o degli inibitori dei checkpoint immunitari utilizzati in concomitanza.
Crescita degli strumenti di ricerca in immunologia funzionale
I laboratori di ricerca necessitano di reagenti CD28 per l'attivazione delle cellule T, la citometria a flusso, l'immunoprecipitazione, l'immunoistochimica, la coltura cellulare e gli studi di neutralizzazione. Ciò crea una domanda ricorrente che va oltre i singoli progetti terapeutici e riduce la dipendenza dalle approvazioni di farmaci. GeneTex, Inc. offre anticorpi CD28 validati per applicazioni di attivazione e analitiche, mentre Boster Biological Technology fornisce proteine ricombinanti del dominio extracellulare per studi di coltura cellulare. ProteoGenix SAS fornisce anticorpi anti-CD28 VHH e prodotti anticorpali di grado di ricerca, a supporto della scoperta di anticorpi e degli studi comparativi. L'impatto commerciale è maggiore per i fornitori che offrono specificità documentata, materiale a basso contenuto di endotossine, molteplici formati di coniugazione e lotti uniformi. Con l'adozione da parte dei laboratori di profili immunologici complessi e modelli cellulari ingegnerizzati, le prove di performance avranno un peso maggiore negli acquisti rispetto alla sola disponibilità a catalogo.
Necessità di una modulazione immunitaria selettiva nella cura renale
Il trapianto di rene e l'insufficienza renale acuta associata alla sepsi creano la necessità di approcci che modulino l'attivazione immunitaria dannosa senza eliminare le funzioni immunitarie protettive. Gli studi su lulizumab pegol hanno fornito evidenze cliniche relative al blocco selettivo del CD28 nei regimi di trapianto senza inibitori della calcineurina, mentre lo sviluppo di reltecimod ha esaminato la modulazione correlata al CD28 in caso di infezioni gravi e insufficienza renale acuta. I risultati hanno anche evidenziato un rischio di sviluppo sostanziale, tra cui rigetto, neutropenia ed efficacia non costante. Il conseguente impatto sul mercato è uno spostamento verso la selezione dei pazienti basata sui biomarcatori, l'ottimizzazione della combinazione e endpoint di monitoraggio immunitario più precoci. Le aziende che integrano l'occupazione farmacodinamica dei recettori, i pannelli di citochine, le misurazioni della funzionalità renale e i test di sicurezza meccanicistici dovrebbero essere in una posizione migliore per determinare se il blocco selettivo offra una differenziazione sufficiente rispetto alla terapia immunosoppressiva consolidata.
Tendenze future del mercato CD28
Architetture di anticorpi ad attività condizionata e multispecifici
Le tendenze del mercato CD28 privilegeranno sempre più le molecole attivate da condizioni associate al tumore, dalla densità dell'antigene o dall'interazione simultanea con il recettore. Gli sviluppatori stanno valutando architetture bispecifiche e trispecifiche progettate per fornire costimolazione solo dopo la presenza di un segnale primario delle cellule T. L'ottimizzazione dell'affinità, la selezione laterale dell'epitopo, il legame pH-sensibile e l'aggregazione ristretta del recettore potrebbero ridurre il rischio di rilascio sistemico di citochine associato agli agonisti precedenti. Questi formati richiederanno uno screening funzionale sofisticato, modelli di sicurezza umanizzati e test comparativi delle citochine. La differenziazione commerciale dovrebbe quindi spostarsi dal semplice legame al bersaglio verso la dimostrazione che l'architettura molecolare controlla la localizzazione, la durata e l'intensità della segnalazione CD28.
Test integrati di biomarcatori e potenza
I futuri programmi di sviluppo combineranno l'occupazione dei recettori, l'espressione dell'antigene, il fenotipo delle cellule T, il rilascio di citochine e la farmacologia tessuto-specifica in pacchetti di dati unificati. I soli saggi di legame statico non sono sufficienti a stabilire se un candidato farmaco produca una costimolazione controllata o un'attivazione sistemica clinicamente indesiderabile. È probabile che gli enti regolatori e i partner si aspettino metodi di potenza che riflettano il meccanismo d'azione, inclusi saggi dipendenti dal coinvolgimento simultaneo del recettore delle cellule T. La patologia digitale e la citometria a flusso multiparametrica possono contribuire a identificare gli ambienti immunitari responsivi, mentre le proteine ricombinanti standardizzate e le linee cellulari ingegnerizzate possono migliorare la comparabilità. Questa tendenza crea opportunità per i fornitori di reagenti, i laboratori a contratto e gli sviluppatori di terapie in grado di supportare il trasferimento dei saggi dalla fase di scoperta alla produzione clinica.
Opportunità di mercato CD28
Partenariati per piattaforme costimolatorie specifiche per i tumori
Le opportunità di investimento sono più promettenti laddove le piattaforme di ingegneria anticorpale possono dimostrare la restrizione tumorale prima di un costoso sviluppo clinico. Le previsioni di mercato sul CD28 supportano le partnership che collegano aziende specializzate nella ricerca con organizzazioni farmaceutiche che possiedono inibitori dei checkpoint immunitari, attivatori delle cellule T, biomarcatori traslazionali e infrastrutture globali per la sperimentazione clinica. Le strategie attuabili includono la concessione in licenza di bracci CD28 antigene-specifici, lo sviluppo congiunto di costrutti trispecifici e la definizione di opzioni basate su traguardi dopo la validazione su modelli umanizzati. I partner dovrebbero dare priorità ai target con elevata espressione tumorale e distribuzione limitata nei tessuti sani. I pacchetti iniziali devono includere confronti sul rilascio di citochine, soglie di densità antigenica e prove di combinazione. Tali strutture possono distribuire il rischio tecnico preservando al contempo il valore a valle se la costimolazione contesto-dipendente fornisce una maggiore durata della risposta rispetto alle combinazioni di immunoterapia esistenti.
Pacchetti di reagenti validati per laboratori di ricerca traslazionale
I fornitori possono creare offerte di maggior valore combinando anticorpi anti-CD28, proteine ricombinanti, controlli di attivazione, coniugati e validazione specifica del protocollo in pacchetti applicativi. I laboratori di ricerca traslazionale spesso acquistano questi componenti separatamente, aumentando i tempi di qualificazione e l'incertezza tra i lotti. GeneTex, Inc., Boster Biological Technology, Aviva Systems Biology Corporation, Biobyt Ltd. e ProteoGenix SAS possono differenziarsi grazie a sistemi di reagenti coordinati per citometria a flusso, attivazione cellulare, immunoistochimica e neutralizzazione. Gli investimenti commerciali dovrebbero concentrarsi sulla produzione a basso contenuto di endotossine, pannelli multispecie, dati di validazione scaricabili e coniugazione personalizzata. L'integrazione del supporto tecnico con garanzie di riproducibilità migliorerebbe l'adozione da parte dei laboratori e creerebbe entrate ricorrenti senza assumersi il rischio binario associato all'approvazione terapeutica.
Sviluppi recenti
- Luglio 2026: Bristol-Myers Squibb Company è stata associata alla pubblicazione dei risultati dello studio CTOT-24, che valutava lulizumab pegol con blocco del recettore dell'interleuchina-6 in pazienti sottoposti a trapianto di rene. Tre degli otto partecipanti trattati hanno completato il trattamento senza rigetto, mentre cinque lo hanno interrotto precocemente, fornendo dati clinicamente rilevanti per il perfezionamento delle strategie di blocco selettivo del CD28.
- Settembre 2025: Five Prime Therapeutics, Inc. è rimasta l'azienda produttrice di FPT-155, mentre nuove ricerche sottoposte a revisione paritaria valutavano le proteine di fusione solubili CD80 ingegnerizzate e le combinazioni anti-angiogeniche. Il lavoro ha rafforzato l'interesse scientifico nello sfruttare la costimolazione CD80-CD28 per migliorare l'attivazione delle cellule T e l'infiltrazione di cellule immunitarie nel tumore, nonostante l'interruzione del programma clinico originale di FPT-155.
- Aprile 2025: ProteoGenix SAS ha ampliato la gamma di strumenti di ricerca accessibili relativi al CD28 con la commercializzazione di anticorpi anti-CD28 VHH umani e anticorpi di grado di ricerca. Questi reagenti supportano la valutazione del legame, il confronto tra anticorpi e i flussi di lavoro di scoperta precoce, rispecchiando la crescente domanda di formati specializzati adatti allo sviluppo di architetture anticorpali multispecifiche e co-stimolatorie.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -