
Mercato della media per coltura cellulare: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei terreni di coltura cellulare (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (brodo di lisogenia, terreni senza siero, terreni speciali, terreni classici, terreni per cellule staminali, terreni chimicamente definiti, altri); applicazione (biofarmaci, scoperta di farmaci biologici, ricerca sul cancro, ingegneria tissutale, tecnologie delle cellule staminali, altre applicazioni); utente finale (istituti accademici, laboratori di ricerca e sviluppo, industria biotecnologica, altri utenti finali) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018318
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 09, 2026


Dimensioni del mercato nel 2025
4,87 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
14,27 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
12,69 %
Tasso di crescita
Mercato di riferimento
83,50 miliardi di dollari USA
(2026-2034)
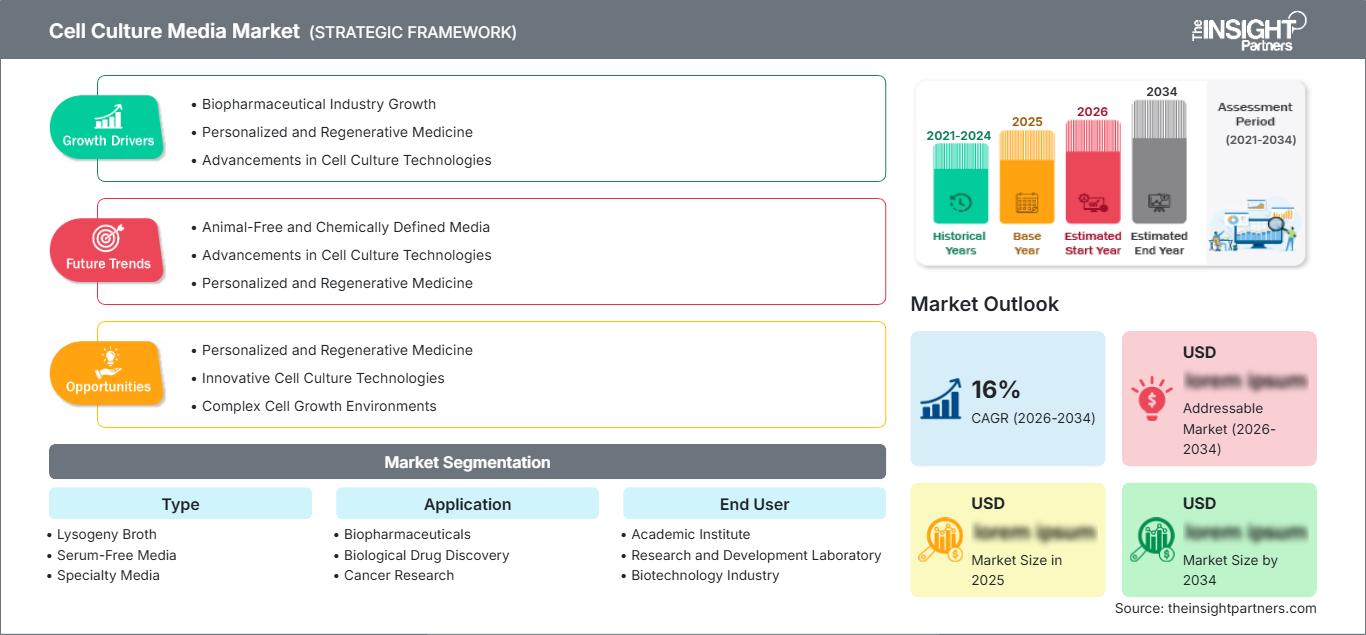
Il mercato dei terreni di coltura cellulare aveva un valore di 4,87 miliardi di dollari nel 2025 e si prevede che raggiungerà i 14,27 miliardi di dollari entro il 2034. Si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 12,69% nel periodo 2026-2034. L'espansione è trainata dall'aumento della produzione di farmaci biologici, dalla scoperta di farmaci tramite tecniche cellulari, dalla ricerca in medicina rigenerativa e dalla tendenza verso terreni di coltura privi di siero.
Il Nord America continua a mantenere la sua posizione di mercato leader e si prevede che il mercato dei terreni di coltura cellulare in Nord America crescerà a un tasso di crescita annuo composto (CAGR) stimato tra il 12,0% e il 12,8% tra il 2026 e il 2034. L'elevata concentrazione di impianti di produzione biofarmaceutica, la presenza di pipeline per terapie cellulari e geniche, centri di ricerca accademici ben consolidati e la necessità di terreni di coltura compatibili con le norme GMP sono i fattori che guidano la crescita in questa regione.
Analisi e approfondimenti sul mercato dei terreni di coltura cellulare
- Nord America: Si stima che la regione abbia rappresentato una quota del 37,5-39,5% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 12,0-12,8% nel periodo 2026-2034, grazie alla produzione di farmaci biologici, alla ricerca biomedica e allo sviluppo di terapie avanzate.
- USA: Gli Stati Uniti hanno rappresentato circa l'84,0-87,0% del fatturato nordamericano nel 2025 e si prevede che registreranno un CAGR del 12,1-12,9% nel periodo 2026-2034. Europa: L'Europa deteneva una quota stimata del 26,0-28,0% nel 2025 e si prevede che crescerà a un CAGR dell'11,6-12,4% nel periodo 2026-2034. Germania, Regno Unito e Francia rimangono i principali mercati nazionali.
- Asia-Pacifico: la regione Asia-Pacifico ha conquistato una quota stimata tra il 24,0% e il 26,0% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 13,8-14,6% nel periodo 2026-2034. Cina, Giappone, Corea del Sud e India sono i principali contributori.
- Segmento più ampio: i terreni di coltura privi di siero detenevano una quota di mercato stimata tra il 32,0% e il 34,0% nel 2025 e si prevede che cresceranno a un CAGR del 13,2%-14,0% nel periodo 2026-2034.
- Segmento ad alta crescita: i terreni di coltura chimicamente definiti hanno rappresentato una quota di mercato stimata tra il 14,0% e il 16,0% nel 2025 e si prevede che registreranno un CAGR (tasso di crescita annuale composto) del 14,5%-15,3% nel periodo 2026-2034.
- Aziende chiave analizzate nel dettaglio: Thermo Fisher Scientific Inc.; Becton, Dickinson and Company; Cytiva, un'azienda di Danaher Corporation; Corning Incorporated; Sartorius AG; PromoCell GmbH; HiMedia Laboratories Private Limited; Bio-Rad Laboratories, Inc.; Sera Scandia A/S; Vitro Diagnostics, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo dei terreni di coltura cellulare ha visto un passaggio dalle formulazioni standard di terreni basali a terreni definiti, privi di siero e di origine animale, orientati all'applicazione specifica. Le aziende biofarmaceutiche stanno ottimizzando la formulazione nutrizionale in relazione alle linee cellulari e alle esigenze di lavorazione a valle. Le soluzioni pronte all'uso saranno importanti per l'utilizzo in laboratorio, ma anche le forme concentrate e in polvere avranno un ruolo fondamentale per le esigenze di produzione su larga scala. I fornitori combineranno lo sviluppo dei terreni di coltura con la caratterizzazione del processo, i sistemi di bioreattori monouso, il monitoraggio analitico e la produzione personalizzata per minimizzare il rischio di trasferimento tecnologico dalla fase di scoperta allo sviluppo clinico e alla commercializzazione.
È probabile che, nel periodo di previsione, gli investimenti si orienteranno verso la produzione locale, le materie prime regionali e la personalizzazione in linea con i requisiti GMP. Nella regione Asia-Pacifico, l'importanza dei produttori locali aumenterà grazie ai cluster biotecnologici creati dai governi e alla produzione nazionale di farmaci biologici. Il mercato europeo si concentrerà su ingredienti privi di componenti di origine animale e con materiali tracciabili, mentre le aziende statunitensi richiederanno formulazioni di terreni di coltura scalabili per terapie avanzate.
Ambito del rapporto sul mercato dei terreni di coltura cellulare
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 4,87 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 14,27 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 12,69% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei terreni di coltura cellulare
Il mercato dei terreni di coltura cellulare è trainato dalla crescente domanda di anticorpi monoclonali, proteine ricombinanti, vaccini, vettori virali e terapie cellulari. Il produttore di terreni di coltura riveste un ruolo importante nella catena del valore, poiché la formulazione dei nutrienti influisce sulla vitalità, la resa, la glicosilazione e la consistenza del prodotto. Esistono processi a monte che collegano i fornitori di materie prime, i formulisti, i filtratori, i confezionatori, i bioreattori, i produttori a contratto e i laboratori di analisi. L'intensificazione dei processi alimenta ulteriormente la domanda di nutrienti e integratori per garantire colture cellulari ad alta densità e una produzione sostenibile.
Nella catena di approvvigionamento si stanno verificando cambiamenti nelle tendenze, come il doppio approvvigionamento, la produzione regionale e il controllo di proteine ricombinanti, amminoacidi, vitamine, tamponi e oligoelementi. I produttori di biofarmaci desiderano ottenere certificati di analisi e accordi di notifica delle modifiche, nonché la tracciabilità dell'origine dei componenti. Pertanto, l'assistenza tecnica e la fornitura diventano importanti quanto le prestazioni della formula.
L'analisi del mercato dei terreni di coltura cellulare comprende attività competitive in un ampio portafoglio di prodotti, formulazioni specializzate, servizi di sviluppo dei processi e disponibilità geografica. Thermo Fisher Scientific Inc. offre i suoi terreni Gibco insieme a strumenti e flussi di lavoro di bioprocessamento, mentre Cytiva fornisce i suoi terreni insieme alla produzione a monte. Al contrario, Sartorius AG utilizza la sua piattaforma di bioprocessamento come elemento di differenziazione, e Corning Incorporated differenzia il suo prodotto combinando la disponibilità di terreni con apparecchiature per la coltura cellulare e per il laboratorio.
Si stanno effettuando investimenti in terreni di coltura personalizzati, formulazioni prive di componenti di origine animale, produzione scalabile e riduzione dei tempi di sviluppo delle formulazioni. HiMedia Laboratories Private Limited e i concorrenti locali possono competere grazie alla produzione e alla consegna in loco, mentre Bio-Rad Laboratories, Inc. e Becton, Dickinson and Company utilizzano la vicinanza ai prodotti di ricerca come fattore di differenziazione. Riproducibilità, documentazione, conoscenza delle linee cellulari, cooperazione e robustezza delle materie prime distinguono queste aziende l'una dall'altra.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei terreni di coltura cellulare: approfondimenti strategici
Approfondimenti regionali
Mercato dei terreni di coltura cellulare in Nord America
Si stima che il Nord America rappresenterà il 37,5-39,5% della quota di mercato dei terreni di coltura cellulare nel 2025 e si prevede che crescerà a un CAGR del 12,0-12,8% nel periodo 2026-2034. La regione comprende impianti commerciali di prodotti biologici, organizzazioni di sviluppo a contratto, centri medici universitari e sviluppatori di terapie avanzate. Beneficia del suo parco bioreattori esistente, che crea una domanda ricorrente di terreni di coltura per lo sviluppo dei processi e la produzione commerciale validata.
Si osserva una tendenza all'adozione di terreni di coltura privi di siero, chimicamente definiti e di origine non animale, che facilitano la qualificazione delle materie prime. Gli Stati Uniti dominano la produzione di prodotti consumati nella regione; tuttavia, anche il Canada apporta valore aggiunto attraverso la ricerca sui vaccini, gli studi sulle cellule staminali e i cluster biotecnologici. La disponibilità locale di scorte, scienziati e impianti di produzione personalizzati contribuirebbe a rispettare le tempistiche ristrette richieste.
Mercato statunitense dei terreni di coltura cellulare
Nel 2025, gli Stati Uniti hanno rappresentato l'84,0%-87,0% del fatturato nordamericano e registreranno un CAGR del 12,1%-12,9% nel periodo 2026-2034. La produzione biofarmaceutica, le università di ricerca, le startup terapeutiche e le organizzazioni di produzione a contratto guidano la domanda. Il NIH, in quanto importante finanziatore della ricerca biomedica, rafforza l'utilizzo dei laboratori e supporta le iniziative traslazionali che necessitano di ambienti di coltura riproducibili.
Thermo Fisher Scientific Inc., Corning Incorporated, Bio-Rad Laboratories, Inc., Becton, Dickinson and Company e Cytiva vantano una presenza commerciale o tecnica consolidata sul mercato statunitense. Il settore biofarmaceutico rimane il principale segmento applicativo; tuttavia, si registra una crescente necessità di prodotti utilizzati per lo sviluppo di modelli tumorali, la tecnologia delle cellule staminali, la produzione di vettori virali e l'ingegneria tissutale. I fattori da considerare in fase di acquisto includono la documentazione elettronica, la coerenza tra i lotti, la scalabilità, il supporto tecnico e gli accordi contrattuali, oltre al semplice costo unitario.
Mercato europeo dei terreni di coltura cellulare
Nel 2025 l'Europa rappresentava il 26,0-28,0% del mercato e si prevede che registrerà un tasso di crescita annuo composto (CAGR) dell'11,6-12,4% fino al 2034. La Germania è leader di mercato grazie alla sua capacità produttiva biofarmaceutica, ai suoi istituti di ricerca e alla sua catena di approvvigionamento. Sartorius AG e PromoCell GmbH rafforzano il know-how regionale in materia di formulazione e bioprocessi, offrendo soluzioni personalizzate e conformi alle norme GMP per la terapia cellulare.
La ricerca accademica, i distretti biotecnologici, gli organoidi e le terapie avanzate stanno trainando la domanda nel Regno Unito. I clienti commerciali, invece, pongono l'accento sulla tracciabilità e la compatibilità con la produzione clinica.
La Francia sta compiendo progressi nella produzione farmaceutica, nella ricerca pubblica e nei programmi di medicina rigenerativa. Italia e Spagna stanno creando reti di ricerca traslazionale, aziende biotecnologiche e impianti di produzione conto terzi. In queste regioni, l'attenzione rivolta ai reagenti privi di origine animale, alla gestione del rischio delle materie prime e alla standardizzazione dei registri di produzione favorisce l'adozione di formulazioni prive di siero e chimicamente definite.
Mercato dei terreni di coltura cellulare nella regione Asia-Pacifico
La regione Asia-Pacifico rappresentava una quota compresa tra il 24,0% e il 26,0% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 13,8%-14,6% nel periodo 2026-2034. La Cina domina il mercato grazie alla produzione interna di farmaci biologici, vaccini e materie prime. Anche le tecnologie avanzate di bioprocesso e le esigenze del mercato farmaceutico in Giappone e Corea del Sud contribuiscono alla crescita.
In India, lo sviluppo di farmaci biosimilari, vaccini, organizzazioni di ricerca a contratto (CRO) e ricerca biomedica è in crescita, mentre l'Australia continua a vantare solide reti di ricerca biomedica e sulle cellule staminali. I parchi biotecnologici con il supporto governativo, il miglioramento delle infrastrutture della catena del freddo e le capacità produttive regionali ridurranno la dipendenza dalle importazioni.
Mercato dei terreni di coltura cellulare in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 9,2-10,0% nel periodo 2026-2034. L'Arabia Saudita è leader negli investimenti regionali attraverso la localizzazione dell'assistenza sanitaria, le infrastrutture di ricerca e la prevista capacità biotecnologica. Gli Emirati Arabi Uniti stanno costruendo zone franche per le scienze della vita, laboratori diagnostici e piattaforme per la medicina di precisione.
Il Paese continua a rappresentare un attore importante nella ricerca sui vaccini, sulle infezioni e sulla biologia cellulare. Gli altri mercati dipendono fortemente dalle sue importazioni. Le infrastrutture per la catena del freddo, la formazione tecnica, la disponibilità delle scorte e i sistemi di controllo qualità di laboratorio saranno fattori determinanti per l'implementazione, più che la sola diversificazione del settore energetico.
Analisi di segmentazione
Tipo
Si prevede che il segmento "Tipologia" registrerà un CAGR del 12,5-13,3% nel periodo 2026-2034. L'ambito del mercato dei terreni di coltura cellulare, per tipologia di prodotto, si estende dalle formulazioni microbiologiche e classiche standardizzate ai terreni altamente controllati per cellule staminali e biofabbricazione. Gli acquisti si stanno orientando verso la riproducibilità, la riduzione del rischio di contaminazione, l'aumento della produttività e la conformità della documentazione alle normative, sebbene i prodotti classici economicamente vantaggiosi rimangano essenziali per i laboratori di routine.
- Brodo di lisogenia: la domanda rimane concentrata nelle colture batteriche, nella preparazione di plasmidi, nella ricerca sulle proteine ricombinanti e nei laboratori didattici, rendendo questa formulazione strategicamente importante per i flussi di lavoro di biologia molecolare ad alto volume e ricorrenti.
- Terreni di coltura privi di siero: questa categoria detiene la posizione di leader perché i produttori ricercano una maggiore uniformità, una purificazione semplificata, un minor rischio di agenti contaminanti e un migliore allineamento con la produzione regolamentata di farmaci biologici e vaccini.
- Media specializzati: l'adozione è guidata da cellule primarie, cellule immunitarie, neuroni, cellule epiteliali e organoidi che richiedono nutrienti, fattori di crescita e integratori specifici per preservare le caratteristiche fisiologiche rilevanti.
- Terreni di coltura classici: DMEM, MEM, RPMI e formulazioni correlate rimangono ampiamente utilizzati perché i protocolli sono consolidati, le prestazioni sono note e i laboratori possono adattare i prodotti con sieri, integratori o fattori di crescita.
- Terreni di coltura per cellule staminali: la domanda è in espansione nella ricerca sulle cellule staminali pluripotenti e mesenchimali, nella modellizzazione delle malattie, negli studi di differenziazione, nella medicina rigenerativa e nelle applicazioni che richiedono condizioni di coltura prive di cellule di supporto o di componenti di origine animale.
- Terreni di coltura chimicamente definiti: la loro importanza strategica è in aumento perché la conoscenza della composizione dei componenti favorisce la riproducibilità, il controllo dei processi, la revisione normativa e l'ottimizzazione sistematica per farmaci biologici di alto valore e terapie avanzate.
Applicazione
Si prevede che il segmento delle applicazioni dei terreni di coltura cellulare crescerà a un tasso annuo composto (CAGR) del 12,6-13,4% nel periodo 2026-2034. La produzione biofarmaceutica genera una domanda industriale ricorrente, mentre la scoperta di farmaci e la modellazione delle malattie ampliano il consumo in ambito di laboratorio. La selezione dei terreni di coltura è sempre più guidata dalle applicazioni, con gli sviluppatori che adattano le formulazioni alla produttività, al mantenimento del fenotipo, alla differenziazione, all'efficienza di trasfezione o alle prestazioni tridimensionali dei tessuti.
- Biofarmaci: questa applicazione riguarda il consumo e la produzione commerciale di anticorpi, proteine ricombinanti, vaccini, biosimilari e vettori virali, dove le prestazioni del mezzo di coltura influiscono direttamente sulla resa, sulla qualità e sulla redditività.
- Scoperta di farmaci biologici: i ricercatori farmaceutici necessitano di terreni di coltura uniformi per la validazione dei bersagli, i test di tossicità, lo screening ad alto rendimento e gli studi di efficacia, utilizzando modelli cellulari sempre più complessi.
- Ricerca sul cancro: le linee cellulari tumorali, le cellule derivate dai pazienti, gli sferoidi e gli organoidi creano una domanda di formulazioni specializzate che preservino l'eterogeneità e migliorino la rilevanza traslazionale negli studi oncologici.
- Ingegneria tissutale: le colture basate su scaffold e le strutture tridimensionali richiedono terreni di coltura che supportino la sopravvivenza cellulare, l'interazione con la matrice extracellulare, la differenziazione e intervalli di coltura più lunghi, creando opportunità per supplementi personalizzati.
- Tecnologie delle cellule staminali: espansione, riprogrammazione, modifica genetica e differenziazione diretta richiedono terreni di coltura rigorosamente controllati, in grado di mantenere la potenza, la stabilità genetica e un'identità cellulare riproducibile.
Utente finale
Si prevede che il segmento degli utenti finali dei terreni di coltura cellulare registrerà un CAGR (tasso di crescita annuale composto) del 12,3-13,1% nel periodo 2026-2034. Le aziende biotecnologiche rappresentano i clienti più intensivi dal punto di vista commerciale, poiché utilizzano i terreni di coltura in tutte le fasi: ricerca, sviluppo di processi, produzione clinica e produzione commerciale. I laboratori accademici e indipendenti continuano a svolgere un ruolo influente nella sperimentazione di nuove formulazioni e nella generazione di una domanda iniziale di prodotti specializzati.
- Istituto accademico: le università acquistano prodotti classici e specialistici per la biologia di base, la modellizzazione delle malattie, la formazione, la ricerca sulle cellule staminali e i programmi di ricerca traslazionale collaborativa, con i cicli di finanziamento che influenzano le modalità di ordinazione.
- Laboratorio di Ricerca e Sviluppo: i laboratori indipendenti e aziendali danno priorità a formati di confezione flessibili, supporto tecnico, rapida disponibilità e compatibilità dei protocolli nelle attività di screening, sviluppo di test e validazione.
- Settore biotecnologico: le aziende biotecnologiche necessitano di terreni di coltura scalabili, uniformi e ben documentati per farmaci biologici, vaccini, vettori e terapie cellulari, creando così le migliori opportunità per accordi di fornitura e personalizzazione.
Panoramica dell'opportunità
|
Applicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Biofarmaci |
Alto |
Bioprocessi intensificati |
Maturo |
|
Scoperta di farmaci biologici |
Alto |
Modelli predittivi |
Scalatura |
|
Ricerca sul cancro |
Mezzo |
organoidi tumorali |
Scalatura |
|
Ingegneria tissutale |
Mezzo |
Cultura delle impalcature |
Emergenti |
|
Tecnologie delle cellule staminali |
Alto |
Espansione senza xeno |
Scalatura |
|
Altre applicazioni |
Basso |
Formulazioni personalizzate |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato dei terreni di coltura cellulare
Espansione della produzione di farmaci biologici e terapie avanzate
I farmaci biologici, i biosimilari, i vaccini, i vettori virali e le terapie cellulari richiedono ambienti di coltura controllati durante le fasi di sviluppo e produzione. Ogni aumento della capacità produttiva a monte crea una domanda ricorrente di terreni di coltura di base, nutrienti, integratori e formulazioni specifiche per le diverse applicazioni. L'impatto commerciale va oltre il volume, poiché i produttori pagano premi per la coerenza, la documentazione, il supporto all'ampliamento della produzione e la sicurezza dell'approvvigionamento. La supervisione normativa dei prodotti biologici incoraggia inoltre una più rigorosa caratterizzazione delle materie prime e un controllo più accurato delle modifiche. I fornitori che integrano l'ottimizzazione dei terreni di coltura con le condizioni del bioreattore e gli attributi di qualità a valle possono essere integrati nei processi validati, aumentando i costi di cambio fornitore. Questa dinamica favorisce partnership tecniche a lungo termine piuttosto che acquisti transazionali e supporta la domanda di prodotti personalizzati e conformi alle norme GMP.
Transizione verso formulazioni prive di siero e chimicamente definite
I produttori stanno riducendo la dipendenza dal siero animale a causa della variabilità, del rischio di contaminazione, delle considerazioni etiche e della complessità della purificazione a valle, che possono complicare il controllo del processo. Le formulazioni prive di siero e chimicamente definite offrono una composizione più prevedibile e consentono una valutazione sistematica di come i nutrienti influenzano la crescita, la produttività e gli attributi critici di qualità. La loro adozione è particolarmente rilevante nei flussi di lavoro relativi ad anticorpi monoclonali, vaccini, cellule staminali e terapia genica. Dal punto di vista commerciale, la transizione aumenta il valore medio del prodotto e incoraggia lo sviluppo collaborativo di terreni di coltura. Crea inoltre domanda di proteine ricombinanti e integratori qualificati, richiedendo al contempo ai fornitori di dimostrare la tracciabilità dei componenti, la stabilità e la coerenza dei lotti. I terreni di coltura privi di siero rappresentano già la categoria di prodotto più ampia, rafforzando la natura strutturale di questo cambiamento.
Uso crescente di modelli cellulari fisiologicamente rilevanti
Le aziende farmaceutiche stanno adottando cellule primarie, co-colture, sferoidi, organoidi e modelli di ingegneria tissutale per migliorare la rilevanza biologica prima della sperimentazione clinica. Questi sistemi richiedono profili nutrizionali più specifici rispetto alle linee cellulari immortalizzate convenzionali e spesso dipendono da fattori di crescita, componenti della matrice extracellulare e integratori di differenziazione ben definiti. L'impatto risultante è un catalogo più ampio di prodotti specifici per le cellule e una maggiore domanda di supporto ai protocolli. I fornitori di terreni di coltura possono creare valore convalidando le formulazioni per tessuti, endpoint e sistemi analitici specifici. L'adozione di queste tecnologie amplia inoltre la base clienti oltre la biofabbricazione, includendo tossicologia, oncologia di precisione, biologia dello sviluppo e medicina personalizzata, incoraggiando al contempo formati di confezionamento più piccoli e prodotti specialistici di alta qualità.
Tendenze future del mercato dei terreni di coltura cellulare
Formulazione guidata dai dati e ottimizzazione del processo in tempo reale
Le tendenze del mercato dei terreni di coltura cellulare rifletteranno sempre più la convergenza tra chimica dei terreni, sperimentazione ad alto rendimento, tecnologia analitica di processo e modellazione predittiva. Gli sviluppatori utilizzeranno dati multivariati per identificare le limitazioni nutrizionali, prevedere l'accumulo di metaboliti e adattare le strategie di alimentazione prima che la produttività diminuisca. I fornitori di terreni di coltura potrebbero offrire librerie di formulazioni, modelli digitali e strumenti di analisi, oltre ai prodotti fisici. Nei processi intensificati e di perfusione, la misurazione continua consentirà un'erogazione più precisa dei nutrienti e una migliore gestione dei rifiuti. L'adozione commerciale dipenderà da sistemi di dati interoperabili, modelli interpretabili e pratiche di validazione che soddisfino i requisiti di produzione regolamentati. Queste capacità potrebbero abbreviare i cicli di sviluppo, migliorando al contempo la trasferibilità tra la scala di laboratorio e quella commerciale.
Produzione localizzata e personalizzazione modulare
La produzione regionalizzata acquisirà sempre maggiore importanza, poiché le aziende biofarmaceutiche puntano a tempi di consegna più brevi, a una doppia fornitura e alla protezione da interruzioni logistiche. Ci si aspetta che i fornitori creino capacità modulari in grado di produrre prodotti standard e formulazioni specifiche per il cliente, nel rispetto degli stessi standard qualitativi. La personalizzazione si estenderà oltre la concentrazione dei nutrienti, includendo il confezionamento, il formato di idratazione, il profilo di stabilità e la compatibilità con i processi a circuito chiuso. La regione Asia-Pacifico riceverà investimenti specifici, grazie all'espansione della capacità produttiva nazionale di farmaci biologici, mentre i clienti nordamericani ed europei daranno priorità alla ridondanza e alla trasparenza della provenienza. Il vantaggio competitivo dipenderà sempre più dai tempi di formulazione, dal supporto tecnico locale, da alternative qualificate per le materie prime e da metodi uniformi tra i diversi siti produttivi.
Opportunità di mercato per i terreni di coltura cellulare
Terreni di coltura conformi alle norme GMP per l'ampliamento della produzione di terapie cellulari e geniche.
Gli sviluppatori di terapie avanzate spesso incontrano delle lacune nel passaggio dai protocolli di ricerca alla produzione clinica controllata. I fornitori possono affrontare questa sfida offrendo pacchetti di sviluppo che combinano formulazioni prive di xeno, valutazioni del rischio delle materie prime, studi di scalabilità, test di stabilità e documentazione regolatoria. Questa opportunità richiede investimenti consistenti, ma offre un'elevata fidelizzazione dei clienti poiché i terreni di coltura qualificati vengono integrati nei dossier di produzione. Le partnership con sviluppatori di terapie cellulari, ospedali e produttori a contratto possono accelerare la validazione delle formulazioni e creare una domanda clinica ricorrente. L'ingresso di PromoCell GmbH nei servizi di terreni di coltura personalizzati e conformi alle norme GMP illustra come i fornitori specializzati si stiano posizionando in vista della transizione dalla ricerca alla commercializzazione. Investimenti simili possono essere mirati a cellule immunitarie, cellule staminali, vettori virali e processi di medicina rigenerativa.
Piattaforme integrate di cellule e terreni di coltura per la ricerca traslazionale.
La combinazione di cellule caratterizzate con terreni di coltura validati può ridurre la variabilità e abbreviare i tempi di preparazione sperimentale per i ricercatori accademici e industriali. I fornitori possono sviluppare piattaforme basate su cellule staminali mesenchimali, cellule staminali pluripotenti indotte, organoidi, cellule immunitarie o cellule primarie specifiche per determinate patologie. I ricavi possono derivare da pacchetti di prodotti, protocolli, formazione e supporto applicativo. La collaborazione di FUJIFILM Biosciences con NextCell Pharma AB dimostra la validità commerciale dell'abbinamento di cellule stromali standardizzate con terreni di espansione compatibili. Gli investitori dovrebbero dare priorità alle piattaforme con identità cellulare riproducibile, distribuzione globale e casi d'uso traslazionali credibili. Tali offerte possono differenziare i fornitori dai concorrenti che si limitano alla vendita a catalogo, generando al contempo dati a supporto del successivo sviluppo di prodotti di grado clinico.
Sviluppi recenti
- Maggio 2026: FUJIFILM Biosciences e NextCell Pharma AB hanno lanciato una piattaforma commerciale globale che combina le cellule stromali mesenchimali derivate dal cordone ombelicale NextCell-Cord, destinate esclusivamente alla ricerca, con il terreno di coltura PRIME-XV MSC Expansion XSFM di FUJIFILM Biosciences. L'offerta combinata è pensata per migliorare la coerenza e l'accessibilità per la ricerca in immunologia, medicina rigenerativa e terapia cellulare, riducendo al contempo le problematiche legate all'eterogeneità cellulare e all'espansione inefficiente.
- Marzo 2026: Sartorius AG ha lanciato Eveo Cell Therapy Platform, un sistema integrato sviluppato per migliorare l'efficienza e la scalabilità nella produzione di terapie cellulari autologhe. La piattaforma riflette la crescente attenzione dei fornitori verso flussi di lavoro chiusi e coordinati che collegano la lavorazione cellulare, le condizioni di coltura e il controllo della produzione, creando opportunità per terreni di coltura e materiali di consumo compatibili tra ambienti di produzione clinici e commerciali.
- Settembre 2025: PromoCell GmbH ha annunciato il suo ingresso nel settore dei servizi di produzione di terreni di coltura cellulare personalizzati, conformi alle norme GMP, per la terapia cellulare e la medicina rigenerativa. L'offerta comprende la produzione di eccipienti di grado personalizzato e la consulenza tecnica nelle fasi di ricerca, preclinica, clinica e commerciale, estendendo le competenze specializzate dell'azienda nel campo dei terreni di coltura ai flussi di lavoro traslazionali regolamentati.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -