
細胞培養メディア市場:規模・成長・予測 2034
細胞培養培地市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(リゾジェニーブロス、無血清培地、特殊培地、古典的培地、幹細胞培地、化学的に定義された培地、その他)、用途別(バイオ医薬品、生物学的創薬、がん研究、組織工学、幹細胞技術、その他の用途)、エンドユーザー別(学術機関、研究開発ラボ、バイオテクノロジー産業、その他のエンドユーザー)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018318
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 09, 2026


2025年の市場規模
48億7000 万米ドル
基準年値
2034年の予測
142億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.69 %
成長率
対象市場
835 億米ドル
(2026年~2034年)
細胞培養培地市場は、2025年には48億7000万米ドルと評価され、2034年には142億7000万米ドルに達すると予測されています。2026年から2034年にかけては、年平均成長率(CAGR)12.69%を記録すると見込まれています。この拡大は、バイオ医薬品製造の増加、細胞ベースの技術による創薬、再生医療の研究、および無血清培地への移行によって牽引されています。
北米は引き続き主要市場としての地位を維持しており、北米の細胞培養培地市場規模は、2026年から2034年の間に年平均成長率(CAGR)12.0%~12.8%で成長すると予測されています。バイオ医薬品製造施設の集中、細胞・遺伝子治療のパイプラインの存在、確立された学術研究施設、そしてGMP準拠培地へのニーズなどが、この地域の成長を牽引する要因となっています。
細胞培養培地市場の評価と洞察
- 北米:この地域は2025年には推定37.5~39.5%のシェアを占め、生物製剤の製造、生物医学研究、および先進的な治療法の開発に支えられ、2026年から2034年にかけて年平均成長率(CAGR)12.0~12.8%で成長すると予測されている。
- 米国: 2025年には北米の収益の約84.0~87.0%を米国が占め、2026~2034年には年平均成長率(CAGR)12.1~12.9%を記録すると予測されています。欧州: 2025年には欧州のシェアは推定26.0~28.0%で、2026~2034年には年平均成長率(CAGR)11.6~12.4%で拡大すると予測されています。ドイツ、英国、フランスが引き続き主要市場となっています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定24.0~26.0%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)13.8~14.6%で成長すると予測されている。中国、日本、韓国、インドが主要な貢献国である。
- 最大のセグメントである無血清培地は、2025年には推定32.0~34.0%の市場シェアを占め、2026~2034年には年平均成長率(CAGR)13.2~14.0%で成長すると予測されています。
- 高成長分野:化学的に定義された培地は、2025年には推定14.0~16.0%の市場シェアを占め、2026~2034年には14.5~15.3%のCAGRを記録すると予測されています。
- 詳細に分析された主要企業: Thermo Fisher Scientific Inc.、Becton, Dickinson and Company、Cytiva(Danaher Corporation傘下)、Corning Incorporated、Sartorius AG、PromoCell GmbH、HiMedia Laboratories Private Limited、Bio-Rad Laboratories, Inc.、Sera Scandia A/S、Vitro Diagnostics, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
細胞培養培地の開発は、標準的な基礎培地から、用途指向型、無血清、異種成分不使用、および組成が明確な培地へと移行しています。バイオ医薬品メーカーは、細胞株と下流工程の要求に応じて栄養組成を最適化しています。すぐに使用できる溶液は実験室での使用に重要ですが、濃縮液や粉末状の形態も大規模製造のニーズにおいて重要な役割を果たします。サプライヤーは、培地開発とプロセス特性評価、使い捨てバイオリアクターシステム、分析モニタリング、およびカスタマイズされた製造を組み合わせることで、発見から臨床開発、商業化に至るまでの技術移転のリスクを最小限に抑えます。
予測期間中、投資はGMP要件に沿った現地生産、地域産原材料、カスタマイズへとシフトしていく可能性が高い。アジア太平洋地域では、政府主導のバイオテクノロジー・クラスターの形成と国内での生物製剤製造により、現地メーカーの重要性が高まるだろう。欧州市場はトレーサビリティのある動物由来成分不使用の原料に重点を置く一方、米国企業は高度な治療薬のための拡張可能な培地製剤を必要とするだろう。
細胞培養培地市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 48億7000万米ドル |
| 2034年までの市場規模 | 142億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.69% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
細胞培養培地市場分析
細胞培養培地市場は、モノクローナル抗体、組換えタンパク質、ワクチン、ウイルスベクター、細胞療法に対する需要の高まりによって牽引されています。培地メーカーは、栄養組成が製品の生存率、収量、糖鎖修飾、および品質の一貫性に影響を与えるため、バリューチェーンにおいて重要な位置を占めています。原材料供給業者、製剤化業者、フィルター、包装業者、バイオリアクター、受託製造業者、試験ラボを結びつける上流工程が存在します。プロセスの強化は、持続的な製造のために高密度細胞培養を確保するための飼料やサプリメントに対する需要をさらに高めています。
サプライチェーンにおいては、二重調達、地域生産、組換えタンパク質、アミノ酸、ビタミン、緩衝剤、微量元素の管理といった変化の潮流が見られます。バイオ医薬品メーカーは、成分の原産地だけでなく、分析証明書や変更通知契約も必要としています。そのため、供給と技術サポートは、製剤の性能と同様に重要になってきています。
細胞培養培地市場の分析には、幅広い製品ポートフォリオ、特殊な配合、プロセス開発サービス、および地理的な入手可能性における競争活動が含まれます。Thermo Fisher Scientific Inc.は、バイオプロセスツールとワークフローとともにGibco培地を提供しており、Cytivaは、上流の製造工程とともに培地を提供しています。一方、Sartorius AGは、バイオプロセスプラットフォームを差別化の手段として活用しており、Corning Incorporatedは、培地の入手可能性と細胞培養および実験機器を組み合わせることで製品を差別化しています。
カスタマイズされた培地、動物由来成分不使用の製剤、拡張可能な製造、および製剤開発期間の短縮に投資が行われています。HiMedia Laboratories Private Limitedと地元の競合他社は、現地での製造と配送を活用して競争することができ、Bio-Rad Laboratories, Inc.とBecton, Dickinson and Companyは、研究製品への近接性を差別化要因として活用しています。再現性、文書化、細胞株に関する知識、協力体制、および原材料の堅牢性が、これらの企業を互いに差別化する要素となっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
細胞培養培地市場:戦略的洞察
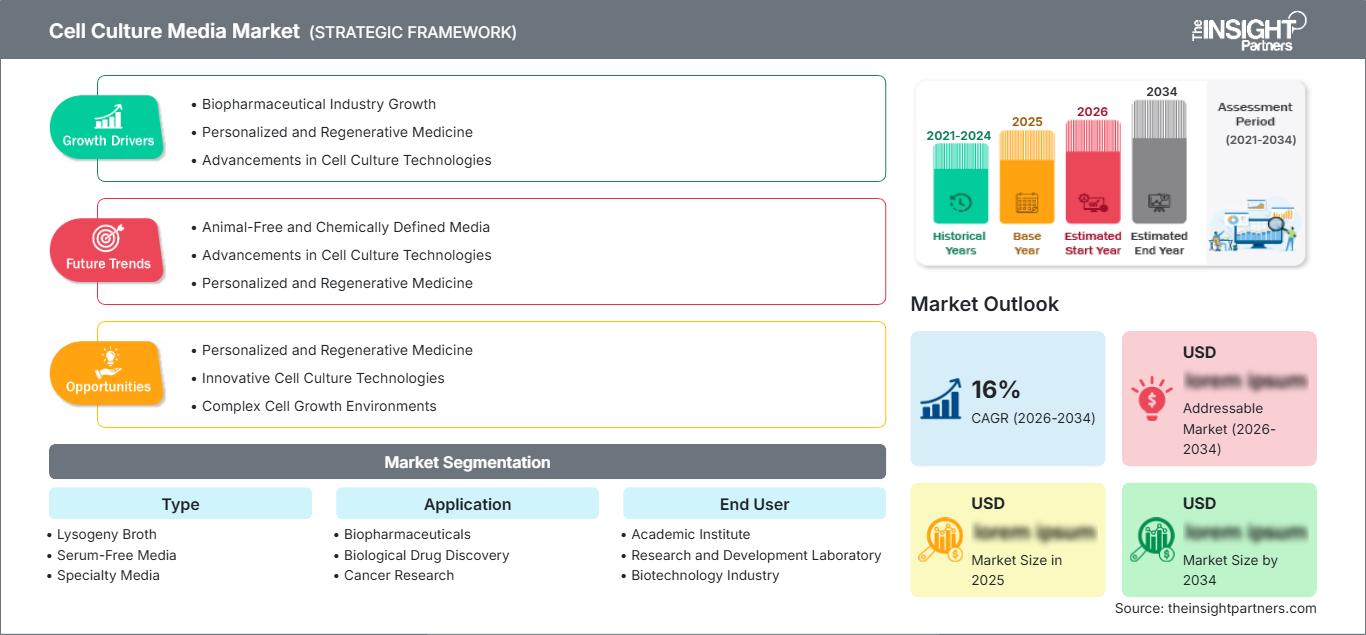
地域別分析
北米細胞培養培地市場
北米は、2025年には細胞培養培地市場の37.5~39.5%を占めると推定されており、2026~2034年の期間において年平均成長率(CAGR)12.0~12.8%で成長すると予測されています。この地域には、商業用バイオ医薬品施設、受託開発機関、大学病院、先進治療開発企業などが含まれます。既存のバイオリアクター設備を活用できるため、プロセス開発から検証済みの商業生産に至るまで、培地に対する継続的な需要が見込まれます。
血清不含、化学的に定義された、動物由来成分を含まない培地を採用する傾向があり、これにより原材料の品質評価が容易になる。米国は地域内で消費される製品の製造において圧倒的なシェアを占めているが、カナダもワクチン研究、幹細胞研究、バイオテクノロジー・クラスターを通じて付加価値を提供している。在庫、科学者、カスタマイズされた製造施設を現地で利用できることは、必要な納期短縮への対応に役立つだろう。
米国細胞培養培地市場
2025年には、北米の収益の84.0%~87.0%を米国が占め、2026年~2034年の年平均成長率(CAGR)は12.1%~12.9%になると予測されています。バイオ医薬品製造、研究大学、治療薬開発スタートアップ企業、受託製造機関などが需要を牽引しています。米国国立衛生研究所(NIH)は生物医学研究の主要資金提供機関であるため、研究室での利用が促進され、再現性のある培養環境を必要とするトランスレーショナル研究を支援しています。
Thermo Fisher Scientific Inc.、Corning Incorporated、Bio-Rad Laboratories, Inc.、Becton, Dickinson and Company、およびCytivaは、米国市場において確固たる商業的または技術的なプレゼンスを確立しています。バイオ医薬品は依然として主要な用途分野ですが、がんモデルの開発、幹細胞技術、ウイルスベクター製造、組織工学に使用される製品へのニーズが高まっています。購入の検討事項には、単価だけでなく、電子文書、ロット間の一貫性、拡張性、技術サポート、契約などが含まれます。
欧州細胞培養培地市場
欧州は2025年には26.0~28.0%を占め、2034年まで年平均成長率(CAGR)11.6~12.4%で成長すると予測されている。ドイツは、バイオ医薬品製造能力、研究機関、サプライチェーンの充実により、市場をリードしている。Sartorius AGとPromoCell GmbHは、細胞療法向けのカスタマイズされたGMP準拠ソリューションを含む、同地域の製剤およびバイオプロセスに関するノウハウを強化している。
英国では、学術研究、バイオテクノロジー関連産業、オルガノイド、先進治療法などが需要を牽引している。商業顧客は、トレーサビリティと臨床製造との互換性を重視している。
フランスは医薬品製造、公的研究、再生医療プログラムにおいて進歩を遂げている。イタリアとスペインは、トランスレーショナルリサーチネットワーク、バイオテクノロジー企業、受託製造施設を設立している。これらの地域では、動物由来成分を含まない試薬、原材料のリスク管理、標準化された製造記録に重点を置くことで、無血清製剤や化学的に定義された製剤の普及が促進されている。
アジア太平洋地域の細胞培養培地市場
アジア太平洋地域は2025年には24.0%~26.0%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13.8%~14.6%で成長すると予測されている。中国は国内でのバイオ医薬品、ワクチン、原材料の生産により、この地域を牽引している。日本と韓国における高度なバイオプロセス技術と医薬品市場のニーズも、成長を後押ししている。
インドではバイオシミラー医薬品、ワクチン、医薬品開発業務受託機関(CRO)、生物医学研究の発展が著しい一方、オーストラリアは依然として強力な生物医学および幹細胞研究ネットワークを維持している。政府の支援を受けたバイオテクノロジーパーク、コールドチェーンインフラの改善、地域における製造能力の向上により、輸入への依存度は低下するだろう。
中東・アフリカの細胞培養培地市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)9.2~10.0%で拡大すると予測されている。サウジアラビアは、医療の現地化、研究インフラの整備、バイオテクノロジー能力の計画を通じて、地域投資を主導している。アラブ首長国連邦(UAE)は、ライフサイエンス自由貿易地域、診断検査施設、精密医療プラットフォームの構築を進めている。
同国は依然として、ワクチン、感染症、細胞生物学の研究において重要な役割を担っている。他の市場は輸入に大きく依存している。コールドチェーン施設、技術研修、在庫の確保、そして研究所の品質管理システムが、エネルギー部門の多様化だけでなく、その実施を左右するだろう。
セグメンテーション分析
タイプ
細胞培養培地市場は、2026年から2034年にかけて、製品タイプ別セグメントで年平均成長率(CAGR)12.5~13.3%を記録すると予測されています。細胞培養培地市場の範囲は、標準化された微生物学的および古典的な製剤から、幹細胞およびバイオ製造用の高度に管理された培地まで、製品タイプ別に広がっています。購入は、再現性、汚染リスクの低減、生産性の向上、および規制に準拠した文書化へとシフトしていますが、費用対効果の高い古典的な製品は、日常的な検査室にとって依然として不可欠です。
- 溶原培地:需要は細菌培養、プラスミド調製、組換えタンパク質研究、教育研究室に根強く、そのため、この製剤は、繰り返し行われる大量の分子生物学ワークフローにとって戦略的に重要なものとなっている。
- 無血清培地:このカテゴリーは、製造業者が品質の一貫性の向上、精製工程の簡素化、外来性病原体リスクの低減、および規制対象の生物製剤やワクチン製造との整合性の向上を求めているため、主導的な地位を占めています。
- 特殊培地:採用が進んでいるのは、関連する生理学的特性を維持するために、個別の栄養素、成長因子、およびサプリメントを必要とする初代細胞、免疫細胞、神経細胞、上皮細胞、およびオルガノイドです。
- 従来の培地: DMEM、MEM、RPMI、および関連する製剤は、プロトコルが確立されており、性能が周知されていること、および研究室が血清、サプリメント、または成長因子を用いて製品を改良できることから、依然として広く使用されています。
- 幹細胞培養培地:多能性幹細胞および間葉系幹細胞の研究、疾患モデル、分化研究、再生医療、フィーダーフリーまたは異種成分フリーの培養条件を必要とする用途など、幅広い分野で需要が拡大しています。
- 化学的に定義された培地:成分組成が既知であるため、再現性、プロセス制御、規制当局による審査、および高付加価値バイオ医薬品や先進治療法の体系的な最適化をサポートすることから、戦略的重要性が高まっています。
応用
細胞培養培地の用途別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.6~13.4%で成長すると予測されています。バイオ医薬品製造は継続的な産業需要を生み出し、創薬や疾患モデリングは研究室での消費を拡大させています。培地の選択はますます用途主導型になりつつあり、開発者は生産性、表現型保持、分化、トランスフェクション効率、または三次元組織性能に合わせて配合を調整しています。
- バイオ医薬品:この用途は、抗体、組換えタンパク質、ワクチン、バイオシミラー、ウイルスベクターの商業生産を通じて消費を促進するものであり、培地の性能は収量、品質、経済性に直接影響します。
- 生物学的創薬:製薬研究者は、標的検証、毒性試験、ハイスループットスクリーニング、およびますます複雑化する細胞モデルを用いた有効性試験のために、一貫性のある培地を必要としている。
- がん研究:腫瘍細胞株、患者由来細胞、スフェロイド、オルガノイドは、腫瘍学研究における異質性を維持し、臨床応用への関連性を向上させるための特殊な製剤に対する需要を生み出している。
- 組織工学:足場を用いた培養や三次元構造体には、細胞の生存、細胞外マトリックスとの相互作用、分化、およびより長い培養期間をサポートする培地が必要であり、カスタマイズされたサプリメントの開発機会が生まれる。
- 幹細胞技術:増殖、リプログラミング、遺伝子編集、および指向性分化には、細胞の効力、遺伝的安定性、および再現性のある細胞同一性を維持できる厳密に管理された培地が必要である。
エンドユーザー
細胞培養培地のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.3~13.1%で成長すると予測されています。バイオテクノロジー企業は、創薬、プロセス開発、臨床生産、商業生産といった幅広い段階で培地を消費するため、最も商業的に集約的な顧客層となっています。学術研究機関や独立系研究所は、新規製剤の試験や特殊製品の初期需要創出において、依然として大きな影響力を持っています。
- 学術機関:大学は、基礎生物学、疾患モデリング、研修、幹細胞研究、共同トランスレーショナルプログラムのために、従来型および特殊な製品を購入しており、助成金のサイクルが発注パターンに影響を与えている。
- 研究開発ラボ:独立系および企業系ラボは、スクリーニング、アッセイ開発、検証活動全体を通して、柔軟な包装サイズ、技術サポート、迅速な入手可能性、およびプロトコルの互換性を優先します。
- バイオテクノロジー業界:バイオテクノロジー企業は、生物製剤、ワクチン、ベクター、細胞療法のために、拡張性があり、一貫性があり、十分に文書化された培地を必要としており、これが供給契約やカスタマイズにおける最大の機会を生み出している。
機会の概要
|
応用 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
バイオ医薬品 |
高い |
強化型バイオプロセス |
成熟した |
|
生物学的創薬 |
高い |
予測モデル |
スケーリング |
|
がん研究 |
中くらい |
腫瘍オルガノイド |
スケーリング |
|
組織工学 |
中くらい |
足場文化 |
新興 |
|
幹細胞技術 |
高い |
異種族不使用拡張 |
スケーリング |
|
その他の用途 |
低い |
カスタム処方 |
新興 |
細胞培養培地市場の成長要因と影響分析
生物製剤および先進治療薬製造の拡大
バイオ医薬品、バイオシミラー、ワクチン、ウイルスベクター、細胞療法は、開発から製造に至るまで、管理された培養環境を必要とします。上流工程の生産能力が増加するたびに、基礎培地、飼料、サプリメント、および用途に応じた製剤に対する需要が継続的に発生します。製造業者は、一貫性、文書化、スケールアップ支援、および安定供給に対して割増料金を支払うため、商業的な影響は量にとどまりません。生物製剤に対する規制監督は、原材料の特性評価と変更管理の強化も促します。培地の最適化をバイオリアクター条件および下流工程の品質特性と結びつけるサプライヤーは、検証済みのプロセスに組み込まれることで、切り替えコストを高めることができます。このような状況は、単発的な購入よりも長期的な技術提携を促進し、カスタマイズされたGMP準拠製品への需要を支えています。
血清不含および化学的に定義された製剤への移行
製造業者は、動物血清への依存度を下げています。これは、血清のばらつき、汚染リスク、倫理的配慮、および下流工程の精製の複雑さが、プロセス制御を複雑にする可能性があるためです。無血清培地および化学的に定義された培地は、より予測可能な組成を提供し、栄養素が成長、生産性、および重要な品質特性にどのように影響するかを体系的に評価することを可能にします。これらの培地の採用は、モノクローナル抗体、ワクチン、幹細胞、および遺伝子治療のワークフローにおいて特に重要です。商業的には、この移行により製品の平均価値が上昇し、培地の共同開発が促進されます。また、組換えタンパク質および認定サプリメントに対する需要が生まれる一方で、供給業者には成分のトレーサビリティ、安定性、およびロットの一貫性を実証することが求められます。無血清培地はすでに最大の製品カテゴリーを占めており、この変化の構造的な性質を裏付けています。
生理学的に関連性の高い細胞モデルの利用の増加
医薬品開発企業は、臨床試験前に生物学的妥当性を高めるため、初代細胞、共培養、スフェロイド、オルガノイド、組織工学モデルなどを採用しています。これらのシステムは、従来の不死化細胞株よりも特殊な栄養プロファイルを必要とし、多くの場合、特定の増殖因子、細胞外マトリックス成分、分化促進剤に依存しています。その結果、細胞特異的な製品のカタログが拡大し、プロトコルサポートへの需要が高まっています。培地サプライヤーは、特定の組織、エンドポイント、分析システム向けに製剤を検証することで価値を創造できます。また、これらの採用により、バイオ製造分野だけでなく、毒性学、精密腫瘍学、発生生物学、個別化医療といった分野にも顧客基盤が拡大し、小容量パックやプレミアムな特殊製品の普及が促進されます。
細胞培養培地市場の将来動向
データに基づいた処方開発とリアルタイムのプロセス最適化
細胞培養培地市場の動向は、培地化学、ハイスループット実験、プロセス分析技術、および予測モデリングの融合をますます反映していくでしょう。開発者は、多変量データを使用して栄養素の制限を特定し、代謝産物の蓄積を予測し、生産性が低下する前に供給戦略を調整します。培地サプライヤーは、物理的な製品に加えて、配合ライブラリ、デジタルモデル、および分析機能を提供する可能性があります。集約型培養および灌流培養プロセスでは、連続測定により、より正確な栄養素供給と廃棄物管理が可能になります。商業的な導入は、規制された製造要件を満たす相互運用可能なデータシステム、説明可能なモデル、および検証方法に依存します。これらの機能は、開発サイクルを短縮し、研究室規模と商業規模間の移転性を向上させる可能性があります。
現地生産とモジュール式カスタマイズ
バイオ医薬品企業がリードタイムの短縮、二重調達、物流混乱からの保護を求めるにつれ、地域ごとの製造体制の重要性が増すでしょう。サプライヤーは、標準製品と顧客固有の製剤を同一の品質基準内で生産できるモジュール式の生産能力を確立することが求められます。カスタマイズの範囲は、栄養素濃度だけでなく、包装、水分量、安定性プロファイル、密閉処理との互換性にも及ぶでしょう。アジア太平洋地域は、国内バイオ医薬品生産能力の拡大に伴い、特に投資を受ける一方、北米および欧州の顧客は冗長性と透明性のある原産地を優先するでしょう。競争優位性は、製剤のターンアラウンドタイム、現地の技術サポート、適格な原材料代替品、生産拠点全体での一貫した方法にますます依存するようになるでしょう。
細胞培養培地の市場機会
細胞・遺伝子治療のスケールアップ向けGMP準拠培地
先進治療の開発者は、研究プロトコルを管理された臨床製造に移行する際に、しばしば課題に直面します。サプライヤーは、異種成分を含まない製剤、原材料リスク評価、スケーラビリティ研究、安定性試験、規制文書作成を組み合わせた開発パッケージを提供することで、この課題に対応できます。この機会は投資集約型ですが、認定された培地が製造ドシエに組み込まれるため、高い顧客維持率が期待できます。細胞治療開発者、病院、受託製造業者とのパートナーシップは、製剤の検証を加速し、継続的な臨床需要を生み出すことができます。PromoCell GmbHがカスタマイズされたGMP準拠培地サービスに参入したことは、専門サプライヤーが研究から商業化への移行をどのように位置づけているかを示す好例です。同様の投資は、免疫細胞、幹細胞、ウイルスベクター、再生医療プロセスにも適用できます。
トランスレーショナルリサーチのための統合型細胞・培地プラットフォーム
特性が明確な細胞と検証済みの培地を組み合わせることで、学術研究者や産業界の研究者にとって、実験のばらつきを減らし、セットアップ時間を短縮できます。サプライヤーは、間葉系間質細胞、誘導多能性幹細胞、オルガノイド、免疫細胞、または疾患特異的な初代細胞を中心としたプラットフォームを提供できます。収益は、バンドル製品、プロトコル、トレーニング、およびアプリケーションサポートから得られます。FUJIFILM BiosciencesとNextCell Pharma ABの提携は、標準化された間質細胞と互換性のある増殖培地を組み合わせることの商業的な合理性を示しています。投資家は、再現性のある細胞特性、グローバルな流通、および信頼できる臨床応用事例を備えたプラットフォームを優先すべきです。このようなプラットフォームは、カタログのみの競合他社との差別化を図りながら、その後の臨床グレード製品開発をサポートするデータを生み出すことができます。
最近の動向
- 2026年5月:富士フイルムバイオサイエンスとNextCell Pharma ABは、研究用途専用のNextCell-Cord臍帯由来間葉系間質細胞と富士フイルムバイオサイエンスのPRIME-XV MSC Expansion XSFM培地を組み合わせたグローバルな商用プラットフォームを発表しました。このバンドル製品は、免疫学、再生医療、細胞療法研究における一貫性とアクセス性を向上させるとともに、細胞の不均一性や非効率的な増殖に関連する課題を軽減することを目的としています。
- 2026年3月:サルトリウスAGは、自家細胞療法製造における効率性と拡張性を向上させるために開発された統合システムであるEveo細胞療法プラットフォームを発表しました。このプラットフォームは、細胞処理、培養条件、製造管理を連携させるクローズドで協調的なワークフローに対するサプライヤーの重視の高まりを反映しており、臨床および商業生産環境全体で互換性のある培地と消耗品を実現する機会を提供します。
- 2025年9月: PromoCell GmbHは、細胞療法および再生医療向けのGMP準拠カスタム細胞培養培地サービスへの参入を発表しました。このサービスには、研究、前臨床、臨床、商業化の各段階における、カスタマイズされた賦形剤グレードの製造と技術指導が含まれており、同社の特殊培地に関する能力を規制対象のトランスレーショナルワークフローに拡張します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -