
Mercato dei sistemi commerciali d’aria acondicionado VRF: dimensioni, quota e previsioni 2034
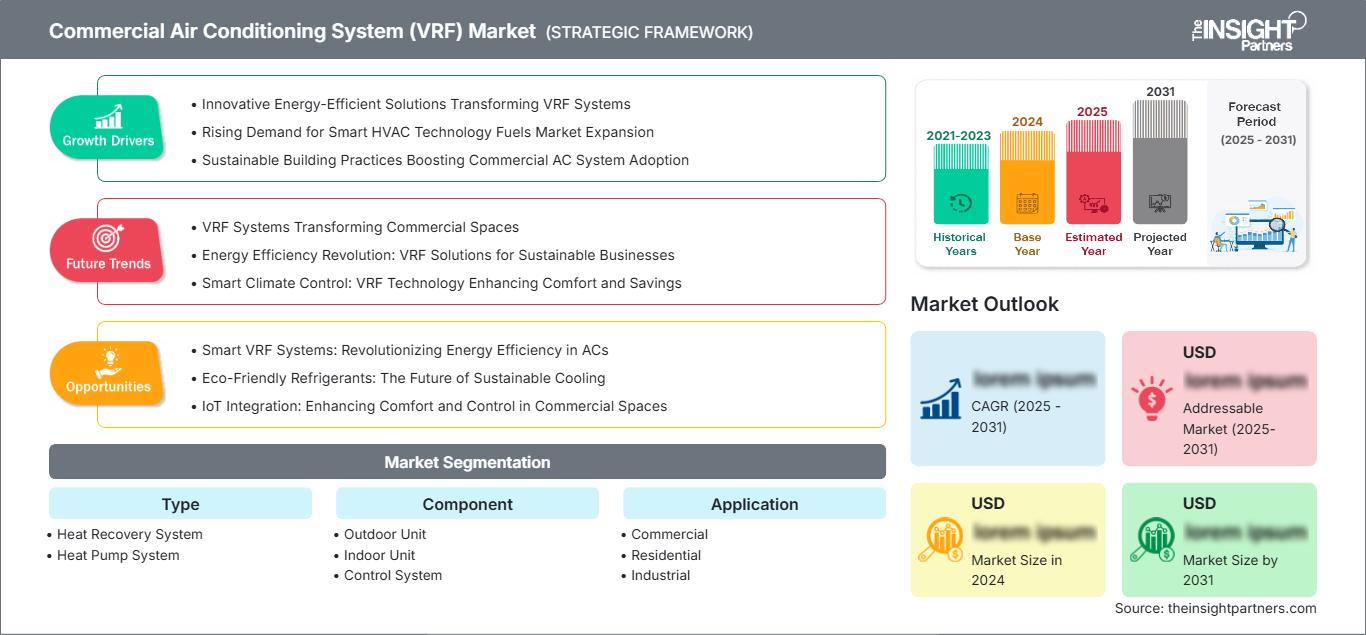
Dimensioni e previsioni del mercato dei sistemi di climatizzazione commerciali (VRF) (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (sistema a recupero di calore, sistema a pompa di calore); componente (unità esterna, unità interna, sistema di controllo); applicazione (commerciale, residenziale, industriale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00022925
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 21, 2026


Dimensioni del mercato nel 2025
15,15 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
29,34 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,61 %
Tasso di crescita
Mercato di riferimento
210,78 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi di climatizzazione commerciali aveva un valore di 15,15 miliardi di dollari nel 2025 e si prevede che raggiungerà i 29,34 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,61% nel periodo 2026-2034. La domanda sarà trainata dalla crescente costruzione di edifici commerciali, dall'ammodernamento dei sistemi di raffreddamento inefficienti, da normative più severe sui refrigeranti e dalla crescente adozione di sistemi di recupero del calore, pompe di calore, controlli intelligenti e unità esterne modulari in uffici, centri commerciali, hotel, ospedali, condomini e immobili industriali.
Si prevede che il mercato nordamericano dei sistemi di climatizzazione commerciali crescerà a un tasso annuo composto (CAGR) del 7,9%-8,7% nel periodo 2026-2034, grazie agli interventi di ammodernamento degli edifici commerciali, all'elettrificazione e alla necessità di ridurre i costi nelle strutture ad alta densità. I condizionatori d'aria sui tetti, ormai obsoleti, l'automazione intelligente degli edifici e gli standard di efficienza energetica imposti dalle normative statali stanno accelerando il processo di sostituzione, mentre l'adozione delle pompe di calore si sta affermando come una soluzione ideale per il controllo climatico durante tutto l'anno.
Analisi e approfondimenti sul mercato dei sistemi di climatizzazione commerciali (VRF).
- Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 29% e il 33% nel settore dei sistemi di climatizzazione commerciali e prevede una crescita a un tasso annuo composto (CAGR) del 7,9-8,7% nel periodo 2026-2034, trainata dalla domanda di ammodernamento, dalle politiche di elettrificazione e dai sistemi di controllo intelligenti.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034, grazie anche alle sostituzioni commerciali.
- Nel 2025 l'Europa rappresentava una quota di mercato compresa tra il 22% e il 26% e prevede una crescita a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034, con Germania, Regno Unito, Francia, Italia e Spagna in testa per adozione.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 35% e il 39% e sta crescendo a un tasso annuo composto (CAGR) del 9,1-10,0% nel periodo 2026-2034, trainata da Cina, Giappone, Corea del Sud, India e Australia.
- Nel 2025, il segmento più ampio, rappresentato dalle unità esterne, deteneva una quota di mercato del 42-46% e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,2-9,0% nel periodo 2026-2034, a causa dell'accelerazione dei cicli di sostituzione.
- Nel 2025, il segmento in forte crescita dei sistemi a pompa di calore rappresentava una quota di mercato del 36-40% e si prevede una crescita a un tasso annuo composto (CAGR) del 9,4-10,3% nel periodo 2026-2034, grazie anche all'elettrificazione.
- Aziende chiave analizzate nel dettaglio: Daikin Industries, Ltd.; Toshiba Carrier Corporation; Mitsubishi Electric Corporation; Midea Group Co., Ltd.; Johnson Controls International plc; LG Electronics Inc.; Fujitsu General Limited; Lennox International Inc.; Panasonic Holdings Corporation; Samsung Electronics Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo nel settore della climatizzazione commerciale si è evoluto dai tradizionali sistemi di comfort a soluzioni climatiche che integrano recupero di calore, tecnologia inverter, flusso di refrigerante variabile, pompe di calore e monitoraggio basato su cloud. Il mercato dei sistemi di climatizzazione commerciali è trainato dalle crescenti esigenze di raffreddamento, dai rigorosi requisiti di qualità dell'aria interna e dalla necessità di ridurre il consumo energetico in uffici, strutture sanitarie, hotel, negozi, infrastrutture logistiche ed edifici a uso misto. Le dinamiche produttive si stanno orientando verso sistemi esterni modulari, refrigeranti a basso GWP e controlli preinstallati.
La domanda futura dipenderà dalla rapida crescita della superficie urbana, dall'elettrificazione degli edifici commerciali, da standard di prestazione edilizia più rigorosi e da programmi di ammodernamento delle infrastrutture HVAC obsolete. Le regioni emergenti dell'Asia-Pacifico e del Medio Oriente contribuiranno in termini di volume grazie ai settori dell'ospitalità, della sanità, della vendita al dettaglio e delle infrastrutture industriali, mentre le regioni mature si concentreranno sull'efficienza, sui refrigeranti e sulla manutenzione connessa. Gli investimenti saranno probabilmente indirizzati verso fornitori che offrono prodotti efficienti, capacità digitali e una rete di installazione.
Ambito del rapporto di mercato sui sistemi di condizionamento dell'aria commerciali (VRF)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 15,15 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 29,34 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,61% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di climatizzazione commerciali (VRF)
Il mercato dei sistemi di climatizzazione commerciali è in espansione, spinto dalla domanda dei proprietari di edifici che necessitano di un sistema in grado di garantire un raffreddamento efficiente, un consumo energetico ridotto e la conformità alle normative vigenti. La catena del valore comprende produttori di compressori, produttori di scambiatori di calore, fornitori di componenti elettronici, produttori di sistemi di controllo, OEM, distributori, installatori, fornitori di servizi e gestori di impianti. La domanda è elevata ovunque il raffreddamento possa influire sull'occupazione degli spazi, sul funzionamento delle apparecchiature, sulla qualità del prodotto o sul budget energetico.
Per quanto riguarda le tendenze dal lato dell'offerta, i compressori inverter, la fornitura di refrigeranti, i prezzi delle materie prime di rame e alluminio e le capacità di integrazione dei sensori con i sistemi di gestione degli edifici (BMS) rappresentano questioni chiave. Secondo l'Agenzia Internazionale dell'Energia, gli edifici consumano circa il 30% dell'energia mondiale e un raffreddamento efficiente al loro interno è un fattore critico per le operazioni. I clienti commerciali prestano maggiore attenzione al risparmio sul ciclo di vita e alla manutenzione piuttosto che al costo di acquisto.
Il rapporto sul mercato dei sistemi di climatizzazione commerciali mostra un ambiente competitivo dominato da aziende con gamme di prodotti diversificate, compressori avanzati, controlli digitali, ampia copertura di assistenza e conformità normativa. Daikin Industries, Ltd., Mitsubishi Electric Corporation, Midea Group Co., Ltd., Johnson Controls International plc, LG Electronics Inc. e Samsung Electronics Co., Ltd. sono concorrenti nel settore, che utilizza sistemi ad alte prestazioni adatti a edifici per uffici, spazi commerciali, strutture ricettive, ospedali e locali a uso misto.
Inoltre, Toshiba Carrier Corporation, Fujitsu General Limited, Lennox International Inc. e Panasonic Holdings Corporation rafforzano il settore attraverso la penetrazione dei canali regionali, l'applicazione delle conoscenze nel settore HVAC e i sistemi di controllo connessi. Le tendenze di investimento includono investimenti nella capacità delle pompe di calore, nei refrigeranti a basso potenziale di riscaldamento globale (GWP), nella manutenzione predittiva e nei sistemi di controllo integrati. La strategia di queste aziende si basa sulle opportunità di monetizzazione dei servizi, sulla formazione degli installatori e sul supporto agli obiettivi di decarbonizzazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di climatizzazione commerciali (VRF): approfondimenti strategici
Approfondimenti regionali
Mercato dei sistemi di climatizzazione commerciale in Nord America
Nel 2025, il Nord America rappresentava il 29-33% della quota di mercato dei sistemi di climatizzazione commerciali e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,9-8,7% nel periodo 2026-2034. I fattori trainanti della domanda includono gli interventi di ammodernamento negli spazi commerciali, l'espansione dei magazzini, l'automazione degli edifici con una solida gestione dei dati, gli incentivi per le pompe di calore e le maggiori esigenze di raffreddamento nei settori sanitario, della vendita al dettaglio, dell'ospitalità, dell'istruzione e degli uffici.
L'importanza della sostituzione deriva dal fatto che molti edifici sono dotati di unità di climatizzazione di vecchia generazione, a tetto, split e compatte, con scarsa diagnostica e bassa efficienza a carico parziale. Gli utenti finali ricercano sistemi di controllo integrati, unità predisposte per il refrigerante e bassi costi totali di proprietà.
Mercato statunitense dei sistemi di condizionamento dell'aria commerciali
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del fatturato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) dell'8,0-8,8% nel periodo 2026-2034. Le esigenze applicative si concentrano su uffici, hotel, complessi sanitari, reti di vendita al dettaglio, centri logistici, istituti scolastici, complessi residenziali e immobili industriali leggeri, con la necessità di soluzioni di raffreddamento durevoli e una migliore gestione dei costi energetici.
Aziende come Daikin Industries, Ltd., Johnson Controls International plc, Lennox International Inc., Mitsubishi Electric Corporation, LG Electronics Inc. e Samsung Electronics Co., Ltd. vantano solidi canali di distribuzione negli Stati Uniti grazie ai loro prodotti e servizi commerciali. Un numero sempre maggiore di acquirenti richiede funzionalità per pompe di calore, prestazioni a velocità variabile, pannelli di controllo e conformità ai requisiti sui refrigeranti, a causa delle esigenze di sostenibilità e della fidelizzazione degli inquilini.
Mercato europeo dei sistemi di climatizzazione commerciale
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 22% e il 26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,2-8,0% nel periodo 2026-2034. Il mercato tedesco è trainato dalle esigenze di raffreddamento degli edifici industriali, degli uffici, degli hotel e degli edifici pubblici. Nel Regno Unito, gli interventi di riqualificazione energetica beneficiano dei miglioramenti apportati agli immobili commerciali, unitamente all'analisi delle prestazioni energetiche.
Francia, Italia e Spagna beneficiano di estati più miti, delle esigenze di climatizzazione legate ai progetti turistici e delle iniziative di decarbonizzazione che premiano le pompe di calore ad alta efficienza energetica. In Europa, gli acquirenti ricercano efficienza stagionale, compatibilità con i refrigeranti, silenziosità di funzionamento e compatibilità del sistema con i sistemi di gestione degli edifici. La forte domanda di sostituzione è dovuta al risparmio sui costi operativi, che può giustificare costi di installazione più elevati.
Mercato dei sistemi di climatizzazione commerciale nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato del 35-39% e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,1-10,0% nel periodo 2026-2034. La leadership della Cina deriva dalle dimensioni del settore edile, dalla produzione locale e dalla domanda proveniente da negozi, uffici, strutture sanitarie, data center e impianti industriali.
Giappone e Corea del Sud sono leader in termini di efficienza e integrazione dei sistemi, mentre India e Australia traggono vantaggio dallo sviluppo urbano e dalla crescita degli spazi commerciali, concentrandosi su soluzioni di raffreddamento a basso consumo energetico. I fornitori godono di un vantaggio in termini di concentrazione produttiva, tuttavia la concorrenza rimane agguerrita a causa delle preferenze degli acquirenti in termini di costi del ciclo di vita, assistenza e informazioni utili.
Mercato dei sistemi di climatizzazione commerciale in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,0-7,8% nel periodo 2026-2034. L'Arabia Saudita domina il settore, poiché la necessità di raffreddamento è costante in tutte le zone commerciali, i centri alberghieri, le strutture sanitarie e le aree industriali a causa delle temperature estreme prevalenti.
Negli Emirati Arabi Uniti, si avverte la necessità di una maggiore efficienza per i clienti di fascia alta, come hotel, aeroporti, centri commerciali e complessi direzionali, mentre in Sudafrica e nella regione ReMEA l'esigenza è maggiormente incentrata sulla modernizzazione dei centri commerciali, degli impianti minerari e dei servizi urbani.
Analisi di segmentazione
Tipo
Si prevede che questo segmento di mercato crescerà a un CAGR dell'8,5-9,3% nel periodo 2026-2034 . Il mercato dei sistemi di climatizzazione commerciali comprende architetture a recupero di calore e a pompa di calore, in grado di soddisfare le esigenze di raffreddamento, riscaldamento, coordinamento della ventilazione e riutilizzo dell'energia. I sistemi a recupero di calore sono preferiti negli edifici commerciali ad alta densità con carichi di riscaldamento e raffreddamento simultanei, mentre i sistemi a pompa di calore stanno guadagnando terreno laddove l'elettrificazione e la riduzione dei combustibili fossili rappresentano priorità strategiche.
- Il sistema di recupero del calore supporta edifici con zone differenziate, consentendo all'energia termica recuperata di servire le aree che necessitano di riscaldamento mentre altre zone richiedono raffreddamento, migliorando l'efficienza operativa e il comfort degli occupanti.
- Il sistema a pompa di calore riveste un'importanza strategica per i programmi di elettrificazione perché fornisce riscaldamento e raffreddamento reversibili, riduce la dipendenza dalle apparecchiature a combustione e si allinea con i piani di decarbonizzazione del settore commerciale.
Componente
Si prevede che questo segmento crescerà a un CAGR dell'8,3-9,1% nel periodo 2026-2034 . Le unità esterne rappresentano la quota maggiore del mercato, poiché compressori, serpentine, ventilatori, inverter e circuiti del refrigerante determinano la capacità e l'efficienza del sistema. Le unità interne influenzano il comfort e il controllo delle zone, mentre i sistemi di controllo stanno acquisendo sempre più valore grazie alla diffusione di diagnostica remota, analisi dell'occupazione e manutenzione predittiva negli impianti commerciali.
- L'unità esterna è la più richiesta perché capacità, tecnologia del compressore, gestione del refrigerante e resistenza agli agenti atmosferici sono concentrate in questo strato di apparecchiature, rendendolo fondamentale per le decisioni di sostituzione.
- Indoor Unit favorisce il comfort degli occupanti e la flessibilità degli spazi in uffici, hotel, stanze sanitarie, negozi e appartamenti, dove rumore, ventilazione ed estetica sono fattori determinanti nella scelta.
- I sistemi di controllo stanno acquisendo un'importanza strategica, poiché i proprietari collegano le apparecchiature alle piattaforme di gestione degli edifici, monitorano il consumo energetico, pianificano la manutenzione e ottimizzano le prestazioni su più siti.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) dell'8,6-9,4% nel periodo 2026-2034 . Gli edifici commerciali rimangono la principale base di domanda, poiché l'affidabilità del raffreddamento influisce sull'esperienza del cliente, sulla produttività dei lavoratori, sul valore degli immobili e sulle spese operative. I complessi residenziali stanno adottando sistemi coordinati di maggiori dimensioni per le aree comuni e i progetti di grattacieli, mentre gli impianti industriali utilizzano l'aria condizionata per la stabilità dei processi, la sicurezza dei lavoratori e la protezione delle attrezzature.
- Il settore commerciale domina la domanda attraverso uffici, hotel, ospedali, centri commerciali, scuole e immobili logistici, dove tempi di attività, comfort, gestione energetica e contratti di assistenza influenzano le decisioni di acquisto.
- Il termine "residenziale" si riferisce ad appartamenti in grattacieli, alloggi di lusso e servizi condivisi, realizzati con sistemi coordinati che offrono una migliore zonizzazione, un funzionamento più silenzioso e una supervisione della manutenzione più efficace.
- Il settore industriale comprende fabbriche, aree sterili, magazzini, laboratori e impianti di processo in cui il controllo della temperatura protegge lavoratori, macchinari, materiali e qualità della produzione.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Commerciale |
Alto |
Ristrutturazione intelligente |
Maturo |
|
Residenziale |
Mezzo |
Grattacielo |
Scalatura |
|
Industriale |
Mezzo |
Raffreddamento di processo |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di climatizzazione commerciali (VRF).
Le normative sull'efficienza accelerano i cicli di sostituzione
I proprietari di immobili commerciali si trovano ad affrontare una pressione crescente per ridurre l'intensità energetica, documentare le prestazioni e sostituire le apparecchiature di raffreddamento obsolete prima che i costi operativi diventino insostenibili. L'Agenzia Internazionale dell'Energia ha riferito che gli edifici commerciali e pubblici rappresentano circa il 30% del fabbisogno energetico degli edifici, rendendo gli interventi di ammodernamento degli impianti HVAC una leva fondamentale per l'efficienza. Questo fattore determinante aumenta la domanda di compressori inverter, scambiatori di calore efficienti, sistemi di controllo intelligenti e piattaforme compatibili con i refrigeranti. L'impatto sul mercato è visibile in un maggior numero di progetti di ammodernamento, programmi di approvvigionamento multi-sito e una preferenza per sistemi in grado di dimostrare risparmi sull'intero ciclo di vita attraverso la misurazione e la diagnostica.
L'elettrificazione favorisce l'adozione delle pompe di calore.
I piani di decarbonizzazione degli edifici stanno incoraggiando i proprietari di immobili commerciali a ridurre la dipendenza dal riscaldamento a combustione e ad adottare sistemi a pompa di calore reversibile che forniscono raffreddamento e riscaldamento da un'unica piattaforma. Questo cambiamento amplia il mercato potenziale oltre il raffreddamento stagionale, poiché le apparecchiature possono supportare il comfort durante tutto l'anno e gli obiettivi di riduzione delle emissioni. L'impatto è maggiore in uffici, hotel, scuole, strutture sanitarie e complessi residenziali, dove i proprietari desiderano un minor numero di impianti meccanici, una minore complessità di manutenzione e un migliore controllo. I fornitori con portafogli di pompe di calore scalabili possono aggiudicarsi progetti più grandi man mano che l'elettrificazione diventa parte integrante della pianificazione degli investimenti.
I sistemi di controllo connessi migliorano l'economia del servizio.
I sistemi di controllo digitali stanno cambiando il modo in cui gli impianti di climatizzazione commerciali vengono specificati, gestiti e sottoposti a manutenzione. Sensori, dashboard cloud, rilevamento guasti e programmazione automatizzata aiutano i team di gestione degli impianti a ridurre gli sprechi energetici, prevenire i tempi di inattività e gestire le apparecchiature in più sedi. Questo aspetto è fondamentale perché la manodopera specializzata è limitata e i proprietari degli edifici necessitano di prove più chiare delle prestazioni dopo l'installazione. I produttori e gli installatori possono generare entrate ricorrenti attraverso il monitoraggio, i contratti di manutenzione e i servizi di ottimizzazione. L'impatto sul mercato si traduce in un passaggio da una competizione basata esclusivamente sulle apparecchiature a una collaborazione integrata che coinvolge hardware, software e servizi.
Tendenze future del mercato dei sistemi di condizionamento dell'aria commerciali (VRF).
L'ottimizzazione dei sistemi HVAC basata sull'intelligenza artificiale diventa la norma.
Le tendenze del mercato dei sistemi di climatizzazione commerciali indicano una maggiore diffusione di sistemi di controllo basati sull'intelligenza artificiale, in grado di regolare la potenza di raffreddamento in base all'occupazione, alle previsioni meteorologiche, alle tariffe e alle condizioni delle apparecchiature. Le piattaforme future si evolveranno dalla semplice programmazione all'ottimizzazione predittiva a livello di zone e siti. Questa tendenza ridurrà i tempi di funzionamento non necessari, migliorerà il rilevamento dei guasti e aiuterà i proprietari a convalidare gli obiettivi di sostenibilità. I fornitori che integreranno dati sulle apparecchiature, logica di controllo e analisi dei servizi saranno in una posizione migliore rispetto ai venditori di unità isolate. L'adozione di queste tecnologie dovrebbe accelerare man mano che i portafogli immobiliari richiederanno risparmi energetici misurabili e reportistica standardizzata per tutti gli edifici.
Le piattaforme di refrigeranti a basso GWP ridefiniscono la progettazione dei prodotti.
Lo sviluppo dei prodotti ruoterà sempre più attorno a refrigeranti con un minore potenziale di riscaldamento globale, il che richiederà la riprogettazione di compressori, scambiatori di calore, sistemi di sicurezza e procedure di assistenza. Questa tendenza influisce sulla certificazione delle apparecchiature, sulla formazione degli installatori, sui pezzi di ricambio e sulla gestione del rischio del ciclo di vita. Gli acquirenti commerciali chiederanno ai fornitori di chiarire la disponibilità dei refrigeranti, le procedure di manutenzione e la conformità a lungo termine prima di impegnare capitali. I produttori che completano tempestivamente la transizione delle piattaforme possono ridurre l'incertezza del canale di distribuzione e proteggere i margini. Questo cambiamento crea anche un'opportunità per sistemi di controllo che monitorano perdite, pressione e condizioni operative con maggiore precisione.
Opportunità di mercato per i sistemi di climatizzazione commerciali (VRF)
Programmi di ammodernamento per portafogli commerciali multi-sede
Le previsioni di mercato per i sistemi di climatizzazione commerciali supportano gli investimenti in programmi di ammodernamento preconfezionati per catene di negozi, hotel, strutture sanitarie, scuole e uffici con impianti obsoleti. I fornitori possono combinare audit, supporto finanziario, pacchetti di apparecchiature standardizzate, sistemi di controllo, pianificazione dell'installazione e contratti di assistenza per semplificare il processo per i proprietari. Questa opportunità è interessante perché gli acquirenti con sedi multiple apprezzano i risparmi prevedibili, la manutenzione costante e i disagi limitati. Gli installatori e i produttori di apparecchiature originali (OEM) che quantificano la riduzione del consumo energetico e offrono un'implementazione graduale possono fidelizzare i clienti. I programmi di ammodernamento creano inoltre flussi di dati che supportano l'ottimizzazione continua e la pianificazione della futura sostituzione delle apparecchiature.
Raffreddamento ad alta efficienza per progetti urbani a uso misto
Gli sviluppi a uso misto creano opportunità per sistemi in grado di gestire i diversi carichi termici e di riscaldamento di spazi commerciali, residenziali, uffici, strutture ricettive e aree comuni. Il recupero di calore e la zonizzazione avanzata possono migliorare l'efficienza energetica quando le diverse aree operano con orari e profili di carico differenti. Gli sviluppatori necessitano di unità esterne compatte, unità interne silenziose, sistemi di controllo flessibili e partner di assistenza affidabili. I fornitori possono differenziarsi offrendo supporto fin dalle prime fasi di progettazione, messa in servizio e monitoraggio a lungo termine. Questa opportunità è particolarmente evidente nelle città densamente popolate, dove la superficie edificabile è costosa, le normative energetiche sono più severe e gli inquilini si aspettano un comfort stabile.
Sviluppi recenti
- Luglio 2026: Mitsubishi Electric Corporation (TOKYO: 6503) ha annunciato che la sua controllata al 100% Mitsubishi Electric Hydronics & IT Cooling Systems SpA ha acquisito, il 13 luglio, tutte le azioni del gruppo APAC e del gruppo COMPAC, comprese le rispettive società operative attive nella vendita, installazione e manutenzione di sistemi HVAC. Entrambi i gruppi avevano sede nella provincia di Utrecht, nei Paesi Bassi.
- Marzo 2026: LG Electronics (LG) presenterà in anteprima soluzioni di compressori pensate appositamente per il mercato indiano ad ACREX 2026, la principale fiera del Sud Asia dedicata al riscaldamento, alla ventilazione e al condizionamento dell'aria (HVAC) e all'automazione degli edifici, che si terrà dal 12 al 14 marzo presso il Bombay Exhibition Centre di Mumbai. Sviluppata in risposta alla crescente domanda di climatizzazione in India e ai sempre più stringenti standard di efficienza energetica, la nuova gamma è progettata per applicazioni residenziali e commerciali e riflette il costante impegno di LG nello sviluppo e nella produzione di prodotti localizzati.
- Febbraio 2026: Daikin Industries, Ltd. ha annunciato il lancio in Giappone di due nuovi prodotti per la climatizzazione, pensati per rispondere alla crescente domanda di efficienza energetica e affidabilità operativa in grandi spazi commerciali e ambienti ad alta umidità. L'unità di climatizzazione "Multi Jet" per grandi spazi sarà disponibile a metà aprile 2026, mentre il modello "FIVE STAR ZEAS" per uffici e negozi sarà disponibile dal 1° aprile 2026.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -