
業務用空気コンディショニングシステム(VRF)市場:規模・需要・予測 2034
業務用空調システム(VRF)市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:タイプ別(熱回収システム、ヒートポンプシステム)、コンポーネント別(室外機、室内機、制御システム)、用途別(業務用、住宅用、産業用)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00022925
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 21, 2026


2025年の市場規模
151 億5000万米ドル
基準年値
2034年の予測
293億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
8.61 %
成長率
対象市場
2107億8000 万米ドル
(2026年~2034年)
業務用空調システム市場の規模は、2025年には151億5000万米ドルと評価され、2034年には293億4000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)8.61%を記録する見込みです。需要は、商業ビルの建設増加、非効率な冷却システムの更新、冷媒規制の厳格化、オフィス、小売センター、ホテル、病院、集合住宅、工業施設における熱回収、ヒートポンプ、インテリジェント制御、モジュール式室外機の採用拡大によって牽引されるでしょう。
北米の業務用空調システム市場は、商業施設の改修、電化推進、高密度建築物におけるコスト削減ニーズなどを背景に、2026年から2034年にかけて年平均成長率(CAGR)7.9%~8.7%で成長すると予測されています。老朽化した屋上設置型エアコン、インテリジェントビルオートメーション、州の効率基準などが交換プロセスを加速させている一方、ヒートポンプの導入は年間を通して快適な空調を実現する上で大きな魅力となっています。
業務用空調システム(VRF)市場の評価と分析
- 北米は2025年には業務用空調システム市場の29~33%のシェアを占め、改修需要、電化政策、スマート制御に牽引され、2026年から2034年にかけて年平均成長率(CAGR)7.9~8.7%で成長すると予測されている。
- 米国は2025年には北米全体の収益の78~82%を占め、商業的な代替需要に支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.8%で成長すると予測されている。
- 欧州は2025年には22~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.2~8.0%で成長すると予測されており、ドイツ、英国、フランス、イタリア、スペインが導入をリードしている。
- アジア太平洋地域は2025年には35~39%のシェアを占め、中国、日本、韓国、インド、オーストラリアが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)9.1~10.0%で成長すると予測されている。
- 最大規模のセグメントである室外機は、2025年には42~46%の市場シェアを占め、交換サイクルの加速に伴い、2026~2034年には年平均成長率(CAGR)8.2~9.0%で成長すると予測されている。
- 高成長セグメントであるヒートポンプシステムは、2025年には市場シェアの36~40%を占め、電化に支えられ、2026年から2034年にかけて年平均成長率(CAGR)9.4~10.3%で成長すると予測されている。
- 詳細に分析された主要企業:ダイキン工業株式会社、東芝キャリア株式会社、三菱電機株式会社、美的集団株式会社、ジョンソンコントロールズインターナショナル株式会社、LGエレクトロニクス株式会社、富士通ゼネラル株式会社、レノックスインターナショナル株式会社、パナソニックホールディングス株式会社、サムスン電子株式会社
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
業務用冷房技術の発展は、従来の快適性を重視したシステムから、熱回収、インバーター技術、可変冷媒流量、ヒートポンプ、クラウドベースのモニタリングなどを組み込んだ空調ソリューションへと移行しています。業務用空調システム市場は、オフィス、医療施設、ホテル、小売店、物流インフラ、複合用途ビルにおける冷房需要の増加、厳しい室内空気質基準、エネルギー消費量の削減といった要因によって牽引されています。生産動向は、モジュール式室外機、低GWP冷媒、プリインストール制御システムへと変化しています。
今後の需要は、都市部の床面積の急速な増加、商業施設の電化、より厳格な建築性能基準、老朽化した空調設備の改修プログラムによって左右されるでしょう。アジア太平洋地域や中東の新興地域は、ホテル、医療、小売、産業インフラからの需要増に貢献する一方、成熟地域は効率性、冷媒、コネクテッドメンテナンスに注力するでしょう。投資は、高効率製品、デジタル機能、設置ネットワークを提供するサプライヤーに集中する可能性が高いです。
業務用空調システム(VRF)市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 151億5000万米ドル |
| 2034年までの市場規模 | 293億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 8.61% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
業務用空調システム(VRF)市場分析
業務用空調システム市場は、効率的な冷房、電力消費量の削減、および規制要件への準拠を実現するシステムを必要とする建物所有者の需要に基づいて拡大しています。バリューチェーンの構成要素には、コンプレッサーメーカー、熱交換器メーカー、電子機器サプライヤー、制御システムメーカー、OEM、販売代理店、設置業者、サービスプロバイダー、および施設管理者が含まれます。冷房が居住率、機器の稼働、製品の品質、またはエネルギー予算に影響を与える可能性があるあらゆる場所で、高い需要が見られます。
供給側の動向としては、インバーターコンプレッサー、冷媒供給、銅とアルミニウムの原材料価格、ビル管理システムとのセンサー統合機能が重要な課題となっています。国際エネルギー機関によると、建物は世界のエネルギー消費量の約30%を占めており、建物内の効率的な冷房は運用上の重要な要素です。商業顧客は、購入コストよりもライフサイクルコストの削減とメンテナンスにますます注目しています。
業務用空調システム市場レポートによると、この市場は、多様な製品ラインナップ、高度なコンプレッサー、デジタル制御、サービス範囲、および法令遵守を備えた企業が支配する競争環境となっています。ダイキン工業株式会社、三菱電機株式会社、美的集団株式会社、ジョンソンコントロールズインターナショナル、LGエレクトロニクス、サムスン電子株式会社は、オフィスビル、小売スペース、ホテル、病院、複合施設に適した高性能システムを使用するこの業界の競合企業です。
さらに、東芝キャリア株式会社、富士通ゼネラル株式会社、レノックス・インターナショナル株式会社、パナソニックホールディングス株式会社は、地域チャネルの浸透、HVAC(空調設備)に関する知識の活用、コネクテッドコントロールを通じて、業界に力を加えています。投資動向としては、暖房ポンプの容量増強、低地球温暖化係数(GWP)冷媒、予知保全、統合制御への投資が挙げられます。これらの企業の戦略は、サービス収益化の機会、設置業者向けトレーニング、脱炭素化目標の支援に基づいています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
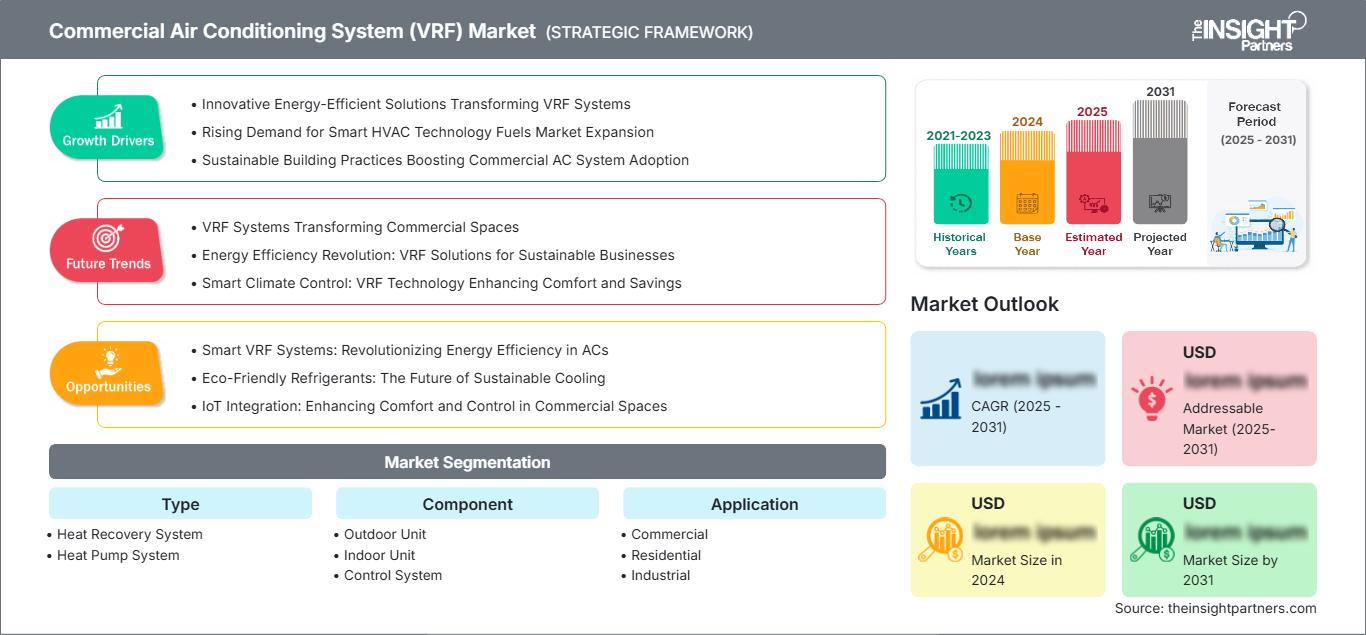
業務用空調システム(VRF)市場:戦略的洞察
地域別分析
北米の業務用空調システム市場
北米は2025年には業務用空調システム市場の29~33%を占め、2026~2034年には年平均成長率(CAGR)7.9~8.7%で拡大すると予測されています。需要を牽引する要因としては、商業施設の改修、倉庫の拡張、堅牢なデータ管理機能を備えたビルオートメーション、ヒートポンプの補助金、そして医療、小売、ホスピタリティ、教育、オフィス分野における冷房需要の増加などが挙げられます。
交換が重要視される理由は、多くの建物に旧世代の屋上設置型、分離型、パッケージ型エアコンが設置されており、診断機能が不十分で部分負荷時の効率が低いという現状があるからです。エンドユーザーは、統合制御システム、冷媒対応型ユニット、そして総所有コストの低さを求めています。
米国業務用空調システム市場
2025年には北米全体の収益の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)8.0~8.8%で成長すると予測されています。用途のニーズは、耐久性の高い冷房とエネルギーコスト管理の改善が求められるオフィススペース、ホテル、医療施設、小売ネットワーク、物流センター、教育機関、集合住宅、軽工業施設に集中しています。
ダイキン工業、ジョンソンコントロールズインターナショナル、レノックスインターナショナル、三菱電機、LGエレクトロニクス、サムスン電子などの企業は、商業製品やサービスを通じて米国で強力な販売チャネルを確立しています。持続可能性報告やテナント維持のため、ヒートポンプ機能、可変速性能、ダッシュボード、冷媒規制への適合性を求める購入者がますます増えています。
欧州業務用空調システム市場
欧州は2025年に22~26%のシェアを占め、2026~2034年には年平均成長率(CAGR)7.2~8.0%で成長すると予測されている。ドイツ市場は、工業用建物、オフィスビル、ホテル、公共施設における冷房需要によって牽引されている。英国における改修工事は、商業施設の改修とエネルギー性能分析によって恩恵を受けている。
フランス、イタリア、スペインは、温暖な夏、観光関連プロジェクトにおける空調設備のニーズ、そしてエネルギー効率の高いヒートポンプを奨励する脱炭素化イニシアチブといった恩恵を受けている。ヨーロッパでは、購入者は季節ごとの効率性、冷媒の互換性、静音性、そしてビル管理システムとのシステム互換性を重視している。運用コストの削減による買い替え需要は高く、それが機器価格の上昇を正当化する要因となっている。
アジア太平洋地域の業務用空調システム市場
アジア太平洋地域は2025年には35~39%のシェアを占め、2026~2034年には年平均成長率(CAGR)9.1~10.0%で成長すると予測されている。中国の優位性は、建設規模の大きさ、国内生産、そして小売、オフィス、医療、データセンター、産業施設からの需要によるものである。
日本と韓国は効率性とシステム統合の面で主導的な役割を果たしている一方、インドとオーストラリアは都市開発と商業フロア面積の拡大を背景に、エネルギー効率の高い冷却ソリューションに注力することで強みを発揮している。サプライヤーは生産集中という点で優位に立っているものの、ライフサイクルコスト、サービス、そしてインテリジェンスを重視する買い手のニーズにより、激しい競争が続いている。
中東・アフリカの業務用空調システム市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)7.0~7.8%で成長すると予測されている。サウジアラビアは、極端な高温のため、商業地域、宿泊施設、医療施設、工業地帯などあらゆる場所で冷房需要が絶え間なく発生しており、この分野を牽引している。
アラブ首長国連邦の場合、ホテル、空港、ショッピングモール、商業施設などの高級顧客向けに、より高い効率性が求められている一方、南アフリカとロマ・中東・アフリカ地域では、小売センター、鉱業関連施設、都市サービスの近代化がより重視されている。
セグメンテーション分析
タイプ
2026年から2034年にかけて、このタイプの市場は年平均成長率(CAGR)8.5~9.3%で成長すると予測されています。業務用空調システム市場の範囲は、冷房、暖房、換気の調整、およびエネルギー再利用のニーズに対応する熱回収およびヒートポンプアーキテクチャを網羅しています。熱回収システムは、暖房と冷房の負荷が同時に発生する高密度商業ビルで好まれており、ヒートポンプシステムは、電化と化石燃料削減が戦略的優先事項となっている場所で勢いを増しています。
- 熱回収システムは、ゾーンが多様化した建物に対応し、回収した熱エネルギーを暖房が必要なエリアに供給すると同時に、他のエリアでは冷房が必要となるため、運転効率と入居者の快適性を向上させます。
- ヒートポンプシステムは、可逆的な暖房と冷房を提供し、燃焼機器への依存度を低減し、商業的な脱炭素化計画と合致するため、電化プログラムにとって戦略的に重要です。
成分
当該コンポーネントは、 2026年から2034年にかけて年平均成長率(CAGR)8.3~9.1%で成長すると予測されています。室外機は、コンプレッサー、コイル、ファン、インバーター、冷媒回路がシステム容量と効率を決定するため、機器価値が最も高くなります。室内機は快適性とゾーン制御に影響を与え、遠隔診断、在室状況分析、予知保全が商業施設で標準となるにつれて、制御システムの価値も高まっています。
- 室外機は、容量、コンプレッサー技術、冷媒管理、耐候性といった要素がこの機器層に集中しているため、需要を牽引しており、交換の意思決定において中心的な役割を担っています。
- 室内ユニットは、騒音、気流、美観が選定に影響を与えるオフィス、ホテル、医療施設、小売店、アパートなどにおいて、居住者の快適性とゾーンごとの柔軟性をサポートします。
- 制御システムは、所有者が機器をビル管理プラットフォームに接続し、エネルギー使用量を監視し、メンテナンスを計画し、複数の拠点にわたってパフォーマンスを最適化するにつれて、戦略的に重要性を増している。
応用
2026年から2034年にかけて、空調システムの利用は年平均成長率(CAGR)8.6~9.4%で拡大すると予測されています。商業ビルは、冷房の信頼性が顧客体験、従業員の生産性、資産価値、および運営費に影響を与えるため、依然として主要な需要基盤となっています。住宅施設では、共用施設や高層ビル向けに大規模な統合システムが導入されつつあり、産業施設では、プロセスの安定性、従業員の安全、および設備の保護のために空調システムが利用されています。
- オフィス、ホテル、病院、ショッピングモール、学校、物流施設など、商業施設における需要が圧倒的に多く、稼働時間、快適性、エネルギー管理、サービス契約などが購入決定に影響を与える。
- 住宅用としては、高層アパート、高級住宅、共有アメニティなどが挙げられ、これらを連携させたシステムを用いることで、より優れたゾーニング、静かな運用、そしてメンテナンス管理の改善を実現している。
- 工業用とは、工場、クリーンルーム、倉庫、研究所、および温度管理によって作業員、機械、材料、および生産品質が保護されるプロセス施設を指します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
コマーシャル |
高い |
スマートレトロフィット |
成熟した |
|
居住の |
中くらい |
高層ビル |
スケーリング |
|
工業 |
中くらい |
プロセス冷却 |
スケーリング |
業務用空調システム(VRF)市場の成長要因と影響分析
効率規制は交換サイクルを加速させる
商業施設の所有者は、エネルギー消費量を削減し、性能を記録し、運用コストが手に負えなくなる前に老朽化した冷房設備を交換するよう、ますます強い圧力を受けています。国際エネルギー機関(IEA)の報告によると、商業ビルと公共ビルは建物全体のエネルギー需要の約30%を占めており、空調設備のアップグレードは主要な効率化手段となっています。このため、インバーターコンプレッサー、高効率熱交換器、スマート制御、冷媒対応プラットフォームへの需要が高まっています。市場への影響は、大規模な改修計画、複数拠点での調達プログラム、計測と診断によってライフサイクルコスト削減効果を証明できるシステムへの選好といった形で現れています。
電化によりヒートポンプの普及が進む
建物の脱炭素化計画では、商業施設のオーナーに対し、燃焼式暖房への依存度を減らし、冷暖房を1つのプラットフォームで提供する可逆式ヒートポンプシステムの導入を促しています。この変化により、対象市場は季節的な冷房にとどまらず拡大します。なぜなら、機器は年間を通して快適な環境と排出量削減目標をサポートできるからです。この影響が最も大きいのは、オフィス、ホテル、学校、医療施設、集合住宅など、オーナーが機械設備の削減、メンテナンスの簡素化、そしてより優れた制御を求めている施設です。拡張性の高いヒートポンプ製品群を持つサプライヤーは、電化が設備投資計画の一部となるにつれて、より大規模なプロジェクトを獲得できる可能性があります。
接続された制御により、サービス経済性が向上する
デジタル制御は、業務用空調設備の仕様策定、運用、保守の方法を変革しています。センサー、クラウドダッシュボード、故障検出、自動スケジュール管理機能により、施設管理チームはエネルギーの無駄を削減し、ダウンタイムを防止し、複数の拠点にわたる機器を管理できます。サービス担当者の人員が限られていること、そして建物の所有者が設置後の性能をより明確に把握する必要があることから、この動きは重要です。OEMメーカーや請負業者は、監視、保守契約、最適化サービスを通じて継続的な収益を生み出すことができます。市場への影響としては、機器のみの競争から、ハードウェア、ソフトウェア、サービスを統合した関係へと移行することが挙げられます。
業務用空調システム(VRF)市場の将来動向
AIを活用したHVAC最適化が標準となる
業務用空調システム市場のトレンドは、在室状況、天気予報、料金体系、機器の状態に基づいて冷却出力を調整するAI搭載制御システムの普及を示唆しています。将来のプラットフォームは、スケジュール運転を超え、ゾーンやサイト全体にわたる予測最適化へと移行するでしょう。このトレンドにより、不要な稼働時間が削減され、故障検出精度が向上し、オーナーは持続可能性目標の検証に役立てることができます。機器データ、制御ロジック、サービス分析を統合したサプライヤーは、個別のユニットを販売するベンダーよりも有利な立場に立つでしょう。不動産ポートフォリオ全体で測定可能な省エネルギーと標準化されたレポートが求められるようになるにつれ、導入は加速するはずです。
低GWP冷媒プラットフォームが製品設計を変革する
製品開発は、地球温暖化係数の低い冷媒を中心に展開されるようになり、コンプレッサー、熱交換器、安全システム、およびサービス手順の再設計が求められるようになるでしょう。この傾向は、機器の認証、設置業者のトレーニング、スペアパーツ、およびライフサイクルリスク管理に影響を与えます。商業顧客は、設備投資を行う前に、冷媒の入手可能性、メンテナンス手順、および長期的なコンプライアンスについてサプライヤーに明確化を求めるでしょう。プラットフォーム移行を早期に完了したメーカーは、流通チャネルの不確実性を低減し、利益率を確保できます。また、この変化は、漏洩、圧力、および運転条件をより正確に監視する制御システムを導入する機会も生み出します。
業務用空調システム(VRF)の市場機会
複数拠点を持つ商業施設向け改修プログラム
業務用空調システム市場の予測では、老朽化した設備を抱える小売チェーン、ホテル、医療機関、学校、オフィスビル向けのパッケージ型改修プログラムへの投資が推奨されています。ベンダーは、監査、資金調達支援、標準化された機器パッケージ、制御システム、設置計画、サービス契約などを組み合わせることで、オーナーの負担を軽減できます。複数の拠点を持つ顧客は、予測可能なコスト削減、一貫したメンテナンス、そして最小限の業務中断を重視するため、この機会は魅力的です。エネルギー削減量を定量化し、段階的な導入を提供する請負業者やOEMは、リピートビジネスを獲得できます。改修プログラムは、継続的な最適化と将来の機器交換計画を支援するデータストリームも生成します。
複合用途都市プロジェクト向け高効率冷房システム
複合用途開発では、小売店、住宅、オフィス、ホテル、アメニティスペースなど、多様な冷暖房負荷を管理するシステムにとって絶好の機会が生まれます。熱回収と高度なゾーン制御により、異なるエリアが異なるスケジュールや負荷プロファイルで稼働する場合にエネルギー効率を向上させることができます。開発業者は、コンパクトな室外機、静音性の高い室内機、柔軟な制御機能、そして信頼できるサービスパートナーを必要としています。サプライヤーは、設計初期段階から試運転、そして長期的なモニタリングをサポートすることで差別化を図ることができます。この機会は、床面積が高価で、エネルギー規制が厳しく、テナントが安定した快適性を期待する高密度都市において最も有望です。
最近の動向
- 2026年7月:三菱電機株式会社(東証:6503)は、完全子会社である三菱電機ハイドロニクス&ITクーリングシステムズSpAが、空調設備の販売、設置、保守を行う事業会社を含むAPACグループおよびCOMPACグループの全株式を7月13日に取得したと発表した。両グループはオランダのユトレヒト州に本社を置いていた。
- 2026年3月: LGエレクトロニクス(LG)は、南アジア有数の空調設備(HVAC)およびビルオートメーション展示会であるACREX 2026(3月12日~14日、ムンバイのボンベイ展示センターで開催)において、インド市場向けに特化したコンプレッサーソリューションを発表します。インドにおける空調需要の高まりとエネルギー効率基準の向上に対応して開発されたこの新製品ラインナップは、住宅用および商業用アプリケーション向けに設計されており、LGが継続的に注力している現地向け製品開発および製造への取り組みを反映しています。
- 2026年2月:ダイキン工業株式会社は、大規模商業施設や高湿度環境におけるエネルギー効率と運転信頼性に対する高まるニーズに応えるため、日本国内で2つの新エアコン製品を発売すると発表しました。大型空間向けの「マルチジェット」エアコンは2026年4月中旬に発売予定で、オフィスや小売店向けの「ファイブスターゼアス」モデルは2026年4月1日より販売開始となります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -