
Mercato del controllo di sicurezza digitale: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del controllo della sicurezza digitale (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); applicazione (sicurezza mobile e telecomunicazioni, finanza e banche, sanità, commerciale, altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012287
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


Dimensioni del mercato nel 2025
27,29 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
44,78 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,38 %
Tasso di crescita
Mercato di riferimento
338,90 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato del controllo della sicurezza digitale crescerà da 27,29 miliardi di dollari nel 2025 a 44,78 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,38% nel periodo 2026-2034. I fattori che guidano la crescita del mercato includono l'identità digitale sicura, l'autenticazione a più fattori, la verifica biometrica e i controlli di accesso sicuri in settori quali telecomunicazioni, banche, sanità e aziende.
Il Nord America continua a essere un mercato chiave, poiché le aziende aggiornano i sistemi di controllo degli accessi, con un tasso di crescita annuo composto (CAGR) regionale stimato tra il 5,8% e il 6,4% fino al 2034. La crescente migrazione al cloud, le iniziative zero trust, la sicurezza delle informazioni sanitarie e le misure di prevenzione delle frodi finanziarie contribuiscono ad aumentare la domanda di token hardware, autenticazione software e servizi di sicurezza gestiti.
Analisi e approfondimenti sul mercato del controllo di sicurezza digitale
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 34% e il 36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034, grazie alla modernizzazione del settore bancario, alla conformità normativa nel settore sanitario e all'implementazione di sistemi zero-trust aziendali.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,7-6,3% grazie all'espansione delle implementazioni di identità cloud e autenticazione dei pagamenti.
- Nel 2025 l'Europa rappresentava una quota di mercato del 25-27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6-6,2%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato del 23-25% nel 2025 e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,1-7,8%, con Cina, Giappone, India, Corea del Sud e Australia a trainare le implementazioni.
- Il segmento più ampio, quello del software, deteneva una quota di mercato del 42-45% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,6-7,2%, grazie alla sostituzione dei controlli frammentati con piattaforme di autenticazione.
- Nel 2025, il segmento dei servizi ad alta crescita deteneva una quota di mercato compresa tra il 24% e il 27% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,4-8,1% con l'espansione dei programmi di gestione delle identità.
- Aziende chiave analizzate nel dettaglio : Thales DIS France SAS, Trellix, IDEMIA France SAS, SafeNet, Inc., RSA Security LLC, OneSpan Inc., 3M Company, NEC Corporation, HID Global Corporation e ASSA ABLOY AB.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La tecnologia di accreditamento digitale si è evoluta da un approccio puramente perimetrale a un approccio incentrato sull'identità, che si avvale di dati biometrici, smart card, chiavi di crittografia e software di accesso basato sul rischio. Inoltre, i modelli di produzione sono stati modificati integrando elementi di sicurezza, chip di identità e motori di autenticazione software nei servizi del ciclo di vita. Il mercato del controllo della sicurezza digitale si sta sviluppando grazie alla transizione da soluzioni isolate a modelli di fiducia olistici che abbracciano reti mobili, cartelle cliniche, transazioni finanziarie e accessi aziendali.
Da qui al 2034, gli investimenti si concentreranno sull'orchestrazione delle identità nel cloud, sulle credenziali riutilizzabili, sul rilevamento biometrico della vitalità e sulle soluzioni di gestione sicura degli accessi per i servizi digitali soggetti a regolamentazione. Nuove aree geografiche saranno trainate dai programmi nazionali di identità digitale, pagamenti sicuri e verifica dell'identità del cliente nel settore delle telecomunicazioni. I fornitori di soluzioni basate su hardware stanno passando a offerte software e di servizi.
Ambito del rapporto sul mercato del controllo della sicurezza digitale
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 27,29 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 44,78 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,38% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei sistemi di controllo della sicurezza digitale
Tra i fattori trainanti figurano le transazioni di alto valore nel mondo digitale, l'onboarding da remoto, la connettività mobile e gli standard di sicurezza dei dati sempre più rigorosi. Si registra una crescente necessità di autenticazione avanzata dei clienti da parte delle banche, di verifiche di autenticità di SIM/dispositivi da parte degli operatori di telecomunicazioni e di una gestione sicura dell'identità dei pazienti negli ospedali. La catena di fornitura comprende chip di sicurezza, dispositivi biometrici, software di autenticazione, software di crittografia, sistemi di rilevamento delle frodi, integratori di sistemi e servizi gestiti.
Le tendenze dell'offerta sono orientate verso i fornitori in grado di offrire sia hardware che software certificati, insieme ai relativi servizi di implementazione. La disponibilità dei componenti, la certificazione di conformità, l'interoperabilità e la compatibilità con le piattaforme di identità cloud giocano un ruolo importante nel processo decisionale relativo ai cicli di acquisto. Con la crescente attenzione dei clienti al consolidamento delle proprie suite di sicurezza, l'analisi del mercato del controllo della sicurezza digitale si sta concentrando sempre più sul costo totale di proprietà, sul livello di garanzia, sull'usabilità e sulla capacità di contrastare le frodi di identità.
La competitività è descritta dai fornitori del settore dell'identità e dell'accesso, dai fornitori di piattaforme di sicurezza informatica e dai fornitori di credenziali fisiche, estendendosi alla fiducia digitale. I principali concorrenti di Thales DIS France SAS includono IDEMIA France SAS, HID Global Corporation, NEC Corporation, RSA Security LLC, OneSpan Inc., Trellix, 3M Company, SafeNet, Inc. e ASSA ABLOY AB.
Le dinamiche di mercato saranno influenzate dal posizionamento strategico sui servizi di identità in abbonamento, sul rilevamento delle frodi basato sull'intelligenza artificiale e sui servizi di autenticazione gestiti. I fornitori di soluzioni di identità e accesso si stanno concentrando sullo sviluppo di soluzioni per l'accesso senza password, la verifica biometrica, le chiavi crittografiche e i pacchetti di conformità per i diversi settori. Le partnership strategiche con fornitori di servizi cloud, istituzioni finanziarie, operatori di telecomunicazioni ed enti governativi influenzeranno la fidelizzazione dei clienti, poiché questi ultimi preferiranno sistemi integrati con garanzie di sicurezza e sovranità dei dati a livello regionale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del controllo di sicurezza digitale: approfondimenti strategici
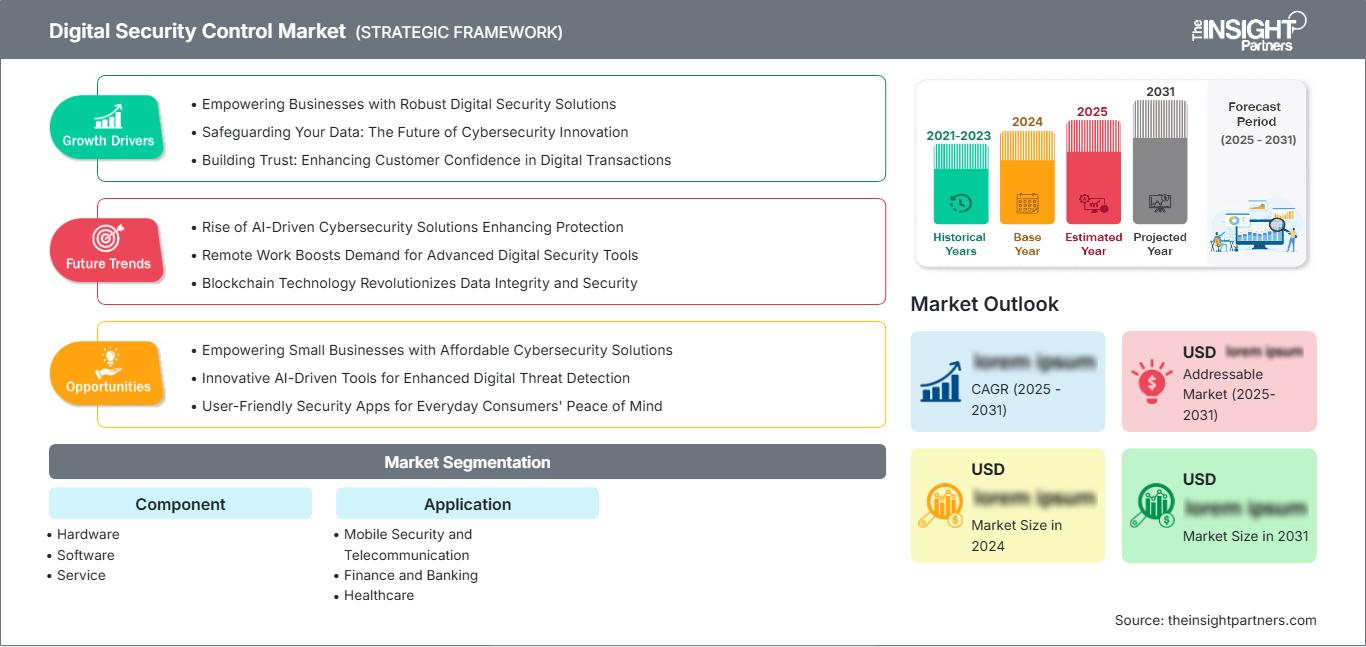
Approfondimenti regionali
Mercato nordamericano dei sistemi di controllo della sicurezza digitale
Nel 2025, il Nord America deteneva una quota di mercato del 34-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,8-6,4% nel periodo 2026-2034. La quota di mercato del controllo della sicurezza digitale è dovuta alla diffusione dell'implementazione del cloud, alla regolamentazione del settore finanziario, alle esigenze di privacy dei dati nel settore sanitario e alla transizione verso un'architettura di sicurezza basata sull'identità nelle aziende.
La domanda regionale emerge nelle aree in cui si sovrappongono l'autenticazione dei pagamenti, l'accesso alle informazioni dei pazienti, la gestione delle identità privilegiate e i processi di onboarding dei clienti tramite dispositivi mobili. I clienti prediligono tecnologie che offrono integrazione con architetture zero trust, protezione degli endpoint e funzionalità di gestione della conformità. La disponibilità di budget consistenti per la sicurezza informatica e di fornitori dedicati rende questa regione una delle prime ad adottare l'accesso senza password, l'analisi comportamentale e l'autenticazione gestita.
Mercato statunitense del controllo della sicurezza digitale
Si stima che gli Stati Uniti rappresenteranno il 78-82% del Nord America nel 2025 e si prevede che registreranno una crescita a un tasso annuo composto (CAGR) del 5,7-6,3% fino al 2034. L'adozione è motivata dalla necessità di prevenire le frodi finanziarie, gestire l'identità nel settore sanitario, implementare i mandati federali in materia di sicurezza informatica e fornire autenticazione per le transazioni su grandi applicazioni cloud.
Nel mercato operano diverse aziende, tra cui RSA Security LLC, HID Global Corporation, Trellix, 3M Company e OneSpan Inc. Le principali tendenze includono la sicurezza dell'accesso ai servizi bancari mobili, la gestione degli accessi privilegiati, l'autenticazione dei portali sanitari e la protezione delle credenziali della forza lavoro ibrida.
Mercato europeo del controllo di sicurezza digitale
La quota di mercato europea è stata stimata tra il 25% e il 27% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,6%-6,2% nel periodo 2026-2034. La Germania è il paese leader in questo settore grazie alla sicurezza industriale, alla conformità bancaria e alle soluzioni di identità elettronica. Nel Regno Unito, l'attenzione si concentra sulla verifica finanziaria, sulla sicurezza delle telecomunicazioni e sulla garanzia dell'identità governativa, mentre in Francia l'esperienza nel rilascio di credenziali rappresenta un vantaggio competitivo.
Italia e Spagna stanno implementando controlli digitali attraverso la trasformazione dei settori bancario, dei dati sanitari e dell'erogazione dei servizi ai cittadini. La regione tende a privilegiare la privacy, la certificazione e l'interoperabilità rispetto al prezzo più basso nelle procedure di appalto. Aziende come Thales DIS France SAS, IDEMIA France SAS, ASSA ABLOY AB e NEC Corporation soddisfano la domanda con documenti d'identità, sistemi biometrici e soluzioni di accesso sicuro.
Mercato del controllo della sicurezza digitale nella regione Asia-Pacifico
La quota di mercato dell'area Asia-Pacifico (APAC) nel 2025 era compresa tra il 23% e il 25%, con una previsione di crescita annua composta (CAGR) del 7,1-7,8% entro il 2034. La Cina è il Paese con la maggiore presenza regionale; Giappone e Corea del Sud, invece, si concentrano su sistemi di elevata sicurezza dell'identità per i servizi di telecomunicazione, bancari e governativi. Le infrastrutture pubbliche digitali in India e i progetti di cybersicurezza in Australia ampliano le opportunità per gli operatori regionali.
La digitalizzazione industriale, le transazioni mobili, il commercio transfrontaliero e i programmi governativi relativi all'identità diventano fattori strutturali trainanti della regione. Diventa sempre più evidente la necessità di soluzioni per la verifica biometrica, la protezione delle SIM, il rilevamento delle frodi e la gestione dell'identità. I progetti di integrazione regionale che coinvolgono fornitori IT globali trovano spazio nella regione a causa delle normative in materia di conformità e delle problematiche di localizzazione.
Mercato del controllo della sicurezza digitale in Medio Oriente e Africa
Si prevede che la regione Medio Oriente e Africa (MEA) registrerà una crescita a un tasso annuo composto (CAGR) compreso tra il 6,4% e il 7,1% nel periodo dal 2026 al 2034, con l'Arabia Saudita in testa alla classifica regionale per l'adozione di nuove tecnologie. Altri mercati importanti sono gli Emirati Arabi Uniti per i progetti di digitalizzazione governativa, le banche e le infrastrutture intelligenti; e il Sudafrica per i settori imprenditoriale e finanziario, a beneficio dell'intera Africa.
I settori dell'energia, dei trasporti, delle autorità portuali, della sanità e dei servizi pubblici offrono applicazioni ad alta sicurezza in cui la compromissione dell'identità rappresenta un problema. La spesa nel resto del Medio Oriente e dell'Africa per soluzioni di gestione dell'identità e degli accessi è piuttosto irregolare, ma in crescita grazie alle soluzioni di finanza mobile, alle iniziative per le carte d'identità nazionali e alle telecomunicazioni. I servizi gestiti sono diffusi a causa della mancanza di competenze specifiche e della complessità delle integrazioni.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un CAGR del 6,4-7,0% nel periodo 2026-2034, in quanto gli acquirenti combineranno dispositivi sicuri, piattaforme di autenticazione e servizi di integrazione. L'ambito del mercato del controllo della sicurezza digitale si sta ampliando, passando dall'emissione di hardware alla garanzia continua dell'identità, soprattutto laddove le aziende richiedono credenziali associate al dispositivo, flussi di lavoro di transazione crittografati e controlli gestiti del ciclo di vita.
- L'hardware rimane fondamentale per smart card, token, lettori biometrici ed elementi di sicurezza, in particolare negli ambienti bancari, delle telecomunicazioni e governativi che gestiscono identità e richiedono un'autenticazione a prova di manomissione.
- Il software è il motore dell'adozione perché le aziende necessitano di un'orchestrazione delle identità scalabile, dell'applicazione delle policy, dell'analisi delle frodi e di flussi di lavoro senza password che si integrino con i sistemi cloud e on-premise.
- Il servizio si sta espandendo poiché le organizzazioni esternalizzano l'implementazione, la messa a punto della conformità, il monitoraggio e la gestione del ciclo di vita per far fronte alla carenza di competenze e ridurre il rischio di implementazione.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un tasso annuo composto (CAGR) del 6,5-7,2% nel periodo 2026-2034, a testimonianza del maggiore utilizzo della verifica dell'identità nelle transazioni digitali e nei flussi di informazioni protette. Il mercato del controllo della sicurezza digitale supporta operatori di telefonia mobile, banche, fornitori di servizi sanitari e imprese commerciali nella protezione di clienti, dipendenti, dispositivi, portali e infrastrutture connesse.
- La sicurezza mobile e le telecomunicazioni traggono vantaggio dalla protezione della SIM, dall'autenticazione del dispositivo, dalla verifica dell'abbonato e dal controllo delle frodi, poiché gli operatori proteggono i servizi di mobile banking, il provisioning delle eSIM e i flussi di lavoro relativi all'identità dei clienti.
- Il settore finanziario e bancario rimane un'applicazione di alto valore perché una solida autenticazione del cliente, la firma delle transazioni, il monitoraggio antifrode e la conformità normativa influenzano direttamente la fiducia digitale e il rischio operativo.
- L'adozione di queste tecnologie nel settore sanitario è in aumento, poiché i fornitori di servizi sanitari mettono in sicurezza portali per i pazienti, sistemi clinici, dispositivi connessi e accessi per il personale, proteggendo al contempo i dati sensibili dall'uso improprio delle credenziali.
- La domanda commerciale è influenzata dall'accesso alla forza lavoro, dalla gestione dei visitatori, dall'accettazione dei pagamenti, dalla sicurezza degli edifici e dalla protezione delle applicazioni cloud nei settori della vendita al dettaglio, degli uffici, della logistica e dei servizi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Sicurezza mobile e telecomunicazioni |
Alto |
eSIM Trust |
Scalatura |
|
Finanza e banche |
Alto |
Firma della transazione |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Identità del paziente |
Scalatura |
|
Commerciale |
Mezzo |
Accesso alla forza lavoro |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato del controllo di sicurezza digitale.
Le frodi d'identità aumentano gli investimenti nell'autenticazione.
Le organizzazioni stanno riallocando i budget verso controlli di identità più rigorosi, poiché le credenziali compromesse rimangono una via d'accesso comune ai sistemi finanziari, sanitari, di telecomunicazione e commerciali. L'autenticazione a più fattori, i controlli biometrici, la firma delle transazioni e le credenziali associate al dispositivo riducono la dipendenza dalle password e contribuiscono a verificare gli utenti durante l'onboarding, i pagamenti e l'accesso privilegiato. L'impatto sul mercato è visibile nei criteri di appalto, che ora richiedono analisi delle frodi, punteggi di rischio adattivi, prove di audit e integrazione con piattaforme di gestione delle identità. I fornitori che combinano un elevato livello di sicurezza con una bassa complessità per l'utente sono in una posizione privilegiata per aggiudicarsi contratti aziendali più importanti.
I servizi digitali regolamentati richiedono controlli più rigorosi.
Banche, compagnie assicurative, ospedali, operatori di telecomunicazioni ed enti pubblici si trovano ad affrontare aspettative più rigorose in materia di protezione dei dati personali e convalida dell'accesso a servizi sensibili. I requisiti di conformità stanno spingendo gli acquirenti ad abbandonare la semplice protezione dell'accesso per architetture di sicurezza verificabili che includono credenziali crittografate, dispositivi di autenticazione certificati, controlli delle policy e monitoraggio gestito. Ciò crea opportunità di ricavi ricorrenti per i fornitori di software e servizi, sostenendo al contempo la domanda di hardware sicuro. Il mercato del controllo della sicurezza digitale trae vantaggio quando le verifiche normative si traducono in investimenti misurabili in materia di sicurezza, anziché in aggiornamenti tecnologici discrezionali.
I flussi di lavoro mobili e cloud ampliano i punti di accesso.
I servizi digitali ora operano su smartphone, applicazioni cloud, portali dei partner, dispositivi connessi e ambienti di lavoro ibridi, aumentando il numero di eventi di identità che devono essere protetti. Gli operatori di telecomunicazioni necessitano di garanzie per abbonati e dispositivi, le banche di transazioni mobili sicure e le aziende commerciali di un accesso alla forza lavoro che segua gli utenti in tutte le sedi. Ciò amplia la domanda di orchestrazione dell'autenticazione, verifica dell'identità, sicurezza delle API e gestione del ciclo di vita. I fornitori in grado di supportare casi d'uso sia per i clienti che per i dipendenti possono conquistare una quota di mercato maggiore nell'ambito di programmi di trasformazione pluriennali.
Tendenze future del mercato del controllo della sicurezza digitale
Credenziali riutilizzabili e identità basata su portafoglio
Le credenziali digitali riutilizzabili ridefiniranno le tendenze del mercato del controllo della sicurezza digitale, poiché governi, banche, operatori di telecomunicazioni e piattaforme sanitarie cercano una verifica più rapida senza dover raccogliere ripetutamente documenti sensibili. L'identità basata su wallet può ridurre le difficoltà di onboarding, migliorare la gestione del consenso e supportare la fiducia tra i diversi servizi, se supportata da prove crittografiche e da un forte collegamento al dispositivo. L'adozione dipenderà dall'interoperabilità, dagli standard di tutela della privacy e dall'accettazione da parte delle parti che vi fanno affidamento. I fornitori che supportano l'emissione, la verifica, la revoca e l'applicazione delle policy in più settori saranno in una posizione migliore rispetto alle aziende che offrono strumenti di autenticazione monouso.
La valutazione del rischio assistita dall'intelligenza artificiale diventa uno standard
L'autenticazione basata sul rischio passerà da funzionalità opzionale a funzionalità di base, man mano che le aziende analizzeranno in tempo reale lo stato dei dispositivi, i segnali comportamentali, il contesto delle transazioni e i modelli di anomalia. I modelli di intelligenza artificiale possono aiutare a identificare attività sospette prima che venga attivata l'autenticazione a più fattori o il blocco delle transazioni, migliorando la sicurezza senza costringere ogni utente a sottoporsi alla stessa verifica. Il requisito principale sarà la spiegabilità, soprattutto nei settori regolamentati dove le decisioni devono essere verificabili. I fornitori che combinano l'analisi dei dati con controlli di autenticazione certificati acquisiranno rilevanza strategica.
Opportunità di mercato per il controllo della sicurezza digitale
Servizi di gestione dell'identità per acquirenti di medie dimensioni
Le banche di medie dimensioni, gli ospedali, i distributori di telecomunicazioni e le imprese commerciali spesso necessitano di un'autenticazione forte, ma non dispongono di team interni per progettare, monitorare e aggiornare complessi controlli di identità. I servizi gestiti offrono l'opportunità di raggruppare implementazione, configurazione delle policy, reporting di conformità e risposta agli incidenti in contratti prevedibili. Le previsioni di mercato sul controllo della sicurezza digitale indicano che i modelli basati sui servizi possono sbloccare la domanda laddove i soli acquisti di hardware e software risulterebbero inefficaci. I fornitori dovrebbero dare priorità a offerte modulari, modelli di settore e integrazione con le piattaforme di identità cloud più diffuse per abbreviare i cicli di vendita.
Pacchetti di autenticazione specifici per settore
I fornitori possono incrementare l'adozione creando pacchetti mirati per i settori finanziario, sanitario, delle telecomunicazioni e dell'accesso commerciale, anziché vendere controlli generici. I pacchetti per il settore bancario possono includere la firma delle transazioni e l'analisi delle frodi, quelli per il settore sanitario possono concentrarsi sul portale pazienti e sull'accesso per i medici, mentre le offerte per le telecomunicazioni possono riguardare SIM, eSIM e la verifica degli abbonati. Le soluzioni integrate aiutano gli acquirenti a collegare i risultati in termini di sicurezza a metriche operative come la riduzione delle frodi, la preparazione agli audit, la velocità di onboarding e l'esperienza utente. Questo approccio favorisce inoltre una politica di prezzi differenziata e partnership di canale più solide.
Sviluppi recenti
- Luglio 2026: Microsoft ha presentato il suo nuovo modello di intelligenza artificiale per la sicurezza informatica, MAI-Cyber-1-Flash, e la piattaforma di sicurezza agentica Project Perception, per aiutare le organizzazioni a identificare, dare priorità e risolvere più rapidamente le vulnerabilità del software. Il sistema di sicurezza basato sull'IA combina modelli informatici specializzati con agenti autonomi per migliorare il rilevamento delle minacce, l'analisi delle vulnerabilità e le operazioni di difesa informatica, aumentando al contempo l'efficienza dei team di sicurezza.
- Marzo 2026: Check Point Software Technologies ha lanciato AI Defense Plane, una piattaforma unificata per il controllo della sicurezza dell'IA, progettata per proteggere l'adozione dell'IA nelle aziende, fornendo governance, visibilità, protezione in fase di esecuzione e convalida continua sull'utilizzo dell'IA da parte dei dipendenti, sulle applicazioni di IA e sui sistemi di IA agentiva. La piattaforma consente alle organizzazioni di gestire i rischi legati all'IA, proteggere i flussi di lavoro autonomi e rafforzare i controlli di sicurezza man mano che le aziende scalano le operazioni basate sull'IA.
- Novembre 2025: Quick Heal Technologies ha introdotto nuove iniziative di cybersicurezza incentrate sul rafforzamento della protezione digitale attraverso soluzioni di sicurezza basate sull'intelligenza artificiale, intelligence avanzata sulle minacce e funzionalità migliorate di rilevamento del malware. L'azienda ha continuato ad ampliare il proprio portfolio per affrontare le minacce informatiche in continua evoluzione negli ambienti consumer, aziendali e governativi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -