
Mercato dei fusibili elettrici: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei fusibili elettrici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipologia (fusibili di potenza e fusibili a collegamento, sezionatori di distribuzione, fusibili a cartuccia e a spina, altri); intervallo di tensione (bassa tensione, media tensione); utente finale (servizi di pubblica utilità, residenziale, commerciale, industriale, trasporti) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004339
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 10, 2026


Dimensioni del mercato nel 2025
5,1 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
7,06 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,16 %
Tasso di crescita
Mercato di riferimento
56,59 miliardi di dollari USA
(2026-2034)
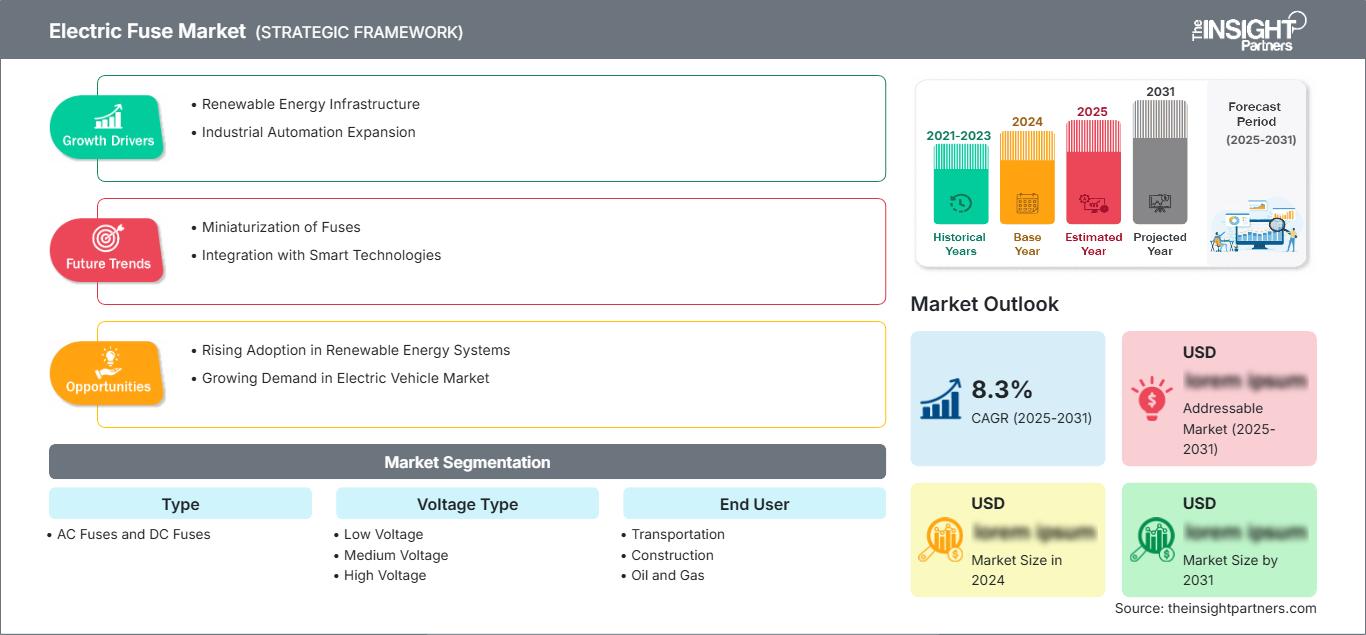
Si stima che il mercato dei fusibili elettrici abbia raggiunto un valore di 5,1 miliardi di dollari nel 2025 e si prevede che toccherà i 7,06 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 4,16% tra il 2026 e il 2034. La crescita del mercato è dovuta alla modernizzazione delle reti elettriche, all'elettrificazione dei trasporti, all'installazione di fonti di energia rinnovabile e agli standard di sicurezza industriale, che richiedono un'efficace protezione dalle sovracorrenti nelle reti a bassa, media e alta tensione.
In Nord America, si stima che il mercato dei fusibili elettrici crescerà a un tasso annuo composto (CAGR) del 3,9-4,5% fino al 2034, trainato dai cicli di sostituzione delle reti elettriche, dalle stazioni di ricarica per veicoli elettrici e dall'automazione industriale avanzata. Tra i fattori di crescita figurano la necessità di un efficace coordinamento della protezione nei data center, nel settore sanitario, nelle telecomunicazioni e negli impianti di generazione di energia distribuita.
Analisi e approfondimenti sul mercato dei fusibili elettrici
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 24% e il 28% e sta crescendo a un tasso annuo composto (CAGR) del 3,9-4,5% nel periodo 2026-2034, grazie al potenziamento della rete elettrica, alla ricarica dei veicoli elettrici e alla sostituzione delle infrastrutture di servizio.
- Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e stavano crescendo a un tasso annuo composto (CAGR) compreso tra il 4,0% e il 4,6%, trainati dai settori dell'energia, delle telecomunicazioni, della sanità e delle costruzioni.
- Nel 2025 l'Europa ha rappresentato una quota di mercato compresa tra il 21% e il 25%, con una crescita annua composta (CAGR) tra il 3,6% e il 4,2%, guidata da Germania, Regno Unito, Francia, Italia e Spagna.
- La regione Asia-Pacifico ha conquistato una quota di mercato compresa tra il 39% e il 43% nel 2025 e si sta espandendo a un tasso di crescita annuo composto (CAGR) compreso tra il 4,6% e il 5,2%, trainata da Cina, Giappone, India e Corea del Sud nei settori manifatturiero e delle reti elettriche.
- Il segmento più ampio, quello della bassa tensione, deteneva una quota di mercato compresa tra il 48% e il 52% nel 2025 e sta crescendo a un tasso annuo composto (CAGR) compreso tra il 3,8% e il 4,4%, grazie al supporto di edifici, elettronica e apparecchiature industriali.
- Nel 2025, il segmento dei fusibili CC, in forte crescita, deteneva una quota di mercato compresa tra il 28% e il 32% e sta crescendo a un tasso annuo composto (CAGR) del 4,9-5,5%, trainato da veicoli elettrici, batterie, energia solare e data center.
- Aziende chiave analizzate nel dettaglio : ABB Ltd, Bel Fuse Inc., Eaton Corporation plc, Legrand SA, Littelfuse, Inc., Mersen SA, S&C Electric Company, Schneider Electric SE, SCHURTER Holding AG e Siemens AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Lo sviluppo del mercato si sta orientando verso applicazioni ingegnerizzate che combinano capacità di interruzione, risposta termica, selettività e dimensioni ridotte per la protezione delle applicazioni. Il mercato è trainato dalle tendenze produttive per corpi in rame, argento e ceramica, involucri stampati e linee di produzione automatiche. I produttori aggiorneranno la loro gamma di prodotti per fusibili ad azione rapida, limitatori di corrente, fotovoltaici, per semiconduttori e per veicoli elettrici, al fine di soddisfare la crescente densità dei sistemi elettrici.
La domanda futura acquisirà slancio nei nuovi distretti manifatturieri asiatici, nel rafforzamento delle reti nordamericane e nelle iniziative di interconnessione delle energie rinnovabili in Europa. Lo sviluppo della distribuzione di energia, della mobilità elettrica, degli ospedali, delle torri di telecomunicazione e dell'elettrificazione delle miniere garantirà la costante sostituzione dei fusibili. La spinta normativa in materia di sicurezza elettrica, prevenzione degli archi elettrici, regolamenti edilizi e affidabilità della rete favorirà i prodotti conformi alle normative e testati secondo gli standard internazionali.
Ambito del rapporto sul mercato dei fusibili elettrici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,1 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 7,06 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,16% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei fusibili elettrici
La crescita del mercato dei fusibili elettrici è attribuibile all'aumento del consumo di elettricità, alla produzione di energia da fonti rinnovabili, alle stazioni di ricarica per veicoli elettrici, all'automazione industriale e alla maggiore necessità di coordinamento della protezione. La catena del valore coinvolge fornitori di metalli, fornitori di ceramica e plastica, produttori di elementi fusibili, produttori di apparecchiature elettriche, unità di assemblaggio, grossisti, società di servizi pubblici e consumatori finali. I fattori che influenzano il lato dell'offerta includono la disponibilità di metalli ad alta conduttività, capacità di calibrazione, impianti per prove di cortocircuito e conformità agli standard.
Le applicazioni che richiedono tempi di inattività minimi, rischi di incendio ridotti al minimo e perdite limitate dovute a danni alle apparecchiature presentano una maggiore domanda di fusibili. I fusibili mantengono la loro attrattiva grazie alla rapidità di intervento, alle prestazioni di interruzione ben definite e all'economicità in termini di costi di sostituzione. Secondo un'analisi dell'IEA, la domanda di dispositivi di protezione è alimentata dal rapido aumento del consumo energetico e dalla modernizzazione della rete elettrica.
Secondo il rapporto sul mercato dei fusibili elettrici, la concorrenza si concentra sulla gamma di prodotti, la conformità agli standard, la disponibilità dei canali di distribuzione e la competenza applicativa. ABB Ltd, Eaton Corporation plc, Schneider Electric SE, Siemens AG e Legrand SA competono negli ecosistemi di distribuzione elettrica, mentre Littelfuse, Inc., Mersen SA, Bel Fuse Inc., SCHURTER Holding AG e S&C Electric Company hanno i loro punti di forza nella protezione dei circuiti, nell'elettronica di potenza e nella protezione delle reti elettriche.
Le direzioni di investimento includono la protezione rapida in corrente continua, dispositivi di bassa tensione di piccole dimensioni, fusibili di media tensione per reti elettriche e soluzioni personalizzate per la mobilità elettrica e i sistemi a energia rinnovabile. I fornitori dovrebbero posizionarsi in base alle prestazioni del ciclo di vita, non al prezzo della singola unità, poiché il coordinamento della protezione è necessario per reti sempre più complesse. La collaborazione con OEM, aziende di servizi pubblici e produttori di quadri elettrici garantirà una domanda guidata dalle specifiche.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei fusibili elettrici: approfondimenti strategici
Approfondimenti regionali
Mercato dei fusibili elettrici in Nord America
Il mercato nordamericano detiene attualmente una quota di mercato del 24-28% e prevede un tasso di crescita annuo composto (CAGR) del 3,9-4,5% fino al 2034. I fattori che supportano la quota di mercato dei fusibili elettrici includono il rafforzamento della rete elettrica, l'aumento della capacità per i data center, gli stabilimenti di produzione di semiconduttori, i corridoi di ricarica per veicoli elettrici e le strutture sanitarie. La regione comprende anche normative elettriche preesistenti che richiedono il coordinamento della protezione da sovracorrente nelle applicazioni commerciali e industriali.
I fattori strutturali che guidano la domanda includono la sostituzione delle apparecchiature di distribuzione obsolete, la crescente adozione di impianti di generazione decentralizzata e la protezione dalle sovracorrenti per le reti di telecomunicazioni e di trasporto. Gli Stati Uniti rimangono il paese più grande della regione, con il Canada che contribuisce ulteriormente alla domanda di mercato attraverso le applicazioni nel settore minerario, delle energie rinnovabili e delle opere pubbliche. Sono preferibili le certificazioni UL e IEC, oltre ad altre certificazioni specifiche per l'applicazione.
Mercato statunitense dei fusibili elettrici
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del mercato nordamericano e si prevede una crescita a un tasso annuo composto (CAGR) compreso tra il 4,0% e il 4,6%. La domanda è trainata dal potenziamento della rete elettrica, dai data center hyperscale, dall'edilizia residenziale, dalla ricarica dei veicoli elettrici, dall'elettronica per la difesa e dalla continuità di alimentazione degli ospedali. Eaton Corporation plc, Littelfuse, Inc., Bel Fuse Inc., ABB Ltd, Schneider Electric SE e Siemens AG mantengono una forte presenza sul mercato, sia in termini di prodotti che di distribuzione o di clienti.
L'applicazione comprende fusibili di classe J, classe RK, per semiconduttori, fotovoltaici e di media tensione utilizzati in quadri elettrici, inverter, macchinari, sistemi di alimentazione per telecomunicazioni e stazioni di ricarica. Le aziende di servizi pubblici e gli installatori scelgono i prodotti fusibili in base alla disponibilità di corrente di guasto, agli studi di coordinamento e ai tempi di sostituzione. Di conseguenza, la preferenza per i produttori con una vasta gamma di prodotti è in aumento.
Mercato europeo dei fusibili elettrici
Nel 2025 l'Europa deterrà una quota di mercato compresa tra il 21% e il 25% e continuerà a registrare un tasso di crescita annuo composto (CAGR) tra il 3,6% e il 4,2%. La Germania è leader nei settori della costruzione di macchinari, dell'automazione industriale, delle energie rinnovabili e dell'architettura elettrica automobilistica. Il Regno Unito contribuisce con il potenziamento della rete elettrica, l'elettrificazione ferroviaria, le infrastrutture sanitarie e lo sviluppo dei data center, mentre la Francia si distingue nei settori dell'energia nucleare, delle energie rinnovabili, dell'aerospazio e degli impianti elettrici negli edifici.
In Italia e Spagna si sta assistendo a una crescente diffusione dell'energia solare attraverso l'installazione di pannelli, l'ammodernamento degli impianti produttivi, l'edilizia e l'elettrificazione dei trasporti. Gli europei privilegiano la certificazione CE, le prestazioni IEC, i pannelli di piccole dimensioni e i progetti di transizione energetica. Mersen SA, Legrand SA, Schneider Electric SE, Siemens AG, ABB Ltd e SCHURTER Holding AG godono di un vantaggio competitivo, poiché gli acquirenti della regione prediligono apparecchiature di protezione certificate integrate nel sistema elettrico.
Mercato dei fusibili elettrici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) rappresenterà una quota di mercato del 39-43% nel 2025, con una crescita prevista a un tasso annuo composto (CAGR) del 4,6-5,2%. La Cina è in testa grazie alla capacità produttiva, all'espansione della rete elettrica, all'energia solare, ai veicoli elettrici e alla produzione di componenti elettronici. Giappone e Corea del Sud forniscono componenti elettronici di alta precisione e soddisfano la domanda del settore automobilistico, mentre India e Australia contribuiscono ai settori delle costruzioni, dell'estrazione mineraria, dei trasporti e delle energie rinnovabili.
I fattori che guidano il mercato includono la capacità produttiva nazionale, l'espansione della rete elettrica, l'elettrificazione industriale e l'espansione della capacità di energia rinnovabile. Il mercato sarà trainato dalla catena di approvvigionamento locale, dalle attrezzature di produzione e dalla sostituzione dei prodotti. Gli utenti finali prediligono fusibili efficienti con capacità di test, prodotti di qualità e disponibilità in bassa, media e alta tensione.
Mercato dei fusibili elettrici in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) compreso tra il 3,7% e il 4,3%, grazie agli investimenti di Arabia Saudita, Emirati Arabi Uniti, Sudafrica e resto della regione in settori quali la produzione di energia, le sottostazioni, la desalinizzazione, l'industria mineraria, il petrolio e il gas e le infrastrutture di trasporto. L'Arabia Saudita è leader nella domanda di sistemi elettrici per servizi di pubblica utilità, impianti industriali e grandi progetti.
Esistono contesti energetici e infrastrutturali che generano una domanda di fusibili in quadri elettrici, trasformatori, pannelli, reti di telecomunicazione e applicazioni in ambienti difficili. Tale domanda varia in base ai cicli di progetto e alla disponibilità di importazioni; tuttavia, si registra una crescente esigenza di affidabilità. I produttori di prodotti certificati, i distributori locali e le società di ingegneria possono aggiudicarsi progetti nei settori delle utility, delle costruzioni e dell'industria.
Analisi di segmentazione
Tipo
Si prevede che il mercato dei fusibili elettrici crescerà a un tasso annuo composto (CAGR) compreso tra il 4,0% e il 4,6% nel periodo 2026-2034, poiché i sistemi in corrente alternata (AC) rimarranno ampiamente diffusi, mentre la protezione in corrente continua (DC) acquisirà sempre maggiore importanza. Il mercato dei fusibili elettrici comprende la distribuzione di corrente alternata, le batterie in corrente continua, i pannelli solari, i caricabatterie per veicoli elettrici, l'elettronica e le apparecchiature industriali. La scelta dipende dalla direzione della corrente, dalla tensione, dal potere di interruzione, dal comportamento dell'arco elettrico e dal coordinamento con i dispositivi di protezione adiacenti.
- I fusibili per corrente alternata mantengono la maggiore base installata perché edifici, impianti, macchinari e reti di distribuzione convenzionali utilizzano architetture a corrente alternata che richiedono una protezione da sovracorrente collaudata, coordinata e facilmente sostituibile.
- I fusibili in corrente continua rivestono un'importanza strategica per i sistemi solari, le batterie, la ricarica dei veicoli elettrici, le ferrovie, le telecomunicazioni e i data center, dove gli archi in corrente continua richiedono una progettazione di interruzione specializzata e una qualificazione tecnica più elevata.
Tensione doppia
Si prevede che il segmento Voltage Type crescerà a un tasso di crescita annuo composto (CAGR) compreso tra il 3,9% e il 4,5% nel periodo 2026-2034, poiché i requisiti di protezione si estendono ai quadri elettrici, alle linee di distribuzione, alle sottostazioni e alle infrastrutture ad alta energia. La domanda di bassa tensione è caratterizzata da volumi elevati, l'utilizzo di media tensione è legato alle reti di pubblica utilità e industriali, mentre le applicazioni ad alta tensione richiedono una progettazione rigorosa per garantire l'affidabilità del sistema e la sicurezza del personale.
- La bassa tensione è leader di mercato negli edifici, nell'elettronica, nei macchinari, nella sanità, nelle telecomunicazioni e nell'industria alimentare, poiché i quadri e le apparecchiature standardizzati richiedono prodotti di protezione economici, compatti e facilmente sostituibili.
- La media tensione è importante nelle reti di distribuzione, nelle miniere, nei progetti di costruzione, nei siti petroliferi e del gas e nelle interconnessioni per le energie rinnovabili, dove l'affidabilità delle linee di alimentazione e l'eliminazione selettiva dei guasti sono essenziali.
- L'alta tensione serve sottostazioni, centrali elettriche, interfacce di trasmissione e sistemi industriali specializzati dove l'energia di guasto è elevata e le prestazioni di interruzione validate sono di fondamentale importanza.
Utente finale
Si prevede che il mercato degli utenti finali crescerà a un tasso annuo composto (CAGR) compreso tra il 4,1% e il 4,7% nel periodo 2026-2034, grazie all'espansione dell'elettrificazione nei settori delle infrastrutture, dell'industria e dei servizi. La domanda varia in base alla criticità del sistema, alla frequenza di sostituzione, alla classe di tensione e al controllo normativo. La produzione di energia e il settore elettrico ed elettronico rimangono centrali, mentre i settori dei trasporti, delle telecomunicazioni, della sanità, dell'industria mineraria e dell'industria alimentare e delle bevande presentano esigenze di protezione specifiche.
- Nel settore dei trasporti, i fusibili vengono utilizzati nelle ferrovie, nelle stazioni di ricarica per veicoli elettrici, nell'elettronica di bordo e nei sistemi di alimentazione del trasporto pubblico, dove una protezione compatta e un isolamento sicuro dei guasti contribuiscono a garantire la continuità operativa e la sicurezza dei passeggeri.
- Nel settore edile sono necessari fusibili per quadri elettrici, alimentazione temporanea, edifici commerciali e progetti infrastrutturali, dove la conformità alle normative e la scalabilità della distribuzione elettrica rimangono priorità negli acquisti.
- L'industria petrolifera e del gas si affida a fusibili affidabili per raffinerie, oleodotti, terminali e impianti offshore, dove ambienti pericolosi e requisiti di continuità richiedono una protezione robusta e certificata.
- La produzione di energia elettrica rappresenta un importante contributo al fatturato attraverso generatori, trasformatori, sistemi ausiliari, energie rinnovabili e sistemi di accumulo, dove una protezione coordinata previene costosi danni alle apparecchiature.
- Nel settore delle telecomunicazioni sono necessari fusibili in corrente continua e a bassa tensione per torri, data center, alimentazione di backup e apparecchiature di rete, dove la continuità del servizio e l'installazione compatta sono fondamentali.
- Il settore elettrico ed elettronico traina i volumi di produzione attraverso elettrodomestici, controlli industriali, alimentatori, circuiti stampati e dispositivi di consumo che necessitano di una protezione miniaturizzata e ad azione rapida.
- Nel settore sanitario, i fusibili vengono utilizzati nei sistemi di alimentazione di emergenza, nei sistemi di diagnostica per immagini, nelle apparecchiature di laboratorio e nei quadri elettrici degli impianti, dove l'affidabilità elettrica è fondamentale per la sicurezza dei pazienti e la continuità operativa.
- L'attività mineraria richiede protezione per nastri trasportatori, pompe, sistemi di ventilazione, attrezzature mobili e sottostazioni che operano in ambienti polverosi, con vibrazioni, umidità e carichi elettrici elevati.
- Nel settore alimentare e delle bevande, i fusibili vengono utilizzati nelle linee di produzione, nella refrigerazione, nel confezionamento e nei sistemi di alimentazione degli impianti, dove le operazioni che richiedono elevata igiene necessitano di un funzionamento affidabile e di una manutenzione semplice.
Panoramica dell'opportunità
|
Utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Trasporti |
Mezzo |
Ricarica dei veicoli elettrici |
Scalatura |
|
Costruzione |
Mezzo |
Pannelli dei codici |
Maturo |
|
Petrolio e gas |
Mezzo |
Pericolo Sicurezza |
Maturo |
|
Generazione di energia |
Alto |
Protezione della griglia |
Maturo |
|
Telecom |
Mezzo |
Backup del controller di dominio |
Scalatura |
|
Elettrotecnica ed elettronica |
Alto |
Mini protezione |
Maturo |
|
Assistenza sanitaria |
Mezzo |
Potenza critica |
Scalatura |
|
Attività mineraria |
Basso |
Carichi robusti |
Scalatura |
|
Cibo e bevande |
Basso |
Tempo di attività della linea |
Maturo |
|
Altri |
Basso |
Uso specialistico |
Emergenti |
Fattori di crescita e analisi del loro impatto sul mercato dei fusibili elettrici
La modernizzazione della rete elettrica richiede una protezione coordinata contro i guasti.
Le aziende elettriche stanno potenziando le capacità delle proprie reti di distribuzione per far fronte all'aumento dei carichi di energia elettrica, all'integrazione delle energie rinnovabili e alle esigenze di resilienza. Secondo uno studio dell'IEA, le reti elettriche richiedono investimenti considerevoli nella trasmissione e distribuzione e, pertanto, è evidente la necessità di proteggere linee di alimentazione, trasformatori, sottostazioni e impianti di generazione distribuita. In termini di opportunità di mercato, vi sarà una costante richiesta di fusibili di media e alta tensione in grado di interrompere correnti di guasto eccessive mantenendo la selettività. Inoltre, le aziende elettriche necessitano di fusibili compatibili con riconnettori, quadri elettrici e trasformatori, in base alle variazioni dinamiche del carico.
Il trasporto e lo stoccaggio elettrificati aumentano le esigenze di protezione in corrente continua.
La domanda di fusibili in corrente continua (CC), in grado di interrompere archi elettrici molto più complessi rispetto alle loro controparti in corrente alternata (CA), è in aumento a causa di veicoli elettrici, punti di ricarica, elettrificazione ferroviaria, sistemi di accumulo a batteria e inverter per fonti rinnovabili. Le implicazioni per il mercato includono una più rapida transizione verso i fusibili in CC per applicazioni ad alta velocità, tensioni nominali elevate e certificazioni specifiche per l'elettronica di potenza. La sicurezza è fondamentale per le aziende del settore dei trasporti e dell'accumulo a batteria, a causa della rapida diffusione di problemi associati ai guasti delle batterie, mentre nei sistemi di ricarica la riduzione dei tempi di inattività è sempre una priorità. I produttori di fusibili potrebbero quindi comprendere l'importanza di realizzare unità compatte con bassa dissipazione di potenza e stabilizzazione della temperatura.
Le normative sulla sicurezza industriale rafforzano la domanda di sostituzione
Le infrastrutture elettriche di impianti industriali, edifici commerciali, ospedali, stabilimenti alimentari e miniere stanno subendo miglioramenti a causa di normative, requisiti assicurativi e obiettivi di continuità operativa. I fusibili sono importanti perché hanno un tempo di intervento predeterminato, una bassa energia incidente e possono essere utilizzati per proteggere le apparecchiature sottostanti, previa adeguata coordinazione. Le implicazioni per le aziende includono la necessità di sostituirli periodicamente in quadri elettrici, motori, sistemi di controllo, trasformatori e generatori di emergenza. Gli utenti sono sempre più diffidenti nei confronti dei fusibili contraffatti e preferiscono quindi quelli con sistemi di garanzia della qualità verificabili. Si registra inoltre una crescente domanda di protezione da cortocircuiti e sovraccarichi in seguito all'introduzione di nuove tecnologie come automazione, azionamenti, gruppi di continuità (UPS) e altri dispositivi elettronici.
Tendenze future del mercato dei fusibili elettrici
Il monitoraggio intelligente dei fusibili si estende alle infrastrutture elettriche critiche.
Le tendenze del mercato dei fusibili elettrici includeranno sempre più il monitoraggio connesso dello stato dei fusibili, della temperatura e degli eventi di guasto in data center, centrali elettriche, ospedali e impianti industriali. I fusibili tradizionali sono dispositivi semplici, ma i portafusibili, i pannelli e i moduli di monitoraggio circostanti possono fornire avvisi che riducono i tempi di risoluzione dei problemi. Nel periodo di previsione, gli operatori preferiranno sistemi di protezione che aiutino i team di manutenzione a identificare rapidamente i fusibili bruciati e a comprenderne le cause principali. Ciò sosterrà la domanda di accessori per fusibili, pannelli con sensori e flussi di lavoro di manutenzione integrati con software. I fornitori che combinano elementi fusibili affidabili con interfacce di monitoraggio pratiche possono migliorare la differenziazione in applicazioni in cui i tempi di inattività sono costosi e la manodopera tecnica è limitata.
La protezione ad alta velocità si espande con l'elettronica di potenza.
L'elettronica di potenza si sta diffondendo in diversi ambiti, dai caricabatterie per veicoli elettrici agli inverter solari, dai sistemi di accumulo di energia a batteria agli azionamenti a velocità variabile, dalle apparecchiature mediche all'automazione industriale. Questi sistemi necessitano di fusibili che reagiscano con sufficiente rapidità per proteggere i semiconduttori prima che si verifichino danni catastrofici. La domanda futura privilegerà quindi fusibili ultra-rapidi, a bassa perdita e termicamente stabili, compatibili con il carburo di silicio e con le architetture avanzate degli inverter. Questa tendenza favorirà anche lo sviluppo di prodotti personalizzati, poiché i produttori di apparecchiature originali (OEM) necessitano di protezioni adatte a layout compatti e tensioni operative più elevate. I produttori di fusibili con laboratori di prova, ingegneria applicativa e rapporti di collaborazione fin dalle prime fasi di progettazione acquisiranno maggiore influenza prima che le piattaforme di apparecchiature raggiungano la produzione di massa.
Opportunità di mercato per i fusibili elettrici
Programmi di interconnessione tra servizi di pubblica utilità e fonti rinnovabili
I programmi di interconnessione tra reti elettriche e fonti rinnovabili creano un'opportunità concreta per i fornitori di fusibili per media, alta tensione e impianti fotovoltaici. Le previsioni di mercato sui fusibili elettrici indicano che la domanda di sostituzione e di nuove installazioni rimarrà legata a sottostazioni, impianti solari, sistemi di accumulo a batteria e potenziamenti delle linee di alimentazione. I fornitori possono rivolgersi a società di servizi pubblici, appaltatori EPC e produttori di apparecchiature elettriche con prodotti prequalificati, documentazione tecnica e disponibilità di magazzino a livello regionale. Le opportunità sono maggiori laddove le code di interconnessione richiedono una protezione affidabile per trasformatori, sistemi di raccolta e inverter. Le aziende che forniscono dati di coordinamento collaudati, tempi di consegna brevi e supporto applicativo possono migliorare i tassi di specifica e proteggere i margini in contesti di acquisto basati su progetti.
Protezione personalizzata per i produttori di elettronica e mobilità elettrica
I produttori di elettronica e di dispositivi per la mobilità elettrica rappresentano un'opportunità di grande valore, poiché spesso necessitano di protezioni compatte, rapide e termicamente ottimizzate, integrate nelle piattaforme fin dalle prime fasi di progettazione. I fornitori di fusibili possono investire nello sviluppo congiunto con produttori di caricabatterie, integratori di pacchi batteria, aziende produttrici di azionamenti industriali, produttori di apparecchiature mediche e produttori di alimentatori per telecomunicazioni. L'opportunità commerciale va oltre la semplice vendita di componenti, poiché l'integrazione in fase di progettazione può generare flussi di fornitura pluriennali. Il successo dipende dalla reattività tecnica, dal supporto alla simulazione, dai dati di qualificazione e dalla coerenza produttiva. Le aziende che forniscono fusibili specifici per applicazioni in corrente continua, protezione dei semiconduttori ed elettronica ad alta densità possono intercettare la domanda premium man mano che i prodotti elettrificati si diffondono a livello globale.
Sviluppi recenti
- Giugno 2026: Mersen ha potenziato la sua piattaforma di fusibili da 1.000 VDC per applicazioni su veicoli elettrici, offrendo prestazioni tecniche superiori e contribuendo al contempo a ridurre il costo totale di proprietà. Progettata per soddisfare le esigenze in continua evoluzione dei moderni sistemi di mobilità elettrica, la nuova generazione di fusibili per veicoli elettrici offre una protezione avanzata dei circuiti, maggiore affidabilità ed efficienza di sistema ottimizzata.
- Luglio 2025: Littelfuse, Inc. ha annunciato un fatturato netto di 613 milioni di dollari USA per il secondo trimestre del 2025, in crescita del 9,8% rispetto all'anno precedente, con una crescita organica del 6,2% e un solido portafoglio ordini. L'aggiornamento conferma il posizionamento dell'azienda nel settore della protezione dei circuiti per un trasferimento di energia elettrica sicuro ed efficiente in applicazioni industriali, di trasporto ed elettroniche.
- Settembre 2025: Eaton amplia la sua gamma di fusibili per veicoli elettrici, includendo fusibili a bassa tensione per sistemi inferiori a 70 Vdc e fusibili ad alta tensione con valori nominali di 500 Vdc (EVR), 900 Vdc (EVHD) e 1.000 Vdc (EVKR). La gamma comprende anche fusibili pirotecnici attivi e a doppio innesco con valori nominali di 650 Vdc e 1.000 Vdc. Le dimensioni dei fusibili della serie Bussmann variano da dimensioni compatte di 10×38 mm a dimensioni maggiori, con correnti nominali da 5 A a 1.000 A a seconda dell'applicazione. Questi fusibili sono progettati per essere compatibili con le architetture elettriche dei veicoli, caratterizzate da costanti di tempo intorno ai 2 ms.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -