
Mercato del vetro energeticamente eficiente: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato del vetro ad alta efficienza energetica (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per rivestimento (rivestimento duro, rivestimento morbido); vetratura (triplo vetro, doppio vetro, vetro singolo); settore di utilizzo finale (edilizia e costruzioni, settore automobilistico, pannelli solari, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004855
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 19, 2026


Dimensioni del mercato nel 2025
USA$ 32,51 miliardi
Valore dell'anno base
Previsioni per il 2034
47,3 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
4,80 %
Tasso di crescita
Mercato di riferimento
372,60 dollari USA miliardi
(2026-2034)
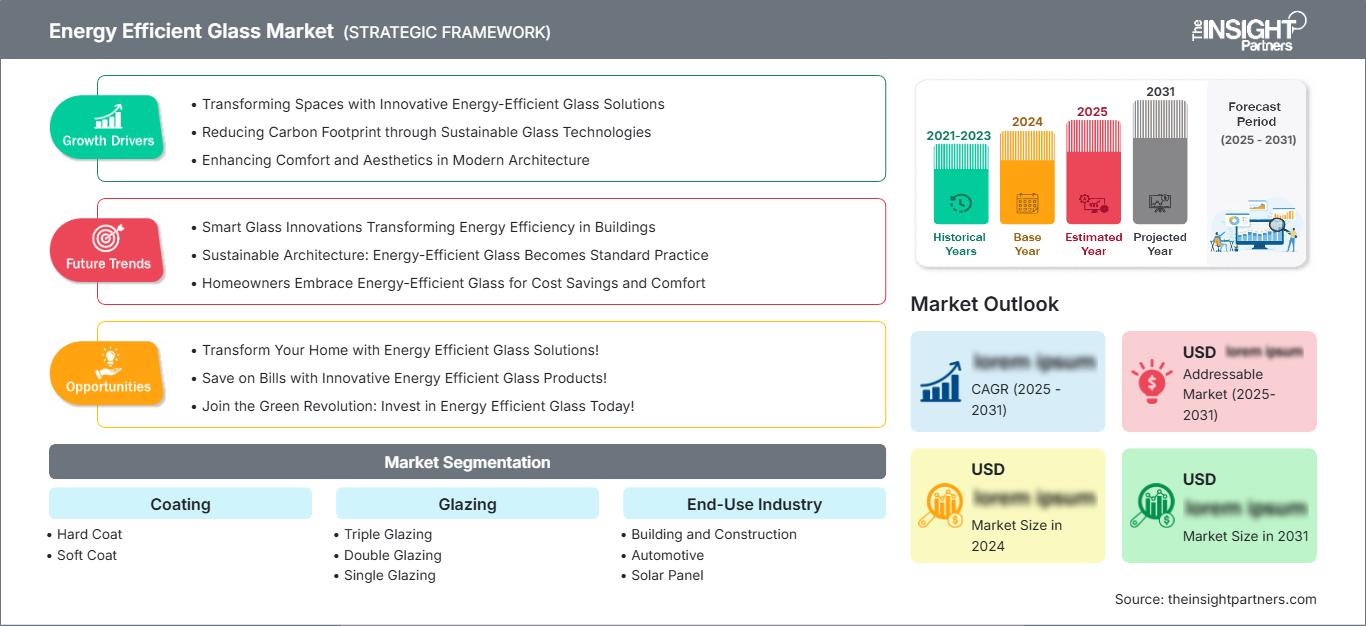
Si stima che il mercato del vetro ad alta efficienza energetica abbia un valore di 32,51 miliardi di dollari nel 2025, con una previsione di crescita fino a 47,3 miliardi di dollari entro il 2034, a un tasso di crescita annuo composto (CAGR) del 4,80% nel periodo 2026-2034. Questa domanda è trainata dalle esigenze prestazionali degli edifici, dai carichi di riscaldamento e raffreddamento e dall'adozione di sistemi di vetratura che integrano l'illuminazione naturale con le proprietà di isolamento e ombreggiatura.
Il Nord America è una regione consolidata, caratterizzata da innovazioni che guidano la domanda di vetro ad alta efficienza energetica. Questa regione registra una crescita grazie alla ristrutturazione degli edifici esistenti, con la sostituzione delle finestre, l'adeguamento alle normative edilizie, le specifiche per l'edilizia sostenibile e il rifacimento delle facciate. La domanda di prodotti in vetro ad alta efficienza energetica è sempre più influenzata dalle esigenze di ristrutturazione. I rivestimenti a bassa emissività e i vetri isolanti beneficiano in particolare dei progetti di ristrutturazione.
Analisi e approfondimenti sul mercato del vetro ad alta efficienza energetica.
- Nord America: Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 27% e il 31% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,2-4,7% tra il 2026 e il 2034, grazie alla domanda di interventi di ristrutturazione, ai codici energetici, all'edilizia commerciale e alle finestre residenziali ad alte prestazioni.
- USA: Gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034, trainati dalla sostituzione dei vetri e dagli standard di efficienza energetica.
- Europa: Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,1%, con Germania, Regno Unito, Francia, Italia e Spagna sostenute da programmi di ristrutturazione e da rigorosi requisiti di prestazione degli edifici.
- Asia-Pacifico: la regione Asia-Pacifico ha rappresentato una quota di mercato del 32-36% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,8%, trainata da Cina, Giappone, Corea del Sud e India, dove le politiche di edilizia urbana e di efficienza energetica favoriscono l'utilizzo di vetri ad alte prestazioni.
- Il segmento più ampio, quello dell'industria degli usi finali, deteneva una quota di mercato del 70-74% nel 2025 e si prevede che crescerà a un CAGR del 4,6-5,0%, a testimonianza del ruolo dominante delle applicazioni nel settore edile e delle costruzioni.
- Segmento ad alta crescita: le vetrate rappresentavano una quota di mercato del 43-47% nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,2-5,6%, grazie al passaggio dalle configurazioni a vetro singolo a quelle isolanti.
- Aziende chiave analizzate nel dettaglio: AGC Inc.; Guardian Industries, LLC; Morley Glass & Glazing Limited; Nippon Sheet Glass Co., Ltd.; Compagnie de Saint-Gobain SA; SCHOTT AG; sedak GmbH & Co. KG; Türkiye Şişe ve Cam Fabrikaları A.Ş.; Vitro, SAB de CV; Central Glass Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Nel mercato del vetro ad alta efficienza energetica, si è assistito a un passaggio dalle tradizionali vetrate trasparenti a sistemi caratterizzati da rivestimenti, pannelli multipli, gas di riempimento, trasmissione selettiva e compatibilità con i telai. Il vetro a bassa emissività con rivestimento morbido migliora le proprietà termiche e solari del vetro, mentre i rivestimenti duri trovano applicazione laddove sono importanti la durabilità e la lavorabilità del vetro. Inoltre, vi è la necessità di una produzione di pannelli rivestiti di maggiori dimensioni e di facciate vetrate per il settore edile, mentre per il settore automobilistico il vetro deve essere leggero e offrire prestazioni ottiche, acustiche e termiche.
La domanda, in particolare in Europa e nei mercati sviluppati del Nord America, non sarà più legata esclusivamente alle nuove costruzioni, ma anche alle ristrutturazioni. Anche i mercati emergenti asiatici registreranno un aumento della domanda, dovuto alla crescente urbanizzazione e al maggiore fabbisogno energetico. Le prestazioni complessive delle finestre sono attualmente oggetto di valutazione da parte dei costruttori.
Ambito del rapporto sul mercato del vetro a risparmio energetico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 32,51 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 47,3 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,80% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato del vetro a risparmio energetico
Il mercato del vetro ad alta efficienza energetica è guidato dalla necessità di regolare il trasferimento di calore, l'apporto di calore solare, l'illuminazione naturale e il comfort degli occupanti. I rivestimenti a bassa emissività bloccano la dispersione di calore radiante, mentre le unità di vetro isolante a doppio e triplo vetro sono più efficienti in termini di trasferimento di calore rispetto al vetro singolo. Guardian Glass suggerisce che il valore U, il coefficiente di guadagno di calore solare, la trasmittanza della luce visibile e il guadagno di luce-solare siano i parametri essenziali. Il sistema comprende produttori di vetro float, fornitori di rivestimenti, trasformatori, fabbricanti, installatori di telai, installatori di facciate, architetti, sviluppatori e proprietari di edifici.
La catena di fornitura dipende dal tasso di utilizzo dei forni per il vetro float, dalla capacità di rivestimento, dai prezzi dell'energia, dai materiali di rivestimento e dalle infrastrutture produttive regionali. I grandi operatori traggono vantaggio dall'integrazione dei processi produttivi e dalle relazioni con le specifiche, mentre gli specialisti possono competere in termini di personalizzazione, grandi dimensioni, facciate complesse e tempi di consegna ridotti. La domanda dipende dalle prestazioni complessive del sistema di facciata, pertanto l'assistenza tecnica e le simulazioni rivestono un ruolo importante.
L'analisi del posizionamento competitivo nel mercato del vetro ad alta efficienza energetica indica un'evoluzione verso la differenziazione delle prestazioni piuttosto che verso i volumi di vendita. AGC Inc., Guardian Industries, LLC, Nippon Sheet Glass Co., Ltd. e Compagnie de Saint-Gobain SA continuano a offrire un'ampia gamma di prodotti per applicazioni di controllo solare e isolamento termico. SCHOTT AG e sedak GmbH & Co. KG si rivolgono a esigenze specializzate e di grandi dimensioni, mentre Türkiye Şişe ve Cam Fabrikaları A.Ş. opera a livello regionale. Vitro, SAB de CV ha ampliato la propria offerta di soluzioni architettoniche ad alte prestazioni, mentre Morley Glass & Glazing Limited si è concentrata sulle proprie competenze nel settore del vetro isolante e dei serramenti.
I finanziamenti sono sempre più orientati verso la produzione a basse emissioni di carbonio, rivestimenti innovativi, automazione e soluzioni di retrofit. Saint-Gobain e AGC hanno una comprovata joint venture sulle tecnologie di fusione a basse emissioni di carbonio per il vetro piano, mentre Vitro ha sviluppato la propria soluzione di specifica digitale e innovazioni nella tecnologia del vetro isolante. Il vantaggio competitivo deriverà sempre più dalle prestazioni del prodotto, dall'efficienza produttiva, dalla riduzione delle emissioni di carbonio, dai servizi tecnici e dalle soluzioni digitali. I trasformatori regionali possono competere su progetti di retrofit, facciate specializzate, forme complesse e progetti con prestazioni certificate.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato del vetro a risparmio energetico: spunti strategici
Approfondimenti regionali
Mercato nordamericano del vetro a risparmio energetico
In Nord America, la quota di mercato del vetro a risparmio energetico si attestava tra il 27% e il 31% nel 2025 e continuerà a crescere a un tasso annuo composto (CAGR) del 4,2-4,7% fino al 2034. La domanda proviene dalla sostituzione di finestre, da progetti di ristrutturazione commerciale, da costruzioni a basso consumo energetico e da facciate con protezione solare e isolamento termico. Il programma ENERGY STAR considera il vetro a bassa emissività (low-e) uno degli strumenti per migliorare l'efficienza energetica delle finestre.
Anche in Canada si registra una forte domanda di isolamento termico per climi freddi e di interventi di ristrutturazione. Negli Stati Uniti, invece, il principale centro di domanda è rappresentato dal mercato delle costruzioni e dalle infrastrutture di certificazione.
Mercato statunitense del vetro ad alta efficienza energetica
Gli Stati Uniti rappresentavano il 78-82% della domanda nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. La domanda è concentrata nella sostituzione di edifici residenziali, nella ristrutturazione di edifici commerciali, negli edifici istituzionali e nelle facciate progettate in conformità con i codici di efficienza energetica. Il programma ENERGY STAR indica che i prodotti a bassa emissività certificati possono migliorare le prestazioni di riscaldamento e raffreddamento rispetto ai vetri singoli trasparenti.
Tra i principali fornitori figurano Guardian Industries, LLC, Vitro, SAB de CV, AGC Inc. e Nippon Sheet Glass Co., Ltd. Le tendenze applicative privilegiano i prodotti per il controllo solare nelle regioni più calde e un maggiore isolamento termico nei climi più freddi. I prodotti più avanzati combinano estetica, luce naturale, sicurezza per gli uccelli, acustica e prestazioni energetiche. Gli strumenti digitali consentono un confronto più tempestivo.
Mercato europeo del vetro a risparmio energetico
Nel 2025 l'Europa rappresentava una quota di mercato del 26-30% e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,6-5,1% fino al 2034. Circa il 75% degli edifici dell'UE presenta una scarsa efficienza energetica, mentre la percentuale di ristrutturazioni annuali si attesta intorno all'1%, creando un'ampia opportunità per finestre e vetri di qualità superiore. La Germania rimane un mercato leader grazie al suo patrimonio edilizio e alla consolidata industria delle finestre ad alte prestazioni.
Il Regno Unito dà priorità alle prestazioni energetiche nelle ristrutturazioni, mentre Germania, Francia, Italia e Spagna presentano una domanda influenzata dal clima e dall'intensità delle ristrutturazioni. Saint-Gobain, AGC, NSG Group e i trasformatori regionali vantano una forte presenza sul mercato. Le considerazioni relative al carbonio incorporato incoraggiano sempre più l'utilizzo di materiale riciclato e vetro a basse emissioni di carbonio, oltre alle prestazioni operative.
Mercato del vetro a risparmio energetico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 32-36% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,8% fino al 2034, diventando così la regione principale a più rapida crescita. La Cina è in testa, grazie al settore delle costruzioni e al rafforzamento degli standard per l'edilizia sostenibile. Giappone e Corea del Sud puntano su involucri edilizi ad alte prestazioni, mentre India e Australia offrono opportunità di crescita attraverso iniziative di sviluppo urbano ed efficienza energetica.
Lo standard cinese GB/T 35604-2025 per la valutazione della sostenibilità ambientale dei vetri per l'edilizia è entrato in vigore nel novembre 2025, rafforzando l'orientamento politico verso prodotti più ecologici. Il Giappone vanta un ecosistema maturo per il vetro isolante, mentre l'India si sta sviluppando partendo da una base di penetrazione inferiore. I produttori stanno ampliando le proprie capacità nel settore del vetro rivestito.
Mercato del vetro a risparmio energetico in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 4,0-4,5% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono i Paesi leader nella domanda, grazie allo sviluppo commerciale, agli elevati carichi termici per il raffreddamento e alle ampie facciate vetrate. I rivestimenti a controllo solare sono rilevanti laddove limitare l'apporto di calore solare può ridurre il fabbisogno di raffreddamento, preservando al contempo la luce naturale.
Il Sudafrica contribuisce attraverso la costruzione commerciale, la ristrutturazione e le specifiche per l'edilizia sostenibile, mentre il resto del Medio Oriente e dell'Africa rimane orientato ai progetti. Le opportunità sono maggiori per il vetro a controllo solare, le unità isolanti e i prodotti per alte temperature. I fornitori con capacità di lavorazione locale e di ingegneria delle facciate sono ben posizionati per trarre vantaggio dall'espansione dei programmi infrastrutturali.
Analisi di segmentazione
Rivestimento
Si prevede che il mercato dei rivestimenti crescerà a un tasso annuo composto (CAGR) del 4,8-5,3% nel periodo 2026-2034. I rivestimenti determinano il calore radiante, il guadagno solare, la riflettività e la luce naturale, definendo l'ambito del mercato del vetro a risparmio energetico. La tecnologia a bassa emissività (Low-E) è fondamentale per il vetro architettonico ad alte prestazioni, con sistemi a rivestimento morbido e duro che soddisfano diversi requisiti di durabilità e fabbricazione. Guardian Glass sottolinea che i rivestimenti a bassa emissività favoriscono l'isolamento termico e il controllo solare, preservando al contempo la trasmissione della luce naturale.
- Rivestimento duro: i prodotti con rivestimento duro offrono prestazioni superficiali durevoli e flessibilità di lavorazione, risultando adatti ad applicazioni in cui la robustezza del rivestimento e le considerazioni relative alla fabbricazione sono importanti.
- Rivestimento morbido: il vetro a bassa emissività con rivestimento morbido offre un isolamento termico avanzato e prestazioni di controllo solare, risultando ideale per finestre, facciate e progetti di alta gamma che soddisfano rigorosi requisiti di prestazione edilizia.
Smaltatura
Si prevede che il settore delle vetrate crescerà a un tasso annuo composto (CAGR) del 5,2-5,6% nel periodo 2026-2034. Questa crescita è favorita dalla sostituzione dei vetri singoli con configurazioni isolanti e da un maggiore utilizzo di facciate ad alte prestazioni. I vetri doppi e tripli utilizzano più pannelli e intercapedini, mentre le configurazioni sottovuoto offrono un elevato isolamento con profili più sottili.
- Vetri tripli: i vetri tripli forniscono molteplici intercapedini isolanti e sono strategicamente importanti per i climi freddi, le costruzioni residenziali di pregio, i progetti di edilizia passiva e i progetti che richiedono prestazioni termiche superiori.
- Doppi vetri: i doppi vetri rimangono la configurazione isolante più diffusa, in quanto offrono un buon equilibrio tra prestazioni, utilizzo dei materiali, complessità di fabbricazione e costi di installazione.
- Vetri singoli: i vetri singoli mantengono un ruolo nelle applicazioni di base, in quelle con vincoli di sostituzione e a basse prestazioni, ma la loro posizione è messa a dura prova dai requisiti di efficienza energetica e dalla transizione verso sistemi di vetri isolanti.
Settore di utilizzo finale
Si prevede che il settore degli usi finali crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% nel periodo 2026-2034 e rimarrà il segmento principale più ampio, poiché le applicazioni edili generano una domanda considerevole di vetri ad alte prestazioni. Le applicazioni automobilistiche e solari aggiungono diversificazione grazie ai requisiti ottici, termici, di durabilità e di produzione.
- Edilizia e costruzioni: Il settore edile e delle costruzioni rappresenta la principale base di domanda, comprendente finestre residenziali, facciate commerciali, facciate continue, lucernari, porte e progetti di ristrutturazione in cui le prestazioni termiche e solari influiscono direttamente sul funzionamento dell'edificio.
- Settore automobilistico: Le applicazioni automobilistiche utilizzano vetri ad alta efficienza energetica per gestire la temperatura dell'abitacolo, il carico solare, il comfort e l'efficienza, soddisfacendo al contempo i requisiti ottici, di sicurezza, acustici e di peso.
- Pannello solare: le applicazioni dei pannelli solari utilizzano vetri speciali in cui elevata trasmissione, durata, prestazioni superficiali e caratteristiche ottiche influenzano l'efficienza del modulo, la durata e la resistenza agli agenti atmosferici.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Edilizia e costruzioni |
Alto |
Ristrutturazione profonda |
Scalatura |
|
Automobilistico |
Mezzo |
Efficienza della cabina |
Scalatura |
|
Pannello solare |
Mezzo |
Trasmissione ad alta velocità |
Scalatura |
Fattori di crescita e analisi dell'impatto sul mercato del vetro a risparmio energetico
Ristrutturazione degli edifici e requisiti più severi in materia di prestazioni dell'involucro edilizio.
La maggiore opportunità strutturale deriva dalla ristrutturazione del patrimonio edilizio inefficiente. Nell'Unione Europea, circa tre quarti degli edifici presentano scarse prestazioni energetiche, mentre le ristrutturazioni annuali si attestano solo all'1% circa, creando una solida base per l'ammodernamento di finestre e facciate. I vetri ad alta efficienza energetica possono essere integrati in finestre di ricambio, facciate continue e sistemi di retrofit senza modificare l'intera architettura energetica. Anche in Nord America la domanda di vetri rivestiti e isolanti è in crescita, poiché i proprietari possono giustificare gli interventi di ammodernamento attraverso la riduzione dei costi operativi, il comfort e la conformità alle normative. L'impatto è maggiore laddove le vetrate rappresentano una quota significativa dell'involucro edilizio e i carichi termici (riscaldamento o raffreddamento) sono elevati. I fornitori con prodotti compatibili con il retrofit e con capacità produttive locali godono di un vantaggio competitivo.
Aumento dei carichi di raffreddamento e della richiesta di prestazioni di controllo solare
Le crescenti esigenze di raffreddamento stanno aumentando l'importanza di vetri in grado di gestire il calore solare senza sacrificare la luce naturale. I rivestimenti a bassa emissività per il controllo solare possono riflettere l'energia solare incidente mantenendo al contempo la trasmissione della luce visibile, bilanciando luce naturale, comfort e necessità di climatizzazione. Guardian Glass identifica il guadagno di calore solare, la trasmissione della luce visibile e la selettività come parametri chiave. L'impatto si estende a facciate continue, lucernari, atri e grandi facciate. I progetti in Medio Oriente, Asia e nel sud degli Stati Uniti sono particolarmente rilevanti perché la domanda di raffreddamento incide sui costi operativi. I fornitori in grado di adattare le prestazioni dei rivestimenti all'orientamento, al clima e al design della facciata possono ottenere specifiche di maggior valore.
Integrazione delle vetrate in strategie edilizie più ampie a basse emissioni di carbonio
Il vetro a risparmio energetico viene sempre più valutato nell'ambito di strategie di involucro edilizio più ampie che comprendono isolamento, telai, schermature solari, energie rinnovabili e materiali a basse emissioni di carbonio. L'AIE (Agenzia Internazionale dell'Energia degli Stati Uniti) riporta che le misure di efficienza energetica nelle economie membri hanno generato un risparmio energetico di oltre 27 EJ (equivalenti di energia) in due decenni. Per i produttori di vetro, ciò amplia la competizione verso l'intensità di carbonio, il contenuto riciclato, l'efficienza produttiva e le prestazioni dell'intero assemblaggio. Una maggiore attenzione al carbonio incorporato crea opportunità per il vetro float a basse emissioni di carbonio e per i prodotti con contenuto riciclato. I fornitori in grado di documentare le prestazioni operative e ambientali, soddisfacendo al contempo i requisiti di trasparenza, estetica, sicurezza, acustica e durabilità, possono ottenere vantaggi in termini di specifiche.
Tendenze future del mercato del vetro ad alta efficienza energetica
Ottimizzazione delle prestazioni tramite rivestimenti e configurazioni isolanti avanzati.
Le tendenze del mercato del vetro ad alta efficienza energetica si stanno orientando verso una minore trasmissione del calore, un'elevata trasmissione della luce naturale, un guadagno solare controllato, un'estetica neutra e spessori ridotti. I rivestimenti a bassa emissività multistrato argento, le tecnologie dei bordi migliorate, il vetro isolante sottovuoto e le configurazioni ibride possono estendere le prestazioni oltre i tradizionali doppi vetri. Guardian Glass evidenzia il vetro isolante sottovuoto come alternativa più sottile a configurazioni isolanti più complesse. I produttori stanno inoltre sviluppando prodotti specifici per i diversi climi. La simulazione, la selezione digitale e le combinazioni di rivestimenti specifiche per ogni progetto dovrebbero acquisire maggiore importanza, con vetri di alta qualità che si distinguono per prestazioni termiche, ottiche, acustiche, strutturali, estetiche e ambientali.
Convergenza tra efficienza energetica e facciate intelligenti e sostenibili
Le vetrate ad alta efficienza energetica si stanno evolvendo verso facciate multifunzionali che combinano gestione solare, luce naturale, prestazioni ambientali e comfort degli occupanti. Saint-Gobain illustra questa direzione con soluzioni di controllo solare, isolamento termico, basse emissioni di carbonio e vetri intelligenti. I produttori stanno inoltre perfezionando gli strumenti digitali per una valutazione più precoce di vetrate e telai. Lo strumento FramingFactor di Vitro valuta le prestazioni complessive dell'assemblaggio utilizzando parametri relativi a vetrate e telai. Questo dovrebbe orientare le specifiche verso prestazioni complessive di finestre e facciate, aumentando la domanda di prodotti integrati, supporto alla progettazione digitale, documentazione ambientale e vetrate multifunzionali.
Opportunità di mercato per il vetro a risparmio energetico
Soluzioni di ammodernamento per finestre esistenti in ambito commerciale e residenziale.
La ristrutturazione degli edifici esistenti offre un'opportunità significativa, poiché la sostituzione completa delle finestre può essere complessa, costosa e problematica in immobili occupati. Le vetrate progettate per la ristrutturazione possono migliorare le prestazioni termiche preservando gli infissi o riducendo i tempi di costruzione. L'approccio di AGC per la ristrutturazione in loco con vetri a bassa emissività (Low-E) dimostra come sia possibile installare un ulteriore strato Low-E sopra le finestre esistenti per ottenere prestazioni simili a quelle dei doppi vetri, riducendo al contempo la necessità di interventi esterni estesi. Tali approcci sono particolarmente rilevanti per uffici, edifici commerciali, hotel, scuole e immobili residenziali più datati, dove la sostituzione della facciata è limitata. I fornitori possono generare valore attraverso prodotti, installazione, valutazione e verifica. Le opportunità a livello regionale sono maggiori nelle aree con edifici datati, prezzi dell'energia significativi, politiche di ristrutturazione favorevoli e proprietari che subiscono pressioni per migliorare la classificazione energetica senza dover abbandonare gli immobili occupati.
Applicazioni di facciata di grande formato e ad alte prestazioni di alta qualità.
Le previsioni di mercato per il vetro ad alta efficienza energetica privilegiano sempre più i progetti di facciata ad alte prestazioni, che specificano il vetro in base all'orientamento, all'esposizione solare, alla luce naturale, all'isolamento termico, all'estetica e agli obiettivi di sostenibilità. I progetti di facciata di Saint-Gobain per il 2025 dimostrano l'utilizzo di diverse configurazioni di vetro ad alte prestazioni in un unico grande complesso, per rispondere ai requisiti di esposizione solare direzionale e di luce naturale. Specifiche di progetto simili creano opportunità per i produttori e i trasformatori di alta gamma con capacità avanzate di rivestimento, tempra, laminazione, modellazione digitale e logistica. La crescita dovrebbe essere particolarmente evidente nei principali centri urbani, nei complessi commerciali multipiano, negli aeroporti, negli edifici culturali e nei progetti di ospitalità di lusso, dove la trasparenza della facciata è importante, ma è necessario dimostrare anche l'efficienza operativa.
Sviluppi recenti
- Maggio 2026: Pilkington United Kingdom Limited, parte del gruppo NSG, ha lanciato un vetro termoisolante chiamato Pilkington Optitherm™ S3 Plus, progettato per migliorare l'efficienza energetica nelle nuove abitazioni e negli interventi di ristrutturazione. Questo vetro a bassa emissività (low-e), prodotto nel Regno Unito, si integra nelle unità di triplo vetro (TGU) raggiungendo valori Ug fino a 0,6 W/m²K, mantenendo al contempo una riflettanza inferiore rispetto ad altri prodotti low-e. Ciò riduce l'effetto specchio tipico dei tripli vetri e il vetro è compatibile con le tecniche di lavorazione standard, inclusa la tempra, senza comprometterne le prestazioni.
- Settembre 2025: Saint-Gobain Glass e LuxWall hanno stretto una partnership strategica per introdurre in Europa INSIO®, il sistema di vetratura sottovuoto di nuova generazione. Questa collaborazione integrerà la tecnologia di isolamento trasparente di LuxWall in INSIO®, segnando un significativo passo avanti nel campo degli involucri edilizi ad alta efficienza energetica. La tecnologia di LuxWall mira a trasformare il vetro, da principale fonte di dispersione energetica, in una soluzione efficace per il risparmio energetico, con conseguente riduzione dei costi energetici e delle spese in conto capitale.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -