
Mercato dei computadori di flusso: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei Flow Computer (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per componente (hardware, software, servizi); tipo (cablato, wireless); utente finale (petrolio e gas, energia e produzione di energia elettrica, chimica, alimentare e bevande, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00008380
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 10, 2026


Dimensioni del mercato nel 2025
838,28 milioni di dollari USA
Valore dell'anno base
Previsioni per il 2034
1.892,05 milioni di dollari USA
Previsione entro il 2034
CAGR 2026-2034
9,47 %
Tasso di crescita
Mercato di riferimento
12.186,89 milioni di dollari USA
(2026-2034)
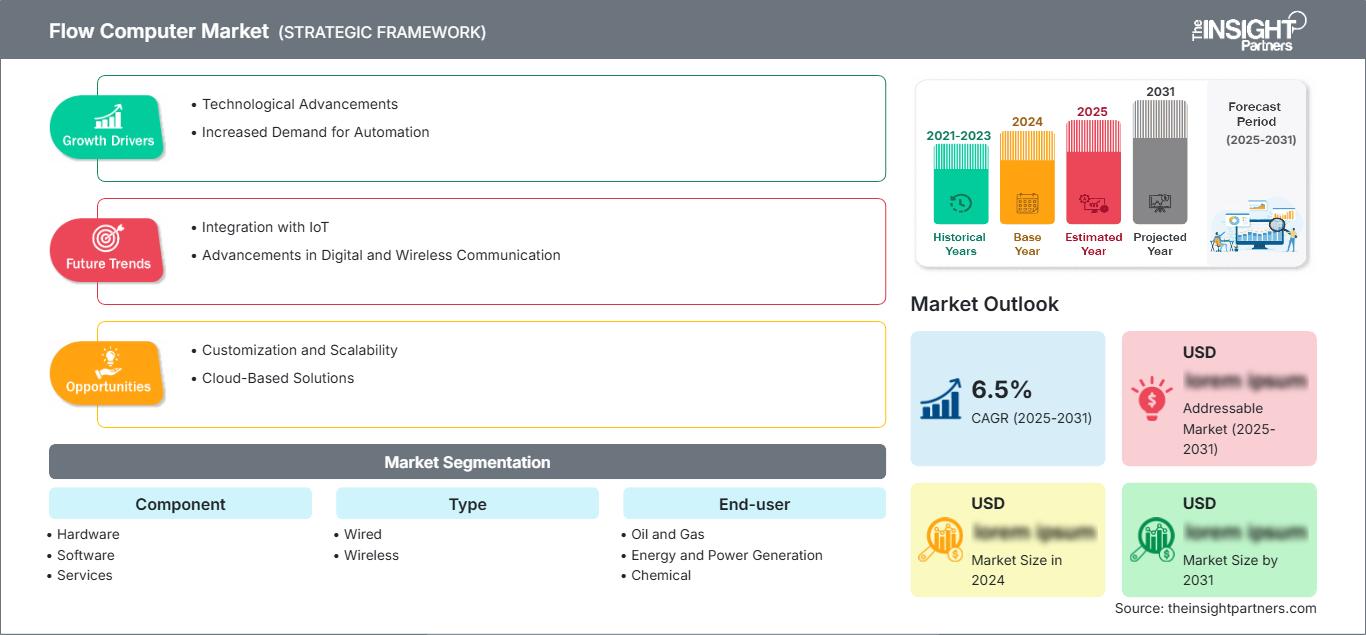
Si prevede che il mercato dei computer di flusso si espanderà da 838,28 milioni di dollari nel 2025 a 1.892,05 milioni di dollari entro il 2034, registrando un CAGR del 9,47% nel periodo 2026-2034. Il mercato comprende hardware, software e servizi in infrastrutture cablate e wireless, dove l'industria petrolifera e del gas continua a rappresentare un'importante base di clienti, insieme alla produzione di energia, all'industria chimica e ad altri settori di processo.
Si stima che il Nord America continuerà a svolgere un ruolo importante, poiché le dimensioni del mercato dei Flow Computer beneficeranno della modernizzazione delle infrastrutture di misurazione degli idrocarburi e della digitalizzazione delle condotte. Il tasso di crescita annuale composto (CAGR) previsto per la regione, compreso tra l'8,7% e il 9,2% nel periodo 2026-2034, sarà trainato dalla sostituzione degli strumenti, dalle esigenze di misurazione, dalle iniziative di sicurezza informatica e dalla connettività degli strumenti con i sistemi SCADA.
Analisi e approfondimenti sul mercato dei computer di flusso
- Nord America: si prevede che il Nord America deterrà una quota del 32-36% nel 2025 e crescerà a un tasso di crescita annuo composto (CAGR) dell'8,7-9,2% tra il 2026 e il 2034, grazie alla modernizzazione degli oleodotti, alla misurazione del trasferimento di custodia e agli investimenti nei giacimenti petroliferi digitali.
- USA: Si stima che gli Stati Uniti rappresenteranno il 73-77% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) dell'8,8-9,3% nel periodo 2026-2034, grazie all'ammodernamento delle infrastrutture di misurazione e automazione da parte degli operatori.
- Europa: si prevede che l'Europa rappresenterà una quota del 25-29% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 7,8-8,4%, trainata da Germania, Regno Unito, Francia, Italia e Norvegia grazie agli investimenti in automazione industriale ed efficienza energetica.
- Asia-Pacifico: si stima che la regione Asia-Pacifico rappresenterà una quota del 29-33% nel 2025, con una crescita annua composta (CAGR) del 10,1-10,7% fino al 2034, grazie all'espansione industriale e alla modernizzazione delle infrastrutture da parte di Cina, India, Giappone e Corea del Sud.
- Segmento più ampio: si stima che l'hardware deterrà una quota di mercato del 67-71% nel 2025, con un CAGR dell'8,8-9,2% fino al 2034, a seguito della sostituzione della base installata e degli aggiornamenti dei sistemi di misurazione.
- Segmento ad alta crescita: i computer di flusso wireless rappresentano una quota di mercato del 31-35% nel 2025 e si prevede che cresceranno a un CAGR del 10,5-11,0%, trainati dalle esigenze di monitoraggio remoto.
- Aziende chiave analizzate nel dettaglio: ABB, Contrec Ltd, Dynamic Flow Computers, Emerson Electric Co., Kessler-Ellis Products Co. Inc., KROHNE, OMNI FLOW COMPUTERS, Inc., Schneider Electric, Thermo Fisher Scientific, Yokogawa Corporation of America.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei computer di flusso si è evoluto da unità di calcolo autonome a sistemi in cui il calcolo è integrato con le misurazioni, la compensazione, la comunicazione, la diagnostica e la programmazione software. La tecnologia moderna si concentra sempre più sull'integrazione delle misurazioni di pressione, temperatura, densità e flussi, facilitando al contempo le funzionalità SCADA e di gestione remota degli asset. Le prospettive di produzione sono quindi sempre più orientate verso software con sicurezza informatica e capacità di programmazione sul campo.
In futuro, è probabile che il mercato cresca grazie ai paesi industrializzati in via di sviluppo, poiché le aziende si concentreranno sul miglioramento delle proprie capacità di misurazione, sull'aumento della visibilità degli asset e sulla riduzione delle esigenze di manutenzione sul campo. Gli investimenti in infrastrutture per il gas naturale liquefatto, trasporto del gas, automazione e bilanciamento delle energie rinnovabili potrebbero ampliare le applicazioni. Concentrarsi su misurazioni accurate, monitoraggio delle emissioni, integrità dei dati e trasparenza operativa potrebbe inoltre favorire gli investimenti in architetture informatiche connesse, soprattutto quando sarà necessario sostituire gli strumenti di misurazione più vecchi.
Ambito del rapporto sul mercato dei computer di flusso
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 838,28 milioni di dollari USA |
| Dimensioni del mercato entro il 2034 | 1.892,05 milioni di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 9,47% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei computer di flusso
La domanda di computer di flusso è in gran parte trainata dalla necessità di trasformare i segnali dei flussimetri in misurazioni compensate e verificabili in condizioni operative variabili. Ciò rende la crescita del mercato dei computer di flusso strettamente legata alle esigenze di trasferimento di custodia, allocazione del gas, bilanciamento delle condotte, ottimizzazione della produzione e contabilità energetica. I computer di flusso operano in un ambiente in cui sono presenti misuratori primari, sensori di pressione e temperatura, trasmettitori, canali di comunicazione, sistemi SCADA e applicazioni IT aziendali.
Le dinamiche dal lato dell'offerta favoriscono le aziende in grado di fornire una combinazione di capacità di calcolo, integrazione di strumentazione, supporto alla comunicazione e servizi di supporto per l'intero ciclo di vita. L'importanza dell'hardware rimane elevata, poiché è necessario che i componenti resistano a condizioni ambientali estreme, in ambienti remoti e a temperature variabili. D'altro canto, il software sta diventando sempre più cruciale nel determinare la flessibilità di configurazione e le capacità diagnostiche.
Il posizionamento all'interno di questo mercato diventa sempre più differenziato a causa del fatto che le aziende utilizzano sia competenze di misurazione che software di automazione e industriali. Secondo il rapporto Flow Computer Market, ABB ed Emerson Electric Co. competono in termini di automazione generale, mentre KROHNE e Yokogawa Corporation of America si concentrano sulla loro esperienza nella misurazione e strumentazione. Schneider Electric integra software per sistemi SCADA e di misurazione del flusso, mentre tra i fornitori specializzati figurano Contrec Ltd, Dynamic Flow Computers, Kessler-Ellis Products Co. Inc. e OMNI FLOW COMPUTERS, Inc.
Gli investimenti si concentrano sempre più sulla configurabilità del software, sulla diagnostica remota, sulla sicurezza e sulle architetture di campo a basso consumo energetico, piuttosto che sulla sola funzionalità di calcolo. Thermo Fisher Scientific si affida alla sua esperienza nel settore analitico e di processo, mentre i fornitori di strumenti di misura possono contare sulla loro base clienti esistente. Pertanto, la differenziazione si basa su interoperabilità, certificazione, ingegneria applicativa e gestione della generazione di dispositivi di misura e controllo.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei computer di flusso: approfondimenti strategici
Approfondimenti regionali
Mercato dei computer di flusso in Nord America
Nel 2025, il Nord America rappresenterà il 32-36% della quota di mercato dei Flow Computer, con un tasso di crescita annuo composto (CAGR) dell'8,7-9,2% fino al 2034. La regione è caratterizzata da infrastrutture petrolifere e del gas, sistemi di gasdotti sviluppati, applicazioni per il trasferimento di custodia e ulteriori investimenti in sistemi di misurazione accurati. Le aziende statunitensi sono i principali clienti, mentre il Canada fornisce la domanda attraverso applicazioni upstream, midstream e di trattamento del gas. Anche la necessità di aggiornare le apparecchiature di campo obsolete genera una domanda ricorrente.
L'utilizzo di sistemi SCADA in formato digitale, il funzionamento da remoto e la sicurezza dei dati diventano fattori cruciali per l'implementazione a livello regionale. I computer di flusso sono in grado di integrare dati di pressione, temperatura e portata, nonché di eseguire attività di allocazione e riconciliazione. Inoltre, la regione è caratterizzata da un'ampia base installata che necessita di aggiornamenti di sicurezza informatica piuttosto che di una completa sostituzione del sistema.
Mercato dei computer a flusso negli Stati Uniti
Il mercato nordamericano degli Stati Uniti rappresenta il 73-77% del mercato nordamericano totale nel 2025 e si prevede che registrerà una crescita a un tasso annuo composto (CAGR) dell'8,8-9,3% fino al 2034. Un'elevata domanda si riscontra negli impianti di trattamento del gas naturale, nei gasdotti, nei terminali, nelle raffinerie e negli impianti di produzione, dove una misurazione accurata è fondamentale per le transazioni commerciali e la gestione operativa. Aziende come Emerson Electric Co., ABB e Schneider Electric, tra le altre, dispongono della tecnologia e dei servizi necessari.
La tendenza evolutiva prevede configurazione remota, interconnessione in rete, diagnostica e interventi minimi sul campo. I computer di flusso funzionano in sinergia con le RTU e i sistemi SCADA, consentendo all'operatore di controllare i propri impianti distribuiti senza dover effettuare frequenti sopralluoghi. Gli investimenti nel settore midstream e la necessità di registrazioni di misurazione accurate rappresentano fattori positivi per il mercato statunitense. L'adozione è più diffusa nelle regioni in cui gli errori di misurazione comportano perdite economiche dirette o obblighi di segnalazione.
Mercato europeo dei computer Flow
Nel 2025 l'Europa rappresenterà una quota del 25-29% del mercato globale e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 7,8-8,4%, con la Germania tra i mercati dominanti. Il Regno Unito e la Germania vantano una combinazione di infrastrutture mature per l'automazione industriale e l'energia. Francia, Italia e Spagna contribuiscono con i loro settori chimico, dei servizi di pubblica utilità, manifatturiero e delle infrastrutture del gas.
Il Regno Unito continua a svolgere un ruolo importante nelle infrastrutture per l'energia e il gas offshore, mentre la Germania vanta un'ampia infrastruttura di misurazione industriale. La Francia sarà in grado di soddisfare la domanda attraverso le industrie di processo e i servizi di pubblica utilità, mentre l'Italia beneficerà delle infrastrutture manifatturiere e del gas. La Spagna contribuirà con il GNL, la produzione di energia elettrica e le applicazioni industriali. L'influenza dell'Europa nell'adozione di nuove tecnologie si baserà sulla digitalizzazione, la sicurezza informatica e i progetti di transizione energetica.
Mercato dei computer di flusso nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 29-33% nel 2025, con un tasso di crescita annuo composto (CAGR) del 10,1-10,7%. I principali attori del mercato includono Cina, Giappone, Corea del Sud, India e Australia. La crescita dell'industria di processo, lo sviluppo del GNL, le raffinerie, gli impianti chimici e le centrali elettriche stanno trainando la domanda di questi dispositivi di misurazione sia per i nuovi impianti (greenfield) che per quelli esistenti (brownfield).
L'implementazione di programmi di automazione industriale e l'aumento della spesa infrastrutturale stanno favorendo l'adozione di sistemi di misurazione connessi. Cina e India offrono prospettive significative in termini di produzione ed energia, mentre Giappone e Corea del Sud si concentrano sull'efficienza. L'Australia gioca un ruolo importante grazie alle sue risorse naturali e al suo giacimento di GNL. Un ulteriore fattore determinante è rappresentato dalla spinta del governo verso la digitalizzazione industriale e l'efficienza energetica.
Mercato dei computer di flusso in Medio Oriente e Africa
Il mercato del Medio Oriente e dell'Africa crescerà a un CAGR dell'8,0-8,6% durante il periodo di previsione, trainato dall'Arabia Saudita e supportato dagli Emirati Arabi Uniti. La produzione, l'esportazione, il trasporto tramite gasdotti e gli investimenti nella raffinazione e nel trattamento del gas comportano la continua necessità di sistemi di misurazione e allocazione precisi in condizioni operative complesse.
Il Sudafrica contribuisce con le sue industrie minerarie, energetiche e di trasformazione industriale, mentre il resto del Medio Oriente e dell'Africa (MEA) ha crescenti opportunità nei progetti relativi al gas e alle infrastrutture. La diversificazione delle fonti energetiche e la costruzione di infrastrutture aumentano la domanda di applicazioni di misurazione diverse dagli idrocarburi convenzionali. I computer di flusso possono essere utilizzati per il trasferimento di custodia, la contabilità della produzione e il monitoraggio remoto, risultando quindi utili non solo negli impianti esistenti ma anche nei nuovi progetti.
Analisi di segmentazione
Componente
Si prevede che il segmento dei componenti crescerà a un tasso annuo composto (CAGR) dell'8,9-9,3% nel periodo 2026-2034. L'hardware rimane fondamentale perché le funzioni di calcolo, comunicazione ed elaborazione del segnale richiedono apparecchiature di campo affidabili. Software e servizi stanno acquisendo importanza strategica in quanto gli utenti ricercano applicazioni configurabili, supporto remoto, ottimizzazione del ciclo di vita e integrazione con ambienti di automazione industriale più ampi.
- Hardware: L'hardware mantiene la posizione dominante sul mercato perché i computer di flusso devono fornire elaborazione, comunicazione e segnale affidabili in ambienti industriali esigenti. I cicli di sostituzione e le nuove installazioni sostengono la domanda.
- Software: Il software supporta la configurazione, gli algoritmi di compensazione, la gestione dei dati, la diagnostica e l'integrazione. La domanda riflette sempre più la necessità di adattare i sistemi di misurazione senza sostituire l'hardware di campo sottostante.
- Servizi: I servizi comprendono ingegneria, messa in servizio, supporto alla calibrazione, manutenzione e aggiornamenti. La loro importanza aumenta quando gli operatori gestiscono risorse distribuite geograficamente e necessitano di una disponibilità costante dei sistemi di misurazione.
Tipo
Si prevede che questo segmento di mercato registrerà un tasso di crescita annuo composto (CAGR) del 9,8-10,3% dal 2026 al 2034. Le architetture cablate rimangono ampiamente diffuse negli impianti esistenti, mentre le configurazioni wireless guadagnano terreno laddove i costi di cablaggio, le posizioni remote e l'accessibilità delle risorse rendono la connettività convenzionale meno attraente.
- Sistemi cablati: I sistemi cablati rimangono importanti per le installazioni fisse che richiedono comunicazione deterministica, architetture di controllo consolidate e connettività continua e affidabile. La loro base installata offre un'importante opportunità di sostituzione e aggiornamento.
- Sistemi wireless: i sistemi wireless stanno acquisendo sempre maggiore importanza strategica per risorse remote, installazioni temporanee e luoghi in cui il cablaggio risulta costoso. L'integrazione con le reti wireless industriali può ridurre la complessità dell'installazione e migliorare la flessibilità del monitoraggio.
utente finale
Si prevede che il segmento degli utenti finali crescerà a un CAGR del 9,4-9,8% nel periodo 2026-2034. Il settore petrolifero e del gas rimane il principale ambito di applicazione, poiché il calcolo dei flussi è fondamentale per il trasferimento di custodia, l'allocazione, il monitoraggio della produzione e la gestione degli oleodotti. I settori dell'energia, della chimica e dell'industria alimentare contribuiscono ad ampliare la domanda.
- Petrolio e gas: il settore petrolifero e del gas rappresenta il principale ambito di domanda, richiedendo misurazioni accurate in tutte le fasi di produzione, raccolta, lavorazione, trasporto, stoccaggio e trasferimento di custodia.
- Produzione di energia e elettricità: gli impianti di produzione di energia utilizzano il calcolo dei flussi per applicazioni di contabilità relative a combustibili, vapore, acqua ed energia, dove una misurazione accurata supporta l'efficienza e il controllo operativo.
- Chimica: Gli impianti chimici richiedono misurazioni compensate su fluidi e flussi di processo, pertanto un calcolo affidabile è fondamentale per le attività di dosaggio, controllo di processo e bilancio di massa.
- Settore alimentare e delle bevande: le applicazioni di lavorazione igienica utilizzano la misurazione del flusso per liquidi, ingredienti, sistemi di pulizia e utenze, con l'integrazione e la tracciabilità che influenzano la selezione delle apparecchiature.
- Altri ambiti di applicazione: Altri settori industriali includono l'acqua, i prodotti farmaceutici, l'industria mineraria e la produzione manifatturiera, dove il monitoraggio distribuito e la misurazione accurata dei processi creano opportunità per piattaforme di elaborazione del flusso adattabili.
Panoramica dell'opportunità
|
utente finale |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Petrolio e gas |
Alto |
Trasferimento della custodia |
Maturo |
|
Acquisto e produzione di energia |
Mezzo |
Account Steam |
Scalatura |
|
Chimica |
Mezzo |
Processo di lottizzazione |
Scalatura |
|
Cibo e bevande |
Basso |
Dosaggio igienico |
Scalatura |
|
Altri |
Basso |
Monitoraggio remoto |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei computer di flusso.
Espansione della misurazione digitale e delle operazioni a distanza
Gli operatori industriali stanno spostando le funzioni di misurazione verso architetture connesse che supportano la supervisione centralizzata, la raccolta automatizzata dei dati e l'intervento remoto. Questa transizione aumenta il valore dei computer di flusso, poiché possono eseguire calcoli locali trasmettendo contemporaneamente le informazioni elaborate ai sistemi SCADA e aziendali. L'impatto operativo è particolarmente significativo per oleodotti, pozzi, terminali e infrastrutture di distribuzione, dove le visite in loco sono costose. La configurazione remota può ridurre i tempi di risoluzione dei problemi, mentre l'elaborazione locale può preservare la funzionalità in caso di connettività intermittente. I fornitori che combinano il calcolo del flusso con protocolli di comunicazione, diagnostica e controlli di sicurezza informatica possono accaparrarsi quote maggiori dei budget di modernizzazione. Il modello di acquisto che ne deriva privilegia i sistemi modulari che si integrano con i contatori e le RTU installati, anziché richiedere la completa sostituzione della strumentazione, supportando la domanda di retrofit insieme ai progetti ex novo.
Crescente esigenza di integrità delle misurazioni e responsabilità dei dati
L'incertezza di misura ha conseguenze commerciali dirette ovunque i volumi determinino la liquidazione, l'allocazione, l'inventario o la contabilità energetica. Gli operatori richiedono pertanto una compensazione costante di pressione e temperatura, routine di calcolo affidabili, registrazioni sicure e una configurazione tracciabile. Questa esigenza crea una domanda di piattaforme informatiche in grado di elaborare input da più contatori e di mantenere una logica di misura coerente tra impianti distribuiti. L'impatto commerciale si estende oltre la vendita delle apparecchiature, poiché la calibrazione, la configurazione, gli aggiornamenti software e l'assistenza tecnica diventano requisiti ricorrenti. Man mano che le aziende energetiche migliorano i processi di riconciliazione e reporting, i sistemi di misura diventano sempre più parte di strategie più ampie di gestione dei dati operativi. I fornitori con una comprovata esperienza metrologica possono quindi rafforzare la fidelizzazione dei clienti attraverso servizi per l'intero ciclo di vita. Questa tendenza favorisce anche la sostituzione dei dispositivi legacy isolati con piattaforme che offrono funzionalità di diagnostica, comunicazione e gestione centralizzata più avanzate.
Requisiti di sicurezza informatica e modernizzazione delle infrastrutture
I sistemi di misurazione industriali sono sempre più connessi alle reti degli impianti, ai centri operativi remoti e alle applicazioni basate sul cloud, aumentando i requisiti di sicurezza informatica per i dispositivi che in precedenza operavano con connettività limitata. Di conseguenza, i programmi di modernizzazione valutano le comunicazioni sicure, i controlli di accesso, la manutenzione del software e la compatibilità dell'architettura, oltre all'accuratezza delle misurazioni. L'impatto è particolarmente rilevante per le infrastrutture energetiche a lunga durata, dove la sostituzione di ogni singolo strumento non è economicamente conveniente. I computer di flusso che supportano aggiornamenti graduali possono fungere da ponte tra i misuratori legacy e i moderni ambienti di controllo. I fornitori possono differenziarsi grazie a processi di configurazione sicuri, comunicazioni autenticate, manutenzione del software documentata e compatibilità con i framework di sicurezza informatica industriale. Ciò crea opportunità per investimenti incrementali, consentendo agli operatori di migliorare la resilienza senza riprogettare intere stazioni di misurazione. La sicurezza informatica sposta quindi i criteri di acquisto dalla funzionalità autonoma all'architettura del ciclo di vita e alla gestione del rischio operativo.
Mercato dei computer di flusso: tendenze future
Intelligenza di misurazione basata sull'edge
Le future piattaforme nel mercato dei computer di flusso sposteranno probabilmente un maggior numero di funzionalità analitiche sul campo, consentendo ai computer di flusso di interpretare i dati di misurazione prima della trasmissione ai sistemi centralizzati. Le architetture edge possono supportare il rilevamento locale delle anomalie, una diagnostica più ricca, calcoli adattivi e una risposta più rapida quando la connettività di rete è limitata. I fornitori potrebbero combinare sempre più spesso il calcolo del flusso convenzionale con risorse di elaborazione compatte in grado di eseguire algoritmi avanzati senza interrompere le funzioni di misurazione certificate. Questa evoluzione potrebbe migliorare la pianificazione della manutenzione identificando precocemente anomalie di pressione, temperatura o comportamento del misuratore. Potrebbe anche ridurre la trasmissione di dati non necessari dando priorità agli eventi significativi anziché inoltrare continuamente misurazioni grezze. Con la crescente distribuzione delle reti industriali, l'intelligenza edge dovrebbe diventare un importante elemento di differenziazione per le piattaforme progettate per operare su condotte remote, impianti di produzione, terminali e infrastrutture energetiche decentralizzate.
Convergenza tra calcolo dei flussi e piattaforme di dati industriali
Si prevede che la prossima generazione di architetture integrerà più strettamente il calcolo del flusso con le piattaforme dati industriali, le applicazioni di gestione degli asset e l'analisi aziendale. Invece di trattare il flusso calcolato come un output di misurazione isolato, gli operatori potranno utilizzarlo insieme alle informazioni relative a produzione, manutenzione, inventario ed energia. Interfacce standardizzate e protocolli interoperabili dovrebbero facilitare questa convergenza in ambienti con apparecchiature eterogenee. I fornitori potrebbero offrire sempre più interfacce di programmazione delle applicazioni, connettori dati sicuri e modelli informativi configurabili, oltre alle tradizionali funzioni di calcolo. Tale integrazione può supportare una reportistica più coerente tra i diversi impianti e semplificare il monitoraggio aziendale di asset geograficamente distribuiti. Nel tempo, le decisioni di acquisto potrebbero quindi privilegiare piattaforme in grado di soddisfare sia i requisiti di metrologia che quelli relativi ai dati operativi, mantenendo al contempo prestazioni di calcolo deterministiche per le misurazioni regolamentate o commercialmente sensibili.
Opportunità di mercato per i computer di flusso
Ammodernamento delle stazioni di misura preesistenti.
Esiste una notevole opportunità nell'ammodernamento delle stazioni di misura obsolete senza dover sostituire ogni singolo misuratore, trasmettitore o componente di controllo. Gli operatori possono utilizzare moderni computer di flusso per introdurre funzionalità di comunicazione, sicurezza informatica, diagnostica e software migliorate, preservando al contempo la strumentazione di campo collaudata. Questo approccio può ridurre le interruzioni del progetto e distribuire le spese in conto capitale su più fasi. I fornitori dovrebbero dare priorità agli strumenti di migrazione, ai convertitori di protocollo, alle utility di configurazione e ai servizi di ingegneria che semplificano l'integrazione con gli impianti esistenti. I fornitori in grado di dimostrare la compatibilità con le tecnologie di misurazione più datate possono rivolgersi a clienti che si trovano ad affrontare lunghi cicli di vita degli asset e una disponibilità limitata di componenti obsoleti. Le previsioni di mercato per i computer di flusso sono particolarmente rilevanti per le infrastrutture mature di oleodotti, raffinerie, servizi di pubblica utilità e industria di processo, dove i budget di modernizzazione privilegiano sempre più miglioramenti operativi misurabili e una riduzione degli oneri di manutenzione rispetto alla completa sostituzione del sistema.
Espansione nelle economie industriali emergenti
Le economie industriali emergenti offrono un'opportunità di investimento, poiché la costruzione di nuovi gasdotti, impianti di trattamento del gas, centrali elettriche, complessi chimici e siti produttivi aumenta la domanda di infrastrutture di misurazione affidabili. I fornitori possono rivolgersi a questi progetti con piattaforme scalabili che supportano molteplici protocolli di comunicazione e consentono future espansioni software. Le partnership ingegneristiche locali possono migliorare la capacità di collaudo e aiutare i fornitori ad adattare i prodotti agli standard e alle pratiche operative regionali. India, Sud-est asiatico, Cina e alcuni mercati del Medio Oriente sono particolarmente rilevanti, poiché l'espansione della capacità industriale si sta verificando parallelamente a programmi di digitalizzazione più ampi. L'opportunità si estende oltre l'installazione iniziale dell'hardware, poiché la calibrazione, la configurazione del software, la manutenzione e il supporto per l'intero ciclo di vita possono generare entrate ricorrenti. Un posizionamento strategico incentrato sull'interoperabilità e sulla disponibilità di servizi locali può quindi migliorare la competitività, in quanto i clienti valutano il costo totale del ciclo di vita anziché il solo prezzo dell'apparecchiatura.
Sviluppi recenti
- Febbraio 2026: Exa Capital ha acquisito Flow Software, fornitore di soluzioni di integrazione di sistemi e dati per aziende in Australia e Nuova Zelanda, ampliando così il proprio portafoglio di software aziendali e la presenza regionale.
- Febbraio 2025: Appfire ha acquisito Flow da Pluralsight, aggiungendo una piattaforma di Software Engineering Intelligence (SEI) che fornisce informazioni basate sui dati sulle prestazioni ingegneristiche e integra gli strumenti di sviluppo e gestione dei progetti già esistenti di Appfire.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -