
フローコンピュータ市場:規模・シェア・予測 2034
フローコンピュータ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ハードウェア、ソフトウェア、サービス)、タイプ別(有線、無線)、エンドユーザー別(石油・ガス、エネルギー・発電、化学、食品・飲料、その他)、地域別(北米、欧州、アジア太平洋、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00008380
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 10, 2026


2025年の市場規模
8億3828 万米ドル
基準年値
2034年の予測
18億9205 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
9.47 %
成長率
対象市場
121億8689 万米ドル
(2026年~2034年)
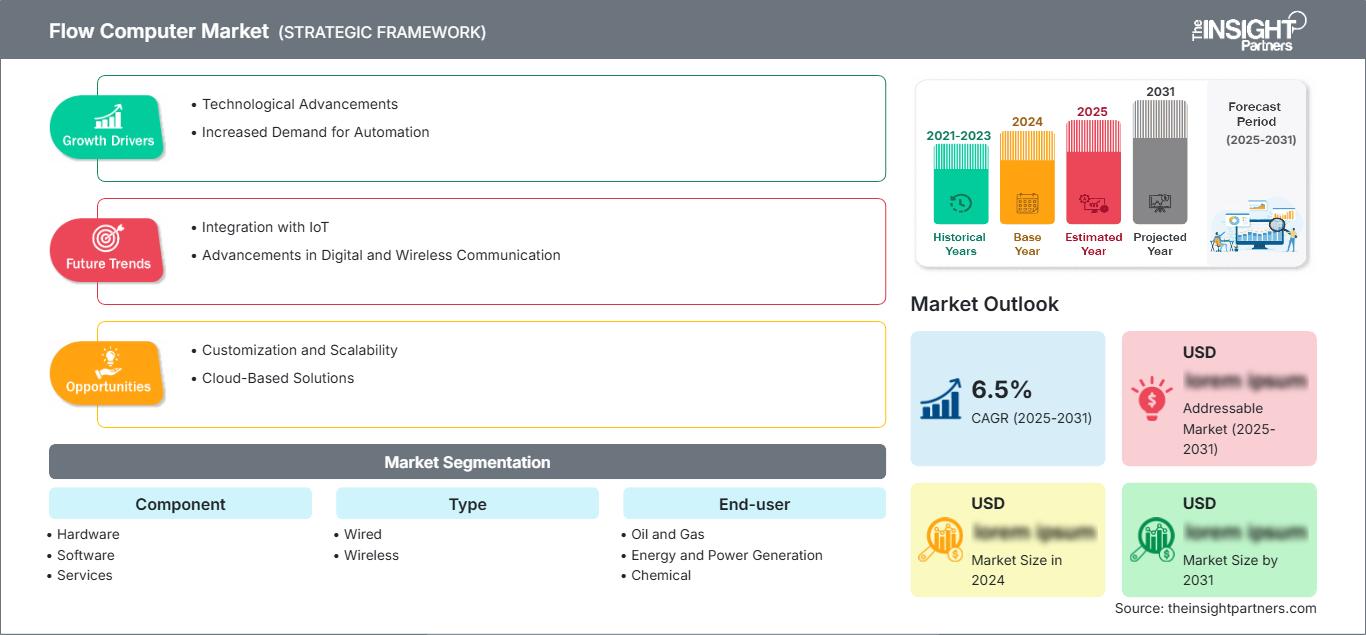
フローコンピュータ市場は、2025年の8億3,828万米ドルから2034年には18億9,205万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)9.47%を記録する見込みです。この市場は、有線および無線インフラストラクチャにおけるハードウェア、ソフトウェア、サービスで構成されており、石油・ガス産業は引き続き重要な顧客基盤であり、発電、化学、その他のプロセス産業も重要な顧客となっています。
北米は、炭化水素計測インフラの近代化とパイプラインのデジタル化によりフローコンピュータ市場規模が拡大するため、今後も重要な役割を担い続けると予測されています。2026年から2034年の期間における同地域の年平均成長率(CAGR)は8.7%から9.2%と予測されており、これは機器の交換、計測ニーズ、サイバーセキュリティ対策、およびSCADAシステムとの機器接続によって牽引されると考えられます。
フローコンピュータ市場の評価と洞察
- 北米:北米は、パイプラインの近代化、所有権移転計測、デジタル油田投資に支えられ、2025年には32~36%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)8.7~9.2%で成長すると予測されている。
- 米国:米国は、2025年の北米市場の73~77%を占めると推定されており、事業者が計測および自動化インフラをアップグレードするにつれて、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.3%で拡大すると見込まれています。
- 欧州:欧州は2025年には25~29%のシェアを占め、ドイツ、英国、フランス、イタリア、ノルウェーが産業オートメーションとエネルギー効率への投資を通じて牽引し、年平均成長率(CAGR)7.8~8.4%で拡大すると予想されている。
- アジア太平洋地域:アジア太平洋地域は2025年には29~33%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)10.1~10.7%で成長すると予測されている。中国、インド、日本、韓国は産業拡大とインフラ近代化の恩恵を受けると見込まれている。
- 最大のセグメント:ハードウェアは、2025年には市場シェアの67~71%を占めると推定されており、2034年までの年平均成長率(CAGR)は8.8~9.2%で、これは既存設備の交換と計測システムのアップグレードを反映している。
- 高成長分野:ワイヤレス流量計は、遠隔監視のニーズに牽引され、2025年には市場シェアの31~35%を占め、年平均成長率(CAGR)10.5~11.0%で成長すると予測されています。
- 詳細に分析された主要企業: ABB、Contrec Ltd、Dynamic Flow Computers、Emerson Electric Co.、Kessler-Ellis Products Co. Inc.、KROHNE、OMNI FLOW COMPUTERS, Inc.、Schneider Electric、Thermo Fisher Scientific、Yokogawa Corporation of America。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
流量計算機市場は、スタンドアロンの演算装置から、演算と計測、補償、通信、診断、ソフトウェアプログラミングを組み合わせたシステムへと進化を遂げてきました。現代の技術は、圧力、温度、密度、流量計測入力の統合にますます注力するとともに、SCADAや遠隔資産管理機能の実現にも取り組んでいます。そのため、今後の生産動向は、サイバーセキュリティを重視したソフトウェアと現場プログラミング機能にますます重点を置くようになっています。
今後、市場は新興工業国を中心に成長すると見込まれます。企業は計測能力の向上、資産の可視性の向上、現場メンテナンスの必要性の低減に注力していくでしょう。液化天然ガスインフラ、ガス輸送、自動化、再生可能エネルギーのバランス調整への投資は、用途の拡大につながる可能性があります。また、正確な計測、排出量の追跡、データの完全性、運用上の透明性に重点を置くことで、特に旧式の計測機器の交換が必要になった際に、コネクテッドコンピュータアーキテクチャへの投資が促進されるでしょう。
フローコンピュータ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 8億3828万米ドル |
| 2034年までの市場規模 | 18億9205万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 9.47% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
フローコンピュータ市場分析
流量計算機の需要は、様々な運転条件下で流量計の信号を補正済みで監査可能な測定値に変換する必要性によって大きく牽引されています。そのため、流量計算機市場の成長は、取引移転、ガス配分、パイプラインのバランス調整、生産最適化、エネルギー会計といったニーズと密接に結びついています。流量計算機は、一次流量計、圧力・温度センサー、トランスミッター、通信チャネル、SCADAシステム、企業ITアプリケーションなどが存在する環境で動作します。
供給側の動向は、計算能力、計測機器統合機能、通信サポート、ライフサイクルサポートサービスを兼ね備えた企業に有利に働いています。ハードウェアは、過酷な環境や遠隔地、そして変化する温度条件下でも動作する必要があるため、依然として非常に重要な役割を担っています。一方で、ソフトウェアは構成の柔軟性や診断機能において、ますます重要な役割を果たすようになっています。
計測技術と自動化および産業用ソフトウェアの両方を活用する企業が増えているため、この市場におけるポジショニングはますます差別化が進んでいます。フローコンピュータ市場レポートによると、ABBとEmerson Electric Co.は幅広い自動化の分野で競合しており、KROHNEとYokogawa Corporation of Americaは計測および計装の専門知識を重視しています。Schneider ElectricはSCADAおよび流量計測システム用のソフトウェアを組み込んでおり、専門サプライヤーにはContrec Ltd、Dynamic Flow Computers、Kessler-Ellis Products Co. Inc.、およびOMNI FLOW COMPUTERS, Inc.が含まれます。
投資は、計算機能のみに注力するのではなく、ソフトウェアの構成可能性、リモート診断、セキュリティ、低消費電力フィールドアーキテクチャにますます重点が置かれるようになっている。サーモフィッシャーサイエンティフィックは分析およびプロセス産業における専門知識を強みとしており、計測機器サプライヤーは既存の顧客基盤を基盤として事業を展開している。したがって、差別化の鍵は、計測・制御機器の相互運用性、認証、アプリケーションエンジニアリング、世代管理にある。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
フローコンピュータ市場:戦略的洞察
地域別分析
北米フローコンピュータ市場
2025年までに、北米はフローコンピュータ市場の32~36%のシェアを占め、2034年までの年平均成長率(CAGR)は8.7~9.2%になると予測されています。この地域は、石油・ガスインフラ、発達したパイプラインシステム、取引移管アプリケーション、そして高精度計測へのさらなる投資が特徴です。米国企業が主な顧客であり、カナダは上流、中流、ガス処理アプリケーションを通じて需要を生み出しています。老朽化した現場機器の更新ニーズも、継続的な需要を生み出しています。
SCADAシステムのデジタル化、遠隔操作、データセキュリティは、地域展開において重要な要素となる。流量計算機は、圧力、温度、流量データを統合できるだけでなく、配分や調整といったタスクも実行できる。さらに、この地域は既に大規模な設備基盤を有しており、システム全体の変更ではなく、サイバーセキュリティのアップデートが必要となるという特徴がある。
米国フローコンピュータ市場
北米市場のうち米国が占める割合は、2025年の北米市場全体の73~77%であり、2034年まで年平均成長率(CAGR)8.8~9.3%で成長すると予測されています。天然ガス処理プラント、パイプライン、ターミナル、製油所、生産施設などでは、正確な計測が商取引や操業管理に不可欠であるため、高い需要が見込まれます。エマソン・エレクトリック、ABB、シュナイダーエレクトリックなどが、必要な技術とサービスを提供しています。
開発動向としては、遠隔設定、ネットワーク接続、診断、そして現場での介入を最小限に抑えることが挙げられます。流量計算機はRTUやSCADAシステムと連携して動作するため、オペレーターは現場に定期的に出向くことなく、分散した設備を制御できます。中流部門への投資と正確な計測記録の必要性は、米国市場にとってプラス要因となっています。特に、計測ミスが直接的な経済的損失や報告義務につながる地域では、導入が活発に進んでいます。
欧州フローコンピュータ市場
2025年には欧州が25~29%のシェアを占め、年平均成長率(CAGR)は7.8~8.4%になると予想されており、ドイツはその主要市場の一つとなる。英国とドイツは、成熟した産業オートメーションとエネルギーインフラを兼ね備えている。フランス、イタリア、スペインは、化学、公益事業、製造業、ガスインフラの面で貢献している。
英国は引き続き洋上エネルギーおよびガスインフラにおいて重要な役割を果たしており、ドイツは幅広い産業計測インフラを有している。フランスはプロセス産業と公益事業を通じて需要を満たすことができ、イタリアは製造業とガスインフラの恩恵を受けるだろう。スペインはLNG、電力、および産業用途から貢献する。欧州における導入の影響力は、デジタル化、サイバーセキュリティ、およびエネルギー転換プロジェクトに基づくものとなるだろう。
APACフローコンピュータ市場
アジア太平洋地域は、2025年には市場シェアが29~33%に達し、年平均成長率(CAGR)は10.1~10.7%になると予測されています。主要プレーヤーは、中国、日本、韓国、インド、オーストラリアです。プロセス産業の成長、LNG開発、製油所、化学プラント、発電所などが、新規開発と既存施設改修の両方において、これらの計測機器の需要を牽引しています。
産業オートメーションプログラムの導入とインフラ投資の増加により、コネクテッド計測システムの普及が促進されている。中国とインドは製造業とエネルギー分野で大きな可能性を秘めており、日本と韓国は効率性向上に注力している。オーストラリアは天然資源とLNG資産を通じて一定の役割を果たしている。政府による産業のデジタル化とエネルギー効率化への推進も、もう一つの要因となっている。
中東・アフリカのフローコンピュータ市場
中東・アフリカ市場は、サウジアラビアが牽引し、UAEが後押しする形で、予測期間中に年平均成長率(CAGR)8.0~8.6%で成長すると見込まれています。生産、輸出、パイプライン輸送、精製およびガス処理への投資により、複雑な操業環境下において、精密な計測および配分システムが継続的に必要とされています。
南アフリカは鉱業、エネルギー、工業プロセス産業で貢献しており、一方、中東・アフリカのその他の地域ではガスおよびインフラプロジェクトにおいて成長の機会が広がっています。エネルギー源の多様化とインフラ建設により、従来型の炭化水素以外の計測アプリケーションに対する需要が高まっています。フローコンピュータは、取引の移転、生産会計、遠隔監視などの用途に利用できるため、既存の施設だけでなく、新規プロジェクトにおいても有用です。
セグメンテーション分析
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)8.9~9.3%で成長すると予測されています。ハードウェアは、計算、通信、信号処理機能に信頼性の高い現場機器が必要となるため、依然として基盤となる存在です。一方、ユーザーが設定可能なアプリケーション、リモートサポート、ライフサイクル最適化、より広範な産業オートメーション環境との統合を求めるにつれ、ソフトウェアとサービスは戦略的に重要性を増しています。
- ハードウェア:フローコンピュータは、過酷な産業環境において信頼性の高い演算、通信、信号処理を提供する必要があるため、ハードウェアは依然として市場における支配的な地位を維持しています。交換サイクルと新規設置が需要を支えています。
- ソフトウェア:ソフトウェアは、設定、補正アルゴリズム、データ管理、診断、および統合をサポートします。需要は、既存の現場ハードウェアを交換することなく、測定システムを適応させる必要性をますます反映しています。
- サービス:サービスには、エンジニアリング、試運転、校正サポート、保守、アップグレードが含まれます。これらのサービスの重要性は、事業者が地理的に分散した資産を管理し、継続的な計測データの可用性を必要とする場合に高まります。
タイプ
このタイプのセグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.3%を記録すると予想されています。有線アーキテクチャは既存の設備で広く採用され続けていますが、ケーブル敷設コスト、遠隔地、資産へのアクセス性といった点で従来の接続方式の魅力が低下する場所では、無線構成が普及しつつあります。
- 有線システム:有線システムは、確定的な通信、確立された制御アーキテクチャ、および堅牢で継続的な接続を必要とする固定設備において依然として重要です。既存の有線システムは、大規模な交換およびアップグレードの機会を提供します。
- ワイヤレス:ワイヤレスシステムは、遠隔地の設備、一時的な設置場所、および配線コストが高い場所において、戦略的に重要性を増しています。産業用ワイヤレスネットワークとの統合により、設置の複雑さを軽減し、監視の柔軟性を向上させることができます。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)9.4~9.8%で拡大すると予測されています。石油・ガス業界は、フロー計算が所有権移転、配分、生産監視、パイプライン運用の中核を担うため、依然として最大のアプリケーション基盤となっています。電力、化学、食品加工分野も需要を拡大しています。
- 石油・ガス:石油・ガスは需要の中核を成す分野であり、生産、集荷、処理、輸送、貯蔵、所有権移転といったあらゆる工程において正確な計測が求められる。
- エネルギーと発電:発電施設では、燃料、蒸気、水、エネルギーの計量用途において流量計算が用いられ、正確な計測が効率性と運用管理を支える。
- 化学:化学プラントでは、流体やプロセスストリーム全体にわたる補正された計測が必要となるため、バッチ処理、プロセス制御、物質収支活動において信頼性の高い計算が重要となる。
- 食品・飲料業界:衛生的な加工用途では、液体、原材料、洗浄システム、ユーティリティの流量測定が用いられ、機器の選定においては統合性とトレーサビリティが重要な要素となる。
- その他:その他の産業用途としては、水処理、医薬品、鉱業、製造業などがあり、これらの分野では、分散型監視と高精度なプロセス計測によって、適応性の高いフローコンピューティングプラットフォームの機会が生まれています。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
石油・ガス |
高い |
保管移転 |
成熟した |
|
エネルギーと発電 |
中くらい |
Steam会計 |
スケーリング |
|
化学薬品 |
中くらい |
処理バッチ処理 |
スケーリング |
|
食品・飲料 |
低い |
衛生的な計量 |
スケーリング |
|
その他 |
低い |
遠隔監視 |
新興 |
フローコンピュータ市場の成長要因と影響分析
デジタル計測と遠隔操作の拡大
産業界の事業者は、計測機能を集中監視、自動データ収集、遠隔介入をサポートする接続型アーキテクチャに移行させています。この移行により、フローコンピュータは処理済みの情報をSCADAシステムやエンタープライズシステムに送信しながらローカルで計算を実行できるため、その価値が高まります。特に、現場訪問が高額になるパイプライン、油井、ターミナル、分散型ユーティリティ設備においては、運用上の影響は顕著です。リモート設定によりトラブルシューティングのサイクルを短縮でき、ローカル処理により断続的な接続時でも機能を維持できます。フロー計算と通信プロトコル、診断機能、サイバーセキュリティ制御を組み合わせたベンダーは、近代化予算のより大きな部分を獲得できます。その結果、購入パターンは、計器全体の交換を必要とせず、既存のメーターやRTUと統合できるモジュール式システムを優先するようになり、新規プロジェクトと並行して改修需要もサポートしています。
測定の正確性とデータの説明責任に対する要求の高まり
計測の不確かさは、決済、配分、在庫、エネルギー会計など、数量が決定要因となるあらゆる場面で、直接的な商業的影響を及ぼします。そのため、事業者は、一貫した圧力および温度補正、信頼性の高い計算ルーチン、安全な記録、およびトレーサブルな構成を必要とします。この要件により、複数のメーター入力を処理し、分散した施設全体で一貫した計測ロジックを維持できるコンピューティングプラットフォームへの需要が生まれます。商業的影響は機器販売にとどまらず、校正、構成、ソフトウェア更新、およびエンジニアリングサポートが継続的な要件となるため、さらに広がります。エネルギー企業が調整および報告プロセスを改善するにつれて、計測システムはより広範な運用データ戦略の一部となることが増えています。そのため、計測に関する専門知識を有するサプライヤーは、ライフサイクルサービスを通じて顧客維持を強化できます。この傾向はまた、より強力な診断、通信、および集中管理機能を提供するプラットフォームへの、孤立したレガシーデバイスの置き換えを促進します。
サイバーセキュリティとインフラストラクチャの近代化に関する要件
産業計測システムは、プラントネットワーク、遠隔操作センター、クラウド対応アプリケーションとの接続がますます進んでおり、これまで接続性が限られていた機器に対するサイバーセキュリティ要件が高まっています。そのため、近代化プログラムでは、計測精度に加え、安全な通信、アクセス制御、ソフトウェア保守、アーキテクチャの互換性も評価されます。この影響は、すべての計測機器を交換することが経済的に非現実的な、長期にわたるエネルギーインフラにおいて特に重要です。段階的なアップグレードをサポートするフローコンピュータは、従来のメーターと最新の制御環境との橋渡し役となります。ベンダーは、安全な構成プロセス、認証された通信、文書化されたソフトウェア保守、産業用サイバーセキュリティフレームワークとの互換性によって差別化を図ることができます。これにより、段階的な投資の機会が生まれ、オペレーターは計測ステーション全体を再設計することなく、耐障害性を向上させることができます。したがって、サイバーセキュリティは、購入基準を単体機能からライフサイクルアーキテクチャと運用リスク管理へとシフトさせています。
フローコンピュータ市場の将来動向
エッジベースの計測インテリジェンス
フローコンピュータ市場の将来のプラットフォームのトレンドとしては、分析機能がより現場にシフトし、フローコンピュータが測定データを中央システムに送信する前に解釈できるようになることが予想されます。エッジベースのアーキテクチャは、ネットワーク接続が制限されている場合でも、ローカルでの異常検出、より高度な診断、適応計算、およびより迅速な応答をサポートできます。ベンダーは、従来のフロー計算と、認証済みの測定機能を中断することなく高度なアルゴリズムを実行できるコンパクトな処理リソースを組み合わせるようになるでしょう。この進化により、圧力、温度、またはメーターの異常な動作を早期に特定することで、保守計画を改善できます。また、生の測定値を継続的に転送するのではなく、意味のあるイベントを優先することで、不要なデータ送信を削減することもできます。産業ネットワークが分散化するにつれて、エッジインテリジェンスは、遠隔地のパイプライン、生産施設、ターミナル、および分散型エネルギーインフラストラクチャ全体で動作するように設計されたプラットフォームにとって重要な差別化要因となるはずです。
フロー計算と産業データプラットフォームの融合
次世代アーキテクチャでは、流量計算を産業データプラットフォーム、資産管理アプリケーション、およびエンタープライズ分析とより緊密に統合することが期待されています。計算された流量を独立した測定出力として扱うのではなく、生産、保守、在庫、エネルギー情報と併せて利用できるようになります。標準化されたインターフェースと相互運用可能なプロトコルにより、様々な機器環境におけるこの統合が容易になります。サプライヤーは、従来の計算機能に加えて、アプリケーションプログラミングインターフェース、セキュアなデータコネクタ、構成可能な情報モデルを提供するようになるでしょう。このような統合により、施設全体でより一貫性のあるレポート作成が可能になり、地理的に分散した資産の企業監視が簡素化されます。そのため、将来的には、規制対象または商業的に機密性の高い測定において決定論的な計算性能を維持しながら、計測と運用データの両方の要件を満たすことができるプラットフォームが、購入決定において優先されるようになるでしょう。
フローコンピュータ市場の機会
既存計測ステーションの近代化
既存の計測ステーションを、主要なメーター、トランスミッター、制御コンポーネントをすべて交換することなくアップグレードすることで、大きなビジネスチャンスが生まれます。オペレーターは、最新のフローコンピュータを使用して、実績のある現場計測機器を維持しながら、通信、サイバーセキュリティ、診断、ソフトウェア機能を向上させることができます。このアプローチにより、プロジェクトの中断を減らし、設備投資を複数の段階に分散させることができます。サプライヤーは、既存の設備との統合を簡素化する移行ツール、プロトコルコンバータ、構成ユーティリティ、エンジニアリングサービスを優先的に提供する必要があります。旧式のメーター技術との互換性を実証できるベンダーは、資産ライフサイクルが長く、レガシーコンポーネントの入手が限られている顧客に対応できます。フローコンピュータ市場予測は、特に成熟したパイプライン、精製、公益事業、プロセス産業のインフラストラクチャにおいて重要です。これらの分野では、近代化予算において、システム全体の交換よりも、測定可能な運用改善とメンテナンス負担の軽減がますます重視されるようになっています。
新興工業経済圏への拡大
新興工業経済圏では、新たなパイプライン、ガス処理施設、発電所、化学コンビナート、製造拠点の建設に伴い、信頼性の高い計測インフラへの需要が高まっており、投資機会が生まれています。サプライヤーは、複数の通信プロトコルをサポートし、将来のソフトウェア拡張を可能にするスケーラブルなプラットフォームを提供することで、これらのプロジェクトをターゲットにすることができます。現地のエンジニアリングパートナーシップは、試運転能力を向上させ、ベンダーが製品を地域の標準規格や運用慣行に適合させるのに役立ちます。インド、東南アジア、中国、および一部の中東市場は、産業能力の拡大が広範なデジタル化プログラムと並行して進んでいるため、特に重要です。この機会は、初期のハードウェア導入にとどまらず、校正、ソフトウェア構成、保守、ライフサイクルサポートによって継続的な収益を生み出すことができるため、さらに広がります。したがって、相互運用性と現地サービス提供体制を戦略的に構築することで、顧客が機器価格だけでなく総ライフサイクルコストを評価する状況において、競争力を高めることができます。
最近の動向
- 2026年2月:Exa Capitalは、オーストラリアとニュージーランドの企業向けにシステムおよびデータ統合ソリューションを提供するFlow Softwareを買収し、エンタープライズソフトウェアのポートフォリオと地域におけるプレゼンスを拡大した。
- 2025年2月:AppfireはPluralsightからFlowを買収し、エンジニアリングパフォーマンスに関するデータ駆動型の洞察を提供するソフトウェアエンジニアリングインテリジェンス(SEI)プラットフォームを追加し、Appfireの既存の開発およびプロジェクト管理ツールを補完しました。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -