
Dimensioni e quote di mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems) al 2034
Dimensioni e previsioni del mercato dei sistemi di comunicazione portatili (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per piattaforma (terrestre, aerea, navale); applicazione (radio definite via software (SDR), SATCOM, crittografia, smartphone, sicurezza nazionale, commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00012235
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
44,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
52,48 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
2,01 %
Tasso di crescita
Mercato di riferimento
445,57 miliardi di dollari USA
(2026-2034)
Il mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, PCL) ha un valore di 44,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 52,48 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 2,01% nel periodo 2026-2034. Il mercato riflette la domanda costante di comunicazioni sicure, resilienti e mobili nei settori della difesa, della sicurezza nazionale e delle missioni commerciali, con la modernizzazione delle piattaforme che pone sempre maggiore enfasi sull'interoperabilità, la programmabilità del software, la resilienza dello spettro e la riduzione di dimensioni, peso e consumo energetico.
Il mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, SATCOM) in Nord America è sostenuto dalla continua modernizzazione delle reti di difesa, dall'acquisizione di sistemi di comunicazione tattica resilienti e dalle crescenti esigenze di architetture di comando e controllo interoperabili. Le prospettive regionali indicano un tasso di crescita annuo composto (CAGR) di circa il 2,20-2,60% fino al 2034, supportato dagli investimenti in radio definite via software, SATCOM protette, crittografia e sistemi di comunicazione in grado di operare in condizioni elettromagnetiche avverse.
Analisi e approfondimenti sul mercato dei sistemi di comunicazione portatili.
- Nord America: Il Nord America rimane un mercato regionale di primo piano, sostenuto dalla modernizzazione militare e da solidi programmi di rete. La sua quota di mercato nel 2025 è stimata tra il 34% e il 38% , con una crescita prevista a un tasso annuo composto (CAGR) del 2,20-2,60% tra il 2026 e il 2034 .
- USA: Gli Stati Uniti rappresentano il mercato nordamericano dominante, grazie alla modernizzazione delle reti tattiche e all'acquisizione di radio resilienti. La loro quota di mercato in Nord America nel 2025 è stimata tra il 78% e l'82% , con una crescita annua composta (CAGR) del 2,30-2,70% tra il 2026 e il 2034 .
- Europa: L'Europa beneficia dell'interoperabilità della NATO, dei programmi di comunicazione sovrani e della digitalizzazione della difesa. La sua quota nel 2025 è stimata tra il 26% e il 30% , con una crescita annua composta (CAGR) tra l'1,70% e il 2,10% tra il 2026 e il 2034 , trainata da Regno Unito, Germania, Francia, Italia e Spagna.
- Asia-Pacifico: La regione Asia-Pacifico è sostenuta dalla modernizzazione militare, dalle esigenze di sicurezza delle frontiere e dalla produzione nazionale nel settore della difesa. Si stima che la regione rappresenterà una quota del 22-26% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 2,40-2,80% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India.
- Segmento più ampio: Le piattaforme terrestri rappresentano il segmento più ampio, con una quota di mercato stimata tra il 52% e il 56% nel 2025 e un tasso di crescita annuo composto (CAGR) del 2,10-2,50% tra il 2026 e il 2034 , a testimonianza dell'ampio impiego a livello di soldato.
- Segmento ad alta crescita: le radio definite via software (SDR) costituiscono il segmento applicativo ad alta crescita, rappresentando circa il 24-28% della quota di mercato nel 2025 e espandendosi a un CAGR del 3,20-3,60% tra il 2026 e il 2034 .
- Aziende chiave analizzate nel dettaglio: ASELSAN Elektronik Sanayi ve Ticaret A.Ş.; BAE Systems plc; Cobham Limited; Codan Limited; L3Harris Technologies, Inc.; Leonardo Spa; RTX Corporation; Saab AB; Thales SA; Viasat, Inc.; Rohde & Schwarz GmbH & Co. KG; Elbit Systems Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione del mercato dei sistemi di comunicazione portatili (MANET) si è spostata dalle radio portatili incentrate sulla voce verso architetture multibanda, definite via software e abilitate alla rete, che supportano voce, dati, video e consapevolezza situazionale. I sistemi moderni integrano sempre più funzionalità MANET, moduli crittografici, interfacce SATCOM e forme d'onda programmabili. Anche le dinamiche di produzione sono cambiate, poiché i fornitori del settore della difesa danno priorità alle architetture modulari, alla disponibilità di semiconduttori commerciali, ai componenti RF miniaturizzati e agli aggiornamenti software che prolungano la vita utile delle apparecchiature senza richiedere la completa sostituzione dell'hardware.
Si prevede che la futura espansione della quota di mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, PCL) coinvolgerà i mercati emergenti della difesa in Asia Pacifico, Europa orientale e Medio Oriente, dove la modernizzazione delle forze armate e le politiche di produzione nazionale stanno rafforzando i canali di approvvigionamento. I requisiti normativi e di alleanza stanno inoltre incoraggiando l'interoperabilità con la NATO e altri standard di comunicazione multinazionali. Gli investimenti sono sempre più orientati verso la capacità anti-jamming, i collegamenti satellitari resilienti, la sicurezza informatica, la gestione dello spettro elettromagnetico e le architetture in grado di connettere il personale a piedi con le reti di comando aeree, navali e terrestri.
Ambito del rapporto sul mercato dei sistemi di comunicazione portatili
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 44,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 52,48 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 2,01% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei sistemi di comunicazione portatili
La crescita del mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, MCP) è trainata dalle forze armate che necessitano di sistemi di comunicazione che rimangano operativi durante la guerra elettronica, le interruzioni delle infrastrutture e le condizioni operative in rapida evoluzione. Il settore comprende aziende di semiconduttori RF, produttori di antenne e batterie, produttori di radio, crittografi, aziende satellitari, sviluppatori di software, integratori di sistemi e dipartimenti della difesa. Pertanto, la domanda è determinata non solo dai cicli di sostituzione delle apparecchiature, ma anche dagli sforzi di modernizzazione dei sistemi di comando e controllo.
In termini di forniture, i fornitori competono sempre più sulla base delle loro capacità SWaP (dimensioni, peso, consumo energetico), interoperabilità, funzionalità di sicurezza informatica, flessibilità delle forme d'onda e servizi per l'intero ciclo di vita. Il ciclo di approvvigionamento continua a essere influenzato da processi di qualificazione, certificazione della crittografia, esigenze di sicurezza nazionale e integrazione di nuovi prodotti nei sistemi esistenti. Tale contesto favorisce il successo dei fornitori che offrono architetture modulari, mentre la carenza di componenti e di elettronica di livello militare aumenta i costi e i ritardi.
L'analisi del mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, MCP) indica una struttura competitiva che combina diversi appaltatori della difesa con aziende specializzate nelle comunicazioni. Reti tattiche integrate, radio sicure e sistemi per missioni specifiche rappresentano la concorrenza di L3Harris Technologies, BAE Systems, Thales SA, Saab AB, Leonardo Spa e RTX Corporation, mentre i sistemi SATCOM, RF e di comunicazione unici costituiscono il segmento di mercato di Viasat, Inc., Cobham Limited, Codan Limited e Rohde & Schwarz GmbH & Co. KG.
Nelle tendenze di investimento, design orientati al software, architettura aperta e linee di prodotti scalabili assumono un ruolo cruciale. ASELSAN Elektronik Sanayi ve Ticaret A.Ş. ed Elbit Systems Ltd. rafforzano la propria posizione nei mercati della difesa regionali e nazionali grazie a sistemi di comunicazione proprietari, mentre i concorrenti occidentali si concentrano sull'interoperabilità con le reti degli alleati. Pertanto, i vantaggi competitivi strategici si basano su connettività sicura, flessibilità delle forme d'onda, robustezza della rete, conformità alle normative sull'esportazione e integrazione delle comunicazioni in tutti gli ambienti operativi.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei sistemi di comunicazione portatili: approfondimenti strategici
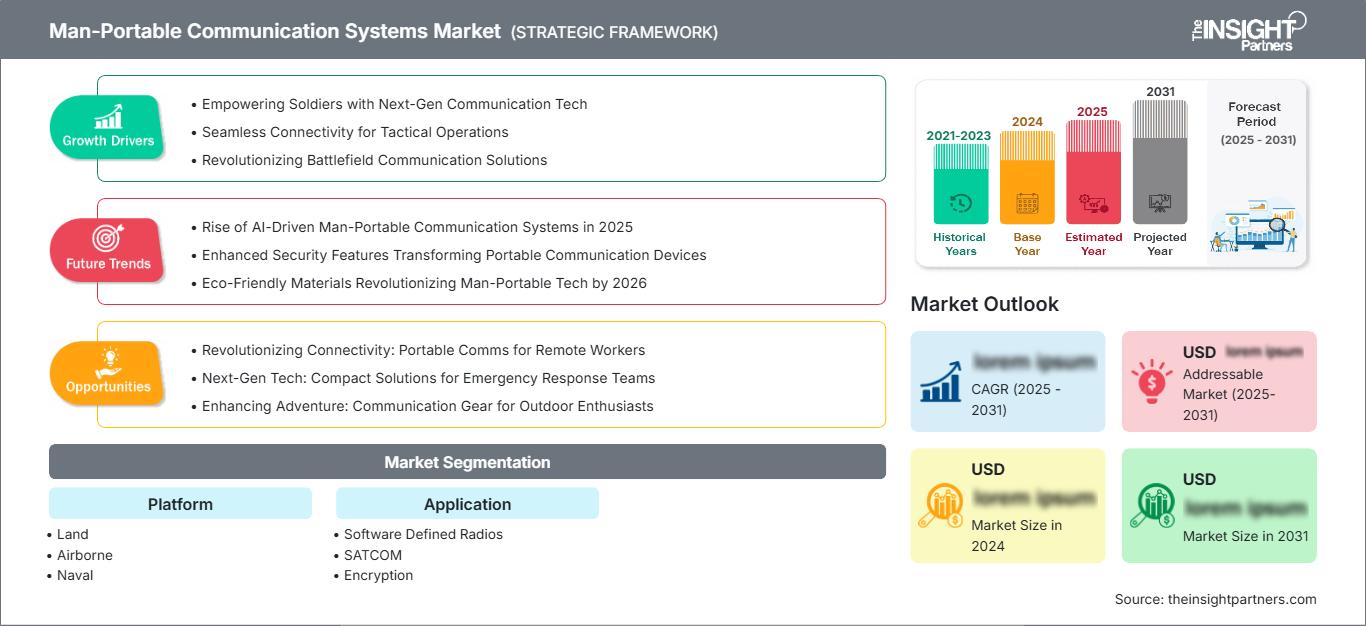
Approfondimenti regionali
Mercato nordamericano dei sistemi di comunicazione portatili
Nel 2025, il Nord America ha rappresentato una quota stimata tra il 34% e il 38% del mercato dei sistemi di comunicazione portatili , con un tasso di crescita annuo composto (CAGR) previsto tra il 2,20% e il 2,60% fino al 2034. Numerose sono le opportunità legate alla modernizzazione della difesa, alla digitalizzazione delle reti tattiche e alla resilienza delle comunicazioni in ambienti elettromagnetici ostili. I programmi di acquisizione di sistemi negli Stati Uniti fungono da principali catalizzatori della domanda regionale, mentre gli sforzi di modernizzazione in Canada evidenziano la necessità di radio interoperabili, collegamenti dati crittografati e sistemi di comunicazione dispiegabili.
Nella regione si osserva una crescente tendenza verso sistemi software-defined, comunicazioni multidominio, crittografia e riduzione di peso, dimensioni e consumo energetico (SWaP). Gli appalti si stanno orientando verso soluzioni che consentano ai soldati appiedati di comunicare con centri di comando, veicoli senza pilota, aerei e persino satelliti. Grazie a una solida base industriale nel settore della difesa, alla presenza di strutture di collaudo esistenti e ai requisiti di interoperabilità, la regione rappresenta un'ottima opportunità per i fornitori di soluzioni avanzate. Inoltre, i clienti in Nord America prestano sempre maggiore attenzione agli aggiornamenti del ciclo di vita del software e alla modularità delle apparecchiature.
Mercato statunitense dei sistemi di comunicazione portatili
Gli Stati Uniti rappresentano circa il 78-82% della quota nordamericana nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto tra il 2,30% e il 2,70% . I principali ambiti di approvvigionamento si concentrano su reti tattiche robuste, radio definite via software, forme d'onda sicure e comunicazioni in grado di consentire operazioni congiunte in tutti i domini. I fattori trainanti del mercato includono fornitori affermati e progetti di modernizzazione su larga scala all'interno delle forze armate.
Le attuali aree di applicazione si concentrano maggiormente su radio portatili ad alta velocità di trasmissione, comunicazioni MANET, crittografia e interoperabilità nei sistemi di comunicazione terrestri, aerei e spaziali. Tra i principali fornitori con una presenza significativa in questo segmento figurano L3Harris Technologies, Inc., BAE Systems plc, RTX Corporation e Viasat, Inc. Altri fornitori si rivolgono a esigenze specifiche per applicazioni RF, di crittografia e di reti tattiche.
Mercato europeo dei sistemi di comunicazione portatili
Si stima che l'Europa rappresenterà una quota del 26-30% nel 2025 , con un tasso di crescita annuo composto (CAGR) dell'1,70-2,10% fino al 2034. I fattori trainanti della domanda includono l'interoperabilità della NATO, il riarmo nazionale, la sicurezza delle comunicazioni e le iniziative nel settore della difesa europea. Il mercato tedesco dovrebbe rimanere solido, mentre il contributo di Regno Unito, Francia, Italia e Spagna deriverà da progetti di modernizzazione e multinazionali.
Nel Regno Unito, le comunicazioni tattiche sicure, le comunicazioni di rete per le operazioni di spedizione e l'interoperabilità con i partner della NATO continueranno a essere importanti. In Germania, lo sviluppo delle forze terrestri digitali e delle comunicazioni sicure, insieme alla promozione dell'industria nazionale, sarà fondamentale. La Francia rimane concentrata sulla difesa sovrana e sulle reti di comando integrate. Italia e Spagna si concentreranno sulla modernizzazione delle comunicazioni per le operazioni terrestri e congiunte. Gli appalti europei si concentrano sempre più su radio modulari, sistemi anti-jamming, crittografia e forme d'onda interoperabili.
Mercato dei sistemi di comunicazione portatili nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato pari a circa il 22-26% , con un tasso di crescita annuo composto (CAGR) previsto tra il 2,40% e il 2,80% . La Cina continua a essere un attore di primo piano nel mercato; d'altro canto, Giappone, Corea del Sud, India e Australia stanno incrementando gli investimenti in sistemi di comunicazione tattica sicuri. I programmi di localizzazione industriale e le politiche di produzione nel settore della difesa facilitano lo sviluppo dell'offerta nella regione.
La domanda di sistemi di comunicazione tattica sicuri è trainata da fattori quali la protezione delle frontiere, le controversie marittime, la modernizzazione militare e la resilienza delle infrastrutture di comunicazione. I programmi di produzione nazionale in India e Corea del Sud, i programmi di interoperabilità e di rete in Giappone e Australia, e le capacità complete nel campo delle comunicazioni militari in Cina, guidano lo sviluppo del mercato nella regione.
Mercato dei sistemi di comunicazione portatili in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) compreso tra l'1,90% e il 2,30% , grazie alla modernizzazione della difesa, alla protezione delle infrastrutture e alle esigenze di comunicazione legate alle operazioni geograficamente disperse. L'Arabia Saudita è un mercato leader, con gli Emirati Arabi Uniti e il Sudafrica che contribuiscono attraverso gli appalti per la difesa e lo sviluppo industriale.
L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in sistemi di comunicazione di difesa avanzati e reti di comando digitali, mentre il Sudafrica supporta le esigenze regionali grazie alle consolidate capacità aerospaziali e di difesa. Il resto della domanda in Medio Oriente e Africa è legato alla protezione delle frontiere, alle infrastrutture critiche, agli impianti energetici e alla sicurezza delle operazioni di proiezione di forza. Le comunicazioni nel settore energetico e la resilienza delle infrastrutture stimolano ulteriormente la domanda di sistemi sicuri, mobili e affidabili, in grado di operare anche al di fuori delle reti di comunicazione fisse.
Analisi di segmentazione
Piattaforma
La segmentazione delle piattaforme definisce come le tecnologie di comunicazione portatili vengono configurate per gli ambienti operativi. Il mercato dei sistemi di comunicazione portatili (Man-Portable Communication Systems, PCL) privilegia sempre più i design modulari che possono passare da un ruolo tattico all'altro mantenendo una connettività sicura. Si prevede che la piattaforma crescerà a un CAGR del 2,10-2,50% tra il 2026 e il 2034 , supportata dall'interoperabilità multidominio, dalla mobilità e dalla modernizzazione delle comunicazioni sul campo.
- Terrestri: Le piattaforme terrestri rimangono la principale base di domanda perché il personale a piedi necessita di comunicazioni portatili per voce, dati, coordinamento dei comandi e consapevolezza della situazione in ambienti con infrastrutture limitate.
- Sistemi aviotrasportati: i sistemi aviotrasportati supportano velivoli e piattaforme senza pilota che richiedono connettività compatta, sicura e ad alte prestazioni, in particolare laddove i vincoli di dimensioni, peso e consumo energetico (SWaP) e l'interoperabilità con le reti tattiche influenzano le decisioni di acquisto.
- Settore navale: le applicazioni navali si concentrano sulla connettività sicura nave-terra, flotta e operazioni di spedizione, con una domanda plasmata dall'interoperabilità marittima, dall'integrazione SATCOM, dalle prestazioni anti-jamming e dalle operazioni distribuite.
Applicazione
La segmentazione delle applicazioni riflette la transizione dalle radio vocali autonome verso ecosistemi di comunicazione digitale integrati. Si prevede che il settore delle applicazioni crescerà a un tasso annuo composto (CAGR) del 2,20-2,60% tra il 2026 e il 2034 , con architetture software-defined che consentiranno forme d'onda adattabili, networking, crittografia e connettività in diversi ambienti operativi.
- Radio definite via software: le radio definite via software offrono architetture programmabili che si adattano all'evoluzione delle forme d'onda, degli standard di rete e dei requisiti di missione, risultando strategicamente importanti per i lunghi cicli di vita delle apparecchiature.
- SATCOM: SATCOM supporta le comunicazioni oltre la linea di vista laddove l'infrastruttura terrestre non è disponibile, consentendo alle forze dislocate di mantenere la connettività in aree operative remote e geograficamente separate.
- Crittografia: Le tecnologie di crittografia proteggono la voce, i dati e il traffico di rete dalle intercettazioni, rendendo le capacità crittografiche sicure essenziali per la difesa, la sicurezza nazionale e le comunicazioni commerciali sensibili.
- Smartphone: gli smartphone robusti e sicuri estendono l'accesso alle informazioni tattiche, consentendo messaggistica, mappatura, consapevolezza della situazione e collaborazione basata su applicazioni, oltre alle reti radio dedicate.
- Sicurezza nazionale: le applicazioni per la sicurezza nazionale riguardano la risposta alle emergenze, la protezione delle frontiere, la sicurezza pubblica e le comunicazioni delle infrastrutture critiche che richiedono una connettività resiliente in ambienti operativi complessi.
- Applicazioni commerciali: Le applicazioni commerciali includono servizi di pubblica utilità, trasporti, energia, operazioni industriali remote e altri settori che richiedono comunicazioni mobili affidabili laddove le reti cellulari convenzionali offrono una copertura insufficiente.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Radio definite via software |
Alto |
Forme d'onda adattive |
Scalatura |
|
SATCOM |
Alto |
Connettività protetta |
Scalatura |
|
Crittografia |
Alto |
Fiducia Zero |
Maturo |
|
Smartphone |
Mezzo |
Mobilità tattica |
Scalatura |
|
Sicurezza nazionale |
Mezzo |
Rete di missioni |
Scalatura |
|
Commerciale |
Basso |
Connettività remota |
Emergenti |
Analisi dei fattori di crescita e dell'impatto sul mercato dei sistemi di comunicazione portatili.
Requisiti di comunicazione resilienti in ambienti elettromagnetici ostili
La proliferazione delle tecnologie di guerra elettronica accresce l'importanza di sistemi di comunicazione resistenti a jamming, interferenze, intercettazioni e infrastrutture degradate. Questo fattore influenza le specifiche di approvvigionamento, spostando l'attenzione dalla semplice distanza di trasmissione e dalla qualità della voce a caratteristiche quali forme d'onda anti-jamming, adattabilità di rete, agilità di frequenza, crittografia e bassa probabilità di intercettazione. Per i fornitori, ciò si traduce nella possibilità di differenziarsi in base alle capacità di elaborazione del software e del segnale, oltre che ai componenti hardware. Gli enti di difesa iniziano inoltre a considerare le radio come parte integrante di reti di comunicazione più ampie, e non come dispositivi separati. La conseguenza di questa tendenza nelle preferenze di approvvigionamento è la creazione di sistemi interoperabili, in grado di selezionare automaticamente i canali di comunicazione e di mantenere attivi i collegamenti di comando anche in presenza di disturbi.
Modernizzazione della difesa e reti di comando multidominio.
Le moderne tecnologie di difesa si concentrano sempre più sulla connessione di soldati, veicoli, velivoli, sistemi senza pilota, satelliti e posti di comando in reti operative integrate. Di conseguenza, cresce la necessità di soluzioni portatili in grado di trasferire voce, dati, immagini e informazioni sulla consapevolezza situazionale, anziché utilizzare esclusivamente le classiche comunicazioni radio. Queste tendenze hanno già influenzato il mercato, richiedendo maggiore velocità di trasmissione, forme d'onda interoperabili, capacità MANET e soluzioni gateway. Vi è una crescente esigenza di dispositivi portatili in grado di operare come nodi di rete in sistemi di comando più ampi, spingendo i produttori a realizzare soluzioni modulari con interfacce aperte e software aggiornabile. In questo modo, la catena del valore si estende dalla produzione di radio alla gestione della rete, alla sicurezza informatica, all'integrazione e ai servizi per l'intero ciclo di vita. Questa tendenza crea la necessità di soluzioni più compatte e leggere, poiché i soldati a piedi devono trasportare sia le soluzioni di comunicazione che quelle relative alla missione.
Crescente necessità di comunicazioni sicure al di là delle infrastrutture fisse
È necessaria una comunicazione affidabile nei casi in cui le reti cellulari o fisse non siano disponibili, siano danneggiate, congestionate o strategicamente inadatte. Queste esigenze possono essere soddisfatte attraverso l'utilizzo di soluzioni portatili che offrono capacità di comunicazione indipendenti tramite radio, rete mesh o satellite. L'impatto di questa opportunità di mercato non si limita al settore militare, poiché un numero crescente di aziende necessita di comunicazioni affidabili in caso di interruzione di corrente o in aree isolate. I fornitori potranno ampliare il campo di applicazione dei propri prodotti progettando terminali robusti in grado di funzionare con diversi standard di comunicazione e tipologie di rete.
Mercato dei sistemi di comunicazione portatili: tendenze future
Gestione dello spettro assistita dall'intelligenza artificiale e comunicazioni adattive
Le tendenze del mercato dei sistemi di comunicazione portatili si stanno orientando sempre più verso la consapevolezza dello spettro assistita dall'intelligenza artificiale, la selezione automatica della forma d'onda e la gestione adattiva della rete. Si prevede che i dispositivi radio del futuro si adatteranno ai cambiamenti negli ambienti elettromagnetici e sceglieranno automaticamente i parametri di comunicazione senza un significativo intervento manuale. Questa caratteristica potrebbe contribuire alla resilienza dei sistemi di comunicazione nei casi in cui si verifichino interferenze o disturbi del canale tradizionale a causa della congestione dello spettro. Inoltre, un sistema basato sull'intelligenza artificiale potrebbe anche analizzare i dati dei sensori, le condizioni di rete e i requisiti della missione per scegliere il percorso migliore disponibile per la trasmissione di un messaggio. Con i progressi nell'elaborazione, tutte queste funzionalità potranno avvicinarsi al campo tattico, minimizzando così la dipendenza da infrastrutture remote.
Convergenza delle reti terrestri, cellulari e satellitari
Si prevede che l'architettura del futuro integrerà radio tattiche, reti cellulari private, 5G, SATCOM e reti mesh attraverso livelli di orchestrazione. Invece di affidarsi a un singolo canale, gli utenti avranno la possibilità di passare da un canale all'altro a seconda della sicurezza, della larghezza di banda, della disponibilità e della missione. In uno scenario del genere, si prevede che i fornitori svilupperanno gateway e software per astrarre le diverse reti in un dominio operativo simile. I dispositivi portatili potrebbero essere trasformati in nodi di connettività anziché essere semplici radio in un'architettura di questo tipo. Queste architetture garantiranno una maggiore continuità operativa in ambienti difficili, minimizzando al contempo le problematiche associate alla gestione di diversi sistemi di comunicazione. Saranno necessarie interfacce basate su standard e controlli di sicurezza informatica, oltre a soluzioni di interoperabilità per la gestione della rete.
Opportunità di mercato per i sistemi di comunicazione portatili
Programmi di comunicazione indigeni nei mercati emergenti della difesa
Le previsioni di mercato per i sistemi di comunicazione portatili indicano opportunità per i fornitori che stabiliscono capacità di produzione locale, partnership tecnologiche e integrazione nei paesi che perseguono la sovranità delle comunicazioni. India, Corea del Sud, alcune economie mediorientali e altri mercati emergenti della difesa stanno rafforzando gli ecosistemi nazionali di elettronica e difesa, creando domanda di trasferimento tecnologico e produzione localizzata. I fornitori possono cogliere queste opportunità offrendo piattaforme modulari che supportano i requisiti di crittografia locali, le forme d'onda autoctone e le architetture di comando nazionali. Le partnership con integratori di sistemi nazionali possono anche ridurre le barriere di approvvigionamento e migliorare la sostenibilità a lungo termine. L'opportunità si estende oltre l'hardware, poiché la formazione, la manutenzione del software, la certificazione di sicurezza informatica e il supporto del ciclo di vita possono generare entrate ricorrenti. I fornitori con famiglie di prodotti adattabili sono in grado di soddisfare i diversi standard nazionali mantenendo architetture di base comuni, migliorando così l'efficienza produttiva e riducendo i requisiti di sviluppo per le varianti specifiche di ciascun paese.
Commercializzazione di piattaforme di connettività sicure e robuste
Un'ulteriore opportunità consiste nell'adattare le tecnologie di comunicazione di livello militare ai settori commerciali che operano in ambienti remoti, pericolosi o con infrastrutture limitate. I settori dell'energia, dell'industria mineraria, del trasporto marittimo, della gestione delle emergenze, della logistica e dei servizi di pubblica utilità possono trarre vantaggio da una connettività portatile che combina canali radio, cellulari e satellitari con crittografia e gestione della rete. I fornitori possono sviluppare varianti commerciali con interfacce semplificate e configurazioni di sicurezza scalabili, mantenendo al contempo hardware robusto e capacità multi-rete. Questo approccio può diversificare le entrate al di là dei cicli di approvvigionamento della difesa e creare maggiori volumi di produzione per componenti selezionati. Le implementazioni commerciali possono anche fornire dati operativi preziosi che contribuiscono al perfezionamento del prodotto senza modificare le configurazioni militari di base. Poiché le imprese dipendono sempre più dalle operazioni sul campo digitali, le comunicazioni portatili sicure possono diventare un livello abilitante per il monitoraggio remoto, il coordinamento della forza lavoro, la gestione delle emergenze e la pianificazione della continuità operativa laddove le reti pubbliche convenzionali non sono in grado di soddisfare costantemente i requisiti operativi.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -