
携帯型通信システム市場の予測と需要(2034年)
携帯型通信システム市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:プラットフォーム別(陸上、空中、海上)、アプリケーション別(ソフトウェア無線(SDR)、衛星通信、暗号化、スマートフォン、国土安全保障、商用)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012235
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 13, 2026


2025年の市場規模
447億6000 万米ドル
基準年値
2034年の予測
524億8000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
2.01 %
成長率
対象市場
4455 億7000万米ドル
(2026年~2034年)
携帯型通信システム市場は、2025年には447億6,000万米ドルと評価され、2034年には524億8,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)2.01%で拡大すると見込まれています。この市場は、防衛、国土安全保障、商業ミッションにおける安全で堅牢なモバイル通信に対する持続的な需要を反映しており、プラットフォームの近代化においては、相互運用性、ソフトウェアのプログラマビリティ、スペクトル耐性、そして小型軽量化と低消費電力化がますます重視されています。
北米における携帯型通信システム市場の規模は、防衛ネットワークの継続的な近代化、強靭な戦術通信機器の調達、および相互運用可能な指揮統制アーキテクチャに対する要求の高まりによって支えられています。地域的な見通しでは、ソフトウェア無線、保護された衛星通信、暗号化、および電磁波の競合条件下でも動作可能な通信システムへの投資に支えられ、2034年までの年平均成長率(CAGR)は約2.20~2.60%と予測されています。
携帯型通信システム市場の評価と洞察
- 北米:北米は、軍事近代化と強靭なネットワーク構築プログラムに支えられ、引き続き主要な地域市場となっています。2025年の市場シェアは34~38%と推定され、 2026年から2034年にかけて年平均成長率(CAGR)2.20~2.60%で成長すると予測されています。
- 米国:米国は北米市場において圧倒的なシェアを誇り、戦術ネットワークの近代化と耐障害性の高い無線機の調達によって支えられています。2025年における北米市場における米国のシェアは78~82%と推定され、 2026年から2034年にかけて年平均成長率(CAGR)2.30~2.70%で拡大すると予測されています。
- 欧州:欧州はNATOの相互運用性、各国独自の通信プログラム、防衛のデジタル化の恩恵を受けている。2025年の欧州のシェアは26~30%と推定され、2026年から2034年にかけて年平均成長率(CAGR)1.70~2.10%で成長すると見込まれており、英国、ドイツ、フランス、イタリア、スペインが成長を牽引する。
- アジア太平洋地域:アジア太平洋地域は、軍事近代化、国境警備の必要性、そして国内防衛産業の発展によって支えられています。同地域は2025年には推定22~26%のシェアを占め、中国、日本、韓国、インドを筆頭に、2026年から2034年にかけて年平均成長率(CAGR)2.40~2.80%で成長すると予測されています。
- 最大のセグメント: 陸上プラットフォームは最大のセグメントであり、2025年には推定52~56%の市場シェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)は2.10~2.50%と予測されている。で成長すると予測されており、これは兵士レベルでの広範な配備を反映している。
- 高成長セグメント: ソフトウェア無線は高成長アプリケーションセグメントを構成し、2025年には市場シェアの約24~28%を占め、 2026年から2034年の間に年平均成長率3.20~3.60%で拡大する。
- 詳細に分析された主要企業: ASELSAN Elektronik Sanayi ve Ticaret A.Ş.、BAE Systems plc、Cobham Limited、Codan Limited、L3Harris Technologies, Inc.、Leonardo Spa、RTX Corporation、Saab AB、Thales SA、Viasat, Inc.、Rohde & Schwarz GmbH & Co. KG、Elbit Systems Ltd.
ソース: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
携帯型通信システム市場の進化は、音声中心の携帯無線機から、音声、データ、ビデオ、状況認識をサポートするソフトウェア定義型マルチバンドネットワーク対応アーキテクチャへと移行しています。最新のシステムは、MANET機能、暗号化モジュール、SATCOMインターフェース、プログラマブル波形をますます統合しています。防衛関連サプライヤーがモジュール型アーキテクチャ、商用半導体の入手可能性、小型化されたRFコンポーネント、ハードウェアの完全な交換を必要とせずに機器の寿命を延ばすソフトウェアアップグレードを優先するようになったため、生産のダイナミクスも変化しています。
携帯型通信システム市場の将来的なシェア拡大、アジア太平洋、東欧、中東といった新興防衛市場を中心に展開されると予想されます。これらの地域では、軍事力の近代化と自国生産政策が調達パイプラインを強化しています。また、規制や同盟関係の要件も、NATOをはじめとする多国間通信規格との相互運用性を促進しています。投資は、妨害対策機能、堅牢な衛星リンク、サイバーセキュリティ、電磁スペクトル管理、そして歩兵を航空、海軍、陸上の指揮系統に接続できるアーキテクチャへとますます向けられています。
携帯型通信システム市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 447億6000万米ドル |
| 2034年までの市場規模 | 524億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 2.01% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
携帯型通信システム市場分析
携帯型通信システム市場の成長は、電子戦、インフラの混乱、急速に変化する作戦環境下でも機能し続ける通信手段を求める軍隊によって牽引されています。この市場には、RF半導体企業、アンテナおよびバッテリーメーカー、無線機器メーカー、暗号技術企業、衛星企業、ソフトウェア開発企業、システムインテグレーター、国防省などが含まれます。したがって、需要は機器の更新サイクルだけでなく、指揮統制システムの近代化への取り組みによっても促進されています。
供給面では、ベンダー各社はSWaP(サイズ、重量、電力)性能、相互運用性、サイバーセキュリティ機能、波形の柔軟性、ライフサイクルサービスなどを基準に競争を繰り広げている。調達サイクルは、資格認定、暗号化認証、国家安全保障上のニーズ、既存システムへの新製品の統合といった要因に引き続き影響を受ける。このような環境下では、モジュール型アーキテクチャを提供するベンダーが成功を収める一方、部品や防衛グレードの電子機器の不足はコスト増と納期遅延につながる。
携帯型通信システム市場の分析によると、多様な防衛関連企業と専門通信企業が組み合わさった競争構造が見られます。統合戦術ネットワーク、セキュア無線機、ミッションシステムは、L3Harris Technologies、BAE Systems、Thales SA、Saab AB、Leonardo Spa、RTX Corporationの競合分野であり、衛星通信、RF、独自の通信システムは、Viasat, Inc.、Cobham Limited、Codan Limited、Rohde & Schwarz GmbH & Co. KGの競合分野となっています。
投資動向において、ソフトウェア指向設計、オープンアーキテクチャ、拡張性の高い製品ラインが重要視されるようになっている。ASELSAN Elektronik Sanayi ve Ticaret A.Ş.とElbit Systems Ltd.は、自社開発の通信システムを活用して地域および国家防衛市場における地位を強化している一方、欧米の競合他社は同盟国ネットワークとの相互運用性に注力している。したがって、戦略的な競争優位性は、安全な接続性、波形の柔軟性、ネットワークの堅牢性、輸出規制への準拠、そしてあらゆる運用環境における通信の統合に基づいている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
携帯型通信システム市場:戦略的洞察
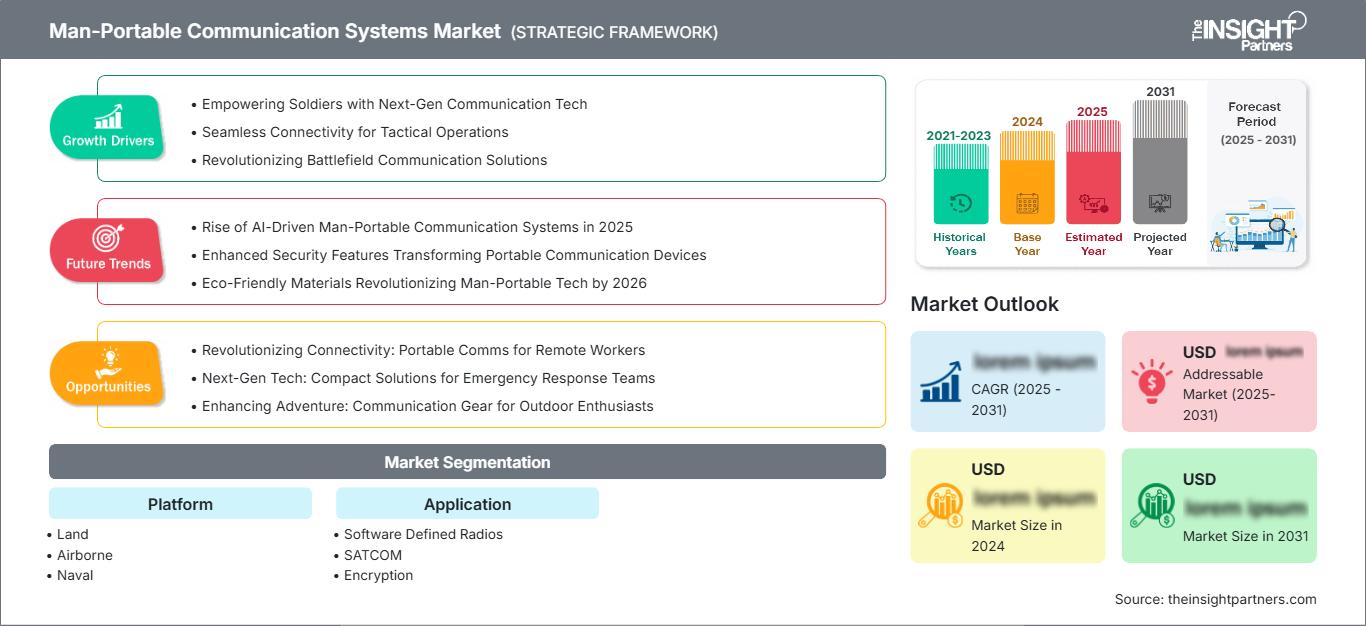
地域別分析
北米携帯型通信システム市場
北米は、 2025年の携帯型通信システム市場レポートにおいて推定34~38%のシェアを占め、2034年までの年平均成長率(CAGR)は2.20~2.60%と予測されています。防衛近代化、戦術ネットワークのデジタル化、電磁環境が混雑した状況下での強靭な通信など、多くのビジネスチャンスが存在します。米国におけるシステム調達プログラムは地域需要の主な起爆剤となっており、一方、カナダにおける近代化の取り組みは、相互運用可能な無線機、暗号化されたデータリンク、展開可能な通信の必要性を生み出しています。
ソフトウェア定義システム、マルチドメイン通信、暗号化、およびSWaP(サイズ、重量、電力)の削減といった地域的なトレンドが拡大しています。調達においては、歩兵が指揮センター、無人車両、航空機、さらには衛星と通信できるソリューションへの需要が高まっています。強力な防衛産業基盤、既存の試験施設、そして相互運用性への要求といった要素を備えたこの地域は、先進的なベンダーにとって絶好の機会となります。さらに、北米の顧客は、ソフトウェアのライフサイクルアップデートと機器のモジュール性にもますます注目しています。
米国携帯型通信システム市場
米国は、2025年の北米市場シェアの約78~82%を占め、年平均成長率(CAGR)は2.30~2.70%と予測されている。主な調達対象は、堅牢な戦術ネットワーク、ソフトウェア無線機、セキュアな波形、および全領域統合運用を可能にする通信システムである。市場の推進要因としては、既存ベンダーの存在と、軍における大規模な近代化への取り組みが挙げられる。
現在の応用分野は、高スループットの携帯型無線機、MANET通信、暗号化、および陸上、空中、宇宙通信システムにおける相互運用性に重点を置いています。この分野で大きな存在感を示す主要ベンダーには、L3Harris Technologies, Inc.、BAE Systems plc、RTX Corporation、およびViasat, Inc.などがあります。その他のベンダーは、RF、暗号化、および戦術ネットワークアプリケーションに関する特定のニーズに対応しています。
欧州携帯型通信システム市場
欧州は2025年には推定26~30%のシェアを占め、 2034年までの年平均成長率は1.70~2.10%と予測されている。需要要因としては、NATOの相互運用性、各国の再軍備、通信セキュリティ、欧州防衛産業における取り組みなどが挙げられる。ドイツ市場は引き続き堅調に推移すると見込まれる一方、英国、フランス、イタリア、スペインは近代化や多国籍プロジェクトを通じて貢献していくと予想される。
英国では、安全な戦術通信、遠征ネットワーク通信、およびNATOパートナーとの相互運用性が引き続き重要となる。ドイツでは、デジタル陸上部隊と安全な通信の開発、および国内産業の育成が鍵となる。フランスは引き続き主権防衛と統合指揮ネットワークに注力する。イタリアとスペインは、陸上および統合作戦のための通信近代化に重点を置く。欧州の調達は、モジュール式無線機、妨害対策、暗号化、および相互運用可能な波形にますます重点を置くようになる。
アジア太平洋地域における携帯型通信システム市場
アジア太平洋地域は2025年時点で約22~26%のシェアを占め、年平均成長率(CAGR)は2.40~2.80%と予測されている。中国は引き続き主要な市場プレーヤーであり、一方、日本、韓国、インド、オーストラリアは安全な戦術通信システムへの投資を拡大している。産業の現地化プログラムと防衛製造政策が、この地域におけるサプライチェーンの発展を促進している。
国境警備、海上紛争、軍事近代化、通信インフラの強靭性といった要因により、安全な戦術通信システムへの需要が高まっている。インドと韓国における国産化プログラム、日本とオーストラリアにおける相互運用性およびネットワーク構築プログラム、そして中国における包括的な軍事通信能力が、この地域の市場発展を牽引している。
中東・アフリカ地域における携帯型通信システム市場
中東・アフリカ地域は、防衛近代化、インフラ保護、地理的に分散した作戦に伴う通信ニーズに支えられ、年平均成長率(CAGR)1.90~2.30%で拡大すると予測されている。サウジアラビアが主要市場であり、アラブ首長国連邦と南アフリカも防衛調達と産業開発を通じて貢献している。
サウジアラビアとアラブ首長国連邦は、高度な防衛通信およびデジタル指揮ネットワークに投資しており、南アフリカは確立された航空宇宙および防衛能力を通じて地域のニーズを支援している。中東・アフリカ地域におけるその他の需要は、国境警備、重要インフラ、エネルギー施設、および遠征警備に関連している。エネルギー分野における通信およびインフラの強靭性は、固定通信ネットワークを超えて運用可能な、安全でモバイルかつ信頼性の高いシステムへの需要をさらに高めている。
セグメンテーション分析
プラットフォーム
プラットフォームのセグメンテーションは、携帯型通信技術が運用環境向けにどのように構成されるかを定義します。携帯型通信システム市場の範囲は、安全な接続性を維持しながら戦術的な役割を切り替えられるモジュール設計をますます重視する傾向にあります。プラットフォームは、マルチドメイン相互運用性、モビリティ、およびフィールド通信の近代化に支えられ、2026年から2034年の間に年平均成長率(CAGR)2.10~2.50%で拡大すると予測されています。
- 陸上:地上プラットフォームは依然として主要な需要基盤であり、これは、下車した人員が、インフラが限られた環境において、音声、データ、指揮調整、および状況認識のために携帯可能な通信手段を必要とするためである。
- 航空機搭載型:航空機搭載型システムは、小型で安全かつ高性能な接続性を必要とする航空機や無人プラットフォームをサポートします。特に、SWaP(サイズ、重量、電力)の制約や戦術ネットワークとの相互運用性が調達決定に影響を与える場合に重要です。
- 海軍分野:海軍向けアプリケーションでは、安全な艦船と陸上間の接続、艦隊および遠征部隊間の接続が重視され、海上相互運用性、衛星通信統合、妨害対策性能、分散運用といった要素が需要を形成します。
応用
アプリケーションのセグメンテーションは、スタンドアロン型の音声無線機から統合型デジタル通信エコシステムへの移行を反映しています。アプリケーションは2026年から2034年にかけて年平均成長率(CAGR)2.20~2.60%で成長すると予測されており、ソフトウェア定義アーキテクチャによって、ミッション環境全体にわたる適応型波形、ネットワーク、暗号化、および接続性が可能になります。
- ソフトウェア無線:ソフトウェア無線は、進化する波形、ネットワーク規格、およびミッション要件に対応できるプログラム可能なアーキテクチャを提供するため、機器の長期ライフサイクルにおいて戦略的に重要です。
- 衛星通信:衛星通信は、地上インフラが利用できない場所での見通し外通信をサポートし、分散した部隊が遠隔地や地理的に離れた作戦地域全体で接続性を維持することを可能にします。
- 暗号化:暗号化技術は、音声、データ、ネットワークトラフィックを傍受から保護するため、安全な暗号化機能は、国防、国土安全保障、機密性の高い商業通信にとって不可欠です。
- スマートフォン:堅牢でセキュリティの高いスマートフォンは、戦術情報へのアクセス範囲を拡大し、専用無線ネットワークと連携して、メッセージング、マッピング、状況認識、アプリケーションベースのコラボレーションを可能にします。
- 国土安全保障:国土安全保障関連のアプリケーションは、緊急対応、国境警備、公共の安全、および複雑な運用環境全体にわたる強靭な接続性を必要とする重要インフラ通信に対応します。
- コマーシャル:商用アプリケーションには、公益事業、運輸、エネルギー、遠隔地の産業施設、および従来の携帯電話ネットワークでは十分なカバレッジが得られない場所で信頼性の高いモバイル通信を必要とするその他の分野が含まれます。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
ソフトウェア無線 |
高い |
適応型波形 |
スケーリング |
|
衛星通信 |
高い |
保護された接続 |
スケーリング |
|
暗号化 |
高い |
ゼロトラスト |
成熟した |
|
スマートフォン |
中くらい |
戦術機動性 |
スケーリング |
|
国土安全保障省 |
中くらい |
ミッションネットワーキング |
スケーリング |
|
コマーシャル |
低い |
リモート接続 |
新興 |
携帯型通信システム市場の成長要因と影響分析
電磁環境が不安定な状況下における、強靭な通信要件
電子戦技術の普及に伴い、妨害、干渉、傍受、インフラの劣化に強い通信システムの重要性が高まっています。この傾向は調達仕様にも影響を与え、焦点は伝送距離や音声品質といった単純なものから、妨害対策波形、ネットワーク適応性、周波数アジリティ、暗号化、傍受確率の低さといった機能へと移っています。サプライヤーにとっての影響は、耐障害性によってハードウェアコンポーネントに加え、ソフトウェアや信号処理能力に基づく差別化が可能になる点です。防衛機関も無線機を独立した機器としてではなく、より大規模な通信ネットワークの一部として捉え始めています。こうした調達方針の傾向がもたらすのは、相互運用性を備え、通信チャネルを自動的に選択し、障害発生時にも指揮系統を維持できるシステムです。
防衛近代化と多領域指揮ネットワーク
現代の防衛技術は、兵士、車両、航空機、無人システム、衛星、指揮所を統合された運用ネットワークに接続することに重点が置かれています。その結果、従来の無線通信のみを使用するのではなく、音声、データ、画像、状況認識情報を転送するのに役立つ携帯型ソリューションの必要性が高まっています。これらの傾向は、スループットの向上、相互運用可能な波形、MANET機能、ゲートウェイソリューションの必要性を通じて、すでに市場に影響を与えています。携帯型機器が大規模な指揮システムでネットワークノードとして機能できる必要性が高まっており、メーカーはオープンインターフェースとソフトウェアアップグレード可能なモジュール式ソリューションの製造を迫られています。このように、対象となるバリューチェーンは、無線機器の製造にとどまらず、ネットワーク管理、サイバーセキュリティ、統合、ライフサイクルサービスにまで広がっています。この傾向は、歩兵が通信機器と任務関連ソリューションの両方を携行する必要があるため、より小型軽量のソリューションの必要性を生み出しています。
固定インフラを超えた安全な通信へのニーズの高まり
携帯電話網や固定通信網が利用できない、損傷している、混雑している、あるいは戦略的に不適切な場合、信頼性の高い通信手段が必要となります。こうしたニーズは、無線、メッシュネットワーク、衛星通信といった通信手段を通じて独立した通信機能を提供する携帯型ソリューションによって満たすことができます。この市場機会の影響は軍事分野にとどまらず、停電時や孤立地域で信頼性の高い通信を必要とする企業が増加しています。サプライヤーは、多様な通信規格やネットワークタイプに対応できる堅牢な端末を設計することで、製品の適用範囲を拡大できるでしょう。
携帯型通信システム市場の将来動向
AI支援によるスペクトル管理と適応型通信
携帯型通信システム市場のトレンドは、AIを活用したスペクトル認識、自動波形選択、適応型ネットワーク管理へとますますシフトしています。未来の無線機器は、電磁環境の変化に適応し、手動操作をほとんど必要とせずに通信パラメータを自動的に選択することが期待されています。この機能は、スペクトル混雑によって従来の通信チャネルに干渉や妨害が発生した場合でも、通信システムの回復力を高めることに貢献する可能性があります。さらに、AI搭載システムは、センサーデータ、ネットワーク状況、ミッション要件を分析し、メッセージ送信に最適な経路を選択することも可能です。処理能力の向上に伴い、これらの機能はすべて戦術的な最前線に近づけられ、遠隔インフラへの依存を最小限に抑えることができるでしょう。
地上ネットワーク、携帯電話ネットワーク、衛星ネットワークの融合
将来のアーキテクチャは、戦術無線機、プライベートセルラーネットワーク、5G、衛星通信、メッシュネットワークをオーケストレーションレイヤーを通じて統合することが期待されています。単一のチャネルに依存するのではなく、ユーザーはセキュリティ、帯域幅、可用性、およびミッションに応じて、あるベアラから別のベアラに切り替えることができるようになります。このようなシナリオでは、サプライヤーは、異なるネットワークを同様の運用ドメインに抽象化するゲートウェイとソフトウェアを開発することが期待されます。このようなアーキテクチャでは、携帯機器は単なる無線機ではなく、接続ノードに変換される可能性があります。このようなアーキテクチャは、さまざまな通信システムを運用する際に伴う課題を最小限に抑えながら、過酷な環境下での運用継続性を向上させます。そのためには、ネットワーク管理の相互運用性ソリューションに加えて、標準ベースのインターフェースとサイバーセキュリティ制御が必要となります。
携帯型通信システム市場の機会
新興防衛市場における先住民通信プログラム
携帯型通信システム市場の予測によると、通信主権を追求する国々で現地生産、技術提携、統合能力を確立するサプライヤーにとって、大きなチャンスが生まれています。インド、韓国、一部の中東諸国、その他の新興防衛市場は、国内の電子機器および防衛エコシステムを強化しており、技術移転と現地生産への需要が高まっています。ベンダーは、現地の暗号化要件、独自の波形、国家指揮統制アーキテクチャをサポートするモジュール型プラットフォームを提供することで、こうした機会を捉えることができます。国内のシステムインテグレーターとの提携は、調達障壁を低減し、長期的な維持管理を向上させることにもつながります。トレーニング、ソフトウェア保守、サイバーセキュリティ認証、ライフサイクルサポートといった分野も、継続的な収益を生み出すため、ハードウェアにとどまらず、幅広い機会が存在します。適応性の高い製品ファミリーを持つサプライヤーは、共通のコアアーキテクチャを維持しながら、各国の異なる規格に対応できるため、生産効率の向上と国別バリアントの開発要件の削減につながります。
堅牢で安全な接続プラットフォームの商用化
防衛レベルの通信技術を、遠隔地、危険な環境、またはインフラが限られた環境で事業を展開する商業分野に応用することで、新たなビジネスチャンスが生まれます。エネルギー、鉱業、海上輸送、災害対応、物流、公益事業などは、無線、携帯電話、衛星通信を暗号化とネットワーク管理と組み合わせた携帯型接続技術の恩恵を受けることができます。ベンダーは、堅牢なハードウェアとマルチネットワーク機能を維持しながら、簡素化されたインターフェースと拡張可能なセキュリティ構成を備えた商用版を開発できます。このアプローチにより、防衛調達サイクルを超えた収益源の多様化と、特定のコンポーネントの生産量増加が可能になります。また、商用展開によって、中核となる軍事構成を変更することなく、製品改良に役立つ貴重な運用データが得られる可能性もあります。企業がデジタルフィールドオペレーションへの依存度を高めるにつれ、従来の公共ネットワークでは運用要件を常に満たせない場合、安全な携帯型通信は、遠隔監視、人員調整、緊急対応、事業継続計画のための基盤となるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -