
動物飼料タンパク質原料市場:規模・シェア・予測 2034
動物飼料タンパク質原料市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:製品別(油糧種子粕、魚粉、その他)、畜産(家禽、豚、牛、養殖、ペットフード、馬、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00024396
- カテゴリー : 食品と飲料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 26, 2026


2025年の市場規模
983億8000 万米ドル
基準年値
2034年の予測
1448億4000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.39 %
成長率
対象市場
1兆1043億7000万 米ドル
(2026年~2034年)
動物飼料タンパク質原料市場は、2025年に983億8,000万米ドルと評価され、 2034年には1,448億4,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)4.39%で拡大すると見込まれています。この市場は、高タンパク質の家畜飼料に対する需要の高まり、商業畜産における効率性要件の上昇、そして家禽、豚、牛、養殖、ペットフード、馬など幅広い用途における栄養最適化飼料原料の利用拡大によって形成されています。世界的な食肉消費の拡大と飼料効率の最適化も、業界の拡大を支え続けています。
北米全域において、畜産生産システムの継続的な近代化と精密栄養管理手法の普及拡大が、長期的な需要を支えています。同地域の動物飼料タンパク質原料市場は、強固な飼料製造インフラ、高度な遺伝子プログラム、そして拡大する養殖投資の恩恵を受けています。業界関係者は、代替タンパク質、飼料効率、そして持続可能性目標にますます注力しており、予測期間を通じて地域全体の年平均成長率(CAGR)は3.8~4.4%と見込まれています。
動物飼料タンパク質原料市場の評価と洞察
- 北米:高度な飼料生産ネットワークと高い畜産生産性に支えられ、同地域は2025年には30~34%のシェアを占め、 2026~2034年には年平均成長率(CAGR)3.8~4.4%で成長すると予測されている。
- 米国:大規模な家禽および牛の飼育事業が、タンパク質原料の需要を牽引し続けている。米国は2025年には北米全体の72~76%を占め、 2026~2034年には年平均成長率(CAGR)3.9~4.5%で拡大すると予測されている。
- ヨーロッパ:ドイツ、フランス、スペイン、イギリス、オランダは引き続き主要な飼料生産国である。ヨーロッパは2025年に24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)3.5~4.1%で成長すると予測されている。
- アジア太平洋地域:中国、インド、日本、オーストラリア、韓国が主要な消費拠点です。同地域は2025年には市場シェアの34~38%を占め、 2026~2034年には年平均成長率(CAGR)5.0~5.8%を記録すると予測されています。
- 最大のセグメント:家禽は2025年に34~38%の市場シェアを占め、需要を牽引しており、2026 ~2034年には年平均成長率(CAGR)4.3~4.9%で拡大すると予測されています。
- 高成長分野:養殖業は2025年には市場シェアの12~16%を占め、 2026~2034年には年平均成長率(CAGR)が5.8~6.6%になると予測されています。
- 詳細に分析された主要企業:Archer Daniels Midland Company、Alltech、BRF SA、Calysta, Inc.、Cargill, Incorporated、DSM-Firmenich AG、Evershining Ingredient Co., Ltd.、Hamlet Protein A/S、Nutraferma, Inc.、Tyson Foods, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
飼料生産システムは、飼料ロスを最小限に抑えつつ動物の生産性を向上させるための栄養配合の面で、ますます高度化している。アミノ酸バランス調整プロセス、酵素利用、タンパク質レベルの最適化における改良により、飼料原料の利用効率が向上している。集約的な畜産生産は、家畜にとって従来型および新規のタンパク質源に対するニーズを高めている。
今後の畜産業界の発展は、発酵由来タンパク質の進歩、デジタル飼料サプライチェーン、そして持続可能性を重視した調達方法によって左右されるでしょう。発展途上国は畜産生産能力を継続的に向上させており、これは飼料原料メーカーにとって新たな機会を生み出しています。規制当局による効率的な栄養素利用への支援と、動物の健康に対する意識の高まりは、このプロセスを促進するでしょう。
動物飼料タンパク質原料市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 983億8000万米ドル |
| 2034年までの市場規模 | 1448億4000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.39% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
動物飼料タンパク質原料市場分析
動物飼料用タンパク質原料市場の成長は、動物性タンパク質製品に対する世界的な需要の高まりと、飼料配合技術の継続的な改善によって支えられています。タンパク質を含む原料は、筋肉の成長、繁殖成功、そして飼料の効率的な利用を確保する上で依然として重要な役割を果たしています。商業的な家禽生産、水産養殖、そしてペット栄養への支出の増加が、持続的な需要につながっています。
供給状況の変化は続いており、農家は油糧種子粕や魚粉といった従来の原料と、新たな持続可能な原料との間でやりくりを強いられている。農産物市場の変動性の高さから、農家は様々な供給業者から原料を調達するようになり、加工効率の向上に努めることで安定供給を確保している。また、農家は事業運営においてトレーサビリティの仕組みをますます活用するようになっている。
競争環境は、戦略的パートナーシップ、垂直統合、ポートフォリオの多様化によって特徴づけられています。動物飼料タンパク質原料市場の分析によると、アーチャー・ダニエルズ・ミッドランド社、カーギル社、DSM-フィルメニッヒ社、オールテック社といった既存企業は、広範な製造・流通能力を通じて強固な地位を維持しています。一方、カリスタ社やハムレット・プロテイン社などの専門企業は、プレミアム用途をターゲットとした差別化された栄養ソリューションに注力しています。
業界における投資は、代替タンパク質、高度な発酵システム、消化率向上技術にますます集中している。BRF SAとTyson Foods, Inc.は、統合生産ネットワーク内で飼料効率向上プログラムを強化し続けており、一方、原料開発企業は、微生物由来および植物由来の新規タンパク質プラットフォームの開発に取り組んでいる。これらの取り組みは、持続可能性の向上と従来型原料への依存度低減を通じて、長期的な競争力を支えるものである。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
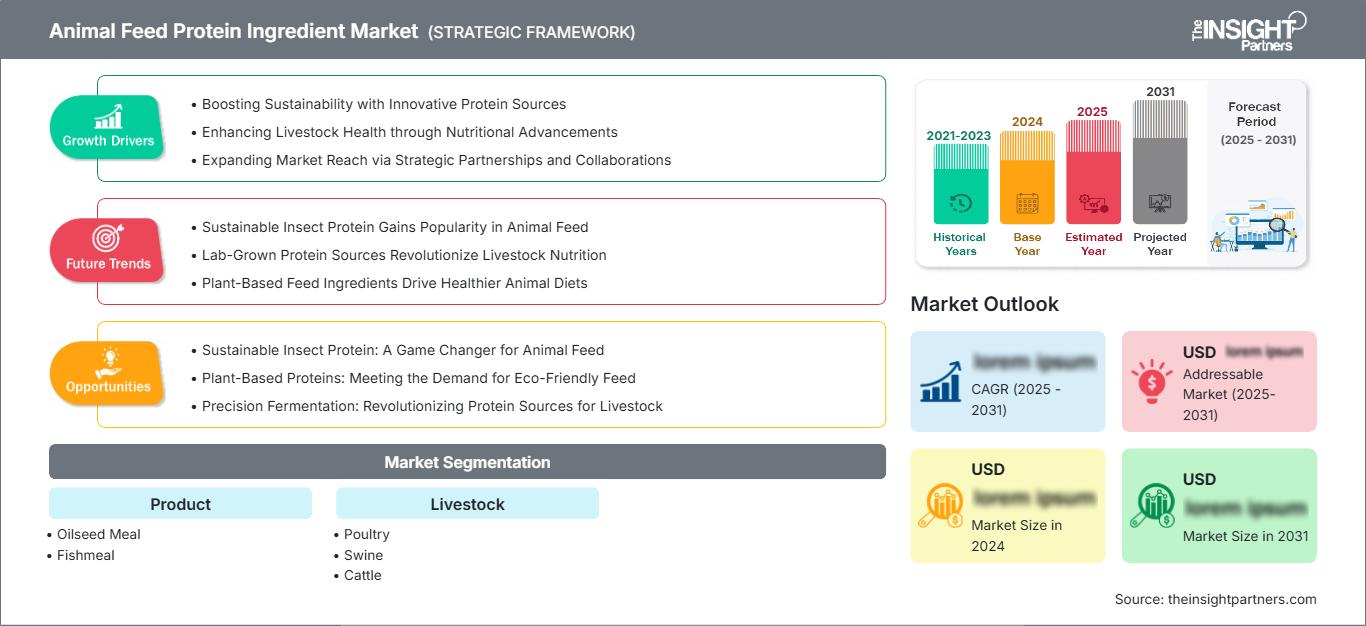
動物飼料タンパク質原料市場:戦略的洞察
地域別分析
北米の動物飼料タンパク質原料市場
北米は2025年には世界の収益の30~34%を占め、2034年まで年平均成長率(CAGR)3.8~4.4%を記録すると予測されている。高い畜産生産性、確立された飼料製造インフラ、そしてパフォーマンス重視の給餌戦略の広範な導入が、この地域の需要を支えている。家禽、牛、ペットの栄養用途は、高タンパク質飼料製剤の重要な消費分野であり続けている。
この地域は、アジア太平洋地域以外では、動物飼料用タンパク質原料市場において最大のシェアを占めています。精密給餌技術の普及と原料革新への継続的な投資が、市場拡大を支えています。効率的な栄養素利用と環境負荷低減を促進する持続可能性への取り組みは、商業生産システム全体における高度なタンパク質原料への需要を高めることが期待されます。
米国動物飼料タンパク質原料市場
2025年には北米の需要の72~76%を米国が占め、調査期間を通じて年平均成長率(CAGR)3.9~4.5%で拡大すると予測されている。大規模な家禽、牛、豚の飼育事業は、タンパク質原料の相当な消費を生み出している。広範な飼料加工能力と高度な農業インフラが、市場の安定的な発展を支え続けている。
主要な業界参加企業は、全国に広範な製造・流通ネットワークを構築しています。栄養最適化プログラム、トレーサビリティ技術、動物の健康を重視した配合の普及が進み、高級原料の需要を支えています。養殖生産の拡大とペットフードへの継続的な支出は、国内市場における長期的な成長見通しをさらに強化しています。
欧州の動物飼料タンパク質原料市場
2025年には欧州が世界の収益の24~28%を占め、予測期間中は年平均成長率(CAGR)3.5~4.1%で拡大すると見込まれています。ドイツが依然として主導的な地位を維持している理由としては、飼料製造業の大規模な存在と、同地域における畜産システムの発展が挙げられます。品質管理対策と持続可能性への取り組みが、高付加価値タンパク質原料の使用を促進しています。
英国では商業用鶏肉およびペットフード製造によって需要が創出されている一方、ドイツでは飼料加工能力と農業バリューチェーンの活用によって需要が創出されている。フランス、イタリア、スペインの3カ国は、家禽、牛、豚の産業によって、この分野で大きなシェアを占めている。
アジア太平洋地域の動物飼料タンパク質原料市場
アジア太平洋地域は2025年には世界の収益の34~38%を占め、2034年まで年平均成長率(CAGR)5.0~5.8%を達成すると予測されている。大規模な畜産と飼料事業の近代化が進む中国が、この地域の消費を牽引している。
インド、日本、韓国、オーストラリアは、商業的な農業活動の拡大と畜産生産性の向上に注力することで貢献している。食料安全保障に対する政府の支援、タンパク質消費量の増加、養殖能力への投資は、特殊飼料用タンパク質原料に対する地域的な需要を高めている。
中東・アフリカの動物飼料タンパク質原料市場
中東・アフリカ市場は、 2034年まで年平均成長率(CAGR)4.2~4.8%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、食料安全保障イニシアチブへの投資と畜産生産システムの近代化から恩恵を受けている。
南アフリカは、確立された農業インフラと商業用飼料製造能力のおかげで、依然として重要な市場である。気候変動やサプライチェーンの課題にもかかわらず、養鶏生産の拡大と効率的な飼料利用への関心の高まりが、地域需要を支え続けている。
セグメンテーション分析
製品
製品セグメントは、栄養価、入手可能性、コスト効率のバランスを取りながら、飼料配合戦略において依然として重要な要素です。このセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.1~4.7%で拡大すると予測されています。動物飼料タンパク質原料市場の範囲は、メーカーが持続可能性と供給安定性の目標に対応するため、消化率の向上、アミノ酸組成の改善、多様な調達戦略を追求するにつれて、拡大し続けています。
- 油糧種子粕:タンパク質含有量が高く、供給網が確立されており、コスト競争力にも優れているため、家禽、豚、牛の栄養プログラムにおいて幅広く利用されています。加工技術の継続的な最適化により、より広範な商業化と栄養価の安定性が支えられています。
- 魚粉:栄養密度とアミノ酸組成の高さから、養殖業や特殊な家畜飼料において戦略的に重要な位置を占めています。需要は、高級飼料用途や生産性重視の生産システムと密接に関連しています。
家畜
畜産分野における用途は業界需要の大半を占めており、2026年から2034年にかけて年平均成長率(CAGR)4.4~5.0%で成長すると予測されています。世界的な動物性タンパク質消費の拡大、飼料効率への注目の高まり、そして商業的な畜産集約化が、多様な生産システムにおけるタンパク質豊富な栄養成分の採用を後押しし続けています。
- 鶏肉:主要な消費カテゴリーである鶏肉は、短い生産サイクル、効率的な飼料変換効率、そして世界的な食肉需要の強さから恩恵を受けています。生産者は、生産性と収益性を向上させるために、栄養最適化をますます重視するようになっています。
- 豚:需要は、群れの生産性目標とバランスの取れた栄養への重視によって支えられています。タンパク質成分は、成長性能、繁殖能力、飼料利用効率にとって依然として不可欠です。
- 牛:利用状況は、乳牛および牛肉生産のニーズによって左右されます。生産者は、体重増加、乳量、および群全体の生産性を向上させるための栄養プログラムを引き続き採用しています。
- 養殖業:養殖水産物の生産が急速に拡大するにつれ、特殊タンパク質に対する需要も高まっている。飼料配合においては、養殖システムにおける成長効率、持続可能性、および疾病耐性が重視されている。
- ペットフード:高級化の傾向は続き、高品質のタンパク質原料の使用が促進されている。メーカーは、成熟市場と新興市場の両方において、消化性、健康上の利点、および製品の差別化に注力している。
- 馬:栄養バランスの取れた給餌プログラムは、安定した需要を支えます。馬の栄養に関わる関係者にとって、パフォーマンス、健康維持、そして特別な栄養ニーズは、依然として重要な購買検討事項です。
機会の概要
|
セグメント名 |
収益貢献 |
トレンドタグ |
導入段階 |
|
家禽 |
高い |
飼料効率 |
成熟した |
|
豚 |
中くらい |
腸内環境 |
成熟した |
|
牛 |
高い |
歩留まり最適化 |
成熟した |
|
養殖業 |
高い |
持続可能な飼料 |
スケーリング |
|
ペットフード |
中くらい |
プレミアムニュートリション |
スケーリング |
|
馬 |
低い |
パフォーマンス向上のための食事 |
成熟した |
動物飼料タンパク質原料市場の成長促進要因と影響分析
世界的な畜産生産の拡大
食肉、乳製品、卵、養殖水産物の消費量が継続的に増加しているため、栄養価の高い飼料原料への需要がますます高まっています。商業飼料業界では、生産性、飼料効率、そして動物の健康状態を良好に保つために、一定のタンパク質レベルが求められています。発展途上国では、食料需要を満たすために工場式畜産が拡大しており、先進国では生産効率の向上が重視されています。こうした変化は、油糧種子粕、魚粉、タンパク質濃縮物からのタンパク質需要の増加を意味します。さらに、原料の品質に依存する精密栄養への傾向も変化しています。
精密動物栄養学の進歩
栄養科学とデジタル農場管理システムを組み合わせることで、飼料配合の精度向上に貢献しています。多くの農家が、利益向上と無駄の削減を目指し、タンパク質の消化率、アミノ酸、栄養素の吸収率を分析しています。新しい飼料管理ソフトウェアは、動物の生産性を高める高品質タンパク質飼料の導入を可能にします。新技術の登場により、飼料成分の配合率分析と一貫性の確保がより簡単かつ効果的になりました。環境への影響に関する規制強化に伴い、商業農場にとって飼料の効率的な利用はますます重要になっています。
持続可能なタンパク質源の採用拡大
環境問題は、飼料業界の調達慣行に影響を与え始めています。企業は、資源の使用量を最小限に抑えつつ、飼料の栄養価に悪影響を与えない選択肢を模索しています。発酵由来タンパク質、微生物由来製品、次世代タンパク質は、その持続可能性の高さから注目を集めています。信頼性の高いタンパク質を提供し、従来の資源への依存度を低減できるこれらの技術すべてに投資が行われています。飼料企業の持続可能性を重視した調達慣行は、こうした製品の商業化プロセスにも貢献するでしょう。長期的には、こうしたタンパク質の採用は、企業にとって新たなビジネスチャンスを生み出すことになります。
動物飼料タンパク質原料市場の将来動向
代替タンパク質プラットフォームの商業化
動物飼料用タンパク質原料市場の動向は、商業的に拡張可能な代替タンパク質への移行をますます示唆している。発酵技術、単細胞タンパク質、およびバイオテクノロジー由来製品の改良により、供給の選択肢が増えることが期待される。これは、従来の農業資源への依存度を低減し、栄養価の安定性を促進するのに役立つだろう。業界関係者は、商業化を促進するために、協力関係の構築、パイロットプロジェクト、および製造への投資を積極的に行うだろう。コスト効率の向上に伴い、代替タンパク質技術は広く受け入れられるようになる可能性が高い。
データ駆動型飼料配合戦略
デジタル化は、予測分析、原材料の追跡、性能指標の測定などを活用した飼料配合プロセスに変化をもたらすと期待されています。飼料生産者からのこうしたツールへの需要の高まりは、栄養価の最適化とコスト削減への要望によるものです。農場から収集したデータの統合と、適切な原材料の選択に関する意思決定への活用は、生産性の向上につながると見込まれます。すべてのプロセスにおける透明性の向上は、顧客からの信頼とコンプライアンス能力の強化につながります。
動物飼料用タンパク質原料市場の機会
養殖栄養分野への投資拡大
養殖業は、世界の飼料市場において最も魅力的な成長分野の一つであり続けています。シーフード消費の増加、天然漁獲量の制限、そして持続可能性への意識の高まりが、業界の拡大を支えています。投資家は、生物学的性能を向上させ、環境負荷を低減できる飼料技術に資金を投入しています。動物飼料タンパク質原料市場の予測では、水生生物種に合わせた高性能配合を提供するサプライヤーに大きな潜在力があるとされています。養殖業者や地域流通業者と戦略的パートナーシップを構築する企業は、長期的な競争力を強化できる可能性があります。消化率、成長効率、そして持続可能性に焦点を当てた製品イノベーションは、急速に拡大する養殖生産システム全体への浸透をさらに促進するでしょう。
地域生産と供給の多様化
地域製造への投資は、より強靭なサプライチェーンの構築を目指す飼料原料サプライヤーにとって新たな機会となるでしょう。製品の地域生産によって、輸送コストの削減、顧客ニーズへの迅速な対応、規制基準への適合といったメリットが期待できます。世界の多くの地域で農業市場が成長しており、畜産業の近代化に伴い、飼料原料の安定供給が求められています。成長著しい地域で加工工場や原料調達に投資する企業は、こうした状況から恩恵を受けることができるでしょう。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -