
用途制御市場:規模・シェア・予測 2031
アプリケーション制御市場の規模と予測(2021年 - 2031年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別[ソリューションとサービス(マネージドサービスとプロフェッショナルサービス)]、アクセスポイント(デスクトップ/ラップトップ、サーバー、モバイル/タブレット、その他)、組織規模(中小企業と大企業)、垂直(政府および防衛、BFSI、ITおよび通信、ヘルスケア、小売、その他)、および地理
- ステータス : 公開されたデータ
- レポートコード : TIPRE00011158
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
20億6000 万米ドル
基準年値
2034年の予測
31億7000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.9 %
成長率
対象市場
237億3000 万米ドル
(2026年~2034年)
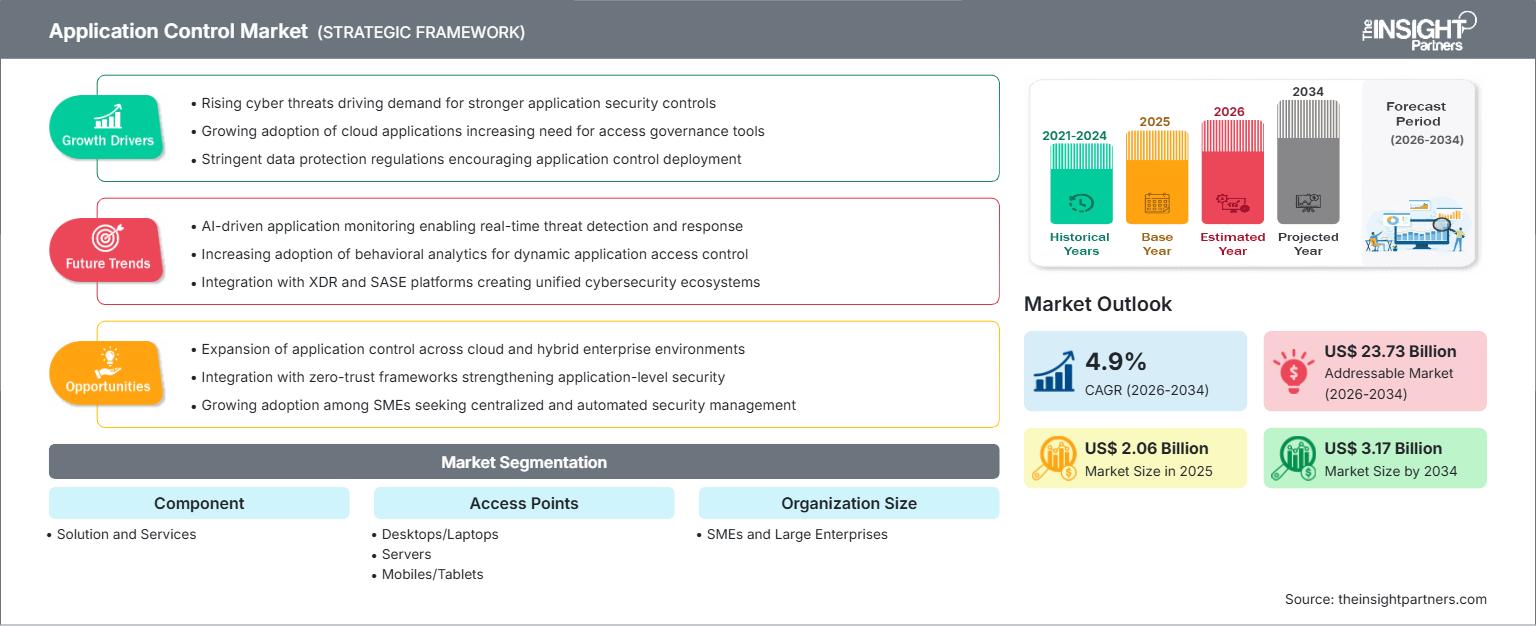
アプリケーション制御市場は、2025年の20億6,000万米ドルから2034年には31億7,000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は4.9%となる見込みです。この市場は、デスクトップ、サーバー、モバイルデバイス、ハイブリッドインフラストラクチャ全体にわたる、許可リスト、エンドポイントロックダウン、特権実行制御、コンプライアンス対応のアプリケーションガバナンスに対する企業需要によって形成されています。
北米は、連邦政府のサイバーセキュリティ義務化、規制対象分野における支出、エンドポイントセキュリティプラットフォームの広範な導入に支えられ、最も成熟した地域環境を維持しています。同地域のアプリケーション制御市場規模は、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で拡大すると予測されており、政府、防衛、金融サービス、ヘルスケア、重要インフラ企業など、不正なソフトウェア実行に対するより厳格な制御を求める企業からの需要が集中しています。
アプリケーション制御市場の評価と洞察
- 北米は2025年には36~39%のシェアを占め、ゼロトラストプログラム、エンドポイントガバナンス、規制されたインフラ投資に支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されている。
- 米国は2025年には北米の78~82%を占め、連邦政府の安全保障近代化を背景に、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.2%で成長すると予測されている。
- 2025年には欧州が25~28%を占め、ドイツ、英国、フランスが牽引役となり、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.8%で成長すると予測されている。
- アジア太平洋地域は2025年には21~24%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.2~5.8%で成長すると予測されており、中国、日本、インド、韓国、オーストラリアが導入を牽引する見込みである。
- 最大のセグメントであるソリューションは、2025年には市場シェアの63~67%を占め、企業がポリシーエンジンを優先するようになるにつれて、2026~2034年には年平均成長率(CAGR)4.5~5.0%で成長すると予測されています。
- 高成長セグメント:モバイル/タブレットは2025年に18~22%の市場シェアを占め、モバイルワーカーの拡大により2026~2034年の間に年平均成長率(CAGR)5.7~6.3%で成長すると予測されています。
- 詳細に分析された主要企業:Broadcom Inc.、Cambium Networks Corporation、Carbon Black, Inc.(Broadcomの子会社)、Check Point Software Technologies Ltd.、CyberArk Software Ltd.、Ivanti, Inc.、McAfee, LLC、Trend Micro Incorporated、Veracode, Inc.、WatchGuard Technologies, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
エンタープライズアプリケーションソフトウェアの実行制御は、静的な許可リストから、エンドポイント、サーバー、クラウド管理デバイスを通じた適応型ポリシー適用へと進化しています。現在、ソフトウェア実行制御プロバイダーは、ランサムウェアの実行経路を制限するために、ファイル評価チェック、ハッシュマッチング、発行元検証、スクリプト制御、および動作監視を統合しています。プラットフォームベンダーもまた、エンドポイントスイートにアプリケーションガバナンスを組み込むことで、スタンドアロンでの導入に伴う煩雑さを最小限に抑え、運用環境を変革しています。
予測期間中、サイバーセキュリティの基準が進化し、エンドポイントにおける予防優先の制御が求められるようになったことから、アジア太平洋地域、中東、規制の厳しいヨーロッパなどの地域で業界は拡大していくでしょう。政府との契約、マネージドセキュリティサービス、業界ベースのコンプライアンスフレームワークが導入率を押し上げる要因となります。また、AIを活用したポリシー推奨エンジン、自動例外管理、クラウドコンソール開発への投資も増加すると予想されます。
アプリケーション制御市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 20億6000万米ドル |
| 2034年までの市場規模 | 31億7000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.9% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプリケーション制御市場分析
エンドポイントの複雑化の進行は、アプリケーション制御市場の成長を支える主要な需要要因です。企業は、ユーザーがSaaSプログラム、ローカル生産性アプリケーション、リモートデスクトップアプリケーション、スクリプト、および業界特化型ソフトウェアを実行する多様なデバイス環境を導入しています。実行可能なコードはすべて、権限管理が緩い場合、悪用される可能性があります。アプリケーション制御は、承認されたソフトウェアのみの実行を制限し、シグネチャベースの検出への依存度を低減し、ゼロデイマルウェア攻撃に対する防御を強化することで、この問題を解決します。
バリューチェーンは、エンドポイントソフトウェアベンダー、ID管理ベンダー、セキュリティ運用担当者、マネージドサービスプロバイダー、システムインテグレーターで構成されています。サプライチェーンは、エンドポイント保護製品におけるバンドル化の増加と、ポリシー適用前のテスト需要の高まりによって影響を受けています。企業がツールセットを合理化するにつれ、購入者はデバイス、アプリケーションインベントリ、権限、監査レポートの可視性を提供する製品を求めています。
アプリケーション制御市場の分析によると、競争構造はエンドポイントセキュリティスイートと専門的な制御エンジンに二分されている。Broadcom Inc.とCarbon Black, Inc.はサーバーロックダウンとシステムロックダウンに注力している一方、Ivanti, Inc.はエンタープライズエンドポイント管理におけるワークフロープロセスに対応している。Trend Micro IncorporatedとMcAfee, LLCは包括的なエンドポイントおよびワークロードセキュリティソリューションの提供で競合しており、WatchGuard Technologies, Inc.はネットワークレベルのアプリケーション制御を提供している。
投資動向は、APIによる管理、クラウドポリシーのオーケストレーション、SIEM、XDR、脆弱性管理ソリューションとの統合へと向かっています。Check Point Software Technologies Ltd.、CyberArk Software Ltd.、Veracode, Inc.、Cambium Networks Corporationは、ネットワーク保護、特権アクセス管理、アプリケーションセキュリティ、セキュア接続といった分野における、セキュリティ制御関連の有力企業です。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプリケーション制御市場:戦略的洞察
地域別分析
北米アプリケーション制御市場
北米は2025年には世界の収益の36~39%を占め、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。この地域のアプリケーション制御市場シェアは、エンドポイント密度の高さ、サイバー保険の厳格な審査、政府調達、そして金融サービス、ヘルスケア、防衛、テクノロジー企業における厳しいセキュリティ要件によって支えられています。
マルウェア対策から運用上の回復力へと、導入の方向性が広がっています。企業は、重要なワークロードに対して、デフォルト実行拒否、特権コマンド制限、サーバー変更制御を優先的に実施しています。ベンダーのエコシステムは成熟しており、Broadcom Inc.、Carbon Black, Inc.、Ivanti, Inc.、Trend Micro Incorporated、McAfee, LLC、WatchGuard Technologies, Inc.などが強い存在感を示しています。
米国アプリケーション制御市場
2025年には北米全体の収益の78~82%を米国が占め、2026~2034年には年平均成長率(CAGR)4.7~5.2%で成長すると予測されている。この成長は、連邦政府のゼロトラスト近代化、防衛関連企業のコンプライアンス、医療機関におけるランサムウェア対策、金融セクターのエンドポイントセキュリティ強化といった要因に支えられている。
米国におけるアプリケーションのトレンドとしては、レガシー資産保護のためのサーバーロックダウン、ハイブリッドワークフォース向けのアプリケーションガバナンス、セキュリティオペレーションセンター向けのポリシー自動化などが挙げられます。Broadcom Inc.、Carbon Black, Inc.、Ivanti, Inc.、McAfee, LLC、Trend Micro Incorporated、CyberArk Software Ltd.、Veracode, Inc.は、直接販売、チャネルネットワーク、マネージドセキュリティパートナーシップを通じて、企業における重要な可視性を維持しています。
欧州アプリケーション制御市場
欧州は世界のアプリケーション制御市場の25~28%を占めている。収益の25~28%を占め、2026~2034年には年平均成長率(CAGR)4.3~4.8%で成長すると予測されている。ドイツは、産業サイバーセキュリティ、運用技術の融合、製造業、自動車産業、規制対象企業環境からの強い需要に支えられ、市場をリードする国となっている。
英国では、金融サービス、公共部門の近代化、マネージドサービスプロバイダー、医療機関などからの、より強力な実行制御を求める需要が着実に増加している。ドイツはコンプライアンス、事業継続性、サーバー保護を重視しており、フランス、イタリア、スペインはデジタル公共サービス、地域銀行の近代化、小売業におけるサイバーセキュリティの強化を通じて導入を拡大している。
アジア太平洋地域のアプリケーション制御市場
アジア太平洋地域は、2025年には世界のアプリケーション制御市場収益の21~24%を占め、2026~2034年には年平均成長率(CAGR)5.2~5.8%で成長すると予測されている。中国が首位で、次いで日本、インド、韓国、オーストラリアが続き、これらの国々ではサイバーレジリエンス規制と企業のデジタル化が需要を加速させている。
成長を支えているのは、産業オートメーション、モバイルワークフォースの拡大、クラウド移行、そして国家サイバーセキュリティ戦略です。日本とオーストラリアのバイヤーはコンプライアンスと成熟度フレームワークを重視しており、インドと東南アジア市場では中小企業やデジタル化を進める大企業の間でマネージドサービスの導入が拡大しています。
中東・アフリカのアプリケーション制御市場
中東・アフリカ地域のアプリケーション制御市場は、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。サウジアラビアが市場を牽引し、次いでアラブ首長国連邦、南アフリカ、その他の中東・アフリカ地域が続きます。これらの地域では、エネルギー、公益事業、通信、公共インフラが引き続き優先分野となっています。
導入は、重要インフラの保護、スマートシティプログラム、データセンターの拡張、および事業継続性に関連しています。購入者は、地域ごとのコンプライアンスと集中型セキュリティ監視をサポートしながら、管理エンドポイント、サーバー、および運用システムにおける不正なソフトウェア実行を削減する制御を優先しています。
セグメンテーション分析
成分
コンポーネント市場は、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.1%で成長すると予測されています。このセグメントにおけるアプリケーション制御市場の範囲には、スタンドアロンソフトウェア、組み込みエンドポイントモジュール、コンサルティング、導入、マネージドモニタリング、ポリシー最適化が含まれます。不適切な許可リスト設定はユーザー、ソフトウェアアップデート、および業務ワークフローに支障をきたす可能性があるため、企業は導入サポート付きのソリューションを購入する傾向を強めています。
- 組織が不正実行リスクを低減するために、ポリシーエンジン、アプリケーションインベントリ、ファイルレピュテーションシステム、エンドポイント強制モジュールに投資しているため、ソリューションは依然として主要なサブセグメントとなっています。
- サービス企業がポリシー設計、アプリケーション検出、パイロットテスト、例外処理、統合、および運用管理といった機能を必要とし、執行品質を維持する必要性が高まっているため、
アクセスポイント
アクセスポイント市場は、2026年から2034年にかけて年平均成長率(CAGR)5.0~5.6%で成長すると予測されています。需要は従来のデスクトップPCから、サーバーやモバイルデバイスを含むより広範な保護へとシフトしています。セキュリティチームは、ユーザーエンドポイント、管理用マシン、仮想デスクトップ、そして現場作業、臨床ワークフロー、物流、顧客対応業務で使用されるタブレットなど、あらゆるデバイスに対して一貫したアプリケーションポリシーを適用する必要性が高まっています。
- デスクトップPCやノートPCは依然として最大のアクセスポイントであり、企業ユーザーは管理対象のワークステーション上で、生産性向上ツール、ブラウザ、スクリプト、コラボレーションアプリ、ダウンロードしたファイルなどを実行している。
- サーバーは、不正な変更が業務上重要なアプリケーション、規制対象のデータベース、決済システム、産業用ワークロード、レガシープラットフォームに影響を与える可能性があるため、より厳格な管理体制が必要となる。
- 企業がモバイルワーカー、医療従事者、現場技術者、物流担当者、ハイブリッド従業員にアプリケーションの使用規則を拡大するにつれ、モバイル端末やタブレット端末の利用が最も急速に増加している。
組織規模
組織規模は、2026年から2034年にかけて年平均成長率(CAGR)4.7~5.3%で成長すると予測されています。大企業は分散エンドポイント環境の管理と監査要件への対応のためにアプリケーション制御を採用する一方、中小企業はセキュリティスイートやマネージドサービスプロバイダーを通じてこの機能を利用するケースが増えています。そのため、市場は企業による直接調達とパートナー主導の提供モデルの両方を通じて拡大しています。
- 中小企業は、エンドポイントスイート、マネージドセキュリティバンドル、クラウドコンソールなどを通じたパッケージ化されたアプリケーション制御を採用することで、運用上の複雑さや社内人員への負担を軽減している。
- 大企業は、複雑なシステム構成、コンプライアンス義務、サーバーロックダウンの必要性、SIEM、XDR、ID管理システムとの統合といった理由から、依然として高い収益貢献度を維持している。
垂直
垂直市場は、2026年から2034年にかけて年平均成長率(CAGR)4.8~5.4%で成長すると予測されています。導入が最も進んでいるのは、ダウンタイム、データ漏洩、または不正なソフトウェア実行によって、運用、財務、または公共サービスに直接的なリスクが生じる分野です。政府、防衛、金融サービス、医療、小売、IT、通信業界の顧客は、アプリケーション制御をエンドポイント検出、特権アクセス、ネットワークセキュリティ、およびコンプライアンスレポートと連携させています。
- 政府および国防当局は、サイバーセキュリティ対策と国家安全保障目標を支援するため、ミッションシステム、管理エンドポイント、および請負業者に対するアプリケーション許可リストの登録を優先的に実施している。
- 金融サービス業界金融サービス・保険)業界では、アプリケーション制御を利用して、決済システム、取引環境、従業員のエンドポイント、および規制対象のデータワークフローを、不正なツールやスクリプトベースの脅威から保護しています。
- ITおよび通信業界の購買担当者は、分散インフラストラクチャ、サポート業務、顧客プラットフォーム、および大量のエンドポイント環境全体にわたるソフトウェアガバナンスに重点を置いている。
- 医療現場における導入の推進要因は、ランサムウェアのリスク、医療ワークフローの継続性、レガシーシステム、そして臨床エンドポイントとサーバー全体にわたる患者情報の保護である。
- 小売業界では、限られたローカルITリソースでPOSシステム、バックオフィス機器、在庫管理プラットフォーム、店舗ネットワークを保護するために、アプリケーション制御が利用されています。
機会の概要
|
垂直 |
収益貢献 |
トレンドタグ |
導入段階 |
|
政府と国防 |
高い |
ゼロトラスト |
スケーリング |
|
金融サービス業界 |
高い |
不正防止シールド |
成熟した |
|
ITおよび通信 |
中くらい |
ネットワークロックダウン |
スケーリング |
|
健康管理 |
高い |
ランサムウェア対策 |
スケーリング |
|
小売り |
中くらい |
POSセキュリティ |
スケーリング |
アプリケーション制御市場の成長要因と影響分析
不正なコード実行を削減する必要性の高まり
不正な実行ファイル実行は、ランサムウェア、認証情報窃盗、横方向移動といった攻撃において、依然として最も悪質な攻撃経路の一つです。アプリケーション制御は、承認されたソフトウェア、スクリプト、インストールプログラム、ライブラリのみを実行できるようにすることで、このような攻撃経路を軽減します。この脆弱性がビジネスに及ぼす影響は、金融サービス、医療、政府機関、小売業といった分野で特に顕著です。これらの分野では、エンドポイントのダウンタイムによって、取引から患者サービス、政府機能、小売店のPOSシステムに至るまで、あらゆるプロセスが中断される可能性があります。また、組織は、侵害が発生した場合に備えて、監査対応とフォレンジック機能を強化するために、強制ログを活用しています。
コンプライアンス主導型エンドポイントガバナンスの拡大
規制対象企業においては、エンドポイントおよびサーバー環境が承認されたソフトウェアポリシーに準拠していることを証明することが常に求められています。アプリケーション制御は、承認済みアプリケーションのリストを作成し、例外を防止し、監査データを提供することで、セキュリティ要件を実行可能なルールに変換することを容易にするため、有効な解決策となります。これは、金融会社、防衛関連企業、医療機関、公益事業会社、政府機関にとって特に重要です。組織にとってのメリットとしては、コンプライアンス維持の手間が最小限に抑えられ、変更管理が改善され、監査時の不確実性が最小限に抑えられることが挙げられます。顧客が業務の中断なしにポリシーの適用を求めるようになるにつれ、ポリシーのシミュレーション、例外ワークフローの作成、レポートダッシュボードの作成を行うソリューションを提供するサプライヤーがますます好まれるようになっています。
ハイブリッドワークとマルチデバイスエンタープライズ環境
ハイブリッドワークの概念により、従来のネットワーク境界外の領域で動作するエンドポイントの数が増加しています。従業員は、管理対象のラップトップ、仮想デスクトップ、タブレット、その他のモバイルデバイスを介して企業インフラストラクチャにアクセスし、自宅のネットワークや公共の場所で使用できます。アプリケーション制御は、ユーザーがネットワーク境界外にいても機能する追加の予防策を提供します。この効果は、境界制御だけに頼ることができないITチームにとって特に重要です。アプリケーション制御を使用することで、不正なユーティリティ、コラボレーションツール、ダウンロード、スクリプトに関連するリスクを低減できます。
アプリケーション制御市場の将来動向
AI支援によるポリシー最適化
AIを活用したポリシー最適化は、企業が誤ブロックを減らしつつ、より強力なポリシー適用を求めるようになるにつれ、アプリケーション制御市場における最も重要なトレンドの一つとなるでしょう。将来のプラットフォームは、実行ファイルの動作、ユーザーロール、ソフトウェアの系統、更新サイクル、過去の例外などを分析し、より安全な許可リストルールを推奨します。これにより、セキュリティチームの手動レビュー作業が削減され、複雑なシステム環境全体での展開成功率が向上します。ベンダーは、管理者がアプリケーションが信頼されている理由、制限されている理由、またはレビューのためにエスカレーションされた理由を理解できるよう、説明可能なポリシー推奨事項を追加することが期待されます。普及の拡大は、透明性のあるガバナンス、監査証跡、および自動化された意思決定によって過剰なアクセスが許されないようにする制御にかかっています。
特権およびアイデンティティ制御との統合
アプリケーション制御は、特権アクセス管理、IDガバナンス、エンドポイント検出ワークフローとますます統合されていくでしょう。ソフトウェアの実行を単独の決定事項として扱うのではなく、プラットフォームはユーザーの役割、デバイスの状態、アプリケーションの信頼性、ネットワークコンテキスト、特権要求履歴などを評価するようになります。これにより、企業は承認されていないツールが昇格された権限で実行されるといった危険な組み合わせを防ぐことができます。この変化は、制御された柔軟性を必要とする管理者、開発者、請負業者、運用技術ユーザーにとって重要となります。ID、エンドポイント、セキュリティ運用システム全体にわたる強力な統合を備えたベンダーは、顧客がコンテキスト認識型のポリシー適用へと移行する中で、より有利な立場に立つことができるでしょう。
アプリケーション制御市場の機会
中小企業および中堅企業向けマネージドサービス
マネージドサービス提供は、中小企業や中堅企業が許可リストの維持、アップデートのテスト、例外処理に必要な人員を欠いていることが多いため、アプリケーション制御市場の予測において有力な選択肢となります。プロバイダーは、アプリケーションの検出、ポリシー設計、適用監視、コンプライアンス報告を定期サービスとしてパッケージ化できます。このモデルは、運用上の複雑さを専門家に委ねることで、購入者の躊躇を軽減します。また、ベンダーがパートナーフレンドリーなコンソール、マルチテナントダッシュボード、自動化されたポリシーテンプレートを構築する機会も生み出します。需要が最も高まるのは、サイバーリスクの高まりに直面しながらも、ITチームが少ない医療機関、地方銀行、小売業者、専門サービス企業、産業サプライヤーです。
重要システムおよびレガシーシステムのサーバーロックダウン
重要なレガシーシステムは、多くの組織が古いオペレーティングシステム、独自ソフトウェア、および迅速なパッチ適用が困難な固定機能アプリケーションを使い続けているため、非常に価値の高いビジネスチャンスとなります。アプリケーション制御は、既知の安全なソフトウェアのみを許可し、不正な変更をブロックすることで、これらの環境を保護できます。この機会は、公益事業、製造業、医療、銀行、運輸、および政府インフラにおいて特に重要です。ベンダーは、低コストのエージェント、メンテナンスモードのワークフロー、ファイル整合性の監視、および変更管理システムとの統合によって差別化を図ることができます。購入者は、稼働時間を維持しながら、パッチ未適用の脆弱性、不正なツール、および運用上の設定ミスによるリスクを軽減するソリューションを優先的に検討するでしょう。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -