
自動車EEアーキテクチャ市場:規模・成長・予測 2034
自動車EEアーキテクチャ市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:車両タイプ別(乗用車、商用車)、推進方式別(内燃機関、電気)、システムタイプ別(電気、電子)、アーキテクチャ別(分散アーキテクチャ、ドメイン集中型アーキテクチャ、車両集中型アーキテクチャ)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00025703
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 12, 2026


2025年の市場規模
888億8000 万米ドル
基準年値
2034年の予測
1508億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.05 %
成長率
対象市場
1兆853億8000万 米ドル
(2026年~2034年)
自動車向け電気電子アーキテクチャ市場は、2025年には888億8000万米ドルと評価され、 2034年には1508億3000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)6.05%で拡大すると見込まれています。ソフトウェア定義型車両の開発の進展、先進運転支援システムの統合の拡大、車両の電動化の進展などが、コンピューティング能力の向上、配線の複雑さの軽減、コネクテッドモビリティのサポートを実現する次世代の電気電子アーキテクチャへの需要を牽引しています。
インテリジェントモビリティへの多額の投資に牽引され、北米はソフトウェア革新、半導体開発、高度な自動車製造に支えられた戦略的に重要な地域市場であり続けています。自動車EEアーキテクチャ市場は、 OEM各社が自動運転、無線アップデート、サイバーセキュリティ要件をサポートするために、集中型コンピューティングプラットフォーム、高速車両ネットワーク、拡張可能なゾーンアーキテクチャをますます採用するにつれて、地域全体で拡大を続けており、2034年までの年平均成長率(CAGR)は5.8~6.4%と予測されています。
自動車EEアーキテクチャ市場の評価と洞察
- 北米:2025年には28~32%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.8~6.4%で拡大すると予測されている。ソフトウェア定義車両、先進運転支援システム(ADAS)技術、集中型コンピューティングプラットフォームの導入拡大が、この地域の需要をさらに高めている。
- 米国:2025年には北米の収益の75~79%を占め、高度な自動車エンジニアリング能力とインテリジェントモビリティへの強力な投資に支えられ、年平均成長率(CAGR)5.9~6.5%で成長すると予測されている。
- 欧州:2025年には市場シェア29~33%を占め、年平均成長率(CAGR)は5.9~6.6%を記録すると予測される。ドイツ、フランス、英国、イタリア、スペインは、高級自動車用電子機器およびコネクテッドカー技術における継続的なイノベーションを通じて、引き続き主要な貢献国となる。
- アジア太平洋地域:2025年には33~37%のシェアを占め、 6.7~7.4%という最も高い年平均成長率(CAGR)を記録すると予想されている。中国、日本、韓国、インドは、電気自動車、半導体製造、ソフトウェア定義型車両エコシステムへの投資を継続的に行っている。
- 最大のセグメントである 乗用車は、 2025年には市場シェアの68~72%を占め、インテリジェント電子システムやコネクテッドカー技術の導入拡大に支えられ、年平均成長率(CAGR)6.2~6.8%で成長すると予測されている。
- 高成長分野: 車両集中型アーキテクチャは、 2025年には22~26%のシェアを占め、ソフトウェア定義型車両開発と集中型コンピューティングプラットフォームに牽引され、年平均成長率(CAGR)8.1~8.8%で拡大すると予測されています。
- 詳細に分析された主要企業: Aptiv PLC、Continental AG、Cummins Inc.、HELLA GmbH & Co. KGaA、Magna International Inc.、MAHLE GmbH、Robert Bosch GmbH、Valeo SA、Visteon Corporation、ZF Friedrichshafen AG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動車業界におけるデジタル技術の急速な普及は、分散型電気システムから、先進運転支援システム、自動運転機能、コネクティビティ、無線アップデートの実装を可能にする集中型コンピューティングプラットフォームへの発展を促進しました。配線の複雑さを軽減し、コンピューティング性能とサイバーセキュリティ機能を向上させるための、拡張性の高い電子アーキテクチャへの需要の高まりは、この分野における重要なトレンドの一つです。
世界の自動車向けEEアーキテクチャ市場の今後の成長は、ソフトウェア定義車両、高性能コンピューティング、AIの導入、電気自動車の生産増加によって牽引されると考えられます。さらに、半導体製造、ゾーンアーキテクチャ、サイバーセキュリティソリューション、インテリジェント通信プロトコルへの投資拡大により、市場競争力が強化され、機能性の向上、軽量化、製造効率の向上が期待されます。
自動車EEアーキテクチャ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 888億8000万米ドル |
| 2034年までの市場規模 | 1508億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用EEアーキテクチャ市場分析
自動車向け電気電子アーキテクチャ市場の成長は、現代の自動車におけるソフトウェアの複雑化と、ソフトウェア定義型車両の開発傾向によって牽引されています。自動車メーカーは、従来の分散型電子制御ユニット設計から、自動運転、電動化、コネクティビティ、ソフトウェアアップデートソリューションをサポートできる集中型およびゾーン型設計へと移行しています。リアルタイムデータ処理、高度なサイバーセキュリティ機能、高速通信ネットワークへの需要の高まりにより、自動車メーカーは車両の電気システムを再設計する必要に迫られています。
この業界のサプライチェーンには、半導体企業、電子部品メーカー、ワイヤーハーネスメーカー、ソフトウェアプロバイダー、ティア1システムプロバイダー、自動車OEM、アフターマーケットソフトウェアサービスプロバイダーなどが含まれます。ハイエンドプロセッサ、車載イーサネット、人工知能搭載制御ユニット、クラウドベースの車両管理システムへの継続的な投資により、信頼性が向上し、製品開発とライフサイクル管理が加速しています。
自動車向けEEアーキテクチャ市場の分析によると、中央コンピュータアーキテクチャ、インテリジェントドメインコントローラ、スケーラブルな電子アーキテクチャに注力する世界の自動車技術プロバイダーの間で激しい競争が繰り広げられています。Aptiv PLC、Continental AG、Robert Bosch GmbH、ZF Friedrichshafen AG、Magna International Inc.、MAHLE GmbH、HELLA GmbH & Co. KGaA、Valeo SA、Visteon Corporation、Cummins Inc.などの自動車部品プロバイダーは、ソフトウェアエンジニアリングスキルを継続的に向上させるとともに、世界の自動車メーカーとの新たな戦略的提携を構築しています。
この業界におけるイノベーションは、人工知能、サイバーセキュリティ、車載OS、高速通信技術によって推進され、将来のモビリティソリューションの実現を目指しています。製品イノベーションにおいては、電子制御ユニットの削減、効率的な電力供給、無線アップデート、自動運転機能などが重要な優先事項となっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
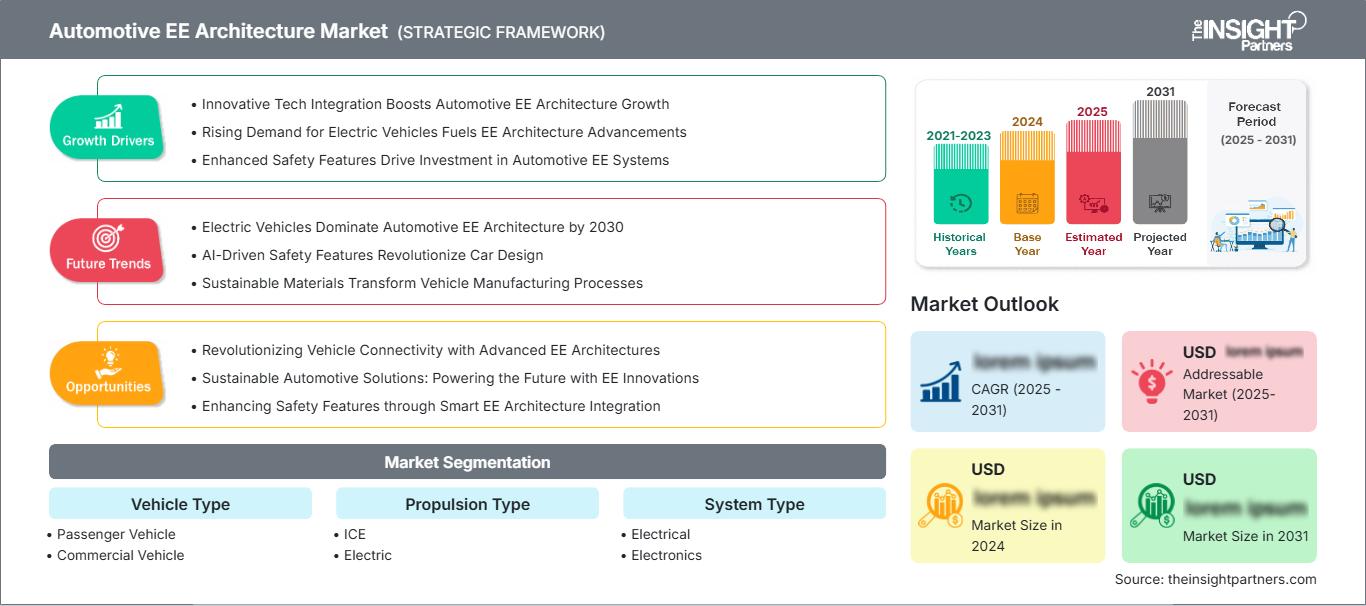
自動車向けEEアーキテクチャ市場:戦略的洞察
地域別分析
北米自動車EEアーキテクチャ市場
北米は2025年には世界の自動車用EEアーキテクチャ市場の28~32%を占め、2034年まで年平均成長率(CAGR)5.8~6.4%を記録すると予測されています。コネクテッドモビリティ、ソフトウェア定義車両、先進半導体技術への積極的な投資が、集中型電気・電子アーキテクチャの採用を牽引し続けています。自動車OEMは、次世代車両プラットフォーム全体で自動運転、無線によるソフトウェアアップデート、サイバーセキュリティ機能をサポートするために、高性能コンピューティングプラットフォームの統合をますます進めています。
米国とカナダは、自動車ソフトウェア開発、人工知能、車両通信技術への投資を通じて、地域における能力強化を継続している。電気自動車の普及拡大、車載イーサネットネットワークの拡張、OEMとティア1サプライヤー間の連携強化は、配線の複雑さを軽減しつつ車両の機能性とライフサイクル管理を向上させる、拡張性の高いEEアーキテクチャへの需要を支え続けている。
米国自動車用EEアーキテクチャ市場
2025年には北米の収益の75~79%を米国が占め、予測期間を通じて年平均成長率(CAGR)5.9~6.5%で成長すると見込まれています。自動運転技術、先進運転支援システム、クラウド対応コネクテッドカーの開発への多額の投資が、次世代EEアーキテクチャの採用を促進しています。自動車メーカーが集中型コンピューティングプラットフォームへの移行を加速させていることも、ソフトウェアのスケーラビリティ向上と、車両ライフサイクル全体にわたる継続的な機能アップグレードをさらに後押ししています。
Aptiv PLC、Robert Bosch GmbH、Continental AG、Magna International Inc.、Visteon Corporation、ZF Friedrichshafen AGといった主要な自動車技術ベンダーは、国内においてエンジニアリングおよびソフトウェア開発能力を継続的に強化している。
欧州自動車EEアーキテクチャ市場
欧州は2025年には総収益の29~33%を占め、2024年から2034年の期間には年平均成長率(CAGR)5.9~6.6%で成長すると予測されている。ドイツは、高度な自動車製造インフラ、高級車の優れた生産能力、ソフトウェア定義型車両分野の発展により、欧州地域における導入率でトップの地位を占めている。
英国は、インテリジェント交通ソリューションと自動車ソフトウェアの革新に取り組んでおり、これが国内自動車メーカーにおける電気自動車(EE)システムの需要増加にさらに貢献している。フランス、イタリア、スペインは、電気自動車製造の拡大、モビリティソリューションのデジタル化、車両接続性およびサイバーセキュリティに関する研究プログラムから引き続き恩恵を受けている。
アジア太平洋地域の自動車EEアーキテクチャ市場
アジア太平洋地域は2025年までに世界の収益の33~37%を占め、2034年まで年平均成長率(CAGR)6.7~7.4%と最も高い成長率を記録すると予測されている。中国は電気自動車の大規模な生産、半導体への投資、ソフトウェア定義型車両の急速な普及により、依然として最大の地域市場であり、日本と韓国は引き続き自動車エレクトロニクスのイノベーションをリードしている。
インドとオーストラリアは、自動車製造、インテリジェントモビリティ、コネクテッド交通インフラへの投資を拡大することで、地域経済の成長を強化している。電気自動車に対する政府の支援と、国内電子機器製造の拡大が相まって、先進的な車両用電気・電子アーキテクチャに対する地域的な長期需要が強化されると予想される。
中東・アフリカ自動車EEアーキテクチャ市場
中東・アフリカ地域の自動車向けEEアーキテクチャ市場は、予測期間中に年平均成長率(CAGR)5.1~5.8%を記録すると予想されています。サウジアラビアは、スマートモビリティ、産業の多様化、電気自動車エコシステムの開発への投資を通じて、地域における近代化イニシアチブを主導し続けています。デジタルインフラの整備も、コネクテッドカー技術の普及を後押ししています。
アラブ首長国連邦は引き続き高度道路交通システムと電気自動車インフラの推進に注力しており、一方南アフリカは地域における重要な自動車製造拠点としての地位を維持している。デジタル変革への取り組みの強化と車両フリートの段階的な電動化は、地域全体で先進的な自動車向け電気自動車アーキテクチャソリューションに対する長期的な安定需要を支えることが期待される。
セグメンテーション分析
車両タイプ
車両タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.1~6.7%で成長すると予測されています。インテリジェント車両の生産増加、コネクテッドテクノロジーの普及、高度な電子システムの統合の進展が、市場拡大を支え続けています。自動車向けEEアーキテクチャ市場の範囲は、メーカーがソフトウェア統合を簡素化し、車両性能を向上させ、複数の車両カテゴリーにわたる配線の複雑さを軽減する拡張性の高い電気・電子プラットフォームを採用するにつれて拡大しています。
- 乗用車– 乗用車は、生産量の増加と、高度な運転支援システム、インフォテインメントプラットフォーム、接続機能、および高度な電気・電子アーキテクチャを必要とするソフトウェア定義型車両技術の採用拡大により、最大の需要を占めています。
- 商用車– 商用車においては、車両接続性、予知保全、テレマティクス、高度な安全システム、および運用効率と車両管理を向上させる電動パワートレインをサポートするために、インテリジェントなEEアーキテクチャの導入がますます進んでいます。
推進方式
推進方式セグメントは、予測期間を通じて年平均成長率(CAGR)6.3~6.9%で拡大すると予想されます。車両の電動化、より厳格な排出ガス規制、および車両あたりの電子機器搭載量の増加により、従来型および電動型の両方の推進システムに対応できる拡張性の高い電気アーキテクチャへの需要が引き続き加速しています。
- 内燃機関車( ICE)は依然として相当数の車両が普及しており、車両の効率性、診断機能、運転体験を向上させる高度な電子制御ユニット、安全システム、インフォテインメントプラットフォーム、コネクティビティソリューションが求められている。
- 電気自動車は、集中型EEアーキテクチャによって効率的なバッテリー管理、高速通信、インテリジェントなエネルギー配分、自動運転機能、無線によるソフトウェアアップデートが可能になるため、最も急速に技術普及が進んでいる。
システムタイプ
システムタイプセグメントは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.5%を記録すると予測されています。ソフトウェア定義機能の統合の進展、コンピューティング要件の増加、車両あたりの電子機器搭載量の増加などが、インテリジェントモビリティを支える高度な電気・電子システムへの投資を促進し続けています。
- 電気系統– 電気系統は、ますます高度化する車両電子機器や電動推進技術を支えるために必要な、信頼性の高い電力分配、エネルギー管理、配線ネットワーク、充電機能、電圧調整機能を提供する。
- 電子機器– 電子システムは、センサー、コントローラー、ドメインコンピューティングプラットフォーム、通信モジュール、サイバーセキュリティ機能、および自律走行車やコネクテッドカーの機能をサポートするインテリジェントソフトウェアの統合を通じて、急速に拡大し続けている。
建築
アーキテクチャ分野は、2026年から2034年にかけて年平均成長率(CAGR)7.1~7.8%で拡大すると予測されています。自動車メーカーは、分散型アーキテクチャから、より高度なソフトウェアの複雑性、配線ハーネスの軽量化、製造の簡素化、そして車両ライフサイクル全体にわたる拡張可能な機能展開をサポートできる集中型コンピューティングプラットフォームへと移行しつつあります。
- 分散アーキテクチャ– 分散アーキテクチャは、確立されたエンジニアリング手法、モジュール式の電子制御ユニットの統合、そしてシステムの複雑化が進む中でも実証済みの信頼性といった理由から、既存の車両プラットフォーム全体に広く採用され続けている。
- ドメイン集中型アーキテクチャ– ドメイン集中型アーキテクチャは、複数の電子制御ユニットを機能ドメインに統合することで、処理効率の向上、ハードウェアの冗長性の削減、および高度な車両システム全体におけるソフトウェア統合の簡素化を実現します。
- 車両集中型アーキテクチャ– 車両集中型アーキテクチャは、高性能コンピューティングプラットフォームを活用することで、ソフトウェア定義型モビリティの次の段階を表しています。これにより、集中処理、配線の簡素化、迅速なソフトウェア展開、および将来のインテリジェント車両向けの強化されたサイバーセキュリティが可能になります。
機会の概要
|
車両タイプ |
収益貢献 |
トレンドタグ |
導入段階 |
|
乗用車 |
高い |
ソフトウェア定義 |
成熟した |
|
商用車 |
中くらい |
コネクテッド・フリート |
スケーリング |
自動車用EEアーキテクチャ市場の成長要因と影響分析
ソフトウェア定義車両への移行
ソフトウェア定義型車両への移行は、先進的な車載EEアーキテクチャの採用を加速させる最も強力な触媒の一つとなっています。現代の車両は、自動運転、無線によるソフトウェアアップデート、先進運転支援システム、コネクテッドモビリティサービスをサポートできる集中型コンピューティングプラットフォームへの依存度を高めています。OEM各社は、複数の車両機能をドメインコントローラやゾーンコントローラに統合することで電子制御ユニットの数を削減し、処理効率を向上させながらシステムの複雑さを軽減しています。高性能半導体、車載イーサネット、車両オペレーティングシステムの進歩により、将来のソフトウェアアップグレードを簡素化する拡張性の高い電子アーキテクチャが実現しています。ソフトウェアが車両機能の重要な差別化要因となるにつれ、メーカー各社は、製造コストと配線ハーネスの複雑さを軽減しながら、柔軟性、サイバーセキュリティ、ライフサイクル管理を向上させる次世代EEプラットフォームへの投資を継続しています。
電動化の進展により、車両1台あたりの電子機器搭載量が増加する
乗用車および商用車における急速な電動化は、バッテリー管理、パワーエレクトロニクス、充電システム、インテリジェントなエネルギー分配をサポートできる高度な電気・電子アーキテクチャへの需要を継続的に高めています。電気自動車は、統合された熱管理、回生ブレーキ、パワートレインの最適化、バッテリー診断などの機能により、従来型車両よりもはるかに高い演算能力を必要とします。各国政府が規制枠組みや財政的インセンティブを通じて低排出ガス輸送を推進し続ける中、メーカーは集中型電子システムを搭載した電気自動車のラインナップを拡大しています。半導体統合の進展と高速通信ネットワークの普及は、グローバルな自動車プラットフォーム全体で絶えず進化する車両ソフトウェアと高度化する電子機能をサポートできる、拡張性の高い電気・電子アーキテクチャへの需要をさらに高めています。
コネクテッドカーエコシステムの拡大
コネクテッドモビリティサービスは、継続的なデータ交換、クラウド接続、サイバーセキュリティ、インテリジェントな通信プロトコルに対する要求の高まりにより、車両の電気・電子アーキテクチャを変革しています。現代の車両には、テレマティクス、予測診断、車両間通信、リモートソフトウェアアップデート、デジタルコックピット技術などがますます組み込まれており、高帯域幅の電子ネットワークが不可欠です。自動車メーカーは、これらのコネクテッドサービスをシームレスに統合し、システムの信頼性を向上させ、ハードウェアの冗長性を低減する集中型アーキテクチャへの投資を継続しています。インテリジェント交通インフラ、第5世代移動通信ネットワーク、クラウドコンピューティングプラットフォームの拡大は、リアルタイムデータ処理、車両安全性の向上、顧客体験の強化を可能にする高度な電気・電子アーキテクチャの展開をさらに後押ししています。
自動車用EEアーキテクチャ市場の将来動向
ゾーン型および集中型コンピューティングプラットフォームの導入拡大
自動車向けEEアーキテクチャ市場の動向は、多数の分散型電子制御ユニットを少数の高性能コンピューティングプラットフォームに置き換える、ゾーン型および車両集中型アーキテクチャへの業界の移行をますます反映しています。これらの次世代アーキテクチャは、配線の複雑さ、車両重量、製造コストを削減すると同時に、ソフトウェアのスケーラビリティとサイバーセキュリティを向上させます。今後の開発では、標準化された車両オペレーティングシステム、集中型データ処理、および自動運転、予測診断、車両ライフサイクル全体にわたる継続的な無線ソフトウェア強化をサポートできる人工知能対応コントローラが重視されると予想されます。
人工知能が車両電子アーキテクチャを強化する
人工知能は、センサーフュージョン、自動運転アルゴリズム、予知保全、サイバーセキュリティ監視、インテリジェントエネルギー管理の最適化を通じて、現代の車両エレクトロニクスに不可欠な要素になりつつあります。将来のEEアーキテクチャでは、AIアクセラレータを中央集中型コンピューティングプラットフォームに直接統合することで、意思決定の迅速化とシステム効率の向上を実現することが期待されています。半導体メーカー、ソフトウェア開発者、自動車OEM間の連携強化は、次世代のコネクテッドカーおよび自動運転車を支えるインテリジェントコンピューティングプラットフォームの展開を加速させるでしょう。
自動車向けEEアーキテクチャ市場の機会
ソフトウェア中心の車両プラットフォームの拡大
ソフトウェア定義車両への移行は、拡張性の高い電気・電子アーキテクチャを開発するサプライヤーにとって、長期的に大きなチャンスをもたらします。自動車EEアーキテクチャ市場の予測によると、世界の自動車メーカー全体で、集中型コンピューティング、自動車オペレーティングシステム、サイバーセキュリティソフトウェア、クラウド接続型車両プラットフォームへの投資が増加しています。統合されたハードウェアとソフトウェアのエコシステムを提供できる企業は、継続的な機能アップデート、自動運転機能、インテリジェント車両管理ソリューションに対する需要の拡大から恩恵を受けるでしょう。半導体メーカー、ソフトウェアプロバイダー、ティア1サプライヤー間の戦略的パートナーシップは、イノベーションを加速させ、持続的な競争優位性を生み出すと期待されています。
高性能半導体集積
高性能車載用半導体に対する需要の高まりは、先進的な電気電子アーキテクチャプラットフォームを開発する企業にとって大きなビジネスチャンスを生み出しています。次世代プロセッサ、人工知能アクセラレータ、車載イーサネットコントローラ、セキュア通信モジュールは、コネクテッドカー、自動運転車、電動車を支える上で不可欠なものになりつつあります。拡張性の高い半導体プラットフォームと柔軟な電子アーキテクチャに投資するメーカーは、ソフトウェアの複雑化に対応し、処理能力を向上させ、将来の車両技術を世界の自動車市場に迅速に展開できる有利な立場に立つことができるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -