
心臓リハビリテーション市場:規模・シェア・予測 2034
心臓リハビリテーション市場の規模と予測(2021年 - 2034年)、世界および地域別のシェア、トレンド、成長機会分析レポートの対象範囲:製品別(心拍数モニター、スタビライゼーションボール、トレッドミル、エリプティカルトレーナー、血圧モニター、ステーショナリーバイクなど)、アプリケーション別(血管形成術、冠動脈疾患、心筋症、コレステロール管理、糖尿病、肺移植)、エンドユーザー別(病院・診療所、専門病院、在宅医療、心臓リハビリテーションセンターなど)、および地域別
- ステータス : 公開されたデータ
- レポートコード : TIPHE100000851
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 08, 2026


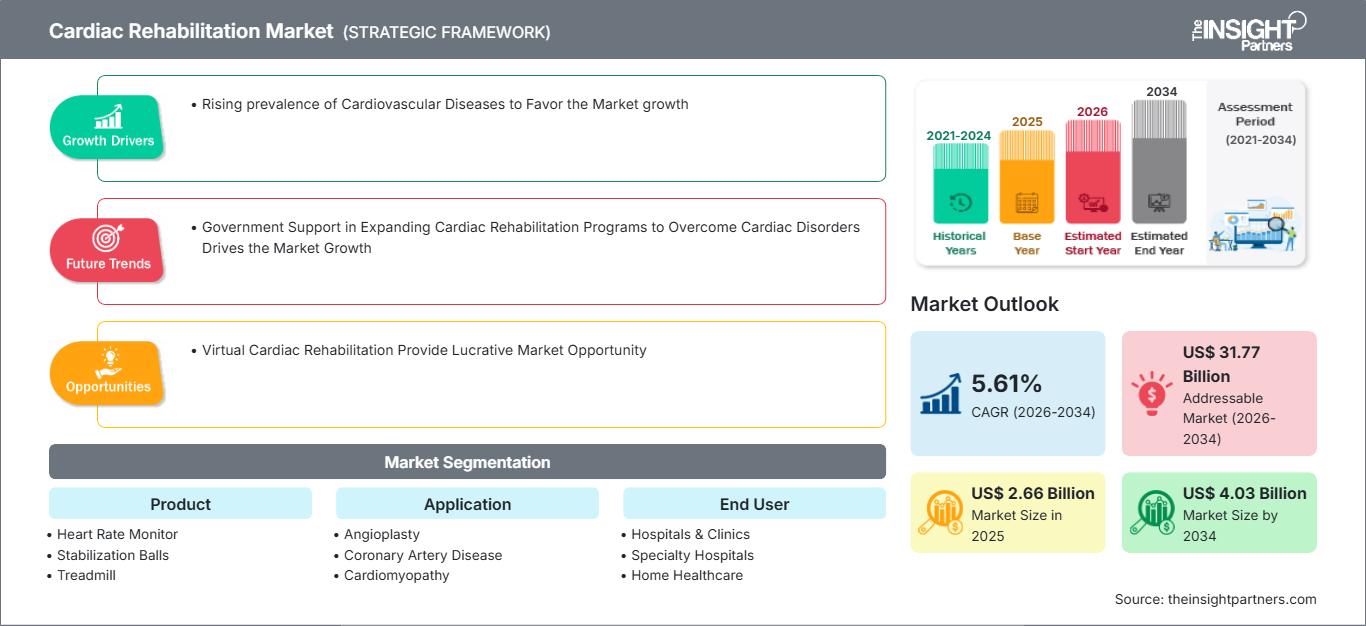
2025年の市場規模
26億6000 万米ドル
基準年値
2034年の予測
40億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
5.61 %
成長率
対象市場
317億7000 万米ドル
(2026年~2034年)
心臓リハビリテーション市場は、2025年には26億6,000万米ドルと評価され、2034年には40億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)5.61%で拡大すると見込まれています。この需要は、心臓手術を受けた患者や、慢性的な心血管疾患および代謝性疾患を抱える患者に対する、体系的な運動、生理学的モニタリング、リスク因子管理、継続的な回復支援へのニーズの高まりを反映しています。
北米は心臓リハビリテーション市場の規模見通しにおいて依然として中心的な位置を占めており、2026年から2034年にかけて5.0~5.5%の成長が見込まれています。心血管疾患の高い罹患率、確立された償還制度、病院への自動紹介制度、そしてバーチャルリハビリテーション支援の普及拡大などが、この成長を後押ししています。現在、対象となる米国の患者の3分の1未満しか参加しておらず、病院、リハビリテーションセンター、在宅ケア提供者には、参加率を向上させる大きな余地が残されています。
心臓リハビリテーション市場の評価と洞察
- 北米: 2025年には42~45%のシェアを占め、2026~2034年には年平均成長率(CAGR)5.0~5.5%で成長すると予測されるこの地域は、医療費償還制度、連携した二次予防プログラム、コネクテッドモニタリングの普及、成熟した心血管疾患ケアインフラといった恩恵を受けている。
- 米国: 2025年には北米の82~86%を占める同国は、病院が自動紹介システムとハイブリッド型リハビリテーションの能力を拡大するにつれて、2026~2034年の間に年平均成長率(CAGR)5.1~5.6%を記録すると予測されている。
- ヨーロッパ: 2025年には26~29%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.7~5.2%で拡大するヨーロッパは、構造化された第II相医療サービスと予防心臓病ネットワークに支えられ、ドイツ、英国、フランスが主導している。
- アジア太平洋地域: 2025年には20~23%のシェアを獲得し、2026~2034年には年平均成長率(CAGR)6.5~7.2%で成長するアジア太平洋地域は、中国と日本が牽引役となり、インドはデジタルリハビリテーションと病院との提携によって恩恵を受ける。
- 最大のセグメント:血圧計は2025年に30~34%の市場シェアを占め、高血圧管理と家庭でのモニタリングに支えられ、2026~2034年には年平均成長率(CAGR)5.0~5.5%で成長すると予測されている。
- 高成長分野:在宅医療は2025年には市場シェアの12~15%を占め、遠隔監視とコネクテッドデバイスの普及により、2026~2034年には年平均成長率(CAGR)7.2~8.0%で拡大すると予測されている。
- 詳細に分析された主要企業: Halma plc、OMRON Corporation、Avecinna Company JSC、Koninklijke Philips NV、GE HealthCare Technologies Inc.、Core Health & Fitness, LLC、Peloton Interactive, Inc.、Resideo Technologies, Inc.、ergoline GmbH、Lupin Limited。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
事業戦略は、施設レベルで実施される運動を中心としたプログラムから、臨床的に承認されたエルゴメーター、血圧測定器、心電図テレメトリー、アプリケーション、複数の専門家による相談を含むリハビリテーションプログラムへと進化しました。機器は、データの入出力が容易で、感染防止素材を使用し、人間工学に基づいた保守しやすい設計のデバイスへと進化しました。一方、ソフトウェアシステムは、作業負荷の管理、セッションの記録、異常結果の通知などを担っています。ergoline社のers.2などのプログラムは、24名の患者のトレーニングプロセスを追跡します。
2034年までの支出は、外来サービス、在宅ケアサービス、およびサービスが行き届いていない都市部/農村部の住民向けのネットワークに段階的に振り向けられる予定です。AP地域では、退院後のケアをより低コストで継続することに心臓専門病院が関心を示していることから、導入の見通しは良好です。一方、ME地域では、心血管疾患治療施設が整備される予定です。ソフトウェア支援モニタリング、エビデンスに基づいた紹介アルゴリズム、および仮想ケア要素への支払いが規制当局によって認められることで、臨床ガバナンスと安全なデータ交換の必要性はあるものの、利用可能性は拡大するでしょう。
心臓リハビリテーション市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 26億6000万米ドル |
| 2034年までの市場規模 | 40億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 5.61% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
心臓リハビリテーション市場分析
血管形成術、心臓手術、急性冠症候群後の生存率の上昇に伴い、二次予防の対象となる人口が増加しています。心臓リハビリテーション市場の成長は、高血圧、糖尿病、運動不足、脂質異常症といった疾患の継続的な負担も反映しています。2022年には心血管疾患により推定1,980万人が死亡し、これは世界の死亡者数の約32%に相当します。これは、根底にある臨床ニーズの規模を示しています。
このエコシステムは、機器メーカー、ソフトウェアプロバイダー、販売代理店、心臓専門医、理学療法士、栄養士、保険会社、病院、在宅医療機関など、幅広い関係者を網羅しています。供給はモジュール型モデルへと移行し、トレッドミル、エアロバイク、血圧計、遠隔モニタリングソリューションなどを組み合わせることが可能になっています。特に高リスク患者を扱う医療機関にとって、機器価格そのものよりも、製品の認証、校正、現地でのサービス、ソフトウェア統合の重要性が高まっています。
心臓リハビリテーション市場は、医療モニタリング、治療運動機器、デジタルケアソリューション、心臓診断などを含む競争環境の細分化が特徴です。Halma plcは血圧技術に特化したソリューションを提供しており、OMRON Corporationは在宅モニタリングとコネクテッドアプリに取り組んでいます。Koninklijke Philips NVとGE HealthCare Technologies Inc.は、統合された心臓データとモニタリングワークフローに注力しています。Ergoline GmbHとAvecinna Company JSCは、リハビリテーションの遠隔測定および医療運動ソリューションを提供しています。
戦略的な差別化は、臨床における相互運用性と地理的範囲へと向かっている。Lupin LimitedはLYFEプラットフォームを通じたデジタルセラピューティクスで競争しており、Core Health & Fitness, LLCとPeloton Interactive, Inc.はエクササイズ用ハードウェアとエンゲージメント機能を提供している。Resideo Technologies, Inc.はコネクテッドセンシングの能力を提供しているが、リハビリテーションに特化しているとは言えない。投資は、アルゴリズム主導のパーソナライゼーション、病院との統合、サブスクリプション、およびエビデンス生成に向けられている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
心臓リハビリテーション市場:戦略的洞察
地域別分析
北米心臓リハビリテーション市場
北米は2025年には世界の収益の42~45%を占め、2026~2034年には年平均成長率5.0~5.5%で拡大すると予想されています。心臓リハビリテーション市場のシェアは、病院の密集したネットワーク、メディケア、多数の手術、およびモニタリング機器の利用可能性によって決まります。米国の心血管疾患患者数は2017~2020年の間に1億2790万人に達しており、これは継続的な二次予防能力を浮き彫りにしています。
市場の成長は、病院内の従来のジム環境から、外来クリニック、地域プログラム、バーチャルモデルへと移行しつつあります。ミリオンハーツプログラムは、請求データを使用して、登録、開始、完了、遵守、およびバーチャル訪問を監視します。カナダは、州レベルのケアパスウェイと遠隔モニタリングサービスによって、地域需要を補完しています。調達の増加には、血圧計、心電図、運動プログラムなどの相互運用可能なソリューションが含まれます。
米国心臓リハビリテーション市場
米国は2025年に北米の収益の82~86%を占め、2026~2034年には年平均成長率(CAGR)5.1~5.6%で成長すると予測されています。病院や診療所は依然として主要な顧客ですが、在宅医療は距離、移動、仕事、介護者に関連する困難を抱える人々の間でますます好まれるようになっています。メディケアの監視によると、リハビリテーションサービスへの参加は、対象となる事象発生後365日以内に少なくとも1回のセッションに参加することと定義されています。
現在、市場で必要な機能を備えている企業には、オムロム株式会社、GEヘルスケアテクノロジーズ社、フィリップス社、ハルマ社、コアヘルス&フィットネス社、ペロトンインタラクティブ社などがあります。血管形成術や冠動脈疾患は定期的なリハビリテーションサービスのニーズをもたらしますが、コレステロール管理や糖尿病治療もプログラムの内容を拡大します。自動的な紹介、自動登録、ウェアラブルデバイスによる測定、病院からのカスタマイズされたレポート作成などにより、利用率の向上が期待されます。
欧州心臓リハビリテーション市場
2025年には世界の売上高の26~29%を欧州が占め、2026~2034年には年平均成長率(CAGR)4.7~5.2%で成長すると予測されています。ドイツは、リハビリテーションインフラ、医療工学技術、そして運動療法のための整備された体制において卓越した能力を発揮しています。ergoline GmbH社は、医療機器の認証基準に準拠したエルゴメーター、テレメトリー送信機、リハビリテーションソフトウェアの製造を通じて、地域における供給体制を強化しています。
英国では、センターを拠点とするプログラムと、自宅やウェブベースのプログラムを組み合わせることで、グループセッションに参加できない人々にとってより良いアクセス環境を提供しています。454,492件の紹介から収集された監査データによると、55%がリハビリテーションを開始し、開始した人の78%がそれを完了できたことが示されており、登録者数に関して、能力と潜在力の両方が存在することが示唆されています。
フランスでは、心筋梗塞を起こし心臓手術を受ける患者のための標準化された紹介プロセスが開発されている。イタリアでは、運動療法が慢性疾患管理プログラムに組み込まれており、スペインでは地域レベルで予防心臓病サービスが開発されている。ヨーロッパ諸国では導入レベルにばらつきがあるものの、質の高い指標、デジタルアクセス、患者データの相互運用性、そして心不全や心筋症患者のためのリハビリテーションの普及促進への投資が奨励されている。
アジア太平洋地域の心臓リハビリテーション市場
アジア太平洋地域は2025年には世界の収益の20~23%を占め、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.2%で拡大すると予測されている。中国は病院規模と心血管疾患治療件数で先行しており、日本と韓国は高齢化とコネクテッドケア機能によって普及を後押ししている。
インドは、病院間の提携や、ルピン・リミテッドのLYFEプラットフォームをはじめとする処方箋デジタルプログラムを通じて台頭しつつある。オーストラリアは、成熟した臨床サービスを提供している。非感染性疾患対策、専門病院の拡充、地域における医療機器の生産、モバイルファーストのケアモデルといった政策的重点が、地域における商業化を強化している。
中東・アフリカの心臓リハビリテーション市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.4~6.0%で成長すると予測されている。サウジアラビアは病院への投資と心臓専門医療インフラの整備で先行しており、それに続くのがアラブ首長国連邦(UAE)で、デジタル技術を活用した民間医療ネットワークがハイブリッド型医療の提供を支援している。
南アフリカはサハラ以南アフリカの需要を牽引している一方、中東・アフリカのその他の地域では、人材不足と医療費償還制度の不備が依然として制約となっている。経済の多角化、都市部における病院建設、通信網の整備、そして現地代理店との提携により、限られた床面積と集中的な臨床監督を必要とするモジュール式リハビリテーションシステムの需要が高まっている。
セグメンテーション分析
製品
2026年から2034年にかけて、製品市場は年平均成長率(CAGR)5.2~5.8%で拡大すると予測されています。心臓リハビリテーション市場は、生理学的モニタリング機器や患者のリスクに合わせた構造化運動プラットフォームなど、幅広い機器を網羅しています。購入者は、臨床精度、調整可能なワークロード、接続性、電子カルテとの互換性をますます重視するようになっています。血圧計は依然として最大の製品カテゴリーであり、接続型心拍数モニターや医療グレードの運動システムはハイブリッドケアをサポートしています。
- 心拍数モニター:ウェアラブル型および胸部装着型のモニターは、運動ゾーンの制御、異常の早期発見、および長期的な遵守状況の確認をサポートするため、監督下でのセッションや遠隔管理によるリハビリテーション計画において戦略的に重要です。
- バランスボール:バランスボールは、多分野にわたるプログラムの中で、バランス、柔軟性、低強度の筋力トレーニングに対応しており、個々の機能回復のための手頃な価格の機器を求めるクリニックからの需要が集中しています。
- トレッドミル:トレッドミルは、臨床医が速度と傾斜を制御しながら、段階的な運動中に心電図、血圧、自覚的運動強度のモニタリングを統合できるため、病院やリハビリテーションセンターで高い需要を維持しています。
- エリプティカル・トレーナー:エリプティカル・トレーナーは、関節への負担を軽減する必要のある患者に対し、低負荷の心血管系コンディショニングを提供し、運動の多様性によって継続的な参加を促進する、回復後期および維持プログラムをサポートします。
- 血圧計:高血圧の管理は二次予防の中心であり、自動測定とデジタル送信により施設内および家庭での一貫した監視が可能になるため、血圧計は主要な地位を占めています。
- 固定式自転車:固定式自転車は、測定可能な運動負荷、安定した着座姿勢、コンパクトな設置場所を提供し、高齢者や運動能力が制限されている患者を対象とした早期リハビリテーション、運動能力テスト、グループプログラムをサポートします。
応用
2026年から2034年にかけて、アプリケーションは年平均成長率(CAGR)5.3~5.9%で成長すると予測されています。需要は、特定の処置や心血管疾患の診断に基づくリハビリテーションにおいて最も高いものの、プログラムは心血管代謝リスクの低減へと拡大しています。アプリケーション固有の経路によって、運動強度、モニタリング頻度、栄養プロトコル、および期間が決定されます。血管形成術と冠動脈疾患は依然として中心的な役割を担っていますが、糖尿病とコレステロール管理は長期的な予防的取り組みを支えています。
- 血管形成術:血管形成術後のリハビリテーションは、安全な活動再開、服薬遵守、再発予防を支援し、病院退院やインターベンショナル心臓病学のワークフローに直接結びついた信頼できる紹介患者プールを構築します。
- 冠動脈疾患:冠動脈疾患は、患者が運動療法、症状のモニタリング、食事療法、ストレス管理、および複数の心血管リスク因子の総合的な管理を必要とするため、継続的なプログラム需要を生み出します。
- 心筋症:心筋症の治療プログラムでは、個々の患者に合わせた作業負荷とより綿密な生理学的監視が必要となるため、正確な遠隔測定、臨床医が設定可能な機器、および機能的耐性に基づいた段階的な進行の戦略的価値が高まります。
- コレステロール管理:コレステロール管理は、栄養カウンセリング、服薬遵守、体重管理、およびリスク評価の繰り返しを包括的な二次予防経路に組み込むことで、運動にとどまらないリハビリテーションを拡大します。
- 糖尿病:糖尿病は心血管疾患のリスクを重複して引き起こすため、血糖値モニタリング、運動量、栄養、服薬タイミング、患者教育などを調整するプログラムが必要となり、多職種連携によるサービス需要が高まります。
- 肺移植:肺移植後のリハビリテーションでは、心肺持久力、運動能力の回復、および綿密なモニタリング下での運動が重視されるため、移植病院や高度リハビリテーションセンターでは専門的な機器の需要が生じます。
エンドユーザー
エンドユーザー市場は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.1%で拡大すると予測されています。診断や治療の現場に近い場所で紹介が行われるため、病院は依然として不可欠ですが、医療は専門センターや在宅医療へと移行しつつあります。医療提供者は、患者のリスク、人材の確保状況、診療報酬、移動の制約などを考慮して、医療提供モデルを選択しています。在宅医療は、接続されたモニタリングによって施設外での臨床的に管理された運動がサポートされるため、最も急速に成長しているサブセグメントです。
- 病院と診療所:病院や診療所は、リハビリテーションの処方箋と退院計画、心臓病評価、緊急時のサポート、診断データ、確立された診療報酬管理を結びつけているため、初期登録を主導します。
- 専門病院:専門病院は、複雑な心臓疾患や臓器移植患者を管理し、高度な遠隔監視装置、医療用エルゴメーター、多職種チーム、集中的な臨床監督を伴う用途別プロトコルに対する需要に対応しています。
- 在宅医療:コネクテッドデバイス、ビデオ相談、デジタルコーチング、非同期レビューなどにより、移動の障壁が軽減され、サービス提供範囲が主要都市以外にも拡大するにつれ、在宅医療は急速に普及している。
- 心臓リハビリテーションセンター:専門センターは、高度な専門知識、グループでのリハビリテーション能力、体系的な運動器具、教育、および成果追跡を提供し、拡張可能な紹介先を求める病院にとって重要なパートナーとしての地位を確立しています。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階(初期段階/拡大段階/成熟段階) |
|
病院・クリニック |
高い |
自動紹介 |
成熟した |
|
専門病院 |
中くらい |
複雑な回復 |
スケーリング |
|
在宅医療 |
中くらい |
遠隔監視 |
スケーリング |
|
心臓リハビリテーションセンター |
高い |
ハイブリッドプログラム |
成熟した |
心臓リハビリテーション市場の成長要因と影響分析
心血管疾患および生存者の負担の拡大
心血管疾患は依然として世界最大の死因であり、急性冠症候群、血管形成術、手術を受けた患者へのより良いケアにより生存率が向上しています。このような組み合わせにより、エピソード的なフォローアップではなく、体系的な二次予防を必要とする患者の割合が増加します。病院が退院プログラムとこれらのサービスを連携させると、運動器具、血圧測定装置、栄養相談サービス、患者向けのリスク管理はリハビリテーション提供者にとって貴重な製品となります。最もニーズが高いのは、高血圧、糖尿病、肥満、運動不足を併せ持つ患者です。世界保健機関によると、2022年には世界中で1,980万人が心血管疾患で死亡し、その4分の3以上が低・中所得国で発生しました。
低い参加率は、入学者の増加に向けた測定可能な余地を生み出す
臨床上の適格性は必ずしも市場利用を意味するものではありません。紹介、距離、認知度、スケジュール、自己負担金といった障壁がアクセスを妨げているからです。米国では、リハビリテーションサービスの対象となる患者の3分の1未満しか利用しておらず、対象となるイベント数を増やす必要がなくても、大きな転換機会があることを意味します。病院は、自動紹介、ベッドサイド登録、プログラムナビゲーター、スケジュールの柔軟性、遠隔リハビリテーションサービスなどを活用して、このギャップを埋めることができます。したがって、機器メーカーやソフトウェア開発者は、紹介分析、患者エンゲージメント、遠隔モニタリング、プログラム完了の追跡を支援する機会を得ています。Million Heartsは少なくとも70%の参加を目指しており、370の組織から700人以上のメンバーを募集しています。
コネクテッドモニタリングと臨床ワークフローの統合
血圧計、心電図装置、活動量計、クラウドベースのダッシュボードシステムにおける遠隔接続機能により、リハビリテーションは断片的な介入の連続ではなく、継続的なプロセスへと進化します。医療従事者は、作業負荷の進行状況、治療遵守状況、症状、バイタルサインの異常などをモニタリングしながら、対面での診察はリスクの高い患者に限定することができます。これにより、安全なデータ処理と明確に定義されたエスカレーションプロセスを通じて、地理的なカバー範囲の拡大と効率的な患者負荷管理が可能になります。オムロン株式会社は、人工知能技術による心房細動検出機能を備えた血圧計を提供しています。また、ルパン株式会社は、継続的な心臓ケアのために遠隔モニタリングと臨床アプリケーションを提供しています。
心臓リハビリテーション市場の将来動向
リスク適応型ハイブリッドリハビリテーション経路
心臓リハビリテーション市場のトレンドは、臨床リスク、デジタルリテラシー、運動能力、回復段階に応じてサービス強度を割り当てるハイブリッド型のアプローチへと移行するでしょう。リスクの高い患者にはセンターベースの遠隔監視と監督が提供され、比較的安定した患者は定期的な臨床レビューを受けながら在宅接続型プログラムに移行します。アルゴリズムツールは作業負荷のバランス調整と例外事項の優先順位付けに役立ちますが、治療に関する決定は引き続き臨床医が行います。完了率、機能能力、血圧、服薬遵守率、再入院率はすべて、プロセス全体を通して評価されます。このようなアプローチにより、実際の物理的インフラを拡張することなく、プログラムを通して患者の流れを拡大することが可能になります。
成果連動型調達とエビデンスに基づく差別化
心臓リハビリテーション市場の予測によると、購入決定は技術仕様だけでなく、実証済みの患者アウトカムを重視する傾向が強まるでしょう。病院、保険会社、リハビリテーションネットワークは、プラットフォームが治療開始までの時間、セッションの完了、機能的能力、リスク要因管理を向上させるという証拠を求めます。ベンダーは、臨床連携、レジストリ、レポートの標準化、実世界エビデンスイニシアチブでこれに対抗します。サブスクリプション契約では、登録や利用状況に基づいて支払い額をマイルストーンに連動させることができます。これにより、サプライヤーは機器の提供に加え、オンボーディング、トレーニング、分析、患者ケアも提供することが義務付けられます。連携製品ポートフォリオを持つベンダーは、臨床環境と在宅環境の両方でパフォーマンスの証拠があれば優位に立つでしょう。
心臓リハビリテーション市場の機会
新興都市における病院から自宅へのリハビリテーションネットワークの構築
投資家は、専門病院が評価と臨床ガバナンスを提供し、地域の施設や在宅ケアチームが継続的な運動とモニタリングを提供するハブアンドスポーク型のサービスを開発できます。このモデルは、高度な心臓手術が集中しているもののリハビリテーション能力が限られているインド、東南アジア、中東、および一部のアフリカの都市に適しています。運営者は、コンパクトな固定式自転車、血圧計、心拍数モニタリング、多言語コーチング、エスカレーションプロトコルを組み合わせる必要があります。心臓専門医や保険会社との提携により、患者獲得コストを削減し、退院後の継続性を向上させることができます。成功するプラットフォームは、労働力や経済状況が異なる市場に高コストの欧米の施設モデルを移植するのではなく、食事指導、支払いオプション、技術サポートを現地化します。
相互運用可能な監視およびプログラム分析の商用化
機器データ、患者が報告する症状、服薬遵守状況、臨床記録を連携させ、医療提供者を単一のハードウェアブランドに縛り付けないベンダーにとって、大きなビジネスチャンスが存在します。病院は、欠席、異常な測定値、停滞しているワークロードの進捗、介入が必要な患者を特定するダッシュボードを必要としています。ベンダーは、アプリケーションプログラミングインターフェース、サイバーセキュリティ認証、ロールベースのアクセス、および統合サービスに投資する必要があります。心臓リハビリテーション市場レポートの購入者は、テクノロジーパートナーを評価する際に、消費者のエンゲージメント指標のみよりも、臨床的に解釈可能な分析を優先する必要があります。収益は、導入手数料、継続ライセンス、デバイスバンドル、およびサービス契約を通じて生み出すことができます。電子カルテプロバイダーや地域の販売代理店とのパートナーシップは、統合とメンテナンスの負担を軽減しながら、導入を加速させることができます。
最近の動向
- 2025年8月:Koninklijke Philips NVは、ESC Congress 2025において、診断、介入、長期モニタリングを網羅する統合ソリューションを含む、AIを活用した心臓関連技術を発表しました。このポートフォリオの方向性は、データの一貫性を向上させ、臨床医が術後ケアや慢性期ケアのあらゆる段階で心臓に関する知見を活用できるようにすることで、リハビリテーションのエコシステムを支援します。
- 2025年4月:ルパン・リミテッドは、ルパン・デジタル・ヘルスの心臓疾患に特化したプラットフォームが約1万人の患者に利用されており、病院や保険会社との提携を通じて拡大していると発表した。同社は、コネクテッドモニタリング、アプリケーション、臨床医によるアクセス、個別化された介入を組み合わせたLYFEを、術後リハビリテーションと予防医療の両分野に展開している。
- 2025年3月:GEヘルスケアテクノロジーズは、心筋灌流イメージング用デバイス「Flyrcado」の米国での発売を発表し、ACC 2025においてAIを活用した心臓病ワークフロー技術を発表しました。この製品は診断に重点を置いていますが、冠動脈疾患患者の運動処方やフォローアップ経路に役立つ、上流段階での特定と評価機能を強化します。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -