
エポキシコーティング市場:シェア・成長・予測 2034
エポキシコーティング市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:技術別(水性、溶剤系、粉体)、用途別(建設、輸送、一般産業、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00009634
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
460億4000 万米ドル
基準年値
2034年の予測
695億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.69 %
成長率
対象市場
5,247億4,000 万米ドル
(2026年~2034年)
エポキシコーティング市場は、2025年に460億4,000万米ドルと評価され、2034年には695億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.69%を記録する見込みです。この市場では、耐久性、耐薬品性、腐食防止性に優れたコーティングへのニーズが高まっています。現在進められている技術革新には、接着性や機械的強度を維持しながら、排出量を抑え、表面を保護する水性および粉体コーティングの開発が含まれます。
北米は、インフラの更新、産業施設のアップグレード、輸送、保護コーティングなどからの需要が見込まれる、発展途上でありながらも堅調なエポキシコーティング市場です。また、低排出性、速硬化性、特殊基材コーティングの急速な普及も、北米市場の成長を後押ししています。同地域ではインフラ、エネルギー、商業ビルへの投資が活発化しており、安定した需要につながっています。
エポキシコーティング市場の評価と洞察
- 北米:北米は、インフラ改修、産業メンテナンス、輸送用途に支えられており、2025年には24~28%のシェアを占め、2026~2034年には年平均成長率(CAGR)4.0~4.6%で拡大すると予測されています。
- 米国:米国は北米の需要の約78~82%を占めており、インフラの復旧、工業用床材、輸送資産、保護コーティングなどが需要を支えています。2026年から2034年にかけて、地域全体の成長率は4.0~4.5%と予測されています。
- ヨーロッパ:ヨーロッパは2025年に20~24%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが改修、産業保護、低VOC技術の導入を通じて需要を支え、2026~2034年の間に3.5~4.1%の成長が見込まれる。
- アジア太平洋地域:アジア太平洋地域は依然として最大の地域市場であり、2025年には45~49%のシェアを占め、2026~2034年には4.0~4.6%の成長率で拡大すると予測されており、中国、日本、韓国、インドが成長を牽引する。
- 最大のセグメント:アプリケーション内建設は最大のセグメントであり、2025年には39~43%のシェアを占め、2026~2034年には4.2~4.8%の成長率で拡大する見込みです。
- 高成長分野:粉末ベースの技術は高成長分野であり、2025年には17~21%のシェアを占め、2026~2034年には5.0~5.7%の成長率で拡大すると予測されています。
- 詳細に分析された主要企業:アクゾノーベルNV、アクサルタコーティングシステムズ株式会社、BASF SE、関西ペイント株式会社、日本ペイントホールディングス株式会社、PPGインダストリーズ株式会社、RPMインターナショナル株式会社、シャーウィン・ウィリアムズ社、ヨートンA/S、ヘンペルA/S。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
塗料技術は、耐久性を備えつつ、請負業者や産業エンドユーザーによるVOC(揮発性有機化合物)の使用制限といった環境基準を満たす配合へと、ますます進化を遂げています。臭気、作業員の曝露、規制などが製品選択の重要な要素となる場合、水性塗料が重要な位置を占めるようになりました。さらに、粉体塗料は高い塗着効率と低溶剤使用量を実現できるため、ますます魅力的な選択肢となっています。メーカーは、迅速で、下地処理への耐性が高く、メンテナンス間隔が長い製造方法に、より注力しています。
将来の需要予測では、アジア、中東、および一部のラテンアメリカ諸国における新たな産業開発拠点でビジネスチャンスが拡大すると見込まれています。インフラの刷新、工場建設、エネルギーおよび輸送への投資により、保護床材や耐腐食性コーティングの需要が増加すると予想されます。規制によって、サプライヤーは排出量の少ない技術の開発へと促され、資産所有者は製品コストだけでなく、コーティングシステムのライフサイクルコスト全体に注目するようになるでしょう。
エポキシコーティング市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 460億4000万米ドル |
| 2034年までの市場規模 | 695億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.69% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
エポキシコーティング市場分析
需要は、コンクリート、鋼材、その他の基材を摩耗、化学攻撃、湿気、腐食、機械的ストレスから保護する必要性によって促進されています。エコシステムには、樹脂および硬化剤メーカー、配合メーカー、塗布業者、請負業者、販売業者、機器ベンダー、および産業資産の所有者が含まれます。建設業は引き続き重要な消費者ですが、運輸業および一般産業では、周期的な負荷や過酷な使用条件下でも機能を維持できるコーティングが必要です。供給は、樹脂、特殊添加剤、硬化剤の入手可能性、エネルギー価格、および地域の生産能力によって左右されます。配合範囲が広い企業は、規制および運用上のニーズの多様性によりよく対応できます。プロジェクトの特定の要求により、地域の流通システムは引き続き重要です。
塗料業界の既存企業によるイノベーション、現地生産、およびアプリケーションへの投資により、競争レベルが高まっています。エポキシコーティング市場レポートでは、Akzo Nobel NV が製品ポートフォリオに幅広いコーティングを保有していること、Axalta Coating Systems Ltd. がさまざまな産業用途における技術開発への投資を継続していることが強調されています。BASF SE、関西ペイント株式会社、日本ペイントホールディングス株式会社、PPG Industries, Inc. は、個々の顧客向けの製品開発とソリューションを重視しています。RPM International Inc.、The Sherwin-Williams Company、Jotun A/S、および Hempel A/S は、特殊コーティング、流通、および専門知識を通じて競争しています。
バリューチェーンは、コーティング仕様のカスタマイズ傾向の高まりによっても影響を受けています。基材の種類、環境条件、硬化プロセス、および使用温度に基づいたコーティング配合へのニーズは、標準的な配合よりも産業顧客の間でますます高まっています。さらに、この傾向は、メーカーが配合能力を開発し、技術的な観点から施工業者と協力する動機付けとなっています。流通は、細分化された建設およびメンテナンスプロジェクトへのサービス提供において引き続き重要な役割を果たしていますが、大規模な産業顧客との取引では、エンドユーザーとの直接的なやり取りがより一般的です。また、地域的な生産能力を持つことは、対応力を高め、プロジェクト固有のニーズを満たすためのもう一つの方法です。メンテナンス仕様の多様化に伴い、技術サービス志向のサプライヤーは市場シェアを拡大できるでしょう。
考慮すべき2つ目の市場要因は、産業購買決定におけるライフサイクル経済の役割の増大です。資産所有者は、コーティングシステムをコストだけでなく、メンテナンスの頻度、ダウンタイムのリスク、塗布の容易さ、期待される耐用年数などの観点からも評価しています。この傾向は、厳しい条件下で優れた性能を発揮するハイエンド製品の可能性を広げます。したがって、ポジショニングは樹脂技術だけではなく、硬化時間、基材耐性、耐久性、塗布の容易さも考慮に入れる必要があります。さらに、コーティングメーカーは、請負業者や販売代理店との地域的な提携関係の構築にも注力しています。インフラや産業資産のメンテナンスニーズの高まりに伴い、改修ニーズが安定した顧客基盤を形成する可能性があります。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
エポキシコーティング市場:戦略的洞察
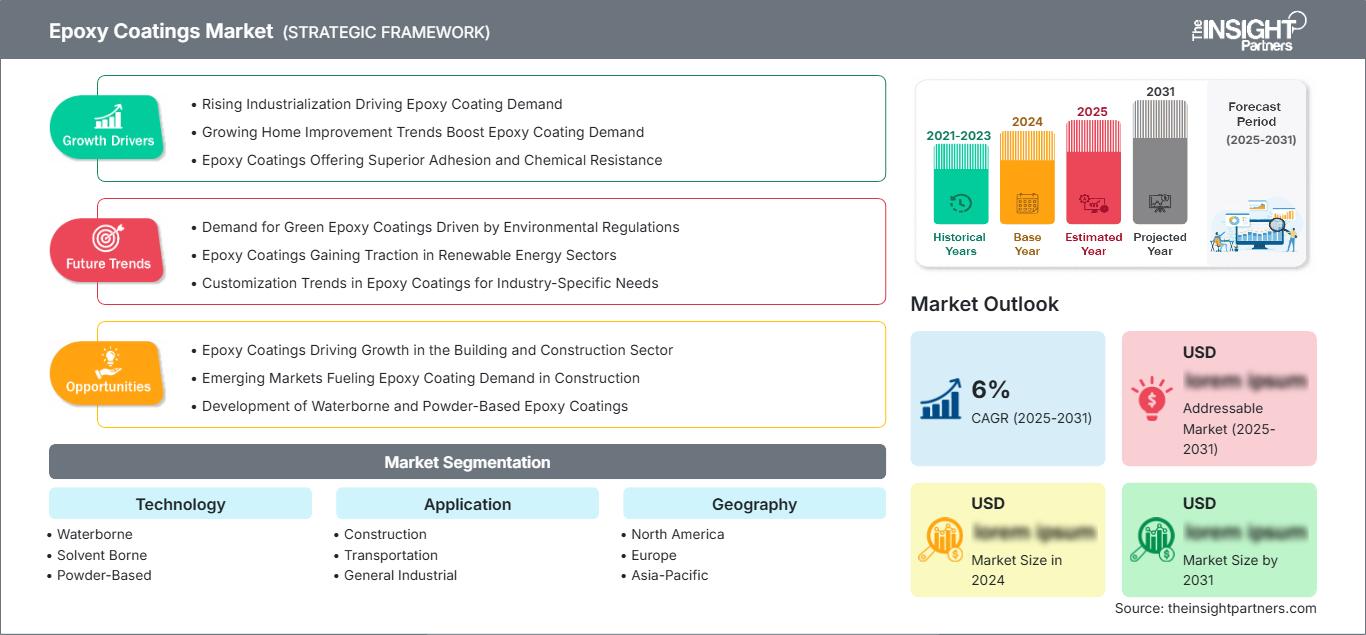
地域別分析
北米エポキシコーティング市場
北米は2025年の世界エポキシコーティング市場需要の24~28%を占め、2034年まで年平均成長率(CAGR)4.0~4.6%で成長すると予測されています。この地域市場の主な推進要因としては、インフラ改修、工業プラントの近代化、輸送機器のメンテナンス、建設、既存の床や保護層の交換ニーズなどが挙げられます。需要の主な推進要因は米国ですが、カナダとメキシコも工業およびインフラプロジェクトで付加価値を生み出しています。耐薬品性、耐摩耗性、耐用年数の向上を重視する消費者の間では、高性能な配合が引き続き重要な役割を果たすでしょう。
この地域では、需要の約78~82%を米国が占めています。用途としては、工業用床材、橋梁、倉庫、製造施設、エネルギーインフラ、輸送機器などが挙げられます。環境規制により水性塗料や低排出塗料の使用が促進される一方、速硬化技術によって施設の稼働停止時間が短縮されています。メキシコは製造業の発展を通じて産業的重要性を高めており、カナダはインフラ整備や産業施設の改修から引き続き恩恵を受けています。
米国のエポキシコーティング市場
北米エポキシコーティング市場の需要の約78~82%は米国が占めており、2026年から2034年にかけて年平均成長率(CAGR)4.0~4.5%を記録すると予測されています。産業メンテナンス、商業用床材、輸送インフラ、製造業、エネルギー資産などが、需要創出に大きく貢献しています。消費者は、保護システムを選択する際に、耐久性、迅速な施工、低排出性コーティングを重視しています。
コーティング剤の製造においては、PPG Industries, Inc.、Axalta Coating Systems Ltd.、RPM International Inc.、The Sherwin-Williams Companyなど、大手企業が数多く存在し、業界を幅広く牽引しています。用途のトレンドとしては、交通量の多い床面の保護、腐食防止、耐薬品性、そして迅速な復旧を可能にする保護システムが主流となっています。また、倉庫施設、工場、データ関連インフラ、輸送インフラの近代化も需要創出に影響を与えています。
欧州エポキシコーティング市場
欧州地域は2025年の世界需要の20~24%を占め、2025年から2034年の間に年平均成長率(CAGR)3.5~4.1%を記録すると予測されています。ドイツのエポキシコーティング市場は、工業製造業と自動車産業の操業により主要な役割を担っており、英国市場は改修工事の恩恵を受けています。フランス地域では、輸送、建設活動、工業用建物の需要が牽引しています。イタリアとスペイン地域は、改修、製造、物流、インフラストラクチャ用途により貢献しています。排出規制に関する厳しい規制は、配合と水性コーティングの改善に役立っています。
ドイツ地域は、強力な産業基盤に加え、自動車、エンジニアリング、物流、製造業が集積しているため、今後も戦略的に重要な地域であり続けるでしょう。需要は、性能と環境基準を満たす保護コーティングへとますます傾いています。英国市場は、改修、輸送インフラ、倉庫、商業施設によって牽引されています。用途効率とライフサイクル全体にわたる性能が重視されているため、英国市場は魅力的です。フランス、イタリア、スペインの市場は、インフラ更新、工業用床材、建設改修、メンテナンス活動により、多様な機会を提供しています。
アジア太平洋地域のエポキシコーティング市場
アジア太平洋地域は、2025年には45~49%のシェアを獲得し、2026~2034年の期間には4.0~4.6%の成長率が見込まれ、地域別エポキシコーティング市場として最大規模になると予測されています。中国は、製造業、インフラ、物流、建設業が盛んなため、この地域における主要な消費国となっています。日本と韓国では、高度な製造業と輸送が需要を牽引しており、インドはインフラと産業投資によって成長を続けています。
オーストラリアの貢献は、インフラ、鉱業関連施設、および産業メンテナンス分野からもたらされています。この地域における製造業、運輸業、都市化、インフラ開発を促進する政策は、耐久性のある保護製品への需要を生み出し続けています。環境問題への懸念の高まりは、水性塗料や粉体塗料への選好を促しており、施工業者にとっては、塗布効率が依然として重要な要素となっています。
中東・アフリカのエポキシコーティング市場
中東・アフリカ地域は、インフラ、エネルギー、建設、産業分野の継続的な発展により、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.8%で成長すると予測されています。サウジアラビアは大規模なインフラ整備と多角化プログラムを通じて地域需要を牽引しており、アラブ首長国連邦(UAE)は建設、物流、商業、産業分野の発展から需要を獲得しています。南アフリカは鉱業、製造業、運輸、インフラ維持管理を通じてその役割を果たしています。
高いエネルギー消費量と厳しい気候条件は、耐腐食性、耐薬品性、そして高い耐久性を必要とします。アラブ首長国連邦とサウジアラビアは、保護床コーティング剤および工業用コーティング剤の有望な市場であり、南アフリカはメンテナンス集約型の産業部門からの需要があります。中東・アフリカ地域のその他の地域における需要もプロジェクトベースであり、インフラ建設、水処理施設、エネルギー施設、商業ビルなどが牽引しています。
セグメンテーション分析
テクノロジー
エポキシコーティング市場の技術分野は、環境要件、適用条件、硬化特性、ライフサイクル性能によってますます左右されるようになっています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)4.3~4.9%で拡大すると予測されています。水性技術は排出量の削減という利点があり、溶剤系製品は要求の厳しい用途において性能面で優位性を維持し、粉末系システムは材料の効率的な利用と溶剤の削減が優先される用途において重要性を増しています。
- 水性塗料:水性塗料システムは、溶剤排出量の削減と作業環境の改善が求められる用途において、ますます選ばれるようになっています。配合技術の向上に伴い、硬化性、接着性、耐薬品性も改善され、建設現場や産業現場におけるその重要性は拡大しています。
- 溶剤系:溶剤系製剤は、浸透性、基材耐性、塗布の一貫性、および確立された性能特性が優先される場合、特に要求の厳しい産業環境や輸送環境において、依然として重要です。
- 粉末ベース:粉末ベースのシステムは、高い転写効率と溶剤使用量の削減を実現し、耐久性のある仕上がり、効率的な生産、そして管理された塗布環境における環境性能の向上を求めるメーカーの採用を促進します。
応用
エポキシコーティング市場の用途別需要は、建設改修、輸送インフラ、産業資産のメンテナンスに支えられ、2026年から2034年にかけて年平均成長率(CAGR)4.2~4.8%で増加すると予測されています。性能要件は、基材、暴露条件、交通量、化学環境によって大きく異なるため、サプライヤーは用途に特化したシステムと技術サービスの開発を迫られています。
- 建設業界:エポキシシステムは、床、コンクリート構造物、商業施設、倉庫、インフラを摩耗、化学物質、湿気、および重交通から保護するため、建設業界が主な需要基盤となっています。
- 輸送:輸送用途では、機械的摩耗、風化、化学物質、および繰り返し荷重にさらされるインフラや運用環境において、耐久性のあるコーティングが求められます。これは、道路、施設、および関連資産全体で継続的な使用を支えるためです。
- 一般産業用途:一般産業用途には、工場、機械エリア、倉庫、加工施設、保守環境などが含まれ、化学薬品、衝撃、摩耗、および運転中の摩耗に対する耐性が不可欠です。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
工事 |
高い |
インフラストラクチャフロア |
成熟した |
|
交通機関 |
中くらい |
資産保護 |
スケーリング |
|
一般産業 |
高い |
工場改修 |
成熟した |
エポキシコーティング市場の成長要因と影響分析
インフラ復旧に伴い、耐久性のある保護システムの需要が増加する。
老朽化したインフラは、資産の完全な交換を必要とせずに耐用年数を延ばすことができるコーティングに対する継続的なニーズを生み出しています。橋梁、駐車場、工業用床、水道施設、倉庫、輸送施設などは、湿気、摩耗、化学物質、機械的ストレスに対する保護処理をますます必要としています。エポキシシステムは、コンクリートや鋼材基材に強力な接着性と耐久性のある表面保護を提供できるため、有利な立場にあります。改修プロジェクトでは、特に操業停止が業務を中断する場合、メンテナンス頻度を削減できるソリューションも好まれます。エポキシコーティング市場の影響は、新規建設にとどまらず、資産の運用寿命全体にわたってメンテナンスと改修による継続的な需要を生み出します。そのため、請負業者と資産所有者は、ライフサイクル経済性、塗布の生産性、および予想されるサービス間隔に基づいてコーティングシステムを評価します。これは、汎用製品だけでなく、特殊な配合、塗布ガイダンス、および技術サポートを提供するサプライヤーにとって機会を生み出します。
環境要件が製剤の移行を加速させる
エポキシコーティング市場における環境規制は、成熟したコーティング市場全体で配合の優先順位を再構築しています。揮発性有機化合物の規制と作業員の曝露に対する関心の高まりにより、メーカーは塗布特性とコーティング性能を維持しながら溶剤含有量を削減するよう促されています。水性技術はこの変化の恩恵を受けており、粉末系システムは適切な管理環境下で溶剤への依存度を低減する別の道筋を提供しています。この影響は特にヨーロッパで顕著であり、顧客が調達仕様に環境基準を組み込んでいる北米およびアジア太平洋地域でもますます重要になっています。そのため、配合メーカーは、環境負荷を低減しながら同等の耐久性を実現する樹脂化学、硬化剤、添加剤、および塗布プロセスに投資しています。この変化は、新しい配合が性能、適合性、硬化、保管、および塗布の要件を同時に満たす必要があるため、開発の複雑さを増す可能性があります。強力な研究能力と地域的な技術インフラを備えたサプライヤーは、規制に準拠した製品を効率的に商品化できる有利な立場にあります。
産業の近代化により、高性能コーティングに対する要求が高まる
産業の近代化に伴い、厳しい機械的・化学的条件下でも機能するコーティングに対する需要が高まっています。新しい工場、物流施設、加工工場、エネルギーインフラ、特殊な製造環境では、交通量、衝撃、化学物質、洗浄作業に耐えられる床材や構造表面材が求められています。また、既存施設においても、事業者が生産性の向上とメンテナンスの中断削減を目指す中で、交換需要が生じています。エポキシシステムは、産業用床材や保護用途における実績から恩恵を受けており、技術革新によって特殊環境への適用範囲も拡大しています。市場への影響は、ダウンタイムが大きな経済的損失につながる場合に最も大きく、迅速な硬化と長い耐用年数が重要な購入基準となります。サプライヤーは、特定の産業、用途条件、基材に合わせて最適化されたシステムを提供することで、こうした需要を取り込むことができます。表面処理、コーティングの厚さ、硬化条件、塗布品質が最終的な性能に大きく影響するため、技術サービスの重要性がますます高まっています。
エポキシコーティング市場の将来動向
低排出ガス化学が主流の仕様基準となる
エポキシコーティング市場の今後の配合開発は、機械的強度、接着性、耐薬品性、硬化信頼性を損なうことなく、低排出化学にますます重点を置くようになるでしょう。建設、産業、インフラプロジェクト全体で環境への期待が調達決定に組み込まれるにつれて、水性システムは引き続き重要性を増していくでしょう。粉体ベースの技術も、効率的な硬化と未使用材料の回収が可能な管理された塗布環境においては拡大する可能性があります。製品開発では、基材の準備、乾燥時間、硬化温度、作業者の曝露など、塗布プロセス全体をますます考慮するようになるでしょう。性能を維持しながら塗布の複雑さを軽減できるサプライヤーは、請負業者や資産所有者にとって測定可能な価値を生み出すことができます。時間の経過とともに、環境性能はコンプライアンス要件から、より広範なライフサイクル購買基準へと移行すると予想されます。特に、施設全体で標準化された持続可能性目標を持つ多国籍産業ユーザーの間では、その傾向が顕著になるでしょう。
デジタル仕様とアプリケーション最適化が顧客エンゲージメントを再構築する
デジタルツールは、塗料の選定、仕様策定、および塗布管理において、ますます重要な役割を果たすと予想されます。顧客は、基材の状態、暴露レベル、動作温度、およびメンテナンススケジュールに対する塗料の性能を比較するのに役立つ技術情報をますます必要としています。デジタルプラットフォームは、製品選定、プロジェクト文書作成、技術ガイダンス、および顧客とのやり取りをサポートし、調達時の摩擦を軽減できます。また、管理された産業環境において塗布技術の自動化が進み、一貫性と材料利用効率が向上する可能性があります。こうした変化は、配合に関する専門知識とデジタル技術サービスを統合できるサプライヤーに有利に働くでしょう。この傾向は、塗料の選定ミスが高額な手直しや早期の故障につながる複雑な産業プロジェクトにおいて特に重要です。顧客が個々の製品特性ではなく、プロジェクト全体の成果を評価するようになるにつれ、デジタルツールは技術的な適合性を実証し、仕様に対する信頼性を高めるための重要な手段となり得ます。
エポキシコーティング市場の機会
エネルギーおよびインフラ資産向け特殊コーティング
エネルギーおよびインフラの近代化は、厳しい運用環境向けに特殊なエポキシシステムを開発するサプライヤーにとって魅力的な機会となります。オフショア施設、パイプライン、再生可能エネルギーインフラ、橋梁、工業プラント、輸送資産には、腐食、摩耗、化学物質、湿気、機械的ストレスに耐えるコーティングが必要です。サプライヤーは、高膜厚システム、速硬化性、長期浸漬耐性、複雑なメンテナンススケジュールに対応した配合によって差別化を図ることができます。エポキシコーティング市場の予測は、資産所有者が耐用年数の延長と停止頻度の削減を優先する場合に最も強力です。製品開発では、高湿度、温度変化、塩分曝露、化学物質との接触など、特定の環境条件をターゲットにすることもできます。これらの用途への戦略的な拡大には、強力な技術的検証と仕様サポートが必要です。プロジェクトの承認は、多くの場合、性能基準と請負業者の信頼に依存しているためです。保護コーティングの専門知識を確立している企業は、特殊な配合を使用して、インフラおよびエネルギー顧客との関係を深めることができます。
地域的な製造拡大により、地域に特化した製剤開発の機会が生まれる
アジア太平洋地域、中東、および一部の新興市場における製造業への投資は、サプライヤーが現地での生産、流通、および技術サービス能力を確立する機会を生み出しています。新規工場を操業する顧客は、現地の建設慣行、下地条件、環境規制、およびメンテナンス能力に合わせたコーティングシステムを必要とすることがよくあります。現地での製造は、供給の信頼性を向上させ、リードタイムを短縮し、物流の混乱リスクを軽減すると同時に、請負業者や産業顧客とのより緊密な関係構築を可能にします。この機会は製品販売にとどまらず、仕様策定支援、表面処理ガイダンス、塗布トレーニング、およびメンテナンスに関する推奨事項が購買決定に影響を与える可能性があります。サプライヤーは、確立された技術を地域の環境要件や業界の優先事項に合わせて調整することもできます。自動車、エレクトロニクス、物流、エネルギー、および一般産業活動を中心に製造業の集積が拡大するにつれ、柔軟な地域サプライチェーンを持つ企業は、新規施設とそれに続くメンテナンスサイクルの両方から、継続的なコーティング需要を捉える上で有利な立場に立つことができるでしょう。
最近の動向
- 2026年3月: PPGは、洋上エネルギー、石油・ガス、インフラ用途向けに設計された2種類のガラスフレークエポキシコーティング剤、PPG SIGMASHIELD 950とPPG SIGMASHIELD 899 GFを発表しました。SIGMASHIELD 950は、耐腐食性、耐水性、耐摩耗性、耐衝撃性を備えた無溶剤の高膜厚エポキシです。一方、SIGMASHIELD 899 GFは20%以上のガラスフレークを含み、NORSOK M501:2022およびISO 24656の要件を満たしています。
- 2025年3月: BASFとSikaは、より持続可能な建築用途、特に床材向けに開発された新しいエポキシ硬化剤「Baxxodur EC 151」を共同発売しました。この製品は超低VOC配合を可能にし、一部のシステムでは従来の硬化剤に比べてVOC排出量を最大90%削減できます。また、5~10℃の温度での硬化に対応し、硬化時間を最大3分の2短縮できます。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -