
産業用マルチプロトコルゲートウェイ市場:動向・予測 2034
産業用マルチプロトコルゲートウェイ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:アプリケーション別(リモート監視、製品最適化、予防保守)、エンドユーザー別(プロセス産業、ディスクリート産業)、地域別(北米、ヨーロッパ、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010764
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 18, 2026


2025年の市場規模
4億3390 万米ドル
基準年値
2034年の予測
8億6453 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.96 %
成長率
対象市場
58億3989 万米ドル
(2026年~2034年)
産業用マルチプロトコルゲートウェイ市場は、2025年に4億3390万米ドルと評価され、2034年には8億6453万米ドルに達すると予測されており、2026年から2034年までの年平均成長率(CAGR)は7.96%です。この市場は、異種産業用プロトコル、デバイス、コントローラ、およびエンタープライズシステムを接続するゲートウェイプラットフォームを対象としており、従来型および最新の運用技術環境間でのデータ交換を可能にします。
北米における産業用マルチプロトコルゲートウェイ市場の規模は、既存設備の近代化、産業用サイバーセキュリティ要件、および運用技術とエンタープライズプラットフォーム間の統合の進展によって支えられています。モデル化された地域別CAGRは7.20%~8.40%の範囲であり、製造業、公益事業、エネルギー、プロセス産業におけるプロトコル変換、リモート資産可視化、エッジ処理、および既存自動化インフラの近代化に対する需要を反映しています。
産業用マルチプロトコルゲートウェイ市場の評価と洞察
- 北米:北米は2025年には29~33%のシェアを占めると推定されており、既存施設の近代化、サイバーセキュリティ、IT/OTの融合に支えられ、2026年から2034年にかけて年平均成長率(CAGR)7.20~8.40%で成長すると予測されている。
- 米国:米国は、2025年の北米市場の推定78~82%を占め、製造業の近代化と分散型モニタリングに牽引され、年平均成長率(CAGR)7.30%~8.50%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には25~29%のシェアを占めると推定されており、ドイツ、英国、フランス、イタリア、スペインでは自動化の高度化と産業のデジタル化に支えられ、年平均成長率(CAGR)は7.00%~8.20%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には27~31%のシェアを占めると推定されており、スマート製造とインフラ投資を通じて中国、日本、韓国、インド、オーストラリアが牽引し、年平均成長率(CAGR)は8.20%~9.40%になると予測されている。
- 最大のセグメントであるプロセス産業は、2025年には市場シェアの54~58%を占めると推定されており、複雑な既存の自動化設備に支えられ、年平均成長率(CAGR)7.40~8.40%で成長すると予測されています。
- 高成長分野:予防保全は、資産健全性モニタリングに支えられ、2025年には市場シェアの29~33%を占めると推定され、年平均成長率(CAGR)8.30~9.30%で成長すると予測されています。
- 詳細に分析された主要企業:ABB、アドバンテック株式会社、アトップ・テクノロジーズ、HMSネットワークス、ハネウェル・インターナショナル、マインドツリー・リミテッド、モクサ株式会社、マルチテック・システムズ株式会社、ソフトPLC株式会社、テキサス・インスツルメンツ株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
産業用マルチプロトコルゲートウェイ市場は、単なるプロトコル変換から、産業データのフィルタリング、変換、暗号化、前処理を実行する高度なエッジインフラストラクチャへと進化を遂げています。より高度なゲートウェイアーキテクチャへの傾向として、最新のゲートウェイはイーサネット、シリアル、フィールドバス、MQTT、OPC UA、Modbus、クラウド接続をすべて統合的に採用しています。この発展により、データサイロが縮小し、ユーザーは既存の機器を引き続き使用しながら、最新の監視、管理、分析機能を実装できるようになります。
未来は、既存設備のデジタル化、産業環境におけるサイバーセキュリティ、そして分散コンピューティングによって特徴づけられるでしょう。東南アジア、インド、東欧、中東における新たなアプリケーションの登場は、既存設備を新しい自動化システムに接続できる柔軟なゲートウェイアーキテクチャへのニーズを生み出しています。市場は、セキュリティ、リモートアクセス、エッジ分析、長寿命、そして設置の容易さを重視する方向へと進んでいます。
産業用マルチプロトコルゲートウェイ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 4億3390万米ドル |
| 2034年までの市場規模 | 8億6453万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.96% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
産業用マルチプロトコルゲートウェイ市場分析
産業用マルチプロトコルゲートウェイ市場の発展は、新たな制御システムを導入することなく、異種機器を接続する必要性によって推進されています。この市場は、センサーおよびコントローラーメーカー、ゲートウェイメーカー、オートメーションソリューションプロバイダー、システムインテグレーター、クラウドサービスプロバイダー、そして産業顧客で構成されています。従来のシリアルデバイス、PLC、SCADAシステム、産業用イーサネット、クラウドサービスといった機器間で、ゲートウェイレベルでの相互通信の必要性が生じています。
この種の機器に対する需要は、システムを全面的に自動化するのではなく、段階的にアップグレードする製造業において特に高い。プロセス製造業では、通常、異なるベンダーの旧型および新型の機器が混在しているため、プロトコルの互換性が極めて重要となる。個別生産品の製造業者は、生産状況の追跡、品質管理、予防保全分析のために、機械からデータを収集する手段としてゲートウェイをますます頻繁に利用している。
産業用マルチプロトコルゲートウェイ市場レポートは、オートメーションベンダー、産業用ネットワーク企業、組み込みコンピュータメーカー、エンジニアリングサービスプロバイダーからなる競争環境の存在を示しています。ABBとHoneywell International Inc.は広範なオートメーションインフラストラクチャに依存している一方、Advantech Co., Ltd.、HMS Networks、Moxa Inc.、およびAtop Technologiesは通信および産業用ネットワークに注力しています。Texas Instruments Incorporatedが提供する半導体ソリューションは、組み込みゲートウェイ設計とエッジコンピューティングにとって重要です。
重要なのはハードウェアの容量ではなく、プロトコルの対応範囲、セキュリティ、ライフサイクルサービス、そして統合オプションです。この点において、Mindtree Limitedは産業デジタル変革と統合の分野で一定の役割を果たす一方、Multi-Tech Systems, Inc.はコネクテッドデバイスと通信の分野で事業を展開し、SoftPLC Corporationはソフトウェア定義制御システムに注力します。そのため、ハードウェアとソフトウェア、そして管理と分析の両方を含むプラットフォームに資金が投入されています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
産業用マルチプロトコルゲートウェイ市場:戦略的洞察
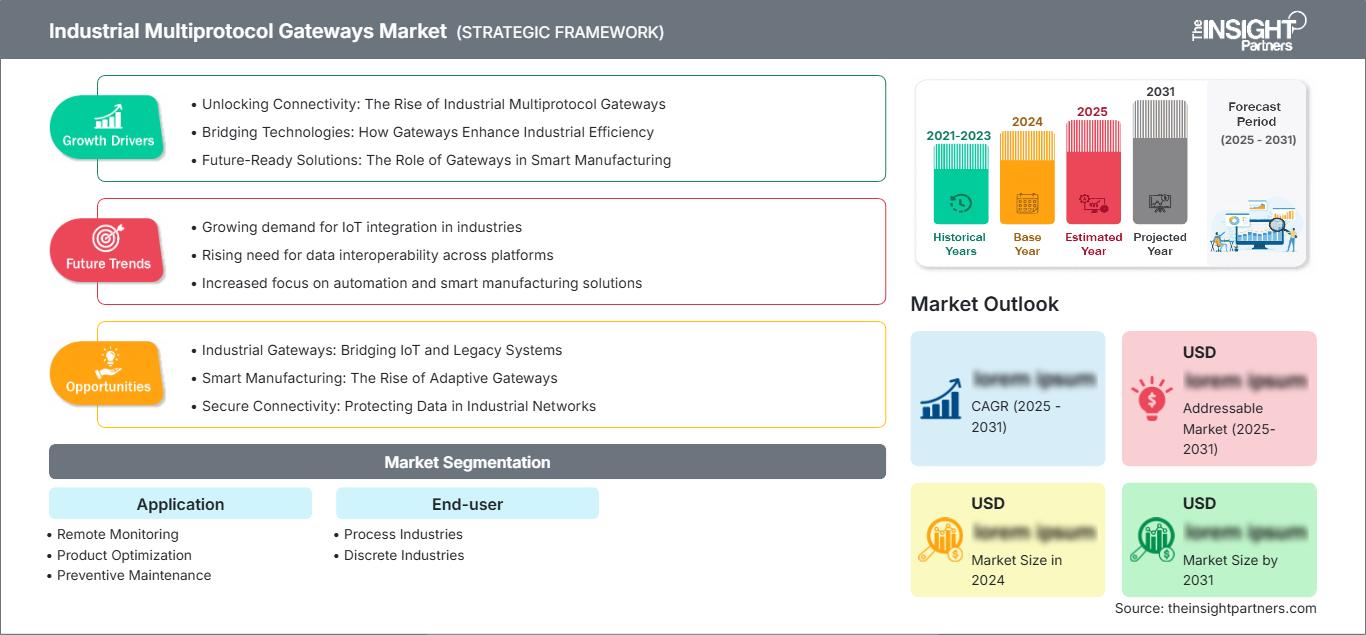
地域別分析
北米産業用マルチプロトコルゲートウェイ市場
北米は、2025年には産業用マルチプロトコルゲートウェイ市場の推定29~33%のシェアを占め、2025年から2034年にかけて年平均成長率(CAGR)7.20~8.40%を示すと予想されています。米国が主要市場であり、カナダとメキシコは製造業、エネルギー、鉱業、物流、インフラ整備を通じて成長に貢献しています。既存のPLC、コントローラ、センサー、監視システムを交換することなくネットワークをアップグレードする需要が高まっているため、ブラウンフィールドプラントも依然として重要です。
この地域は、高度に発達した自動化エコシステムを有し、遠隔監視、予測型資産管理、サイバーセキュリティソリューションに対する高い需要があります。産業施設では、OTデータとITデータの分離と安全な交換を可能にするゲートウェイへの需要が高まっています。また、分散型資産の存在により、公益事業、石油・ガス、食品加工、運輸といった分野では、信頼性の高い通信に対する需要がさらに高まっています。この地域におけるシステムインテグレーションは、自動化環境におけるプロトコルとエッジコンピューティングの設定を通じて、導入の実現を支援します。
米国産業用マルチプロトコルゲートウェイ市場
米国は2025年の北米市場において78~82%のシェアを占めると予測されており、年平均成長率(CAGR)は7.30~8.50%と見込まれています。製造業務の近代化、公共事業のデジタル化、プロセスの自動化、分散型産業システムが需要を牽引しています。ゲートウェイは、老朽化した既存インフラや、複数のベンダーの機器で構成される自動化エコシステムにおける遠隔監視および保守プロジェクトとより密接に関連するようになっています。
ABB、ハネウェル・インターナショナル、アドバンテック、モクサなどの企業は、米国市場における産業オートメーションおよび通信に必要な技術を保有しています。ゲートウェイは、生産最適化や予防保全といった分野で活用されており、PLC、SCADAシステム、エンタープライズレベルのソフトウェア、クラウドベースのアプリケーションなどのネットワーク間の安全な接続手段として、ますます広く利用されています。レガシーインターフェースのサポートは、重要な購入要因となっています。
欧州産業用マルチプロトコルゲートウェイ市場
欧州地域は2025年には25~29%のシェアを占め、年平均成長率(CAGR)は7.00~8.20%と予測されています。地域別ではドイツが最大の市場となり、次いで英国、フランス、イタリア、スペインが続きます。産業オートメーション、エネルギー効率化への取り組み、デジタル製造への投資が、プロセス製造と個別製造の両方においてゲートウェイの導入を促進しています。
英国市場は、製造業、公益事業、運輸業、インフラの近代化によって牽引されています。近年、産業ユーザーは、既存の制御システムとエンタープライズシステム間の安全な接続の提供にますます関心を示しています。資産が分散している状況では、ゲートウェイアーキテクチャの一元的な可視性が必要となり、プラントの大幅な停止時間を伴わずに統合を可能にするため、リモート監視とライフサイクル管理も重要な推進要因となります。これは、古いプラントを扱う事業者にとって戦略的に重要なことです。
ドイツは、広範な製造基盤、高度なエンジニアリング技術、そして自動化インフラを擁し、欧州市場におけるリーダーとしての地位を維持するだろう。フランス市場は、航空宇宙、エネルギー、化学、食品加工産業、そして産業の近代化によって牽引されている。イタリアとスペインは、機械製造、自動車、食品、エネルギー、インフラ産業における応用で市場に貢献している。
アジア太平洋地域における産業用マルチプロトコルゲートウェイ市場
報道によると、2025年にはアジア太平洋地域が市場全体の約27~31%を占め、年平均成長率(CAGR)は8.20~9.40%で成長すると予測されており、中国が主要な地域消費国となる見込みです。アジア太平洋地域では、日本と韓国が先進製造業を通じて成長の可能性を秘めている一方、インドとオーストラリアは産業オートメーション、鉱業、エネルギー、インフラ分野で大きな可能性を秘めています。
産業の成長とスマートファクトリーへの投資は、ゲートウェイの成長を促進するだろう。中国は大規模な製造業を有し、日本は高度な自動化技術に注力しており、韓国は電子機器と自動車の生産で知られ、インドは産業のデジタル化から恩恵を受けており、オーストラリアは鉱業と遠隔操作において需要がある。
中東・アフリカ産業用マルチプロトコルゲートウェイ市場
中東・アフリカ地域の需要は、エネルギー、公益事業、インフラ、製造業、鉱業に集中している。サウジアラビアとアラブ首長国連邦は湾岸地域における重要な市場であり、南アフリカは強力な工業・鉱業基盤を有している。同地域は年平均成長率(CAGR)7.50%~8.70%で成長すると予測されており、サウジアラビアが地域投資活動を牽引する見込みである。
産業の多様化とインフラ整備の進展に伴い、遠隔監視と自動化の接続性が向上している。サウジアラビアのエネルギーおよび産業プロジェクトでは、分散型リソース間の安全な通信が求められる一方、UAEのプロジェクトでは、接続されたビル、ユーティリティ、産業システムが広く活用されている。南アフリカの鉱業では堅牢なゲートウェイが求められており、中東・アフリカのその他の地域ではプロジェクト指向の需要が見られる。
セグメンテーション分析
応用
アプリケーション 分野には、リモート監視、製品最適化、予防保守が含まれ 、2026年 から2034 年 にかけて年平均成長率(CAGR)7.80%~8.80%で成長すると予測されています。需要は、ゲートウェイ接続を運用価値に変換するアプリケーションへとシフトしています。リモート監視は可視性を確立し、製品最適化はプロセス性能を向上させ、予防保守は接続されたデータを使用して早期介入と計画外ダウンタイムの削減を支援します。したがって、産業用マルチプロトコルゲートウェイ市場の範囲は、接続インフラストラクチャからデータ活用型の運用管理へと拡大しています。
- リモート監視: リモート監視は 、地理的に分散した機器全体を一元的に可視化するため、公益事業、エネルギー、運輸、および産業施設にとって戦略的に重要です。ゲートウェイプラットフォームはデバイスデータを統合し、オペレーターが常時現場に立ち会うことなく資産を監視できるようにします。
- 製品最適化: 製品最適化では 、機械およびプロセスデータを使用して、スループット、品質、およびリソース消費に影響を与える稼働条件を特定します。ゲートウェイ接続により、既存の自動化アーキテクチャを維持しながら、生産情報を分析プラットフォームおよび最適化プラットフォームに提供できます。
- 予防保全: 予防保全は 、設備の状態データと保守ワークフローを連携させることで、異常な稼働パターンを早期に特定することを可能にします。設備の故障が重大なダウンタイム、安全上のリスク、生産損失、またはサービスの中断を引き起こす場合、その戦略的重要性は高まります。
エンドユーザー
産業用マルチプロトコルゲートウェイ市場のエンドユーザーセグメントは、プロセス産業とディスクリート産業を対象としており 、 2026年 から 2034 年にかけて年平均成長率(CAGR)7.50%~8.50%で成長すると予測されています。プロセス産業では、通常、ライフサイクルの長い複雑で連続的な設備が運用される一方、ディスクリート製造業者は、相互接続された機械や生産セルを管理しています。どちらのグループもプロトコル変換とデータ集約を必要としますが、購入の優先順位は、生産アーキテクチャ、設備の重要度、近代化戦略によって異なります。
- プロセス産業: 製油所、化学工場、製薬工場、食品加工工場、公益事業施設、エネルギー施設などでは、長寿命の自動化機器が頻繁に使用されるため、プロセス産業は 依然として主要な需要分野となっています。ゲートウェイは、従来の制御環境と最新の監視・分析システムを接続するための実用的な手段を提供します。
- 個別生産産業: 個別生産産業 では、自動車、電子機器、機械、消費財製造など、幅広い分野でゲートウェイが活用されています。需要の中心は、機械の接続性、生産状況の可視化、品質監視、そして製造現場の制御装置と製造実行システムまたは企業システムとの統合です。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
プロセス産業 |
高い |
ブラウンフィールド改修 |
成熟した |
|
離散産業 |
中くらい |
スマートマニュファクチャリング |
スケーリング |
産業用マルチプロトコルゲートウェイ市場の成長要因と影響分析
既存施設の近代化により、プロトコルの相互運用性に対する需要が拡大している。
産業オペレーターは、設置済みのコントローラー、センサー、ドライブ、監視システムが運用上依然として価値があるため、自動化設備全体を一度に交換することは稀です。マルチプロトコルゲートウェイは、レガシーインターフェースと最新の産業ネットワーク間の変換を行うことで、混乱を最小限に抑えながら近代化を実現します。このアプローチにより、高額な機器交換の必要性が軽減されるとともに、データが分析、クラウド、エンタープライズアプリケーションに届くようになります。特に、資産ライフサイクルが長いプロセス産業では、その商業的影響は顕著です。幅広いプロトコルをサポートするサプライヤーは、複数の世代やベンダーの機器を含む施設に対応できます。したがって、ゲートウェイの導入は、より広範な自動化投資に先立つ最初の近代化ステップとなり、接続された産業資産の設置ベースを拡大し、ソフトウェア、サイバーセキュリティ、エッジコンピューティング、ライフサイクルサービスなどの継続的な機会を創出します。
ITとOTの融合により、安全なデータ交換の必要性が高まっている。
産業界の組織は、可視性、計画、保守、意思決定を向上させるために、運用システムとエンタープライズアプリケーションをますます連携させています。この連携により、生産ネットワークと上位情報システム間のデータ移動を制御するための新たな要件が生じています。マルチプロトコルゲートウェイは、プロトコル変換、データフィルタリング、認証、セグメンテーションのための明確なインターフェースを提供し、レガシーデバイスを広範なネットワークに直接公開する必要性を軽減します。この影響は、既存の制御システムを維持しながらクラウド分析や集中監視を採用する施設にとって特に重要です。その結果、プロトコル互換性と並んで、サイバーセキュリティが製品選定基準になりつつあります。安全な通信と管理しやすい導入、そして長期にわたるライフサイクルサポートを両立できるベンダーは、運用上の回復力を損なうことなくデジタル変革を求める顧客からの需要を獲得できます。
リモート資産可視化により、分散運用全体でゲートウェイの導入が強化されている。
産業組織が地理的に分散した工場、変電所、パイプライン、倉庫、水関連資産、および資源運用を管理するにつれて、遠隔監視の重要性が高まっています。ゲートウェイはローカルデバイスからの情報を集約し、選択されたデータを中央システムに転送することで、組織が常駐チームを維持することなく機器を監視できるようにします。このモデルは、メンテナンススケジュールの改善、不要な現場訪問の削減、異常事態への迅速な対応を可能にします。特に、資産が困難な環境や遠隔地で稼働している場合、需要は高まります。その結果、産業用マルチプロトコルゲートウェイ市場の成長は、異なる世代の機器が稼働する複数の拠点間で一貫した通信を求めるインフラ事業者の恩恵を受けています。サプライヤーは、セルラー、イーサネット、シリアル、およびワイヤレス接続オプションと、リモート構成およびデバイス管理機能を提供することで、自社の地位を強化できます。
産業用マルチプロトコルゲートウェイ市場の将来動向
エッジインテリジェンスはゲートウェイ機能をプロトコル変換の域を超えて拡張する
産業用マルチプロトコルゲートウェイ市場のトレンドは、企業やクラウドプラットフォームに情報を送信する前にローカル分析を実行するゲートウェイへと移行すると予想されます。エッジ処理により、不要なデータをフィルタリングし、異常な状態を特定し、運用指標を計算し、通信要件を削減できます。将来のゲートウェイには、より強力なプロセッサ、コンテナ化されたアプリケーション、安全なリモート管理、機械学習ワークロードのサポートが含まれる可能性が高いです。この進化により、産業ユーザーは集中監視を維持しながら、運用イベントに発生源に近い場所で対応できるようになります。ベンダーは、ゲートウェイを特定の産業ワークフローに合わせてカスタマイズできるアプリケーションマーケットプレイスやソフトウェア開発環境をますます提供するようになるでしょう。コンピューティング能力が拡大するにつれて、ゲートウェイは単なるプロトコル変換器ではなく、分散インテリジェンスノードへと進化していくでしょう。
設計段階からのサイバーセキュリティは、コアゲートウェイ仕様となるでしょう。
将来のゲートウェイ調達においては、セキュアブート、デバイスID、暗号化通信、ロールベースアクセス、署名付きソフトウェア、脆弱性管理、セグメント化されたネットワークアーキテクチャがますます重視されるようになるでしょう。産業界の組織は、ゲートウェイが従来隔離されていた運用システムとより広範なネットワークとの接続点となり得ることをより認識し始めています。そのため、サイバーセキュリティ機能は、設置後に追加されるのではなく、機器選定時に評価されることが増えていくでしょう。ゲートウェイベンダーは、より長いセキュリティサポート期間、自動パッチ適用、集中型構成、そしてより明確な脆弱性管理プロセスを提供するようになると思われます。産業用サイバーセキュリティフレームワークとの互換性も調達に影響を与え、特に重要インフラや規制対象産業において顕著になるでしょう。これらの要件は開発コストを増加させる可能性がありますが、参入障壁を高め、確立された産業セキュリティの専門知識を持つサプライヤーを優遇することにもつながります。
産業用マルチプロトコルゲートウェイの市場機会
Gateway-as-a-serviceは、複数拠点の産業近代化を簡素化できる。
産業用マルチプロトコルゲートウェイ市場の予測によると、サプライヤーはゲートウェイハードウェアと継続的なソフトウェアおよびマネージドサービスを組み合わせる機会を得ています。ゲートウェイ・アズ・ア・サービスモデルには、リモート構成、ファームウェア管理、サイバーセキュリティ監視、接続監視、および分析サブスクリプションが含まれる可能性があります。このようなアプローチにより、小規模または地理的に分散した多数の拠点を運営する産業顧客の技術的な負担を軽減できます。プロバイダーは、展開テンプレートを標準化しながら、ローカル機器に応じてプロトコル構成を柔軟に変更できるようにすることができます。このモデルは、公益事業、物流、水道インフラ、エネルギー、および複数拠点を持つ製造グループにとって特に重要です。投資家とテクノロジープロバイダーは、集中管理と予測可能なライフサイクルコストを備えたプラットフォームを優先することで、継続的な収益を生み出し、導入済みのゲートウェイ群全体の一貫性を向上させることができます。
業種別ゲートウェイプラットフォームは、これまで十分なサービスが提供されていなかった産業用途の可能性を切り開くことができる。
水平プラットフォームだけに頼るのではなく、個々の産業環境に合わせたゲートウェイソリューションを開発することで、さらなる機会が生まれます。鉱業では堅牢な通信と遠隔診断が優先される一方、製薬施設では検証済みのデータ処理と制御された接続が求められる場合があります。食品加工、公益事業、エネルギー、輸送といった分野も同様に、独自のプロトコル、環境、コンプライアンス要件を持っています。ベンダーは、これらの特定のワークフローに合わせて、ハードウェア、プロトコルライブラリ、サイバーセキュリティ制御、アプリケーションソフトウェアをパッケージ化できます。システムインテグレーターとのパートナーシップは、インテグレーターが現地の自動化アーキテクチャと試運転要件を理解しているため、導入を加速できます。垂直戦略は、顧客の構成作業を削減し、価値実現までの時間を短縮することで、基本的なプロトコル変換がますます標準化されている市場における差別化を強化することにもつながります。
最近の動向
- 2026年8月:PUSRは、Wi-Fi 6、LoRaゲートウェイ/モデム、セルラーIoTゲートウェイ、マルチポートシリアルサーバーを含む6つの新しい産業用IoT製品を発表しました。これらの製品は、産業オートメーション、スマートエネルギー、倉庫管理、および接続機器向けに、信頼性の高い無線接続、エッジインテリジェンス、およびマルチプロトコル通信を向上させるように設計されています。
- 2026年6月:MSA Safetyは、従来のModbus機器を最新のクラウドシステムや産業システムに接続できるFieldServer Modbus IoT Gatewayを発表しました。このゲートウェイは、リモート監視とエッジ・ツー・クラウド通信をサポートしており、企業は既存の機器を交換することなく、既存のインフラストラクチャを最新化できます。
- 2026年8月:STRATUM 9は、Nordic SemiconductorのnRF9151 SiPをベースとした産業用DECT NR+ゲートウェイを発表しました。このソリューションは、産業オートメーション向けに、確定的で低遅延のプライベート無線接続を提供し、Wi-Fiの信頼性が十分でない場所ではケーブルを置き換えることができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -