
ジロウトラストアーキテクチャ市場:動向・需要・予測 2034
ゼロトラストアーキテクチャ市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:提供形態別(ソリューション、サービス)、組織規模別(中小企業および大企業)、導入形態別(クラウドおよびオンプレミス)、業種別(家電、IT・通信、自動車、製造、建設・建築、医療機器、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039684
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 04, 2026


2025年の市場規模
406億 2000万米ドル
基準年値
2034年の予測
1338 億8000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
16.08 %
成長率
対象市場
8,288億6,000 万米ドル
(2026年~2034年)
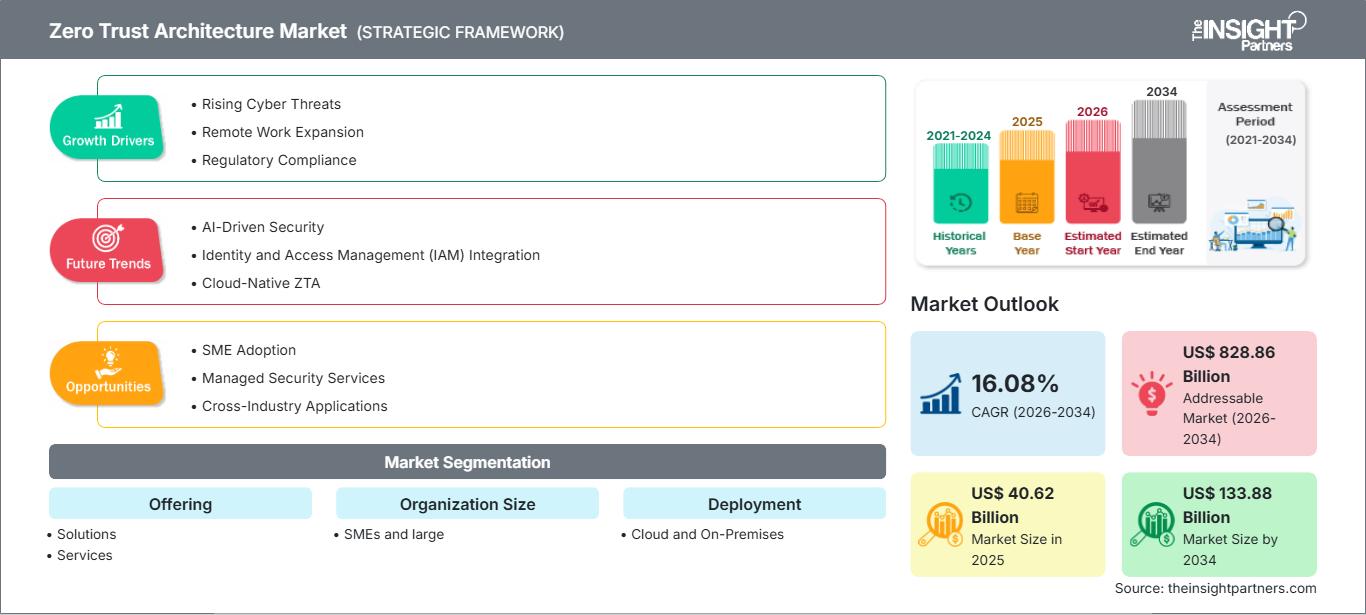
ゼロトラストアーキテクチャ市場は、2025年には406億2,000万米ドルと評価され、 2034年には1,338億8,000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)16.08%で拡大すると見込まれています。この市場は、サイバーセキュリティの脅威の高まり、クラウドネイティブ環境への企業の移行の増加、およびより厳格なデータ保護要件によって恩恵を受けています。規制対象業界の組織は、横方向の移動リスクを軽減し、高度なサイバー攻撃に対する耐性を向上させるために、アイデンティティ中心のセキュリティ導入を加速させています。
北米全域において、企業による本人確認、セキュアアクセスサービスエッジプラットフォーム、継続的認証フレームワークへの支出は拡大を続けています。この地域におけるゼロトラストアーキテクチャ市場は、大規模なデジタルトランスフォーメーションプログラム、広範なクラウド導入、重要インフラ保護に関する規制圧力によって支えられています。市場の成長は今後も堅調に推移すると予想され、官民両セクターのサイバーセキュリティ投資に支えられ、2026年から2034年にかけての地域全体の成長率は年平均14.5%~16.5%と予測されています。
ゼロトラストアーキテクチャ市場の評価と洞察
- 北米:高度なサイバーセキュリティ投資、成熟したクラウドインフラストラクチャ、連邦政府のセキュリティ義務付けにより、この地域は引き続き最大の収益貢献地域となっています。2025年のシェア:38%~42%。2026年~2034年のCAGR:14.5%~16.5%。
- 米国:政府、金融サービス、ヘルスケア、テクノロジー分野における強力な導入が、地域におけるリーダーシップを支えています。2025年の北米におけるシェア:78%~82%。2026年~2034年のCAGR:14.8%~16.8%。
- ヨーロッパ:データ主権イニシアチブとサイバーセキュリティ規制により、英国、ドイツ、フランス、イタリア、スペインで導入が進んでいます。2025年のシェア:24%~28%。2026年~2034年のCAGR:15.0%~17.0%。
- アジア太平洋地域:中国、日本、インド、韓国、オーストラリアにおける急速なデジタル化、クラウド導入の拡大、サイバーセキュリティ予算の増加が拡大を後押ししています。2025年のシェア:22%~26%。2026年~2034年のCAGR:17.5%~19.5%。
- 最大のセグメント:ソリューションは、アイデンティティガバナンス、ネットワークセグメンテーション、アクセス制御技術に対する需要により、実装支出の大部分を占めています。2025年の市場シェア:62%~66%。2026年~2034年のCAGR:15.5%~17.5%。
- 高成長セグメント:クラウド導入は、企業がハイブリッドクラウドおよびマルチクラウド環境へ移行することで恩恵を受けています。2025年の市場シェア:54%~58%。2026年~2034年のCAGR:18.0%~20.0%。
- 詳細に分析された主要企業:Palo Alto Networks, Inc.、VMware LLC、Zscaler, Inc.、Akamai Technologies, Inc.、Microsoft Corporation、Cisco Systems, Inc.、International Business Machines Corporation、Cloud Software Group, Inc. (Citrix)、Trellix、Forcepoint LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、境界防御に基づくセキュリティアーキテクチャから、分散環境におけるユーザー、アプリケーション、デバイスに対応できるアイデンティティ中心のセキュリティモデルへと移行しました。クラウド、リモートワーク、コネクテッドオペレーション技術システムの活用が、この市場の成長を加速させています。セキュリティアプローチは、継続的認証、マイクロセグメンテーション、エンドポイントの可視化、リスクベースのアクセス制御メカニズムへとシフトしています。サイバー攻撃の高度化に伴い、セキュリティプロセスに分析と自動化を組み込む必要性が高まっています。
今後、ゼロトラストアーキテクチャ市場への投資は、デジタルインフラプログラムが拡大を続けるアジア太平洋地域、中東、および一部の欧州諸国でさらに加速すると予想されます。政府のサイバーセキュリティフレームワーク、重要インフラ保護イニシアチブ、そしてより厳格なプライバシー規制が、導入に有利な環境を作り出しています。医療、通信、製造、金融機関からの需要は長期的な導入活動を支えると見込まれ、クラウドネイティブなセキュリティプラットフォームと人工知能を活用した監視ツールは、拡張性と運用効率を向上させます。
ゼロトラストアーキテクチャ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 406億2000万米ドル |
| 2034年までの市場規模 | 1338億8000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 16.08% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ゼロトラストアーキテクチャ市場分析
サイバー脅威、ランサムウェア攻撃、IDベースの攻撃の増加に伴い、企業のセキュリティ近代化への取り組みは加速しています。ゼロトラストアーキテクチャ市場の成長軌道は、従来の境界防御を、デジタルセッション全体を通してユーザー、デバイス、アプリケーションを認証する継続的な検証フレームワークに置き換える組織によって支えられています。特に、コンプライアンス要件によって可視性、アクセス管理、データ保護制御の強化が求められる規制業界では、ゼロトラストアーキテクチャの導入が急速に進んでいます。
ゼロトラストアーキテクチャ市場の広範なエコシステムには、セキュリティソフトウェアベンダー、クラウドプロバイダー、マネージドセキュリティサービスプロバイダー、システムインテグレーター、インフラストラクチャスペシャリストが含まれます。企業がハイブリッドワーク環境を拡大するにつれ、セキュアアクセス技術、アイデンティティガバナンスプラットフォーム、特権アクセス管理ソリューション、マイクロセグメンテーションツールの需要が高まっています。クラウド、エンドポイント、ネットワークセキュリティプラットフォーム全体にわたる継続的な製品イノベーションと統合機能の向上により、供給状況は引き続き良好です。
競争環境は依然として非常にダイナミックであり、既存のサイバーセキュリティベンダーは買収、戦略的パートナーシップ、製品イノベーションを通じてプラットフォーム機能を拡大しています。ゼロトラストアーキテクチャ市場の分析によると、主要サプライヤーは、ID管理、脅威インテリジェンス、エンドポイント保護、クラウドセキュリティを統合プラットフォームに組み合わせた統一セキュリティアーキテクチャに注力しています。このような戦略により、顧客は導入を簡素化しながらセキュリティ成果を向上させることができます。
Palo Alto Networks、Microsoft Corporation、Cisco Systems、International Business Machines Corporation、Zscaler、Akamai Technologies、VMware、Trellix、Forcepoint、Citrixといった主要企業は、クラウドベースのセキュリティソリューションとAIを活用した脅威検出に向けて、さらなる取り組みを進めている。焦点は、単発的な製品から、プラットフォーム互換性、ポリシー自動化、拡張性へと移行しつつある。クラウドおよびマルチクラウドソリューションを容易に導入できる企業は、今後数年間で競争優位性を獲得する可能性が高い。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ゼロトラストアーキテクチャ市場:戦略的洞察
地域別分析
北米ゼロトラストアーキテクチャ市場
北米は2025年のゼロトラストアーキテクチャ市場における世界収益の約38%~42%を占め、地域別では最大の貢献地域であり続けると予測されています。この地域は、サイバーセキュリティへの多額の投資、高いクラウド導入率、そして重要インフラの保護に重点を置いた強力な規制の恩恵を受けています。連邦政府のサイバーセキュリティ近代化プログラム、ランサムウェアの脅威の増加、そしてデジタル変革への投資拡大は、政府機関や民間企業におけるエンタープライズレベルでの導入を引き続き後押ししています。
この地域は2026年から2034年にかけて年平均成長率(CAGR)14.5%~16.5%で拡大すると予測されています。大企業は、本人確認、特権アクセス管理、ネットワークセグメンテーション技術の導入を加速させています。北米では、高度な技術エコシステム、確立されたベンダーの存在、そしてサイバーレジリエンスと運用セキュリティの向上を求める金融サービス、ヘルスケア、防衛、通信業界からの強い需要により、ゼロトラストアーキテクチャの市場シェアは依然として高い水準を維持しています。
米国ゼロトラストアーキテクチャ市場
2025年、北米におけるゼロトラストアーキテクチャ市場の収益の約78%~82%は米国が占める見込みです。連邦政府のサイバーセキュリティ指令、クラウド移行イニシアチブの拡大、そしてアイデンティティ中心のセキュリティフレームワークに対する認識の高まりが、持続的な導入を後押ししています。大企業や公共機関は、重要なデジタル資産や運用システムを標的とする高度なサイバー脅威に対処するために設計されたセキュリティ近代化プログラムを引き続き優先的に進めています。
同国におけるサイバーセキュリティ市場の成長率は、2026年から2034年にかけて年平均成長率(CAGR)14.8%~16.8%と予測されている。主要なサイバーセキュリティベンダーの存在、高度なクラウドインフラストラクチャ、そして多額の研究開発投資が市場の成熟に貢献している。政府、銀行、医療、テクノロジー、防衛といった分野では、継続的な認証とアクセスガバナンス機能が企業セキュリティ戦略の強化に重要な役割を果たすため、需要は特に堅調である。
欧州のゼロトラストアーキテクチャ市場
2025年、ゼロトラストアーキテクチャ市場における世界収益の約24%~28%を欧州が占め、プライバシー、データ保護、サイバーレジリエンスを重視する規制枠組みの恩恵を受け続けています。同地域は2026年から2034年にかけて年平均成長率(CAGR)15.0%~17.0%で成長すると予測されています。金融サービス、ヘルスケア、製造業、公共部門など、高度なセキュリティ制御とコンプライアンス機能を求める組織において、積極的な導入活動が見られます。
さらに、英国は高度なデジタルインフラ開発、高額なサイバーセキュリティ予算、そして高い企業クラウド導入率を特徴とし、導入のリーダーの一つとなっています。ドイツは、産業サイバーセキュリティ政策と高度な製造業デジタル化イニシアチブによって後押しされています。加えて、フランス、イタリア、スペインなどの国々も、サイバーセキュリティ予算への投資を継続的に行っています。
アジア太平洋地域のゼロトラストアーキテクチャ市場
アジア太平洋地域は、 2025年のゼロトラストアーキテクチャ市場における世界収益の約22%~26%を占め、地域別で最も急速な成長が見込まれています。主要経済圏におけるデジタルトランスフォーメーションの取り組み、クラウド導入、サイバーセキュリティ意識の高まりに支えられ、2026年から2034年にかけて年平均成長率(CAGR)17.5%~19.5%の成長が予測されています。中国、日本、インド、韓国、オーストラリアは、政府や企業がサイバーレジリエンス、アイデンティティセキュリティ、クラウドネイティブ保護フレームワークへの投資を拡大する中で、引き続き主要な貢献国となります。
中国と日本は引き続き重要な貢献国であり、インドと韓国では導入が急速に拡大している。オーストラリアは官民両部門でサイバーセキュリティの枠組みを強化し続けている。政府のデジタル化プログラム、インターネット普及率の拡大、企業によるクラウドインフラへの投資増加が、地域全体の持続的な市場発展を支えている。
中東・アフリカのゼロトラストアーキテクチャ市場
中東・アフリカのゼロトラストアーキテクチャ市場は、インフラの近代化、デジタルガバメントの取り組み、そして高まるサイバーセキュリティ意識の恩恵を受け続けています。エネルギー、公益事業、通信、金融サービスといった分野では、運用上の回復力を強化し、進化するサイバー脅威に対する防御を向上させるため、アイデンティティ中心のセキュリティフレームワークの導入がますます進んでいます。
地域全体の成長率は、2026年から2034年にかけて年平均16.5%~18.5%と予測されています。サウジアラビアとアラブ首長国連邦は、スマートシティやデジタル経済イニシアチブを通じて導入を主導しており、南アフリカは企業向けサイバーセキュリティ投資にとって重要な市場であり続けています。インフラ開発とクラウド導入の継続は、長期的な導入活動を支えるものと期待されます。
セグメンテーション分析
提供
提供ソリューション分野は、2026年から2034年にかけて年平均成長率(CAGR)15.5%~17.5%で拡大すると予測されています。この分野におけるゼロトラストアーキテクチャ市場の範囲は、組織が可視性、アクセスガバナンス、脅威検出を向上させる統合セキュリティ技術に投資するにつれて拡大し続けています。需要は、サイバーリスクへの露出の増加、規制要件、および運用効率を向上させながらレガシーセキュリティインフラストラクチャを近代化しようとする企業の取り組みによって支えられています。
- ソリューション:ソリューションは、企業全体のサイバーセキュリティ変革イニシアチブを支援する、アイデンティティ管理、認証、ネットワークセグメンテーション、アクセス制御技術の広範な導入により、支出の大部分を占めています。
- サービス:組織は、導入を加速し、運用効率を向上させるために、コンサルティング、統合、展開、トレーニング、およびマネージドセキュリティ機能を必要とするため、サービスは戦略的に重要なままです。
組織規模
組織規模別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)15.8%~17.8%を記録すると予測されています。サイバー脅威がますます高度化するにつれ、クラウドの導入は大企業と中小企業の両方で拡大を続けています。コスト効率の高いクラウド配信モデルとマネージドサービスにより、アクセス性が向上するとともに、組織は大規模なインフラ投資を行うことなくセキュリティ体制を強化できます。
- 中小企業:中小企業は、ランサムウェアのリスクに対処し、コンプライアンスを向上させ、限られた社内サイバーセキュリティリソースで拡大するデジタル業務を保護するために、アイデンティティ中心のセキュリティモデルをますます採用するようになっている。
- 大規模組織:複雑なIT環境、広範な規制上の義務、アクセス管理、継続的な認証、およびエンタープライズ規模のセキュリティ可視性に対する重要な要件のため、大規模組織は依然として主要な導入者となっています。
デプロイメント
導入セグメントは、2026年から2034年にかけて年平均成長率(CAGR)17.0%~19.0%で成長すると予測されています。企業は、規制要件、運用上の柔軟性、拡張性、既存のインフラ投資に基づいて導入戦略を評価しています。多様な運用環境において、パフォーマンス、コンプライアンス、セキュリティのバランスを取るため、ハイブリッドアプローチが依然として一般的です。
- クラウド:クラウド導入は、拡張性、迅速な導入、サブスクリプションベースの利用モデル、ハイブリッドワークフォース戦略やマルチクラウドアプリケーション環境との強力な連携といったメリットを享受できます。
- オンプレミス:オンプレミス展開は、機密データの管理、規制遵守、既存のセキュリティおよびインフラストラクチャ環境との統合をより高度に必要とする組織にとって、依然として有効な選択肢です。
垂直
垂直市場セグメントは、2026年から2034年にかけて年平均成長率(CAGR)16.2%~18.2%で拡大すると予測されています。業界固有の導入パターンは、サイバーセキュリティの成熟度、デジタルトランスフォーメーションの動向、規制要件、および運用中断リスクへの曝露度によって影響を受けます。重要インフラ事業者や高度に規制されたセクターは、高度なセキュリティフレームワークを最も積極的に導入している企業群です。
- 家電製品:コネクテッドデバイスのエコシステムの拡大とサプライチェーンの複雑化に伴い、生産およびサービス環境全体におけるより強力なID管理とアクセス制御の実装が求められています。
- IT・通信分野:ネットワークの複雑化、クラウドの広範な利用、サイバー攻撃リスクの増大といった要因が、継続的な検証と高度なアクセス管理ソリューションの導入を後押ししている。
- 自動車業界:コネクテッドカーの開発、ソフトウェア定義アーキテクチャ、そしてデジタル統合の進展により、自動車バリューチェーン全体におけるサイバーセキュリティへの投資が強化されている。
- 製造業:産業オートメーション、スマートファクトリーの導入、および運用技術の接続性により、セグメンテーション、可視性、および安全なアクセス管理機能に対する需要が高まっています。
- 建設・建築分野:デジタルプロジェクト管理プラットフォーム、接続されたインフラストラクチャ、クラウドベースのコラボレーションツールは、高まるサイバーセキュリティの近代化要件をサポートします。
- 医療および医療機器:機密性の高い患者情報、接続された医療機器、および規制遵守要件の保護は、高度なセキュリティアーキテクチャの導入を促進し続けています。
機会の概要
|
垂直 |
収益貢献 |
トレンドデー |
導入段階 |
|
家電 |
中くらい |
デバイスID |
スケーリング |
|
IT・通信 |
高い |
安全なアクセス |
成熟した |
|
自動車 |
中くらい |
コネクテッドカー |
スケーリング |
|
製造業 |
高い |
OTセキュリティ |
スケーリング |
|
建設および建築 |
低い |
デジタルプロジェクト |
新興 |
|
ヘルスケアおよび医療機器 |
高い |
臨床セキュリティ |
スケーリング |
ゼロトラストアーキテクチャ市場の成長要因と影響分析
クラウドネイティブエンタープライズインフラストラクチャの拡張
企業のワークロードがパブリッククラウド、プライベートクラウド、またはハイブリッドクラウドのコンピューティングインフラストラクチャに移行するにつれ、IDベースのセキュリティソリューションへのニーズが高まっています。企業は、分散インフラストラクチャにおいて、多数のユーザー、デバイス、アプリケーション、およびデータフローを扱っており、従来の境界防御では十分な保護が得られません。クラウド運用では、継続的な認証、ポリシーの適用、およびアクセス制御が不可欠です。企業は、可視性と回復力を向上させる最新のセキュリティアーキテクチャへの投資を検討しています。さらに、マルチクラウドインフラストラクチャの導入が進むにつれ、企業は、場所を問わずユーザーとワークロードを保護できる統合セキュリティプラットフォームを求めています。
サイバー攻撃とランサムウェア活動の高度化
組織的なサイバー犯罪集団は、ネットワーク侵入の手法から、ID、認証情報、特権アカウントの標的へと移行しつつあります。ランサムウェア攻撃、サプライチェーン攻撃、認証情報攻撃の増加に伴い、継続的な認証の必要性が高まっています。組織は、ネットワーク上の攻撃対象領域を最小限に抑え、横方向の移動を防ぐために、IDガバナンス、エンドポイント検証、行動分析、アクセス管理システムを導入しています。重要インフラ、金融機関、医療機関、政府機関の運営者は、引き続きサイバーレジリエンスの強化に注力しています。高度なセキュリティフレームワークは、経営陣レベルでのサイバーリスク意識の向上によっても支えられています。
規制およびコンプライアンス要件の強化
世界中の政府や規制機関は、重要なインフラ、個人データ、その他様々なデジタルサービスをあらゆる脅威から守ることを目的として、厳しいサイバーセキュリティ要件を課しています。IDおよびアクセス管理、データセキュリティ、監視に関する要件は、コンプライアンスフレームワークにおいてますます一般的になっています。規制対象業界で事業を展開する組織は、より優れたセキュリティガバナンスとリスク管理プロセスを示すことが求められています。プライバシー保護、運用上の回復力、重要インフラのセキュリティ要件が、テクノロジーの導入を促進しています。組織は、コンプライアンスに関連するリスクを最小限に抑えつつ、監査への対応力を高めるために、高度なセキュリティアーキテクチャを導入しています。北米、ヨーロッパ、アジア太平洋、中東における規制分野の動向は、今後も市場の成長を牽引していくでしょう。
ゼロトラストアーキテクチャ市場の将来動向
セキュリティ運用全体への人工知能の統合
ゼロトラストアーキテクチャ市場のトレンドは、人工知能(AI)と機械学習(ML)のセキュリティ運用への統合をますます反映しています。将来のプラットフォームは、予測的な脅威検出、行動分析、自動ポリシー推奨、適応型認証機能を提供すると予想されます。組織は、AI対応システムを使用してリアルタイムで状況に応じたリスクを評価し、手動による介入の必要性を削減します。企業環境が複雑化するにつれて、自動化によって拡張性と運用効率が向上します。セキュリティベンダーは、コンプライアンスとガバナンスの目標をサポートしながら脅威対応を強化するインテリジェントなオーケストレーション機能を優先すると予想されます。これらの進展は、規制が厳しくデジタル化が進んだ業界全体での導入を促進する可能性が高いでしょう。
ID、ネットワーク、エンドポイントセキュリティの融合
組織が分散環境全体で管理の簡素化と保護の強化を求めるにつれ、将来のセキュリティアーキテクチャはますます統合されると予想されます。ベンダーは、ID管理、ネットワークセキュリティ、エンドポイント保護、クラウドワークロードセキュリティ、および分析機能を統合プラットフォームに統合しています。この統合により、企業エコシステム全体で一貫したポリシー適用と可視性の向上が実現します。組織は、集中管理を通じてハイブリッドワーク環境とマルチクラウドインフラストラクチャを保護できるソリューションを優先的に採用すると予想されます。相互運用性が重要な購入基準となるにつれ、テクノロジープロバイダーはより広範なセキュリティエコシステムの開発を継続するでしょう。その結果として生じるプラットフォームの統合は、予測期間全体を通して調達戦略と競争上のポジショニングに影響を与えると予想されます。
ゼロトラストアーキテクチャの市場機会
新興経済国におけるサイバーセキュリティの近代化
新興市場は、デジタルインフラ、クラウドコンピューティング、スマートシティ構想、重要インフラの近代化への投資を継続しています。こうした動きは、現地の規制や運用要件に合わせた拡張性の高いセキュリティソリューションを提供できるテクノロジープロバイダーにとって、大きなビジネスチャンスを生み出しています。政府や企業は、拡大するデジタルエコシステムを保護するために、アイデンティティ中心のセキュリティモデルの重要性をますます認識しています。通信ネットワーク、金融テクノロジープラットフォーム、ヘルスケアのデジタル化、産業オートメーションへの投資は、新たな導入機会を生み出しています。クラウドベースのソリューションが利用可能になったことで、サイバーセキュリティリソースが限られている組織にとってもアクセス性が向上しました。アジア太平洋、中東、アフリカ、そしてラテンアメリカの一部地域における長期的な事業拡大は、持続的な市場発展と新たな収益機会の創出を支えることが期待されます。
マネージドセキュリティサービスとプラットフォーム統合
組織は、複数のスタンドアロン製品を管理するよりも、包括的なセキュリティ成果を求める傾向が強まっています。この変化は、統合ソリューションを提供できるマネージドサービスプロバイダー、システムインテグレーター、プラットフォームベンダーにとって機会を生み出しています。サイバー脅威の複雑化とサイバーセキュリティ人材の不足により、企業はセキュリティ運用の一部をアウトソーシングするようになっています。ゼロトラストアーキテクチャ市場の予測では、監視、ポリシー管理、IDガバナンス、脅威検出機能を組み合わせたサブスクリプションベースのサービスに対する需要が高まっていることが示されています。導入の簡素化、相互運用性、測定可能なセキュリティ成果を提供するベンダーは、顧客ニーズの拡大から恩恵を受けると予想されます。戦略的パートナーシップとエコシステム開発は、今後も重要な競争上の差別化要因であり続けるでしょう。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -