
Markt für Zero Trust Architecture: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Zero-Trust-Architekturen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumspotenzialanalyse. Berichtsabdeckung: Nach Angebot (Lösungen, Dienstleistungen); Unternehmensgröße (KMU und Großunternehmen); Bereitstellung (Cloud und On-Premises); Branchen (Unterhaltungselektronik, IT & Telekommunikation, Automobilindustrie, Fertigung, Bauwesen, Gesundheitswesen und Medizintechnik, Sonstige).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039684
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 04, 2026


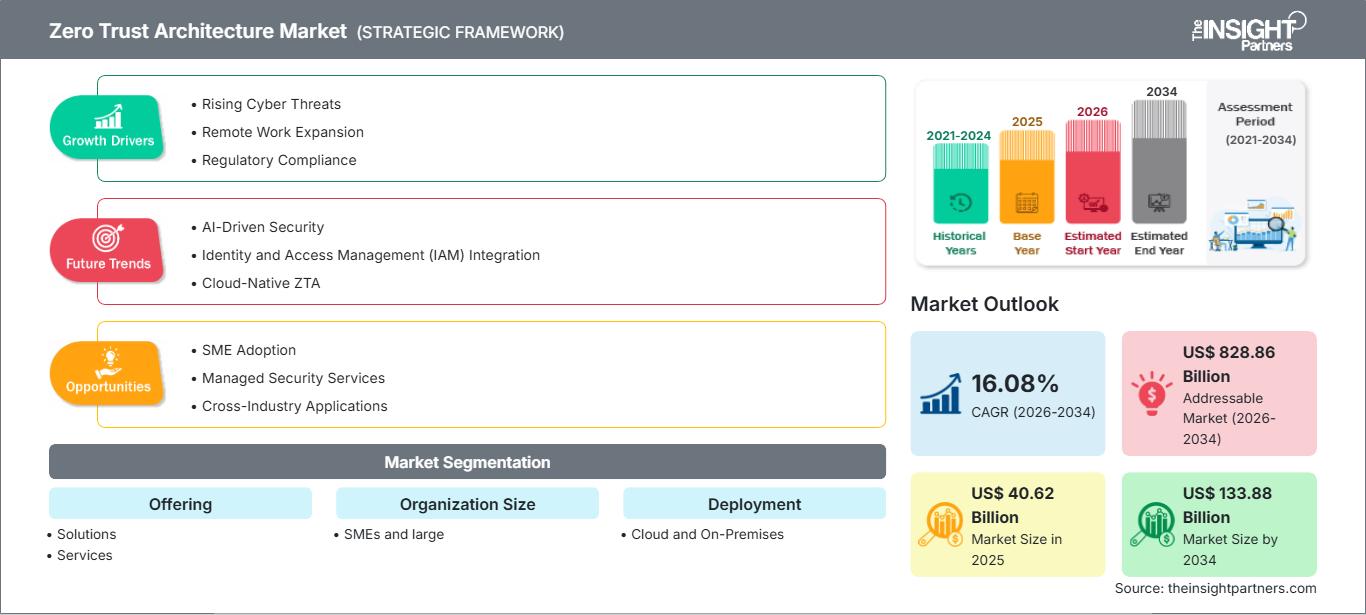
Marktgröße 2025
40,62 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
133,88 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
16,08 %
Wachstumsrate
Adressierbarer Markt
828,86 Mrd. US-Dollar
(2026–2034)
Der Markt für Zero-Trust-Architekturen wurde 2025 auf 40,62 Milliarden US-Dollar geschätzt und soll bis 2034 auf 133,88 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16,08 % im Zeitraum 2026–2034 entspricht . Der Markt profitiert von steigenden Cybersicherheitsbedrohungen, der zunehmenden Migration von Unternehmen in Cloud-native Umgebungen und strengeren Datenschutzanforderungen. Organisationen in regulierten Branchen beschleunigen die Implementierung identitätszentrierter Sicherheitslösungen, um das Risiko lateraler Bewegungen zu reduzieren und die Widerstandsfähigkeit gegen komplexe Cyberangriffe zu verbessern.
In ganz Nordamerika steigen die Unternehmensausgaben für Identitätsprüfung, sichere Edge-Zugriffsplattformen und Frameworks für kontinuierliche Authentifizierung kontinuierlich. Das Marktwachstum für Zero-Trust-Architekturen in der Region wird durch umfangreiche Programme zur digitalen Transformation, die weitverbreitete Nutzung von Cloud-Lösungen und den regulatorischen Druck im Bereich des Schutzes kritischer Infrastrukturen gestützt. Es wird erwartet, dass das Marktwachstum weiterhin stark bleibt, mit einer prognostizierten jährlichen Wachstumsrate ( CAGR) von 14,5 % bis 16,5 % im Zeitraum 2026–2034 , unterstützt durch Investitionen des öffentlichen und privaten Sektors in Cybersicherheit.
Marktanalyse und Einblicke zur Zero-Trust-Architektur
- Nordamerika : Die Region bleibt aufgrund hoher Investitionen in Cybersicherheit, ausgereifter Cloud-Infrastruktur und staatlicher Sicherheitsvorgaben der wichtigste Umsatzträger. Marktanteil 2025: 38 %–42 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 14,5 %–16,5 % .
- USA : Die starke Akzeptanz in den Bereichen Regierung, Finanzdienstleistungen, Gesundheitswesen und Technologie unterstützt die regionale Führungsrolle. Marktanteil Nordamerikas im Jahr 2025: 78 %–82 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 14,8 %–16,8 % .
- Europa : Initiativen zur Datensouveränität und Cybersicherheitsvorschriften treiben die Akzeptanz in Großbritannien, Deutschland, Frankreich, Italien und Spanien voran. Marktanteil im Jahr 2025: 24–28 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 15,0–17,0 % .
- Asien-Pazifik : Die rasante Digitalisierung, der zunehmende Einsatz von Cloud-Lösungen und die steigenden Budgets für Cybersicherheit in China, Japan, Indien, Südkorea und Australien begünstigen das Wachstum. Marktanteil 2025: 22–26 % . Jährliche Wachstumsrate (CAGR) 2026–2034: 17,5–19,5 % .
- Größtes Segment : Lösungen dominieren die Implementierungsausgaben aufgrund der Nachfrage nach Technologien für Identitätsmanagement, Netzwerksegmentierung und Zugriffskontrolle. Marktanteil im Jahr 2025: 62 %–66 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 15,5 %–17,5 % .
- Wachstumsstarkes Segment : Cloud-Implementierungen profitieren von der Migration von Unternehmen hin zu Hybrid- und Multi-Cloud-Umgebungen. Marktanteil im Jahr 2025: 54 %–58 % . Jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034: 18,0 %–20,0 % .
- Detaillierte Analyse der wichtigsten Unternehmen : Palo Alto Networks, Inc.; VMware LLC; Zscaler, Inc.; Akamai Technologies, Inc.; Microsoft Corporation; Cisco Systems, Inc.; International Business Machines Corporation; Cloud Software Group, Inc. (Citrix); Trellix; Forcepoint LLC.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von perimeterbasierten Sicherheitsarchitekturen hin zu identitätszentrierten Sicherheitsmodellen gewandelt, die Benutzer, Anwendungen und Geräte in verteilten Umgebungen integrieren können. Cloud-Computing, Remote-Arbeit und vernetzte Betriebssysteme haben das Wachstum dieses Marktes beschleunigt. Sicherheitsansätze verlagern sich hin zu kontinuierlicher Authentifizierung, Mikrosegmentierung, Endpunkttransparenz und risikobasierten Zugriffskontrollmechanismen. Angesichts der zunehmenden Komplexität von Cyberangriffen ist die Integration von Analysen und Automatisierung in Sicherheitsprozesse unerlässlich.
Mit Blick auf die Zukunft wird erwartet, dass sich die Investitionsdynamik im Markt für Zero-Trust-Architekturen im asiatisch-pazifischen Raum, im Nahen Osten und in ausgewählten europäischen Volkswirtschaften, in denen Programme zur digitalen Infrastruktur weiter ausgebaut werden, verstärken wird. Cybersicherheitsrahmen der Regierungen, Initiativen zum Schutz kritischer Infrastrukturen und strengere Datenschutzbestimmungen schaffen günstige Rahmenbedingungen für die Einführung. Die Nachfrage aus dem Gesundheitswesen, der Telekommunikation, der Fertigungsindustrie und dem Finanzsektor dürfte die langfristige Implementierung unterstützen, während Cloud-native Sicherheitsplattformen und KI-gestützte Überwachungstools die Skalierbarkeit und operative Effektivität verbessern.
Umfang des Marktberichts zur Zero-Trust-Architektur
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 40,62 Milliarden US-Dollar |
| Marktgröße bis 2034 | 133,88 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 16,08 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Zero-Trust-Architekturen
Zunehmende Cyberbedrohungen, Ransomware-Angriffe und identitätsbasierte Angriffe beschleunigen die Modernisierung der Unternehmenssicherheit. Der Markt für Zero-Trust-Architekturen wächst, da Unternehmen veraltete Perimeterverteidigungen durch Frameworks zur kontinuierlichen Authentifizierung ersetzen, die Benutzer, Geräte und Anwendungen während digitaler Sitzungen authentifizieren. Die Akzeptanz ist besonders hoch in regulierten Branchen, in denen Compliance-Anforderungen mehr Transparenz, Zugriffskontrolle und Datenschutzmaßnahmen erfordern.
Das breitere Ökosystem des Marktes für Zero-Trust-Architekturen umfasst Anbieter von Sicherheitssoftware, Cloud-Anbieter, Managed Security Service Provider, Systemintegratoren und Infrastrukturspezialisten. Die Nachfrage nach sicheren Zugriffstechnologien, Identity-Governance-Plattformen, Lösungen für das Privileged Access Management und Mikrosegmentierungstools steigt mit dem Ausbau hybrider Arbeitsumgebungen in Unternehmen. Die Angebotsdynamik bleibt aufgrund kontinuierlicher Produktinnovationen und wachsender Integrationsmöglichkeiten über Cloud-, Endpunkt- und Netzwerksicherheitsplattformen hinweg günstig.
Das Wettbewerbsumfeld bleibt hochdynamisch. Etablierte Anbieter von Cybersicherheitslösungen erweitern ihre Plattformkapazitäten durch Akquisitionen, strategische Partnerschaften und Produktinnovationen. Die Marktanalyse für Zero-Trust-Architekturen zeigt, dass führende Anbieter den Fokus auf einheitliche Sicherheitsarchitekturen legen, die Identitätsmanagement, Bedrohungsanalyse, Endpunktschutz und Cloud-Sicherheit in integrierten Plattformen vereinen. Solche Strategien ermöglichen es Kunden, die Implementierung zu vereinfachen und gleichzeitig die Sicherheitsergebnisse zu verbessern.
Führende Unternehmen wie Palo Alto Networks, Microsoft, Cisco, IBM, Zscaler, Akamai, VMware, Trellix, Forcepoint und Citrix verstärken ihre Bemühungen im Bereich cloudbasierter Sicherheitslösungen und KI-gestützter Bedrohungserkennung. Der Fokus verlagert sich von Einzelprodukten hin zu Plattformkompatibilität, Richtlinienautomatisierung und Skalierbarkeit. Anbieter, die Cloud- und Multi-Cloud-Lösungen einfach implementierbar bereitstellen können, dürften sich in den kommenden Jahren einen Wettbewerbsvorteil sichern.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Zero-Trust-Architektur: Strategische Einblicke
Regionale Einblicke
Markt für Zero-Trust-Architekturen in Nordamerika
Nordamerika trug 2025 mit rund 38–42 % zum weltweiten Umsatz im Markt für Zero-Trust-Architekturen bei und bleibt der größte regionale Marktteilnehmer. Die Region profitiert von umfangreichen Investitionen in Cybersicherheit, einer hohen Cloud-Nutzung und einem starken regulatorischen Fokus auf den Schutz kritischer Infrastrukturen. Modernisierungsprogramme der Bundesregierung zur Cybersicherheit, zunehmende Ransomware-Bedrohungen und wachsende Investitionen in die digitale Transformation fördern weiterhin die unternehmensweite Implementierung in Regierungsbehörden und privaten Organisationen.
Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 14,5 % bis 16,5 % erwartet . Große Unternehmen beschleunigen die Implementierung von Technologien zur Identitätsprüfung, zum Management privilegierter Zugriffe und zur Netzwerksegmentierung. Der Marktanteil von Zero-Trust-Architekturen in Nordamerika bleibt aufgrund fortschrittlicher Technologie-Ökosysteme, etablierter Anbieterpräsenz und starker Nachfrage aus den Bereichen Finanzdienstleistungen, Gesundheitswesen, Verteidigung und Telekommunikation, die eine verbesserte Cyberresilienz und operative Sicherheit anstreben, weiterhin beträchtlich.
US-Markt für Zero-Trust-Architekturen
Die USA werden im Jahr 2025 voraussichtlich 78–82 % des nordamerikanischen Umsatzes im Markt für Zero-Trust-Architekturen generieren . Bundesrichtlinien zur Cybersicherheit, zunehmende Cloud-Migrationsinitiativen und ein wachsendes Bewusstsein für identitätszentrierte Sicherheitsframeworks fördern die nachhaltige Verbreitung dieser Technologien. Große Unternehmen und öffentliche Einrichtungen priorisieren weiterhin Programme zur Modernisierung ihrer Sicherheitsinfrastruktur, die auf komplexe Cyberbedrohungen gegen kritische digitale Assets und operative Systeme abzielen.
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 14,8 % bis 16,8 % prognostiziert . Die Präsenz führender Anbieter von Cybersicherheitslösungen, eine fortschrittliche Cloud-Infrastruktur sowie erhebliche Investitionen in Forschung und Entwicklung tragen zur Marktreife bei. Die Nachfrage ist weiterhin besonders hoch in den Bereichen Regierung, Bankwesen, Gesundheitswesen, Technologie und Verteidigung, wo kontinuierliche Authentifizierung und Zugriffsverwaltung eine entscheidende Rolle bei der Stärkung der Unternehmenssicherheitsstrategien spielen.
Markt für Zero-Trust-Architekturen in Europa
Europa erzielte 2025 einen Anteil von ca. 24–28 % am weltweiten Umsatz des Marktes für Zero-Trust-Architekturen und profitiert weiterhin von regulatorischen Rahmenbedingungen mit Fokus auf Datenschutz, Datensicherheit und Cyberresilienz. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,0–17,0 % prognostiziert . Besonders aktiv ist die Implementierung in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Fertigung und im öffentlichen Sektor, wo fortschrittliche Sicherheitskontrollen und Compliance-Funktionen angestrebt werden.
Darüber hinaus zählt Großbritannien zu den Vorreitern bei der Einführung von Cloud-Lösungen, da es sich durch eine hochentwickelte digitale Infrastruktur, hohe Budgets für Cybersicherheit und eine hohe Cloud-Nutzungsrate in Unternehmen auszeichnet. Deutschland profitiert von branchenspezifischen Cybersicherheitsrichtlinien sowie seinen umfangreichen Digitalisierungsinitiativen in der Fertigung. Auch Länder wie Frankreich, Italien und Spanien investieren kontinuierlich in ihre Cybersicherheitsbudgets.
Markt für Zero-Trust-Architekturen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum repräsentierte 2025 etwa 22–26 % des weltweiten Umsatzes im Markt für Zero-Trust-Architekturen und wird voraussichtlich das schnellste regionale Wachstum verzeichnen. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 17,5–19,5 % prognostiziert , unterstützt durch Initiativen zur digitalen Transformation, die zunehmende Nutzung von Cloud-Lösungen und ein steigendes Bewusstsein für Cybersicherheit in den wichtigsten Volkswirtschaften. China, Japan, Indien, Südkorea und Australien bleiben Schlüsselakteure, da Regierungen und Unternehmen ihre Investitionen in Cyberresilienz, Identitätssicherheit und Cloud-native Schutzframeworks erhöhen.
China und Japan bleiben wichtige Akteure, während Indien und Südkorea ein rasantes Wachstum bei der Implementierung verzeichnen. Australien stärkt weiterhin seine Cybersicherheitsrahmen im öffentlichen und privaten Sektor. Digitalisierungsprogramme der Regierung, die zunehmende Internetnutzung und steigende Investitionen von Unternehmen in Cloud-Infrastruktur fördern die nachhaltige Marktentwicklung in der gesamten Region.
Markt für Zero-Trust-Architekturen im Nahen Osten und Afrika
Der Markt für Zero-Trust-Architekturen im Nahen Osten und in Afrika profitiert weiterhin von der Modernisierung der Infrastruktur, Initiativen zur Digitalisierung der Regierung und einem wachsenden Bewusstsein für Cybersicherheit. Die Sektoren Energie, Versorgung, Telekommunikation und Finanzdienstleistungen implementieren zunehmend identitätszentrierte Sicherheitsframeworks, um die operative Resilienz zu stärken und den Schutz vor sich entwickelnden Cyberbedrohungen zu verbessern.
Für den Zeitraum 2026–2034 wird ein regionales Wachstum von 16,5 % bis 18,5 % (CAGR) erwartet . Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei der Einführung von Cloud-Lösungen durch Smart-City- und Digitalwirtschaftsinitiativen, während Südafrika weiterhin ein wichtiger Markt für Investitionen in die Cybersicherheit von Unternehmen ist. Der kontinuierliche Ausbau der Infrastruktur und die zunehmende Nutzung von Cloud-Lösungen dürften die langfristige Implementierung unterstützen.
Segmentierungsanalyse
Angebot
Das Angebotssegment wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15,5 % bis 17,5 % wachsen . Der Markt für Zero-Trust-Architekturen in diesem Segment erweitert sich kontinuierlich, da Unternehmen in integrierte Sicherheitstechnologien investieren, die Transparenz, Zugriffskontrolle und Bedrohungserkennung verbessern. Die Nachfrage wird durch steigende Cyberrisiken, regulatorische Anforderungen und die Bemühungen von Unternehmen zur Modernisierung ihrer bestehenden Sicherheitsinfrastruktur bei gleichzeitiger Steigerung der betrieblichen Effizienz gestützt.
- Lösungen : Der größte Teil der Ausgaben entfällt auf Lösungen, da Technologien für Identitätsmanagement, Authentifizierung, Netzwerksegmentierung und Zugriffskontrolle breit eingesetzt werden, um unternehmensweite Initiativen zur Transformation der Cybersicherheit zu unterstützen.
- Services : Services bleiben von strategischer Bedeutung, da Unternehmen Beratung, Integration, Bereitstellung, Schulung und Managed Security benötigen, um die Implementierung zu beschleunigen und die operative Effektivität zu verbessern.
Organisationsgröße
Für das Segment „Unternehmensgröße“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 15,8 % bis 17,8 % erwartet . Die Nutzung von Cloud-Lösungen nimmt sowohl in großen Unternehmen als auch in kleineren Organisationen weiter zu, da Cyberbedrohungen immer komplexer werden. Kosteneffiziente Cloud-Bereitstellungsmodelle und Managed Services verbessern die Zugänglichkeit und ermöglichen es Unternehmen, ihre Sicherheitslage ohne umfangreiche Infrastrukturinvestitionen zu stärken.
- KMU : Kleine und mittlere Unternehmen setzen zunehmend auf identitätszentrierte Sicherheitsmodelle, um Ransomware-Risiken zu begegnen, die Compliance zu verbessern und ihre wachsenden digitalen Geschäftstätigkeiten mit begrenzten internen Cybersicherheitsressourcen zu sichern.
- Groß : Große Organisationen bleiben aufgrund komplexer IT-Umgebungen, umfangreicher regulatorischer Verpflichtungen und erheblicher Anforderungen an Zugriffsverwaltung, kontinuierliche Authentifizierung und unternehmensweite Sicherheitstransparenz wichtige Anwender.
Einsatz
Für das Segment „Bereitstellung“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 17,0 % bis 19,0 % prognostiziert . Unternehmen bewerten Bereitstellungsstrategien anhand regulatorischer Anforderungen, operativer Flexibilität, Skalierbarkeit und bestehender Infrastrukturinvestitionen. Hybride Ansätze sind weiterhin weit verbreitet, da Unternehmen Leistung, Compliance und Sicherheitsaspekte in unterschiedlichen Betriebsumgebungen in Einklang bringen müssen.
- Cloud : Die Vorteile der Cloud-Bereitstellung liegen in der Skalierbarkeit, der schnelleren Implementierung, den abonnementbasierten Nutzungsmodellen und der starken Ausrichtung auf hybride Arbeitsstrategien und Multi-Cloud-Anwendungsumgebungen.
- On-Premises : Die Bereitstellung vor Ort bleibt relevant für Organisationen, die eine bessere Kontrolle über sensible Daten, die Einhaltung gesetzlicher Vorschriften und die Integration in etablierte Sicherheits- und Infrastrukturumgebungen benötigen.
Vertikal
Für das Segment „Vertikal“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 16,2 % bis 18,2 % prognostiziert . Branchenspezifische Nutzungsmuster werden durch den Reifegrad der Cybersicherheit, die digitale Transformation, regulatorische Anforderungen und das Risiko von Betriebsunterbrechungen beeinflusst. Betreiber kritischer Infrastrukturen und stark regulierte Sektoren zählen weiterhin zu den aktivsten Anwendern fortschrittlicher Sicherheitsframeworks.
- Unterhaltungselektronik : Wachsende Ökosysteme vernetzter Geräte und die zunehmende Komplexität der Lieferkette erfordern eine stärkere Implementierung von Identitätsmanagement und Zugriffskontrolle in Produktions- und Serviceumgebungen.
- IT & Telekommunikation : Die hohe Netzwerkkomplexität, die weitverbreitete Nutzung von Cloud-Lösungen und die zunehmende Gefährdung durch Cyberangriffe sprechen für eine breite Anwendung von Lösungen zur kontinuierlichen Verifizierung und zum fortschrittlichen Zugriffsmanagement.
- Automobilindustrie : Die Entwicklung vernetzter Fahrzeuge, softwaredefinierte Architekturen und die zunehmende digitale Integration treiben verstärkte Investitionen in die Cybersicherheit entlang der gesamten Wertschöpfungskette der Automobilindustrie voran.
- Fertigung : Industrieautomation, der Einsatz intelligenter Fabriken und die Vernetzung von Betriebstechnologien erhöhen die Nachfrage nach Segmentierung, Transparenz und sicheren Zugriffsverwaltungsfunktionen.
- Bauwesen : Digitale Projektmanagementplattformen, vernetzte Infrastruktur und cloudbasierte Kollaborationstools unterstützen die wachsenden Anforderungen an die Modernisierung der Cybersicherheit.
- Gesundheitswesen und Medizinprodukte : Der Schutz sensibler Patientendaten, vernetzter medizinischer Geräte und die Einhaltung gesetzlicher Bestimmungen treiben weiterhin die Einführung fortschrittlicher Sicherheitsarchitekturen voran.
Momentaufnahme der Chancen
|
Vertikal |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Unterhaltungselektronik |
Medium |
Geräteidentität |
Skalierung |
|
IT & Telekommunikation |
Hoch |
Sicherer Zugriff |
Reifen |
|
Automobil |
Medium |
Vernetztes Fahrzeug |
Skalierung |
|
Herstellung |
Hoch |
OT-Sicherheit |
Skalierung |
|
Bauwesen und Gebäude |
Niedrig |
Digitale Projekte |
Aufkommen |
|
Gesundheitswesen und Medizinprodukte |
Hoch |
Klinische Sicherheit |
Skalierung |
Marktwachstumstreiber und Wirkungsanalyse für Zero-Trust-Architekturen
Ausbau der Cloud-nativen Unternehmensinfrastruktur
Die Migration von Unternehmens-Workloads in öffentliche, private oder hybride Cloud-Computing-Infrastrukturen führt zu einem erhöhten Bedarf an identitätsbasierten Sicherheitslösungen. Unternehmen verwalten eine Vielzahl von Benutzern, Geräten, Anwendungen und Datenflüssen in verteilten Infrastrukturen, in denen traditionelle Perimeter nur minimalen Schutz bieten. Der Cloud-Betrieb erfordert daher ständige Authentifizierung, Richtliniendurchsetzung und Zugriffskontrollen. Unternehmen investieren in moderne Sicherheitsarchitekturen, die ihnen mehr Transparenz und Ausfallsicherheit ermöglichen. Mit der zunehmenden Verbreitung von Multi-Cloud-Infrastrukturen suchen Unternehmen zudem nach einheitlichen Sicherheitsplattformen, die ihre Benutzer und Workloads standortunabhängig schützen.
Zunehmende Raffinesse von Cyberangriffen und Ransomware-Aktivitäten
Organisierte Cyberkriminelle verlagern ihren Fokus von Netzwerkangriffen hin zu Identitäten, Zugangsdaten und privilegierten Konten. Die Zunahme von Ransomware-, Lieferketten- und Zugangsdatenangriffen macht eine kontinuierliche Authentifizierung notwendig. Unternehmen integrieren daher Identitätsmanagement, Endpunktvalidierung, Verhaltensanalyse und Zugriffsverwaltungssysteme, um die Angriffsfläche zu minimieren und die Ausbreitung im Netzwerk zu verhindern. Betreiber kritischer Infrastrukturen, Finanzinstitute, Gesundheitsunternehmen und Regierungsbehörden konzentrieren sich weiterhin auf die Stärkung ihrer Cyberresilienz. Fortschrittliche Sicherheitsframeworks werden zudem durch ein gesteigertes Bewusstsein für Cyberrisiken auf Vorstandsebene unterstützt.
Stärkung der regulatorischen und Compliance-Anforderungen
Regierungen und Aufsichtsbehörden weltweit verschärfen die Cybersicherheitsanforderungen, um kritische Infrastrukturen, personenbezogene Daten und diverse digitale Dienste vor Bedrohungen zu schützen. Identitäts- und Zugriffsmanagement, Datensicherheit und Überwachungsanforderungen gewinnen in Compliance-Rahmenwerken zunehmend an Bedeutung. Unternehmen in regulierten Branchen müssen verbesserte Sicherheits-Governance- und Risikomanagementprozesse nachweisen. Datenschutz, operative Resilienz und die Sicherheit kritischer Infrastrukturen treiben die Technologieakzeptanz voran. Organisationen implementieren fortschrittliche Sicherheitsarchitekturen, um sich besser auf Audits vorzubereiten und gleichzeitig Compliance-Risiken zu minimieren. Die regulatorischen Entwicklungen in Nordamerika, Europa, Asien-Pazifik und dem Nahen Osten werden das Marktwachstum weiter beflügeln.
Markt für Zero-Trust-Architekturen: Zukunftstrends
Integration künstlicher Intelligenz in die Sicherheitsoperationen
Die Markttrends im Bereich Zero-Trust-Architekturen spiegeln zunehmend die Integration von künstlicher Intelligenz und maschinellem Lernen in den Sicherheitsbetrieb wider. Zukünftige Plattformen werden voraussichtlich prädiktive Bedrohungserkennung, Verhaltensanalysen, automatisierte Richtlinienempfehlungen und adaptive Authentifizierungsfunktionen bieten. Unternehmen werden KI-gestützte Systeme nutzen, um kontextbezogene Risiken in Echtzeit zu bewerten und gleichzeitig den Bedarf an manuellen Eingriffen zu reduzieren. Mit zunehmender Komplexität von Unternehmensumgebungen wird die Automatisierung die Skalierbarkeit und die betriebliche Effizienz verbessern. Sicherheitsanbieter werden voraussichtlich intelligente Orchestrierungsfunktionen priorisieren, die die Bedrohungsabwehr verbessern und gleichzeitig Compliance- und Governance-Ziele unterstützen. Diese Entwicklungen dürften die Akzeptanz in stark regulierten und digital fortgeschrittenen Branchen stärken.
Konvergenz von Identitäts-, Netzwerk- und Endpunktsicherheit
Zukünftige Sicherheitsarchitekturen werden voraussichtlich zunehmend vereinheitlicht, da Unternehmen eine vereinfachte Verwaltung und einen stärkeren Schutz in verteilten Umgebungen anstreben. Anbieter kombinieren Identitätsmanagement, Netzwerksicherheit, Endpunktschutz, Cloud-Workload-Sicherheit und Analysen in integrierten Plattformen. Diese Konvergenz unterstützt die konsistente Durchsetzung von Richtlinien und eine verbesserte Transparenz in den gesamten Unternehmensökosystemen. Unternehmen werden voraussichtlich Lösungen priorisieren, die hybride Arbeitsumgebungen und Multi-Cloud-Infrastrukturen durch zentrale Administration absichern können. Da Interoperabilität zu einem wichtigen Kaufkriterium wird, werden Technologieanbieter weiterhin umfassendere Sicherheitsökosysteme entwickeln. Die daraus resultierende Plattformkonsolidierung wird voraussichtlich die Beschaffungsstrategien und die Wettbewerbspositionierung im gesamten Prognosezeitraum beeinflussen.
Marktchancen für Zero-Trust-Architekturen
Modernisierung der Cybersicherheit in Schwellenländern
Schwellenländer investieren weiterhin in digitale Infrastruktur, Cloud Computing, Smart-City-Initiativen und die Modernisierung kritischer Infrastrukturen. Diese Entwicklungen eröffnen Technologieanbietern, die skalierbare Sicherheitslösungen anbieten können, die auf lokale regulatorische und betriebliche Anforderungen zugeschnitten sind, erhebliche Chancen. Regierungen und Unternehmen erkennen zunehmend die Bedeutung identitätszentrierter Sicherheitsmodelle für den Schutz wachsender digitaler Ökosysteme. Investitionen in Telekommunikationsnetze, Finanztechnologieplattformen, die Digitalisierung des Gesundheitswesens und die industrielle Automatisierung schaffen neue Implementierungsmöglichkeiten. Die Verfügbarkeit cloudbasierter Lösungen verbessert zudem den Zugang für Organisationen mit begrenzten Cybersicherheitsressourcen. Eine langfristige Expansion im asiatisch-pazifischen Raum, im Nahen Osten, in Afrika und Teilen Lateinamerikas dürfte eine nachhaltige Marktentwicklung und neue Umsatzpotenziale unterstützen.
Managed Security Services und Plattformkonsolidierung
Unternehmen streben zunehmend nach umfassenden Sicherheitslösungen anstatt der Verwaltung mehrerer Einzelprodukte. Dieser Wandel eröffnet Chancen für Managed Service Provider, Systemintegratoren und Plattformanbieter, die integrierte Lösungen bereitstellen können. Die wachsende Komplexität von Cyberbedrohungen und der Fachkräftemangel im Bereich Cybersicherheit veranlassen Unternehmen dazu, Teile ihrer Sicherheitsabläufe auszulagern. Prognosen für den Markt für Zero-Trust-Architekturen deuten auf eine steigende Nachfrage nach abonnementbasierten Diensten hin, die Überwachung, Richtlinienverwaltung, Identitätsmanagement und Bedrohungserkennung kombinieren. Anbieter, die eine vereinfachte Bereitstellung, Interoperabilität und messbare Sicherheitsergebnisse bieten, dürften von den wachsenden Kundenanforderungen profitieren. Strategische Partnerschaften und der Aufbau eines Ökosystems werden voraussichtlich weiterhin wichtige Wettbewerbsvorteile darstellen.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -