
家庭医疗市场:规模、市场趋势与预测 2031年
家庭医疗保健市场规模和预测(2021-2031 年)、全球和区域份额、趋势和增长机会分析报告覆盖范围:按服务(专业护理、物理治疗、康复治疗、言语治疗等)、类型(治疗、诊断和行动辅助)、适应症(癌症、呼吸系统疾病、行动障碍、心血管疾病、伤口护理、糖尿病等)和地域
- 状态 : 已发布
- 报告代码 : TIPHE100000858
- 类别 : 生命科学
- 页数 : 171
- 可用报告格式 :


- 最后更新日期 : March 25, 2025


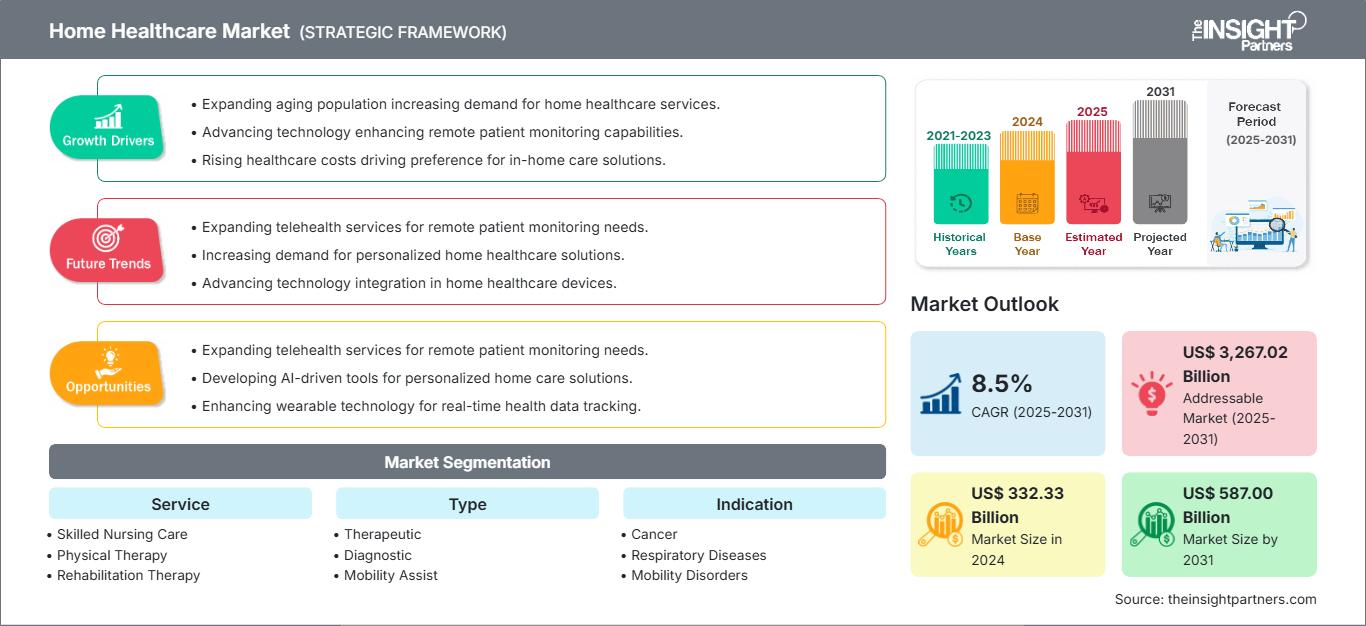
2024年市场规模
3323.3 亿美元
基准年值
2031年预测
5870 亿美元
预计到2031年
2025-2031年复合年增长率
8.5 %
增长率
目标市场
32670.2 亿美元
(2025-2031)
预计到2031年,家庭医疗保健市场规模将从2024年的3323.3亿美元增长至5870亿美元。该市场预计在2025年至2031年期间的复合年增长率将达到8.5%。在预测期内,家庭护理环境中先进技术的应用有望带来新的市场趋势。
家庭医疗保健市场分析
老年人更容易患上慢性疾病,包括心脏病、糖尿病、高血压、关节炎和呼吸系统疾病。居家医疗保健对于管理这些慢性疾病至关重要,它提供专业的护理、患者教育和培训。例如,护士可以指导高血压患者如何监测血压,或帮助糖尿病患者学习使用血糖仪。居家医疗保健比住院治疗更经济实惠,并能最大限度地降低医疗相关感染的风险。它还有助于老年人居家养老,增强他们的独立生活能力,这对于保障老年人的良好生活质量至关重要。
随着全球人口老龄化,世界各国政府都认识到为老年人提供全面医疗保健服务(包括居家护理)的重要性。这种认识促使各国推出各种旨在提高老年人生活质量和促进健康老龄化的举措和项目。例如,2024年9月,美国医疗保险和医疗补助服务中心(CMS)发布了一份报告,详细分析了“居家急性医院治疗”(AHCAH)项目。该项目允许部分获得联邦医疗保险认证的医院为患者提供居家住院治疗。尽管AHCAH项目是在新冠疫情公共卫生紧急状态(PHE)下启动的,但2023年《综合拨款法案》(CAA)将与该项目相关的豁免和灵活措施延长至2024年12月31日。这些举措有利于老年人的福祉,并增加了对居家医疗保健服务的需求。
家庭医疗保健市场概览
亚太地区市场增长主要归因于慢性疾病患病率的上升、产品审批数量的增加、市场参与者数量的增长、医疗基础设施的完善以及用于加强医疗设施的投资增加。酒精消费量的增加、肥胖、缺乏体育锻炼以及饮食中饱和脂肪摄入过量等因素,都导致了非传染性疾病(NCDs)患病率的上升,例如心脏病、中风、糖尿病、癌症和慢性呼吸系统疾病。据美国疾病控制与预防中心(CDC)的数据显示,中国约82%的疾病负担是由非传染性疾病造成的。在中国,高盐摄入量和高烟草使用率显著增加了心脏病和中风的风险。2020年,中国新增中风病例340万例,中风患病人数达1780万,中风死亡人数达230万。根据2022年全球癌症研究报告(Globocan 2022),肺癌是中国最常见的癌症。 2022年中国肺癌病例达1,060,584例。因此,慢性病患病率的不断上升可能会增加中国对家庭医疗保健服务的需求。
市场调研亮点
- 2024年,北美市场占据主导地位,市场份额为42.2%。
- 亚太地区预计在预测期内将以9.5%的复合年增长率增长。
- 预计美国市场在预测期内将以 8.3% 的复合年增长率增长。
- 按服务类型划分,专业护理服务领域在 2024 年占据了最大的市场份额,达到 48.5%。
- 按类型划分,预计移动辅助设备细分市场将实现最快增长,在预测期内复合年增长率将达到 9.2%。
- 按适应症划分,呼吸系统疾病领域在 2024 年占据了最大的市场份额,达到 23.1%。
- 该报告重点介绍了皇家飞利浦公司、LHC集团、BAYADA家庭医疗保健公司、雅培护理公司、Kindred医疗保健公司、Mears集团、Amedisys公司、Apollo家庭护理公司、CenterWell家庭医疗保健公司、Enhabit家庭医疗保健和临终关怀公司等主要行业参与者,同时分析了可能重塑未来市场的新理念、颠覆性产品和创新服务方面的关键发展,并揭示了整个行业的新兴主题。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
家庭医疗保健市场:战略洞察
-
获取本报告的主要市场趋势。这份免费样品将包含数据分析,内容涵盖市场趋势、估算和预测等。
家庭医疗保健市场驱动因素和机遇
家庭医疗保健燃料市场增长的成本效益
与疗养院和医院等传统住院机构相比,居家医疗保健是一种更经济实惠的选择。据优质居家医疗保健联盟(Partnership for Quality Home Healthcare)的数据显示,在专业护理机构接受30天的治疗费用接近16,500美元,而同等时长的家庭医疗保健费用约为2,010美元。接受居家护理的患者急诊就诊率、再入院率和住院率均有所降低,这进一步减少了因预防昂贵且可避免的事故而造成的费用损失。据优质居家医疗保健联盟称,通过其“居家医疗保健价值导向采购”(Home Health Value-Based Purchasing,HHVBP)模式,美国联邦医疗保险(Medicare)仅在美国九个州的六年内就节省了近13.8亿美元。据联邦基金会(Commonwealth Funds)称,与典型的医院护理相比,“居家医院”项目在疗效相当的情况下,并发症更少,而成本至少降低了30%。此类项目在英国、加拿大和以色列等国家已相当成熟,这些国家的支付政策鼓励在成本较低的场所提供医疗保健服务。因此,家庭医疗保健服务的成本效益,加上市场参与者的不断进步,促成了对这些服务需求的增长。
政府对家庭医疗保健的支持力度不断加大,将为市场创造丰厚的机遇
自2010年以来,政府推行的“国家老年人健康保健计划”(NPHCE)等举措,优先为60岁以上人群提供初级、二级和三级医疗保健服务。该计划的覆盖范围已扩展至印度713个卫生区的老年人初级和二级医疗保健服务,包括实验室检查、理疗、住院和门诊服务。这些举措有利于老年人的健康,并增加了对居家医疗保健服务的需求。政府还为居家医疗保健服务提供财政援助和保险覆盖。在美国,联邦医疗补助计划(Medicaid)和联邦医疗保险计划(Medicare)为这些服务提供联邦保障,而各州的具体覆盖范围则有所不同。这些政府资助的举措提高了居家医疗保健服务的可及性和可负担性,鼓励老年人和长期病患者使用这项服务。政府也在加强执法和质量控制程序,以确保居家医疗保健服务的有效性和安全性。美国医疗保险和医疗补助服务中心(CMS)的质量战略旨在提供更好、更智能、更健康的医疗保健服务。因此,政府鼓励采用家庭医疗保健服务的举措有望为服务提供商创造机会,使其在预测期内扩大服务范围并获得市场份额。
家庭医疗保健市场报告细分分析
构成家庭医疗保健市场分析的关键细分市场包括类型、服务和适应症。
- 根据服务内容,家庭医疗保健市场可细分为专业护理、物理治疗、康复治疗、语言治疗和其他服务。2024年,专业护理服务在家庭医疗保健市场中占据最大份额。
- 按类型划分,家庭医疗保健市场可分为治疗、诊断和行动辅助三大类。2024年,治疗类产品在家庭医疗保健市场中占据主导地位。
- 根据相关数据,家庭医疗保健市场可细分为癌症、呼吸系统疾病、行动障碍、心血管疾病、伤口护理、糖尿病及其他领域。2024年,呼吸系统疾病领域在家庭医疗保健市场中占据主导地位。
家庭医疗保健市场份额按地域划分分析
这份家庭医疗保健市场报告的地理范围主要集中在五个区域:北美、亚太、欧洲、南美和中美洲以及中东和非洲。就收入而言,北美在2024年占据全球市场的主导地位,预计在预测期内将继续保持领先地位。美国是全球最大的家庭医疗保健市场。美国家庭医疗保健市场的增长主要受以下因素驱动:先进医疗器械技术的日益普及、医疗器械数字化程度的不断提高、对改善治疗效果的日益重视以及慢性病患病率的上升。心脏病、癌症和糖尿病等慢性病是美国主要的死亡和致残原因。据美国卫生与公众服务部估计,美国约有1.29亿人患有至少一种重大慢性病。根据美国疾病控制与预防中心(CDC)2024年的数据,慢性病和精神疾病每年造成的医疗保健费用高达4.5万亿美元。此外,家庭医疗保健服务在全美范围内的普及也推动了其发展。例如,2024年11月,一家名为Internal Healthcare Group的新型老年人转介服务机构推出了一项虚拟服务,旨在帮助老年人及其家人联系到优质的护理服务提供商。该机构服务于美国和澳大利亚,专注于寻找符合个人需求和预算的家庭护理机构、辅助生活设施、独立生活设施和老年日间照护中心。2024年4月,美国食品药品监督管理局(FDA)宣布启动“居家医疗保健中心”(Home as a Health Care Hub)项目,这是一项旨在推进美国居家医疗保健并提高医疗公平性的新举措。
家庭医疗保健市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2024年市场规模 | 3323.3亿美元 |
| 到2031年市场规模 | 5870亿美元 |
| 全球复合年增长率(2025-2031年) | 8.5% |
| 史料 | 2021-2023 |
| 预测期 | 2025-2031 |
| 涵盖的领域 |
按服务
|
| 覆盖地区和国家 |
北美
|
| 市场领导者和主要公司简介 |
|
家庭医疗保健市场参与者密度:了解其对业务动态的影响
家庭医疗保健市场正快速增长,这主要得益于终端用户需求的不断增长,而终端用户需求的增长又源于消费者偏好的转变、技术的进步以及消费者对产品益处的认知度不断提高。随着需求的增长,企业不断拓展产品和服务,持续创新以满足消费者需求,并把握新兴趋势,这些都进一步推动了市场增长。
家庭医疗保健市场新闻及最新动态
家庭医疗保健市场的评估是通过收集定性和定量数据,并结合一手和二手研究成果进行的,这些研究包括重要的企业出版物、协会数据和数据库。以下是家庭医疗保健市场的一些主要发展趋势:
- 领先的家庭健康和临终关怀服务提供商Enhabit公司宣布收购位于佛罗里达州迈尔斯堡的西南佛罗里达家庭护理公司(Southwest Florida Home Care, Inc.)旗下的家庭健康机构。此次收购扩大了Enhabit在佛罗里达州的业务范围,使其在该州的家庭健康服务点总数达到22个。迈尔斯堡新址的设立增强了Enhabit服务佛罗里达州西南部社区的能力。(来源:Enhabit家庭健康与临终关怀,2022年12月)
- 总部位于路易斯安那州拉斐特的家庭医疗保健、临终关怀和个人护理服务提供商LHC集团宣布,已与佐治亚州规模最大、服务最全面的医疗保健机构之一——大学医疗保健系统签署最终协议,成立一家新的合资企业。(来源:LHC集团,新闻稿,2020年8月)
家庭医疗保健市场报告涵盖范围和成果
《家庭医疗保健市场规模及预测(2021-2031)》报告对以下领域进行了详细的市场分析:
- 本报告涵盖全球、区域和国家层面的家庭医疗保健市场规模及预测,包括所有关键细分市场。
- 家庭医疗保健市场趋势,以及市场动态,例如驱动因素、制约因素和主要机遇。
- 详细的PEST和SWOT分析
- 家庭医疗保健市场分析,涵盖关键市场趋势、全球和区域框架、主要参与者、法规以及近期市场发展动态。
- 家庭医疗保健市场的行业格局和竞争分析,包括市场集中度、热力图分析、主要参与者和最新发展动态。
- 公司详细概况
常见问题解答

- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

The Insight Partners 提供了有价值的市场情报,帮助我们制定并推进全球市场进入战略。他们的团队专业、响应及时,并认真听取我们的反馈,在整个项目过程中提供了深入的分析和有帮助的方法论说明。
Junmo Kim 首席财务官(CFO), Enertech Co., Ltd.
Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -