
Markt für Alkohol Verpackung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Alkoholverpackungen (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Materialart (Glas, Metall, Kunststoff, Papier und Pappe); Art (Primärverpackung, Sekundärverpackung); Anwendung (Bier, Wein, Spirituosen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00014819
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 07, 2026


Marktgröße 2025
76,05 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
110,64 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,25 %
Wachstumsrate
Adressierbarer Markt
847,67 Mrd. US-Dollar
(2026–2034)
Der Markt für Alkoholverpackungen erreichte 2025 ein Volumen von 76,05 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 110,64 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,25 % zwischen 2026 und 2034 entspricht. Die Nachfrage nach hochwertigen alkoholischen Getränken, der zunehmende internationale Handel mit Getränken und die Präferenz für nachhaltige Verpackungsmaterialien werden die zukünftige Nachfrage nach diesen Materialien antreiben. Hersteller investieren verstärkt in leichtere, recycelbare und mit verbesserten Barrieretechnologien ausgestattete Verpackungen, um einen besseren Schutz zu gewährleisten und die sich ändernden Umweltauflagen zu erfüllen.
In Nordamerika investieren Hersteller von Verpackungsmaterialien für alkoholische Getränke erheblich in fortschrittliche Verpackungslösungen aus Glas, Aluminium und Papier, um ihren Nachhaltigkeitsanforderungen und den Ansprüchen an Premiummarken gerecht zu werden. Der Markt für alkoholische Verpackungen in der Region profitiert von den etablierten Märkten für Bier und Spirituosen, der Anwendung des Kreislaufwirtschaftsmodells und der steigenden Nachfrage nach recycelbaren Getränkebehältern. Das Wachstum in der Region wird sich weiterhin stabil entwickeln, mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % zwischen 2026 und 2034.
Marktanalyse und Einblicke zum Thema Alkoholverpackungen
- Nordamerika: Der Marktanteil lag 2025 bei 30–33 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen . Ein starker Konsum von Premiumgetränken, eine fortschrittliche Recyclinginfrastruktur und kontinuierliche Investitionen in leichte Aluminium- und Glasverpackungen stützen die regionale Nachfrage.
- USA: 2025 stellten sie 78–82 % des nordamerikanischen Marktes dar und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,9–4,4 % wachsen . Die Nachfrage wird durch Craft-Brauereien, Premium-Spirituosen, abgefüllte Fertiggetränke und Investitionen in nachhaltige Verpackungstechnologien getrieben.
- Europa: Hielt 2025 einen Marktanteil von 27–30 % und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 3,7–4,2 % verzeichnen . Deutschland, Frankreich, Italien, Spanien und Großbritannien führen weiterhin die regionale Nachfrage an, was auf etablierte Brauerei-, Wein- und Spirituosenindustrien sowie strenge Vorschriften zur Kreislaufwirtschaft zurückzuführen ist.
- Asien-Pazifik: Erreichte 2025 einen Marktanteil von 28–31 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen . China, Indien, Japan, Südkorea und Australien bleiben wichtige Akteure, da der Konsum von Premium-Alkohol und die inländische Verpackungsproduktion weiter zunehmen.
- Größtes Segment: Glas hatte 2025 einen Marktanteil von 41–45 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen . Dies wird durch sein hochwertiges Erscheinungsbild, seine ausgezeichneten Barriereeigenschaften und seine hohe Recyclingfähigkeit begünstigt.
- Wachstumsstarkes Segment: Papier und Pappe machten 2025 einen Marktanteil von 9–12 % aus und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen , angetrieben durch Nachhaltigkeitsinitiativen und die zunehmende Verwendung von faserbasierten Sekundärverpackungen.
- Wichtige Unternehmen, die im Detail analysiert wurden: Amcor plc, Ardagh Group SA, Ball Corporation, Berry Global Group, Inc., Crown Holdings, Inc., DS Smith Limited, Gerresheimer AG, Nampak Limited, Smurfit Kappa Group plc, Stora Enso Oyj.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Innovationen bei Verpackungen für alkoholische Getränke haben sich von primär funktionalen Aspekten hin zu einem wichtigen Bestandteil des Markenaufbaus und der Nachhaltigkeit entwickelt. Leichte Glasflaschen, unendlich oft recycelbare Aluminiumdosen, fortschrittliche Kunststoffverpackungen und innovative faserbasierte Sekundärverpackungen haben dazu beigetragen, die Produktionseffizienz zu steigern und gleichzeitig die Transportemissionen zu senken. Automatisierung, Digitaldruck, intelligente Etikettierung und Barrieretechnologie werden die Prozesse weiter optimieren und die Rückverfolgbarkeit sowie die Ästhetik verbessern. Ein weiterer Faktor, der Getränkehersteller zur Entwicklung neuer Verpackungsformen angeregt hat, ist der Trend zur Premiumisierung, der sich bei Bier, Wein und Spirituosen beobachten lässt.
Steigende regulatorische Anforderungen an einen höheren Recyclinganteil in Verpackungen und die Minimierung von Verpackungsabfällen werden die Investitionsschwerpunkte innerhalb globaler Wertschöpfungsketten verändern. Getränkehersteller bauen ihre Recyclingkapazitäten aus, verwenden recycelte Materialien aus Verbraucherabfällen und implementieren Verpackungslösungen zur Wiederverwendung oder zum Nachfüllen von Produkten, um den Zielen der Kreislaufwirtschaft gerecht zu werden. Entwicklungsregionen wie der asiatisch-pazifische Raum, Lateinamerika und einige Länder des Nahen Ostens verzeichnen aufgrund des wachsenden Konsums alkoholischer Getränke, der verbesserten Einzelhandelsinfrastruktur und günstiger Produktionsbedingungen derzeit Produktionsinvestitionen.
Berichtsumfang zum Markt für Alkoholverpackungen
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 76,05 Milliarden US-Dollar |
| Marktgröße bis 2034 | 110,64 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Alkoholverpackungen
Die zunehmende Premiumisierung von Bier, Wein und Spirituosen treibt das Wachstum des Verpackungsmarktes für alkoholische Getränke an. Markenartikler setzen heute verstärkt auf differenzierte Verpackungen – etwa durch hochwertige Glasflaschen, geprägte Metalldosen, attraktive Verschlüsse und digital bedruckte Etiketten –, um die Präsenz im Regal zu erhöhen und die Kundenbindung zu stärken. Gleichzeitig haben Nachhaltigkeitsgesetze die Nachfrage nach nachhaltigen und leichten Verpackungen angekurbelt, die Logistikkosten senken und den CO₂-Fußabdruck minimieren. Integrierte Lieferketten sind durch die Zusammenarbeit von Rohstofflieferanten, Verarbeitern, Verpackungsherstellern, Getränkeproduzenten, Logistikdienstleistern und Recyclingunternehmen entstanden.
Das Wachstum des Marktes für trinkfertige alkoholische Getränke, Craft-Biere und Premium-Spirituosen steigert die Nachfrage nach innovativen Primär- und Sekundärverpackungen. Investitionen in die Produktion von Aluminiumdosen, Leichtglas, Recyclingkunststoff und die Automatisierung von Verpackungslinien ermöglichen es Herstellern, veränderten Konsumgewohnheiten gerecht zu werden und gleichzeitig die Qualität und Legalität ihrer Produkte zu gewährleisten. Digitale Lösungen für Bestandsmanagement, Qualitätskontrolle und Serialisierung erhöhen die Produktionsflexibilität.
Laut dem Marktbericht für Alkoholverpackungen verlagert sich der Wettbewerb weg von reinen Preiskämpfen hin zu einer Vorreiterrolle bei nachhaltigen Praktiken, effizienterer Fertigung, geografischer Expansion und innovativen Produktangeboten. Unternehmen wie Amcor plc, Ball Corporation, Crown Holdings, Inc., Ardagh Group SA, Berry Global Group, Inc., Gerresheimer AG, DS Smith Limited, Smurfit Kappa Group plc, Stora Enso Oyj und Nampak Limited etablieren sich weiterhin als wettbewerbsfähige Akteure durch Investitionen in recycelbare Materialien, Leichtbauverpackungstechnologie und die geografische Erweiterung ihrer Produktionsstätten.
Die Investitionen in Bereiche wie fortschrittliches Recycling, Digitaldruck, die Entwicklung von Leichtbaumaterialien und intelligente Fertigung steigen. Die Verpackungsindustrie konsolidiert sich zunehmend, was zu einer Produktionsausweitung führt und Unternehmen hilft, ihr Produktportfolio im Bereich Glas-, Metall-, Kunststoff- und Faserverpackungen zu erweitern. Auch die Produktionsanlagen der Unternehmen werden ausgebaut, um Logistikkosten zu senken und die gestiegene Nachfrage von Herstellern hochwertiger alkoholischer Getränke zu decken.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Alkoholverpackungen: Strategische Einblicke
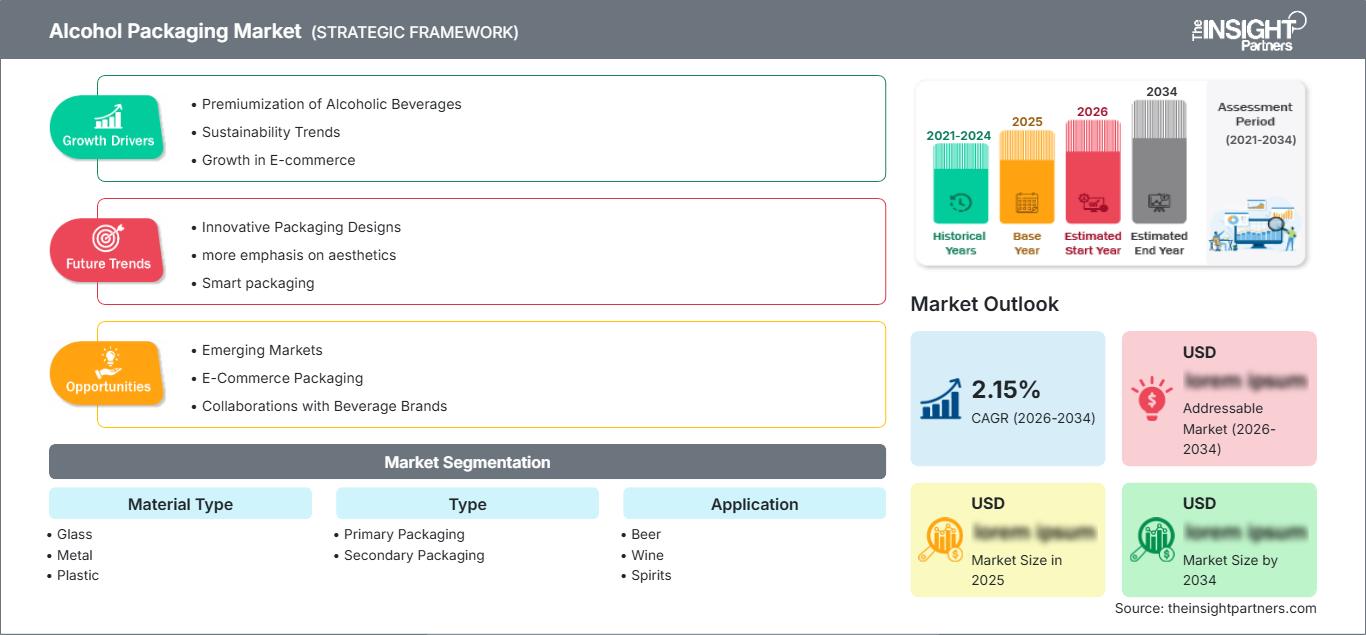
Regionale Einblicke
Markt für Alkoholverpackungen in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 30–33 % am globalen Markt für Alkoholverpackungen und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 3,8–4,3 % wachsen. Nordamerika verfügt über eine hochentwickelte Alkoholindustrie, einen hohen Konsum von Premium-Bier und -Spirituosen sowie eine gut ausgebaute Verpackungsindustrie. Aufgrund des Nachhaltigkeitsbedürfnisses der Getränkehersteller, ohne dabei Kompromisse bei der Produktqualität einzugehen, besteht eine steigende Nachfrage nach leichten Aluminiumdosen, hochwertigen Glasflaschen und recycelbaren, faserbasierten Verpackungen.
Die USA und Kanada sind weiterhin die Wachstumstreiber und verfügen über hochentwickelte Recyclingverfahren, Initiativen zur Kreislaufwirtschaft bei Verpackungen sowie ständige Innovationen im Bereich dekorativer Drucke und leichter Verpackungslösungen. Getränkehersteller verwenden Verpackungen aus Recyclingmaterial, um die staatlichen Umweltgesetze und ihre Nachhaltigkeitsziele zu erfüllen. Weitere Wachstumstreiber sind der steigende Konsum von trinkfertigen alkoholischen Getränken, Premium-Craft-Marken und die Automatisierung in Verpackungsproduktionsanlagen.
US-Markt für Alkoholverpackungen
Die USA hielten 2025 einen Marktanteil von 78–82 % in Nordamerika und werden voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 3,9–4,4 % verzeichnen. Die große Anzahl an Brauereien, Weingütern, Destillerien und Lohnherstellern von Getränken in den USA sorgt für eine stetige Nachfrage nach Glasflaschen, Aluminiumdosen, Verschlüssen, Kartons und Sekundärverpackungsmaterialien. Der Trend zur Premiumisierung bei Craft-Bieren, Bourbons, Tequilas und trinkfertigen Getränken fördert die Einführung hochwertiger Verpackungsdesigns, um die Produktpräsenz und Kundenbindung zu stärken und Nachhaltigkeitsziele zu erreichen.
Verpackungshersteller haben ihre inländischen Produktionskapazitäten für recycelbares Aluminium, Leichtglasbehälter und Faserverpackungen kontinuierlich ausgebaut, um die Widerstandsfähigkeit der Lieferketten zu stärken. Der zunehmende Einsatz von Digitaldruck, intelligenten Etiketten und Inspektionssystemen steigert die Produktionseffizienz und ermöglicht kleinere Produktionsläufe für limitierte Getränkeeditionen. Die steigende Nachfrage der Verbraucher nach umweltfreundlichen Verpackungen und die in einigen Bundesstaaten verschärften Recyclingvorschriften werden die Nachfrage nach nachhaltigen Verpackungslösungen für alkoholische Getränke in den kommenden Jahren weiter ankurbeln.
Europäischer Markt für Alkoholverpackungen
Der Marktanteil Europas wurde 2025 auf 27–30 % geschätzt, und die Region wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 3,7–4,2 % verzeichnen. Europas dominanter Marktanteil ist auf die etablierte Brau-, Wein- und Spirituosenindustrie, das hochentwickelte Recyclingsystem und die strengen Nachhaltigkeitsvorschriften für Verpackungen zurückzuführen. Deutschland ist aufgrund seiner hohen Bierproduktion, der ausgereiften Verpackungsindustrie und der Verwendung von Mehrweg-Glasflaschen der größte Markt. In Großbritannien ist, angetrieben durch technologische Innovationen, ein kontinuierliches Wachstum beim Einsatz von Aluminiumdosen und -verpackungen für Premium-Spirituosen zu beobachten.
Frankreich, Italien und Spanien sind aufgrund ihrer bekannten Weinindustrie und des Exports hochwertiger alkoholischer Getränke weitere wichtige Absatzmärkte in Europa. Hersteller in diesen Ländern entwickeln leichte Glasflaschen, papierbasierte Transportverpackungen und effiziente Recyclingverfahren, um den sich ändernden Verpackungsgesetzen in Europa gerecht zu werden. Strategien der Kreislaufwirtschaft und das Ziel eines höheren Recyclinganteils werden Innovationen im Verpackungsbereich vorantreiben und Europas führende Position als einer der technologisch fortschrittlichsten Produktionsstandorte für Alkoholverpackungen weltweit sichern.
Markt für Alkoholverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum erreichte 2025 einen Marktanteil von 28–31 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–5,8 % wachsen. Damit ist er der am schnellsten wachsende regionale Markt. Steigende verfügbare Einkommen, die Urbanisierung, der zunehmende Konsum von Premium-Alkohol und die wachsende heimische Getränkeproduktion stützen weiterhin die regionale Nachfrage.
China ist führend im regionalen Konsum und in der Verpackungsproduktion, während Indien aufgrund des steigenden organisierten Einzelhandels und der wachsenden Nachfrage nach Premium-Spirituosen das schnellste Wachstum verzeichnet. Japan, Südkorea und Australien investieren weiterhin in Technologien für recycelbare Verpackungen, Leichtbaubehälter und automatisierte Produktionssysteme, unterstützt durch günstige Nachhaltigkeitsrichtlinien und starke industrielle Kapazitäten.
Markt für Alkoholverpackungen im Nahen Osten und Afrika
Prognosen zufolge wird die durchschnittliche jährliche Wachstumsrate (CAGR) der Region im Zeitraum von 2026 bis 2034 bei 4,0–4,5 % liegen. Treiber dieses Wachstums sind die Hotel- und Tourismusbranche sowie die Entwicklung der Getränkeverpackungsindustrie. Trotz unterschiedlicher Gesetze zur Herstellung alkoholischer Getränke in verschiedenen Ländern bieten sich weiterhin zahlreiche Chancen im Bereich hochwertiger Importprodukte und deren Verpackung.
Südafrika ist aufgrund seiner hochentwickelten Wein- und Brauereiindustrie der wichtigste Markt in der Region. Die Vereinigten Arabischen Emirate sind ein bedeutendes Vertriebszentrum für Premiumgetränke. Die Investitionen in die moderne Verpackungsindustrie nehmen in Saudi-Arabien und anderen Golfstaaten stetig zu.
Segmentierungsanalyse
Materialart
Die Materialauswahl spielt eine entscheidende Rolle für Produktschutz, Nachhaltigkeit, Transporteffizienz und Markenbildung im Markt für Alkoholverpackungen . Die Materialwahl hängt von der Getränkekategorie, den Anforderungen an die Haltbarkeit, den gesetzlichen Bestimmungen, den Recyclingzielen und den Verbraucherpräferenzen ab. Verschärfte Umweltauflagen veranlassen Hersteller, den Recyclinganteil zu erhöhen und gleichzeitig leichtere Verpackungslösungen zu entwickeln. Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 4,3–4,8 % erwartet , unterstützt durch kontinuierliche Materialinnovationen und Initiativen zur Kreislaufwirtschaft.
- Glas: Glas bleibt das bevorzugte Verpackungsmaterial für Premiumweine, Spirituosen und Spezialbiere aufgrund seiner hervorragenden Barriereeigenschaften, seines hochwertigen Erscheinungsbildes, seiner chemischen Inertheit und seiner hohen Recyclingfähigkeit in etablierten Sammelsystemen.
- Metall: Verpackungen aus Aluminium und Stahl gewinnen aufgrund ihrer leichten Bauweise, ihrer hervorragenden Recyclingfähigkeit, ihrer schnellen Kühlleistung und ihrer zunehmenden Verwendung für Dosenbier und trinkfertige alkoholische Getränke weltweit immer mehr an Beliebtheit.
- Kunststoff: Kunststoffverpackungen bieten Kostenvorteile, Designflexibilität, geringeres Transportgewicht und Stoßfestigkeit. Sie werden weiterhin in ausgewählten Anwendungsbereichen für Wein, Spirituosen und Getränke eingesetzt, wo Komfort und Logistikeffizienz Priorität haben.
- Papier und Pappe: Faserbasierte Verpackungen werden hauptsächlich für Kartons, Tragetaschen, Geschenkboxen und Versandbehälter verwendet. Zunehmende Nachhaltigkeitsinitiativen und das Wachstum des E-Commerce steigern die Nachfrage nach recycelbaren Papierverpackungslösungen kontinuierlich.
Typ
Die Verpackungsart beeinflusst Produktsicherheit, Markenwirksamkeit, Transportleistung und Effizienz der Lieferkette im gesamten Getränkevertrieb. Primärverpackungen sind weiterhin unerlässlich für den Erhalt der Getränkequalität, während Sekundärverpackungen Handhabung, Lagerung, Warenpräsentation und Logistik verbessern. Kontinuierliche Investitionen in Automatisierung, Digitaldruck und nachhaltige Verpackungsdesigns fördern Innovationen in beiden Produktkategorien. Für dieses Segment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,2–4,6 % prognostiziert .
- Primärverpackung: Zur Primärverpackung gehören Flaschen, Dosen, Verschlüsse, Kappen und Behälter, die direkt mit alkoholischen Getränken in Berührung kommen. Hersteller legen zunehmend Wert auf Leichtbauweise, Recyclingmaterialien, ansprechendes Design und verbesserte Barrierewirkung.
- Sekundärverpackung: Zur Sekundärverpackung gehören Kartons, Wellpappkartons, Trays, Schrumpffolien und Trägermaterialien für Transport, Warenpräsentation und Produktschutz. Nachhaltigkeitsanforderungen treiben die Nachfrage nach recycelbaren, faserbasierten Verpackungen kontinuierlich an.
Anwendung
Anwendungsspezifische Verpackungsanforderungen variieren je nach Getränkeeigenschaften, Vertriebskanälen, Verbraucherpräferenzen und Markenstrategien. Hersteller individualisieren Verpackungsformate zunehmend, um Premium-Positionierung, Komfort, Transporteffizienz und Umweltverträglichkeit zu gewährleisten. Der steigende Konsum von Premium-Getränken, Craft-Alkohol und Ready-to-Drink-Produkten fördert weiterhin Verpackungsinnovationen in allen Getränkekategorien. Für dieses Anwendungssegment wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,5–5,0 % erwartet .
- Bier: Bier bleibt der größte Anwendungsbereich aufgrund der beträchtlichen globalen Produktionsmengen, des weitverbreiteten Konsums und der zunehmenden Verwendung von leichten Aluminiumdosen und Mehrwegglasflaschen in etablierten und aufstrebenden Märkten.
- Wein: Bei Weinverpackungen wird weiterhin Wert auf hochwertige Glasflaschen, leichte Designs, nachhaltige Verschlüsse und ein verbessertes Branding gelegt, da die Produzenten eine gesteigerte Wettbewerbsfähigkeit im Export und eine Reduzierung der Transportemissionen anstreben.
- Spirituosen: Die Premiumisierung von Whisky, Wodka, Rum, Tequila, Gin und Likören unterstützt weiterhin die Nachfrage nach dekorativen Glasverpackungen, hochwertigen Verschlüssen, luxuriösen Etiketten und individuellen Flaschendesigns, die die Markendifferenzierung stärken.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Bier |
Hoch |
Leichte Dosen |
Reifen |
|
Wein |
Hoch |
Premium-Flaschen |
Reifen |
|
Spirituosen |
Hoch |
Luxusverpackung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Alkoholverpackungen
Weltweite Ausweitung des Konsums von Premium-Alkoholika
Die steigende Nachfrage nach Premium- und Super-Premium-Spirituosen verändert die Verpackungsanforderungen weltweit. Konsumenten verbinden Premiumverpackungen zunehmend mit Produktqualität, Authentizität und Markenwert. Dies motiviert Getränkehersteller, in hochwertige Glasflaschen, dekorative Verschlüsse, geprägte Behälter und moderne Etikettiertechnologien zu investieren. Premiumweine, Craft-Biere, gereifte Spirituosen und trinkfertige Cocktails benötigen Verpackungen, die nicht nur ästhetisch ansprechend sind, sondern auch die Produktqualität während Transport und Lagerung gewährleisten. Hersteller reagieren darauf mit leichtem Premiumglas, verbesserten Druckmöglichkeiten und innovativen Veredelungstechniken, die Nachhaltigkeit und Luxus verbinden. Dieser Wandel fördert höherwertige Verpackungsformate, stärkt langfristige Investitionen in Produktionsstätten und schafft Möglichkeiten für differenzierte Verpackungslösungen, die den sich wandelnden Erwartungen der Konsumenten und den Anforderungen des Einzelhandels gerecht werden.
Nachhaltigkeitsvorschriften beschleunigen Materialinnovationen
Umweltgesetze in Nordamerika, Europa und im asiatisch-pazifischen Raum ermutigen Hersteller von Alkoholverpackungen, den Materialverbrauch zu reduzieren, den Recyclinganteil zu erhöhen und die Recyclingfähigkeit über den gesamten Produktlebenszyklus hinweg zu verbessern. Regierungen führen Programme zur erweiterten Herstellerverantwortung, Richtlinien zur Verpackungsabfallvermeidung, Pfandsysteme und Recyclingquoten ein, die die Materialauswahl und Produktionsstrategien beeinflussen. Diese regulatorischen Entwicklungen haben Investitionen in Leichtglasflaschen, unendlich oft recycelbare Aluminiumdosen, recycelte Polymere und faserbasierte Sekundärverpackungen beschleunigt. Verpackungsunternehmen bauen zudem ihre Partnerschaften mit Getränkeherstellern im Bereich des geschlossenen Recyclingkreislaufs aus, um die Materialrückgewinnungsraten zu verbessern und gleichzeitig die CO₂-Emissionen zu senken. Da Nachhaltigkeit für Verbraucher und Markenhersteller gleichermaßen zu einem Kaufkriterium wird, dürften innovative CO₂-arme Verpackungstechnologien zunehmend an Bedeutung als Wettbewerbsvorteil gewinnen.
Wachstum der Kategorien trinkfertige und handwerklich hergestellte Getränke
Die rasante Expansion der Produktion von trinkfertigen alkoholischen Getränken und Craft-Bieren eröffnet Verpackungsherstellern weltweit immer neue Möglichkeiten. Kleinere Produktionschargen, saisonale Produkteinführungen und Premium-Markenstrategien erfordern flexible Verpackungslinien, die individuelle Behälterdesigns, kürzere Produktionsläufe und schnelle Produktwechsel ermöglichen. Aluminiumdosen erfreuen sich aufgrund ihrer praktischen Handhabung, Recyclingfähigkeit und ihres Komforts großer Beliebtheit für trinkfertige Getränke, während hochwertiges Glas weiterhin das bevorzugte Material für viele Craft-Spirituosen und Spezialbiere ist. Verpackungslieferanten investieren in Digitaldruck, Automatisierung und intelligente Fertigungssysteme, die eine höhere Produktionsflexibilität ermöglichen, gleichzeitig Abfall reduzieren und die betriebliche Effizienz steigern. Diese Entwicklungen stärken die Lieferketten und fördern kontinuierliche Innovationen im gesamten Ökosystem der Getränkeverpackung.
Zukunftstrends auf dem Markt für Alkoholverpackungen
Digitale Verpackung und intelligente Kundenbindung
Digitale Technologien werden bei Getränkeverpackungen zu einem wichtigen Differenzierungsmerkmal. Intelligente Etiketten mit QR-Codes, Serialisierung, Nahfeldkommunikation (NFC) und digitaler Authentifizierung ermöglichen es Getränkeherstellern, die Rückverfolgbarkeit zu verbessern, Fälschungen zu bekämpfen und die Kundenbindung zu stärken. Die Trends im Markt für alkoholische Verpackungen spiegeln zunehmend die Nutzung vernetzter Verpackungen wider, die Produktinformationen, Werbekampagnen, Nachhaltigkeitsnachweise und Markenbotschaften direkt über mobile Endgeräte vermitteln können. Da digitale Marketingstrategien immer stärker in physische Verpackungen integriert werden, investieren Hersteller in fortschrittliche Drucktechnologien und intelligente Etikettierungslösungen, die Personalisierung, die Einhaltung gesetzlicher Vorschriften und Transparenz in der Lieferkette unterstützen und gleichzeitig das Kundenerlebnis verbessern.
Übergang zu zirkulären Verpackungssystemen
Es wird erwartet, dass die Prinzipien der Kreislaufwirtschaft die Verpackungsentwicklung im Prognosezeitraum maßgeblich beeinflussen werden. Getränkehersteller und Verpackungsproduzenten bauen Mehrwegflaschenprogramme aus, erhöhen den Anteil an recyceltem Material und optimieren Verpackungsdesigns für eine einfachere Sammlung und ein besseres Recycling. Investitionen in fortschrittliche Sortiertechnologien, chemisches Recycling und wiederverwendbare Transportverpackungen fördern die Ressourceneffizienz und reduzieren gleichzeitig die Emissionen über den gesamten Lebenszyklus. Die Zusammenarbeit zwischen Verpackungslieferanten, Getränkeherstellern, Einzelhändlern und Recyclingorganisationen wird für das Erreichen der Nachhaltigkeitsziele immer wichtiger. Diese Initiativen sollen die Materialrückgewinnung verbessern, die Abhängigkeit von Primärrohstoffen verringern und die breitere Akzeptanz umweltverträglicher Verpackungslösungen auf den globalen Alkoholmärkten fördern.
Marktchancen für Alkoholverpackungen
Ausweitung der Investitionen in nachhaltige Verpackungen in Schwellenländern
Schwellenländer bieten Verpackungsherstellern, die langfristiges Wachstum anstreben, erhebliche Chancen. Zunehmende Urbanisierung, steigende verfügbare Einkommen, der expandierende organisierte Einzelhandel und der höhere Konsum von Premium-Alkoholika fördern Investitionen in die regionale Verpackungsproduktion. Prognosen für den Markt für Alkoholverpackungen deuten auf eine anhaltende Nachfrage nach modernen Glasproduktionsanlagen, Aluminiumdosen, Anlagen zur Verarbeitung von Recyclingmaterialien und faserbasierten Verpackungsanlagen im asiatisch-pazifischen Raum, in Lateinamerika und ausgewählten Ländern des Nahen Ostens hin. Internationale Getränkehersteller bevorzugen zunehmend eine lokale Verpackungsversorgung, um flexibler zu reagieren, Transportkosten zu senken und die Resilienz der Lieferkette zu stärken. Unternehmen, die nachhaltige Materialien mit kosteneffizienter Produktion kombinieren können, sind gut positioniert, um die steigende Nachfrage in diesen Wachstumsmärkten zu bedienen.
Entwicklung hochwertiger, kundenspezifischer Verpackungslösungen
Der zunehmende Wettbewerb unter den Marken alkoholischer Getränke steigert die Nachfrage nach individualisierten Verpackungen, die die Produktdifferenzierung und Kundenbindung stärken. Hersteller haben die Möglichkeit, ihr Portfolio an Premiumverpackungen durch dekorative Oberflächen, leichte Luxusflaschen, innovative Verschlusstechnologien, limitierte Editionen und fortschrittliche Digitaldruckverfahren zu erweitern. Investitionen in flexible Fertigungssysteme ermöglichen eine schnellere Markteinführung personalisierter Verpackungslösungen für Craft-Brauereien, Boutique-Weingüter und Premium-Spirituosenhersteller. Die verstärkte Zusammenarbeit zwischen Verpackungsherstellern und Getränkeunternehmen beschleunigt die Produktinnovation und trägt zu kürzeren Produktentwicklungszyklen bei. Da der Konsum von Premiumgetränken weltweit weiter zunimmt, werden individualisierte Verpackungslösungen voraussichtlich attraktive Margen generieren und langfristige strategische Partnerschaften entlang der Wertschöpfungskette stärken.
Aktuelle Entwicklungen
- 27. Januar 2026: Die Brown-Forman Corporation und die Coca-Cola Company haben in Großbritannien eine neue, elegante 330-ml-Dose für die trinkfertigen Getränke (RTD) von Jack Daniel's und Coca-Cola eingeführt. Die neu gestaltete Dose verbessert die Sichtbarkeit im Regal, optimiert die Warenpräsentation im Lebensmittel- und Convenience-Handel und benötigt weniger Verpackungsmaterial als das Vorgängermodell. Dies unterstützt die Premium-Positionierung und Initiativen für nachhaltige Verpackungen.
- 20. Februar 2026: Pitú brachte Pitú Batidinha in einer aseptischen 250-ml-Kartonverpackung auf den Markt und erweiterte damit die aseptische Kartonverpackungstechnologie auf das Segment der trinkfertigen alkoholischen Getränke. Der mehrschichtige Karton schützt vor Licht und Sauerstoff, ermöglicht die Lagerung bei Raumtemperatur, reduziert das Verpackungsgewicht im Vergleich zu Glas und verbessert die Transporteffizienz. Gleichzeitig bietet er eine größere bedruckbare Fläche für das Produktbranding.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -