
Mercado de envases para bebidas alcohólicas: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de envases para bebidas alcohólicas y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo de material (vidrio, metal, plástico, papel y cartón); tipo (envase primario, envase secundario); aplicación (cerveza, vino, licores, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00014819
- Categoría : Productos químicos y materiales
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 07, 2026


Tamaño del mercado en 2025
76.050 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
110.640 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
4,25 %
Índice de crecimiento
Mercado potencial
847.670 millones de dólares estadounidenses
(2026-2034)
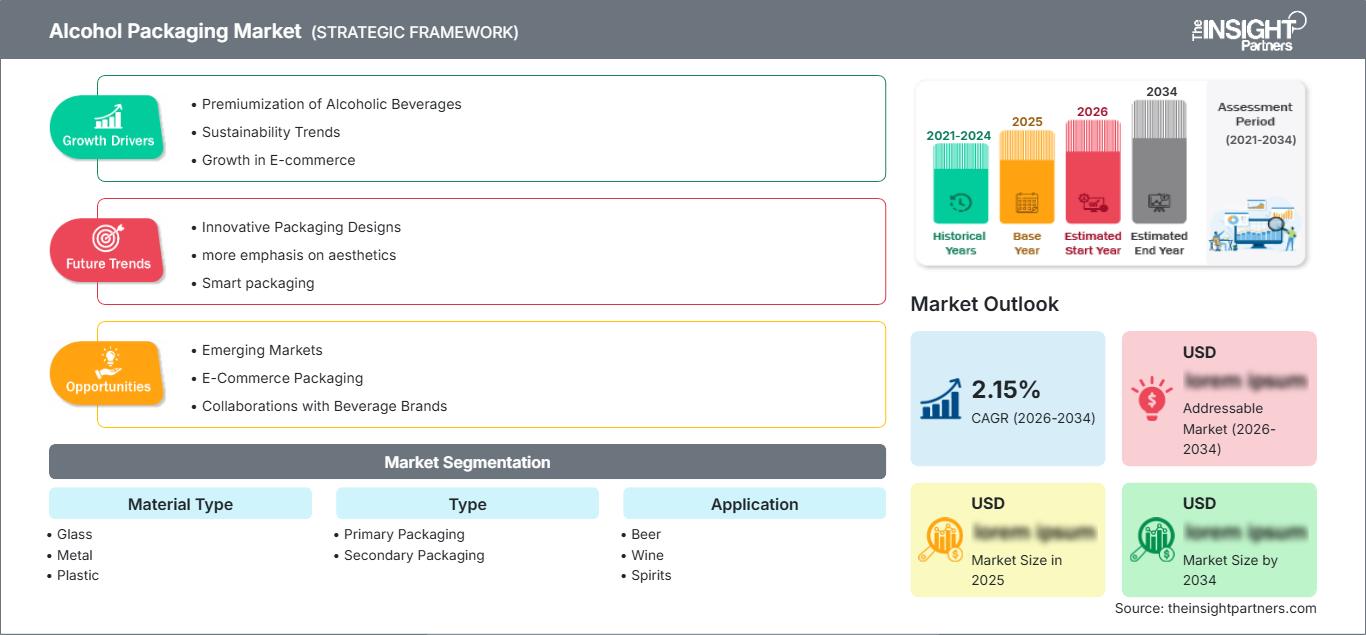
El mercado de envases para bebidas alcohólicas alcanzó los 76.050 millones de dólares en 2025 y se prevé que llegue a los 110.640 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 4,25 % entre 2026 y 2034. Las bebidas alcohólicas premium, el aumento del comercio internacional de bebidas y la preferencia por materiales de envasado sostenibles impulsarán la demanda de envases para bebidas alcohólicas en el futuro. Los fabricantes de envases invierten cada vez más en sus productos para lograr menor peso, reciclabilidad y mejores tecnologías de barrera que proporcionen mayor protección y cumplan con las normativas medioambientales en constante evolución.
En Norteamérica, los productores de envases para bebidas alcohólicas están realizando importantes inversiones en soluciones de envasado avanzadas de vidrio, aluminio y papel para satisfacer sus necesidades de sostenibilidad y las exigencias de las marcas premium. El valor del mercado de envases para bebidas alcohólicas en la región se verá favorecido por los mercados consolidados de cerveza y licores, la adopción del modelo de economía circular y la creciente demanda de envases reciclables. Se prevé que el crecimiento en la región se mantenga constante, con una tasa de crecimiento anual compuesta (TCAC) estimada entre el 3,8 % y el 4,3 % entre 2026 y 2034.
Análisis y perspectivas del mercado de envases para bebidas alcohólicas
- América del Norte: Representó entre el 30 % y el 33 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % durante el período 2026-2034 . El fuerte consumo de bebidas premium, la infraestructura de reciclaje avanzada y las continuas inversiones en envases ligeros de aluminio y vidrio respaldan la demanda regional.
- EE. UU.: Representó entre el 78 % y el 82 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,4 % durante el período 2026-2034 . La demanda está impulsada por las cervecerías artesanales, las bebidas espirituosas de alta gama, las bebidas listas para consumir enlatadas y las inversiones en tecnologías de envasado sostenibles.
- Europa: Mantuvo una cuota de mercado del 27-30% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (TCAC) del 3,7-4,2% durante el período 2026-2034 . Alemania, Francia, Italia, España y el Reino Unido siguen liderando la demanda regional gracias a sus consolidadas industrias cervecera, vinícola y de licores, junto con estrictas regulaciones de economía circular.
- Asia Pacífico: Capturó entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % durante el período 2026-2034 . China, India, Japón, Corea del Sur y Australia siguen siendo contribuyentes importantes, ya que el consumo de bebidas alcohólicas de alta gama y la producción nacional de envases continúan expandiéndose.
- Segmento más grande: El vidrio representó entre el 41 % y el 45 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3,8 % al 4,3 % durante el período 2026-2034. , gracias a su aspecto de alta calidad, sus excelentes propiedades de barrera y su alta reciclabilidad.
- Segmento de alto crecimiento: El papel y el cartón representaron entre el 9 % y el 12 % de la cuota de mercado en 2025 y se espera que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % durante el período 2026-2034 , impulsados por las iniciativas de sostenibilidad y la creciente adopción de envases secundarios a base de fibra.
- Empresas clave analizadas en detalle: Amcor plc, Ardagh Group SA, Ball Corporation, Berry Global Group, Inc., Crown Holdings, Inc., DS Smith Limited, Gerresheimer AG, Nampak Limited, Smurfit Kappa Group plc, Stora Enso Oyj.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las innovaciones en el envasado de bebidas alcohólicas han pasado de ser principalmente funcionales a desempeñar un papel importante en la construcción de marca y la sostenibilidad. Las botellas de vidrio ligeras, las latas de aluminio infinitamente reciclables, los envases de plástico avanzados y las innovaciones en el envasado secundario a base de fibra han contribuido a mejorar la eficiencia de la producción y a reducir las emisiones durante el transporte. La automatización, la impresión digital, el etiquetado inteligente y la tecnología de barrera contribuirán aún más a que el proceso sea más eficiente y a mejorar la trazabilidad y la estética. Otro factor que ha impulsado a los productores de bebidas a desarrollar nuevas formas de envasado es la tendencia a la premiumización que se observa en la cerveza, el vino y las bebidas espirituosas.
Las crecientes exigencias regulatorias para aumentar el contenido reciclado en los envases y minimizar los residuos de envases reorientarán las inversiones dentro de las cadenas de valor globales. Los fabricantes de bebidas están incrementando sus capacidades de reciclaje, utilizando contenido reciclado posconsumo e implementando soluciones de envasado para la reutilización o el rellenado de productos, en consonancia con la agenda de la economía circular. Regiones en desarrollo como Asia Pacífico, América Latina y algunos países de Oriente Medio están experimentando inversiones en producción debido al creciente consumo de bebidas alcohólicas, la mejora de la infraestructura minorista y las condiciones favorables para la fabricación.
Alcance del informe de mercado sobre envases de alcohol
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 76.050 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 110.640 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 4,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de envases de bebidas alcohólicas
La creciente tendencia hacia productos de mayor calidad en las categorías de cerveza, vino y licores impulsa un sólido crecimiento en el mercado de envases para bebidas alcohólicas. Los propietarios de marcas ahora dependen más de la diferenciación del envase mediante botellas de vidrio premium, latas metálicas con relieve, cierres atractivos y etiquetas impresas digitalmente para aumentar la visibilidad en los estantes y la interacción con el consumidor. Mientras tanto, las leyes de sostenibilidad han impulsado la demanda de envases sostenibles y ligeros que reduzcan los costos logísticos y minimicen la huella de carbono. Las cadenas de suministro integradas han evolucionado a partir de la cooperación entre proveedores de materias primas, transformadores, fabricantes de envases, productores de bebidas, operadores logísticos y empresas de reciclaje.
El auge de las bebidas alcohólicas listas para consumir, la cerveza artesanal y las bebidas espirituosas premium impulsa la demanda de envases primarios y secundarios únicos. Las inversiones en la producción de latas de aluminio, vidrio ligero, resina reciclada y la automatización de las líneas de envasado permiten a los fabricantes adaptarse a los nuevos hábitos de consumo, garantizando al mismo tiempo la calidad y la legalidad de los productos. Las soluciones digitales para el control de inventario, el control de calidad y la serialización aumentan la flexibilidad de la producción.
Según el informe del mercado de envases para bebidas alcohólicas, la competencia se está orientando hacia el liderazgo en prácticas sostenibles, eficiencia de fabricación, expansión geográfica e innovación en la oferta de productos, más allá de la guerra de precios. Empresas como Amcor plc, Ball Corporation, Crown Holdings, Inc., Ardagh Group SA, Berry Global Group, Inc., Gerresheimer AG, DS Smith Limited, Smurfit Kappa Group plc, Stora Enso Oyj y Nampak Limited siguen consolidándose como actores competitivos gracias a sus inversiones en materiales reciclables, tecnología de envases ligeros y expansión geográfica de la fabricación.
Se observa un aumento en la inversión de capital en áreas como el reciclaje avanzado, la impresión digital, el desarrollo de materiales ligeros y la fabricación inteligente. La consolidación en la industria del embalaje está incrementando la escala de producción y ayudando a las empresas a ampliar su cartera de productos en envases de vidrio, metal, plástico y fibra. Asimismo, se están ampliando las instalaciones de producción para reducir los costos logísticos y satisfacer la creciente demanda de los productores de bebidas alcohólicas premium.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de envases para bebidas alcohólicas: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de envases para bebidas alcohólicas
América del Norte representó entre el 30 % y el 33 % de la cuota de mercado mundial de envases para bebidas alcohólicas en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 3,8 % al 4,3 % entre 2026 y 2034. América del Norte cuenta con una industria de bebidas alcohólicas desarrollada, un alto consumo de cerveza y licores premium, y una industria de fabricación de envases consolidada. Existe una creciente demanda de latas de aluminio ligeras, botellas de vidrio premium y envases reciclables a base de fibra, debido a la necesidad de sostenibilidad por parte de los productores de bebidas sin comprometer la calidad de sus productos.
Estados Unidos y Canadá siguen siendo los motores del crecimiento y cuentan con un proceso de reciclaje desarrollado, iniciativas de economía circular en el envasado e innovaciones constantes en impresión decorativa y soluciones de envases ligeros. Las empresas de bebidas utilizan envases fabricados con materiales reciclados para cumplir con las leyes ambientales estatales y sus objetivos de sostenibilidad. El crecimiento también se impulsa por el aumento del consumo de bebidas alcohólicas listas para consumir, las marcas artesanales premium y la automatización en las plantas de fabricación de envases.
Mercado estadounidense de envases para bebidas alcohólicas
En 2025, Estados Unidos acaparaba entre el 78 % y el 82 % del mercado norteamericano, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 3,9 % al 4,4 % entre 2026 y 2034. La gran cantidad de cervecerías, bodegas, destilerías y productores de bebidas por contrato en el país impulsa una demanda constante de botellas de vidrio, latas de aluminio, tapones, cajas de cartón y materiales de embalaje secundario. La tendencia hacia la premiumización en cervezas artesanales, bourbons, tequilas y bebidas listas para consumir está impulsando la adopción de diseños de envases premium como medio para aumentar la visibilidad del producto, la interacción con el cliente y el cumplimiento de los objetivos de sostenibilidad.
Los fabricantes de envases han seguido aumentando su capacidad de producción nacional de aluminio reciclable, envases de vidrio ligero y envases de fibra para fortalecer la resiliencia de la cadena de suministro. La creciente adopción de la impresión digital, las etiquetas inteligentes y los sistemas de inspección impulsa la eficiencia de la producción, así como la reducción de la duración de las tiradas para los lanzamientos de ediciones limitadas de bebidas. La preferencia de los consumidores por envases ecológicos y el aumento de las normativas sobre contenido reciclado en algunos estados impulsarán la demanda de soluciones de envasado de bebidas alcohólicas sostenibles en los próximos años.
Mercado europeo de envases para bebidas alcohólicas
Se estima que la cuota de mercado de Europa será del 27-30% en 2025, y se prevé que la región registre una tasa de crecimiento anual compuesta (TCAC) del 3,7-4,2% entre 2026 y 2034. El dominio de Europa en el mercado se debe a su consolidada industria cervecera, vinícola y de bebidas espirituosas, su desarrollado sistema de reciclaje y sus estrictas normativas de sostenibilidad para los envases. Alemania es el mayor mercado gracias a su elevada producción de cerveza, su consolidada industria de fabricación de envases y el uso de botellas de vidrio retornables. En el Reino Unido, el uso de latas y envases de aluminio para bebidas espirituosas premium sigue creciendo impulsado por las innovaciones tecnológicas.
Francia, Italia y España constituyen otro importante centro de demanda en Europa gracias a su reconocida industria vitivinícola y a la exportación de bebidas alcohólicas de alta gama. Los fabricantes de estos países están desarrollando botellas de vidrio ligeras, envases de transporte a base de papel y métodos de reciclaje eficientes para adaptarse a los cambios en la normativa europea sobre envases. Las estrategias de economía circular y el objetivo de aumentar el contenido reciclado impulsarán la innovación en el envasado, manteniendo así la posición dominante de Europa como uno de los centros de fabricación de envases para bebidas alcohólicas más avanzados tecnológicamente del mundo.
Mercado de envases de alcohol en la región Asia-Pacífico
La región de Asia-Pacífico acaparó entre el 28 % y el 31 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2 % al 5,8 % entre 2026 y 2034, lo que la convierte en el mercado regional de mayor crecimiento. El aumento de los ingresos disponibles, la urbanización, el creciente consumo de bebidas alcohólicas de alta gama y el auge de la producción nacional de bebidas siguen impulsando la demanda regional.
China lidera el consumo regional y la producción de envases, mientras que India registra la expansión más rápida debido al aumento de la demanda de venta minorista organizada y bebidas espirituosas de alta gama. Japón, Corea del Sur y Australia continúan invirtiendo en tecnologías de envasado reciclables, envases ligeros y sistemas de fabricación automatizados, respaldados por políticas de sostenibilidad favorables y sólidas capacidades industriales.
Mercado de envases para bebidas alcohólicas en Oriente Medio y África
Según las previsiones, la tasa de crecimiento anual compuesta (TCAC) de la región entre 2026 y 2034 será del 4,0 % al 4,5 %, impulsada por el crecimiento de los sectores hotelero y turístico, junto con el desarrollo de la industria del envasado de bebidas. A pesar de las diferencias en la legislación sobre la producción de bebidas alcohólicas en los distintos países, aún existen numerosas oportunidades en la importación de productos de alta gama y en la producción de envases.
Sudáfrica es el principal mercado de la región, gracias a su desarrollada industria vitivinícola y cervecera. Los Emiratos Árabes Unidos constituyen un importante centro de distribución de bebidas premium. La inversión en la industria del envasado avanzado está creciendo gradualmente en Arabia Saudita y otros países del Golfo.
Análisis de segmentación
Tipo de material
El segmento de tipos de materiales desempeña un papel decisivo en la protección del producto, el desempeño en sostenibilidad, la eficiencia del transporte y la imagen de marca dentro del mercado de envases para bebidas alcohólicas . La selección de materiales depende de la categoría de la bebida, los requisitos de vida útil, el cumplimiento normativo, los objetivos de reciclabilidad y las preferencias del consumidor. Las crecientes regulaciones ambientales están impulsando a los fabricantes a aumentar el contenido reciclado y a desarrollar soluciones de envasado ligeras. Se espera que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,3 % al 4,8 % durante el período 2026-2034 , gracias a las continuas innovaciones en materiales y las iniciativas de economía circular.
- Vidrio: El vidrio sigue siendo el material de envasado preferido para vinos, licores y cervezas especiales de alta gama debido a sus excelentes propiedades de barrera, su aspecto elegante, su inercia química y su alta reciclabilidad en los sistemas de recogida establecidos.
- Metal: Los envases de aluminio y acero siguen ganando popularidad debido a su ligereza, excelente reciclabilidad, rápidas características de enfriamiento y su creciente uso en latas de cerveza y bebidas alcohólicas listas para consumir en todo el mundo.
- Plástico: Los envases de plástico ofrecen ventajas en cuanto a costes, flexibilidad de diseño, menor peso para el transporte y resistencia a los impactos. Siguen utilizándose en determinadas aplicaciones de vino, licores y bebidas donde la comodidad y la eficiencia logística siguen siendo prioritarias.
- Papel y cartón: Los envases a base de fibra se utilizan principalmente para cajas de cartón, bolsas de transporte, cajas de regalo y contenedores de envío. Las crecientes iniciativas de sostenibilidad y el auge del comercio electrónico siguen aumentando la demanda de soluciones de embalaje de papel reciclable.
Tipo
El tipo de envase influye en la seguridad del producto, la efectividad de la marca, el rendimiento del transporte y la eficiencia de la cadena de suministro en la distribución de bebidas. El envase primario sigue siendo esencial para preservar la calidad de la bebida, mientras que el envase secundario mejora la manipulación, el almacenamiento, la comercialización y la logística. Las continuas inversiones en automatización, impresión digital y diseños de envases sostenibles están impulsando la innovación en ambas categorías. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 4,2 % al 4,6 % durante el período 2026-2034 .
- Envases primarios: Los envases primarios incluyen botellas, latas, cierres, tapas y recipientes que entran en contacto directo con las bebidas alcohólicas. Los fabricantes se centran cada vez más en la ligereza, el uso de materiales reciclados, una estética de alta calidad y una mayor eficacia como barrera.
- Embalaje secundario: El embalaje secundario incluye cajas de cartón, cajas de cartón corrugado, bandejas, envolturas retráctiles y soportes diseñados para el transporte, la exhibición en tiendas y la protección del producto. Los requisitos de sostenibilidad siguen impulsando la demanda de sistemas de embalaje reciclables a base de fibra.
Solicitud
Los requisitos de envasado específicos para cada aplicación varían según las características de la bebida, los canales de distribución, las preferencias del consumidor y las estrategias de marca. Los fabricantes personalizan cada vez más los formatos de envasado para lograr un posicionamiento premium, mayor comodidad, eficiencia en el transporte y un mejor desempeño ambiental. El creciente consumo de bebidas premium, licores artesanales y bebidas listas para consumir sigue impulsando la innovación en el envasado en todas las categorías de bebidas. Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,5 % al 5,0 % durante el período 2026-2034 .
- Cerveza: La cerveza sigue siendo la principal aplicación debido a los importantes volúmenes de producción mundial, el consumo generalizado y la creciente adopción de latas de aluminio ligeras y botellas de vidrio retornables en mercados maduros y emergentes.
- Vino: El envasado del vino sigue haciendo hincapié en las botellas de vidrio de alta calidad, los diseños ligeros, los cierres sostenibles y una mejor imagen de marca, a medida que los productores buscan mejorar su competitividad en las exportaciones y reducir las emisiones del transporte.
- Bebidas espirituosas: La tendencia a la premiumización en el sector del whisky, el vodka, el ron, el tequila, la ginebra y los licores continúa impulsando la demanda de envases de vidrio decorativos, cierres de alta gama, etiquetas de lujo y diseños de botellas personalizados que refuerzan la diferenciación de la marca.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Cerveza |
Alto |
Latas ligeras |
Maduro |
|
Vino |
Alto |
Botellas Premium |
Maduro |
|
Espíritu |
Alto |
Embalaje de lujo |
Escalada |
Factores de crecimiento y análisis del impacto del mercado de envases para bebidas alcohólicas
Expansión del consumo de bebidas alcohólicas premium en todo el mundo.
La creciente preferencia por las bebidas alcohólicas premium y superpremium sigue transformando los requisitos de envasado en los mercados globales. Los consumidores asocian cada vez más el envasado premium con la calidad del producto, la autenticidad y el valor de la marca, lo que impulsa a los productores de bebidas a invertir en sofisticadas botellas de vidrio, tapones decorativos, envases con relieve y tecnologías de etiquetado de alta calidad. Los vinos premium, las cervezas artesanales, los licores añejos y los cócteles listos para beber requieren envases que ofrezcan una estética superior y garanticen la integridad del producto durante el transporte y el almacenamiento. Los fabricantes están respondiendo con vidrio premium ligero, capacidades de impresión mejoradas y técnicas de acabado innovadoras que equilibran la sostenibilidad con el atractivo de lujo. Esta transición está impulsando formatos de envasado de mayor valor, fortaleciendo la inversión a largo plazo en las plantas de fabricación y creando oportunidades para soluciones de envasado diferenciadas capaces de satisfacer las expectativas cambiantes de los consumidores y los requisitos de los minoristas.
Las regulaciones de sostenibilidad aceleran la innovación en materiales.
La legislación ambiental en Norteamérica, Europa y Asia Pacífico está incentivando a los fabricantes de envases de bebidas alcohólicas a reducir el uso de materiales, aumentar el contenido reciclado y mejorar la reciclabilidad a lo largo de todo el ciclo de vida del producto. Los gobiernos están implementando programas de responsabilidad ampliada del productor, directivas sobre residuos de envases, sistemas de depósito y reembolso, y requisitos de contenido reciclado que influyen en la selección de materiales y las estrategias de fabricación. Estos avances regulatorios han acelerado las inversiones en botellas de vidrio ligeras, latas de aluminio infinitamente reciclables, polímeros reciclados y envases secundarios a base de fibra. Las empresas de envasado también están ampliando las alianzas de reciclaje de circuito cerrado con los productores de bebidas para mejorar las tasas de recuperación de materiales y, al mismo tiempo, reducir las emisiones de carbono. A medida que la sostenibilidad se convierte en un criterio de compra tanto para los consumidores como para los propietarios de marcas, se espera que las tecnologías innovadoras de envasado con bajas emisiones de carbono se conviertan en diferenciadores competitivos cada vez más importantes.
Crecimiento de las categorías de bebidas listas para consumir y bebidas artesanales.
La rápida expansión de la producción de bebidas alcohólicas listas para consumir y bebidas artesanales sigue generando nuevas oportunidades para los fabricantes de envases en todo el mundo. Los lotes de producción más pequeños, los lanzamientos de productos de temporada y las estrategias de marca premium requieren líneas de envasado flexibles capaces de soportar diseños de envases personalizados, tiradas de producción más cortas y cambios rápidos. Las latas de aluminio han ganado gran popularidad para las bebidas listas para consumir debido a su portabilidad, reciclabilidad y conveniencia, mientras que el vidrio premium sigue siendo el material preferido para muchos licores artesanales y cervezas especiales. Los proveedores de envases están invirtiendo en impresión digital, automatización y sistemas de fabricación inteligentes que permiten una mayor flexibilidad de producción, a la vez que reducen los residuos y mejoran la eficiencia operativa. Estos avances fortalecen las cadenas de suministro e impulsan la innovación continua en todo el ecosistema del envasado de bebidas.
Tendencias futuras del mercado de envases de bebidas alcohólicas
Envases digitales y participación inteligente del consumidor.
Las tecnologías digitales se están convirtiendo en un factor diferenciador clave en el envasado de bebidas. Las etiquetas inteligentes que incorporan códigos QR, serialización, comunicación de campo cercano (NFC) y autenticación digital permiten a las marcas de bebidas mejorar la trazabilidad, combatir la falsificación y fortalecer la relación con el consumidor. Las tendencias del mercado de envases de alcohol reflejan cada vez más la adopción de envases conectados, capaces de ofrecer información del producto, campañas promocionales, credenciales de sostenibilidad y narración de marca directamente a través de dispositivos móviles. A medida que las estrategias de marketing digital se integran más con el envasado físico, los fabricantes invierten en tecnologías de impresión avanzadas y soluciones de etiquetado inteligentes que permiten la personalización, el cumplimiento normativo y la transparencia de la cadena de suministro, al tiempo que mejoran la experiencia del cliente.
Transición hacia sistemas de embalaje circulares
Se prevé que los principios de la economía circular influyan de manera más significativa en el desarrollo de envases durante el período de pronóstico. Los productores de bebidas y los fabricantes de envases están ampliando los programas de botellas retornables, aumentando el contenido reciclado posconsumo y optimizando los diseños de envases para facilitar su recolección y reciclaje. Las inversiones en tecnologías avanzadas de clasificación, reciclaje químico y envases de transporte reutilizables están contribuyendo a la eficiencia de los recursos y reduciendo las emisiones del ciclo de vida. La colaboración entre proveedores de envases, empresas de bebidas, minoristas y organizaciones de reciclaje será cada vez más importante para alcanzar los objetivos de sostenibilidad. Se espera que estas iniciativas mejoren la recuperación de materiales, reduzcan la dependencia de recursos vírgenes y fomenten una mayor adopción de soluciones de envasado ambientalmente responsables en los mercados mundiales de bebidas alcohólicas.
Oportunidades de mercado para el envasado de bebidas alcohólicas
Ampliación de las inversiones en envases sostenibles en economías emergentes
Las economías emergentes ofrecen importantes oportunidades para los fabricantes de envases que buscan un crecimiento a largo plazo. La creciente urbanización, el aumento de los ingresos disponibles, la expansión del comercio minorista organizado y el mayor consumo de bebidas alcohólicas premium impulsan las inversiones en la producción regional de envases. Las previsiones del mercado de envases para bebidas alcohólicas indican una demanda sostenida de modernas instalaciones de fabricación de vidrio, producción de latas de aluminio, procesamiento de materiales reciclados y plantas de envasado a base de fibra en Asia Pacífico, Latinoamérica y algunos países de Oriente Medio. Los productores internacionales de bebidas prefieren cada vez más el suministro local de envases para mejorar la capacidad de respuesta, reducir los costes de transporte y fortalecer la resiliencia de la cadena de suministro. Las empresas capaces de combinar materiales sostenibles con una fabricación rentable están bien posicionadas para captar la creciente demanda en estos mercados de alto crecimiento.
Desarrollo de soluciones de embalaje personalizadas de alto valor
La creciente competencia entre las marcas de bebidas alcohólicas está impulsando la demanda de envases personalizados que mejoren la diferenciación del producto y la fidelización del consumidor. Los fabricantes tienen la oportunidad de ampliar sus carteras de envases premium mediante acabados decorativos, botellas de lujo ligeras, tecnologías de cierre innovadoras, diseños de edición limitada y capacidades avanzadas de impresión digital. Las inversiones en sistemas de fabricación flexibles permitirán una comercialización más rápida de soluciones de envasado personalizadas para cervecerías artesanales, bodegas boutique y productores de licores premium. Una mayor colaboración entre los fabricantes de envases y las empresas de bebidas acelerará la innovación de productos y, al mismo tiempo, facilitará ciclos de desarrollo más cortos. A medida que el consumo de bebidas premium continúa expandiéndose a nivel mundial, se espera que las soluciones de envasado personalizadas generen márgenes atractivos y fortalezcan las alianzas estratégicas a largo plazo en toda la cadena de valor.
Novedades recientes
- 27 de enero de 2026: Brown-Forman Corporation y The Coca-Cola Company presentaron un nuevo y elegante formato de lata de 330 ml para la gama de bebidas listas para consumir (RTD) de Jack Daniel's & Coca-Cola en el Reino Unido. El diseño renovado mejora la visibilidad en los estantes, optimiza la comercialización en tiendas de conveniencia y supermercados, y utiliza menos material de embalaje que el formato anterior, lo que refuerza el posicionamiento premium y las iniciativas de sostenibilidad del embalaje.
- 20 de febrero de 2026: Pitú lanzó Pitú Batidinha en un envase aséptico de cartón de 250 ml, extendiendo así la tecnología aséptica en envases de cartón al segmento de bebidas alcohólicas listas para consumir. El envase multicapa protege contra la luz y el oxígeno, permite el almacenamiento a temperatura ambiente, reduce el peso del envase en comparación con el vidrio y mejora la eficiencia del transporte, a la vez que proporciona una mayor superficie imprimible para la marca del producto.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -