
Marché des emballages pour boissons alcoolisées : taille, part de marché et prévisions 2034
Taille et prévisions du marché des emballages pour boissons alcoolisées (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par type de matériau (verre, métal, plastique, papier et carton) ; Type (emballage primaire, emballage secondaire) ; Application (bière, vin, spiritueux, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00014819
- Catégorie : Produits chimiques et matériaux
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 07, 2026


Taille du marché en 2025
76,05 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
110,64 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
4,25 %
taux de croissance
Marché adressable
847,67 milliards de dollars américains
(2026-2034)
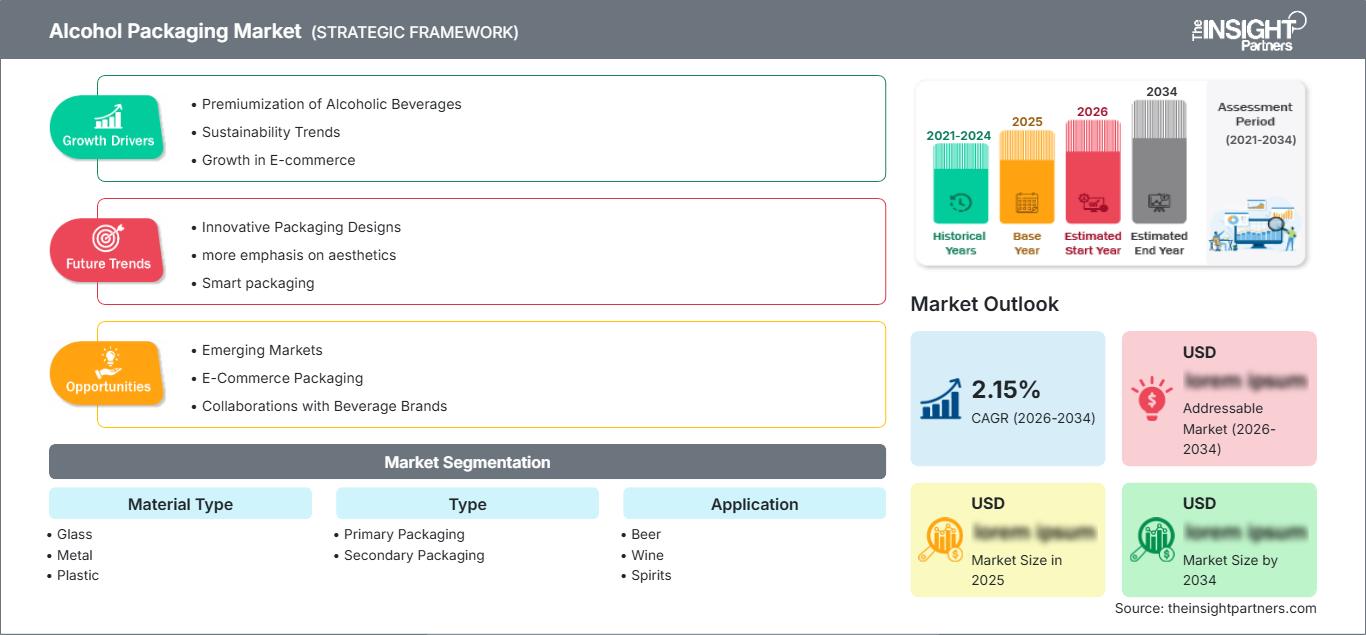
Le marché des emballages pour boissons alcoolisées représentait 76,05 milliards de dollars américains en 2025 et devrait atteindre 110,64 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 4,25 % entre 2026 et 2034. La demande d'emballages pour boissons alcoolisées sera stimulée par la montée en gamme des boissons alcoolisées, la croissance du commerce international des boissons et la préférence pour des matériaux d'emballage durables. Les fabricants d'emballages investissent de plus en plus dans leurs produits afin de les rendre plus légers, recyclables et dotés de meilleures technologies de barrière, pour une protection accrue et une conformité optimale avec l'évolution des réglementations environnementales.
En Amérique du Nord, les fabricants d'emballages pour boissons alcoolisées investissent massivement dans des solutions d'emballage de pointe en verre, en aluminium et en papier afin de répondre à leurs exigences en matière de développement durable et aux impératifs des marques haut de gamme. La valeur du marché des emballages pour boissons alcoolisées dans la région bénéficiera de la position bien établie des marchés de la bière et des spiritueux, du recours à l'économie circulaire et de la demande croissante de contenants recyclables. Le taux de croissance dans la région devrait rester stable, avec un TCAC estimé entre 3,8 % et 4,3 % entre 2026 et 2034.
Analyse et perspectives du marché des emballages pour boissons alcoolisées
- Amérique du Nord : Elle représentait 30 à 33 % du marché en 2025 et devrait connaître une croissance annuelle composée de 3,8 à 4,3 % entre 2026 et 2034. La forte consommation de boissons haut de gamme, les infrastructures de recyclage avancées et les investissements continus dans les emballages légers en aluminium et en verre soutiennent la demande régionale.
- États-Unis : Ce marché représentait 78 à 82 % du marché nord-américain en 2025 et devrait connaître une croissance annuelle composée de 3,9 à 4,4 % entre 2026 et 2034. La demande est tirée par les brasseries artisanales, les spiritueux haut de gamme, les boissons prêtes à consommer en canette et les investissements dans les technologies d’emballage durables.
- Europe : Elle détenait une part de marché de 27 à 30 % en 2025 et devrait enregistrer un TCAC de 3,7 à 4,2 % entre 2026 et 2034. L’Allemagne, la France, l’Italie, l’Espagne et le Royaume-Uni continuent de tirer la demande régionale grâce à leurs industries brassicoles, vinicoles et de spiritueux bien établies, ainsi qu’à des réglementations strictes en matière d’économie circulaire.
- Asie-Pacifique : Cette région a capté une part de marché de 28 à 31 % en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie demeurent des contributeurs majeurs, la consommation d’alcool haut de gamme et la production nationale d’emballages continuant de progresser.
- Segment le plus important : le verre représentait 41 à 45 % des parts de marché en 2025 et devrait croître à un TCAC de 3,8 à 4,3 % entre 2026 et 2034 , grâce à son aspect haut de gamme, ses excellentes propriétés de barrière et sa grande recyclabilité.
- Segment à forte croissance : Le papier et le carton représentaient 9 à 12 % de parts de marché en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 6,8 % entre 2026 et 2034 , grâce aux initiatives de développement durable et à l'adoption croissante des emballages secondaires à base de fibres.
- Principales sociétés analysées en détail : Amcor plc, Ardagh Group SA, Ball Corporation, Berry Global Group, Inc., Crown Holdings, Inc., DS Smith Limited, Gerresheimer AG, Nampak Limited, Smurfit Kappa Group plc, Stora Enso Oyj.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les innovations en matière d'emballage des boissons alcoolisées, initialement axées sur la fonctionnalité, jouent désormais un rôle majeur dans la construction de l'image de marque et le développement durable. Bouteilles en verre légères, canettes en aluminium recyclables à l'infini, emballages plastiques de pointe et emballages secondaires innovants à base de fibres ont contribué à améliorer l'efficacité de la production tout en réduisant les émissions liées au transport. L'automatisation, l'impression numérique, l'étiquetage intelligent et les technologies barrières contribueront davantage à optimiser le processus et à améliorer la traçabilité et l'esthétique. La tendance à la montée en gamme, observée sur le marché des bières, des vins et des spiritueux, est un autre facteur qui a incité les producteurs de boissons à développer de nouveaux emballages.
Le renforcement des exigences réglementaires en matière d'augmentation du contenu recyclé dans les emballages et de réduction des déchets d'emballage va modifier les priorités d'investissement au sein des chaînes de valeur mondiales. Les fabricants de boissons développent actuellement leurs capacités de recyclage, utilisent des matériaux recyclés post-consommation et mettent en œuvre des solutions d'emballage permettant la réutilisation ou le remplissage des produits, conformément aux principes de l'économie circulaire. Des régions en développement comme l'Asie-Pacifique, l'Amérique latine et certains pays du Moyen-Orient bénéficient d'investissements dans la production, grâce à la croissance de la consommation de boissons alcoolisées, à l'amélioration des infrastructures de distribution et à des conditions de production favorables.
Rapport sur le marché des emballages d'alcool
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 76,05 milliards de dollars américains |
| Taille du marché d'ici 2034 | 110,64 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 4,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des emballages pour boissons alcoolisées
La montée en gamme des bières, vins et spiritueux stimule la croissance du marché des emballages pour les boissons alcoolisées. Les marques misent désormais davantage sur la différenciation des emballages (bouteilles en verre haut de gamme, canettes métalliques embossées, bouchons attrayants et étiquettes imprimées numériquement) pour optimiser la visibilité en rayon et fidéliser les consommateurs. Parallèlement, les réglementations en matière de développement durable ont stimulé la demande d'emballages durables et légers, permettant de réduire les coûts logistiques et l'empreinte carbone. Des chaînes d'approvisionnement intégrées se sont développées grâce à la coopération entre fournisseurs de matières premières, transformateurs, fabricants d'emballages, producteurs de boissons, opérateurs logistiques et entreprises de recyclage.
La croissance des boissons alcoolisées prêtes à consommer, des bières artisanales et des spiritueux haut de gamme stimule la demande en emballages primaires et secondaires innovants. Les investissements dans la production de canettes en aluminium, de verre léger, de résine recyclée et dans l'automatisation des lignes de conditionnement permettent aux fabricants de répondre aux nouvelles habitudes de consommation tout en garantissant la qualité et la conformité des produits. Les solutions numériques de gestion des stocks, de contrôle qualité et de sérialisation renforcent la flexibilité de la production.
D'après le rapport sur le marché des emballages pour boissons alcoolisées, la concurrence se déplace vers le leadership en matière de pratiques durables, d'efficacité de production, d'expansion géographique et d'innovation dans l'offre de produits, au-delà des simples guerres de prix. Des entreprises telles qu'Amcor plc, Ball Corporation, Crown Holdings, Inc., Ardagh Group SA, Berry Global Group, Inc., Gerresheimer AG, DS Smith Limited, Smurfit Kappa Group plc, Stora Enso Oyj et Nampak Limited continuent de s'imposer comme des acteurs compétitifs grâce à leurs investissements dans les matériaux recyclables, les technologies d'emballage léger et l'expansion géographique de leurs sites de production.
On observe une augmentation des investissements dans des domaines tels que le recyclage avancé, l'impression numérique, le développement de matériaux légers et la fabrication intelligente. Le secteur de l'emballage connaît une consolidation croissante, ce qui accroît la production et permet aux entreprises d'élargir leur gamme de produits dans les emballages en verre, métal, plastique et fibres. Les sites de production des entreprises sont également agrandis afin de réduire les coûts logistiques et de répondre à la demande croissante des producteurs de boissons alcoolisées haut de gamme.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des emballages pour boissons alcoolisées : Perspectives stratégiques
Perspectives régionales
Marché nord-américain de l'emballage des boissons alcoolisées
L'Amérique du Nord détenait entre 30 et 33 % des parts de marché du marché mondial des emballages pour boissons alcoolisées en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 3,8 à 4,3 % entre 2026 et 2034. L'Amérique du Nord bénéficie d'une industrie des boissons alcoolisées développée, d'une forte consommation de bières et de spiritueux haut de gamme, ainsi que d'industries de fabrication d'emballages performantes. La demande de canettes en aluminium légères, de bouteilles en verre de qualité supérieure et d'emballages recyclables à base de fibres est en forte croissance, les producteurs de boissons cherchant à privilégier la durabilité sans compromettre la qualité de leurs produits.
Les États-Unis et le Canada demeurent les principaux moteurs de croissance, grâce à des processus de recyclage performants, des initiatives d'économie circulaire pour les emballages et des innovations constantes dans l'impression décorative et les solutions d'emballage légères. Les entreprises de boissons utilisent des emballages fabriqués à partir de matériaux recyclés afin de se conformer aux législations environnementales des États et à leurs objectifs de développement durable. La croissance est également alimentée par la consommation croissante de boissons alcoolisées prêtes à consommer, le développement des marques artisanales haut de gamme et l'automatisation des sites de production d'emballages.
Marché américain de l'emballage des boissons alcoolisées
Les États-Unis détenaient entre 78 et 82 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 3,9 à 4,4 % entre 2026 et 2034. Le grand nombre de brasseries, de vignobles, de distilleries et de producteurs de boissons à façon aux États-Unis alimente une demande constante de bouteilles en verre, de canettes en aluminium, de bouchons, de cartons et de matériaux d'emballage secondaire. La tendance à la montée en gamme des bières artisanales, des bourbons, des tequilas et des boissons prêtes à consommer favorise l'adoption d'emballages haut de gamme, permettant d'accroître la visibilité des produits et l'engagement des consommateurs, tout en répondant aux objectifs de développement durable.
Les fabricants d'emballages ont continué d'accroître leur capacité de production nationale d'emballages en aluminium recyclable, de contenants en verre léger et d'emballages en fibres afin de renforcer la résilience de la chaîne d'approvisionnement. L'adoption croissante de l'impression numérique, des étiquettes intelligentes et des systèmes d'inspection améliore l'efficacité de la production et permet de réduire les tirages pour les lancements d'éditions limitées de boissons. La préférence des consommateurs pour les emballages écologiques et le renforcement des exigences en matière de contenu recyclé dans certains États stimuleront la demande de solutions d'emballage durables pour l'alcool dans les années à venir.
Marché européen des emballages d'alcool
La part de marché de l'Europe était estimée entre 27 et 30 % en 2025, et la région devrait enregistrer un TCAC de 3,7 à 4,2 % entre 2026 et 2034. Cette position dominante s'explique par la maturité de ses industries brassicole, vinicole et des spiritueux, son système de recyclage performant et ses réglementations strictes en matière de développement durable des emballages. L'Allemagne constitue le premier marché grâce à son importante production de bière, son industrie de fabrication d'emballages bien établie et l'utilisation de bouteilles en verre consignées. Au Royaume-Uni, l'utilisation de canettes et d'emballages en aluminium pour les spiritueux haut de gamme est en constante progression, portée par les innovations technologiques.
La France, l'Italie et l'Espagne constituent un autre pôle de demande en Europe grâce à leurs industries viticoles renommées et à leurs exportations de boissons alcoolisées haut de gamme. Les fabricants de ces pays développent des bouteilles en verre légères, des emballages de transport en papier et des méthodes de recyclage efficaces afin de se conformer à l'évolution de la réglementation européenne en matière d'emballages. Les stratégies d'économie circulaire et l'objectif d'un taux de contenu recyclé plus élevé stimuleront l'innovation dans le domaine des emballages, tout en maintenant la position dominante de l'Europe comme l'un des centres de fabrication d'emballages pour boissons alcoolisées les plus avancés technologiquement au monde.
Marché de l'emballage des boissons alcoolisées en Asie-Pacifique
La région Asie-Pacifique a représenté 28 à 31 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée de 5,2 à 5,8 % entre 2026 et 2034, ce qui en fait le marché régional à la croissance la plus rapide. L’augmentation des revenus disponibles, l’urbanisation, la consommation croissante d’alcools haut de gamme et le développement de la production nationale de boissons continuent de soutenir la demande régionale.
La Chine domine la consommation et la production d'emballages au niveau régional, tandis que l'Inde enregistre la croissance la plus rapide grâce à la hausse de la demande en grande distribution et en spiritueux haut de gamme. Le Japon, la Corée du Sud et l'Australie continuent d'investir dans les technologies d'emballage recyclables, les contenants légers et les systèmes de production automatisés, soutenus par des politiques de développement durable favorables et de solides capacités industrielles.
Marché de l'emballage des boissons alcoolisées au Moyen-Orient et en Afrique
D'après les prévisions, le taux de croissance annuel composé (TCAC) de la région entre 2026 et 2034 devrait se situer entre 4,0 et 4,5 %, porté par la croissance des secteurs de l'hôtellerie et du tourisme ainsi que par le développement de l'industrie de l'emballage des boissons. Malgré les différences de législation concernant la production de boissons alcoolisées selon les pays, de nombreuses opportunités subsistent dans le domaine des produits importés haut de gamme et de la production d'emballages.
L'Afrique du Sud est le principal marché de la région, grâce à ses industries vinicoles et brassicoles très développées. Les Émirats arabes unis constituent un centre important de distribution de boissons haut de gamme. Les investissements dans l'industrie de l'emballage de pointe progressent graduellement en Arabie saoudite et dans les autres pays du Golfe.
Analyse de segmentation
Type de matériau
Le choix du matériau est déterminant pour la protection du produit, la durabilité, l'efficacité du transport et l'image de marque sur le marché des emballages pour boissons alcoolisées . Ce choix dépend de la catégorie de boisson, de sa durée de conservation, des exigences réglementaires, des objectifs de recyclabilité et des préférences des consommateurs. Face à des réglementations environnementales de plus en plus strictes, les fabricants augmentent la part de matériaux recyclés tout en développant des emballages légers. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 4,3 % à 4,8 % entre 2026 et 2034 , portée par l'innovation continue en matière de matériaux et les initiatives d'économie circulaire.
- Verre : Le verre reste le matériau d'emballage privilégié pour les vins, les spiritueux et les bières spéciales haut de gamme en raison de ses excellentes propriétés de barrière, de son aspect haut de gamme, de son inertie chimique et de sa grande recyclabilité grâce aux systèmes de collecte établis.
- Métal : Les emballages en aluminium et en acier continuent de gagner en popularité grâce à leur légèreté, leur excellente recyclabilité, leurs caractéristiques de refroidissement rapide et leur adoption croissante pour la bière en canette et les boissons alcoolisées prêtes à consommer dans le monde entier.
- Plastique : L’emballage plastique offre des avantages en termes de coûts, de flexibilité de conception, de réduction du poids pour le transport et de résistance aux chocs. Il reste utilisé pour certaines applications liées aux vins, spiritueux et autres boissons, où la praticité et l’efficacité logistique demeurent primordiales.
- Papier et carton : les emballages à base de fibres sont principalement utilisés pour les cartons, les sacs de transport, les coffrets cadeaux et les conteneurs d’expédition. La multiplication des initiatives en matière de développement durable et la croissance du commerce électronique continuent d’accroître la demande de solutions d’emballage en papier recyclable.
Taper
Le type d'emballage influe sur la sécurité du produit, l'efficacité de la marque, le transport et la fluidité de la chaîne logistique tout au long de la distribution des boissons. L'emballage primaire demeure essentiel à la préservation de la qualité des boissons, tandis que l'emballage secondaire améliore la manutention, le stockage, la commercialisation et la logistique. Les investissements continus dans l'automatisation, l'impression numérique et la conception d'emballages durables stimulent l'innovation dans ces deux catégories. Ce segment devrait enregistrer un TCAC de 4,2 % à 4,6 % entre 2026 et 2034 .
- Emballage primaire : L’emballage primaire comprend les bouteilles, les canettes, les bouchons, les capsules et les contenants qui entrent en contact direct avec les boissons alcoolisées. Les fabricants privilégient de plus en plus la légèreté, les matériaux recyclés, une esthétique soignée et une meilleure étanchéité.
- Emballage secondaire : L’emballage secondaire comprend les cartons, les boîtes en carton ondulé, les plateaux, les films rétractables et les emballages conçus pour le transport, la présentation en magasin et la protection des produits. Les exigences en matière de développement durable continuent d’accélérer la demande de systèmes d’emballage recyclables à base de fibres.
Application
Les exigences en matière d'emballage varient selon les caractéristiques des boissons, les circuits de distribution, les préférences des consommateurs et les stratégies de marque. Les fabricants personnalisent de plus en plus les formats d'emballage pour un positionnement haut de gamme, la praticité, l'efficacité du transport et la performance environnementale. La consommation croissante de boissons premium, d'alcools artisanaux et de boissons prêtes à consommer continue de stimuler l'innovation en matière d'emballage dans toutes les catégories de boissons. Le segment des applications devrait connaître une croissance annuelle composée de 4,5 % à 5,0 % entre 2026 et 2034 .
- Bière : La bière reste la principale application en raison des volumes de production mondiaux importants, de la consommation généralisée et de l'adoption croissante des canettes en aluminium légères et des bouteilles en verre consignées sur les marchés matures et émergents.
- Vin : L’emballage du vin continue de privilégier les bouteilles en verre haut de gamme, les designs légers, les bouchons durables et une image de marque renforcée, les producteurs cherchant à améliorer leur compétitivité à l’exportation et à réduire les émissions liées au transport.
- Spiritueux : La montée en gamme du whisky, de la vodka, du rhum, de la tequila, du gin et des liqueurs continue de soutenir la demande en matière d’emballages en verre décoratifs, de bouchons haut de gamme, d’étiquetage de luxe et de designs de bouteilles personnalisés qui renforcent la différenciation des marques.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Bière |
Haut |
Canettes légères |
Mature |
|
Vin |
Haut |
Bouteilles haut de gamme |
Mature |
|
Esprits |
Haut |
Emballage de luxe |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des emballages pour boissons alcoolisées
Expansion de la consommation d'alcools de qualité supérieure dans le monde
La préférence croissante pour les boissons alcoolisées haut de gamme et très haut de gamme continue de redéfinir les exigences en matière d'emballage sur les marchés mondiaux. Les consommateurs associent de plus en plus un emballage premium à la qualité du produit, à son authenticité et à la valeur de la marque, incitant les producteurs de boissons à investir dans des bouteilles en verre sophistiquées, des bouchons décoratifs, des contenants gaufrés et des technologies d'étiquetage de haute qualité. Les vins premium, les bières artisanales, les spiritueux vieillis et les cocktails prêts à consommer nécessitent un emballage qui offre une esthétique supérieure tout en garantissant l'intégrité du produit pendant le transport et le stockage. Les fabricants répondent à cette demande en proposant du verre premium léger, des capacités d'impression améliorées et des techniques de finition innovantes qui allient durabilité et attrait luxueux. Cette transition favorise les formats d'emballage à plus forte valeur ajoutée, renforce les investissements à long terme dans les sites de production et crée des opportunités pour des solutions d'emballage différenciées, capables de répondre aux attentes changeantes des consommateurs et aux exigences des distributeurs.
Les réglementations en matière de durabilité accélèrent l'innovation matérielle
La législation environnementale en Amérique du Nord, en Europe et en Asie-Pacifique incite les fabricants d'emballages pour boissons alcoolisées à réduire leur consommation de matériaux, à augmenter la part de matériaux recyclés et à améliorer la recyclabilité tout au long du cycle de vie du produit. Les gouvernements mettent en œuvre des programmes de responsabilité élargie des producteurs, des directives sur les déchets d'emballages, des systèmes de consigne et des exigences en matière de contenu recyclé qui influencent le choix des matériaux et les stratégies de fabrication. Ces évolutions réglementaires ont accéléré les investissements dans les bouteilles en verre légères, les canettes en aluminium recyclables à l'infini, les polymères recyclés et les emballages secondaires à base de fibres. Les entreprises d'emballage développent également des partenariats de recyclage en boucle fermée avec les producteurs de boissons afin d'améliorer les taux de récupération des matériaux tout en réduisant les émissions de carbone. Alors que la durabilité devient un critère d'achat pour les consommateurs et les marques, les technologies d'emballage innovantes à faible émission de carbone devraient devenir des atouts concurrentiels de plus en plus importants.
Croissance des catégories de boissons prêtes à boire et de boissons artisanales
L'essor rapide des boissons alcoolisées prêtes à consommer et de la production de boissons artisanales continue de créer de nouvelles opportunités pour les fabricants d'emballages du monde entier. La réduction des volumes de production, les lancements de produits saisonniers et les stratégies de marque haut de gamme exigent des lignes d'emballage flexibles, capables de prendre en charge des conceptions de contenants personnalisées, des séries de production plus courtes et des changements de format rapides. Les canettes en aluminium ont acquis une popularité considérable pour les boissons prêtes à consommer grâce à leur praticité, leur recyclabilité et leur facilité d'utilisation, tandis que le verre de qualité supérieure reste le matériau de prédilection pour de nombreux spiritueux artisanaux et bières spéciales. Les fournisseurs d'emballages investissent dans l'impression numérique, l'automatisation et les systèmes de fabrication intelligents, ce qui permet une plus grande flexibilité de production tout en réduisant les déchets et en améliorant l'efficacité opérationnelle. Ces évolutions renforcent les chaînes d'approvisionnement et encouragent l'innovation continue dans l'ensemble de l'écosystème de l'emballage des boissons.
Tendances futures du marché des emballages pour boissons alcoolisées
Emballage numérique et engagement intelligent du consommateur
Les technologies numériques deviennent un facteur de différenciation majeur pour les emballages de boissons. Les étiquettes intelligentes intégrant codes QR, sérialisation, communication en champ proche (NFC) et authentification numérique permettent aux marques de boissons d'améliorer la traçabilité, de lutter contre la contrefaçon et de renforcer l'engagement des consommateurs. Le marché des emballages d'alcool est de plus en plus marqué par l'adoption d'emballages connectés capables de diffuser des informations sur les produits, les campagnes promotionnelles, les engagements en matière de développement durable et l'histoire de la marque directement sur les appareils mobiles. À mesure que les stratégies de marketing numérique s'intègrent davantage aux emballages physiques, les fabricants investissent dans des technologies d'impression avancées et des solutions d'étiquetage intelligentes qui favorisent la personnalisation, la conformité réglementaire et la transparence de la chaîne d'approvisionnement, tout en améliorant l'expérience client.
Transition vers des systèmes d'emballage circulaires
Les principes de l'économie circulaire devraient influencer de manière plus significative le développement des emballages au cours de la période de prévision. Les producteurs de boissons et les fabricants d'emballages développent les programmes de bouteilles consignées, augmentent la part de matériaux recyclés post-consommation et optimisent la conception des emballages pour faciliter la collecte et le recyclage. Les investissements dans les technologies de tri avancées, le recyclage chimique et les emballages de transport réutilisables favorisent l'efficacité des ressources tout en réduisant les émissions sur l'ensemble du cycle de vie. La collaboration entre les fournisseurs d'emballages, les entreprises de boissons, les distributeurs et les organismes de recyclage jouera un rôle de plus en plus important pour atteindre les objectifs de développement durable. Ces initiatives devraient améliorer la récupération des matériaux, réduire la dépendance aux ressources vierges et encourager une adoption plus large de solutions d'emballage écoresponsables sur les marchés mondiaux des boissons alcoolisées.
Opportunités du marché des emballages pour boissons alcoolisées
Accroître les investissements dans les emballages durables dans les économies émergentes
Les économies émergentes offrent des opportunités considérables aux fabricants d'emballages en quête de croissance à long terme. L'urbanisation croissante, l'augmentation des revenus disponibles, le développement de la grande distribution et la hausse de la consommation de boissons alcoolisées haut de gamme encouragent les investissements dans la production régionale d'emballages. Les prévisions du marché des emballages pour boissons alcoolisées indiquent une demande soutenue pour les installations modernes de fabrication de verre, la production de canettes en aluminium, le traitement des matériaux recyclés et les usines d'emballages à base de fibres en Asie-Pacifique, en Amérique latine et dans certains pays du Moyen-Orient. Les producteurs internationaux de boissons privilégient de plus en plus un approvisionnement local en emballages afin d'améliorer leur réactivité, de réduire les coûts de transport et de renforcer la résilience de leur chaîne d'approvisionnement. Les entreprises capables d'associer des matériaux durables à une production rentable sont bien placées pour capter la demande croissante sur ces marchés à forte croissance.
Développement de solutions d'emballage personnalisées à haute valeur ajoutée
La concurrence accrue entre les marques de boissons alcoolisées stimule la demande d'emballages personnalisés, renforçant ainsi la différenciation des produits et la fidélisation des consommateurs. Les fabricants ont l'opportunité d'enrichir leurs gammes d'emballages haut de gamme grâce à des finitions décoratives, des bouteilles de luxe légères, des technologies de fermeture innovantes, des éditions limitées et des techniques d'impression numérique avancées. Investir dans des systèmes de production flexibles permettra une commercialisation plus rapide des solutions d'emballage personnalisées pour les brasseries artisanales, les petits producteurs de vin et les producteurs de spiritueux haut de gamme. Une collaboration renforcée entre les fabricants d'emballages et les entreprises de boissons accélérera l'innovation produit tout en raccourcissant les cycles de développement. Face à la croissance mondiale de la consommation de boissons haut de gamme, les solutions d'emballage personnalisées devraient générer des marges attractives et consolider les partenariats stratégiques à long terme tout au long de la chaîne de valeur.
Développements récents
- Le 27 janvier 2026 : Brown-Forman Corporation et The Coca-Cola Company ont lancé au Royaume-Uni un nouveau format de canette élégante de 330 ml pour la gamme de boissons prêtes à consommer Jack Daniel's & Coca-Cola. Cette canette repensée améliore la visibilité en rayon, optimise le merchandising dans les commerces de proximité et les supermarchés, et utilise moins de matériaux d'emballage que le format précédent, contribuant ainsi au positionnement haut de gamme et aux initiatives de développement durable en matière d'emballage.
- Le 20 février 2026 : Pitú lance Pitú Batidinha en brique aseptique de 250 ml, étendant ainsi sa technologie d’emballage aseptique en brique au segment des boissons alcoolisées prêtes à consommer. Cet emballage multicouche protège de la lumière et de l’oxygène, permet une conservation à température ambiante, réduit le poids de l’emballage par rapport au verre et améliore l’efficacité du transport, tout en offrant une surface d’impression plus importante pour le marquage du produit.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -