
Markt für Ambulatory EHR: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für ambulante elektronische Patientenakten (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Bereitstellungsmodus (Cloud-basierte Lösungen und On-Premise-Lösungen), Anwendungen (Praxismanagement, Patientenmanagement, E-Rezept, Überweisungsmanagement und sonstige Anwendungen), Praxisgröße (große Praxen, mittlere Praxen, kleine Praxen und Einzelpraxen), Endnutzer (ambulante Zentren in Krankenhausbesitz und unabhängige ambulante Zentren) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPHE100001116
- Kategorie : Technologie, Medien und Telekommunikation
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 18, 2026


Marktgröße 2025
6,73 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,56 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,18 %
Wachstumsrate
Adressierbarer Markt
87,05 Mrd. US-Dollar
(2026–2034)
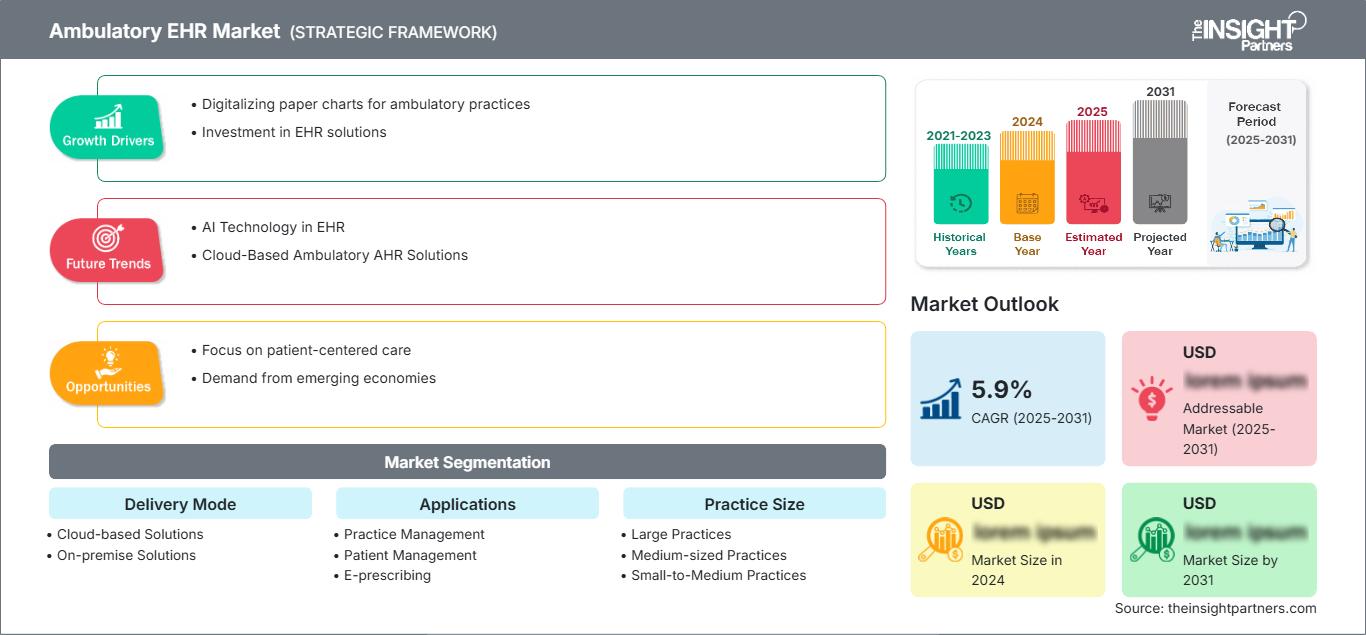
Der Markt für ambulante elektronische Patientenakten (EHR) wurde im Jahr 2025 auf 6,73 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,56 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,18 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch den Ausbau der ambulanten Versorgung, die Digitalisierung klinischer Daten und den Bedarf an vernetzten Arbeitsabläufen zwischen Arztpraxen, ambulanten Zentren und krankenhauseigenen ambulanten Netzwerken geprägt.
Nordamerika bleibt der am weitesten entwickelte regionale Markt, was auf die hohe Verbreitung von elektronischen Patientenakten (EHR) in Arztpraxen, wertorientierte Versorgungsberichte, Interoperabilitätsvorgaben und die Verlagerung von Behandlungen in den ambulanten Bereich zurückzuführen ist. Der Markt für ambulante EHR-Systeme in dieser Region dürfte stetig wachsen, da Praxen Cloud-Zugriff, Analysen, Patienteneinbindung und Compliance-konforme Dokumentationstools priorisieren.
Marktanalyse und Einblicke zum ambulanten EHR-System
- Nordamerika hielt im Jahr 2025 schätzungsweise einen Marktanteil von 46–49 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen. Treiber dieser Entwicklung sind eine ausgereifte digitale Gesundheitsinfrastruktur, die Verlagerung von ambulanten Eingriffen und die zunehmende Verbreitung zertifizierter elektronischer Patientenakten.
- Die USA machten im Jahr 2025 fast 78–82 % Nordamerikas aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen, unterstützt durch Interoperabilität, Automatisierung der Abrechnung und KI-gestützte Workflow-Tools.
- Europa hatte im Jahr 2025 einen Marktanteil von etwa 23–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate von 6,8–7,4 % wachsen, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien.
- Der asiatisch-pazifische Raum hatte 2025 einen Anteil von etwa 17–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen, angeführt von China, Japan, Indien, Südkorea und Australien.
- Das größte Segment, Cloud-basierte Lösungen, hielt im Jahr 2025 schätzungsweise einen Marktanteil von 58–62 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,8–8,5 % wachsen, was durch skalierbare Bereitstellung und geringere Infrastrukturbelastung begünstigt wird.
- Das Wachstumssegment Health Analytics hielt im Jahr 2025 schätzungsweise einen Marktanteil von 13–16 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,0–10,2 % wachsen, da Praxen Daten für Qualitätsberichte und Risikostratifizierung nutzen.
- Detaillierte Analyse der wichtigsten Unternehmen: Oracle Health, eClinicalWorks, Amazing Charts, LLC, Veradigm LLC, GE HealthCare Technologies Inc., athenahealth, Inc., CompuGroup Medical SE and Co. KGaA, Greenway Health, LLC, Medical Information Technology, Inc., TruBridge, Inc., NextGen Healthcare, Inc., CureMD Healthcare, Epic Systems Corporation, CareCloud, Inc. und Netsmart Technologies, Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die digitale Transformation in der ambulanten Versorgung hat sich von der einfachen Datenerfassung hin zur langfristigen Versorgungskoordination entwickelt. Das Wachstum des Marktes für elektronische Patientenakten (EHR) im ambulanten Bereich ist heute eng mit integrierter Terminplanung, Abrechnungsprozessen, Bevölkerungsgesundheitsanalysen, E-Rezepten und Patientenkommunikation verknüpft. Anbieter passen ihre Plattformen zudem an die Bedürfnisse von Facharztpraxen an, indem sie konfigurierbare Vorlagen, mobile Kompatibilität und Interoperabilität gewährleisten.
Zukünftig werden Investitionen in Cloud-basierte Architekturen, Automatisierung und sicheren Datenaustausch getätigt. IT-Lösungen für ambulante Gesundheitseinrichtungen in Entwicklungsländern sind unerlässlich geworden, um die Krankenversicherung zu verbessern und die private Gesundheitsversorgung auszubauen. Der Bedarf an neuen Systemen in Industrieländern wird durch den Dokumentationsaufwand, Cybersicherheitsrisiken und die Interoperabilität mit Krankenhaus-, Kostenträger- und Laborsystemen getrieben.
Umfang des Marktberichts zu ambulanten elektronischen Patientenakten
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,73 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,56 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,18 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für ambulante elektronische Patientenakten
Die Nachfrage steigt, da ambulante Leistungserbringer Systeme benötigen, die den Verwaltungsaufwand reduzieren und gleichzeitig die Kontinuität der Versorgung verbessern. Die Trends im Markt für ambulante elektronische Patientenakten (EHR) spiegeln einen Wandel hin zu Software wider, die Terminplanung, klinische Dokumentation, elektronische Rezeptausstellung, Abrechnungsunterstützung, Überweisungen und Analysen in einem einzigen Workflow vereint. Die Cloud-Bereitstellung verbessert den Zugriff in Praxen mit mehreren Standorten, während Interoperabilitätsstandards die Nutzung ambulanter Patientenakten in Versorgungsnetzwerken optimieren.
Die Angebotsseite wird von Faktoren wie Plattformkonsolidierung, Cybersicherheitsaspekten und der Modernisierung von Anwendungsprogrammierschnittstellen beeinflusst. Softwareanbieter integrieren KI-gestützte Dokumentation, automatisierte Patientenaufnahmeprozesse und die Erfassung von Qualitätskennzahlen, um den Personalmangel in Praxen besser bewältigen zu können. Die Nachfrageseite hingegen basiert nicht nur auf den Kernfunktionen von Systemen für elektronische Patientenakten, sondern vor allem auf Benutzerfreundlichkeit, Integration, Implementierungsmöglichkeiten und den Gesamtbetriebskosten.
Laut Marktanalyse gibt es mehrere starke Wettbewerber, die Softwarelösungen für elektronische Patientenakten (EHRs) anbieten. Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC, Medical Information Technology, Inc. und Veradigm LLC konkurrieren in den Bereichen Interoperabilität, Unterstützung spezialisierter Arbeitsabläufe, Cloud-Modernisierung und Partnernetzwerke.
Der Trend geht hin zu modularen Lösungen, die sowohl für Einzelpraxen als auch für ambulante Einrichtungen von Krankenhäusern geeignet sind. Anbieter mit Funktionen für das Erlöszyklusmanagement, die Anbindung an die Abrechnungsdatenbank und Analysen sind bei wertorientierten Versorgungsmodellen bevorzugt. Kleine Praxen wünschen sich Preistransparenz und eine schnelle Implementierung, während größere Netzwerke den Fokus eher auf unternehmensweite Governance und einheitliche Standards über alle Einrichtungen hinweg legen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für ambulante elektronische Patientenakten: Strategische Einblicke
Regionale Einblicke
Markt für ambulante elektronische Patientenakten in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 46–49 % im Bereich ambulanter elektronischer Patientenakten (EHR). Dies spiegelt die hohe Verbreitung von EHR unter Ärzten, die etablierte Digitalisierung der Kostenerstattung und die starke Nachfrage von ambulanten Versorgungsnetzen in Krankenhausbesitz wider. Die Nutzung zertifizierter EHR-Systeme durch niedergelassene Ärzte in den USA erreichte 2024 mehr als neun von zehn und schuf damit eine solide Grundlage für Aktualisierungen, Analysen und auf Interoperabilität ausgerichtete Austauschzyklen.
Für den Zeitraum 2026–2034 wird ein regionales durchschnittliches jährliches Wachstum von 6,4–7,0 % erwartet. Treiber dieses Wachstums sind die Verlagerung ambulanter Behandlungen, die wertorientierte Abrechnung im Gesundheitswesen und die steigende Nachfrage nach sicheren Cloud-Plattformen. Käufer bewerten zunehmend die Roadmaps der Anbieter hinsichtlich KI-gestützter Dokumentation, FHIR-basiertem Datenaustausch und integrierten Funktionen für den Erlöszyklus, die den Verwaltungsaufwand reduzieren.
US-Markt für ambulante elektronische Patientenakten
Die USA machten 2025 78–82 % des nordamerikanischen Marktes aus und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen. Die Nachfrage wird durch das Wachstum ambulanter Operationen, die Qualitätsberichterstattung durch Technologie, die Modernisierung von Genehmigungsverfahren und die Vernetzung von Arztpraxen mit den übrigen Systemen von Krankenhäusern, Kostenträgern, Apotheken und Laboren angetrieben.
Die Anbieterlandschaft ist umfangreich und umfasst unter anderem Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC und Veradigm LLC für Praxen unterschiedlicher Größe. Die Nutzung cloudbasierter elektronischer Patientenakten (EHR) ist vor allem bei Einzelpraxen und kleinen bis mittelständischen Praxen verbreitet, während Großunternehmen Wert auf Interoperabilität, Governance, Sicherheit und den Austausch von Patientendaten legen.
Europäischer Markt für ambulante elektronische Patientenakten
Europa hielt 2025 einen Marktanteil von 23–26 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Großbritannien und Deutschland treiben die Nachfrage durch nationale Programme zur Digitalisierung des Gesundheitswesens, die Integration ambulanter Krankenhausleistungen und Initiativen zum Datenaustausch an. Frankreich, Italien und Spanien erhöhen ihre Investitionen in die IT-Infrastruktur für ambulante Einrichtungen, da die Koordination der Versorgung und die Transparenz der Kostenerstattung zunehmend an politischer Bedeutung gewinnen.
Europäische Beschaffungszyklen bevorzugen häufig Plattformen, die Anforderungen an Datenschutz, Lokalisierung und Interoperabilität erfüllen. Der Marktanteil am ambulanten EHR-Markt in der Region dürfte stabil bleiben, während die Migration in die Cloud schrittweise zunimmt. Anbieter mit mehrsprachiger Unterstützung, sicheren Hosting-Optionen und konfigurierbaren Spezial-Workflows sind gut positioniert, um von der Modernisierung der Gesundheitsversorgung im öffentlichen und privaten Sektor zu profitieren.
APAC-Markt für ambulante elektronische Patientenakten
Der asiatisch-pazifische Raum (APAC) erreichte 2025 einen Marktanteil von 17–20 % und wird voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–9,0 % wachsen . Laut dem Marktbericht für ambulante elektronische Patientenakten (EHR) bauen China, Japan, Indien, Südkorea und Australien ihre digitale Gesundheitsinfrastruktur, die ambulante Krankenversicherung und die an Krankenhäuser angeschlossenen ambulanten Netzwerke aus, wodurch die Nachfrage nach skalierbaren Plattformen steigt. Die zunehmende Nutzung cloudbasierter Gesundheitstechnologien, staatliche Initiativen zur Digitalisierung der Gesundheit und der wachsende Bedarf an effizientem Patientendatenmanagement fördern das Marktwachstum in der gesamten Region zusätzlich.
China ist gemessen am Volumen führend, während Indien durch private Anbieternetzwerke und Initiativen im Bereich der digitalen Gesundheit hohes Wachstumspotenzial bietet. Regionale Käufer legen Wert auf Bezahlbarkeit, mobilen Zugriff, Cloud-Bereitstellung und Analysen für das Patientenmanagement. Implementierungsdienstleistungen und die Fähigkeit zur lokalen Integration bleiben entscheidende Faktoren.
Markt für ambulante elektronische Patientenakten im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Prognosezeitraum ein jährliches Wachstum von 7,5–8,3 % erwartet . Laut der Marktprognose für ambulante elektronische Patientenakten (EHR) sind Saudi-Arabien, die Vereinigten Arabischen Emirate und Südafrika führend in der regionalen Einführung digitaler Systeme. Dies wird durch Investitionen in digitale Krankenhäuser, ambulante Kliniken, versicherungsbasierte Versorgungsmodelle und nationale Gesundheitsdatenstrategien erreicht. Laufende Modernisierungsbemühungen im Gesundheitswesen, die zunehmende Digitalisierung von Patientenakten und der erweiterte Zugang zu ambulanten Leistungen dürften die Nachfrage nach ambulanten EHR-Lösungen in der gesamten Region weiter ankurbeln.
Außerhalb großer städtischer Gesundheitssysteme ist die Nutzung cloudbasierter Lösungen noch uneinheitlich, doch die Möglichkeiten erweitern sich, da private Anbieter ihre Dokumentations-, Abrechnungs- und Überweisungsprozesse modernisieren. Cloudbasierte Tools sind für neue Kliniken attraktiv, da sie die Infrastrukturkosten senken und standardisierte Patientenakten in ambulanten Netzwerken mit mehreren Standorten unterstützen.
Segmentierungsanalyse
Lieferart
Es wird erwartet, dass der Bereitstellungsmodus mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen wird, da Anbieter die Flexibilität der Cloud mit kontrollorientierten On-Premise-Systemen vergleichen. Der Marktumfang erweitert sich, da die Wahl des Bereitstellungsmodells die Implementierungskosten, die Verantwortung für Cybersicherheit, die Upgrade-Zyklen und den Zugriff über mehrere ambulante Standorte hinweg beeinflusst.
- Cloudbasierte Lösungen dominieren die Nachfrage, da Praxen geringere Investitionskosten, schnellere Aktualisierungen, Fernzugriff und eine einfachere Koordination mehrerer Standorte anstreben. Sie sind besonders attraktiv für unabhängige Zentren und expandierende Ärztegruppen.
- On-Premise-Lösungen bleiben relevant für Organisationen, die direkte Kontrolle über ihre Infrastruktur, individuelle Integrationen oder strenge interne Richtlinien benötigen. Die Nutzung konzentriert sich auf größere Anbieter mit etablierten IT-Teams.
Anwendungen
Es wird erwartet, dass die Anwendungen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,4–8,0 % zunehmen werden, da ambulante Leistungserbringer Tools nachfragen, die klinische, administrative und finanzielle Arbeitsabläufe kombinieren. Praxismanagement und Patientenmanagement bleiben Kernbereiche, während Analytik und elektronische Rezeptausstellung im Qualitätsreporting und der Arzneimittelsicherheit an Bedeutung gewinnen.
- Praxismanagement-Software unterstützt Terminplanung, Abrechnung, Rechnungsstellung und die Produktivität im Empfangsbereich. Sie ist weiterhin unverzichtbar für Praxen, die manuelle Arbeitsschritte reduzieren und eine bessere Transparenz ihres Umsatzzyklus anstreben.
- Das Patientenmanagement verbessert die Langzeitdokumentation, die Versorgungskoordination und die Nachsorgeprozesse. Der Bedarf steigt, da ambulante Leistungserbringer chronische Erkrankungen, Präventionsmaßnahmen und Facharztüberweisungen betreuen.
- Die elektronische Rezeptausstellung ist wichtig für die Arzneimittelsicherheit, die Effizienz von Nachbestellungen, die Transparenz des Arzneimittelverzeichnisses und die Therapietreue. Sie stärkt außerdem die Vernetzung zwischen Ärzten, Apotheken und Patienten.
- Das Überweisungsmanagement unterstützt Praxen bei der Nachverfolgung von Facharztwechseln, der Reduzierung von Behandlungsverlusten und der Verbesserung der Kommunikation. Es ist besonders wertvoll, wenn ambulante Versorgungsnetzwerke auf koordinierte Behandlungspfade angewiesen sind.
- Health Analytics ist eine stark wachsende Anwendung, die Risikostratifizierung, Qualitätsmaßnahmen, Bevölkerungsgesundheitsmanagement und Leistungs-Dashboards für eine wertorientierte Versorgung unterstützt.
Praxisgröße
Die Praxisgröße wird im Prognosezeitraum voraussichtlich um 6,9–7,5 % jährlich wachsen . Laut dem Marktbericht „Ambulatory EHR Market Trends“ benötigen große Praxen Enterprise-Integration, fortschrittliche Analysen und Interoperabilitätsfunktionen, während Einzelpraxen und kleine bis mittlere Praxen Benutzerfreundlichkeit, schnelle Implementierung und niedrige Gesamtbetriebskosten priorisieren. Die Anbieter differenzieren sich zunehmend durch skalierbare Pakete, flexible Bereitstellungsmodelle und die Fähigkeit, auf die sich wandelnden Anforderungen verschiedener Reifegrade von Praxen einzugehen.
- Große Praxen benötigen Governance-Systeme, fachübergreifende Vorlagen, fortschrittliche Analysen und die Integration mit Krankenhaus- und Kostenträgernetzwerken. Ihre Beschaffungszyklen legen Wert auf Zuverlässigkeit und unternehmensweite Interoperabilität.
- Mittelgroße Praxen wägen Kostenkontrolle gegen erweiterte Workflow-Funktionalität ab. Sie setzen häufig auf Cloud-basierte Plattformen, die Wachstum ohne große Infrastrukturinvestitionen ermöglichen.
- Kleine und mittlere Praxen bevorzugen intuitive Systeme, Servicepakete und planbare Preise. Sie legen Wert auf die Unterstützung des Anbieters während der Migration, Schulung und frühen Optimierungsphase.
- Solo Practices legen Wert auf Benutzerfreundlichkeit, Abrechnungsunterstützung, Mobilität und minimalen IT-Aufwand. Die Akzeptanz hängt maßgeblich von der Bezahlbarkeit und der einfachen Implementierung ab.
Endbenutzer
Es wird erwartet, dass die Zahl der Endnutzer mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–7,6 % steigen wird, da sowohl krankenhauseigene als auch unabhängige ambulante Zentren die Patientenversorgung digitalisieren. Krankenhauseigene Zentren legen Wert auf Systemintegration, während unabhängige Zentren den Fokus auf flexible Abläufe, Patientenzugang und schnellere administrative Prozesse legen.
- Ambulante Zentren in Krankenhausbesitz benötigen vernetzte Patientenakten, Transparenz bei Überweisungen und unternehmensweite Berichtsfunktionen. Ihre Technologieauswahl orientiert sich häufig an den Plattformen und Governance-Anforderungen des übergeordneten Gesundheitssystems.
- Unabhängige ambulante Zentren legen Wert auf Wirtschaftlichkeit, Cloud-Zugriff, schnelle Implementierung und Funktionalität im Abrechnungsprozess. Diese Zentren nutzen elektronische Patientenaktensysteme, um im Wettbewerb um Effizienz und Patientenzufriedenheit bestehen zu können.
Momentaufnahme der Chancen
|
Anwendungen |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Praxismanagement |
Hoch |
Workflow-Automatisierung |
Reifen |
|
Patientenmanagement |
Hoch |
Zugang zur Pflege |
Skalierung |
|
Elektronische Rezeptausstellung |
Medium |
Arzneimittelsicherheit |
Reifen |
|
Überweisungsmanagement |
Medium |
Netzwerkkoordination |
Skalierung |
|
Gesundheitsanalysen |
Medium |
Risikobewertung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des Marktes für ambulante elektronische Patientenakten
Verlagerung der Gesundheitsversorgung hin zu ambulanten Einrichtungen
Das Wachstum der ambulanten Versorgung führt zu einer steigenden Nachfrage nach elektronischer Infrastruktur, die mehr Patienten, Überweisungen, Dokumentation, Terminplanung und Abrechnung bewältigen kann und gleichzeitig die Verwaltung vereinfacht. Da Behandlungen und Folgebesuche zunehmend außerhalb von Krankenhäusern stattfinden, besteht Bedarf an elektronischen Systemen, die klinische Daten mit Informationen zu Anspruchsberechtigung, Verschreibungen, Laborbefunden und Kostenträgerberichten integrieren können. Dieser Trend führt sowohl zu Ersatzbedarf als auch zu einer verstärkten Einführung neuer Systeme. Am stärksten betroffen sind ambulante Zentren von Krankenhäusern und Arztpraxen mit mehreren Standorten.
Interoperabilitäts- und Konformitätsanforderungen
Regulatorische Vorgaben zwingen Praxen zur Systemmodernisierung, um einen sicheren Informationsaustausch, Patientenzugang und die elektronische Übermittlung von Daten zu ermöglichen. Interoperabilität ist keine Option mehr, sondern eine Grundvoraussetzung bei Systembeschaffungen, da ambulante Einrichtungen mit Krankenhäusern, Apotheken, Laboren, Versicherungen und dem öffentlichen Gesundheitswesen zusammenarbeiten. Compliance-bedingte Modernisierungen erhöhen zudem den Bedarf an Anbietersupport, Sicherheitsmaßnahmen, Audits und Zertifizierungen. Davon profitieren Anbieter, die eine reibungslose Implementierung, API-basierte Verbindungen und Dokumentationsfunktionen gewährleisten können.
Nachfrage nach administrativer Effizienz und KI-Unterstützung
Arztpraxen müssen in einem unterbesetzten Umfeld Zeit bei der Dokumentation sparen, die Genauigkeit der Abrechnungen sicherstellen und die Kommunikation mit Patienten verbessern. Künstliche Intelligenz, automatische Notizgenerierung, automatisierte Patientenaufnahme, Unterstützung bei der Kodierung und ein Analyse-Dashboard sind einige der Bereiche, in denen sich Anbieter differenzieren sollten. Solche Funktionen ermöglichen es dem Leistungserbringer, die Patientenversorgung effizienter zu gestalten, Zeit zu sparen und die finanziellen Erkenntnisse zu verbessern. Die Marktrelevanz ist hoch, da Käufer heutzutage auch nach der Implementierung genau prüfen, inwieweit das System für elektronische Patientenakten (EHR) den Prozess automatisiert.
Zukunftstrends im Markt für ambulante elektronische Patientenakten
KI-basierte klinische Dokumentation
KI-gestützte Dokumentation wird die Trends im Markt für ambulante elektronische Patientenakten (EHR) grundlegend verändern, da Praxen die Belastung von Ärzten durch Burnout und Dokumentation außerhalb der regulären Sprechzeiten reduzieren wollen. Funktionen wie Umgebungsüberwachung, strukturierte Zusammenfassungen, Kodierungsvorschläge und automatisierte Nachfasserinnerungen werden fester Bestandteil der Plattformen und nicht mehr als Zusatzprodukte angeboten. Die Akzeptanz hängt von Kriterien wie Genauigkeit, Prüfbarkeit, Einwilligungsmanagement und Plattformintegration ab. Anbieter, die Ärzten nachweislich Zeit sparen und gleichzeitig die erforderlichen klinischen Prüfkriterien erfüllen, werden sich durchsetzen.
FHIR-basierter Datenaustausch und Patientenzugang
Interoperabilität über FHIR wird sich von einer notwendigen Compliance-Maßnahme zu einem Wettbewerbsvorteil entwickeln. Das ambulante Softwaresystem ermöglicht den Datenaustausch in Echtzeit zwischen Kostenträgern, Krankenhäusern, Apotheken, Laboren und sogar Patienten-Apps. Dies trägt zu besseren Überweisungen, Genehmigungsverfahren und einem optimierten Management chronischer Erkrankungen bei. Zudem erhöht es die Offenheit der Anbieter-Ökosysteme und ermöglicht es Praxen, beliebige Anwendungen ohne großen Anpassungsaufwand zu integrieren.
Marktchancen für ambulante elektronische Patientenakten
Analytik für wertorientierte ambulante Versorgung
Die Gesundheitsanalytik stellt aufgrund der wachsenden Verantwortung ambulanter Leistungserbringer für Qualität, Risikomanagement und Behandlungsergebnisse ein wichtiges Investitionsfeld dar. Gefragt sind nun Dashboard-Tools, die es Praxen ermöglichen, Versorgungslücken zu erkennen, Patienten zu stratifizieren, Krankheitsmanagement zu optimieren und ihre eigene Leistung anhand der Vorgaben der Kostenträger zu verfolgen. Das größte Potenzial liegt dort, wo Vergütungsmodelle Prävention, koordinierte Nachsorge und Behandlungsergebnisse begünstigen. Anbieter können sich hier durch in den Arbeitsablauf der Ärzte integrierte Analysen – und nicht nur der Verwaltung – profilieren.
Cloud-Plattformen für unabhängige und kleine Praxen
Unabhängige und kleine Praxen bieten ein attraktives Marktpotenzial, da sie moderne Systeme für Patientenakten, Abrechnung und Patientenkommunikation benötigen, ohne große IT-Abteilungen zu beschäftigen. Cloudbasierte Systeme reduzieren die anfänglichen Kosten, vereinfachen Upgrades und ermöglichen Ärzten und Mitarbeitern den mobilen Zugriff. Anbieter mit transparenter Preisgestaltung, Migrationsunterstützung, spezialisierten Vorlagen und reaktionsschnellem Support können die Nachfrage unzufriedener Nutzer älterer Systeme bedienen. Das Potenzial wächst weiter, da Praxen zunehmend integrierte Lösungen für Telemedizin, E-Rezept, Abrechnung und Patientenkommunikation auf einer einzigen Plattform suchen.
Häufig gestellte Fragen

Ankita ist eine dynamische Marktforschungs- und Beratungsexpertin mit über 8 Jahren Erfahrung in den Bereichen Technologie, Medien, IKT sowie Elektronik und Halbleiter. Sie hat über 100 Beratungs- und Forschungsaufträge für globale Kunden wie Microsoft, Oracle, NEC Corporation, SAP, KPMG und Expeditors International erfolgreich geleitet und durchgeführt. Zu ihren Kernkompetenzen gehören Marktbewertung, Datenanalyse, Prognose, Strategieformulierung, Wettbewerbsbeobachtung und das Verfassen von Berichten. Ankita ist versiert in der Abwicklung kompletter Projektzyklen – von der Angebotserstellung vor dem Verkauf und Kundengesprächen bis hin zur Bereitstellung umsetzbarer Erkenntnisse nach dem Verkauf. Sie ist versiert in der Leitung funktionsübergreifender Teams, der Strukturierung komplexer Forschungsmodule und der Ausrichtung von Lösungen an kundenspezifischen Geschäftszielen. Ihre ausgezeichneten Kommunikationsfähigkeiten, Führungsqualitäten und Präsentationsfähigkeiten haben es ihr ermöglicht, in einem schnelllebigen und sich entwickelnden Marktumfeld stets wertorientierte Ergebnisse zu liefern.
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -