
Mercato dell’EHR ambulatorios: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato delle cartelle cliniche elettroniche ambulatoriali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per modalità di erogazione (soluzioni basate su cloud e soluzioni on-premise), applicazioni (gestione dello studio medico, gestione dei pazienti, prescrizione elettronica, gestione delle segnalazioni e altre applicazioni), dimensioni dello studio medico (studi di grandi dimensioni, studi di medie dimensioni, studi di piccole dimensioni e studi individuali), utente finale (centri ambulatoriali di proprietà ospedaliera e centri ambulatoriali indipendenti) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPHE100001116
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 18, 2026


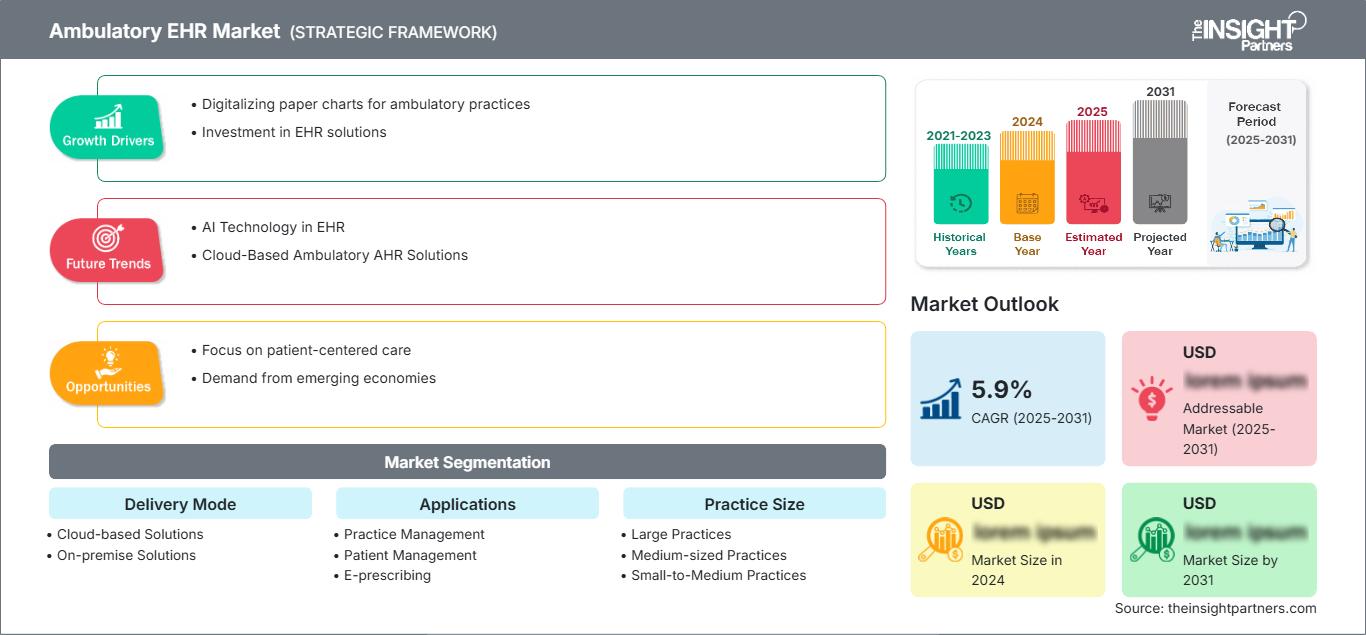
Dimensioni del mercato nel 2025
6,73 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
12,56 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
7,18 %
Tasso di crescita
Mercato di riferimento
87,05 miliardi di dollari USA
(2026-2034)
Il mercato delle cartelle cliniche elettroniche ambulatoriali (EHR) valeva 6,73 miliardi di dollari nel 2025 e si prevede che raggiungerà i 12,56 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,18% nel periodo 2026-2034. La domanda è trainata dall'espansione dell'assistenza ambulatoriale, dalla digitalizzazione dei dati clinici e dalla necessità di flussi di lavoro integrati tra studi medici, centri ambulatoriali e reti ambulatoriali di proprietà degli ospedali.
Il Nord America rimane la base regionale più matura, supportata dall'elevata adozione di cartelle cliniche elettroniche (EHR) da parte dei medici negli studi privati, dalla rendicontazione dell'assistenza basata sul valore, dagli obblighi di interoperabilità e dallo spostamento delle procedure in contesti ambulatoriali. Si prevede che le dimensioni del mercato delle EHR ambulatoriali nella regione si espanderanno costantemente, poiché le strutture sanitarie daranno priorità all'accesso al cloud, all'analisi dei dati, al coinvolgimento dei pazienti e agli strumenti di documentazione conformi alle normative.
Analisi e approfondimenti sul mercato delle cartelle cliniche elettroniche ambulatoriali.
- Nel 2025, il Nord America deteneva una quota stimata tra il 46% e il 49% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,4-7,0% tra il 2026 e il 2034, grazie a un'infrastruttura sanitaria digitale matura, alla migrazione verso le procedure ambulatoriali e alla diffusione delle cartelle cliniche elettroniche certificate.
- Nel 2025 gli Stati Uniti rappresentavano circa il 78-82% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6,2-6,8%, grazie all'interoperabilità, all'automazione della fatturazione e agli strumenti di gestione dei flussi di lavoro basati sull'intelligenza artificiale.
- Nel 2025 l'Europa rappresentava una quota di mercato pari a circa il 23-26% e si prevede che crescerà a un tasso annuo composto (CAGR) del 6,8-7,4%, trainata da Germania, Regno Unito, Francia, Italia e Spagna.
- Nel 2025, la regione Asia-Pacifico rappresentava circa il 17-20% della quota di mercato e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0%, trainata da Cina, Giappone, India, Corea del Sud e Australia.
- Il segmento più ampio, quello delle soluzioni basate su cloud, deteneva una quota di mercato stimata tra il 58% e il 62% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,8-8,5%, grazie alla scalabilità dell'implementazione e alla riduzione degli oneri infrastrutturali.
- Il segmento ad alta crescita dell'analisi dei dati sanitari deteneva una quota di mercato stimata tra il 13% e il 16% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 9,0-10,2%, poiché le strutture sanitarie utilizzano i dati per la rendicontazione della qualità e la stratificazione del rischio.
- Aziende chiave analizzate nel dettaglio: Oracle Health, eClinicalWorks, Amazing Charts, LLC, Veradigm LLC, GE HealthCare Technologies Inc., athenahealth, Inc., CompuGroup Medical SE and Co. KGaA, Greenway Health, LLC, Medical Information Technology, Inc., TruBridge, Inc., NextGen Healthcare, Inc., CureMD Healthcare, Epic Systems Corporation, CareCloud, Inc. e Netsmart Technologies, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La trasformazione digitale nell'assistenza ambulatoriale si è evoluta dalla semplice tenuta dei registri al coordinamento dell'assistenza a lungo termine. La crescita del mercato delle cartelle cliniche elettroniche (EHR) ambulatoriali è ora legata alla pianificazione integrata, ai flussi di lavoro per la gestione dei rimborsi, all'analisi della salute della popolazione, alla prescrizione elettronica e alla comunicazione con i pazienti. Inoltre, i fornitori stanno personalizzando le piattaforme per le pratiche specialistiche sulla base di modelli configurabili, compatibilità con i dispositivi mobili e interoperabilità.
In futuro, gli investimenti si concentreranno su architetture basate sul cloud, automazione e condivisione sicura dei dati. L'informatica sanitaria per gli ambulatori nelle economie in via di sviluppo è diventata necessaria per promuovere la copertura assicurativa e incrementare l'erogazione di assistenza sanitaria privata. Nei paesi sviluppati, la domanda di sostituzione è trainata dal carico di documentazione, dai rischi per la sicurezza informatica e dall'interoperabilità con i sistemi ospedalieri, assicurativi e di laboratorio.
Ambito del rapporto sul mercato delle cartelle cliniche elettroniche ambulatoriali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 6,73 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 12,56 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,18% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle cartelle cliniche elettroniche ambulatoriali
La domanda è in aumento perché i fornitori di servizi ambulatoriali necessitano di sistemi che riducano gli attriti amministrativi e migliorino la continuità delle cure. Le tendenze del mercato delle cartelle cliniche elettroniche ambulatoriali riflettono un passaggio a software che integrano pianificazione, documentazione clinica, prescrizione elettronica, supporto alla fatturazione, referti e analisi in un unico flusso di lavoro. La distribuzione in cloud migliora l'accesso tra strutture multisito, mentre gli standard di interoperabilità rendono le cartelle cliniche ambulatoriali più utili all'interno delle reti di assistenza.
L'offerta è influenzata da fattori quali il consolidamento delle piattaforme, le considerazioni sulla sicurezza informatica e la modernizzazione delle interfacce di programmazione delle applicazioni. I fornitori di software hanno integrato la documentazione basata sull'intelligenza artificiale, l'automazione dei processi di acquisizione dati e la rendicontazione delle misure di qualità per facilitare la gestione della carenza di personale negli studi medici. D'altro canto, la domanda si basa su usabilità, integrazione, capacità di implementazione e costo totale di proprietà, piuttosto che sulle sole funzionalità principali dei sistemi di cartella clinica elettronica.
Secondo l'analisi di mercato, sono presenti diversi concorrenti agguerriti che offrono soluzioni software per le cartelle cliniche elettroniche (EHR). Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC, Medical Information Technology, Inc. e Veradigm LLC si contendono il mercato puntando su interoperabilità, supporto per flussi di lavoro specifici, modernizzazione cloud ed ecosistemi di partner.
La tendenza si sta spostando verso soluzioni modulari, adatte sia alle cliniche indipendenti che alle strutture ambulatoriali ospedaliere. I fornitori che offrono gestione del ciclo di fatturazione, integrazione con i sistemi di rimborso e funzionalità di analisi saranno i preferiti in presenza di accordi di assistenza sanitaria basati sul valore. Gli studi medici di piccole dimensioni desiderano prevedibilità dei prezzi e un'implementazione rapida, mentre le reti più grandi si concentrano maggiormente sulla governance aziendale e sulla coerenza tra le diverse strutture.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle cartelle cliniche elettroniche ambulatoriali: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle cartelle cliniche elettroniche ambulatoriali
Nel 2025, il Nord America deteneva una quota di mercato del 46-49% per le cartelle cliniche elettroniche ambulatoriali, a testimonianza dell'elevata diffusione delle EHR tra i medici, della digitalizzazione consolidata dei sistemi di rimborso e della forte domanda proveniente dalle reti ambulatoriali di proprietà degli ospedali. Nel 2024, l'utilizzo di EHR certificate tra i medici statunitensi che operano in ambulatorio ha raggiunto oltre nove su dieci, creando una solida base per aggiornamenti, analisi e cicli di sostituzione incentrati sull'interoperabilità.
Si prevede che il tasso di crescita annuo composto (CAGR) regionale si attesti tra il 6,4% e il 7,0% nel periodo 2026-2034. La crescita è trainata dalla migrazione verso le procedure ambulatoriali, dalla rendicontazione dell'assistenza basata sul valore e dalla crescente domanda di piattaforme cloud sicure. Gli acquirenti valutano sempre più le roadmap dei fornitori per la documentazione basata sull'intelligenza artificiale, lo scambio di dati abilitato per FHIR e le funzioni integrate del ciclo di fatturazione che riducono l'onere amministrativo.
Mercato statunitense delle cartelle cliniche elettroniche ambulatoriali
Nel 2025 gli Stati Uniti rappresentavano il 78-82% del Nord America e si prevede una crescita a un tasso annuo composto (CAGR) del 6,2-6,8%. La domanda è trainata dalla crescita degli interventi chirurgici ambulatoriali, dalla rendicontazione della qualità tramite la tecnologia, dalla modernizzazione delle autorizzazioni preventive e dall'integrazione degli studi medici con il resto del sistema ospedaliero, assicurativo, farmaceutico e di laboratorio.
Il panorama dei fornitori è vasto e comprende aziende come Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC e Veradigm LLC, adatte a studi medici di diverse dimensioni. L'adozione di cartelle cliniche elettroniche basate sul cloud è diffusa soprattutto tra gli studi medici indipendenti e le strutture di piccole e medie dimensioni, mentre gli acquirenti di grandi aziende si concentrano su interoperabilità, governance, sicurezza e condivisione delle cartelle cliniche dei pazienti.
Mercato europeo delle cartelle cliniche elettroniche ambulatoriali
Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 23% e il 26% e si prevede una crescita a un tasso annuo composto (CAGR) del 6,8-7,4%. Il Regno Unito e la Germania sono leader nella domanda grazie a programmi nazionali di digitalizzazione della sanità, all'integrazione dei servizi ambulatoriali ospedalieri e a iniziative di condivisione dei dati. Francia, Italia e Spagna stanno ampliando gli investimenti in tecnologie informatiche per i servizi ambulatoriali, in quanto il coordinamento delle cure e la trasparenza dei rimborsi stanno diventando priorità politiche sempre più importanti.
I cicli di appalto europei spesso privilegiano le piattaforme che soddisfano i requisiti di protezione dei dati, localizzazione e interoperabilità. Si prevede che la quota di mercato delle cartelle cliniche elettroniche ambulatoriali nella regione rimarrà stabile con la graduale accelerazione della migrazione al cloud. I fornitori con supporto multilingue, opzioni di hosting sicure e flussi di lavoro specialistici configurabili sono ben posizionati per beneficiare della modernizzazione dell'erogazione dell'assistenza sanitaria pubblico-privata.
Mercato delle cartelle cliniche elettroniche ambulatoriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava una quota di mercato del 17-20% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,2-9,0% . Secondo l' Ambulatory EHR Market Report , Cina, Giappone, India, Corea del Sud e Australia stanno espandendo le infrastrutture sanitarie digitali, la copertura assicurativa per le cure ambulatoriali e le reti ambulatoriali affiliate agli ospedali, creando domanda di piattaforme scalabili. La crescente adozione di tecnologie sanitarie basate sul cloud, le iniziative governative in materia di sanità digitale e la crescente necessità di una gestione efficiente dei dati dei pazienti stanno ulteriormente supportando la crescita del mercato in tutta la regione.
La Cina è il paese leader in termini di volume, mentre l'India offre un elevato potenziale di crescita grazie alle reti di fornitori privati e alle iniziative di sanità digitale. Gli acquirenti regionali privilegiano l'accessibilità economica, l'accesso da dispositivi mobili, l'implementazione in cloud e l'analisi dei dati per la gestione dei pazienti. I servizi di implementazione e la capacità di integrazione locale rimangono fattori decisivi.
Mercato delle cartelle cliniche elettroniche ambulatoriali in Medio Oriente e Africa
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto (CAGR) del 7,5-8,3% durante il periodo di previsione . Secondo le previsioni di mercato per le cartelle cliniche elettroniche ambulatoriali , Arabia Saudita, Emirati Arabi Uniti e Sudafrica sono all'avanguardia nell'adozione regionale grazie agli investimenti in ospedali digitali, cliniche ambulatoriali, modelli di assistenza collegati alle assicurazioni e strategie nazionali per i dati sanitari. I continui sforzi di modernizzazione dell'assistenza sanitaria, la crescente digitalizzazione delle cartelle cliniche dei pazienti e l'ampliamento dell'accesso ai servizi ambulatoriali dovrebbero ulteriormente sostenere la domanda di soluzioni di cartelle cliniche elettroniche ambulatoriali in tutta la regione.
L'adozione di queste tecnologie rimane disomogenea al di fuori dei principali sistemi sanitari urbani, ma le opportunità si stanno ampliando grazie alla modernizzazione dei flussi di lavoro relativi a cartelle cliniche, fatturazione e invii di pazienti da parte dei fornitori privati. Gli strumenti basati sul cloud risultano interessanti per le nuove cliniche perché riducono le spese per le infrastrutture e supportano la standardizzazione delle cartelle cliniche dei pazienti in reti ambulatoriali multisito.
Analisi di segmentazione
Modalità di consegna
Si prevede che la modalità di erogazione crescerà a un tasso annuo composto (CAGR) del 7,2-7,8%, poiché i fornitori confrontano la flessibilità del cloud con i sistemi on-premise orientati al controllo. L'ambito di mercato si sta ampliando perché la scelta della modalità di implementazione influisce sui costi di implementazione, sulla responsabilità in materia di sicurezza informatica, sui cicli di aggiornamento e sull'accesso in strutture ambulatoriali multisito.
- Le soluzioni basate sul cloud dominano la domanda, poiché gli studi medici cercano minori spese in conto capitale, aggiornamenti più rapidi, accesso da remoto e una più semplice coordinazione tra sedi multiple. Sono particolarmente interessanti per i centri indipendenti e i gruppi di medici in espansione.
- Le soluzioni on-premise rimangono rilevanti per le organizzazioni che necessitano di un controllo diretto dell'infrastruttura, integrazioni personalizzate o una rigorosa governance interna. L'adozione è concentrata tra i provider più grandi con team IT consolidati.
Applicazioni
Si prevede che le applicazioni cresceranno a un tasso annuo composto (CAGR) del 7,4-8,0%, poiché i fornitori di servizi ambulatoriali richiedono strumenti che integrino flussi di lavoro clinici, amministrativi e finanziari. La gestione dello studio medico e la gestione dei pazienti rimangono fondamentali, mentre l'analisi dei dati e la prescrizione elettronica acquisiscono importanza nella rendicontazione della qualità e nella sicurezza dei farmaci.
- Il sistema di gestione dello studio medico supporta la pianificazione degli appuntamenti, la gestione dei sinistri, la fatturazione e la produttività del front-office. Rimane essenziale per gli studi medici che desiderano ridurre le operazioni manuali e ottenere una maggiore visibilità sul ciclo di fatturazione.
- La gestione dei pazienti migliora la documentazione longitudinale, il coordinamento delle cure e i processi di follow-up. La domanda aumenta poiché i fornitori di servizi ambulatoriali gestiscono malattie croniche, cure preventive e invii a specialisti.
- La prescrizione elettronica è importante per la sicurezza dei farmaci, l'efficienza del rifornimento, la visibilità del prontuario farmaceutico e l'aderenza alla terapia. Inoltre, rafforza il collegamento tra medici, farmacie e pazienti.
- La gestione delle segnalazioni aiuta gli studi medici a monitorare i passaggi da uno specialista all'altro, a ridurre le perdite di pazienti e a migliorare la comunicazione. È particolarmente utile quando le reti di assistenza ambulatoriale si basano su percorsi di cura coordinati.
- Health Analytics è un'applicazione in rapida crescita che supporta la stratificazione del rischio, le misure di qualità, la gestione della salute della popolazione e le dashboard delle prestazioni per l'assistenza sanitaria basata sul valore.
Dimensioni dello studio
Si prevede che le dimensioni degli studi medici cresceranno a un tasso di crescita annuo composto (CAGR) del 6,9-7,5% durante il periodo di previsione . Secondo Ambulatory EHR Market Trends , gli studi medici di grandi dimensioni richiedono integrazione aziendale, analisi avanzate e funzionalità di interoperabilità, mentre gli studi individuali e di piccole e medie dimensioni danno priorità alla facilità d'uso, alla rapida implementazione e a un costo totale di proprietà inferiore. La differenziazione dei fornitori dipende sempre più da pacchetti scalabili, modelli di implementazione flessibili e dalla capacità di soddisfare le esigenze in continua evoluzione a seconda del livello di maturità dello studio medico.
- Le grandi strutture sanitarie necessitano di governance, modelli multispecialistici, analisi avanzate e integrazione con le reti ospedaliere e di rimborso. I loro cicli di acquisto pongono l'accento sull'affidabilità e sull'interoperabilità a livello aziendale.
- Gli studi professionali di medie dimensioni cercano un equilibrio tra il controllo dei costi e una maggiore funzionalità dei flussi di lavoro. Spesso adottano piattaforme basate sul cloud che supportano la crescita senza la necessità di ingenti investimenti in infrastrutture.
- Gli studi professionali di piccole e medie dimensioni prediligono sistemi intuitivi, pacchetti di servizi integrati e prezzi prevedibili. Apprezzano inoltre il supporto del fornitore durante la migrazione, la formazione e l'ottimizzazione iniziale.
- Gli studi professionali individuali si concentrano su facilità d'uso, supporto alla fatturazione, mobilità e minimo onere informatico. L'adozione dipende in larga misura dall'accessibilità economica e dalla semplicità di implementazione.
utente finale
Si prevede che il numero di utenti finali crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% grazie alla digitalizzazione dell'erogazione delle cure da parte dei centri ambulatoriali, sia di proprietà degli ospedali che indipendenti. I centri di proprietà degli ospedali puntano sull'integrazione dei sistemi, mentre i centri indipendenti si concentrano su operazioni flessibili, accesso dei pazienti e flussi di lavoro amministrativi più rapidi.
- I centri ambulatoriali di proprietà degli ospedali cercano cartelle cliniche integrate, visibilità sui referti e reportistica aziendale. Le loro scelte tecnologiche sono spesso in linea con le piattaforme e i requisiti di governance del sistema sanitario di appartenenza.
- I centri ambulatoriali indipendenti danno priorità all'accessibilità economica, all'accesso al cloud, alla rapidità di implementazione e alla funzionalità del ciclo di fatturazione. Questi centri utilizzano sistemi di cartella clinica elettronica (EHR) per competere in termini di efficienza ed esperienza del paziente.
Panoramica dell'opportunità
|
Applicazioni |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Gestione dello studio |
Alto |
Automazione del flusso di lavoro |
Maturo |
|
Gestione del paziente |
Alto |
Accesso alle cure |
Scalatura |
|
Prescrizione elettronica |
Mezzo |
Sicurezza dei farmaci |
Maturo |
|
Gestione delle segnalazioni |
Mezzo |
Coordinamento di rete |
Scalatura |
|
Analisi dei dati sanitari |
Mezzo |
Punteggio di rischio |
Emergenti |
Fattori trainanti della crescita del mercato delle cartelle cliniche elettroniche ambulatoriali e analisi del loro impatto
Spostamento dell'erogazione delle cure verso le strutture ambulatoriali.
La crescita dell'assistenza ambulatoriale sta generando una maggiore domanda di infrastrutture elettroniche in grado di gestire un numero maggiore di pazienti, referti, documentazione, programmazione e fatturazione, mantenendo al contempo la semplicità di gestione. Con lo spostamento delle procedure e delle visite successive al di fuori degli ospedali, si rende necessario disporre di sistemi elettronici in grado di integrare i dati clinici con informazioni su idoneità, prescrizioni, esami di laboratorio e reportistica per gli enti pagatori. Questa tendenza sta generando sia una domanda di sostituzione che di adozione di nuove tecnologie. L'impatto maggiore si riscontra nei centri ambulatoriali affiliati agli ospedali e negli studi medici con più sedi.
Requisiti di interoperabilità e conformità
Le normative in materia di sicurezza stanno spingendo le strutture sanitarie ad aggiornare i propri sistemi per garantire lo scambio sicuro di informazioni, l'accesso dei pazienti e la possibilità di invio elettronico dei dati. L'interoperabilità non è più un'opzione, ma un requisito imprescindibile al momento dell'acquisto, poiché le strutture ambulatoriali interagiscono con ospedali, farmacie, laboratori, compagnie assicurative e sistemi sanitari pubblici. Gli aggiornamenti legati alla conformità normativa aumenteranno anche la necessità di supporto da parte dei fornitori, misure di sicurezza, audit e certificazioni. Questo processo sarà vantaggioso per i fornitori in grado di garantire un'implementazione fluida, connessioni basate su API e funzionalità di documentazione complete.
Richiesta di efficienza amministrativa e supporto dell'intelligenza artificiale
Gli studi medici hanno bisogno di risparmiare tempo nella documentazione, garantire l'accuratezza delle richieste di rimborso e comunicare con i pazienti in un contesto di carenza di personale. Funzionalità come l'intelligenza artificiale, la generazione di note, l'acquisizione automatizzata dei dati, l'assistenza alla codifica e la dashboard di analisi sono alcuni degli aspetti in cui il fornitore dovrebbe differenziarsi. Tali funzionalità consentiranno al fornitore di erogare assistenza in modo efficiente, risparmiando tempo e migliorando la comprensione dei dati finanziari. L'importanza del mercato è elevata, poiché l'acquirente valuta ora il grado di automazione del processo da parte del sistema di cartella clinica elettronica anche dopo l'implementazione.
Tendenze future del mercato delle cartelle cliniche elettroniche ambulatoriali
Documentazione clinica nativa basata sull'intelligenza artificiale
La documentazione basata sull'intelligenza artificiale ridefinirà le tendenze del mercato delle cartelle cliniche elettroniche ambulatoriali, in quanto gli studi medici cercano soluzioni per alleviare il burnout dei medici e la necessità di compilare le cartelle cliniche al di fuori dell'orario di lavoro. Funzionalità come l'ascolto ambientale, i riepiloghi strutturati, i suggerimenti di codifica e i promemoria automatici per il follow-up diventeranno parte integrante delle piattaforme e non saranno più offerte come prodotti aggiuntivi. L'accettazione si baserà su criteri quali accuratezza, verificabilità, gestione del consenso e integrazione con la piattaforma. I fornitori di prodotti che dimostreranno di far risparmiare tempo ai medici, soddisfacendo al contempo i criteri di revisione clinica richiesti, otterranno maggiore successo.
Scambio di dati e accesso dei pazienti basati su FHIR
L'interoperabilità tramite FHIR si trasformerà da necessità di conformità a vantaggio competitivo. Il sistema software ambulatoriale consentirà la condivisione di dati in tempo reale tra assicuratori, ospedali, farmacie, laboratori e persino app per i consumatori. Ciò contribuirà a migliorare le procedure di invio dei pazienti, le autorizzazioni preventive e la gestione delle malattie croniche. Aumenterà inoltre l'apertura degli ecosistemi dei fornitori, consentendo agli studi medici di integrare qualsiasi applicazione specifica senza particolari personalizzazioni.
Opportunità di mercato per le cartelle cliniche elettroniche in ambito ambulatoriale
Analisi dei dati per l'assistenza ambulatoriale basata sul valore
L'analisi dei dati sanitari rappresenta un'area di investimento prioritaria, data la crescente responsabilità degli operatori sanitari ambulatoriali in termini di qualità, rischio ed esiti. Ciò che serve ora sono strumenti di analisi che consentano alle strutture sanitarie di individuare le lacune nell'assistenza, stratificare i pazienti, gestire le patologie e monitorare le proprie prestazioni rispetto agli standard dei pagatori. La maggiore opportunità risiede nei casi in cui i meccanismi di pagamento privilegiano la prevenzione, i follow-up coordinati e i risultati. I fornitori possono avere successo in questo ambito integrando l'analisi dei dati nel flusso di lavoro dei medici, e non solo degli amministratori.
Piattaforme cloud per studi professionali indipendenti e di piccole dimensioni
Gli studi medici indipendenti e di piccole dimensioni rappresentano un'opportunità interessante perché necessitano di strumenti moderni per la gestione delle cartelle cliniche, la fatturazione e il coinvolgimento dei pazienti, senza dover ricorrere a grandi team IT. I sistemi basati sul cloud possono ridurre le spese iniziali, semplificare gli aggiornamenti e supportare l'accesso da dispositivi mobili per medici e personale. I fornitori che offrono prezzi trasparenti, assistenza alla migrazione, modelli specifici per specializzazione e un supporto reattivo possono intercettare la domanda di sostituzione da parte degli utenti insoddisfatti dei sistemi legacy. L'opportunità si amplia ulteriormente man mano che gli studi medici cercano strumenti integrati per la telemedicina, la prescrizione elettronica, la gestione dei sinistri e la comunicazione con i pazienti, il tutto all'interno di un'unica piattaforma.
Domande frequenti

Ankita è una dinamica professionista della ricerca di mercato e della consulenza con oltre 8 anni di esperienza nei settori della tecnologia, dei media, dell'ICT, dell'elettronica e dei semiconduttori. Ha guidato e portato a termine con successo oltre 100 incarichi di consulenza e ricerca per clienti globali come Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue competenze principali includono la valutazione del mercato, l'analisi dei dati, le previsioni, la formulazione di strategie, l'intelligence competitiva e la redazione di report.
Ankita è esperta nella gestione di cicli di progetto completi, dalla progettazione di proposte pre-vendita e discussioni con i clienti fino alla fornitura di insight fruibili post-vendita. È esperta nella gestione di team interfunzionali, nella strutturazione di moduli di ricerca complessi e nell'allineamento delle soluzioni agli obiettivi aziendali specifici del cliente. Le sue eccellenti capacità di comunicazione, leadership e presentazione le hanno permesso di fornire costantemente risultati orientati al valore in contesti di mercato in rapida evoluzione.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -