
Mercado de EHR ambulatorios: tamaño, crecimiento y previsiones 2034
Tamaño del mercado y pronósticos de EHR ambulatorios (2021 - 2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por modo de entrega (soluciones basadas en la nube y soluciones locales), aplicaciones (gestión de consultorios, gestión de pacientes, prescripción electrónica, gestión de derivaciones y otras aplicaciones), tamaño del consultorio (consultorios grandes, consultorios medianos, consultorios pequeños y consultorios individuales), usuario final (centros ambulatorios propiedad de hospitales y centros ambulatorios independientes) y geografía (América del Norte, Europa, Asia Pacífico, Oriente Medio y África, y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPHE100001116
- Categoría : Tecnología, medios y telecomunicaciones
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 18, 2026


Tamaño del mercado en 2025
EL DÓLAR AMERICANO$ 6.730 millones
Valor del año base
Pronóstico para 2034
US$ 12,56 millones
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7.18 %
Índice de crecimiento
Mercado potencial
US$ 87,05 millones
(2026-2034)
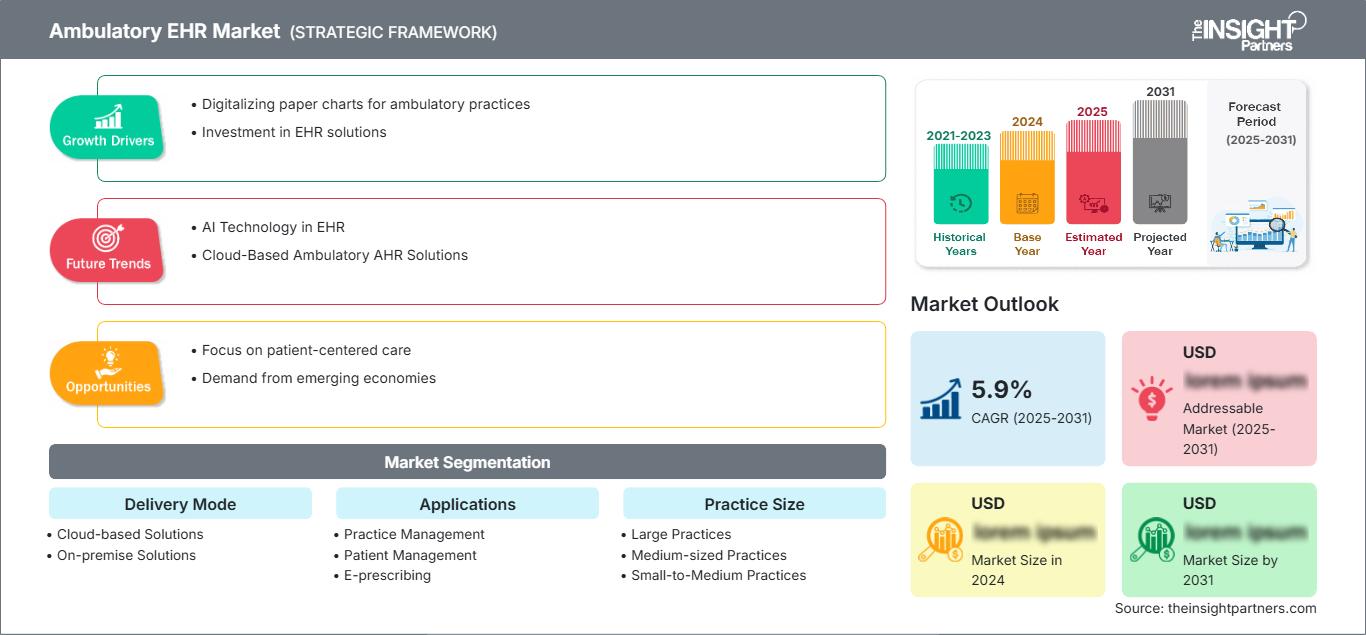
El mercado de sistemas de registros electrónicos de salud ambulatorios (EHR, por sus siglas en inglés) alcanzó un valor de 6730 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 12 560 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,18 % durante el período 2026-2034. La demanda está siendo impulsada por la expansión de la atención ambulatoria, la digitalización de los datos clínicos y la necesidad de flujos de trabajo conectados entre consultorios médicos, centros ambulatorios y redes ambulatorias propiedad de hospitales.
América del Norte sigue siendo la región con la base más consolidada, gracias a la alta adopción de historias clínicas electrónicas (HCE) en consultorios médicos, la presentación de informes de atención basada en el valor, los mandatos de interoperabilidad y el traslado de procedimientos a entornos ambulatorios. Se prevé que el mercado de HCE ambulatorias en la región se expanda de forma constante a medida que las clínicas prioricen el acceso a la nube, el análisis de datos, la participación del paciente y las herramientas de documentación que cumplen con la normativa.
Evaluación y perspectivas del mercado de sistemas de registros electrónicos de salud ambulatorios (EHR, por sus siglas en inglés)
- Se estima que Norteamérica representaba entre el 46 % y el 49 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,4 % al 7,0 % entre 2026 y 2034, impulsada por una infraestructura de salud digital madura, la migración de procedimientos ambulatorios y la penetración de los registros electrónicos de salud certificados.
- En 2025, Estados Unidos representaba entre el 78 % y el 82 % de Norteamérica, y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 %, gracias a la interoperabilidad, la automatización de la facturación y las herramientas de flujo de trabajo basadas en inteligencia artificial.
- Europa representó entre el 23 % y el 26 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 %, liderada por Alemania, el Reino Unido, Francia, Italia y España.
- Se prevé que la región de Asia-Pacífico represente entre el 17 % y el 20 % del mercado en 2025, y se pronostica que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 %, liderada por China, Japón, India, Corea del Sur y Australia.
- El segmento más grande, el de soluciones basadas en la nube, representó una cuota de mercado estimada del 58-62% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,5%, gracias a su implementación escalable y a una menor carga de infraestructura.
- El segmento de alto crecimiento de análisis de datos sanitarios representó una cuota de mercado estimada del 13-16% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,0-10,2% a medida que las clínicas utilicen los datos para la elaboración de informes de calidad y la estratificación de riesgos.
- Empresas clave analizadas en detalle: Oracle Health, eClinicalWorks, Amazing Charts, LLC, Veradigm LLC, GE HealthCare Technologies Inc., athenahealth, Inc., CompuGroup Medical SE and Co. KGaA, Greenway Health, LLC, Medical Information Technology, Inc., TruBridge, Inc., NextGen Healthcare, Inc., CureMD Healthcare, Epic Systems Corporation, CareCloud, Inc. y Netsmart Technologies, Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La transformación digital en la atención ambulatoria ha evolucionado desde el simple registro de datos hasta la coordinación integral de la atención. El crecimiento del mercado de historias clínicas electrónicas ambulatorias está ahora vinculado a la programación integrada, los flujos de trabajo de reclamaciones, el análisis de la salud poblacional, la prescripción electrónica y la comunicación con el paciente. Además, los proveedores están adaptando las plataformas a las necesidades de las consultas especializadas, basándose en plantillas configurables, compatibilidad móvil e interoperabilidad.
En adelante, se invertirá en arquitectura basada en la nube, automatización y compartición segura de datos. La tecnología de la información para la atención médica ambulatoria en economías en desarrollo se ha vuelto indispensable para promover la cobertura de seguros y aumentar la prestación de servicios de salud privados. La demanda de reemplazo en países desarrollados se debe a la carga administrativa, los riesgos de ciberseguridad y la interoperabilidad con los sistemas hospitalarios, de aseguradoras y de laboratorios.
Alcance del informe de mercado de registros electrónicos de salud ambulatorios
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 6.730 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.560 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,18% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de sistemas de registros electrónicos de salud ambulatorios
La demanda está en aumento porque los proveedores de atención ambulatoria necesitan sistemas que reduzcan la fricción administrativa y mejoren la continuidad de la atención. Las tendencias del mercado de historias clínicas electrónicas ambulatorias reflejan un cambio hacia software que integra la programación de citas, la documentación clínica, la prescripción electrónica, la gestión de facturación, las derivaciones y el análisis de datos en un único flujo de trabajo. La entrega en la nube mejora el acceso entre consultorios con múltiples sedes, mientras que los estándares de interoperabilidad hacen que los registros de pacientes ambulatorios sean más útiles en todas las redes de atención.
La oferta se ve afectada por factores como la consolidación de plataformas, las consideraciones de ciberseguridad y la modernización de las interfaces de programación de aplicaciones (API). Los proveedores de software han incorporado documentación mediante IA, automatización del proceso de admisión y generación de informes sobre indicadores de calidad para facilitar la gestión de la escasez de personal en las clínicas. Por otro lado, la demanda se basa en la usabilidad, la integración, las capacidades de implementación y el costo total de propiedad, más que en las funcionalidades básicas de los sistemas de historias clínicas electrónicas.
Según el análisis de mercado, existen varios competidores importantes que ofrecen soluciones de software para registros electrónicos de salud (EHR). Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC, Medical Information Technology, Inc. y Veradigm LLC compiten en términos de interoperabilidad, soporte para flujos de trabajo especializados, modernización en la nube y ecosistemas de socios.
La tendencia apunta hacia soluciones modulares, que funcionan tanto para clínicas independientes como para centros ambulatorios hospitalarios. Los proveedores que ofrecen gestión del ciclo de ingresos, conectividad de reclamaciones y análisis de datos serán los preferidos en los modelos de atención basados en el valor. Las pequeñas clínicas buscan previsibilidad de precios y una rápida incorporación, mientras que las grandes redes se centran más en la gobernanza empresarial y la coherencia entre sus centros.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de sistemas de registros electrónicos de salud ambulatorios: Perspectivas estratégicas
Perspectivas regionales
Mercado de registros electrónicos de salud ambulatorios en Norteamérica
En 2025, Norteamérica ostentaba una cuota de mercado de entre el 46 % y el 49 % en sistemas de historia clínica electrónica (HCE) ambulatoria, lo que reflejaba una alta penetración de HCE entre los médicos, la digitalización consolidada de los reembolsos y una fuerte demanda por parte de las redes ambulatorias de los hospitales. El uso de HCE certificadas entre los médicos de consultorio en EE. UU. alcanzó más del 90 % en 2024, lo que sentó las bases para ciclos de actualización, análisis y reemplazo centrados en la interoperabilidad.
Se prevé una tasa de crecimiento anual compuesta (CAGR) regional del 6,4 % al 7,0 % durante el periodo 2026-2034. Este crecimiento se debe a la migración de procedimientos ambulatorios, la presentación de informes de atención basada en el valor y la creciente demanda de plataformas seguras en la nube. Los compradores evalúan cada vez más las hojas de ruta de los proveedores en materia de documentación con IA, intercambio de datos habilitado por FHIR y funciones integradas del ciclo de ingresos que reducen la carga administrativa.
Mercado estadounidense de registros electrónicos de salud ambulatorios
En 2025, Estados Unidos representaba entre el 78 % y el 82 % del mercado norteamericano, y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 %. La demanda está impulsada por el aumento de las cirugías ambulatorias, la mejora de la calidad de los informes mediante tecnología, la modernización de las autorizaciones previas y la integración de las consultas médicas con el resto de los sistemas hospitalarios, de aseguradoras, farmacéuticos y de laboratorio.
El panorama de proveedores es extenso e incluye a Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC y Veradigm LLC, que abarcan consultorios de diversos tamaños. La adopción de sistemas de historia clínica electrónica (HCE) basados en la nube es más común entre consultorios independientes y pequeños y medianos, mientras que las grandes empresas se centran en la interoperabilidad, la gobernanza, la seguridad y el intercambio de registros de pacientes.
Mercado europeo de historias clínicas electrónicas ambulatorias
Europa representó entre el 23 % y el 26 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 %. El Reino Unido y Alemania lideran la demanda gracias a sus programas nacionales de digitalización sanitaria, la integración de la atención ambulatoria en hospitales y las iniciativas de intercambio de datos. Francia, Italia y España están ampliando la inversión en TI para la atención ambulatoria, dado que la coordinación asistencial y la transparencia en los reembolsos se están convirtiendo en prioridades políticas cada vez más importantes.
Los ciclos de contratación pública europeos suelen favorecer las plataformas que cumplen con los requisitos de protección de datos, localización e interoperabilidad. Se prevé que la cuota de mercado de los sistemas de historia clínica electrónica ambulatoria en la región se mantenga estable a medida que la migración a la nube se acelere gradualmente. Los proveedores con soporte multilingüe, opciones de alojamiento seguro y flujos de trabajo especializados configurables están en una posición ventajosa para beneficiarse de la modernización de la prestación de atención sanitaria público-privada.
Mercado de registros electrónicos de salud ambulatorios en la región Asia-Pacífico
La región APAC representó entre el 17 % y el 20 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8,2 % al 9,0 % . Según el Informe del Mercado de Registros Electrónicos de Salud Ambulatorios , China, Japón, India, Corea del Sur y Australia están expandiendo la infraestructura de salud digital, la cobertura de seguros para pacientes ambulatorios y las redes ambulatorias afiliadas a hospitales, lo que genera demanda de plataformas escalables. La creciente adopción de tecnologías sanitarias basadas en la nube, las iniciativas gubernamentales de salud digital y la creciente necesidad de una gestión eficiente de los datos de los pacientes impulsan aún más el crecimiento del mercado en toda la región.
China lidera el mercado por volumen, mientras que India ofrece un alto potencial de crecimiento a través de redes de proveedores privados e iniciativas de salud digital. Los compradores regionales priorizan la asequibilidad, el acceso móvil, la implementación en la nube y el análisis de datos para la gestión de pacientes. Los servicios de implementación y la capacidad de integración local siguen siendo factores decisivos.
Mercado de registros electrónicos de salud ambulatorios en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7,5 % al 8,3 % durante el período de pronóstico . Según el pronóstico del mercado de registros electrónicos de salud ambulatorios. , Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica lideran la adopción regional mediante inversiones en hospitales digitales, clínicas ambulatorias, modelos de atención vinculados a seguros y estrategias nacionales de datos de salud. Se espera que los continuos esfuerzos de modernización de la atención médica, la creciente digitalización de los registros de pacientes y la ampliación del acceso a los servicios ambulatorios impulsen aún más la demanda de soluciones de historias clínicas electrónicas ambulatorias en toda la región.
La adopción sigue siendo desigual fuera de los principales sistemas de salud urbanos, pero la oportunidad se está ampliando a medida que los proveedores privados modernizan los registros, la facturación y los flujos de trabajo de derivación. Las herramientas basadas en la nube resultan atractivas para las nuevas clínicas porque reducen los gastos de infraestructura y permiten estandarizar los registros de pacientes en redes ambulatorias con múltiples sedes.
Análisis de segmentación
Modo de entrega
Se prevé que el modelo de entrega crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,8 %, a medida que los proveedores comparan la flexibilidad de la nube con los sistemas locales orientados al control. El alcance del mercado se está ampliando debido a que la elección de la implementación afecta el costo de implementación, la responsabilidad en ciberseguridad, los ciclos de actualización y el acceso en operaciones ambulatorias con múltiples sedes.
- Las soluciones basadas en la nube dominan la demanda, ya que los centros médicos buscan reducir los gastos de capital, agilizar las actualizaciones, acceder de forma remota y facilitar la coordinación entre múltiples sedes. Resultan especialmente atractivas para los centros independientes y los grupos médicos en expansión.
- Las soluciones locales siguen siendo relevantes para las organizaciones que requieren control directo de la infraestructura, integraciones personalizadas o una gobernanza interna estricta. Su adopción se concentra en los proveedores más grandes con equipos de TI consolidados.
Aplicaciones
Se prevé que las aplicaciones crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7,4 % al 8,0 %, a medida que los proveedores de atención ambulatoria demanden herramientas que combinen flujos de trabajo clínicos, administrativos y financieros. La gestión de la práctica y la gestión de pacientes siguen siendo fundamentales, mientras que el análisis de datos y la prescripción electrónica cobran mayor importancia en la elaboración de informes de calidad y la seguridad de los medicamentos.
- La gestión de consultorios facilita la programación de citas, la tramitación de reclamaciones, la facturación y la productividad del personal administrativo. Sigue siendo esencial para los consultorios que buscan reducir los pasos manuales y obtener una mayor visibilidad del ciclo de ingresos.
- La gestión de pacientes mejora los registros longitudinales, la coordinación de la atención y los procesos de seguimiento. La demanda aumenta a medida que los proveedores de atención ambulatoria gestionan enfermedades crónicas, atención preventiva y derivaciones a especialistas.
- La prescripción electrónica es importante para la seguridad de los medicamentos, la eficiencia en la renovación de recetas, la visibilidad del formulario y el cumplimiento del tratamiento. Además, fortalece la conexión entre médicos, farmacias y pacientes.
- La gestión de derivaciones ayuda a los centros de salud a realizar un seguimiento de las transiciones entre especialistas, reducir las pérdidas de pacientes y mejorar la comunicación. Resulta valiosa cuando las redes de atención ambulatoria dependen de vías de atención coordinadas.
- Health Analytics es una aplicación de alto crecimiento que ofrece soporte para la estratificación de riesgos, medidas de calidad, gestión de la salud poblacional y paneles de rendimiento para la atención basada en el valor.
Tamaño de la práctica
Se prevé que el tamaño de las consultas médicas crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,9 % al 7,5 % durante el período de pronóstico . Según las tendencias del mercado de sistemas de historia clínica electrónica ambulatoria (EHR , por sus siglas en inglés), las consultas grandes requieren integración empresarial, análisis avanzados y capacidades de interoperabilidad, mientras que las consultas individuales y las pequeñas y medianas priorizan la usabilidad, la implementación rápida y un menor costo total de propiedad. La diferenciación de los proveedores depende cada vez más de paquetes escalables, modelos de implementación flexibles y la capacidad de abordar las necesidades cambiantes en los diferentes niveles de madurez de las consultas.
- Las grandes clínicas requieren gobernanza, plantillas multiespecializadas, análisis avanzados e integración con redes hospitalarias y de aseguradoras. Sus ciclos de compra priorizan la fiabilidad y la interoperabilidad empresarial.
- Las clínicas de tamaño mediano buscan un equilibrio entre el control de costes y una mayor funcionalidad del flujo de trabajo. Suelen adoptar plataformas basadas en la nube que permiten el crecimiento sin grandes inversiones en infraestructura.
- Las pequeñas y medianas empresas prefieren sistemas intuitivos, servicios integrados y precios predecibles. Valoran el soporte del proveedor durante la migración, la capacitación y la optimización inicial.
- Las consultas individuales se centran en la facilidad de uso, la asistencia en la facturación, la movilidad y una mínima carga para el departamento de TI. Su adopción depende en gran medida de la asequibilidad y la sencillez de la implementación.
Usuario final
Se prevé que el número de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) del 7,0 % al 7,6 %, a medida que los centros ambulatorios, tanto hospitalarios como independientes, digitalicen la prestación de atención médica. Los centros hospitalarios priorizan la integración de sistemas, mientras que los centros independientes se centran en la flexibilidad operativa, el acceso de los pacientes y la agilización de los flujos de trabajo administrativos.
- Los centros ambulatorios propiedad de hospitales buscan historiales clínicos conectados, visibilidad de las derivaciones e informes empresariales. Sus elecciones tecnológicas suelen estar alineadas con las plataformas y los requisitos de gobernanza del sistema de salud al que pertenecen.
- Los centros ambulatorios independientes priorizan la asequibilidad, el acceso a la nube, la implementación más rápida y la funcionalidad del ciclo de ingresos. Estos centros utilizan sistemas de historias clínicas electrónicas para competir en eficiencia y experiencia del paciente.
Resumen de la oportunidad
|
Aplicaciones |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Gestión de la práctica |
Alto |
Automatización del flujo de trabajo |
Maduro |
|
Gestión de pacientes |
Alto |
Acceso a la atención médica |
Escalada |
|
Receta electrónica |
Medio |
Seguridad de los medicamentos |
Maduro |
|
Gestión de derivaciones |
Medio |
Coordinación de la red |
Escalada |
|
Análisis de salud |
Medio |
Puntuación de riesgo |
Emergente |
Factores de crecimiento y análisis del impacto del mercado de sistemas de registros electrónicos de salud ambulatorios (EHR).
Cambio en la prestación de atención médica hacia entornos ambulatorios.
El auge de la atención ambulatoria está generando una mayor demanda de infraestructura electrónica capaz de gestionar un mayor número de pacientes, derivaciones, documentación, citas y facturación, manteniendo al mismo tiempo la simplicidad administrativa. Con la realización de procedimientos y visitas posteriores fuera de los hospitales, se requieren sistemas electrónicos que integren datos clínicos con información sobre elegibilidad, prescripciones, análisis clínicos e informes para las aseguradoras. Esta tendencia está generando demanda tanto de reemplazo como de adopción. El mayor impacto se observa en los centros ambulatorios afiliados a hospitales y en las consultas médicas con múltiples sedes.
Requisitos de interoperabilidad y cumplimiento
Las normativas están obligando a las clínicas a actualizar sus sistemas para garantizar el intercambio seguro de información, el acceso de los pacientes y la presentación electrónica de documentos. La interoperabilidad ya no es una opción, sino un requisito indispensable para la adquisición de servicios, dado que las organizaciones ambulatorias interactúan con hospitales, farmacias, laboratorios, aseguradoras y sistemas de salud pública. Las actualizaciones relacionadas con el cumplimiento normativo también impulsarán la necesidad de soporte por parte de los proveedores, medidas de seguridad, auditorías y certificaciones. Este impulso beneficiará a los proveedores que puedan garantizar una implementación fluida, conexiones basadas en API y funciones de documentación.
Demanda de eficiencia administrativa y soporte de IA
En entornos con escasez de personal, es necesario que los consultorios médicos ahorren tiempo en la documentación, garanticen la precisión de las reclamaciones y se comuniquen con los pacientes. Las funciones de inteligencia artificial, generación de notas, admisión automatizada, asistencia en la codificación y paneles de análisis son algunas de las áreas en las que el proveedor debe diferenciarse. Estas funciones permitirán al proveedor brindar atención de manera eficiente, ahorrando tiempo y mejorando la información financiera. La importancia en el mercado es alta, ya que el comprador ahora evalúa hasta qué punto el sistema de historia clínica electrónica automatiza el proceso incluso después de su implementación.
Tendencias futuras del mercado de registros electrónicos de salud ambulatorios
Documentación clínica nativa de IA
La documentación basada en IA transformará las tendencias del mercado de historias clínicas electrónicas ambulatorias, ya que las clínicas buscan aliviar el agotamiento profesional de los médicos y la necesidad de registrar información fuera del horario laboral. Funcionalidades como la escucha ambiental, los resúmenes estructurados, las sugerencias de codificación y los recordatorios de seguimiento automatizados se integrarán en las plataformas principales y no se ofrecerán como complementos. La aceptación se basará en criterios como la precisión, la auditoría, la gestión del consentimiento y la integración de la plataforma. Los proveedores que demuestren ahorrar tiempo a los médicos y, al mismo tiempo, cumplan con los criterios de revisión clínica requeridos, tendrán mayor aceptación.
Intercambio de datos basado en FHIR y acceso del paciente
La interoperabilidad mediante FHIR pasará de ser una necesidad de cumplimiento normativo a una ventaja competitiva. El sistema de software ambulatorio permitirá compartir datos en tiempo real entre aseguradoras, hospitales, farmacias, laboratorios e incluso aplicaciones para el consumidor. Esto facilitará mejores derivaciones, procesos de autorización previa y gestión de enfermedades crónicas. Además, aumentará la apertura de los ecosistemas de proveedores, permitiendo a las clínicas integrar cualquier aplicación específica sin necesidad de mucha personalización.
Oportunidades de mercado para sistemas de registros electrónicos de salud ambulatorios
Análisis para la atención ambulatoria basada en el valor
El análisis de datos en el sector sanitario representa un área clave para la inversión debido a la creciente responsabilidad de los proveedores de atención ambulatoria en relación con la calidad, el riesgo y los resultados. Se necesitan herramientas de panel de control que permitan a los centros sanitarios identificar deficiencias en la atención, estratificar a los pacientes, gestionar enfermedades y realizar un seguimiento de su propio desempeño en comparación con los estándares de las aseguradoras. La mayor oportunidad reside en los casos en que los mecanismos de pago priorizan la prevención, el seguimiento coordinado y los resultados. Los proveedores pueden obtener grandes beneficios en este ámbito mediante la integración del análisis de datos en el flujo de trabajo de los médicos, no solo de los administradores.
Plataformas en la nube para consultorios independientes y pequeños.
Las consultas médicas independientes y pequeñas representan una oportunidad atractiva, ya que necesitan herramientas modernas de gestión de historiales clínicos, facturación y atención al paciente sin necesidad de grandes equipos de TI. Los sistemas basados en la nube pueden reducir la inversión inicial, simplificar las actualizaciones y facilitar el acceso móvil a médicos y personal. Los proveedores que ofrecen precios transparentes, asistencia para la migración, plantillas especializadas y soporte técnico eficaz pueden captar la demanda de reemplazo de usuarios insatisfechos con sistemas heredados. Esta oportunidad se amplía aún más a medida que las consultas buscan herramientas integradas de telemedicina, prescripción electrónica, gestión de reclamaciones y comunicación con el paciente en una sola plataforma.
Preguntas frecuentes

Ankita es una profesional dinámica en investigación de mercados y consultoría con más de 8 años de experiencia en los sectores de tecnología, medios de comunicación, TIC, electrónica y semiconductores. Ha liderado y ejecutado con éxito más de 100 proyectos de consultoría e investigación para clientes globales como Microsoft, Oracle, NEC Corporation, SAP, KPMG y Expeditors International. Sus principales competencias incluyen la evaluación de mercado, el análisis de datos, la previsión, la formulación de estrategias, la inteligencia competitiva y la redacción de informes.
Ankita es experta en la gestión de ciclos completos de proyecto, desde el diseño de propuestas de preventa y las conversaciones con los clientes hasta la entrega de información práctica posventa. Es experta en la gestión de equipos multifuncionales, la estructuración de módulos de investigación complejos y la alineación de soluciones con los objetivos de negocio específicos del cliente. Sus excelentes habilidades de comunicación, liderazgo y presentación le han permitido obtener constantemente resultados orientados al valor en entornos de mercado dinámicos y en constante evolución.
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -