
Marché de l’ambulatoire EHR : taille, part de marché et prévisions 2034
Taille et prévisions du marché des dossiers médicaux électroniques ambulatoires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par mode de déploiement (solutions cloud et solutions sur site), applications (gestion de cabinet, gestion des patients, prescription électronique, gestion des orientations et autres applications), taille du cabinet (grands cabinets, cabinets de taille moyenne, petits cabinets et cabinets individuels), utilisateur final (centres ambulatoires hospitaliers et centres ambulatoires indépendants) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPHE100001116
- Catégorie : Technologie, médias et télécommunications
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 18, 2026


Taille du marché en 2025
6,73 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,56 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,18 %
taux de croissance
Marché adressable
87,05 milliards de dollars américains
(2026-2034)
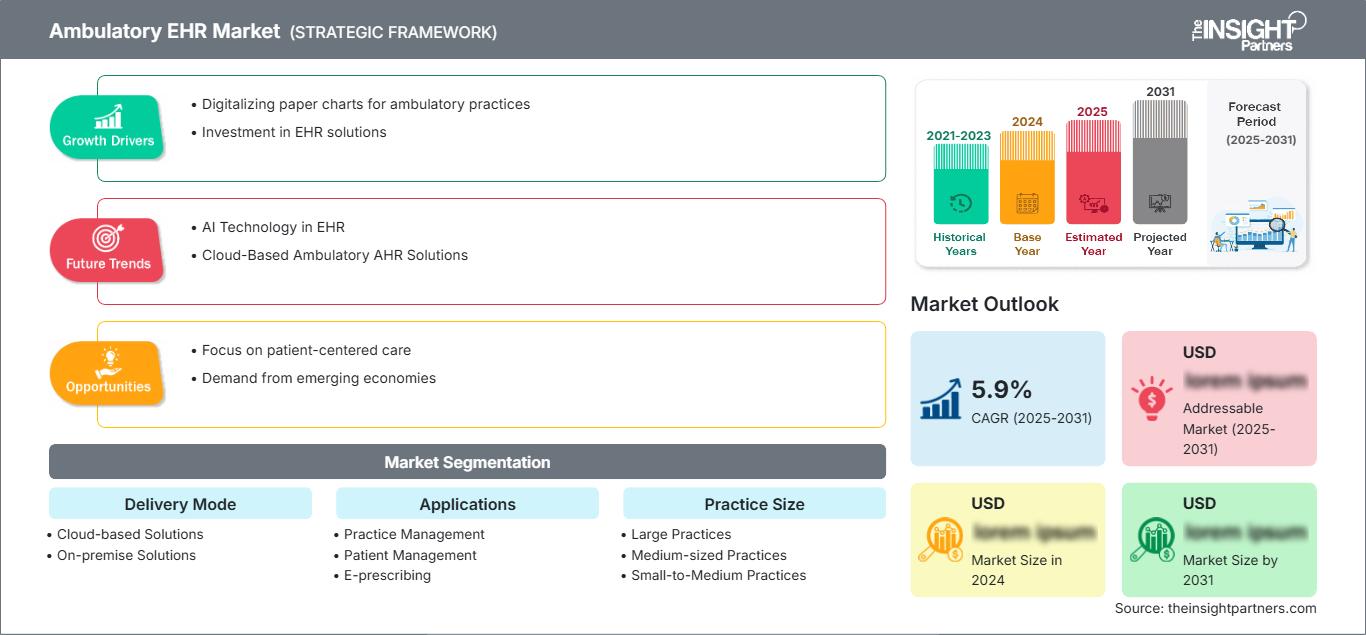
Le marché des dossiers médicaux électroniques ambulatoires était évalué à 6,73 milliards de dollars américains en 2025 et devrait atteindre 12,56 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,18 % entre 2026 et 2034. La demande est façonnée par l'expansion des soins ambulatoires, la numérisation des données cliniques et le besoin de flux de travail connectés entre les cabinets médicaux, les centres ambulatoires et les réseaux de soins ambulatoires appartenant aux hôpitaux.
L'Amérique du Nord demeure le marché régional le plus mature, grâce à l'adoption généralisée des dossiers médicaux électroniques (DME) par les médecins en cabinet, à la déclaration des soins axés sur la valeur, aux exigences d'interopérabilité et au transfert des interventions vers les structures ambulatoires. Le marché des DME ambulatoires dans la région devrait croître régulièrement, les cabinets médicaux privilégiant l'accès au cloud, l'analyse des données, l'implication des patients et les outils de documentation conformes aux normes.
Évaluation et perspectives du marché des dossiers médicaux électroniques ambulatoires
- L'Amérique du Nord détenait une part estimée entre 46 et 49 % en 2025 et devrait croître à un TCAC de 6,4 à 7,0 % entre 2026 et 2034, grâce à une infrastructure de santé numérique mature, à la migration des procédures ambulatoires et à la pénétration des dossiers médicaux électroniques certifiés.
- Les États-Unis représentaient près de 78 à 82 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 6,8 %, soutenue par l'interopérabilité, l'automatisation de la facturation et les outils de flux de travail basés sur l'IA.
- L'Europe représentait environ 23 à 26 % en 2025 et devrait croître à un TCAC de 6,8 à 7,4 %, tirée par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne.
- La région Asie-Pacifique représentait environ 17 à 20 % du marché en 2025 et devrait connaître une croissance annuelle composée de 8,2 à 9,0 %, tirée par la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie.
- Le segment le plus important, celui des solutions basées sur le cloud, détenait une part de marché estimée entre 58 et 62 % en 2025 et devrait croître à un TCAC de 7,8 à 8,5 %, grâce à un déploiement évolutif et à une charge d'infrastructure réduite.
- Le segment à forte croissance de l'analyse des données de santé détenait une part de marché estimée entre 13 et 16 % en 2025 et devrait croître à un TCAC de 9,0 à 10,2 % à mesure que les cabinets médicaux utilisent les données pour les rapports de qualité et la stratification des risques.
- Principales entreprises analysées en détail : Oracle Health, eClinicalWorks, Amazing Charts, LLC, Veradigm LLC, GE HealthCare Technologies Inc., athenahealth, Inc., CompuGroup Medical SE and Co. KGaA, Greenway Health, LLC, Medical Information Technology, Inc., TruBridge, Inc., NextGen Healthcare, Inc., CureMD Healthcare, Epic Systems Corporation, CareCloud, Inc. et Netsmart Technologies, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
La transformation numérique des soins ambulatoires est passée de la simple tenue de dossiers à la coordination des soins sur le long terme. La croissance du marché des dossiers médicaux électroniques (DME) ambulatoires est désormais liée à la planification intégrée des rendez-vous, aux flux de travail de facturation, à l'analyse des données de santé des populations, à la prescription électronique et à la communication avec les patients. De plus, les fournisseurs adaptent leurs plateformes aux besoins des spécialités médicales en s'appuyant sur des modèles configurables, la compatibilité mobile et l'interopérabilité.
À l'avenir, des investissements seront réalisés dans l'architecture cloud, l'automatisation et le partage sécurisé des données. Dans les pays en développement, les technologies de l'information en santé ambulatoire sont devenues indispensables pour promouvoir la couverture d'assurance et développer l'offre de soins de santé privés. Dans les pays développés, la demande de remplacement est motivée par la charge documentaire, les risques de cybersécurité et l'interopérabilité avec les systèmes hospitaliers, des organismes payeurs et des laboratoires.
Portée du rapport sur le marché des dossiers médicaux électroniques ambulatoires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 6,73 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,56 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,18% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des dossiers médicaux électroniques ambulatoires
La demande est en hausse car les prestataires de soins ambulatoires ont besoin de systèmes qui réduisent les contraintes administratives tout en améliorant la continuité des soins. Les tendances du marché des dossiers médicaux électroniques (DME) ambulatoires témoignent d'une évolution vers des logiciels intégrant la planification des rendez-vous, la documentation clinique, la prescription électronique, la facturation, les orientations et l'analyse des données dans un flux de travail unique. Le déploiement dans le cloud améliore l'accès aux données pour les cabinets multisites, tandis que les normes d'interopérabilité rendent les dossiers des patients ambulatoires plus utiles au sein des réseaux de soins.
L'offre est influencée par des facteurs tels que la consolidation des plateformes, les enjeux de cybersécurité et la modernisation des interfaces de programmation d'applications (API). Les fournisseurs de logiciels intègrent la documentation basée sur l'IA, l'automatisation des processus d'admission et le reporting des indicateurs de qualité afin de pallier les pénuries de personnel dans les cabinets médicaux. De son côté, la demande repose sur la facilité d'utilisation, l'intégration, les capacités de mise en œuvre et le coût total de possession, et non plus seulement sur les fonctionnalités de base des systèmes de dossiers médicaux électroniques (DME).
D'après l'analyse de marché, plusieurs concurrents de taille proposent des solutions logicielles pour les dossiers médicaux électroniques (DME). Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC, Medical Information Technology, Inc. et Veradigm LLC se disputent le marché en misant sur l'interopérabilité, la prise en charge des flux de travail spécialisés, la modernisation vers le cloud et leurs écosystèmes de partenaires.
La tendance est aux solutions modulaires, adaptées aussi bien aux cliniques indépendantes qu'aux services ambulatoires des hôpitaux. Dans le cadre de dispositifs de soins axés sur la valeur, les fournisseurs proposant la gestion du cycle de facturation, la connectivité des dossiers de remboursement et des outils d'analyse seront privilégiés. Les petits cabinets recherchent la prévisibilité des prix et une mise en œuvre rapide, tandis que les grands réseaux privilégient la gouvernance d'entreprise et l'homogénéité des pratiques entre leurs différents établissements.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des dossiers médicaux électroniques ambulatoires : Perspectives stratégiques
Perspectives régionales
Marché des dossiers médicaux électroniques ambulatoires en Amérique du Nord
En 2025, l'Amérique du Nord détenait entre 46 et 49 % du marché des dossiers médicaux électroniques (DME) ambulatoires, témoignant d'une forte pénétration de ces systèmes par les médecins, d'une numérisation établie des remboursements et d'une demande soutenue de la part des réseaux de soins ambulatoires hospitaliers. Aux États-Unis, plus de neuf médecins exerçant en cabinet utilisaient des DME certifiés en 2024, créant ainsi un environnement propice aux mises à niveau, à l'analyse des données et aux cycles de remplacement axés sur l'interopérabilité.
Le taux de croissance annuel composé régional devrait se situer entre 6,4 % et 7,0 % entre 2026 et 2034. Cette croissance est portée par la migration des actes ambulatoires, la production de rapports sur les soins axés sur la valeur et la demande croissante de plateformes cloud sécurisées. Les acheteurs évaluent de plus en plus les feuilles de route des fournisseurs concernant la documentation basée sur l'IA, l'échange de données compatible FHIR et les fonctions intégrées de gestion du cycle de revenus qui réduisent la charge administrative.
Marché américain des dossiers médicaux électroniques ambulatoires
Les États-Unis représentaient 78 à 82 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,2 à 6,8 %. Cette demande est alimentée par la croissance des interventions chirurgicales ambulatoires, l'amélioration de la qualité des soins grâce aux technologies numériques, la modernisation des procédures d'autorisation préalable et l'intégration des cabinets médicaux aux autres systèmes hospitaliers, aux organismes payeurs, aux pharmacies et aux laboratoires.
Le marché des fournisseurs est vaste et comprend notamment : Epic Systems Corporation, Oracle Health, athenahealth, Inc., eClinicalWorks, NextGen Healthcare, Inc., Greenway Health, LLC et Veradigm LLC, pour des structures de différentes tailles. L’adoption des dossiers médicaux électroniques (DME) en nuage est surtout répandue chez les cabinets indépendants et les petites et moyennes structures, tandis que les grandes entreprises privilégient l’interopérabilité, la gouvernance, la sécurité et le partage des dossiers patients.
Marché européen des dossiers médicaux électroniques ambulatoires
L'Europe détenait une part de marché de 23 à 26 % en 2025 et devrait connaître une croissance annuelle composée de 6,8 à 7,4 %. Le Royaume-Uni et l'Allemagne sont les principaux moteurs de la demande grâce à leurs programmes nationaux de numérisation de la santé, l'intégration des services ambulatoires hospitaliers et les initiatives de partage de données. La France, l'Italie et l'Espagne augmentent leurs investissements dans les technologies de l'information pour les soins ambulatoires, la coordination des soins et la transparence des remboursements devenant des priorités politiques majeures.
Les cycles d'achat européens privilégient souvent les plateformes répondant aux exigences en matière de protection des données, de localisation et d'interopérabilité. La part de marché des dossiers médicaux électroniques ambulatoires dans la région devrait rester stable malgré l'accélération progressive de la migration vers le cloud. Les fournisseurs proposant une assistance multilingue, des options d'hébergement sécurisées et des flux de travail spécialisés configurables sont bien placés pour tirer parti de la modernisation des prestations de soins, dans le cadre du partenariat public-privé.
Marché des dossiers médicaux électroniques ambulatoires de la région Asie-Pacifique
La région Asie-Pacifique représentait 17 à 20 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,2 à 9,0 % . Selon le rapport sur le marché des dossiers médicaux électroniques ambulatoires , la Chine, le Japon, l'Inde, la Corée du Sud et l'Australie développent leurs infrastructures de santé numérique, la couverture des soins ambulatoires par l'assurance maladie et les réseaux ambulatoires affiliés aux hôpitaux, créant ainsi une demande pour des plateformes évolutives. L'adoption croissante des technologies de santé basées sur le cloud, les initiatives gouvernementales en matière de santé numérique et le besoin grandissant d'une gestion efficace des données des patients soutiennent également la croissance du marché dans toute la région.
La Chine est le premier pays en termes de volume, tandis que l'Inde présente un fort potentiel de croissance grâce aux réseaux de prestataires privés et aux initiatives de santé numérique. Les acheteurs régionaux privilégient l'accessibilité financière, l'accès mobile, le déploiement dans le cloud et l'analyse des données pour la gestion des patients. Les services de mise en œuvre et les capacités d'intégration locale demeurent des facteurs déterminants.
Marché des dossiers médicaux électroniques ambulatoires au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient connaître une croissance annuelle composée (TCAC) de 7,5 % à 8,3 % au cours de la période de prévision . Selon les prévisions du marché des dossiers médicaux électroniques ambulatoires , l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud sont à la pointe de l'adoption régionale grâce à leurs investissements dans les hôpitaux numériques, les cliniques externes, les modèles de soins liés à l'assurance maladie et les stratégies nationales de données de santé. La poursuite des efforts de modernisation des soins de santé, la numérisation croissante des dossiers des patients et l'accès élargi aux services ambulatoires devraient stimuler davantage la demande de solutions de dossiers médicaux électroniques ambulatoires dans toute la région.
L'adoption reste inégale en dehors des grands systèmes de santé urbains, mais les opportunités se multiplient à mesure que les prestataires privés modernisent leurs systèmes de dossiers, de facturation et d'orientation des patients. Les outils en nuage séduisent les nouvelles cliniques car ils réduisent les dépenses d'infrastructure et permettent la standardisation des dossiers patients au sein des réseaux ambulatoires multisites.
Analyse de segmentation
Mode de livraison
Le modèle de déploiement devrait connaître une croissance annuelle composée de 7,2 % à 7,8 %, les fournisseurs comparant la flexibilité du cloud aux systèmes sur site axés sur le contrôle. Le marché s'élargit car le choix du déploiement influe sur les coûts de mise en œuvre, la responsabilité en matière de cybersécurité, les cycles de mise à niveau et l'accès aux services dans les établissements de soins ambulatoires multisites.
- Les solutions cloud dominent la demande, les cabinets médicaux recherchant des investissements initiaux réduits, des mises à jour plus rapides, un accès à distance et une coordination multisite simplifiée. Elles sont particulièrement attractives pour les centres indépendants et les groupes de médecins en pleine expansion.
- Les solutions sur site restent pertinentes pour les organisations qui exigent un contrôle direct de leur infrastructure, des intégrations personnalisées ou une gouvernance interne stricte. Leur adoption est principalement le fait des grands fournisseurs disposant d'équipes informatiques établies.
Applications
Le nombre d'applications devrait croître à un TCAC de 7,4 à 8,0 % car les prestataires de soins ambulatoires exigent des outils qui intègrent les flux de travail cliniques, administratifs et financiers. La gestion de la pratique et des patients demeure essentielle, tandis que l'analyse des données et la prescription électronique prennent de l'importance dans le cadre du reporting qualité et de la sécurité des médicaments.
- La gestion de cabinet facilite la planification des rendez-vous, le traitement des demandes de remboursement, la facturation et améliore la productivité du personnel administratif. Elle demeure essentielle pour les cabinets qui souhaitent réduire les interventions manuelles et obtenir une meilleure visibilité sur leur cycle de facturation.
- La gestion des patients améliore les dossiers longitudinaux, la coordination des soins et les processus de suivi. La demande augmente à mesure que les prestataires de soins ambulatoires prennent en charge les maladies chroniques, les soins préventifs et les consultations de spécialistes.
- La prescription électronique est importante pour la sécurité des médicaments, l'efficacité des renouvellements d'ordonnance, la visibilité des listes de médicaments et l'observance thérapeutique. Elle renforce également les liens entre les médecins, les pharmacies et les patients.
- La gestion des orientations permet aux cabinets médicaux de suivre les transitions entre spécialistes, de réduire les pertes de patients et d'améliorer la communication. Elle est particulièrement précieuse lorsque les réseaux de soins ambulatoires dépendent de parcours de soins coordonnés.
- Health Analytics est une application à forte croissance qui prend en charge la stratification des risques, les mesures de qualité, la gestion de la santé des populations et les tableaux de bord de performance pour les soins axés sur la valeur.
Taille d'entraînement
La taille des cabinets médicaux devrait croître à un TCAC de 6,9 % à 7,5 % au cours de la période de prévision . Selon les tendances du marché des dossiers médicaux électroniques ambulatoires , les grands cabinets exigent une intégration à l'échelle de l'entreprise, des analyses avancées et des capacités d'interopérabilité, tandis que les cabinets individuels et les petites et moyennes structures privilégient la facilité d'utilisation, la rapidité de mise en œuvre et un coût total de possession réduit. La différenciation des fournisseurs repose de plus en plus sur des solutions évolutives, des modèles de déploiement flexibles et la capacité de répondre aux besoins changeants des différents niveaux de maturité des cabinets.
- Les grands cabinets médicaux ont besoin d'une gouvernance, de modèles multiservices, d'analyses avancées et d'une intégration avec les réseaux hospitaliers et les organismes payeurs. Leurs cycles d'achat privilégient la fiabilité et l'interopérabilité de l'entreprise.
- Les cabinets de taille moyenne concilient maîtrise des coûts et fonctionnalités étendues de leurs flux de travail. Ils adoptent souvent des plateformes cloud qui favorisent leur croissance sans investissements importants en infrastructure.
- Les cabinets de petite et moyenne taille privilégient les systèmes intuitifs, les offres groupées et une tarification prévisible. Ils accordent une grande importance au soutien du fournisseur lors de la migration, de la formation et de l'optimisation initiale.
- Les solutions pour les cabinets individuels privilégient la simplicité d'utilisation, la prise en charge de la facturation, la mobilité et une gestion informatique minimale. Leur adoption dépend fortement de leur accessibilité financière et de la simplicité de leur mise en œuvre.
Utilisateur final
Le nombre d'utilisateurs finaux devrait croître à un TCAC de 7,0 à 7,6 % à mesure que les centres ambulatoires, qu'ils soient appartenant à des hôpitaux ou indépendants, numérisent la prestation de soins. Les centres appartenant à des hôpitaux privilégient l'intégration des systèmes, tandis que les centres indépendants se concentrent sur la flexibilité opérationnelle, l'accès des patients et l'accélération des processus administratifs.
- Les centres ambulatoires appartenant à des hôpitaux recherchent des dossiers médicaux connectés, une visibilité sur les orientations des patients et des rapports d'entreprise. Leurs choix technologiques sont souvent alignés sur les plateformes et les exigences de gouvernance du système de santé auquel ils sont rattachés.
- Les centres de soins ambulatoires indépendants privilégient l'accessibilité financière, l'accès au cloud, un déploiement plus rapide et une gestion efficace du cycle de facturation. Ces centres utilisent des systèmes de dossiers médicaux électroniques pour miser sur l'efficacité et l'expérience patient.
Aperçu des opportunités
|
Applications |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Gestion de cabinet |
Haut |
Automatisation des flux de travail |
Mature |
|
Gestion des patients |
Haut |
Accès aux soins |
Mise à l'échelle |
|
Prescription électronique |
Moyen |
Sécurité des médicaments |
Mature |
|
Gestion des références |
Moyen |
Coordination du réseau |
Mise à l'échelle |
|
Analyses de santé |
Moyen |
Évaluation des risques |
Émergent |
Facteurs de croissance et analyse d'impact du marché des dossiers médicaux électroniques ambulatoires
Évolution de la prestation de soins vers les services ambulatoires
Le développement des soins ambulatoires engendre une demande accrue d'infrastructures électroniques capables de gérer un plus grand nombre de patients, d'orientations, de documents, de rendez-vous et de facturations, tout en préservant la simplicité administrative. Avec le transfert des interventions et des consultations de suivi hors des hôpitaux, il est nécessaire de disposer de systèmes électroniques intégrant les données cliniques, l'éligibilité aux soins, les prescriptions, les résultats d'analyses et les rapports aux organismes payeurs. Cette tendance génère à la fois une demande de remplacement et d'adoption. Les centres de soins ambulatoires affiliés aux hôpitaux et les cabinets médicaux multi-sites sont les plus touchés.
Exigences d'interopérabilité et de conformité
Les exigences réglementaires contraignent les établissements de santé à moderniser leurs systèmes afin de garantir l'échange sécurisé d'informations, l'accès des patients et la possibilité de soumission électronique des dossiers. L'interopérabilité n'est plus une option, mais une nécessité lors des achats, car les structures de soins ambulatoires collaborent avec les hôpitaux, les pharmacies, les laboratoires, les assureurs et les systèmes de santé publique. Les mises à niveau liées à la conformité engendreront également un besoin accru de soutien de la part des fournisseurs, de mesures de sécurité, d'audits et de certifications. Ce contexte sera favorable aux fournisseurs capables d'assurer une mise en œuvre fluide, des connexions via API et des outils de documentation.
Demande d'efficacité administrative et de soutien à l'IA
Dans un contexte de sous-effectif, les cabinets médicaux doivent gagner du temps sur la documentation, garantir l'exactitude des demandes de remboursement et communiquer efficacement avec les patients. L'intelligence artificielle, la génération automatique de notes, l'automatisation de l'accueil des patients, l'assistance au codage et un tableau de bord analytique sont autant de leviers de différenciation pour le fournisseur. Ces fonctionnalités permettront aux professionnels de santé d'offrir des soins plus efficaces, de gagner du temps et d'améliorer leur visibilité financière. L'enjeu est de taille, car l'acheteur évalue désormais le niveau d'automatisation du processus proposé par le système de dossier médical électronique (DME), même après son déploiement.
Tendances futures du marché des dossiers médicaux électroniques ambulatoires
Documentation clinique des natifs de l'IA
La documentation native de l'IA va redéfinir les tendances du marché des dossiers médicaux électroniques ambulatoires, les cabinets médicaux cherchant à réduire l'épuisement professionnel des médecins et la charge de travail liée à la saisie de données en dehors des heures de travail. Des fonctionnalités telles que l'écoute ambiante, les résumés structurés, les suggestions de codage et les rappels de suivi automatisés seront intégrées aux plateformes de base et ne seront plus proposées en option. L'adoption de ces solutions reposera sur des critères d'exactitude, d'audit, de gestion du consentement et d'intégration à la plateforme. Les fournisseurs qui démontreront leur capacité à faire gagner du temps aux médecins tout en respectant les critères d'évaluation clinique requis remporteront davantage de succès.
Échange de données basé sur FHIR et accès des patients
L'interopérabilité via FHIR passera d'une obligation de conformité à un atout concurrentiel. Le système logiciel ambulatoire permettra le partage de données en temps réel entre les organismes payeurs, les hôpitaux, les pharmacies, les laboratoires et même les applications grand public. Ceci facilitera l'orientation des patients, les procédures d'autorisation préalable et la prise en charge des maladies chroniques. L'ouverture des écosystèmes de fournisseurs s'en trouvera également accrue, permettant aux cabinets médicaux d'intégrer facilement toute application spécifique sans nécessiter de personnalisation importante.
Opportunités du marché des dossiers médicaux électroniques ambulatoires
Analyse des données pour les soins ambulatoires axés sur la valeur
L'analyse des données de santé représente un axe d'investissement majeur, compte tenu de la responsabilité croissante des prestataires de soins ambulatoires en matière de qualité, de risques et de résultats. Il est désormais indispensable de disposer d'outils de tableaux de bord permettant aux établissements de santé d'identifier les lacunes dans la prise en charge, de stratifier les patients, de gérer les maladies et de suivre leurs performances par rapport aux normes des organismes payeurs. Le potentiel est maximal lorsque les mécanismes de paiement privilégient la prévention, les suivis coordonnés et l'obtention de résultats. Les fournisseurs peuvent tirer profit de cette situation en intégrant l'analyse des données au flux de travail des médecins, et non plus seulement à celui des administrateurs.
Plateformes cloud pour les cabinets indépendants et les petites structures
Les cabinets médicaux indépendants et de petite taille représentent une opportunité intéressante car ils ont besoin d'outils modernes de gestion des dossiers, de facturation et de communication avec les patients sans nécessiter d'importantes équipes informatiques. Les systèmes basés sur le cloud permettent de réduire les dépenses initiales, de simplifier les mises à jour et de faciliter l'accès mobile pour les médecins et le personnel. Les fournisseurs proposant une tarification transparente, une assistance à la migration, des modèles spécifiques et un support réactif peuvent capter la demande de remplacement des systèmes existants insatisfaits. Cette opportunité se développe encore davantage lorsque les cabinets recherchent des outils intégrés de télémédecine, de prescription électronique, de gestion des réclamations et de communication avec les patients au sein d'une plateforme unique.
Foire aux questions

Ankita est une professionnelle dynamique des études de marché et du conseil, forte de plus de 8 ans d'expérience dans les secteurs des technologies, des médias, des TIC, de l'électronique et des semi-conducteurs. Elle a dirigé et réalisé avec succès plus de 100 missions de conseil et d'études pour des clients internationaux tels que Microsoft, Oracle, NEC Corporation, SAP, KPMG et Expeditors International. Ses compétences clés incluent l'analyse de marché, l'analyse de données, la prévision, la formulation de stratégies, la veille concurrentielle et la rédaction de rapports.
Ankita maîtrise parfaitement la gestion de cycles de projet complets, de la conception de propositions avant-vente et des discussions avec les clients jusqu'à la fourniture d'informations exploitables après-vente. Elle maîtrise la gestion d'équipes transverses, la structuration de modules d'études complexes et l'alignement des solutions sur les objectifs commerciaux spécifiques de chaque client. Ses excellentes compétences en communication, leadership et présentation lui ont permis de fournir systématiquement des résultats à forte valeur ajoutée dans des environnements de marché dynamiques et en constante évolution.
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -