
Markt für Androgen Deprivation Therapie: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für die Androgenentzugstherapie (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Antiandrogene, LHRH-Agonisten, LHRH-Antagonisten und andere Wirkstoffklassen); Verabreichungsart (injizierbar und oral); Vertriebskanal (Krankenhausapotheken, Online-Apotheken und Einzelhandelsapotheken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00008561
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 04, 2026


Marktgröße 2025
6,72 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,3 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,85 %
Wachstumsrate
Adressierbarer Markt
77,21 Mrd. US-Dollar
(2026–2034)
Der Markt für Androgenentzugstherapien wird Prognosen zufolge von 6,72 Milliarden US-Dollar im Jahr 2025 auf 10,3 Milliarden US-Dollar im Jahr 2034 ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,85 % im Zeitraum 2026–2034 entspricht. Der Markt spiegelt die anhaltende Nachfrage nach Behandlungsregimen für Prostatakrebs wider, die die Androgenwirkung unterdrücken und injizierbare Depotpräparate, orale Androgenrezeptor-Inhibitoren, LHRH-Antagonisten sowie den Zugang über Apotheken in Krankenhäusern, im Einzelhandel und über digitale Kanäle kombinieren.
In Nordamerika wird das Marktwachstum der Androgenentzugstherapie durch hohe Prostatakrebsdiagnoseraten, eine starke onkologische Kostenerstattung und den breiten Einsatz von Therapieintensivierungsmaßnahmen sowohl bei hormonempfindlichem als auch bei kastrationsresistentem Prostatakrebs gestützt. Für die Region wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,3–4,8 % erwartet, getrieben durch den früheren Einsatz systemischer Therapien und die zunehmende Anwendung oraler Therapien.
Marktanalyse und Einblicke zur Androgenentzugstherapie
- Nordamerika hielt 2025 einen Marktanteil von 43–46 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 %, unterstützt durch die onkologische Infrastruktur, die leitlinienbasierte Intensivierung der Behandlung und den breiten Zugang zu injizierbaren und oralen Therapien.
- Die USA machten im Jahr 2025 85–88 % des nordamerikanischen Marktes aus und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 %, angetrieben durch die Größe des Spezialapothekenmarktes und die zunehmende Nutzung klinischer Studien.
- Europa hielt 2025 einen Marktanteil von 28–31 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch eine strukturierte onkologische Versorgung.
- Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 18–21 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 %, wobei China, Japan, Indien, Südkorea und Australien ihren Zugang ausbauen.
- Größtes Segment: Luteinisierendes Hormon-Releasing-Hormon-Agonisten hielten 2025 einen Marktanteil von 44–48 % und wachsen aufgrund der etablierten Langzeitanwendung zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,7 %.
- Das Segment der LHRH-Antagonisten mit hohem Wachstumspotenzial hielt im Jahr 2025 einen Marktanteil von 18–22 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 %, da die schnelle Unterdrückung des Testosteronspiegels in der Klinik immer mehr an Bedeutung gewinnt.
- Detaillierte Analyse der wichtigsten Unternehmen : AbbVie Inc., Amgen Inc., Astellas Pharma Inc., AstraZeneca PLC, Bayer AG, Johnson & Johnson, Orion Corporation, Pfizer Inc., Sanofi, Veru Inc., Takeda Pharmaceutical Company Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der Androgenentzugstherapie hat sich von der chirurgischen Kastration und älteren Hormonsuppressionsmethoden hin zu Depot-Injektionen, oralen Antagonisten, Inhibitoren des Androgenrezeptor-Signalwegs und Kombinationsbehandlungen verlagert. Die Produktionsdynamik wird durch die Peptidproduktion, die Herstellung steriler Injektionspräparate, Retardpräparate, die Produktionskapazitäten für Onkologie-Tabletten und zuverlässige Vertriebskanäle für Spezialprodukte beeinflusst. Zudem besteht Bedarf an der Kontrolle von Patentübergängen, der Pharmakovigilanz, der Bewertung des kardiovaskulären Risikos und der Erfüllung der Nachweisanforderungen der Kostenträger in den verschiedenen Phasen der Prostatakrebsbehandlung.
Die zukünftige Nachfrage wird durch Früherkennung, Stratifizierung und den verstärkten Einsatz systemischer Therapien vor der Entwicklung von Resistenzen bestimmt. Die Erschließung neuer Gebiete wird den Zugang durch Krebszentren und den Ausbau der öffentlichen Krankenversicherung verbessern. Regulatorische Rahmenbedingungen begünstigen Medikamente, die Überlebensvorteile, bessere Verträglichkeit und flexible Anwendungsmöglichkeiten bieten.
Berichtsumfang zum Markt für Androgenentzugstherapie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 6,72 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,3 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,85 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse zur Androgenentzugstherapie
Das Wachstum des Marktes für Androgenentzugstherapie wird durch die anhaltende klinische Bedeutung der Testosteronsuppression in der Behandlung von Prostatakrebs angetrieben. Prostatakrebs zählt weiterhin zu den häufigsten Krebsarten bei Männern weltweit. Zu den Behandlungsmethoden gehören die Kombination von Androgenentzugstherapie und Androgenrezeptor-Inhibitoren mit Chemotherapie, PARP-Inhibitoren oder zielgerichteten Medikamenten bei ausgewählten Patienten. Die Nachfrage richtet sich an Urologen, Onkologen, Strahlentherapeuten, Krankenhausapotheken, Spezialapotheken und Kostenträger.
Die Lieferkette variiert je nach Therapieklasse. Injizierbare Depotpräparate erfordern die Einhaltung der Kühlkette und regelmäßige Kliniktermine, während orale Therapien die Koordination mit spezialisierten Apotheken, die vorherige Genehmigung und die Therapietreue der Patienten voraussetzen. Das Sicherheitsmanagement hinsichtlich Auswirkungen auf Knochen, Stoffwechsel, Herz-Kreislauf-System und Lebensqualität erfordert zusätzliche Leistungen.
Die Analyse des Marktes für Androgenentzugstherapie zeigt ein von etablierten Hormontherapeutika, Marken-Androgenrezeptor-Inhibitoren, neuartigen oralen Antagonisten und Kombinationstherapien geprägtes Marktumfeld. Die führenden Unternehmen Astellas Pharma Inc. und Pfizer Inc. haben dank Enzalutamid einen Wettbewerbsvorteil; Bayer AG und Orion Corporation unterstützen Darolutamid-basierte Therapien. Johnson & Johnson zählt mit Apalutamid zu den einflussreichen Akteuren, während AstraZeneca PLC gezielte Kombinationstherapien in Verbindung mit endokriner Basistherapie entwickelt.
Unternehmen wie AbbVie Inc., Amgen Inc., Sanofi, Veru Inc. und Takeda Pharmaceutical Company Limited leisten mit ihren Kompetenzen in den Bereichen Onkologie, supportive Therapie und Spezialpharmazeutika einen wichtigen Beitrag. Die strategische Positionierung hängt zunehmend von Evidenz im Frühstadium der Erkrankung, der Differenzierung der Verträglichkeit, der biomarkergesteuerten Therapie und der Umsetzung des Vertriebskanals ab. Diejenigen, die in den Entscheidungsprozess von Onkologen und Patienten eingebunden sind, erzielen einen größeren Mehrwert als diejenigen, die sich lediglich auf die Verfügbarkeit des Medikaments konzentrieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
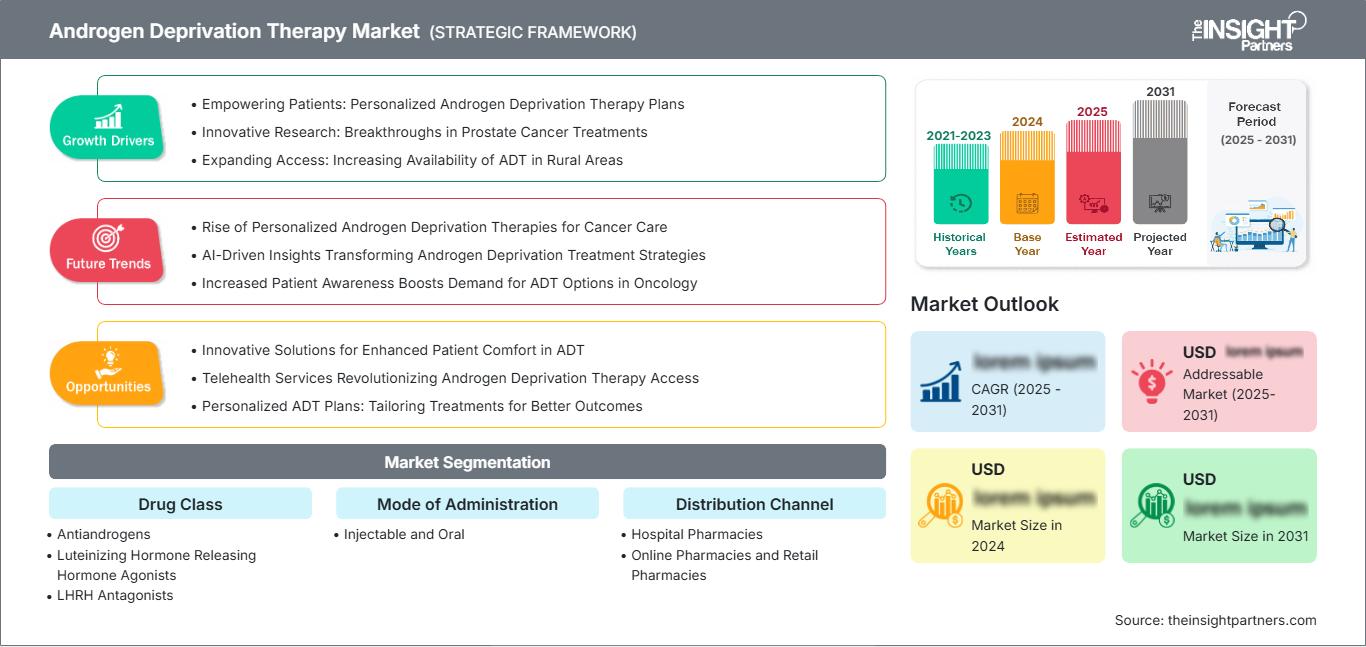
Markt für Androgenentzugstherapie: Strategische Einblicke
Regionale Einblicke
Markt für Androgenentzugstherapie in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 43–46 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,3–4,8 % wachsen. Die Region profitiert von einem hohen Bewusstsein für Prostatakrebs-Screenings, einer umfassenden onkologischen Versorgung, einer gut ausgebauten Infrastruktur spezialisierter Apotheken und der raschen Verbreitung intensivierter Therapien. Diese Faktoren stützen den Marktanteil der Androgenentzugstherapie bei fortgeschrittenem, metastasiertem und lokalisiertem Prostatakrebs mit hohem Risiko.
Die Nachfrage wird durch integrierte Krebszentren, die Teilnahme an klinischen Studien und die Akzeptanz evidenzbasierter Kombinationsbehandlungen durch die Kostenträger gestärkt. Injektionstherapien spielen weiterhin eine wichtige Rolle in der Klinik, während orale Präparate aufgrund ihrer einfachen Anwendung und der schnellen Verbreitung in spezialisierten Vertriebskanälen an Bedeutung gewinnen. Das Wachstum in der Region wird durch die Preiskontrolle, die Komplexität der Genehmigungsverfahren und die Notwendigkeit, Langzeitnebenwirkungen zu managen, gebremst.
US-Markt für Androgenentzugstherapie
Die USA repräsentierten 2025 85–88 % Nordamerikas und werden voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,4–4,9 % wachsen. Die Nachfrage wird durch die Größe onkologischer Netzwerke und urologischer Kliniken, die Medicare-Versicherung und die weitverbreitete Nutzung spezialisierter Apotheken gestützt. Hinzu kommt die Intensivierung der Therapie bei metastasiertem hormonempfindlichem Prostatakrebs und lokalisierten Hochrisikofällen, was zu Veränderungen in der Behandlung dieser Erkrankungen geführt hat.
Es gibt eine breite Beteiligung von Unternehmen am Markt, darunter Astellas Pharma Inc., Pfizer Inc., Bayer AG, Johnson & Johnson, AstraZeneca PLC, Sanofi, Amgen Inc., AbbVie Inc. und Veru Inc. Der Anwendungsschwerpunkt liegt auf oralen Androgenrezeptor-Inhibitoren, LHRH-Antagonisten und Kombinationstherapien.
Markt für Androgenentzugstherapie in Europa
Europa hielt 2025 einen Marktanteil von 28–31 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,0–4,5 % wachsen, wobei Deutschland die Nachfrage anführt. Zentralisierte Behandlungspfade für Krebspatienten und die Einhaltung onkologischer Leitlinien in Großbritannien bieten Vorteile, doch die Bewertung von Gesundheitstechnologien trägt dazu bei, dass die Preise angemessen bleiben. Krankenhausapotheken spielen eine wichtige Rolle bei der Verabreichung von Injektionspräparaten.
Deutschland weist dank fortschrittlicher onkologischer Infrastruktur, hoher diagnostischer Kapazitäten und spezialisierter urologischer Netzwerke eine ausgezeichnete Akzeptanz auf. Es besteht Bedarf an Behandlungspfaden für Prostatakrebs mit Hormonsuppression in Kombination mit systemischer Intensivierung, sofern ausreichend klinische Evidenz für deren Wirksamkeit vorliegt. Frankreich, Italien und Spanien verzeichnen ein kontinuierliches Wachstum aufgrund verbesserter öffentlicher Krankenversicherungssysteme und des besseren Zugangs zu oralen Therapien.
Markt für Androgenentzugstherapie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hielt 2025 einen Marktanteil von 18–21 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,7–6,3 % wachsen. Japan ist aufgrund seiner fortschrittlichen onkologischen Versorgung, der alternden Bevölkerung und der etablierten Kostenerstattung für Prostatakrebsmedikamente führend in der regionalen Nachfrage. China expandiert rasant durch den Ausbau von Krankenhäusern und Reformen beim Zugang zu onkologischen Medikamenten.
Indien, Südkorea und Australien fördern die Entwicklung durch private Onkologienetzwerke, verbesserte Krebsfrüherkennung und den zunehmenden Einsatz oraler Therapien. Politische Unterstützung für die heimische Arzneimittelproduktion und eine breitere Krankenversicherung verbessern den Zugang. Anbieter müssen die Nachfrage nach Premium-Markentherapien mit Bezahlbarkeit und der Weiterbildung von Ärzten in Einklang bringen.
Markt für Androgenentzugstherapie im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 4,8–5,4 % erwartet, angeführt von Saudi-Arabien. Dieses Wachstum wird durch Investitionen in onkologische Zentren, nationale Krebsvorsorgeprogramme und die Modernisierung der Krankenhausinfrastruktur in den Golfstaaten unterstützt.
Die VAE zeigen eine hohe Nachfrage nach Markenmedikamenten im Bereich Onkologie und spezialisierten Apothekenleistungen, während Südafrika aufgrund etablierter onkologischer Netzwerke weiterhin eine wichtige Rolle spielt. In den übrigen Ländern des Nahen Ostens und Afrikas ist die Akzeptanz uneinheitlich, da Kostenerstattung, Diagnosezeitpunkt und Medikamentenverfügbarkeit variieren. Energiefinanzierte Investitionen in das Gesundheitswesen fördern den Zugang zu fortschrittlichen Behandlungen von Prostatakrebs in ausgewählten Ländern.
Segmentierungsanalyse
Wirkstoffklasse
Das Segment der Wirkstoffklassen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,2 % wachsen. Die Nachfrage wird durch das klinische Stadium, die Geschwindigkeit der Testosteronsuppression, die Verträglichkeit, das kardiovaskuläre Risiko und die Kombinationsstrategie bestimmt. Der Markt für Androgenentzugstherapien erweitert sich, da Onkologen hormonelle Basistherapien in Kombination mit Androgenrezeptor-Inhibitoren, zielgerichteten Therapien, Chemotherapie und Strahlentherapie einsetzen, um die Krankheitskontrolle zu verbessern.
- Antiandrogene sind nach wie vor von strategischer Bedeutung, da sie die Androgenrezeptor-Signalübertragung blockieren und häufig mit einer kastrationsbasierten Therapie in Behandlungspfaden für fortgeschrittenen und metastasierten Prostatakrebs kombiniert werden.
- Luteinisierendes Hormon-Releasing-Hormon-Agonisten dominieren weiterhin die etablierte Behandlung, da langwirksame Depotformulierungen eine vorhersehbare Verabreichung, Vertrautheit in der Klinik und eine breite Kostenerstattung ermöglichen.
- LHRH-Antagonisten gewinnen zunehmend an klinischer Relevanz, da sie den Testosteronspiegel schnell und ohne Symptome senken, was sie für ausgewählte Patienten mit symptomatischer oder Hochrisiko-Erkrankung attraktiv macht.
- Zu den anderen Wirkstoffklassen gehören unterstützende und neuartige hormonelle Ansätze, die etablierte Strategien zur Androgenunterdrückung ergänzen, wenn die patientenspezifische Krankheitsbiologie oder Verträglichkeit eine alternative Therapieplanung erfordert.
Verwaltungsart
Das Segment der Verabreichungsformen wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–5,1 % wachsen. Injizierbare Produkte bleiben die Basis, da die Depot-Dosierung die ärztliche Überwachung und eine dauerhafte Testosteronsuppression ermöglicht. Die orale Therapie gewinnt an Bedeutung, da sie den Komfort erhöht, einen schnelleren Therapiebeginn ermöglicht und Kombinationsbehandlungen unterstützt. Die Überwachung der Therapietreue und die Genehmigung durch die Kostenträger bleiben jedoch wichtige operative Anforderungen.
- Injektionstherapien spielen in Krankenhäusern und urologischen Kliniken weiterhin eine zentrale Rolle, da die Depot-Dosierung, die Verabreichung durch den Arzt und etablierte Überwachungsabläufe eine langfristige Unterdrückung des Testosteronspiegels ermöglichen.
- Orale Therapien gewinnen zunehmend an Bedeutung, da Patienten und Ärzte die Bequemlichkeit, den schnellen Zugang, die Kombinationsmöglichkeiten und die geringere Belastung durch Arztbesuche schätzen, sofern die Therapietreue effektiv gesteuert werden kann.
Vertriebskanal
Für das Segment Vertriebskanäle wird im Zeitraum 2026–2034 ein jährliches Wachstum von 4,4–5,0 % erwartet. Krankenhausapotheken spielen weiterhin eine wichtige Rolle bei der Verabreichung von Injektionspräparaten und der Versorgung von Krebspatienten mit hohem Behandlungsbedarf. Online-Apotheken verzeichnen ein Wachstum durch spezialisierte Auftragsabwicklung und die Koordination von Nachbestellungen, während stationäre Apotheken die kontinuierliche Versorgung mit oralen Medikamenten und unterstützenden Therapien gewährleisten, insbesondere dort, wo die räumliche Nähe der Patienten die Therapietreue beeinflusst.
- Krankenhausapotheken sind für die Versorgung mit injizierbaren, hochpreisigen und protokollgesteuerten Therapien zuständig, bei denen die Kontrolle des Arzneimittelverzeichnisses, die Dokumentation der Kostenerstattung und die Koordination mit den Onkologie-Teams unerlässlich sind.
- Online-Apotheken expandieren durch Speziallieferungen, digitales Nachbestellungsmanagement, Überprüfung der Leistungsansprüche und Patientenbetreuungsdienste für orale Prostatakrebstherapien.
- Apotheken behalten ihre Bedeutung für die unkomplizierte Abgabe von Medikamenten, die Bereitstellung von unterstützenden Arzneimitteln und die Sicherstellung der Nachbestellungskontinuität, insbesondere für stabile Patienten, die außerhalb von Krankenhäusern eine orale Behandlung erhalten.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Krankenhausapotheken |
Hoch |
Zugang zur Onkologie |
Reifen |
|
Online-Apotheken |
Medium |
Spezial-Nachfüllung |
Skalierung |
|
Einzelhandelsapotheken |
Medium |
Lokaler Zugriff |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Androgenentzugstherapie
Zunehmende Diagnose und Intensivierung der Behandlung von Prostatakrebs
Verbesserte Diagnostik von Prostatakrebs, das höhere Alter der Patienten und ein besseres Verständnis von metastasiertem, hormonempfindlichem Prostatakrebs werden die treibenden Faktoren für eine Erweiterung des Patientenkreises in Behandlung sein. Androgenentzug dient heute als Grundlage für intensivere Therapien, darunter die zusätzliche Gabe von AR-Inhibitoren, Chemotherapie und zielgerichtete Behandlungen, abgestimmt auf Risiken und molekulare Eigenschaften. Dies führt zu längeren Verschreibungszeiträumen, einem höheren Behandlungswert und einem verstärkten Einsatz von Medikamenten in verschiedenen Krankheitsstadien. Krankenhäuser und spezialisierte Apotheken haben die Behandlungskomplexität erhöht, während Pharmaunternehmen von den verbesserten Überlebensraten profitieren können. Die größte kommerzielle Herausforderung besteht darin, trotz des Drucks der Kostenträger, der Toxizität und der Probleme mit der Bezahlbarkeit klinische Erfolge zu erzielen.
Umstellung auf orale Arzneimittel und patientenzentrierte Verabreichung
Das steigende Interesse an oralen Hormonpräparaten ist auf deren geringere Abhängigkeit von Kliniken, den einfachen Therapiebeginn und die Möglichkeit der ambulanten onkologischen und urologischen Versorgung zurückzuführen. Orale Hormone werden insbesondere für Patienten mit Langzeittherapiebedarf von großer Bedeutung sein. Zu den kommerziellen Auswirkungen zählen die verstärkte Nutzung von Spezialapotheken, digitalen Rezeptwiederholungen und Patientenbetreuungsprogrammen. Die Bedeutung injizierbarer Depotpräparate wird nicht abnehmen; orale Produkte könnten jedoch dort an Bedeutung gewinnen, wo Flexibilität und schnelle Anpassungen erwünscht sind. Die Unternehmen müssen nachweisen, dass die einfache Anwendung nicht die Therapietreue, die Patientensicherheit oder den Nutzen für die Kostenträger beeinträchtigt.
Zunehmende Evidenz für die Kombination und die Anwendung in früheren Stadien
Klinische Erkenntnisse führen dazu, dass die Androgenblockade über den traditionellen Einsatz im fortgeschrittenen Stadium hinaus in intensivere und frühere Behandlungsstrategien Einzug hält. Studien, die Androgenrezeptor-Inhibitoren in Kombination mit Hormontherapie bei metastasiertem, lokalisiertem Hochrisiko- und biochemischem Rezidiv untersuchen, verändern die Erwartungen der Ärzte. Dies führt zu längeren Behandlungspfaden, einer höheren Nachfrage nach Sequenzierungsrichtlinien und einem stärkeren Bedarf an der Integration von Biomarkern und Bildgebung. Unternehmen, die aussagekräftige Daten in definierten Patientengruppen generieren, können die Indikationen erweitern und höhere Preise rechtfertigen. Gleichzeitig fordern Gesundheitssysteme den Nachweis, dass ein früheres Eingreifen das metastasenfreie Überleben, das Gesamtüberleben oder die qualitätsadjustierten Ergebnisse so weit verbessert, dass die zusätzlichen Behandlungskosten gerechtfertigt sind.
Markt für Androgenentzugstherapie: Zukunftstrends
Auswahl einer biomarkergesteuerten Kombinationstherapie
Zukünftige Behandlungsentscheidungen werden zunehmend Biomarker, Bildgebung, Tumorvolumen und Vortherapien berücksichtigen, um die geeignete Hormontherapie und die passende Begleittherapie auszuwählen. Die Marktentwicklungen im Bereich der Androgenentzugstherapie deuten auf präzise Kombinationsbehandlungen hin, bei denen die Hormonsuppression mit Androgenrezeptor-Inhibitoren, zielgerichteten Therapien oder Radiopharmaka für definierte Patientengruppen kombiniert wird. Dieser Ansatz könnte ineffektive Behandlungen reduzieren und das Vertrauen der Kostenträger in kostenintensive Therapien stärken. Die Umsetzung hängt von der Verfügbarkeit von Tests, der Weiterbildung von Ärzten und der Aktualisierung von Leitlinien ab. Unternehmen, die diagnostische Partnerschaften mit der Arzneimittelentwicklung verknüpfen, dürften sich einen Wettbewerbsvorteil verschaffen, da die Behandlung von Prostatakrebs zunehmend stratifizierter wird.
Strategien mit begrenzter Dauer und Deeskalationsstrategien
Eine langfristige Androgenblockade kann die Knochengesundheit, das kardiovaskuläre Risiko, den Stoffwechsel, die Muskelmasse und die Lebensqualität beeinträchtigen. Zukünftige Studien sollen untersuchen, ob ausgewählte Patienten mit gutem Ansprechen die Therapie nach einer intensivierten Behandlung sicher unterbrechen oder verkürzen können. Dieser Trend mindert nicht die Bedeutung der Hormontherapie; vielmehr rückt die Überwachung des Therapieansprechens, die Patientenauswahl und eine evidenzbasierte Therapiesequenzierung in den Vordergrund. Sollten sich Strategien mit begrenzter Therapiedauer bestätigen, könnten sie die Patientenakzeptanz verbessern und gleichzeitig die Behandlungsergebnisse erhalten. Arzneimittelentwickler und Gesundheitssysteme benötigen klare Kriterien für das Absetzen, den Wiederbeginn und die Überwachung der Therapie, um eine Unterbehandlung bei Hochrisikoerkrankungen zu vermeiden.
Marktchancen für die Androgenentzugstherapie
Programme zur Therapietreue und -überwachung in Spezialapotheken
Es besteht eine vielversprechende Chance, Adhärenzprogramme für die orale Hormontherapie zu entwickeln, die Nachbestellung von Medikamenten, Toxizitätsscreening und die Nutzung von Leistungsansprüchen umfassen. Prognosen für den Markt der Androgenentzugstherapie deuten auf eine höhere Wertschöpfung hin, wenn Pharmaunternehmen und Apotheken Therapieabbrüche, versäumte Nachbestellungen und unbehandelte Nebenwirkungen reduzieren. Investitionen sollten sich auf die Unterstützung durch Pflegekräfte, digitale Erinnerungen, Hinweise zur Herz-Kreislauf- und Knochengesundheit sowie auf Dokumentationsprozesse für Kostenträger konzentrieren. Diese Leistungen sind besonders relevant für ältere Männer, die mehrere Medikamente einnehmen. Der wirtschaftliche Erfolg hängt davon ab, nachzuweisen, dass die Unterstützungsprogramme die Therapietreue verbessern und vermeidbare Therapieunterbrechungen reduzieren, ohne den Verwaltungsaufwand für onkologische Praxen zu erhöhen.
Partnerschaften für den Marktzugang in Schwellenländern und die Infrastruktur im Bereich Onkologie
Schwellenländer bieten Chancen, da Krebszentren, Diagnosekapazitäten und die öffentliche Krankenversicherung zunehmen. Unternehmen können gestaffelte Zugangsstrategien entwickeln, die Markentherapien, Patientenbetreuung, Fortbildungen für Ärzte und Partnerschaften mit staatlichen Onkologieprogrammen kombinieren. Das größte Potenzial besteht in China, Indien, Südostasien, der Golfregion und ausgewählten lateinamerikanischen Märkten, wo sich die Behandlungsmöglichkeiten für Prostatakrebs verbessern. Anbieter sollten der Kostenerstattung, der Einhaltung lokaler Leitlinien und einer zuverlässigen Distribution sowohl für Injektionspräparate als auch für orale Produkte Priorität einräumen. Der Markteintritt erfordert eine sorgfältige Planung der Kostenkalkulation, da eine langfristige Hormontherapie erhebliche kumulative Kosten für Patienten und Kostenträger verursachen kann.
Aktuelle Entwicklungen
- Juni 2026: AstraZeneca PLC erhielt die FDA-Zulassung für TRUQAP (Capivasertib) in Kombination mit Abirateron und Prednison zur Behandlung von PTEN-defizientem, metastasiertem Prostatakrebs bei Patienten, die zuvor noch keine oder nur eine geringe Sensitivität gegenüber der Androgentherapie gezeigt haben. Die Zulassung basierte auf den Ergebnissen der CAPItello-281-Studie, die eine Risikoreduktion von 19 % für radiologische Progression oder Tod bei gleichzeitiger Anwendung mit einer Androgenentzugstherapie belegten.
- Mai 2026: Johnson & Johnson veröffentlichte die finalen Phase-3-Daten der PROTEUS-Studie. Diese zeigen, dass ERLEADA (Apalutamid) in Kombination mit einer Hormontherapie vor und nach einer Prostatakrebsoperation die Behandlungsergebnisse bei lokalisiertem oder lokal fortgeschrittenem Prostatakrebs mit hohem Risiko signifikant verbesserte. Die Wahrscheinlichkeit, dass Patienten nur wenig oder gar kein Resttumor aufwiesen, war neunmal höher, und das Risiko für Metastasierung oder Tod war um 20 % geringer.
- Juni 2025: Die Orion Corporation gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA Darolutamid in Kombination mit einer Androgenentzugstherapie (ADT) zur Behandlung von metastasiertem, hormonempfindlichem Prostatakrebs mit oder ohne Chemotherapie zugelassen hat. Die Entscheidung basierte auf den Daten der Phase-3-Studie ARANOTE, die eine Risikoreduktion von 46 % für radiologisches Fortschreiten der Erkrankung oder Tod im Vergleich zu Placebo plus ADT zeigten.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -